
Marktgröße und Marktanteil für verwaltete IoT-Edge-Infrastrukturdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 21.76 Milliarden US-Dollar |
| Marktgröße (2032) | 49.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete IoT-Edge-Infrastrukturdienste von Mordor Intelligence
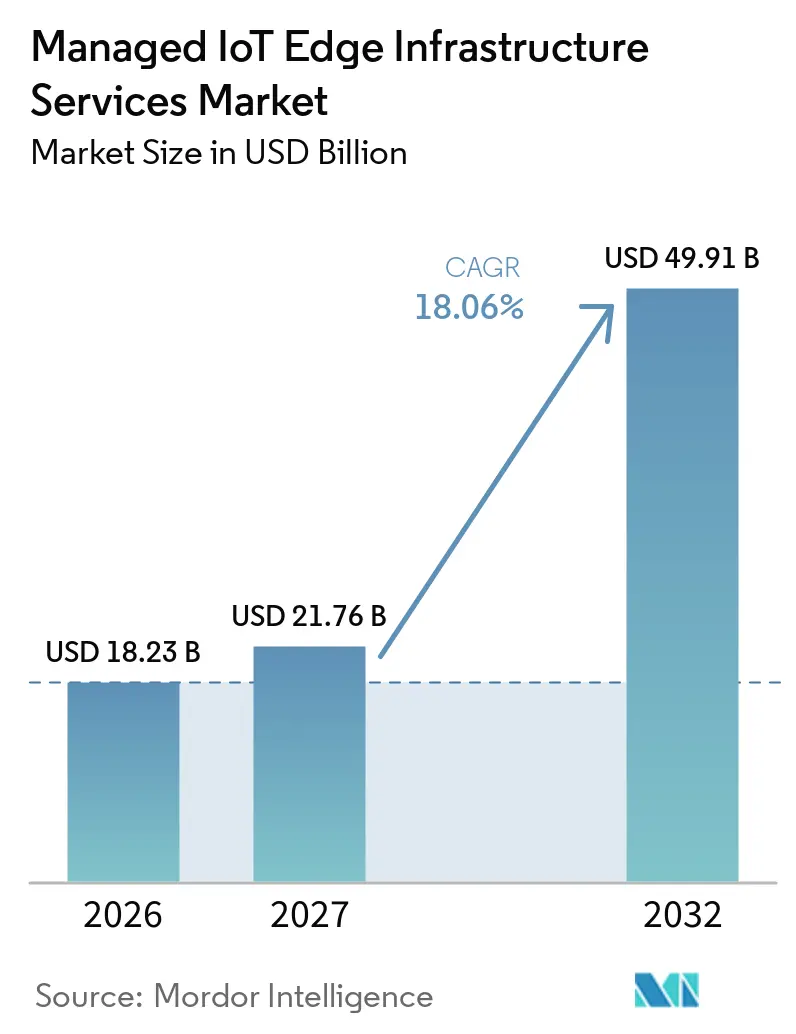
Die Marktgröße für verwaltete IoT-Edge-Infrastrukturdienste wird voraussichtlich von 18,23 Milliarden USD im Jahr 2026 und 21,76 Milliarden USD im Jahr 2027 auf 49,91 Milliarden USD bis 2032 anwachsen, was einer CAGR von 18,06 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete IoT-Edge-Infrastrukturdienste profitiert von Unternehmen, die operative Daten in der Nähe von Anlagen verarbeiten müssen, anstatt alle Daten an zentralisierte Cloud-Systeme zu senden. KI-Workloads erfordern zudem eine zuverlässige Verarbeitung mit geringer Latenz für industrielle Entscheidungen, was den Wert verwalteter lokaler Infrastruktur erhöht. Kunden setzen zunehmend auf ergebnisbasierte Verträge, die Hardware-, Firmware-, Sicherheits- und Servicelevel-Verantwortung bei spezialisierten Anbietern bündeln. Dieser Ansatz kann den Betrieb von Edge-Umgebungen an mehreren Standorten für anlagenintensive Organisationen mit begrenzter interner technischer Kapazität handhabbarer machen, insbesondere wenn Anlagen an Standorten verfügbar bleiben müssen, die sich in Mitarbeiterkompetenz, Netzwerkqualität, Betriebszeiten, Umgebungsbedingungen und dem Reifegrad ihrer bestehenden Technologiesysteme unterscheiden. Datenschutzvorschriften in Europa und im asiatisch-pazifischen Raum machen regionale Infrastrukturabdeckung und länderspezifische Compliance ebenfalls zu wichtigen Wettbewerbsaspekten für Anbieter, die regulierte Industriekunden bedienen.
Wichtigste Erkenntnisse des Berichts
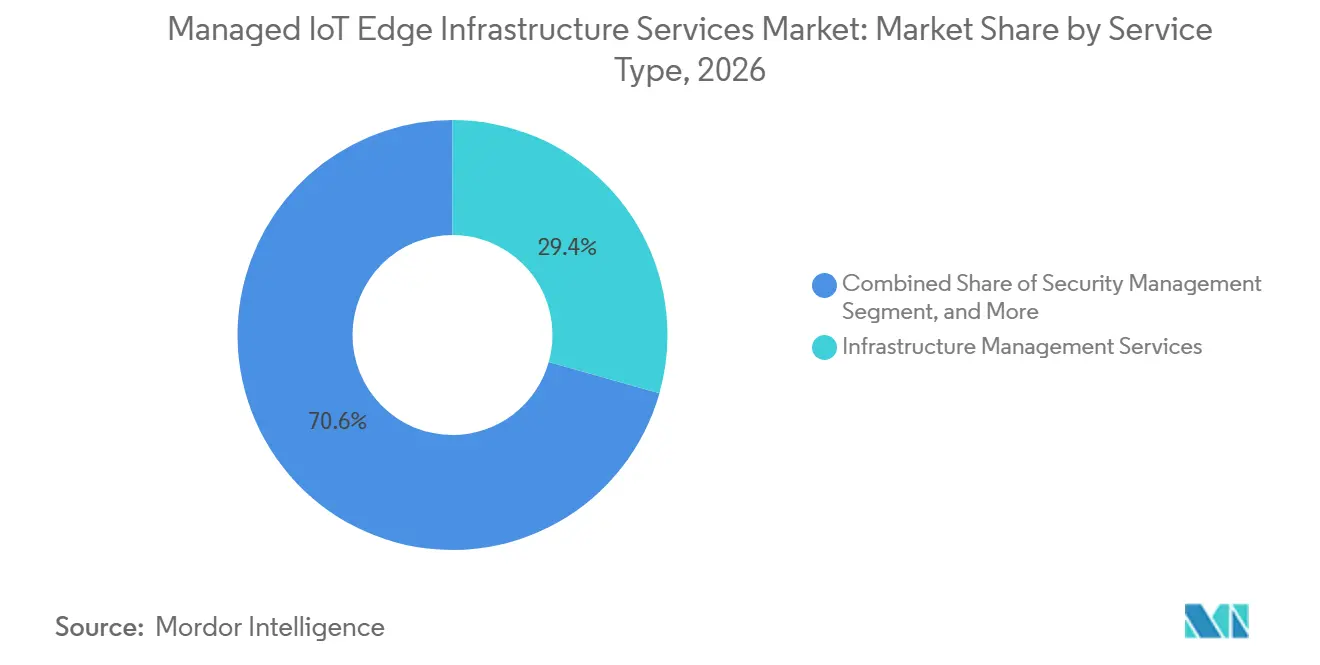
- Nach Dienstleistungstyp hielten Infrastrukturverwaltungsdienste im Jahr 2026 einen Anteil von 29,37 % am Markt für verwaltete IoT-Edge-Infrastrukturdienste, während Sicherheitsverwaltungsdienste bis 2032 voraussichtlich mit einer CAGR von 21,42 % wachsen werden.
- Nach Bereitstellungsmodell hielt Cloud-verwaltete Edge im Jahr 2026 einen Anteil von 42,63 % am Umsatz, während Hybrid-Edge bis 2032 voraussichtlich mit einer CAGR von 19,97 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 73,41 % am Umsatz des Marktes für verwaltete IoT-Edge-Infrastrukturdienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 20,37 % wachsen werden.
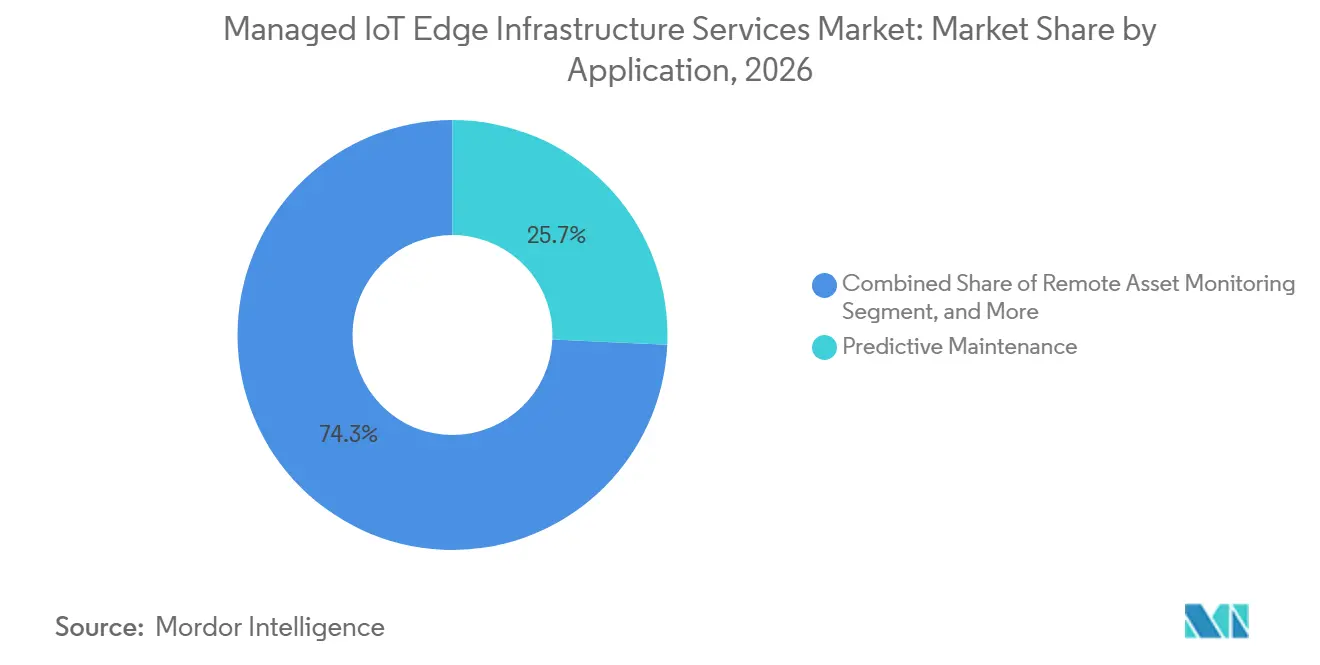
- Nach Anwendung hielt Predictive Maintenance im Jahr 2026 einen Anteil von 25,73 % am Umsatz, während Qualitätsprüfung und maschinelles Sehen bis 2032 voraussichtlich mit einer CAGR von 21,13 % wachsen werden.
- Nach Endnutzerbranche hielt die Fertigung im Jahr 2026 einen Anteil von 30,89 % am Umsatz, während Transport und Logistik bis 2032 voraussichtlich mit einer CAGR von 21,57 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 32,57 % am Umsatz des Marktes für verwaltete IoT-Edge-Infrastrukturdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 21,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete IoT-Edge-Infrastrukturdienste
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von IoT-Bereitstellungen an mehreren Standorten | +3.5% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Edge-Analysen mit geringer Latenz | +3.2% | Industriezentren in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von KI-gestützter Predictive Maintenance | +2.8% | Global, angeführt vom fertigungsintensiven asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende IT-OT-Cybersicherheits- und Compliance-Anforderungen | +2.5% | Nordamerika und die EU, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Brownfield-Edge-Modernisierung ohne vollständigen Austausch | +2.0% | Nordamerika und Europa, wo die Brownfield-Installationsbasis am größten ist | Langfristig (≥ 4 Jahre) |
| Konsolidierung des Edge-Betriebs durch ergebnisbasierte Verträge | +1.5% | Global, mit früher Einführung in Nordamerika und nordischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von IoT-Bereitstellungen an mehreren Standorten
Der Markt für verwaltete IoT-Edge-Infrastrukturdienste gewinnt an Dynamik, wenn Organisationen Edge-Systeme von einer einzelnen Einrichtung auf viele Standorte ausweiten, da jeder hinzugefügte Standort seinen eigenen Gerätmix, seine eigenen Konnektivitätsbedingungen, lokalen Verfahren und Supportanforderungen einbringt, die koordiniert werden müssen, ohne den laufenden Betrieb zu unterbrechen. Für den Markt für verwaltete IoT-Edge-Infrastrukturdienste erfordert die Verwaltung von Installationen an mehreren Standorten konsistente Richtlinien über verschiedene Gerätetypen, Netzwerkbedingungen, Protokolle und Firmware-Versionen hinweg, während lokale Teams dennoch die Flexibilität benötigen, auf gerätespezifische Bedingungen zu reagieren, die nicht durch eine einzige generische Konfiguration abgedeckt werden können. Jeder zusätzliche Standort kann lokale Betriebseinschränkungen einführen, die interne Teams neben bestehenden Aufgaben unterstützen müssen. Verwaltete Anbieter begegnen diesem Bedarf durch Zero-Touch-Provisionierung, zentralisierte Steuerungsplattformen und definierte Verfügbarkeitszusagen. Diese Fähigkeiten reduzieren den Bedarf der Kunden, technisches Personal hinzuzufügen, wenn ihre Gerätebestände wachsen. Das Ergebnis ist ein stärkeres Argument für wiederkehrende Dienste, bei denen betriebliche Konsistenz genauso wichtig ist wie die anfängliche Bereitstellung.
Nachfrage nach Edge-Analysen mit geringer Latenz
Der Markt für verwaltete IoT-Edge-Infrastrukturdienste wird auch durch Anwendungen gestützt, die keine Verzögerungen durch reine Cloud-Verarbeitung tolerieren können, insbesondere wenn eine Produktions-, Inspektions- oder Steuerungsentscheidung von lokalen Daten abhängt, die ihren operativen Wert verlieren, wenn sie vor der Auswertung weitergeleitet werden. Cisco stellte im November 2025 seine Unified Edge Platform für verteilte agentische KI-Workloads mit Zero-Touch-Bereitstellung, Flottenmanagement und Observability-Funktionen vor.[1] Eine wissenschaftliche Studie aus dem Jahr 2026 über eine AWS IoT Greengrass-Architektur berichtete, dass hybride Edge-Verarbeitung die Entscheidungslatenz von 23,1 Millisekunden auf 0,09 Millisekunden reduzierte und die cloud-gebundene Bandbreite um 86,8 % verringerte. Qualitätsprüflinien und Prozesssteuerungssysteme benötigen dieses Maß an Reaktionsfähigkeit, da verzögerte Entscheidungen den Betrieb unterbrechen oder das Durchlaufen von Defekten ermöglichen können. Anbieter müssen die lokale Infrastruktur kontinuierlich überwachen, um Servicezusagen mit geringer Latenz einzuhalten. Diese Anforderung macht die verwaltete Bereitstellung relevanter, wenn die Entscheidungsgeschwindigkeit direkt mit der Verfügbarkeit und Produktqualität verknüpft ist.
Wachstum von KI-gestützter Predictive Maintenance
KI-gestützte Predictive Maintenance erhöht die Nachfrage nach zuverlässiger Edge-Datenerfassung, lokaler Inferenz und kontinuierlichem Infrastruktursupport. Eine Studie aus dem Jahr 2025 berichtete von Wartungskostenreduzierungen von 25 % bis 30 %, Reduzierungen von Geräteausfällen um 70 % bis 75 % und Reduzierungen von Ausfallzeiten um 35 % bis 45 % in einer Edge-Cloud-Bereitstellung für Predictive Maintenance. Eine separate IEEE-Studie aus dem Jahr 2025 berichtete von einer 28-prozentigen Reduzierung ungeplanter Ausfallzeiten und einer 32-prozentigen Verbesserung der Fehlererkennungsgenauigkeit für eine hybride SCADA-zu-Edge-Architektur. Diese Bereitstellungen sind auf saubere Betriebsdaten und stabile Konnektivität über die Zeit angewiesen. Verwaltete Anbieter können den Edge-Bestand betreiben, der Modellüberwachung, Geräteverfügbarkeit und kontrollierte Updates unterstützt. Größere Anbieter können ihre Angebote auch stärken, indem sie anonymisierte Muster aus mehreren verwalteten Flotten anwenden, um Vorhersagemodelle zu verbessern.
Zunehmende IT-OT-Cybersicherheits- und Compliance-Anforderungen
Die Integration von IT und Betriebstechnologie erhöht die Anzahl der Systeme, die eine koordinierte Sicherheitsaufsicht erfordern. Der Markt für verwaltete IoT-Edge-Infrastrukturdienste reagiert auf dieses Problem durch verwaltete Sicherheit, Patch-Management, Segmentierung und Audit-Unterstützung, sodass Industriebetreiber konsistente Schutzmaßnahmen über entfernte Knoten hinweg anwenden können, auch wenn ihre Standorte unterschiedliche Gerätegenerationen und Netzwerke verwenden. Die Digitale Kompetenz- und Beschftigungsplattform der Europäischen Kommission zitierte eine ISC2-Schätzung von 30.000 bis 45.000 unbesetzten OT-Cybersicherheitsstellen in Europa im Jahr 2025. Industriebetreiber müssen die Sicherheit über Steuerungssysteme, Unternehmensnetzwerke, Cloud-Dienste und verteilte Edge-Knoten hinweg verwalten. Standards wie ISA/IEC 62443, ISO 27001 und die EU-NIS2-Richtlinie machen zertifizierte Sicherheitspraktiken bei der Anbieterauswahl wichtiger. Anbieter, die einen etablierten Compliance-Prozess nachweisen können, sind für regulierte Industriekonten besser positioniert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für robuste Edge-Infrastruktur | -2.5% | Global, am stärksten ausgeprägt im Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an OT-IT-Cloud-Ingenieurtalenten | -2.0% | Global, besonders ausgeprägt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Middleware- und Interoperabilitätsstandards | -1.5% | Global, stärker ausgeprägt bei Multi-Vendor-Bereitstellungen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Komplexität des verteilten Patch-Managements und der Datenverwaltung | -1.2% | Global, akut für regulierte Branchen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für robuste Edge-Infrastruktur
Robuste Edge-Hardware ist für extreme Temperaturen, Vibrationen und elektromagnetische Störungen an anspruchsvollen Industriestandorten ausgelegt. Diese Ausrüstung kann 3- bis 5-mal mehr kosten als vergleichbare Rechenzentrum-Hardware, da das Design Bedingungen standhalten muss, für die gewöhnliche Innensysteme über lange Betriebszeiträume nicht ausgelegt sind. Die Kostenbelastung ist besonders erheblich für mittelgroße Industrieorganisationen und für Schwellenmärkte mit weniger entwickelten Finanzierungsoptionen für Ausrüstung. Ein Modernisierungsprogramm an mehreren Standorten kann eine erhebliche Verpflichtung erfordern, bevor betriebliche Einsparungen sichtbar werden. Abonnement- und ergebnisbasierte Verträge können einen Teil dieser Kosten über die Zeit verteilen. Die zugrunde liegenden Ausrüstungskosten begrenzen dennoch die Einführung in Sektoren, in denen Technologiebudgets weiterhin eingeschränkt sind.
Mangel an OT-IT-Cloud-Ingenieurtalenten
Der Markt für verwaltete IoT-Edge-Infrastrukturdienste benötigt Fachleute, die industrielle Steuerungen, Unternehmenssicherheit und Cloud-Orchestrierung verstehen, da eine zuverlässige Servicebereitstellung Entscheidungen erfordert, die physische Abläufe, Cyberrisiken, Anwendungsleistung und die praktischen Grenzen lokaler Standortteams berücksichtigen. Diese Fähigkeiten werden selten gemeinsam durch einen einzigen standardisierten Bildungs- oder Berufsweg entwickelt. Die Plattform der Europäischen Kommission identifizierte das Qualifikationsdefizit in den Bereichen Fertigung, Energie, Transport und Versorgungsunternehmen.[2] Engpässe können Bereitstellungen verzögern und die Kapazität der Anbieter einschränken, komplexe Kundenumgebungen zu unterstützen, insbesondere wenn ein Projekt Kenntnisse sowohl über standortspezifische Ausrüstung als auch über die zentralisierten Systeme erfordert, die operative Informationen erfassen, schützen und verwalten. Sie erhöhen auch den Wert von Anbietern, die über etablierte Industrieingenieurteams verfügen. Diese Einschränkung wird voraussichtlich wichtig bleiben, solange Organisationen mehr vernetzte Anlagen und fortschrittlichere Edge-Anwendungen einführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Infrastrukturverwaltungsdienste führen, während Sicherheitsdienste beschleunigen
Infrastrukturverwaltungsdienste hielten im Jahr 2026 einen Anteil von 29,37 % am Markt für verwaltete IoT-Edge-Infrastrukturdienste, was den grundlegenden Bedarf widerspiegelt, Hardware-Lebenszyklen, Konnektivität und Edge-Knoten-Provisionierung aufrechtzuerhalten, bevor höherwertige Daten-, Analyse- oder Sicherheitsdienste zuverlässig betrieben werden können. Unternehmen beginnen verwaltete Engagements häufig damit, routinemäßige Infrastrukturverantwortlichkeiten von internen Teams zu übertragen, die andernfalls verschiedene Standorte, Gerätealter, Protokolle und Betriebszeiten unterstützen müssen. Diese anfänglichen Engagements können zu langfristigen Beziehungen werden, da der Anbieter die Verantwortung für eine physische und operative Basis übernimmt, die spätere Serviceerweiterungen unterstützt. Das Segment ist breit relevant in den Bereichen Fertigung, Versorgungsunternehmen, Transport und anderen anlagenintensiven Bereichen, in denen verteilte Ausrüstung konsistenten Support erfordert. Seine führende Position spiegelt auch den anhaltenden Aufwand wider, der erforderlich ist, um geografisch verteilte Hardware unter definierten Betriebszusagen verfügbar, aktuell und verbunden zu halten.
Sicherheitsverwaltungsdienste werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 21,42 % wachsen, da verteilte Knoten mehr potenzielle Zugriffspunkte schaffen, die kontrollierte Identitäten, Überwachung, Patch-Management, Segmentierung und zeitnahe Behebung benötigen. Netzwerkverwaltungsdienste und Datenverwaltungsdienste gewinnen an Relevanz, da Kunden von isolierten Pilotprojekten zu Multi-Standort-Bereitstellungen übergehen, die eine einheitliche Sicht auf Konnektivität und geregelte Datenflüsse benötigen. Die Branche für verwaltete IoT-Edge-Infrastrukturdienste bewegt sich in Richtung gebündelter Vereinbarungen, die Infrastruktur, Sicherheit, Netzwerk, Daten und Gerätesupport über eine gemeinsame Steuerungsplattform und eine einzige operative Beziehung kombinieren, was die Belastung für Kunden reduziert, die andernfalls mehrere Anbieter koordinieren und Verantwortungslücken selbst schließen müssten. Ciscos Unified Edge Platform aus dem Jahr 2025 kombinierte Zero-Touch-Bereitstellung mit Cisco Intersight-Flottenmanagement und spiegelt die praktische Bewegung hin zu koordinierten statt eigenständigen Edge-Operationen wider. Anbieter mit integrierten Stacks können einen größeren Anteil der Kundenumgebung unterstützen, während Anbieter, die auf einzelne Servicelinien beschränkt sind, einem stärkeren Preiswettbewerb und einem engeren Umfang ausgesetzt sind.

Nach Bereitstellungsmodell: Cloud-verwaltete Edge behält Skalierung bei, während Hybrid-Edge an Akzeptanz gewinnt
Cloud-verwaltete Edge hielt im Jahr 2026 einen Anteil von 42,63 % am Markt für verwaltete IoT-Edge-Infrastrukturdienste, unterstützt durch etablierte Cloud-Infrastruktur und durch IT-Teams, die Anwendungen, Berichte und Softwaredienste bereits über cloud-native Toolsets verwalten, was die Serviceeinführung erleichtern kann, wenn Organisationen möchten, dass Edge-Operationen in etablierte Technologie-Governance und Beschaffungsprozesse passen. Ihre Skalierung spiegelt eine Präferenz für zentrale Verwaltung über viele Standorte hinweg wider, insbesondere dort, wo Organisationen eine konsistente Softwarekoordination, Modelltraining, Governance und operative Berichterstattung ohne separate lokale Verwaltungssysteme wünschen. Dieses Modell entspricht Beschaffungspraktiken, die vertraute Hyperscaler-Plattformen und bestehende Cloud-Investitionen des Unternehmens, bestehende Governance-Verfahren, etablierte Anbieterbeziehungen und bekannte technische Betriebsmodelle bevorzugen. Es bietet auch einen praktischen Weg zur Koordinierung verteilter Standorte, wenn lokale Ausrüstung keine vollständige Isolation von zentralen Diensten erfordert. On-Premises-Edge bleibt für luftgespaltene Umgebungen, kritische Infrastruktur, Verteidigungsanwendungen und Einrichtungen mit strengen Datenschutzvorschriften notwendig und stellt sicher, dass Bereitstellungsentscheidungen weiterhin mit den Betriebsbedingungen verknpft bleiben.
Hybrid-Edge wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 19,97 % wachsen, da es lokale Verarbeitung für zeitkritische Entscheidungen beibehält und gleichzeitig Cloud-Ressourcen für Aggregation, Modelltraining, Überwachung und umfassendere Berichterstattung nutzt. Im Markt für verwaltete IoT-Edge-Infrastrukturdienste ermöglicht dieser Ansatz Industriebetreibern, Steuerungsschleifen in der Nähe von Anlagen zu halten, ohne die Vorteile des zentralisierten Informationsmanagements über Werke, Lagerhäuser, Häfen und Feldassets hinweg zu verlieren, was wertvoll ist, wenn Operationen sowohl sofortige lokale Maßnahmen als auch unternehmensweite Transparenz erfordern. Anbieter können hybride Designs nutzen, um separate Leistungserwartungen für lokale Reaktion und Cloud-Synchronisierung festzulegen, wodurch Servicezusagen spezifischer auf tatsächliche Betriebsanforderungen zugeschnitten werden. Siemens erweiterte seine Zusammenarbeit mit Microsoft im März 2025, um Siemens Industrial Edge mit Azure IoT Operations für OT-zu-Cloud-Datenflüsse und lokale Inferenz zu verbinden.[3] Die Vereinbarung veranschaulicht, wie industrielle Plattformanbieter lokale Edge-Funktionen mit Cloud-Diensten verbinden, anstatt diese Architekturen als konkurrierende Alternativen zu behandeln.
Nach Unternehmensgröße: Großunternehmen verankern die Nachfrage, während kleinere Organisationen den Zugang erweitern
Großunternehmen hielten im Jahr 2026 einen Anteil von 73,41 % am Umsatz des Marktes für verwaltete IoT-Edge-Infrastrukturdienste, da ihre Multi-Standort-Bestände und mehrjährigen Verträge dedizierte Bereitstellungsressourcen und die für komplexe Umgebungen erforderliche maßgeschneiderte Integrationsarbeit rechtfertigen können, während ihre langen Planungszyklen es Anbietern auch ermöglichen, gemeinsame Verfahren über mehrere Betriebsstandorte hinweg zu etablieren. Diese Organisationen betreiben häufig ältere operative Systeme neben neueren Unternehmensanwendungen, strengen Sicherheitsanforderungen und unterschiedlichen lokalen Einschränkungen, die eine standardisierte interne Unterstützung erschweren. Ihre Größe erhöht den Wert eines Anbieters, der Infrastrukturverwaltung mit industriellem Domänenwissen, koordinierter Governance und etablierten Verfahren für wiederholbare Bereitstellungen kombinieren kann. Verträge über Werke, Lagerhäuser, Häfen oder Energieanlagen können einem Anbieter stabile wiederkehrende Einnahmen und eine klare Grundlage für die Erweiterung der Beziehung auf angrenzende verwaltete Dienste bieten. Die Nachfrage von Großunternehmen prägt daher weiterhin die Anbieterkapazität, Kontostrategie und die Servicefähigkeiten, die Anbieter priorisieren.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 20,37 % wachsen, da Abonnementpreise und ergebnisverknüpfte Verträge den Bedarf an einer großen Anfangsinvestition in spezialisierte Rechenkapazität, Konnektivität und Verwaltungstools reduzieren. Für den Markt für verwaltete IoT-Edge-Infrastrukturdienste kann dieses Modell den Zugang für Hersteller verbessern, denen bisher die Größe, das Personal oder das Kapital fehlte, um eine dedizierte Edge-Umgebung selbst aufzubauen und zu betreiben, sodass die Einführung mehr von den Betriebsanforderungen als von der Fähigkeit abhängt, eine vollständige interne Plattform zu finanzieren und zu besetzen. Mitsuiwa startete im März 2025 in Japan einen fabrikspezifischen verwalteten Netzwerkdienst auf Basis von Cisco Meraki und demonstrierte damit einen verwalteten Ansatz für kleinere Industriebereitstellungen. Die Einführung beim deutschen Mittelstand und der japanischen Fertigungsbasis kann die potenzielle Kundenbasis für Anbieter erweitern, die klare Pakete und praktischen Fernsupport anbieten. Diese Chance erhöht die Bedeutung standardisierter Bereitstellung, verständlicher Preisgestaltung, Gerätelebenszyklusverwaltung und operativer Unterstützung, die nicht von einem großen internen Ingenieurteam abhängt.
Nach Anwendung: Predictive Maintenance führt, während maschinelles Sehen beschleunigt
Predictive Maintenance hielt im Jahr 2026 einen Anteil von 25,73 % an der Marktgröße für verwaltete IoT-Edge-Infrastrukturdienste und ist eine zentrale Anwendung, da Gerätedaten die Wartungsplanung direkt informieren und sich entwickelnde operative Probleme vor einem Ausfall identifizieren können, was operativen Teams eine direkte Verbindung zwischen Edge-Datenerfassung, lokaler Analyse und messbaren Asset-Management-Entscheidungen gibt. Hersteller, Öl- und Gasunternehmen sowie Bergbaubetreiber nutzen diese Datenströme, um den Anlagenzustand zu verstehen, wobei die Anlagenverfügbarkeit direkte Auswirkungen auf die Produktionskontinuität und die Betriebskosten hat. Edge-Verarbeitung ist wertvoll, wenn Informationen in der Nähe der Anlage ausgewertet werden müssen, insbesondere wenn das Senden aller rohen Betriebsdaten an entfernte Systeme Verzögerungen hinzufügen oder Bandbreitenanforderungen erzeugen würde. Verwaltete Anbieter unterstützen diesen Anwendungsfall durch die Wartung von Geräten, Konnektivität, lokaler Rechenkapazität, Datenflüssen und den anhaltenden Betriebsbedingungen, die für eine nachhaltige Modellleistung erforderlich sind. Predictive Maintenance dient daher als häufige erste Anwendung, von der aus Organisationen verwaltete Edge-Dienste auf andere Asset- und Prozessanforderungen ausweiten können.
Qualitätsprüfung und maschinelles Sehen werden voraussichtlich bis 2032 mit einer CAGR von 21,13 % wachsen, da hochauflösende visuelle Inferenz zuverlässige lokale Rechenkapazität, zuverlässige Geräteüberwachung und Datenverarbeitung erfordert, die sofortige Produktionsentscheidungen unterstützen kann. Im Markt für verwaltete IoT-Edge-Infrastrukturdienste ist die Anwendung relevant, wo Qualitätsstandards wenig Spielraum für verzögerte Überprüfungen oder inkonsistente Inferenzleistung während aktiver Fertigungsoperationen lassen, da Produktionsteams eine zuverlässige lokale Verarbeitung benötigen, die sofortige Entscheidungen ohne Warten auf die Verfügbarkeit entfernter Systeme unterstützen kann. Echtzeit-Prozessoptimierung, Fernüberwachung von Anlagen sowie Sicherheits- und Compliance-Analysen bleiben wichtige angrenzende Anwendungen mit eigenen operativen und Beschaffungsanforderungen. Energieoptimierung und CO₂-Überwachung gewinnen ebenfalls an Aufmerksamkeit, da Organisationen Echtzeit-Telemetrie von verteilten Anlagen suchen, um Dekarbonisierungsziele zu unterstützen, die reine Cloud-Architekturen möglicherweise nicht effizient bedienen können. Ein wissenschaftliches Paper aus dem Jahr 2025 demonstrierte transformatorbasierte Fehlerdiagnose auf Edge-Hardware unter Verwendung von KubeEdge und Kubernetes und unterstützte damit die technische Grundlage für fortschrittlichere industrielle Edge-Anwendungen.
Nach Endnutzerbranche: Fertigung führt, während Transport und Logistik beschleunigen
Die Fertigung machte im Jahr 2026 30,89 % des Marktumsatzes aus und spiegelt damit ihre umfangreiche installierte Basis an Automatisierungsausrüstung wider, die verbunden, überwacht und optimiert werden kann, ohne einen vollständigen Austausch etablierter Produktionsanlagen zu erfordern. Die Bereitstellung dieser Dienste erfordert häufig Vertrautheit mit speicherprogrammierbaren Steuerungen, SCADA-Systemen und älteren industriellen Protokollen, die in Produktionsumgebungen weiterhin integraler Bestandteil sind. Diese Anforderung begünstigt Anbieter mit Betriebstechnologieerfahrung und Implementierungsfähigkeiten, die für spezifische Fertigungsumgebungen geeignet sind, anstatt generische Informationstechnologiedienste allein. Brownfield-Modernisierung bleibt wichtig, da sie langlebige Ausrüstung mit weniger Unterbrechungen der Produktion verbinden kann als ein vollständiges Greenfield-Ersatzprogramm. Die Fertigung ist daher eine wichtige Quelle für wiederkehrende Infrastruktur-, Sicherheits-, Geräteverwaltungs- und Anwendungssupportnachfrage für den Markt für verwaltete IoT-Edge-Infrastrukturdienste, da die installierte Ausrüstungsbasis des Sektors anhaltende Bedürfnisse nach kontrollierter Modernisierung, zuverlässiger Überwachung und koordiniertem operativen Support schafft.
Transport und Logistik wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 21,57 % wachsen, da Hafenbetreiber und Frachtnetze Edge-Intelligenz für Echtzeit-Asset-Tracking, operative Transparenz und vorausschauende Flottenstandhaltung in verteilten Umgebungen einsetzen. Für den Markt für verwaltete IoT-Edge-Infrastrukturdienste müssen diese Systeme über mobile Assets, entfernte Einrichtungen und unterschiedliche Netzwerkbedingungen hinweg funktionieren, was ein robustes Geräte- und Konnektivitätsmanagement besonders wichtig macht und den Wert von Anbietern erhöht, die einen konsistenten Service über wechselnde physische Standorte hinweg aufrechterhalten können. Öl und Gas, Bergbau und Metalle sowie Versorgungsunternehmen und Energie bilden ebenfalls eine hochwertige Gruppe, da ihre Anlagen kritisch, verteilt und häufig anspruchsvollen Kontinuitätsstandards unterworfen sind. Das Gesundheitswesen entwickelt sich durch medizinisches Gerätemanagement, Point-of-Care-Überwachung und lokale Verarbeitung diagnostischer Daten, wobei die Servicebereitstellung auch Datenschutzerwartungen berücksichtigen muss. In all diesen Sektoren müssen Anbieter technische Infrastruktur mit Betriebspraktiken kombinieren, die die Bedeutung, den Standort und den regulatorischen Kontext der unterstützten Anlagen widerspiegeln.
Geografische Analyse
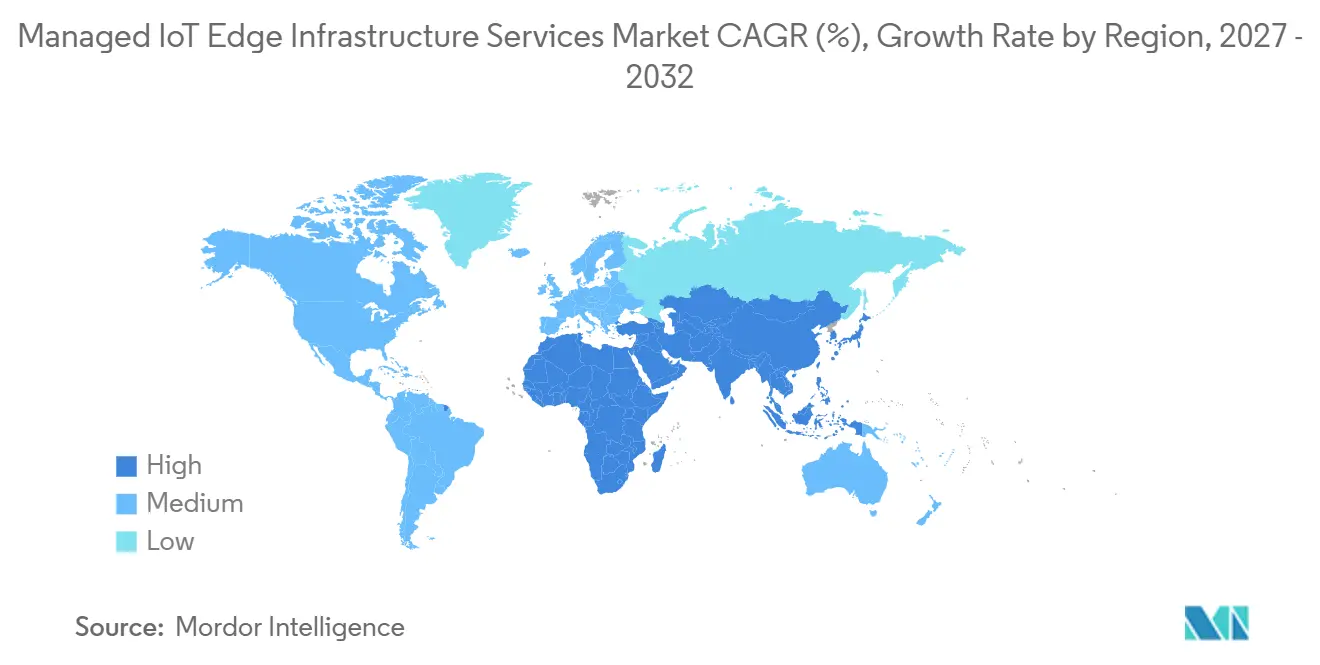
Nordamerika hielt im Jahr 2026 einen Anteil von 32,57 % am Markt für verwaltete IoT-Edge-Infrastrukturdienste, unterstützt durch eine dichte Basis an Cloud-Infrastruktur, Industrieanlagen, regulierten Organisationen und etablierten ergebnisbasierten verwalteten Servicebeziehungen. Hersteller, Energiebetreiber und regulierte Unternehmen in der Region investieren in eine engere Integration zwischen Informationstechnologiesystemen und operativen Umgebungen. Die Vereinigten Staaten verfügen über eine breite Niedriglatenz-Infrastruktur, die Anbieter für Bereitstellungen über geografisch verteilte Kundenoperationen hinweg nutzen können. Dieses Ökosystem ermöglicht es verwalteten Anbietern, lokale Verarbeitung zu unterstützen, ohne für jede Bereitstellung proprietäre nationale Präsenzpunkte aufzubauen. Regionale Kunden legen auch erheblichen Wert auf Verfügbarkeit, Sicherheit, Skalierung und wiederholbare Flottenoperationen.
Europa bleibt wichtig, da Deutschland über eine große industrielle Automatisierungsbasis verfügt, während das Vereinigte Königreich, Frankreich und Italien eine etablierte Nachfrage in den Bereichen Energie, Finanzdienstleistungen und Fertigung haben. Datenschutzpflichten und die EU-NIS2-Richtlinie verändern, wie Unternehmen Anbieter und den Standort der von ihnen genutzten Infrastruktur bewerten. Kunden verlangen zunehmend Lösungen, die operative Fähigkeiten mit europäischem Hosting und Compliance-Nachweisen kombinieren. Hilscher und Schwarz Digits starteten im April 2026 eine souveräne Edge-to-Cloud-Plattform für Industriekunden und veranschaulichten damit die kommerzielle Bedeutung konformer regionaler Infrastruktur.[4] Im Markt für verwaltete IoT-Edge-Infrastrukturdienste können Anbieter mit zertifizierter lokaler Abdeckung ihre Dienste daher über die technische Leistung hinaus differenzieren, da regionale Compliance-Nachweise Beschaffungsentscheidungen beeinflussen können, bevor Kunden das gesamte Spektrum an Infrastruktur-, Sicherheits- und Anwendungsfähigkeiten bewerten.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 21,63 % wachsen, unterstützt durch Chinas umfangreiche Edge-fähige 5G-Basis und strukturierte Industrieinvestitionen in großen Volkswirtschaften. Japans Cloud-Edge-IoT-Kontinuum-Programm positioniert Edge-Computing als Teil der industriellen Wettbewerbsfähigkeit und unterstützt die Nachfrage nach skalierbarer Orchestrierung. Indiens produktionsverknüpfte Anreizprogramme und Südkoreas privates 5G-Ökosystem unterstützen die Einführung in Fertigung und Logistik, während Südamerika mit Brasilien und Argentinien als kurzfristigen Märkten noch früher in der Einführungsphase ist. Der Nahe Osten und Afrika bieten ebenfalls Chancen im Zusammenhang mit Saudi-Arabiens Vision 2030, Smart-City-Initiativen in den Vereinigten Arabischen Emiraten sowie Bergbau-, Versorgungs- und Telekommunikationsaktivitäten in Südafrika, Nigeria und Ägypten.
Wettbewerbslandschaft
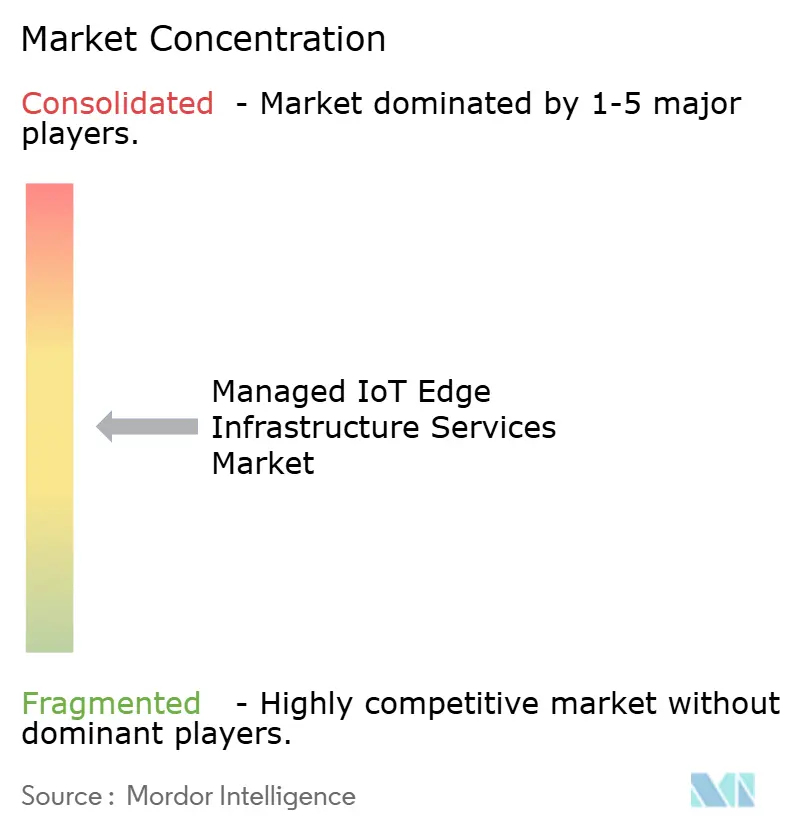
Der Markt für verwaltete IoT-Edge-Infrastrukturdienste ist mäßig fragmentiert unter Hyperscalern, industriellen Betriebstechnologiespezialisten, Netzwerkplattformanbietern und Systemintegratoren, die unterschiedliche Kundenbedürfnisse bedienen, anstatt direkt in jeder Anforderung zu konkurrieren. Hyperscaler konkurrieren durch Cloud-Integration, etablierte Unternehmensbeziehungen und globale Infrastrukturreichweite, die Edge-Umgebungen mit bestehenden Cloud-Systemen verbinden kann. Industriespezialisten konkurrieren durch Brownfield-Protokollabdeckung, operatives Wissen und Nachweise im Zusammenhang mit missionskritischer Verfügbarkeit. Systemintegratoren konkurrieren durch Bereitstellungsumfang, Multi-Vendor-Koordination und ihre Fähigkeit, Lösungen über komplexe Kundenbestände hinweg zu implementieren. Diese Struktur lässt Raum für Anbieter, die Infrastrukturverwaltung, Sicherheit und ergebnisbasierte Analysen für mittelständische Kunden kombinieren.
Rockwell Automation startete im November 2025 die SecureOT Solution Suite, die eine OT-Sicherheitsplattform mit professionellen Diensten, verwalteten Diensten und 24/7-Sicherheits- und Netzwerkbetriebsabdeckung kombiniert. Solche vertikal fokussierten Sicherheitsangebote können die Kundenbindung bei Industriekunden stärken, die verteilte Technologie mit anspruchsvollen Betriebs- und Compliance-Anforderungen in Einklang bringen müssen. Siemens machte sein Industrial Edge Cloud Device im September 2025 über AWS- und Azure-Marktplätze verfügbar und vereinfachte damit die Beschaffung über Cloud-Marktplatzverteilung. Der Schritt kann die Wechselkosten für Kunden senken und gleichzeitig die Bedeutung interoperabler Angebote erhöhen, die in bestehende Cloud-Beschaffungsprozesse passen. Siemens und OnLogic gingen im April 2026 eine Partnerschaft ein, um Industrial Edge auf robuste Standorte auszuweiten und Edge-Software mit lüfterloser Hardware für Mineralien, Energie und verteilte Infrastruktur zu kombinieren.
Im Markt für verwaltete IoT-Edge-Infrastrukturdienste zielen kleinere Edge-native Anbieter auf Kunden ab, die größere Lieferanten möglicherweise nicht wirtschaftlich durch maßgeschneiderte Engagements bedienen, indem sie vorintegrierte und abonnementbasierte verwaltete Stacks für eine breitere Gruppe kleinerer Bereitstellungen nutzen, einschließlich Organisationen, die vorhersehbaren Support benötigen, aber kein dediziertes maßgeschneidertes Bereitstellungsmodell rechtfertigen können. KI-native Fhigkeiten bilden einen weiteren Wettbewerbsbereich, da Daten aus einer verwalteten Flotte die kontinuierliche Verbesserung von Predictive-Maintenance- und Qualitätsprüfungsmodellen unterstützen können, sofern Anbieter die Daten verantwortungsvoll verwalten und Erkenntnisse aus vergleichbaren Betriebsbedingungen in nutzbare Anwendungsleistung umsetzen können. Anbieter, die ähnliche industrielle Umgebungen bedienen, können wiederholbare Bereitstellungspraktiken entwickeln, während generische horizontale Dienste einem stärkeren Preisdruck ausgesetzt sind als vertikal optimierte Angebote. Der Markt für verwaltete IoT-Edge-Infrastrukturdienste wird Anbieter begünstigen, die skalierbare Operationen, glaubwürdiges Sektorwissen, tiefe Protokollunterstützung und auf Kundenoperationen zugeschnittene Anwendungsbibliotheken kombinieren.
Marktführer in der Branche für verwaltete IoT-Edge-Infrastrukturdienste
-
Microsoft Corporation
-
IBM Corporation
-
Schneider Electric SE
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Honeywell Technologies stellte Forge Cognition vor, eine eigenständige agentische KI- und Simulationsplattform für industrielle Betriebe und Gebäudebetrieb, die gemeinsam mit NVIDIA und Dell Technologies entwickelt wurde. Ein Pilotprojekt auf dem NVIDIA Voyager Campus erzielte eine Reduzierung unnötiger Alarme um bis zu 90 % und potenzielle Energieeinsparungen von bis zu 10 %, wobei die Plattform auf eine installierte Basis von mehr als 300.000 von Honeywell verwalteten Standorten weltweit abzielt.
- April 2026: Siemens und OnLogic gaben eine strategische Partnerschaft bekannt, um das Siemens Industrial Edge-Ökosystem auf extreme Edge-Umgebungen in den Bereichen Mineralien, Energie und verteilte Infrastruktur auszuweiten, indem Siemens Industrial Edge-Software mit der robusten, lüfterlosen Hardware von OnLogic für Anlagen kombiniert wird, die bisher für Standard-Edge-Computing nicht erreichbar waren.
- April 2026: AWS und Siemens Energy weiteten ihre strategische Zusammenarbeit aus und etablierten AWS als primären Cloud-Anbieter für die digitale Transformation von Siemens Energy, einschließlich intelligenter Fertigung und autonomer Anlagenbetrieb über die IoT Connected Factory-Plattform, wobei Amazon Bedrock und SageMaker generative KI-Fähigkeiten in industriellen Workflows ermöglichen.
- Februar 2026: Unisys erweiterte seinen Device Subscription Service in Zusammenarbeit mit Dell Technologies, um verwaltetes Edge- und IoT-Gerätelebenszyklusmanagement auf Restaurant-Hardware, intelligente Parksensoren und Campus-IoT-Geräte auszuweiten, mit dem Ziel, Multi-Tochtergesellschaftsorganisationen anzusprechen, die komplexe verteilte Gerätebestände verwalten.
Berichtsumfang des globalen Marktes für verwaltete IoT-Edge-Infrastrukturdienste
Verwaltete IoT-Edge-Infrastrukturdienste beziehen sich auf cloud-gesteuerte Lösungen, die Computing-, Speicher- und Analyse-Workloads direkt auf lokaler Hardware in der Nähe von Datenquellen bereitstellen, überwachen und verwalten, anstatt alles an eine zentralisierte Remote-Cloud zu senden.
Der Marktbericht für verwaltete IoT-Edge-Infrastrukturdienste ist segmentiert nach Dienstleistungstyp (Infrastrukturverwaltungsdienste, Sicherheitsverwaltungsdienste, Netzwerkverwaltungsdienste, Datenverwaltungsdienste und Geräteverwaltungsdienste), Bereitstellungsmodell (Cloud-verwaltete Edge, On-Premises-Edge und Hybrid-Edge), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Predictive Maintenance, Qualitätsprüfung und maschinelles Sehen, Echtzeit-Prozessoptimierung, Fernüberwachung von Anlagen, Sicherheits- und Compliance-Analysen sowie Energieoptimierung und CO₂-Überwachung), Endnutzerbranche (Fertigung, Öl und Gas, Bergbau und Metalle, Versorgungsunternehmen und Energie, Transport und Logistik, Gesundheitswesen und sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Infrastrukturverwaltungsdienste |
| Sicherheitsverwaltungsdienste |
| Netzwerkverwaltungsdienste |
| Datenverwaltungsdienste |
| Geräteverwaltungsdienste |
| Cloud-verwaltete Edge |
| On-Premises-Edge |
| Hybrid-Edge |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Predictive Maintenance |
| Qualitätsprüfung und maschinelles Sehen |
| Echtzeit-Prozessoptimierung |
| Fernüberwachung von Anlagen |
| Sicherheits- und Compliance-Analysen |
| Energieoptimierung und CO₂-Überwachung |
| Fertigung |
| Öl und Gas |
| Bergbau und Metalle |
| Versorgungsunternehmen und Energie |
| Transport und Logistik |
| Gesundheitswesen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Infrastrukturverwaltungsdienste | |
| Sicherheitsverwaltungsdienste | ||
| Netzwerkverwaltungsdienste | ||
| Datenverwaltungsdienste | ||
| Geräteverwaltungsdienste | ||
| Nach Bereitstellungsmodell | Cloud-verwaltete Edge | |
| On-Premises-Edge | ||
| Hybrid-Edge | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Predictive Maintenance | |
| Qualitätsprüfung und maschinelles Sehen | ||
| Echtzeit-Prozessoptimierung | ||
| Fernüberwachung von Anlagen | ||
| Sicherheits- und Compliance-Analysen | ||
| Energieoptimierung und CO₂-Überwachung | ||
| Nach Endnutzerbranche | Fertigung | |
| Öl und Gas | ||
| Bergbau und Metalle | ||
| Versorgungsunternehmen und Energie | ||
| Transport und Logistik | ||
| Gesundheitswesen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete IoT-Edge-Infrastrukturdienste?
Der Markt wird für 2026 auf 18,23 Milliarden USD und für 2027 auf 21,76 Milliarden USD prognostiziert, mit einem Prognosewert von 49,91 Milliarden USD bis 2032.
Was treibt die Nachfrage nach verwalteten IoT-Edge-Infrastrukturdiensten an?
Bereitstellungen an mehreren Standorten, Analysen mit geringer Latenz, Predictive Maintenance und Sicherheitsanforderungen erhöhen die Nachfrage nach verwalteten Betriebsmodellen.
Welcher Dienstleistungstyp führt bei verwalteten IoT-Edge-Infrastrukturdiensten?
Infrastrukturverwaltungsdienste hielten im Jahr 2026 einen Anteil von 29,37 % am Umsatz und spiegeln den Bedarf an Hardware-Lebenszyklusverwaltung, Konnektivität und Edge-Knoten-Support wider.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-Edge wird voraussichtlich bis 2032 mit einer CAGR von 19,97 % wachsen, da es lokale Entscheidungen mit cloud-basiertem Management und Berichterstattung unterstützt.
Welcher Endnutzersektor hat den größten Anteil?
Die Fertigung hielt im Jahr 2026 einen Anteil von 30,89 % am Umsatz aufgrund ihrer großen installierten Automatisierungsbasis und des Bedarfs an Brownfield-Modernisierung.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 21,63 % wachsen, unterstützt durch industrielle Konnektivität, privates 5G und Fertigungsinvestitionen.