
Marktgröße und Marktanteil für Managed CNAPP Operations Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
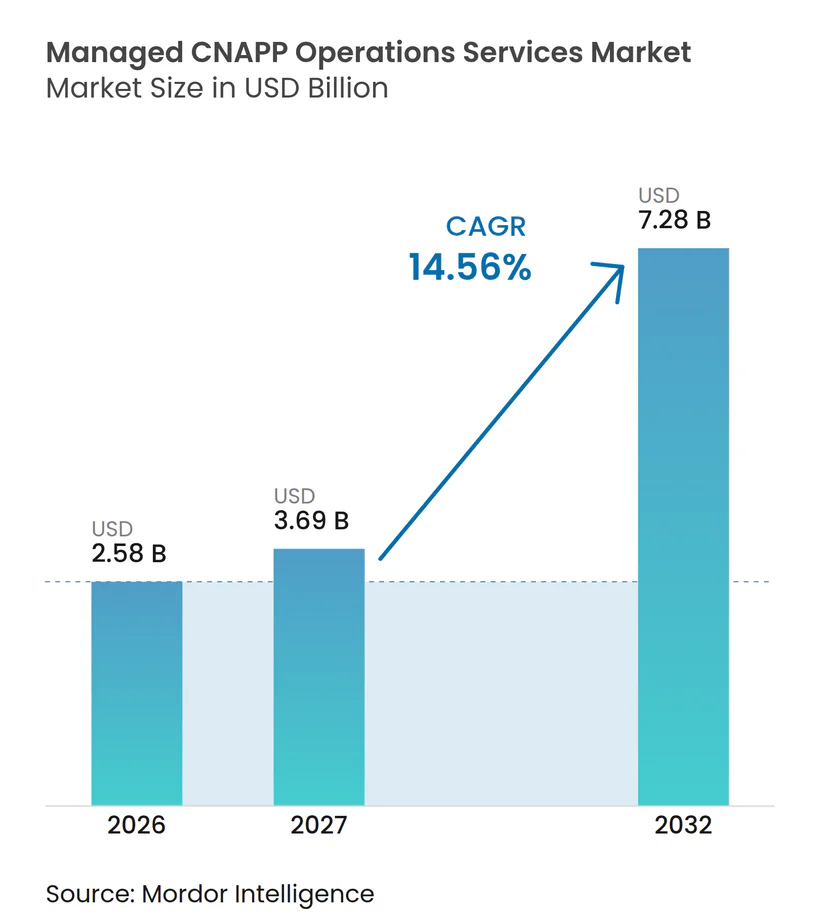
| Marktgröße (2027) | 3.69 Milliarden US-Dollar |
| Marktgröße (2032) | 7.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed CNAPP Operations Services von Mordor Intelligence
Die Größe des Marktes für verwaltete CNAPP-Betriebsdienstleistungen wird voraussichtlich 2,58 Milliarden USD im Jahr 2026, 3,69 Milliarden USD im Jahr 2027 betragen und bis 2032 7,28 Milliarden USD erreichen, mit einer CAGR von 14,56 % von 2027 bis 2032.
Der Markt für verwaltete CNAPP-Betriebsdienstleistungen wird durch eine Lücke zwischen der schnellen Bereitstellung von Cloud-Sicherheitsplattformen und dem Personal, das für deren konsistenten Betrieb erforderlich ist, gestützt. Unternehmen können Plattformen schnell installieren, jedoch erfordern Untersuchungen, Connector-Überwachung und Audit-Berichterstattung kontinuierliche Analystezeit. Die Nutzung mehrerer Clouds und die Cloud-native Anwendungsbereitstellung erhöhen das Volumen der Befunde, die interne Teams bewerten und beheben müssen. Anbieter, die Betriebsdienstleistungen mit Erkennungs-, Compliance- und Behebungsfähigkeiten kombinieren, können den Umfang der Kundenengagements erweitern, wenn die Sicherheitsanforderungen anspruchsvoller werden. Der Wettbewerb wird durch große Technologiedienstleistungsunternehmen mit breiter Lieferkapazität und Spezialisten mit tiefem Wissen über einzelne Plattformen geprägt.
Wichtigste Erkenntnisse des Berichts
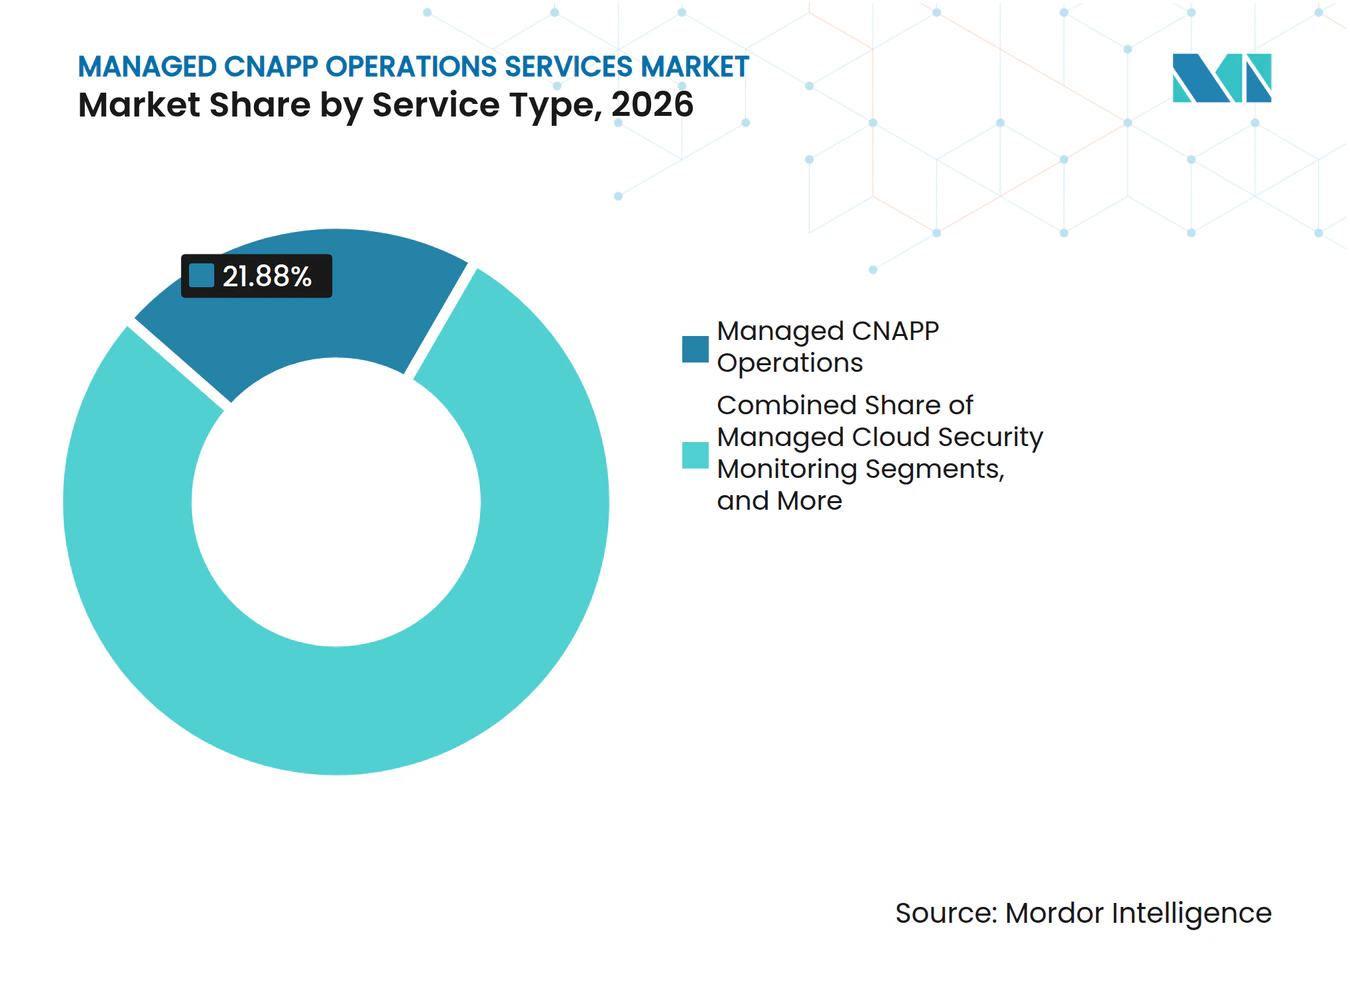
- Nach Servicetyp hielt Managed CNAPP Operations im Jahr 2026 einen Marktanteil von 21,88 % am Markt für Managed CNAPP Operations Services, während Managed Cloud Detection and Response bis 2032 voraussichtlich mit einer CAGR von 14,82 % wachsen wird.
- Nach unterstützter CNAPP-Plattform hielt Wiz im Jahr 2026 einen Marktanteil von 15,24 % am Markt für Managed CNAPP Operations Services, während Microsoft Defender for Cloud bis 2032 voraussichtlich mit einer CAGR von 14,86 % wachsen wird.
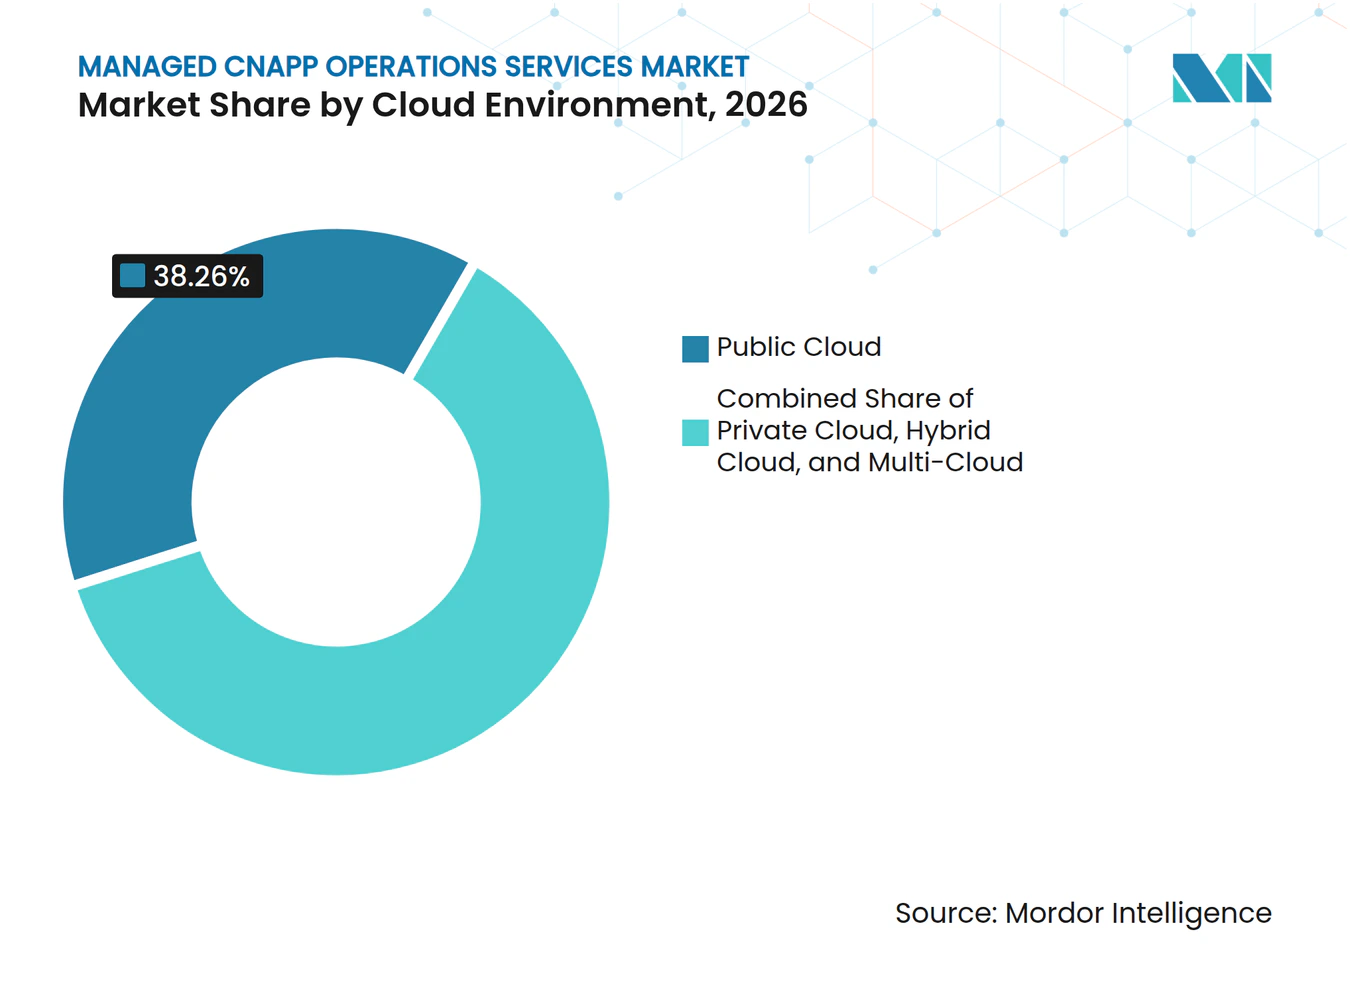
- Nach Cloud-Umgebung hielt die Public Cloud im Jahr 2026 einen Umsatzanteil von 38,26 %, während Multi-Cloud bis 2032 voraussichtlich mit einer CAGR von 14,93 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 79,22 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 15,14 % wachsen werden.
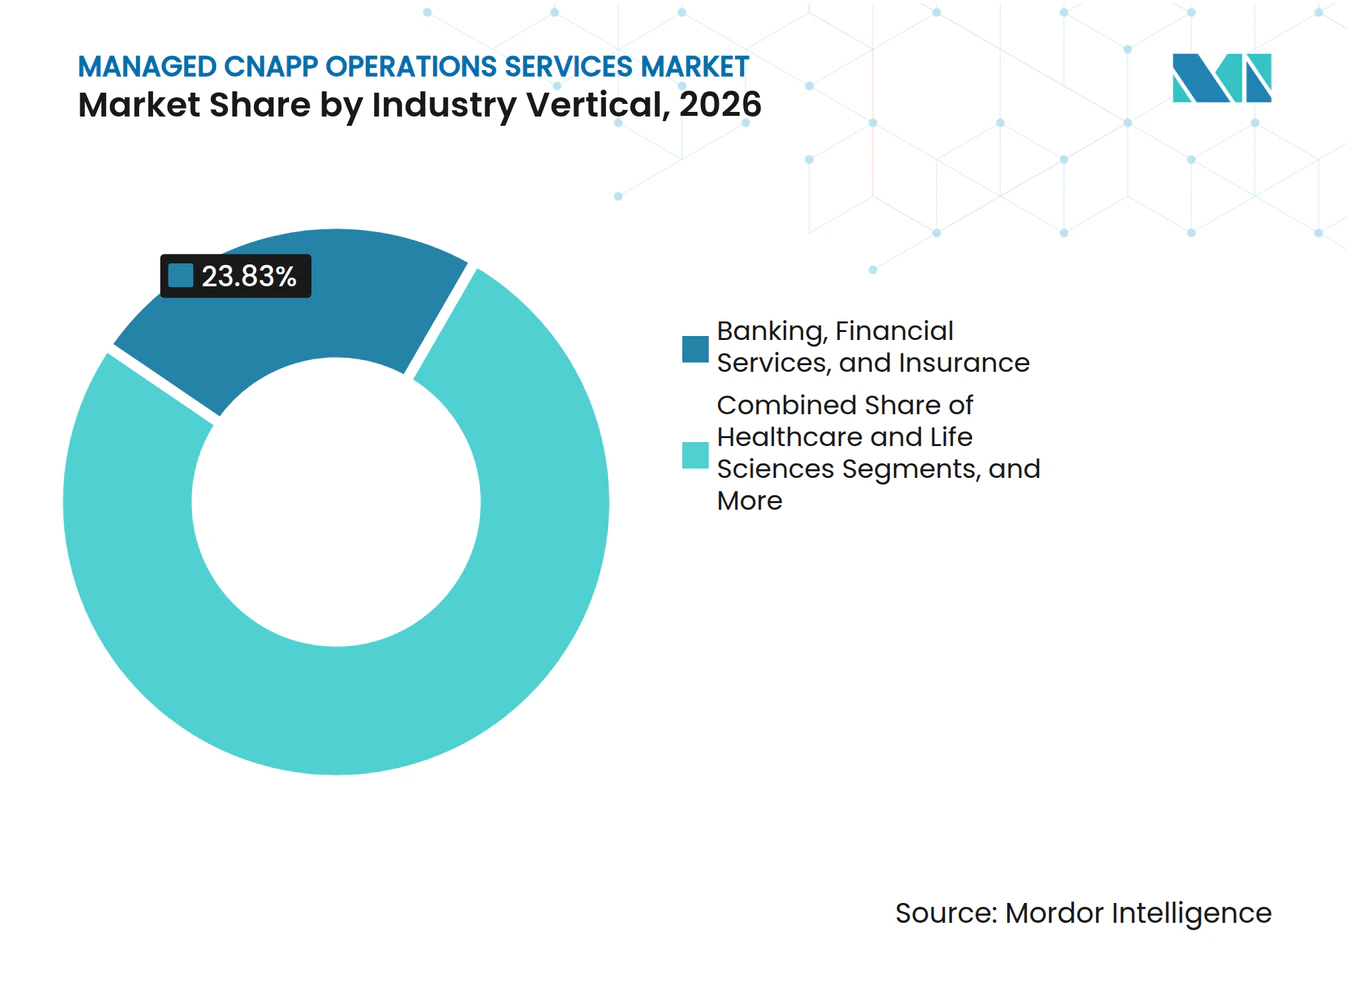
- Nach Branchenvertikale hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 23,83 %, während Informationstechnologie und Telekommunikation bis 2032 voraussichtlich mit einer CAGR von 15,16 % wachsen wird.
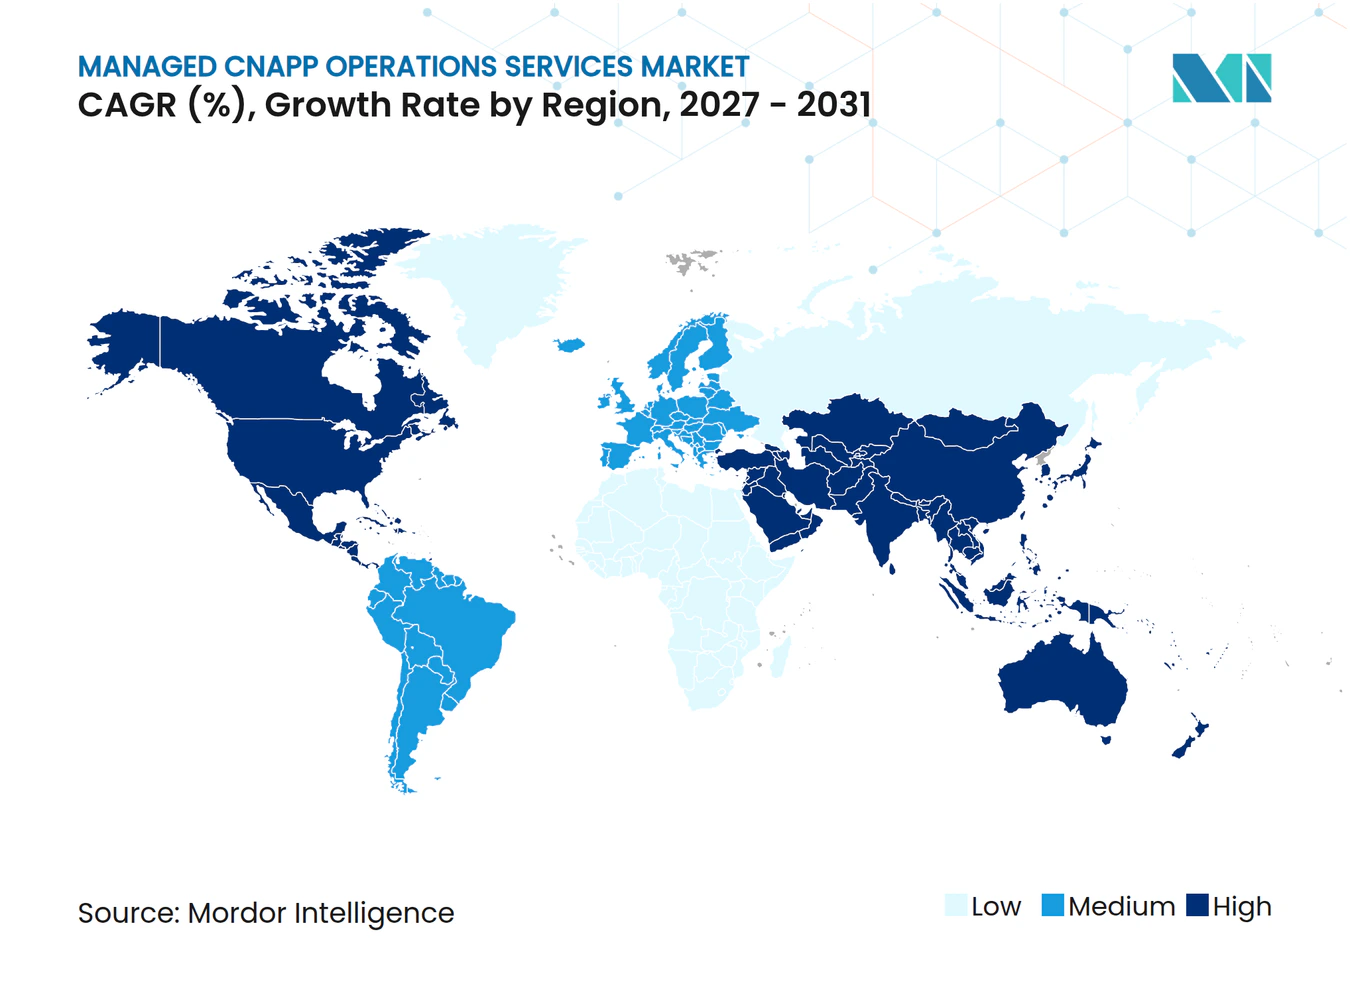
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 52,38 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 15,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Multi-Cloud- und Hybrid-Cloud-Komplexität | +3.5% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Cloud-Sicherheitsfachleuten | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere Cloud-Compliance- und kontinuierliche Nachweisanforderungen | +2.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ausweitung cloud-nativer Workloads, Container und serverloser Anwendungen | +1.9% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Persistente Warnmeldungen von deprovisionierten Ressourcen | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach menschlich validierter KI-Behebung | +0.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Multi-Cloud- und Hybrid-Cloud-Komplexität
Der Markt für Managed CNAPP Operations Services profitiert davon, dass die Multi-Cloud-Nutzung zur betrieblichen Realität statt zum Designziel geworden ist. Eine SANS-Umfrage ergab, dass 63 % der Befragten Komplexität als die größte Herausforderung bei der Absicherung mehrerer Clouds identifizierten.[1] Thales berichtete, dass Unternehmen durchschnittlich 2,1 Public-Cloud-Anbieter nutzen, während 54 % auch Hybrid-Cloud-Modelle einsetzen.[2] Jedes Konto, jeder Kubernetes-Cluster und jede serverlose Umgebung benötigt autorisierte Verbindungen, zugeordnete Richtlinien und wiederkehrende Neuautorisierungen. Dies schafft eine Wartungslast, die mit dem Cloud-Bestand wächst. Anbieter, die Verantwortung für die Connector-Verwaltung übernehmen, können ihre Managed CNAPP Operations Services durch umfassendere Betriebsabdeckung differenzieren.
Mangel an qualifizierten Cloud-Sicherheitsfachleuten
Der Mangel an qualifizierten Cloud-Sicherheitsfachleuten macht die externe Leistungserbringung für den Markt für Managed CNAPP Operations Services wichtiger. ISC2 berichtete, dass 59 % der Sicherheitsteams im Jahr 2025 mit kritischen oder erheblichen Qualifikationslücken konfrontiert waren, verglichen mit 44 % im Jahr 2024. Cloud-Sicherheit war der zweitwichtigste Qualifikationsbedarf und wurde von 36 % der Befragten genannt. Organisationen können genehmigte Stellen haben, haben aber dennoch Schwierigkeiten, Fachleute mit den erforderlichen Plattform- und Cloud-Kenntnissen zu rekrutieren. Sobald ein Anbieter die Abstimmungsregeln, Unterdrückungslogik und Behebungsworkflows eines Kunden versteht, wird es schwierig, dieses Betriebswissen intern zu ersetzen. Dies unterstützt eine starke Kundenbindung, wenn verwaltete Teams in tägliche Cloud-Sicherheitsprozesse eingebettet werden.
Strengere Cloud-Compliance- und kontinuierliche Nachweisanforderungen
Strengere Cloud-Compliance-Anforderungen verändern die Arbeit, die von Sicherheitsteams verlangt wird. Die Europäische Kommission erklärt, dass NIS2 die Cybersicherheitsverpflichtungen für wesentliche und wichtige Einrichtungen in der gesamten Europäischen Union stärkt. Diese Verpflichtungen erhöhen den Wert kontinuierlicher Kontrollnachweise, der Meldung von Vorfällen und der Aufzeichnungen zu Drittanbieterrisiken. Der Markt für Managed CNAPP Operations Services kann Käufer unterstützen, die laufend Richtlinienprüfungen und prüfungsfertige Berichte benötigen. Kontinuierliche Überwachung ist schwieriger durch gelegentliche manuelle Überprüfungen zu verwalten. In Deutschland legt die Beschaffung von Cloud-Diensten zudem Wert auf die BSI C5:2020-Attestierung, was beeinflusst, wie Anbieter unterstützende Plattformen für regulierte Kunden auswählen.
Ausweitung cloud-nativer Workloads, Container und serverloser Anwendungen
Cloud-native Workloads erweitern die Sicherheitsfläche, die vom Markt für Managed CNAPP Operations Services adressiert wird. Snyk berichtete, dass 78 % der Produktions-Workloads als Container oder serverlose Anwendungen bereitgestellt wurden. Datadog stellte fest, dass die Einführung serverloser Container bei Organisationen, die Container betreiben, 46 % erreichte, verglichen mit 31 % vor 2 Jahren. Kurzlebige Workloads erzeugen Schwachstellenfenster, die sich schließen können, bevor geplante Scans sie identifizieren. Dies macht kontinuierliches Laufzeit-Monitoring relevanter als periodische Posture-Snapshots. Dienstleister müssen Erkenntnisse identifizieren, bevor Workloads außer Betrieb genommen werden, und diese Erkenntnisse in praktische Maßnahmen übersetzen. Diese Anforderung erweitert die verwaltete Bereitstellung über die reine Konfigurationsüberwachung hinaus.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der CNAPP-Integration und Connector-Zuordnung | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Implementierungs- und laufende Betriebskosten | -1.1% | Asiatisch-pazifischer Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anbieterabhängigkeit und Bedenken hinsichtlich proprietärer Agenten | -0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Produktionsänderungsrisiko und Abhängigkeiten von menschlicher Beteiligung | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der CNAPP-Integration und Connector-Zuordnung
CNAPP-Integration und Connector-Zuordnung können die Einführung im Markt für Managed CNAPP Operations Services verlangsamen. Große Cloud-Bestände erfordern Konfiguration, API-Autorisierung und Richtliniennormalisierung über AWS, Azure, Google Cloud und private Umgebungen hinweg. ARMO stellte fest, dass 97 % der Organisationen 3 bis 8 Sicherheitstools zur Erkennung und Reaktion auf Cloud-Angriffe einsetzen.[3] Dieselbe Studie ergab, dass 30 % aktive Angriffe verpassten, weil Warnmeldungen nicht über diese Tools hinweg korreliert wurden. Eine einheitliche Konsole beseitigt die Fragmentierung nicht sofort, da Verbindungsmigrationen und Richtlinienkonsolidierungen Zeit in Anspruch nehmen. Größere Integratoren können Automatisierungsframeworks und wiederverwendbare Connector-Bibliotheken nutzen, während Spezialisten möglicherweise höhere kundenspezifische Arbeitskosten einkalkulieren müssen.
Hohe Implementierungs- und laufende Betriebskosten
Hohe Implementierungs- und Betriebskosten können Entscheidungen für Managed CNAPP Operations Services verzögern. Projekte erfordern Plattformlizenzierung, Connector-Entwicklung, Agenten- oder Sensor-Bereitstellung und erfahrene Analysekapazitäten. ARMO berichtete von durchschnittlich 4.080 Sicherheitswarnmeldungen pro Monat in verwalteten CNAPP-Umgebungen und 6.994 Warnmeldungen für jeden verifizierten Vorfall. Dieses Warnmeldungsvolumen kann den Arbeitsaufwand für jede bestätigte Maßnahme erhöhen, wenn Abstimmung und Unterdrückung nicht aufrechterhalten werden. Die Budgetempfindlichkeit ist im asiatisch-pazifischen Raum und in Südamerika ausgeprägter, wo die sichtbaren monatlichen Kosten schwieriger zu rechtfertigen sein können. Anbieter, die die Warnmeldungsbewertung vor der menschlichen Überprüfung verbessern, können die Serviceökonomie schützen, ohne die Erkennungsabdeckung zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Erkennung und Reaktion gewinnt gegenüber dem Kernbetrieb an BedeutungManaged CNAPP Operations hielt im Jahr 2026 einen Anteil von 21,88 % an der Marktgröße für Managed CNAPP Operations Services. Es ist die grundlegende Servicestruktur, von der aus Anbieter zusätzliche Fähigkeiten einführen, wenn das Sicherheitsprogramm eines Kunden reift. Der Service umfasst Posture Management, Triage von Fehlkonfigurationen, Connector-Verwaltung und wiederkehrende Berichterstattung. Diese Aktivitäten sind grundlegend, aber Organisationen unterschätzen oft den dauerhaften Arbeitsaufwand, den sie erfordern. Der Service bietet einen stabilen Einstiegspunkt für den Markt für Managed CNAPP Operations Services, da er routinemäßige Betriebsaufgaben adressiert, die nicht unbeaufsichtigt bleiben können.
Managed Cloud Detection and Response wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,82 % wachsen. Die Nachfrage spiegelt den Bedarf an Echtzeit-Untersuchung und Eindämmung wider, die über das konfigurationsorientierte Posture Management hinausgehen. Tamnoon startete im Juni 2025 einen dedizierten Managed CDR-Service, der Wiz Defend, Amazon GuardDuty und CrowdStrike Falcon in einem einheitlichen Triage-Workflow kombiniert. Compliance und Nachweiserstellung sind auch in BFSI- und Regierungsumgebungen relevant, wo Prüfungsartefakte regelmäßig gepflegt werden müssen. Überwachung, Behebung und Optimierung sowie Incident Response und Bedrohungssuche sind modulare Ergänzungen, die ergebnisbasierte Verträge unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach unterstützter CNAPP-Plattform:
Wiz führt, während Microsoft Defender beschleunigtWiz erzielte im Jahr 2026 einen Umsatzanteil von 15,24 %. Die agentenlose Architektur kann den Onboarding-Aufwand reduzieren, da Anbieter keinen Agenten auf jedem Workload installieren müssen. Dies hilft dort, wo Kunden einen hohen Wert auf die Zeit bis zur Wertschöpfung legen. Plattformausgerichtete Anbieter können diese Architektur nutzen, um Cloud-Umgebungen von Kunden schneller in die verwaltete Abdeckung zu bringen. Der Markt für Managed CNAPP Operations Services umfasst daher ein erhebliches Ökosystem, das rund um Plattformen aufgebaut ist, die die anfängliche Sichtbarkeit vereinfachen.
Microsoft Defender for Cloud wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,86 % wachsen. Dieses Muster spiegelt die additive Einführung durch Organisationen wider, die bereits Azure- und Microsoft 365-Infrastruktur nutzen. Google schloss im März 2026 die Übernahme von Wiz für 32 Milliarden USD ab, was bei einigen auf AWS und Azure ausgerichteten Käufern Fragen zur Neutralität aufwarf. Palo Alto Networks stellte im Februar 2025 Cortex Cloud als nächste Generation von Prisma Cloud mit Cloud-Erkennungs- und Reaktionsfähigkeiten vor. Check Point schloss im September 2025 auch einen globalen Rollout mit Wiz ab, der Cloud-Netzwerksicherheit mit CNAPP-Sichtbarkeit kombinierte.
Nach Cloud-Umgebung:
Public Cloud führt, während die Multi-Cloud-Einführung zunimmtDie Public Cloud hielt im Jahr 2026 einen Anteil von 38,26 % an der Marktgröße für Managed CNAPP Operations Services. Der Anteil spiegelt die Konzentration von Unternehmens-Workloads auf AWS, Azure und Google Cloud wider. Connector-Bibliotheken für Hyperscaler-APIs sind ebenfalls ausgereifter als die für viele andere Umgebungen. Dies unterstützt eine breite verwaltete Abdeckung über Public-Cloud-Konten hinweg. Der Markt für Managed CNAPP Operations Services bleibt an die Größe und Betriebskomplexität dieser großen Cloud-Bestände gebunden.
Multi-Cloud wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,93 % wachsen. Organisationen nutzen 2 oder mehr Hyperscaler, um die Resilienz zu verbessern, Kosten zu verwalten und auf anbieterspezifische KI- und Analysedienste zuzugreifen. Thales identifizierte durchschnittlich 2,1 Public-Cloud-Anbieter pro Unternehmen, was einen Bedarf an konsistenten Richtlinien über verschiedene APIs, Identitätsstrukturen und Protokollierungsformate hinweg schafft. Private und hybride Umgebungen bleiben für regulierte Branchen und Regierungsstellen mit Anforderungen an den Datenspeicherort wichtig. Plattformneutrale Anbieter konkurrieren mit Spezialisten, deren tieferes Fachwissen bei komplexen Kubernetes- und serverlosen Bereitstellungen höhere Margen erzielen kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen dominieren, während KMU skalierenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 79,22 %. Ihre Cloud-Bestände können sich über Hunderte von Konten bei mehreren Anbietern und Geschäftsbereichen erstrecken. Diese Umgebungen erzeugen Warnmeldungs- und Behebungsworkloads, die die interne Kapazität übersteigen können, selbst wenn Budgets vorhanden sind. Übernommene Unternehmen und geografisch verteilte Cloud-Betriebe fügen weitere Connector- und Richtlinienkomplexität hinzu. Dies macht die spezialisierte Bereitstellung für viele große Käufer im Markt für Managed CNAPP Operations Services zu einer effizienten Betriebsoption.
Kleine und mittelständische Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,14 % wachsen. Standardisierte, SaaS-ähnliche Servicemodelle machen verwaltete Betriebsleistungen für Organisationen ohne dedizierte Sicherheitsbetriebszentren zugänglicher. CTC startete 2025 in Japan einen Managed CNAPP-Service für die Wiz-Implementierung, Warnmeldungserkennung und Betriebsberichterstattung über Multi-Cloud-Umgebungen hinweg. Das Unternehmen setzte ein kombiniertes 3-Jahres-Umsatzziel von 2 Milliarden JPY (13,25 Millionen USD) für seine Wiz-bezogene Bereitstellung. Käufer können mit Posture Management beginnen und Erkennungs-, Reaktions- oder Compliance-Module hinzufügen, wenn ihre Anforderungen weiterentwickelt werden.
Nach Branchenvertikale:
BFSI führt, während IT und Telekommunikation am schnellsten wächstBanken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 23,83 %. Die Vertikale verwaltet hochwertige Daten, ist ausgefeilten Bedrohungen ausgesetzt und arbeitet unter detaillierten regulatorischen Erwartungen. Diese Bedingungen machen kontinuierliche Cloud-Sicherheitsoperationen wichtiger als periodische Sicherheitsüberprüfungen. Verwaltete Bereitstellung kann die wiederkehrenden Aufzeichnungen und die Überwachung liefern, die von Finanzinstituten benötigt werden. Dies unterstützt die Rolle des Marktes für Managed CNAPP Operations Services in regulierten Cloud-Umgebungen.
Informationstechnologie und Telekommunikation wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,16 % wachsen. Diese Organisationen nutzen containerisierte Anwendungen, Multi-Cloud-Tools und von Entwicklern betriebene Infrastruktur in großem Umfang. Ihr Cloud-Bestand kann sich schneller entwickeln als die Sicherheitspersonalstärke. Gesundheitswesen und Biowissenschaften nutzen ebenfalls kontinuierliches Posture Monitoring zum Schutz cloud-gehosteter Patientendaten. Die Nachfrage aus Regierung und Verteidigung wird durch FedRAMP High- und CMMC-Anforderungen in den Vereinigten Staaten geprägt. Einzelhandel, E-Commerce und Fertigung weiten sich von compliance-basierten Bewertungen hin zur kontinuierlichen Überwachung aus, da die containerisierte Entwicklung immer verbreiteter wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für verwaltete CNAPP-Betriebsdienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 52,38 %. Die Region vereint hohe Hyperscaler-Ausgaben, eine frühe CNAPP-Einführung und ein etabliertes Beschaffungswesen für verwaltete Sicherheitsdienstleistungen. Die Nachfrage in den Vereinigten Staaten wird durch Offenlegungsvorschriften im Bereich Cybersicherheit, die Nutzung des NIST CSF 2.0 sowie FedRAMP-High-Anforderungen für regierungsnahe Workloads beeinflusst. Kanada wird durch den Finanzdienstleistungssektor und die Digitalisierung der Bundesbehörden gestützt, während Mexiko durch Cloud-Programme im Fertigungs- und Einzelhandelsbereich unterstützt wird. Viele multinationale Verträge werden vom Hauptsitz in den Vereinigten Staaten abgerechnet, was den erfassten Anteil Nordamerikas im Verhältnis zum tatsächlichen Lieferstandort erhöhen kann.
Markt für verwaltete CNAPP-Betriebsdienstleistungen in Südamerika
Südamerika befindet sich noch in einem frühen Stadium der Einführung. Brasilien führt die regionalen Aktivitäten an, da LGPD-bezogene Compliance-Anforderungen den Einsatz verwalteter Sicherheitsdienstleistungen im Finanzdienstleistungs- und Gesundheitssektor fördern. Argentinien und Chile entwickeln sich parallel zur zunehmenden Reife bei der Cloud-Migration und dem wachsenden Bewusstsein für verwaltete CNAPP-Dienstleistungen. Der Markt für verwaltete CNAPP-Betriebsdienstleistungen sieht sich in dieser Region einem preissensibleren Kaufumfeld gegenüber. Anbieter benötigen Betriebsmodelle, die ihren Mehrwert gegenüber den direkten monatlichen Kosten nachweisen.
Markt für verwaltete CNAPP-Betriebsdienstleistungen in APAC und EMEA
Für den asiatisch-pazifischen Raum wird von 2027 bis 2032 ein CAGR von 15,23 % prognostiziert. Japan entwickelt sich zu einem Zentrum für verwaltete CNAPP-Dienstleistungen; NTT DoCoMo Business hat im November 2025 eine auf Wiz basierende Lösung für KI-gestütztes Sicherheitslagenmanagement eingeführt. China ist um inländische Hyperscaler und nationale Cybersicherheitsanforderungen organisiert, was die inländische verwaltete Bereitstellung begünstigt. Indien und Südkorea steigern die Nachfrage nach Cloud-Sicherheit durch die Einführung im Finanzdienstleistungs- und IT-Dienstleistungssektor. Europa wird durch DORA, NIS2, DSGVO und die Beschaffungsanforderungen des deutschen BSI C5:2020 gestützt. Im Nahen Osten und Afrika werden Saudi-Arabien und die Vereinigten Arabischen Emirate als führende Märkte angesehen, während Südafrika und Ägypten wichtige Finanzdienstleistungszentren bleiben.
Wettbewerbslandschaft
Marktkonzentration
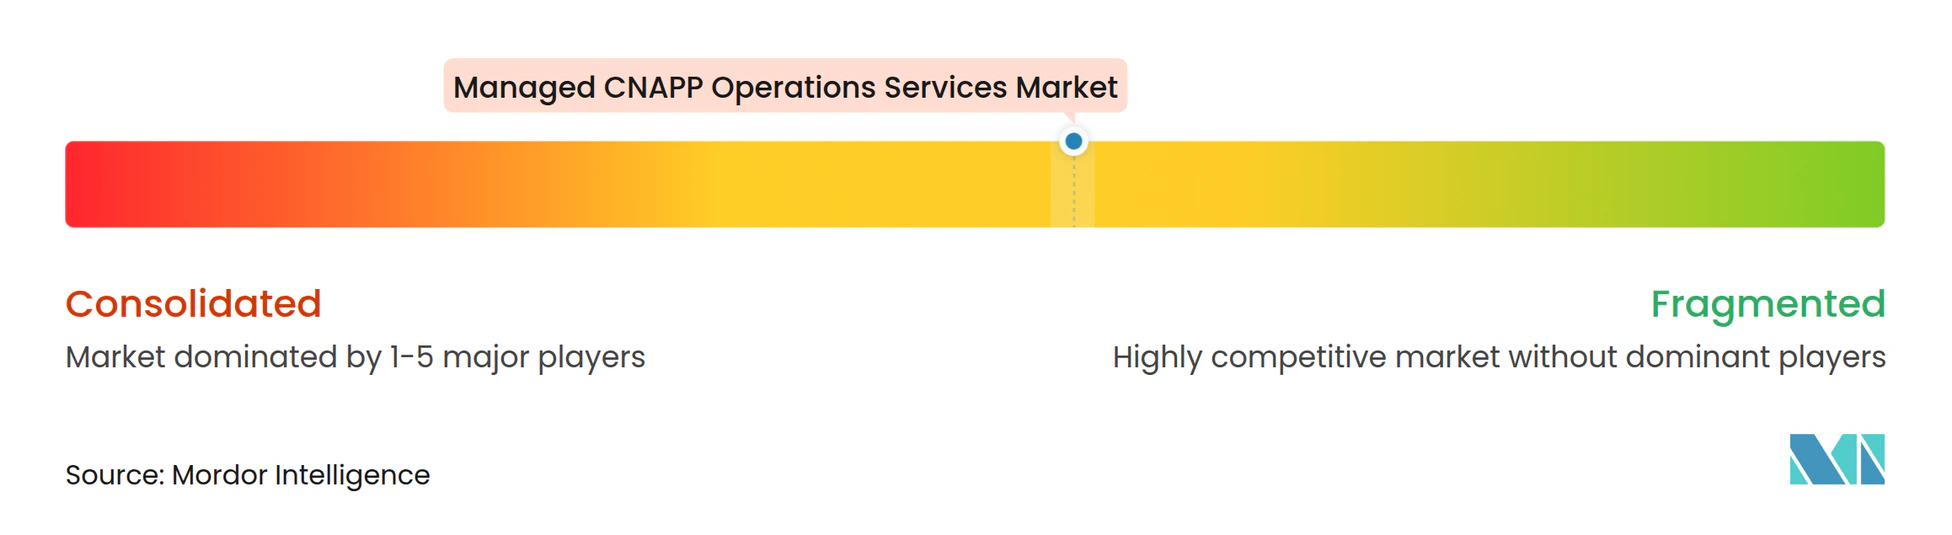
Der Markt für Managed CNAPP Operations Services ist mäßig fragmentiert. Globale IT-Dienstleistungsanbieter konkurrieren durch Lieferungskapazität, breite Plattformabdeckung und Beziehungen zu Hyperscalern. Spezialisierte Anbieter konkurrieren durch Warnmeldungsabstimmung, cloud-spezifische Behebungsanleitungen und schnelleres Onboarding auf ausgewählten Plattformen. Diese Struktur gibt Käufern die Wahl zwischen breiter Integrationskapazität und fokussierter technischer Tiefe. Ein Marktkonzentrationsindex von 6 von 10 spiegelt die Präsenz großer globaler Anbieter neben einem bedeutenden Spezialistensegment wider, ohne dass ein kombinierter Top-Anbieter-Anteil in den verfügbaren Belegen angegeben wird.
Anbieter setzen zunehmend auf KI-gestützte Triage, um die Lieferungsökonomie zu verbessern. Warnmeldungsbewertung und -unterdrückung können den Analyseaufwand reduzieren, der erforderlich ist, bevor ein Mensch einen Befund validiert. Wipro und CrowdStrike starteten im September 2026 das CISO Command Center, das eine beratungsgeführte Risikostrategie mit KI-nativer verwalteter Erkennung und Reaktion kombiniert. Tamnoon nutzt seinen Tami-KI-Agenten, um Warnmeldungen zu konsolidieren und zu priorisieren, bevor menschliche CloudPros Empfehlungen überprüfen. Der Markt für Managed CNAPP Operations Services kann profitieren, wenn Automatisierung die Reaktionskonsistenz verbessert, ohne die menschliche Überprüfung bei Produktionsänderungen zu entfernen.
Vertrauen und Compliance-Nachweise beeinflussen ebenfalls die Anbieterauswahl. SOC 2 Typ II-Attestierung und ISO 27001-Zertifizierung sind für Anbieter wichtig, die regulierte Kunden bedienen. CMMC Level 3-Akkreditierung kann Anbieter differenzieren, die regierungsnahe Cloud-Umgebungen in den Vereinigten Staaten bedienen. Accenture erweiterte im März 2026 seine Google Cloud-Partnerschaft und integrierte Google Security Operations mit seiner Cybersecurity AI Migration Factory. Googles Unified Security Recommended-Programm wurde im Dezember 2025 erweitert, um Palo Alto Networks neben CrowdStrike, Fortinet und Wiz einzuschließen. Anbieter, die Erkenntnisse über mehr als 1 CNAPP-Plattform normalisieren können, können Käufer ansprechen, die mehrere Plattformen gleichzeitig nutzen.
Branchenführer im Markt für Managed CNAPP Operations Services
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Wipro Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed CNAPP Operations Services Markt Unternehmen in diesem Bericht
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- International Business Machines Corporation
- Wipro Limited
- Capgemini SE
- HCL Technologies Limited
- Kyndryl Holdings, Inc.
- Cognizant Technology Solutions Corporation
- NTT DATA Corporation
- DXC Technology Company
- Persistent Systems Limited
- Mphasis Limited
- LTIMindtree Limited
- GuidePoint Security LLC
- Check Point Software Technologies Ltd.
- Novacoast, Inc.
- Integrity360 Group Limited
- Tamnoon, Inc.
- Lightstream Technical Services, LLC
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Orca Security Ltd.
- Wiz, Inc.
- Microsoft Corporation
Neueste Industrielle Entwicklungen in Managed CNAPP Operations Services Markt
- September 2026: Wipro und CrowdStrike starteten das CISO Command Center, eine beratungsgeführte Cybersicherheitspraxis, die Wipro Intelligence-Lösungen, CyberTransform und CyberShield, mit der CrowdStrike Falcon-Plattform kombiniert. Das Center bietet integrierten Schutz über Endpunktsicherheit, Cloud-Sicherheit, Expositionsmanagement und KI-Sicherheit durch ein einheitliches Sicherheitsbetriebszentrum und operationalisiert ein unternehmensweites risikogeführtes Modell, das über werkzeuggetriebene verwaltete Erkennung und Reaktion hinausgeht.
- Mai 2026: eSentire startete MDR für Wiz und erweiterte damit sein Portfolio für verwaltete Erkennung und Reaktion auf die Wiz-Plattform. Der Service deckt sowohl Wiz Cloud, agentenlose CSPM- und CIEM-Überwachung, als auch Wiz Defend, Laufzeit-Monitoring, ab und bietet 24/7-SOC-Untersuchungen über AWS, Azure und Google Cloud durch eSentires Atlas-Korrelations-Engine, mit optimiertem Onboarding, das eine Wiz-Verbindung innerhalb von Minuten ermöglicht.
- März 2026: Accenture erweiterte seine strategische Partnerschaft mit Google Cloud und integrierte die Google Security Operations-Plattform mit Accentures Cybersecurity AI Migration Factory für beschleunigte SIEM-Übergänge und einheitliche Cloud-Sicherheitsbereitstellung. Accenture setzte gleichzeitig Wiz in seinem eigenen globalen Cloud-Bestand ein und festigte damit seine Position als wichtiger verwalteter Bereitstellungspartner für den kombinierten Google Cloud- und Wiz-Stack nach der Übernahme durch Google.
- März 2026: Google schloss die Übernahme von Wiz für 32 Milliarden USD ab, die größte Übernahme in Googles Geschichte und eine der größten im Bereich Cybersicherheit, und brachte die führende CNAPP-Plattform unter Hyperscaler-Eigentümerschaft. Die Transaktion wurde vom Justizministerium der Vereinigten Staaten und der Europäischen Kommission ohne formale Verhaltensauflagen genehmigt, obwohl die Cloud Security Alliance sie als wesentliches Anbieterrisiko-Ereignis identifizierte, das Unternehmensüberprüfungen der CNAPP-Abhängigkeit erfordert.
Globaler Berichtsumfang für den Markt für Managed CNAPP Operations Services
Der Markt für Managed CNAPP Operations Services umfasst ausgelagerte 24/7-Sicherheitsdienstleistungen, bei denen ein Drittanbieter eine Cloud-Native Application Protection Platform (CNAPP) im Auftrag einer Organisation betreibt und verwaltet, einschließlich kontinuierlichem Cloud-Sicherheits-Posture-Management, Behebung von Fehlkonfigurationen, Schwachstellen- und Berechtigungsmanagement, Laufzeit-Bedrohungserkennung und -reaktion sowie Warnmeldungs-Triage in cloud-nativen Umgebungen (Container, Kubernetes, serverlos, Microservices und Multi-Cloud).
Der Bericht zum Markt für Managed CNAPP Operations Services ist segmentiert nach Servicetyp (Managed CNAPP Operations, Managed Cloud Security Monitoring, Managed Cloud Detection and Response, Managed Compliance and Evidence Generation, Managed Remediation and Optimization, Managed Incident Response and Threat Hunting), unterstützter CNAPP-Plattform (Wiz, Prisma Cloud, Orca Security, Microsoft Defender for Cloud, CrowdStrike Falcon Cloud Security, Check Point CloudGuard, andere CNAPP-Plattformen), Cloud-Umgebung (Public Cloud, Private Cloud, Hybrid Cloud, Multi-Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Regierung und Verteidigung, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, Fertigung, andere Branchenvertikale) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed CNAPP Operations |
| Managed Cloud Security Monitoring |
| Managed Cloud Detection and Response |
| Managed Compliance and Evidence Generation |
| Managed Remediation and Optimization |
| Managed Incident Response and Threat Hunting |
| Wiz |
| Prisma Cloud |
| Orca Security |
| Microsoft Defender for Cloud |
| CrowdStrike Falcon Cloud Security |
| Check Point CloudGuard |
| Andere CNAPP-Plattformen |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Multi-Cloud |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und Verteidigung |
| Informationstechnologie und Telekommunikation |
| Einzelhandel und E-Commerce |
| Fertigung |
| Andere Branchenvertikale |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Managed CNAPP Operations | |
| Managed Cloud Security Monitoring | ||
| Managed Cloud Detection and Response | ||
| Managed Compliance and Evidence Generation | ||
| Managed Remediation and Optimization | ||
| Managed Incident Response and Threat Hunting | ||
| Nach unterstützter CNAPP-Plattform | Wiz | |
| Prisma Cloud | ||
| Orca Security | ||
| Microsoft Defender for Cloud | ||
| CrowdStrike Falcon Cloud Security | ||
| Check Point CloudGuard | ||
| Andere CNAPP-Plattformen | ||
| Nach Cloud-Umgebung | Public Cloud | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Multi-Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und Verteidigung | ||
| Informationstechnologie und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Andere Branchenvertikale | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed CNAPP Operations Services?
Der Markt für Managed CNAPP Operations Services beträgt im Jahr 2026 2,58 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 14,56 % auf 7,28 Milliarden USD anwachsen.
Welcher Managed CNAPP-Service wächst am schnellsten?
Managed Cloud Detection and Response wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,82 % wachsen.
Welche Cloud-Umgebung hat den größten Anteil an Managed CNAPP-Diensten?
Die Public Cloud hielt im Jahr 2026 einen Umsatzanteil von 38,26 %, gestützt durch Unternehmens-Workloads auf AWS, Azure und Google Cloud.
Warum nutzen Organisationen Managed CNAPP Operations Services?
Multi-Cloud-Komplexität, Mangel an Cloud-Sicherheitsfachleuten, kontinuierliche Compliance-Anforderungen und mehr cloud-native Workloads erhöhen den Bedarf an externer Betriebsunterstützung.
Welche Organisationen haben die größte Nachfrage nach Managed CNAPP-Diensten?
Großunternehmen hielten im Jahr 2026 einen Umsatzanteil von 79,22 %, da ihre Cloud-Bestände erhebliche Warnmeldungs-, Connector- und Behebungsworkloads erzeugen.
Welche Region wird voraussichtlich am schnellsten für Managed CNAPP-Dienste wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,23 % wachsen, unterstützt durch Cloud-Einführung und Nachfrage nach cloud-nativen Sicherheitsfähigkeiten.