
Marktgröße und Marktanteil für fettarmen Kefir
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.38 Milliarden US-Dollar |
| Marktgröße (2031) | 2.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
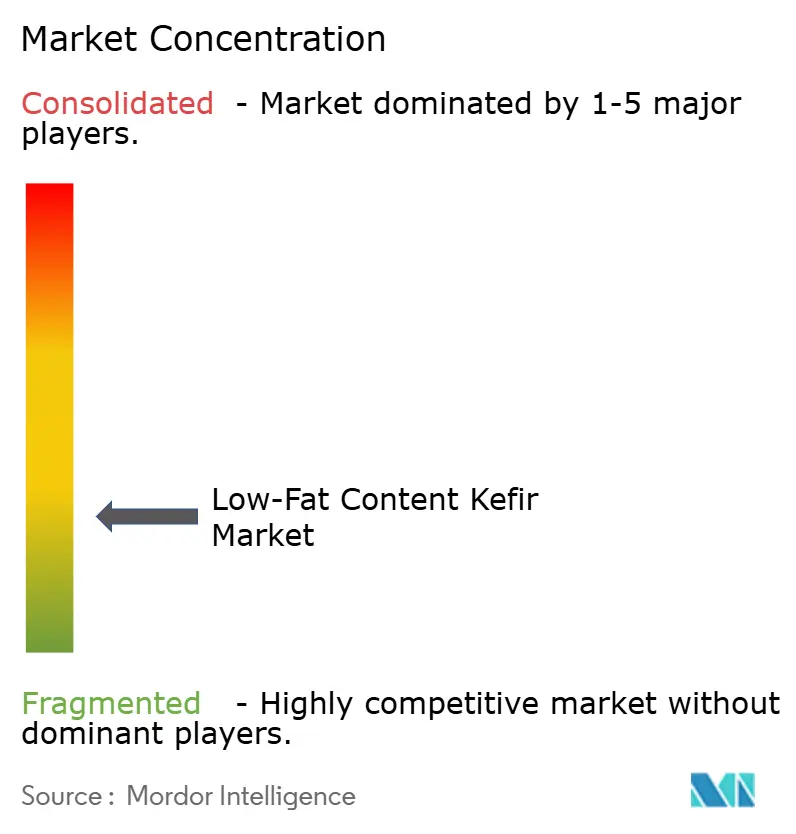
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für fettarmen Kefir von Mordor Intelligence
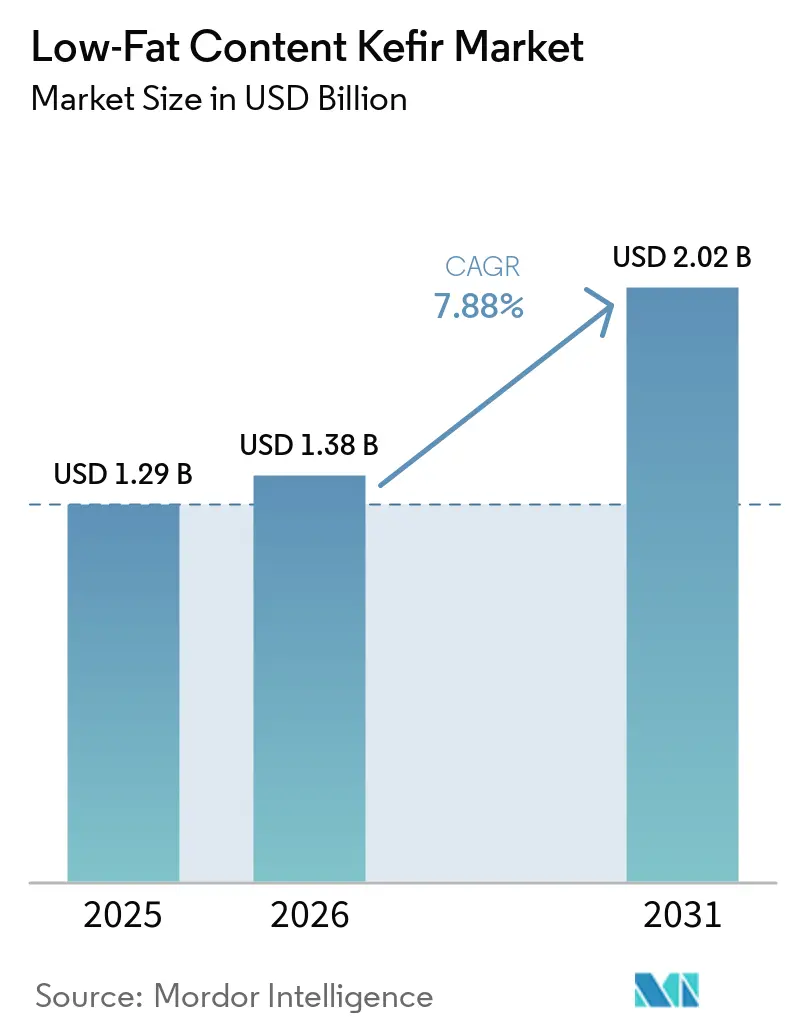
Die Marktgröße für Kefir mit niedrigem Fettgehalt wurde im Jahr 2025 auf 1,29 Milliarden USD geschätzt und soll 2026 1,38 Milliarden USD erreichen; bis 2031 wird ein Wert von 2,02 Milliarden USD bei einem CAGR von 7,88 % im Zeitraum 2026–2031 prognostiziert. Das Verbraucherinteresse an fermentierten Milchprodukten, die die Verdauungsgesundheit und das Kalorienmanagement unterstützen, treibt die Nachfrage an. Im März 2024 genehmigte die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit eine qualifizierte Gesundheitsaussage, die Joghurt mit einem reduzierten Risiko für Typ-2-Diabetes in Verbindung bringt, und lenkte damit die Aufmerksamkeit auf evidenzbasierte Kommunikation im Bereich fermentierter MilchprodukteFDA kündigt qualifizierte Gesundheitsaussage an, fda.gov">[1]. Kefir mit niedrigem Fettgehalt entspricht diesem Interesse an fettreduzierten Ernährungsweisen und bietet Unternehmen Möglichkeiten, Produkte für den regelmäßigen Konsum zu entwickeln. Produkteinführungen kombinieren zunehmend lebende Kulturen mit Protein, Aromen und portablen Formaten, während die Anforderungen an die Kühlverteilung und der säuerliche Geschmack des Produkts eine breitere Akzeptanz weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
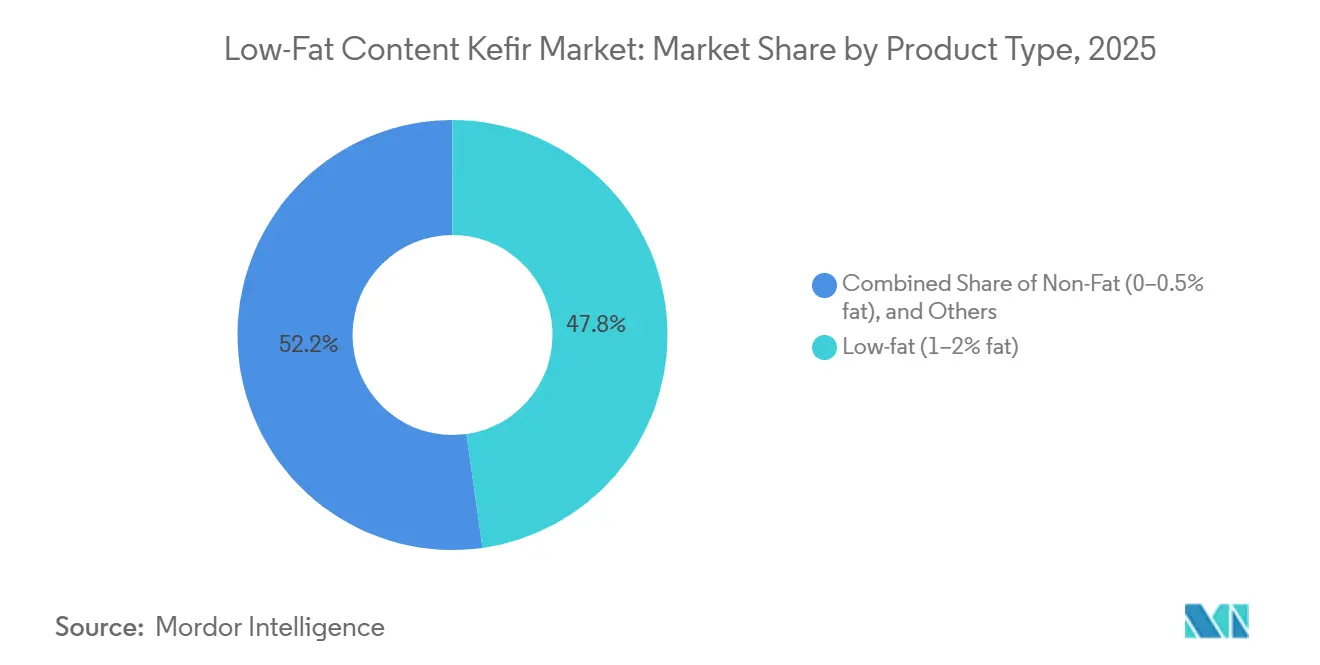
- Nach Produkttyp führte fettarmer Kefir (1–2 % Fett) den Markt für fettarmen Kefir mit einem Anteil von 47,78 % im Jahr 2025 an, während fettfreier Kefir (0–0,5 % Fett) voraussichtlich die schnellste CAGR von 8,53 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Quelle behielt Kuhmilch im Jahr 2025 einen Anteil von 52,42 %, während Ziegenmilch bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen wird.
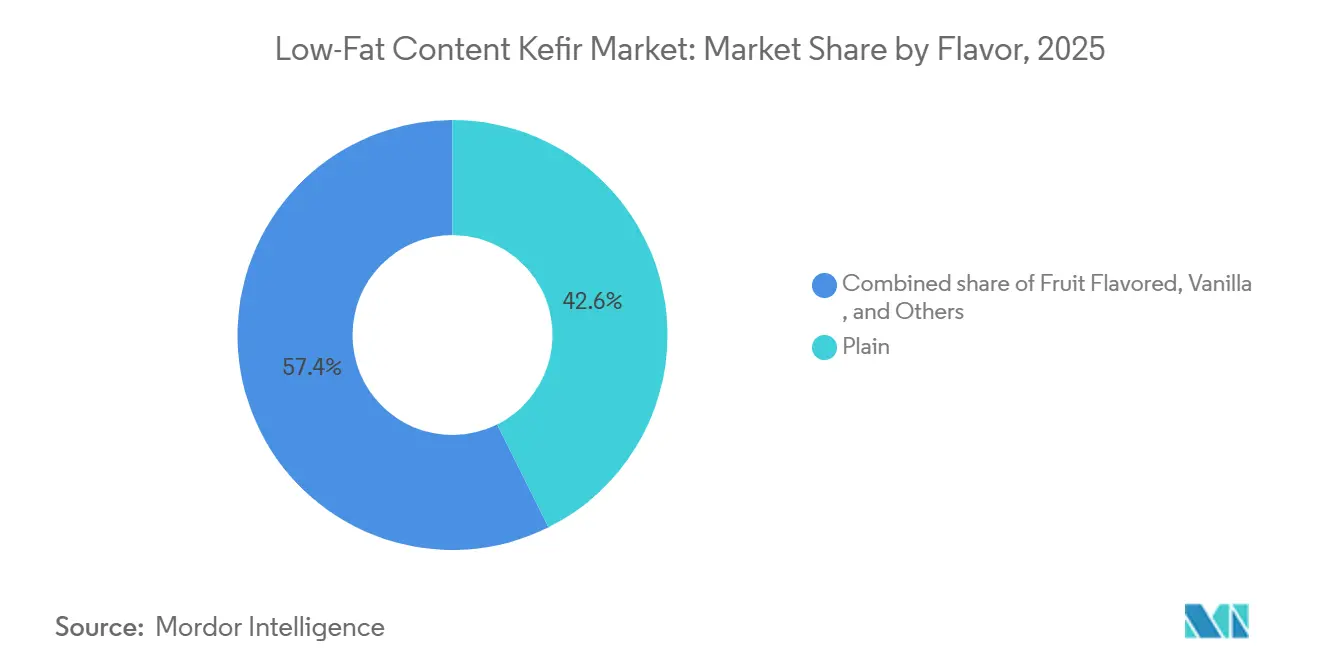
- Nach Geschmack behielt Natur im Jahr 2025 einen Anteil von 42,63 %, während Fruchtgeschmack bis 2031 voraussichtlich mit einer CAGR von 8,68 % wachsen wird.
- Nach Vertriebskanal führten Hypermärkte und Supermärkte den Markt mit einem Anteil von 46,82 % im Jahr 2025 an, während der Online-Handel voraussichtlich die schnellste CAGR von 8,43 % im Zeitraum 2026–2031 verzeichnen wird.
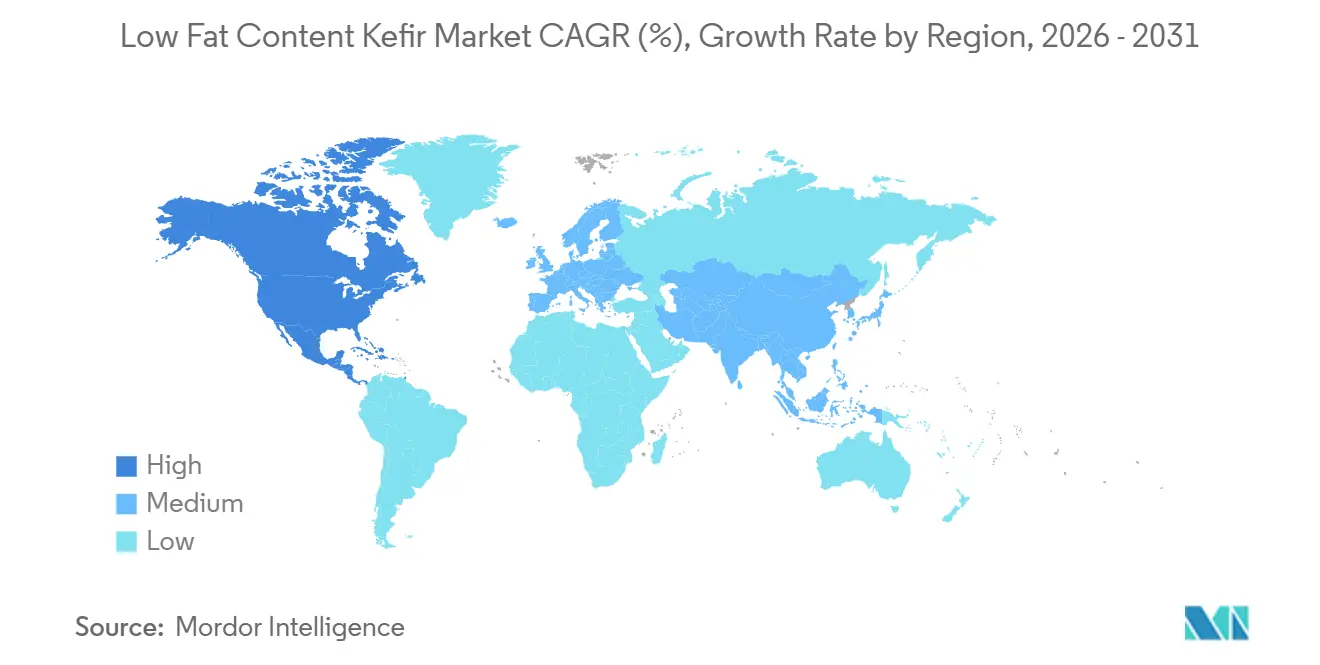
- Nach Geografie führte Nordamerika den Markt für fettarmen Kefir im Jahr 2025 mit einem Anteil von 36,62 % an, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,80 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherinteresse an Darm- und Verdauungsgesundheit | +2.0% | Global, konzentriert in Nordamerika und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu fettarmen Alternativen im Milchproduktbereich | +1.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für nährstoffdichte Lebensmittel mit kontrollierter Kalorienaufnahme | +1.1% | Nordamerika, Australien und Südkorea | Mittelfristig (2–4 Jahre) |
| Produktdiversifizierung durch Aromen und Konsumgelegenheiten | +0.9% | Global, am stärksten in Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Etablierung fermentierter Lebensmittel im Mainstream | +0.8% | Nordamerika, das Vereinigte Königreich, Frankreich und städtische Zentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Erweiterung probiotisch ausgerichteter Milchproduktportfolios | +0.7% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an Darm- und Verdauungsgesundheit
Die Darmgesundheit ist zu einem wichtigeren Kaufkriterium im Mainstream-Milchsegment geworden. Ein im Januar 2026 von Frontiers veröffentlichter Artikel über eine kontrollierte 8-wöchige Humanstudie berichtete von einem Anstieg der Shannon-Darmmikrobiom-Diversität um 25 % und einer Reduktion der Enterobacteriaceae-Zahl um 40 % nach dem Konsum von Kefir[2]. Diese Erkenntnisse geben dem Markt für Kefir mit niedrigem Fettgehalt eine stärkere Grundlage für die Produktkommunikation als allgemeine Verweise auf Probiotika allein. Die Ergebnisse unterscheiden nicht zwischen Fettstufen; daher gilt die Begründung mit lebenden Kulturen für alle Kefir-Formate. Fettreduzierte Produkte können auch Verbraucher ansprechen, die ihre Kalorienaufnahme kontrollieren und ansonsten vollfette Milchprodukte meiden würden. Eine randomisierte Studie bei Kindern untersuchte Kefir mit niedrigem Fettgehalt in Bezug auf Symptome, Schlaf und Darmmikrobiota und verdeutlichte das breite klinische Interesse an dieser Produktkategorie.
Verlagerung hin zu fettarmen Alternativen im Milchproduktbereich
Im März 2024 erlaubte die Lebensmittel- und Arzneimittelbehörde Joghurtherstellern, einen qualifizierten Zusammenhang zwischen regelmäßigem Joghurtkonsum und einem reduzierten Risiko für Typ-2-Diabetes zu kommunizieren. Die Genehmigung galt für Joghurt, erhöhte jedoch die regulatorische Aufmerksamkeit auf substanziierte Kommunikation im Bereich fermentierter Milchprodukte. Diese Entwicklung unterstützt das Einzelhandelsinteresse an fermentierten Milchprodukten mit klarer Ernährungspositionierung. Fettarme Formate bleiben relevant, weil sie den Konsum fermentierter Milchprodukte mit vertrauten fettreduzierten Entscheidungen verbinden. Der Markt für fettarmen Kefir kann daher profitieren, wenn Einzelhändler bei Regalentscheidungen Gesundheitsansprüche, Formulierung und Ernährungsqualität priorisieren. Die Entwicklung ermutigt Hersteller auch dazu, evidenzbasierte Ernährungskommunikation zu stärken, wenn sie fermentierte Milchprodukte an gesundheitsbewusste Verbraucher positionieren.
Wachsende Präferenz für nährstoffdichte Lebensmittel mit kontrollierter Kalorienaufnahme
Der Einsatz von GLP-1-Medikamenten und das wachsende Interesse an proteinreichen Ernährungsweisen verändern die Verbrauchererwartungen an kleinere Mahlzeiten. Lifeway Foods identifizierte GLP-1-Nutzer als potenzielle Kundengruppe, die nährstoffdichte, darmfreundliche Lebensmittel mit kontrollierter Kalorienaufnahme sucht. Die Portionen fettarmen Kefirs liefern 8–12 Gramm Protein und 25–30 Milliarden KBE bei 100–150 Kalorien pro 240-Milliliter-Portion. Diese Eigenschaften entsprechen den Bedürfnissen von Verbrauchern, die Protein, Verdauungsgesundheit und Portionskontrolle priorisieren. Diese Verlagerung erweitert die Nachfrage auch über etablierte Käufer von Naturkostprodukten hinaus und schafft eine Möglichkeit für Hersteller, fettarmen Kefir als praktische Option zu positionieren, die mehrere Nährwertattribute in einer relativ kleinen Portion bietet. Der Markt für fettarmen Kefir kann diese Nachfrage aufrechterhalten, wenn sich während der Behandlung gebildete Essgewohnheiten nach dem Ende der Verschreibungen fortsetzen.
Produktdiversifizierung durch Aromen und Konsumgelegenheiten
Fruchtaromatisierter Kefir mit niedrigem Fettgehalt ist das am schnellsten wachsende Aromensegment, während Innovationen auch darauf abzielen, die Konsumgelegenheiten über das Frühstück hinaus zu erweitern. Biotiful Gut Health führte proteinreiche Getränke mit 20 Gramm Protein in einer 330-Milliliter-Flasche ein, die auf die Verwendung als Snack für unterwegs und zur Erholung nach dem Training ausgerichtet sind. Im März 2026 brachte Lifeway Foods Kefir-Butter mit niedrigem Fettgehalt in den Varianten Ungesalzen, Meersalz und Honigbutter auf den Markt und erweiterte damit seine Präsenz im Bereich der Kochanwendungen. Im Rahmen einer Partnerschaft mit der Fitnesskette Barry's führte das Unternehmen außerdem den Lifeway Power Play Shake ein und positionierte ihn als Produkt zur Erholung nach dem Sport[3]. Diese Initiativen erweitern die Möglichkeiten, wie Verbraucher fermentierte Milchprodukte im Laufe des Tages konsumieren können. Der Markt für Kefir mit niedrigem Fettgehalt hat eine klarere Chance, die Kaufgelegenheiten zu steigern, wenn die Produkte leicht verständlich bleiben und in etablierte Kühlregale im Einzelhandel passen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit und Abhängigkeit von der Kühlverteilung | -1.3% | Global, am stärksten in Südamerika, dem Nahen Osten und Afrika sowie im ländlichen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Charakteristisch saurer und herber Geschmack schränkt die Akzeptanz ein | -1.0% | Asien-Pazifik, der Nahe Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Höhere Kosten als herkömmliche Milchgetränke | -0.9% | Global, am bedeutendsten in einkommensschwächeren Märkten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch etablierte funktionelle Milchprodukte | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit und Abhängigkeit von der Kühlverteilung
Fettarmer Kefir erfordert eine durchgehende Kühlung von der Produktion bis zum Einzelhandel, was die Kosten im Vergleich zu haltbaren Milchgetränken erhöht. Diese Einschränkung betrifft den Markt für fettarmen Kefir am deutlichsten in Südamerika, dem Nahen Osten und Afrika sowie in ländlichen Teilen von Asien-Pazifik. Einzelhändler ohne dedizierte Kühllagerung können ein Produkt mit kurzer Haltbarkeit nicht zuverlässig vorrätig halten. Die letzte Lieferstufe bleibt besonders herausfordernd in Gebieten mit unterentwickelten Kühllogistiknetzwerken. Schutzatmosphärenverpackungen und Kulturkontrollen können dazu beitragen, die Haltbarkeit zu verlängern, aber eine für mittlere Märkte akzeptable Preisgestaltung bleibt ungelöst. Der Bedarf an temperaturkontrollierter Handhabung schränkt auch die Vertriebsflexibilität ein und macht die Expansion in kleinere Einzelhandelsgeschäfte operativ anspruchsvoller. Diese Bedingungen unterstützen weiterhin die Rolle von Hypermärkten und Supermärkten mit etablierten Kühlregalen.
Charakteristisch saurer und herber Geschmack schränkt die Mainstream-Akzeptanz ein
Der saure Geschmack von fettarmem Kefir kann Wiederholungskäufe bei Verbrauchern einschränken, die mit fermentierten Milchprodukten nicht vertraut sind. Diese Herausforderung ist in Teilen Südostasiens, Subsahara-Afrikas und Lateinamerikas ausgeprägter, wo der Konsum keine starke kulturelle Tradition hat. Biotiful Gut Health begegnete diesem Problem mit dessertinspirierten Aromen, darunter Banoffee Pie, Karamellisierter Keks und Zitronendrizzle, angeboten in 500-Milliliter-Packungen zu einem empfohlenen Einzelhandelspreis von 2,25 GBP. Vertraute Aromen können die Hemmschwelle für Erstkonsumenten senken. Eine stärkere Aromatisierung kann jedoch mit der Positionierung als Produkt mit einfachen Zutaten und sauberem Etikett in Konflikt geraten, die Verbraucher in reifen Kategorien für fettarmen Kefir schätzen. Daher balanciert der Markt für fettarmen Kefir weiterhin verbesserte Schmackhaftigkeit, Markenpositionierung und Preis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fettfreie Produkte gewinnen gegenüber dem Volumenführer an BodenFettarmer Kefir mit 1–2 % Fett machte im Jahr 2025 47,78 % des Marktwerts aus. Er verbindet eine fettreduzierte Positionierung mit einer vertrauten Milchtextur und unterstützt seine Präsenz in Lebensmitteleinzelhandels- und Hypermarktformaten in Nordamerika und Westeuropa. Ernährungsrichtlinien haben historisch viele Verbraucher in diesen Regionen zu Milchprodukten mit 1–2 % Fett gelenkt. Dieser Trend gibt dem Segment eine breite Verbraucherbasis unter Menschen, die eine moderate Alternative zu vollfetten Produkten suchen. Der Markt für fettarmen Kefir verlässt sich weiterhin auf diese Stufe für Skalierung, da Verbraucher sie am Regal leicht verstehen können. Seine etablierte Distribution verschafft ihm auch einen Vorteil gegenüber neueren Formaten.
Fettfreier Kefir mit 0–0,5 % Fett wird voraussichtlich bis 2031 mit einer CAGR von 8,53 % wachsen. Kalorienreduzierte Ernährungsweisen, GLP-1-Nutzung, intermittierendes Fasten und Makronährstoff-Tracking unterstützen die Nachfrage nach diesem Format. Die fettreduzierte Stufe mit 2–3 % Fett liegt zwischen vollfetten Produkten und Mainstream-Optionen mit niedrigem Fettgehalt. Sie könnte unter Druck geraten, wenn fettfreie Produkte durch Kulturauswahl und natürliche Geschmacksmaskierung ihren Geschmack verbessern. Hersteller können Forschungen zur lebenden Kulturmatrix nutzen, um fettfreie Produkte zu differenzieren und dabei Ansprüche evidenzbasiert zu halten.

Nach Quelle:
Kuhmilch bleibt etabliert, während Ziegenmilch eine Premiumposition aufbautKefir auf Basis von Kuhmilch machte 2025 52,42 % des Marktwerts aus. Seine führende Position spiegelt kostengünstige Zutaten, etablierte Milcherfassungssysteme und eine starke Verbraucherbekanntheit wider. Molkereigenossenschaften in den Vereinigten Staaten, Europa und Ozeanien haben eine umfangreiche Infrastruktur für die Kuhmilchversorgung aufgebaut, was den Produzenten einen Kostenvorteil pro Einheit im Markt für Kefir mit niedrigem Fettgehalt verschafft. Produzenten können Kuhmilchprodukte auch leichter über etablierte gekühlte Molkereikanäle skalieren. Diese Faktoren stützen die Marktführerschaft des Segments, auch wenn Spezialquellen zunehmend an Aufmerksamkeit gewinnen.
Kefir aus Ziegenmilch wird voraussichtlich bis 2031 mit einer CAGR von 8,25 % wachsen. Ziegenmilchkefir spricht laktosesensible Verbraucher an und enthält weniger Alpha-S1-Kasein als Kuhmilch, was zur Bildung eines weicheren Bruchs beiträgt. Die Ziegenmilchproduktion bleibt stärker saisonal und regional konzentriert, wobei die Vereinigten Staaten, Frankreich und Spanien wichtige kommerzielle Quellen darstellen. Das Nachfragewachstum im asiatisch-pazifischen Raum wird nicht durch eine entsprechende lokale Ziegenmilchkapazität gedeckt. Diese Angebotseinschränkung stützt eine Premiumposition für Kefir mit niedrigem Fettgehalt aus Ziegenmilch.
Nach Geschmack:
Naturprodukte behalten ihre Skalierung, während fruchtgeschmackliche Produkte Volumen hinzufügenNaturkefir macht im Jahr 2025 42,63 % des Marktwerts aus. Regelmäßige Kefirkonsumenten bevorzugen oft seinen charakteristischen fermentierten Geschmack und verwenden ihn in Smoothies oder beim Kochen. Gesundheitsorientierte Käufer betrachten Naturformate auch als einfachere Produkte mit flexiblen Anwendungsmöglichkeiten. Diese Präferenz gibt Naturprodukten eine stabile Position in Bio- und Naturkostläden. Der Markt für fettarmen Kefir profitiert von der Kauftiefe, die durch diese Wiederholungskäufer entsteht. Naturformate ermöglichen es Marken auch, das Basismilch- und Lebendkulturprofil ohne die Komplexität zugesetzter Aromen hervorzuheben.
Fruchtgeschmacklicher Kefir wird voraussichtlich bis 2031 eine CAGR von 8,68 % verzeichnen. Er bietet einen vertrauten Einstiegspunkt für Verbraucher, die Naturkefir als zu säuerlich empfinden. Jüngere Verbraucher könnten ihn auch als funktionelle Alternative zu aromatisierten Joghurtgetränken wählen. Der Kontrast zwischen Natur- und Fruchtgeschmacksprodukten spiegelt zwei Kanalbedürfnisse wider, nicht nur Geschmackspräferenzen. Naturprodukte unterstützen häufige Käufe bei etablierten gesundheitsorientierten Käufern, während aromatisierte Produkte mehr Supermarktkäufer in die Kategorie ziehen. Biotiful Gut Health erweiterte seine dessertorientierten und saubereren Bio-Geschmacksoptionen, darunter Blütenhonig und Vanille-Chai, und demonstrierte damit, wie ein einzelnes Portfolio diese unterschiedlichen Bedürfnisse ansprechen kann.
Nach Vertriebskanal:
Supermärkte behalten ihre Skalierung, während der Online-Handel Geschwindigkeit hinzufügtHypermärkte und Supermärkte machen im Jahr 2025 46,82 % des Vertriebswerts aus. Ihre gekühlten Regalflächen und Kühlkettenkontrollen machen sie besonders geeignet für fettarmen Kefir. Verbraucher verlassen sich auch auf diese Geschäfte für geplante Milcheinkäufe, was eine konsistente Produktverfügbarkeit unterstützt. Dieser Kanal bleibt für den Markt für fettarmen Kefir wichtig, da kleinere Geschäfte die Kühlverteilung nur schwer replizieren können. Großformatige Einzelhändler können mehrere Packungsgrößen und Aromen an einem Ort anbieten. Sie können auch Produkttests durch sichtbare Kategorienplatzierung und koordinierte Aktionen fördern.
Der Online-Handel wird voraussichtlich bis 2031 mit einer CAGR von 8,43 % wachsen. Online-Verkäufe können direkte, wiederkehrende Bestellungen unterstützen, wenn die Kühlkettenlieferung zuverlässig funktioniert. Convenience- und Lebensmittelgeschäfte erfüllen eine andere Rolle, indem sie Einzelportionskäufe in der Nähe ermöglichen. Digitale Kanäle geben Herstellern auch größere Möglichkeiten, abonnementbasierte Käufe, breitere Produktauswahlen und gezielte Aktionen anzubieten. Diese Möglichkeiten können Wiederholungskäufe verbessern und den Verbraucherzugang zu spezialisierten Varianten fettarmen Kefirs stärken, die im stationären Einzelhandel möglicherweise nur begrenzt verfügbar sind.
Geografische Analyse
Markt für Kefir mit niedrigem Fettgehalt in Nordamerika
Nordamerika entfällt im Jahr 2025 auf 36,62 % des globalen Wertes und behauptet damit seine Position als größte regionale Basis für den Markt für Kefir mit niedrigem Fettgehalt. Die Vereinigten Staaten erzeugen die stärkste regionale Nachfrage, gesttzt durch etablierte Einzelhandelskanäle für Gesundheitslebensmittel und eine breitere Verfügbarkeit im Lebensmitteleinzelhandel. Mexiko trägt zur Nachfrage durch den wachsenden Konsum in Einwanderergemeinschaften bei, während Kanada das Volumen durch die Expansion des Naturkosteinzelhandels steigert. Lifeway Foods erweitert seinen Standort in Waukesha, Wisconsin, mit einer Investition von 48 Millionen USD, was nach Fertigstellung im vierten Quartal 2026 voraussichtlich eine Verdoppelung der Produktionskapazität bewirken wird.
Markt für Kefir mit niedrigem Fettgehalt in Europa
Europa ist der zweitgrößte regionale Markt für Kefir mit niedrigem Fettgehalt. Konsumtraditionen in Polen, Deutschland, Finnland und dem Vereinigten Königreich bilden eine etablierte Grundlage für diese Kategorie. Polen stützt die regionale Versorgung durch seine Exportbasis, während das Vereinigte Königreich eine Nachfrage nach Kefir mit niedrigem Fettgehalt sowohl in flüssiger als auch in fester Form verzeichnet hat. Diese Märkte bieten Unternehmen ein Umfeld, in dem vertraute Konsumgewohnheiten bei fermentierten Milchprodukten sowohl Mainstream- als auch Premiumprodukte unterstützen können.
Markt für Kefir mit niedrigem Fettgehalt in Asien-Pazifik und Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 8,80 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Kefir mit niedrigem Fettgehalt. China, Indien, Japan, Südkorea und Australien treiben die Nachfrage aus unterschiedlichen Gründen an. Chinesische Käufer betrachten verpackte probiotische Milchprodukte als Alternative zu traditionellen fermentierten Milchprodukten. Indische Stadthaushalte wechseln zunehmend zu verpackten fettarmen Milchprodukten, da sich die Kühlketteninfrastruktur verbessert. In Südamerika weist Brasilien im Verhältnis zur städtischen Nachfrage nach funktionellen Milchprodukten ein Defizit an lokaler Kefirproduktion mit niedrigem Fettgehalt auf. Emmis Mehrheitsbeteiligung an Verde Campo im Jahr 2024 fügte eine Premium-Hochprotein-Milchproduktplattform in Minas Gerais hinzu.
Wettbewerbslandschaft
Der Kefir-Markt mit niedrigem Fettgehalt ist weltweit nach wie vor fragmentiert, obwohl mehrere Marken starke nationale Positionen innehaben. Lifeway Foods berichtete im Jahr 2025, dass weniger als 1 % seines Umsatzes außerhalb Nordamerikas nach Ziellieferung erzielt wurde, was den Kontrast zwischen seiner regionalen Stärke und dem begrenzten internationalen Absatz verdeutlicht. Biotiful Gut Health führt den britischen Kefir-Markt mit niedrigem Fettgehalt an, während Valio eine starke Position im nordischen Markt für fermentierte Milchprodukte hält. Emmi ist in Premium-Milchsegmenten tätig und betrachtet fermentierte Milchprodukte als Teil der funktionellen Ernährung. Diese nationalen und regionalen Strukturen schaffen Chancen für lokale Produzenten im asiatisch-pazifischen Raum, in Brasilien sowie im Nahen Osten und Afrika. Infolgedessen verbindet der Kefir-Markt mit niedrigem Fettgehalt konzentrierten nationalen Wettbewerb mit einer fragmentierten internationalen Landschaft.
Unternehmen erweitern ihre Portfolios, um mehr Konsumgelegenheiten für Kefir zu schaffen. Biotiful Gut Health führte eine proteinreiche Kefir-Getränkereihe mit 20 Gramm natürlichem Protein pro 330-Milliliter-Flasche ein. Die Markteinführung spiegelt eine Verlagerung hin zu Produkten wider, die Protein und lebende Kulturen in einem tragbaren Format kombinieren. Emmi führte nutrition+ im Jahr 2026 als vierte strategische Nische ein und identifizierte sein Kefir-Portfolio als Teil seiner internationalen Strategie. Im September 2025 erweiterte Valio außerdem seine trinkbaren Kefir-Formate mit niedrigem Fettgehalt um laktosefreie und aromatisierte Produkte und bot den Verbrauchern damit bequemere Auswahlmöglichkeiten.
Kleinere Produzenten, darunter Kefir Lab Inc., Babushka Kefir und Evolve Kefir, konkurrieren durch handwerkliche Herkunft und Kleinchargen-Fermentation. Diese Positionierung kann Premium-Preisgestaltung im Fachhandel und im Direktvertrieb unterstützen. Handelsmarkenprodukte verstärken den Preiswettbewerb im Einstiegssegment, insbesondere da Supermärkte ihr eigenes Sortiment an fermentierten Milchprodukten ausbauen. Tesco führte seine Tesco Gut Sense Kefir-Reihe als Teil eines umfassenderen gesundheitsorientierten Einzelhandelsangebots ein. Diese Entwicklungen setzen Marken unter Druck, ihre Produkte durch Geschmack, Herkunft, Proteingehalt, Kulturauswahl oder Bequemlichkeit zu differenzieren.
Marktführer in der Branche für fettarmen Kefir
-
Lifeway Foods, Inc
-
Maple Hill Creamery, LLC
-
The Hain Celestial Group.
-
Chobani, LLC
-
Valio Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kefir mit niedrigem Fettgehalt Unternehmen in diesem Bericht
- Lifeway Foods, Inc
- Nestlé S.A.
- Maple Hill Creamery, LLC
- Green Valley
- Biotiful Gut Health
- Valio Ltd.
- The Hain Celestial Group.
- Emmi Group
- Chobani, LLC
- Yeo Valley
- Straus Family Creamery
- Springfield Creamery, Inc.
- Evolve Kefir
- Harmonica
- Alexandre Family Farm
- Kalona SuperNatural
- Kefir Lab Inc.
- Brookford Farm
- Babushka Kefir
- Nourish Kefir
Neueste Industrielle Entwicklungen in Markt für Kefir mit niedrigem Fettgehalt
- Januar 2026: 16 Handles führte Strawberry Tart Kefir Probiotic Soft Serve ein und brachte Kefir damit erstmals für die Marke in die Kategorie der gefrorenen Desserts. Das Produkt verbindet die charakteristische Säure von Kefir mit echtem Erdbeergeschmack und positioniert es als nährstoffreiches Dessert.
- Oktober 2025: Lifeway Foods kooperierte mit Erewhon Market zur Einführung des Love Your Gut Pumpkin Spice Smoothie, der Lifeway Organic Plain Kefir, Kürbispüree, Kürbisgewürzmischung und Zimt enthält.
- August 2025: Lifeway Foods führte drei neue konventionelle Vollmilch-Kefir-Beutelgeschmacksrichtungen ein – Creamy Orange, Goo-Berry und Strawanana – unter seiner ProBugs-Marke. Die Produkte enthalten Milliarden lebender und aktiver Probiotikakulturen und bieten praktische, tragbare Formate für Kinder. Diese Markteinführung unterstreicht den Wandel der Branche hin zu Einzelportions- und unterwegs konsumierbaren Kefirformaten sowie neuen Verbraucheraltersgruppen.
Globaler Berichtsumfang für den Markt für fettarmen Kefir
Kefir mit niedrigem Fettgehalt ist ein fermentiertes Milchgetränk, das durch Kultivierung von Milch mit Kefirkörnern hergestellt wird und einen geringeren Milchfettgehalt aufweist als herkömmlicher Vollmilchkefir. Es vereint die ernährungsphysiologischen Eigenschaften von Milch mit dem charakteristischen säuerlichen Geschmack und den lebenden Kulturen des Kefirs.
Der Markt für Kefir mit niedrigem Fettgehalt ist nach Produkttyp, Quelle, Aroma, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in fettfrei (0–0,5 % Fett), fettarm (1–2 % Fett), fettreduziert (2–3 % Fett) und andere Fettgehaltsstufen unterteilt. Nach Quelle ist der Markt in Kuhmilch, Ziegenmilch, Schafmilch und andere Milchquellen segmentiert. Nach Aroma ist der Markt in Natur, Fruchtaroma, Vanille und andere Aromen segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Verbrauchermärkte, Convenience-Läden/Lebensmittelgeschäfte, Online-Einzelhandel und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Fettfrei (0–0,5 % Fett) |
| Fettarm (1–2 % Fett) |
| Fettreduziert (2–3 % Fett) |
| Andere Fettgehaltstufen |
| Kuhmilch |
| Ziegenmilch |
| Schafmilch |
| Andere Milchquellen |
| Natur |
| Fruchtgeschmack |
| Vanille |
| Andere Aromen |
| Hypermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Handel |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fettfrei (0–0,5 % Fett) | |
| Fettarm (1–2 % Fett) | ||
| Fettreduziert (2–3 % Fett) | ||
| Andere Fettgehaltstufen | ||
| Nach Quelle | Kuhmilch | |
| Ziegenmilch | ||
| Schafmilch | ||
| Andere Milchquellen | ||
| Nach Geschmack | Natur | |
| Fruchtgeschmack | ||
| Vanille | ||
| Andere Aromen | ||
| Nach Vertriebskanal | Hypermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Handel | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kefir-Markt mit niedrigem Fettgehalt derzeit und wie wird er sich entwickeln?
Der Kefir-Markt mit niedrigem Fettgehalt wurde im Jahr 2025 auf 1,29 Milliarden USD geschätzt und erreichte im Jahr 2026 einen Wert von 1,38 Milliarden USD. Es wird prognostiziert, dass der Markt bis 2031 auf 2,02 Milliarden USD anwächst und im Zeitraum 2026–2031 eine CAGR von 7,88 % verzeichnet.
Welcher Produkttyp hatte im Jahr 2025 den größten Anteil am Kefir-Markt mit niedrigem Fettgehalt?
Das Segment fettarm (1–2 % Fettgehalt) hatte im Jahr 2025 den größten Marktanteil und machte 47,78 % des Marktes aus.
Welches Quellsegment dominierte den Markt im Jahr 2025?
Kuhmilch war im Jahr 2025 das führende Quellsegment und erfasste 52,42 % des gesamten Marktanteils.
Welches Geschmackssegment hatte im Jahr 2025 den größten Anteil?
Das Segment Naturgeschmack führte den Markt im Jahr 2025 an und hielt 42,63 % des Marktanteils.
Welcher Vertriebskanal erzielte im Jahr 2025 den höchsten Umsatz?
Verbrauchermärkte und Supermärkte dominierten im Jahr 2025 den Vertrieb und machten 46,82 % des Marktes aus.
Welche Region hatte im Jahr 2025 den größten Anteil am Kefir-Markt mit niedrigem Fettgehalt?
Nordamerika war im Jahr 2025 der größte regionale Markt und repräsentierte 36,62 % des Umsatzes.