
低脂肪ケフィア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
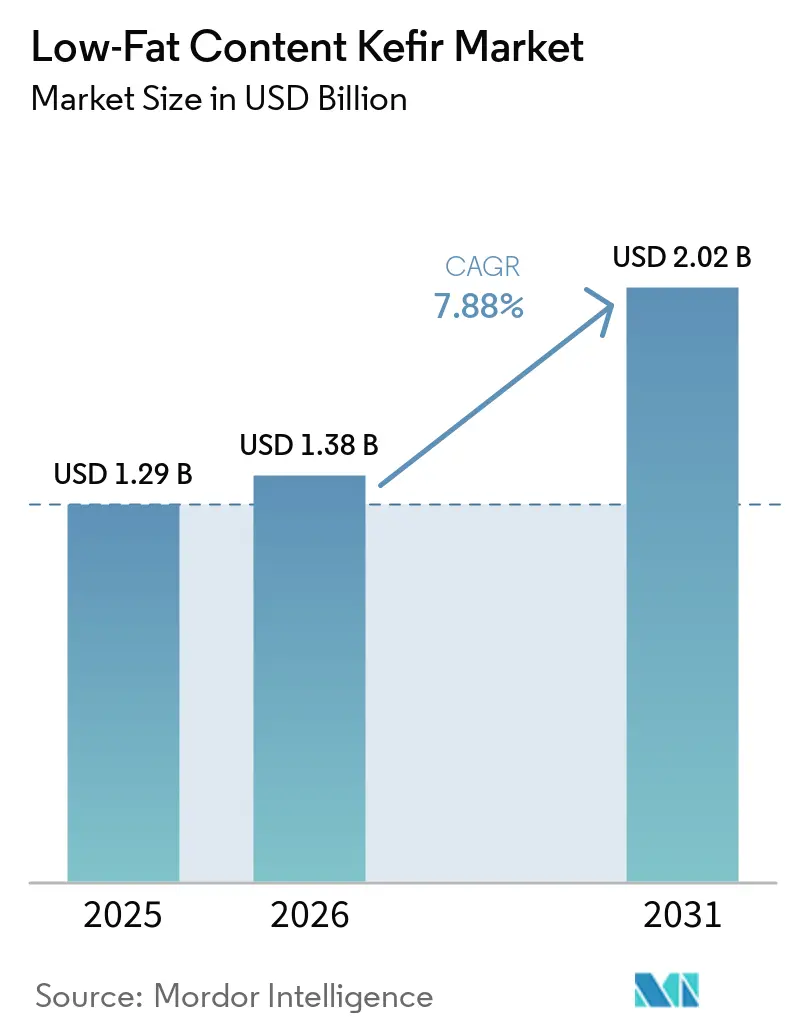
| 市場規模 (2026) | 1.38 十億米ドル |
| 市場規模 (2031) | 2.02 十億米ドル |
| 成長率 (2026 - 2031) | 7.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
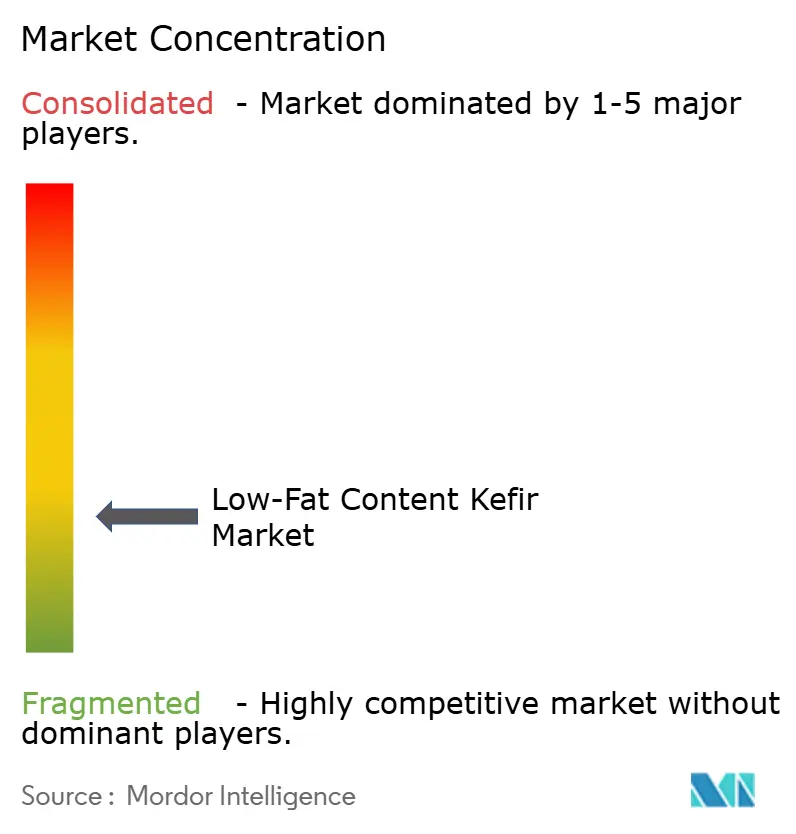
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低脂肪ケフィア市場分析
低脂肪ケフィア市場の規模は2025年に12.9億米ドルと評価され、2026年には13.8億米ドルに達し、2026年から2031年にかけて7.88%のCAGRで2031年までに20.2億米ドルに達すると予測されています。消化器系の健康とカロリー管理をサポートする発酵乳製品に対する消費者の関心が需要を牽引しています。2024年3月、米国食品医薬品局はヨーグルトと2型糖尿病リスク低減を結びつける適格健康強調表示を承認し、発酵乳製品における科学的根拠に基づくコミュニケーションへの注目が高まっていますFDAが適格健康強調表示を発表、 fda.gov">[1]。低脂肪ケフィアはこうた低脂肪食への関心と合致しており、企業が日常的な消費向け製品を開発する機会を提供しています。製品ローンチでは生きた培養菌にタンパク質、フレーバー、携帯しやすいフォーマットを組み合わせる傾向が強まっている一方、冷蔵流通の要件と製品特有の酸味が普及の妨げとなり続けています。
レポートの主要ポイント
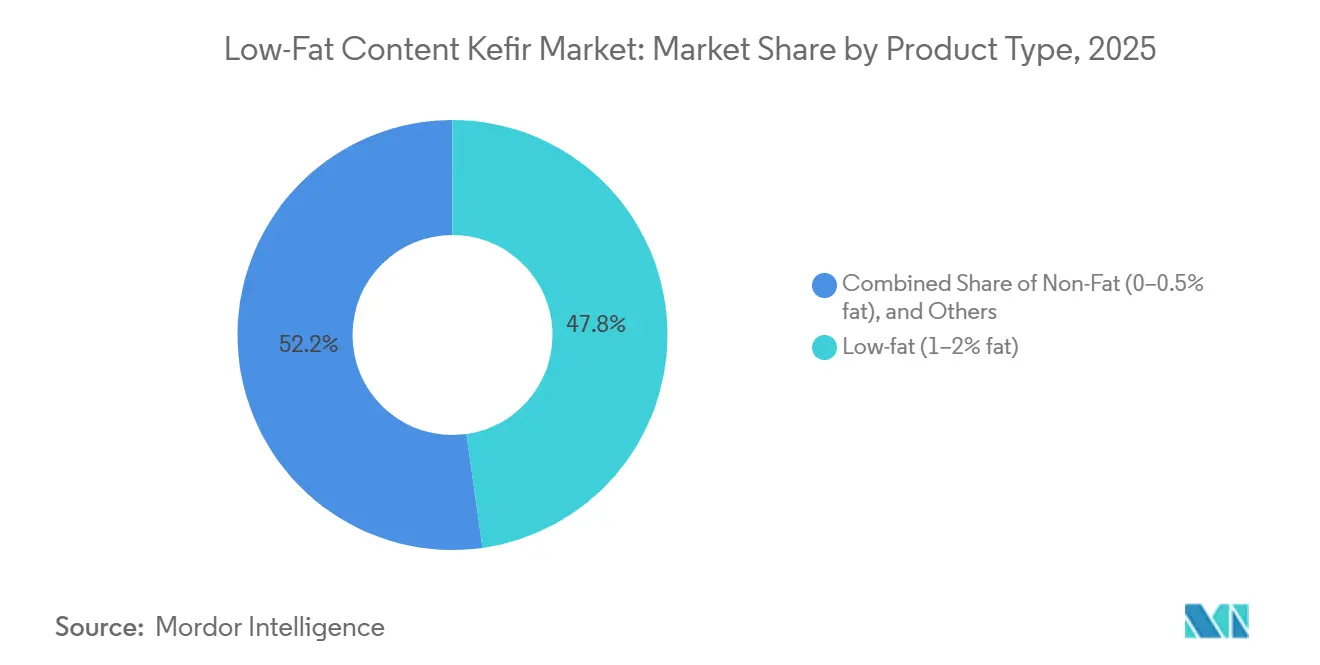
- 製品タイプ別では、低脂肪(脂肪分1~2%)が2025年に47.78%のシェアで低脂肪ケフィア市場をリードし、無脂肪(脂肪分0~0.5%)は2026年から2031年にかけて最も高いCAGR 8.53%を記録すると予測されています。
- 原料別では、牛乳が2025年に52.42%のシェアを維持し、山羊乳は2031年にかけてCAGR 8.25%で拡大すると予測されています。
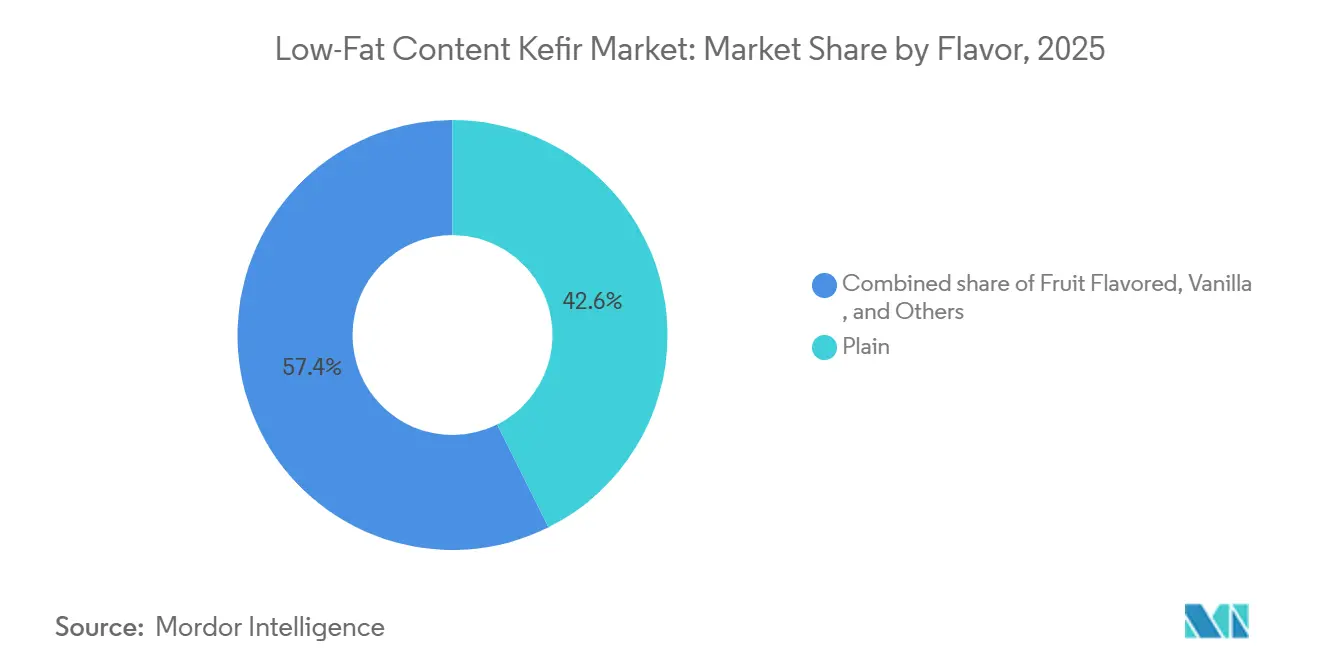
- フレーバー別では、プレーンが2025年に42.63%のシェアを維持し、フルーツフレーバーは2031年にかけてCAGR 8.68%で拡大すると予測されています。
- 流通チャネル別では、ハイパーマーケット・スーパーマーケットが2025年に46.82%のシェアで市場をリードし、オンライン小売は2026年から2031年にかけて最も高いCAGR 8.43%を記録すると予測されています。
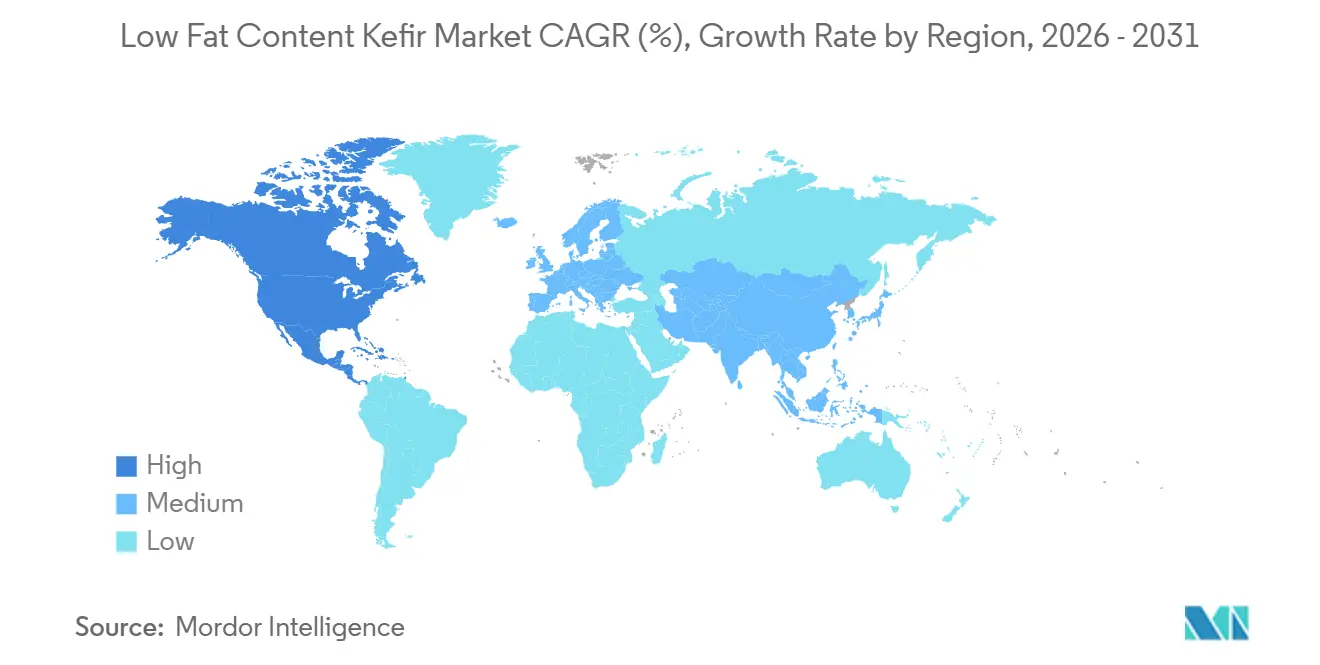
- 地域別では、北米が2025年に36.62%のシェアで低脂肪ケフィア市場をリードし、アジア太平洋は2031年にかけてCAGR 8.80%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腸・消化器系の健康に対する消費者の関心の高まり | +2.0% | グローバル(北米および北欧に集中) | 短期(2年以内) |
| 乳製品における低脂肪代替品へのシフト | +1.7% | 北米および欧州(アジア太平洋への波及あり) | 中期(2~4年) |
| カロリーを抑えた栄養密度の高い食品への嗜好の高まり | +1.1% | 北米、オーストラリア、韓国 | 中期(2~4年) |
| フレーバーと消費機会による製品多様化 | +0.9% | グローバル(アジア太平洋および西欧で最も強い) | 中期(2~4年) |
| 発酵食品の主流化 | +0.8% | 北米、英国、フランス、アジア太平洋の都市部 | 長期(4年以上) |
| プロバイオティクスに特化した乳製品ポートフォリオの拡大 | +0.7% | グローバル(北米および欧州で最も高い) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腸・消化器系の健康に対する消費者の関心の高まり
腸内環境の健康は、主流の乳製品における購買検討要素としてより重要な位置を占めるようになっています。2026年1月にFrontiersが発表した8週間の対照ヒト試験に関する論文では、ケフィア摂取後にシャノン腸内微生物多様性が25%増加し、腸内細菌科の菌数が40%減少したことが報告されています[2]。このエビデンスにより、低脂肪ケフィア市場はプロバイオティクス全般への言及のみに依拠するよりも、製品コミュニーションにおいてより強固な根拠を持つことができます。これらの知見は脂肪含有量の違いを区別していないため、生きた培養菌に関する根拠はすべてのケフィアフォーマットに適用されます。低脂肪製品はまた、全脂肪乳製品を避けがちなカロリー管理を行う消費者にも訴求できます。小児を対象としたランダム化試験では、低脂肪ケフィアと症状、睡眠、腸内微生物叢との関連が検討されており、この製品カテゴリーを取り巻く幅広い臨床的関心が示されています。
乳製品における低脂肪代替品へのシフト
2024年3月、食品医薬品局はヨーグルトメーカーに対し、定期的なヨーグルト摂取と2型糖尿病リスク低減との適格な関連性を伝達することを許可しました。この承認はヨーグルトに適用されたものですが、発酵乳製品における実証済みのメッセージングへの規制上の注目を高めました。この動向は、明確な栄養ポジショニングを持つ発酵乳製品に対する小売業者の関心を支持しています。低脂肪フォーマットは、発酵乳製品の消費と馴染みのある低脂肪の選択肢を組み合わせているため、引き続き関連性を持ちます。したがって、低脂肪ケフィア市場は、小売業者が棚の決定において健康強調表示、処方、栄養品質を優先する際に恩恵を受けることができます。この動向はまた、健康意識の高い消費者に発酵乳製品をポジショニングする際に、エビデンスに基づく栄養コミュニケーションを強化するよう製造業者を促しています。
カロリーを抑えた栄養密度の高い食品への嗜好の高まり
GLP-1薬の使用とタンパク質重視の食事への関心の高まりが、少量の食事に対する消費者の期待を変えています。Lifeway Foodsは、GLP-1ユーザーをカロリーを抑えながら栄養密度が高く腸に優しい食品を求める潜在的な顧客層として特定しました。低脂肪ケフィアのサービングは、8オンスあたり8~12グラムのタンパク質と250億~300億CFUを含み、カロリーは100~150kcalです。これらの特性は、タンパク質、消化器系の健康、ポーションコントロールを優先する消費者のニーズと合致しています。このシフトはまた、確立されたナチュラルフード購買層を超えて需要を拡大し、製造業者が低脂肪ケフィアを比較的少量のサービングで複数の栄養特性を提供する便利な選択肢としてポジショニングする機会を生み出しています。低脂肪ケフィア市場は、治療中に形成された食習慣が処方終了後も継続する場合、この需要を維持できる可能性があります。
フレーバーと費機会による製品多様化
フルーツフレーバーの低脂肪ケフィアは最も成長の速いフレーバーセグメントであり、イノベーションは朝食以外の消費機会の拡大も目指しています。Biotiful Gut Healthは330ミリリットルボトルに20グラムのタンパク質を含む高タンパク飲料を投入し、外出先での食事やワークアウト後の回復用途をターゲットとしています。2026年3月、Lifeway Foodsは無塩、シーソルト、ハニーバターの各バリエーションで低脂肪ケフィアバターを発売し、料理用途での存在感を拡大しました。同社はBarryのフィットネスチェーンとのパートナーシップを通じて、運動後の回復製品として位置づけたLifeway Power Playシェイクも導入しました[3]。これらの取り組みにより、消費者が一日を通じて発酵乳製品を摂取する方法が広がっています。低脂肪ケフィア市場は、製品が理解しやすく確立された冷蔵小売ルーティンに適合している場合に、購買機会を増やすより明確な機会を持っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短い賞味期限と冷蔵流通への依存 | -1.3% | グローバル(南米、中東・アフリカ、アジア太平洋の農村部で最も深刻) | 長期(4年以上) |
| 独特の酸味・タンギーな風味が受容を制限 | -1.0% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2~4年) |
| 従来の乳飲料より高いコスト | -0.9% | グローバル(低所得市場で最も顕著) | 中期(2~4年) |
| 確立された機能性乳製品との競合 | -0.8% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
短い賞味期限と冷蔵流通への依存
低脂肪ケフィアは製造から小売まで一貫した冷蔵保管が必要であり、常温保存可能な乳飲料と比較してコストが増加します。この制約は、南米、中東・アフリカ、アジア太平洋の農村部における低脂肪ケフィア市場に最も明確な影響を与えています。専用の冷蔵保管設備を持たない小売業者は、賞味期限の短い製品を安定的に在庫することができません。チルド物流ネットワークが未発達な地域では、最終配送段階が特に困難です。改良された雰囲気包装と培養菌の管理が賞味期限の延長に役立つ可能性がありますが、中間層市場に受け入れられる価格設定は未解決のままです。温度管理された取り扱いの必要性は流通の柔軟性も制限し、小規模小売店への展開をより運営上困難にしています。これらの条件は、確立された冷蔵棚を持つハイパーマーケットとスーパーマーケットの役割を引き続き支持しています。
独特の酸味・タンギーな風味が主流での受容を制限
低脂肪ケフィアの酸味は、発酵乳製品に不慣れな消費者のリピート購入を制限する可能性があります。この課題は、消費に強い文化的伝統がない東南アジア、サハラ以南のアフリカ、ラテンアメリカの一部でより顕著です。Biotiful Gut Healthはバノフィーパイ、キャラメライズドビスケット、レモンドリズルなどのデザートにインスパイアされたフレーバーを500ミリリットルパックで推奨小売価格2.25英ポンドで提供することでこの問題に対処しました。馴染みのあるフレーバーは初めての消費者の障壁を下げることができます。しかし、重いフレーバー付けは、成熟した低脂肪ケフィアカテゴリーで消費者が重視するシンプルな原材料とクリーンラベルのポジショニングと相反する可能性があります。そのため、低脂肪ケフィア市場は引き続き、嗜好性の向上、ブランドポジショニング、価格のバランスを取り続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無脂肪製品がボリュームリーダーに迫る脂肪分1~2%の低脂肪ケフィアは2025年の市場価値の47.78%を占めました。脂肪分を抑えたポジショニングと馴染みのある乳製品のテクスチャーを組み合わせており、北米および西欧の食料品店やハイパーマーケット形態での存在感を支えています。食事ガイドラインは歴史的にこれらの地域の多くの消費者を脂肪分1~2%の乳製品に誘導してきました。このトレンドにより、このセグメントは全脂肪製品への適度な代替品を求める人々の間で幅広い消費者基盤を持っています。低脂肪ケフィア市場は、消費者が棚で容易に理解できるため、規模のためにこの層に引き続き依存しています。確立された流通もまた、新しいフォーマットに対する優位性をもたらしています。
脂肪分0~0.5%の無脂肪ケフィアは2031年にかけてCAGR 8.53%で成長すると予測されています。カロリー制限食、GLP-1の使用、間欠的断食、マクロ栄養素の追跡がこのフォーマットへの需要を支えています。脂肪分2~3%の低脂肪層は全脂肪製品と主流の低脂肪オプションの間に位置しています。無脂肪製品が培養菌の選択と天然フレーバーマスキングによって風味を改善した場合、圧力に直面する可能性があります。生産者は生きた培養菌マトリックスに関する研究を活用して、エビデンスに基づいた主張を維持しながら無脂肪製品を差別化することができます。

原料別:
牛乳が確立された地位を維持し、山羊乳がプレミアムポジションを構築牛乳ベースのケフィアは、2025年の市場価値の52.42%を占めました。その主導的な地位は、コスト効率の高い原材料、確立された牛乳収集システム、および強い消費者認知度を反映しています。米国、欧州、オセアニアの酪農協同組合は、牛乳供給のための広範なインフラを構築しており、低脂肪ケフア市場においてメーカーに単位コストの優位性をもたらしています。また、メーカーは確立された冷蔵乳製品チャネルを通じて、牛乳製品をより容易にスケールアップすることができます。これらの要因は、特殊な原料源がより注目を集める中でも、このセグメントのリーダーシップを支えています。
ヤギ乳ケフィアは、2031年までCAGR 8.25%で成長すると予測されています。ヤギ乳ケフィアは乳糖に敏感な消費者に支持されており、牛乳よりもアルファS1カゼインの含有量が低いため、より柔らかいカードを形成しやすい特性があります。ヤギ乳の生産は季節性が高く地域的に集中しており、米国、フランス、スペインが重要な商業的供給源となっています。アジア太平洋地域における需要の成長は、同等の地域ヤギ乳製品生産能力によって支えられていません。この供給上の制約が、低脂肪ヤギ乳ケフィアのプレミアムポジションを支持しています。
フレーバー別:
プレーン製品が規を維持し、フルーツフレーバー製品がボリュームを追加プレーンケフィアは2025年の市場価値の42.63%を占めています。定期的なケフィア消費者はその独特の発酵風味を好み、スムージーや料理に使用することが多いです。健康志向の購買者もプレーンフォーマットを柔軟な用途を持つシンプルな製品として評価しています。この嗜好により、プレーン製品はオーガニックおよびヘルスフードストアで安定したポジションを持っています。低脂肪ケフィア市場はこれらのリピートユーザーが生み出す購買深度から恩恵を受けています。プレーンフォーマットはまた、追加フレーバーの複雑さなしに基本的な乳製品と生きた培養菌のプロファイルを強調することをブランドに可能にします。
フルーツフレーバーケフィアは2031年にかけてCAGR 8.68%を記録すると予測されています。プレーンケフィアが酸っぱすぎると感じる消費者に馴染みやすい入口を提供します。若い消費者はフレーバーヨーグルトドリンクの機能的な代替品として選ぶこともあります。プレーンとフルーツフレーバー製品の対比は、味の嗜好だけでなく二つのチャネルニーズを反映しています。プレーン製品は確立された健康志向の購買者の頻繁な購買を支え、フレーバー製品はより多くのスーパーマーケット購買者をカテゴリーに引き付けます。Biotiful Gut Healthはブロッサムハニーやバニラチャイを含むデザート主導のよりクリーンなオーガニックフレーバーオプションを拡大し、単一のポートフォリオがこれらの異なるニーズに対応できることを示しました。
流通チャネル別:
スーパーマーケットが規模を維持し、オンライン小売がスピードを追加ハイパーマーケットとスーパーマーケットは2025年の流通価値の46.82%を占めています。冷蔵棚スペースとコールドチェーン管理により、低脂肪ケフィアに特に適しています。消費者もこれらの店舗を計画的な乳製品購入に利用しており、安定した製品供給を支えています。このチャネルは、小規模店舗が冷蔵流通を再現することが難しいため、低脂肪ケフィア市場にとって引き続き重要です。大型フォーマットの小売業者は一か所で複数のパックサイズとフレーバーを提供できます。また、目立つカテゴリー配置と連携したプロモーションを通じて製品トライアルを促進することもできます。
オンライン小売は2031年にかけてCAGR 8.43%で成長すると予測されています。コールドチェーン配送が確実に機能する場合、オンライン販売は直接的な定期注文を支援できます。コンビニエンスストアと食料品店は、シングルサーブの近接購買を可能にすることで異なる役割を果たしています。デジタルチャネルはまた、製造業者にサブスクリプション購入、より幅広い製品選択、ターゲットを絞ったプロモーションを提供する機会を与えます。これらの機能はリピート購買を改善し、実店舗での入手が限られる可能性がある特殊な低脂肪ケフィアリアントへの消費者アクセスを強化できます。
地域分析
北米低脂肪ケフィア市場
北米は2025年の世界全体の価値の36.62%を占め、低脂肪ケフィア市場において最大の地域基盤としての地位を維持しています。米国は、確立されたヘルスフード小売チャネルと幅広い食料品店での入手可能性に支えられ、地域内で最も強い需要を生み出しています。キシコは移民コミュニティにおける消費拡大を通じて需要に貢献しており、カナダは自然食品小売の拡大を通じて販売量を増加させています。Lifeway Foodsは、ウィスコンシン州ウォーキーシャの施設に4,800万米ドルの投資を行って拡張を進めており、2026年第4四半期の完成時には製造能力が2倍になる見込みです。
欧州低脂肪ケフィア市場
欧州は低脂肪ケフィア市場において第2位の地域市場です。ポーランド、ドイツ、フィンランド、英国における消費の伝統が、このカテゴリーの確立された基盤を提供しています。ポーランドは輸出基盤を通じて地域供給を支えており、英国では液体タイプおよびポット入りタイプの低脂肪ケフィア形態にわたる需要が記録されています。これらの市場は、馴染み深い発酵乳製品の消費習慣がメインストリーム製品およびプレミアム製品の双方を支えられる環境を企業に提供しています。
アジア太平洋および南米低脂肪ケフィア市場
アジア太平洋地域は2031年までCAGR 8.80%で成長すると予測されており、低脂肪ケフィア市場において最も成長の速い地域となっいます。中国、インド、日本、韓国、オーストラリアがそれぞれ異なる理由で需要を牽引しています。中国の消費者は、包装されたプロバイオティクス乳製品を伝統的な発酵乳の代替品として捉えています。インドの都市部世帯は、コールドチェーン環境の改善に伴い、包装済み低脂肪乳製品へのシフトを進めています。南米では、ブラジルにおいて機能性乳製品に対する都市部の需要に対して国内の低脂肪ケフィア生産が不足しています。Emmiは2024年にVerde Campoへの過半数出資を行い、ミナスジェライス州においてプレミアム高タンパク乳製品プラットフォームを獲得しました。
競合環境
低脂肪含有ケフィア市場は、複数のブランドが強固な国内ポジションを保持しているものの、依然として世界的に分散した構造となっている。Lifeway Foodsは2025年に、仕向地出荷ベースで北米以外からの収益が全体の1%未満であったと報告しており、同社の地域的な強みと限定的な国際販売との対比を浮き彫りにしている。Biotiful Gut Healthは英国の低脂肪含有ケフィア市場をリードし、Valioは北欧の発酵乳製品において強固なポジションを維持している。Emmiはプレミアム乳製品セグメント全体で事業を展開し、発酵乳製品を機能性栄養の一部と位置づけている。こうした国内・地域構造は、アジア太平洋、ブラジル、中東・アフリカの地域生産者に機会をもたらしている。その結果、低脂肪含有ケフィア市場は、集中した国内競争と分散した国際的な競争環境を併せ持つ構造となっている。
各社はケフィアの消費機会をさらに創出するためにポートフォリオを拡充している。Biotiful Gut Healthは、330ミリリットルボトルあたり20グラムの天然タンパク質を含む高タンパク含有ケフィア飲料シリーズを導入した。この発売は、タンパク質と生きた培養菌をポータブルな形式で組み合わせた製品へのシフトを反映している。Emmiは2026年に「nutrition+」を第4の戦略的ニッチとして立ち上げ、含有ケフィアポートフォリオを国際戦略の一部として位置づけた。2025年9月、Valioも乳糖不使用およびフレーバー製品を加えた飲用低脂肪含有ケフィアフォーマットを拡充し、消費者により便利な選択肢を提供した。
Kefir Lab Inc.、Babushka Kefir、Evolve Kefirを含む中小規模の生産者は、職人的な産地証明と小ロット発酵を通じて競争している。このポジショニングは、専門小売店や直販においてプレミアム価格設定を支えることができる。プライベートブランド製品は、特にスーパーマーケットが独自の発酵乳製品ラインを拡充するにつれ、エントリーレベルでの価格競争を激化させている。Tescoは、より広範な健康志向の小売提案の一環として、Tesco Gut Sense Kefirシリーズを導入した。こうした動向は、ブランドがフレーバー、原産地、タンパク質含有量、培養菌の選定、または利便性によって製品を差別化するよう圧力をかけている。
低脂肪ケフィア産業のリーダー企業
-
Lifeway Foods, Inc
-
Maple Hill Creamery, LLC
-
The Hain Celestial Group.
-
Chobani, LLC
-
Valio Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
低脂肪ケフィア市場 このレポートでカバーされる企業
- Lifeway Foods, Inc
- Nestlé S.A.
- Maple Hill Creamery, LLC
- Green Valley
- Biotiful Gut Health
- Valio Ltd.
- The Hain Celestial Group.
- Emmi Group
- Chobani, LLC
- Yeo Valley
- Straus Family Creamery
- Springfield Creamery, Inc.
- Evolve Kefir
- Harmonica
- Alexandre Family Farm
- Kalona SuperNatural
- Kefir Lab Inc.
- Brookford Farm
- Babushka Kefir
- Nourish Kefir
最近の産業開発事情 低脂肪ケフィア市場
- 2026年1月:16 Handlesは、ストロベリータルト ケフィア プロバイオティクス ソフトサーブを発売し、同ブランドとして初めてケフィアを冷凍デザートカテゴリーに導入しました。この製品はケフィア特有の酸味と本物のストロベリーフレーバーを組み合わせ、栄養重視のデザートとして位置付けられています。
- 2025年10月:Lifeway FoodsはErewhon Marketと提携し、Lifeway オーガニック プレーン ケフィア、かぼちゃピーレ、パンプキンスパイスシーズニング、シナモンを含む「ラブ・ユア・ガット パンプキンスパイス スムージー」を発売しました。
- 2025年8月:Lifeway Foodsは、ProBugsブランドの下、クリーミーオレンジ、グーベリー、ストロワナナの3種類の新しい通常全乳ケフィアパウチフレーバーを発売しました。これらの製品には数十億個の生きた活性プロバイオティクス培養菌が含まれており、子ども向けの便利で携帯しやすい形態を提供しています。この発売は、シングルサーブのオンザゴー型ケフィア形態および新たな消費者年齢層に向けた業界のシフトを示しています。
世界の低脂肪ケフィア市場レポートの調査範囲
低脂肪ケフィアは、牛乳をケフィアグレインで培養することによって製造される発酵乳飲料であり、従来の全脂肪ケフィアよりも乳脂肪含有量が少ないものです。乳製品の栄養特性と、ケフィア特有の酸味のあるフレーバーおよび生きた培養菌を兼ね備えています。
低脂肪ケフィア市場は、製品タイプ、原料、フレーバー、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、無脂肪(脂肪分0〜0.5%)、低脂肪(脂肪分1〜2%)、低減脂肪(脂肪分2〜3%)、およびその他の脂肪含有量レベルにセグメント化されています。原料別では、牛乳、ヤギ乳、羊乳、およびその他の乳原料にセグメント化されています。フレーバー別では、プレーン、フルーツフレーバー、バニラ、およびその他のフレーバーにセグメント化されています。流通チャネル別では、スーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、およびその他の流通チャネルにセグメント化されています。地域別では、北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 無脂肪(脂肪分0~0.5%) |
| 低脂肪(脂肪分1~2%) |
| 低脂肪(脂肪分2~3%) |
| その他の脂肪含有量レベル |
| 牛乳 |
| 山羊乳 |
| 羊乳 |
| その他の乳原料 |
| プレーン |
| フルーツフレーバー |
| バニラ |
| その他のフレーバー |
| ハイパーマーケット・スーパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他の地域 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他の地域 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他の地域 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカのその他の地域 |
| 製品タイプ別 | 無脂肪(脂肪分0~0.5%) | |
| 低脂肪(脂肪分1~2%) | ||
| 低脂肪(脂肪分2~3%) | ||
| その他の脂肪含有量レベル | ||
| 原料別 | 牛乳 | |
| 山羊乳 | ||
| 羊乳 | ||
| その他の乳原料 | ||
| フレーバー別 | プレーン | |
| フルーツフレーバー | ||
| バニラ | ||
| その他のフレーバー | ||
| 流通チャネル別 | ハイパーマーケット・スーパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他の地域 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他の地域 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他の地域 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカのその他の地域 | ||
レポートで回答される主要な質問
低脂肪含有ケフィア市場の現在および予測規模はどのくらいか?
低脂肪含有ケフィア市場は2025年に1.29 ビリオン 米ドルと評価され、2026年には1.38 ビリオン 米ドルに達した。同市場は2031年までに2.02 ビリオン 米ドルに成長すると予測されており、2026年から2031年の期間にCAGR 7.88%を記録する見込みである。
2025年の低脂肪含有ケフィア市場において、最大のシェアを占めた製品タイプはどれか?
低脂肪(脂肪分1〜2%)セグメントが2025年に最大の市場シェアを占め、市場全体の47.78%を占めた。
2025年に市場を支配した原料セグメントはどれですか?
牛乳は2025年における主要な原料セグメントであり、総市場シェアの52.42%を占めた。
2025年に最大のシェアを占めたフレーバーセグメントはどれですか?
プレーンフレーバーセグメントが2025年の市場をリードし、市場シェアの42.63%を占めた。
2025年に最も高い収益を生み出した流通チャネルはどれですか?
ハイパーマーケットおよびスーパーマーケットが2025年の流通を主導し、市場の46.82%を占めた。
2025年の低脂肪含有ケフィア市場において、最大のシェアを占めた地域はどこか?
北米が2025年の最大の地域市場であり、収益の36.62%を占めました。