
Marktgröße und Marktanteil für LIB Kathoden-Leitfähigkeitshilfsstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.29 Milliarden US-Dollar |
| Marktgröße (2032) | 3.9 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
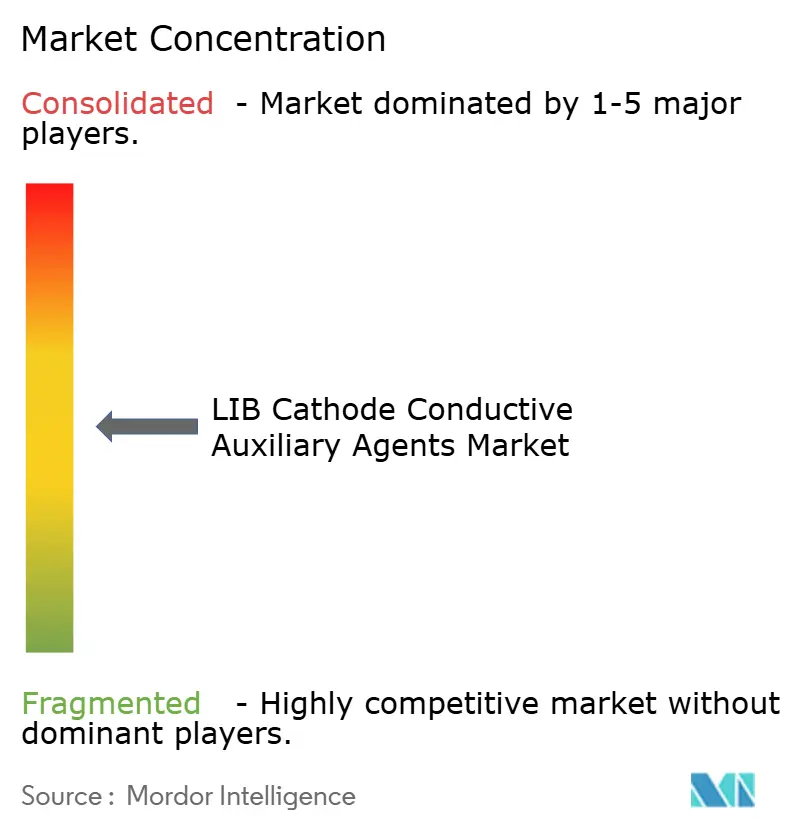
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für LIB Kathoden-Leitfähigkeitshilfsstoffe von Mordor Intelligence
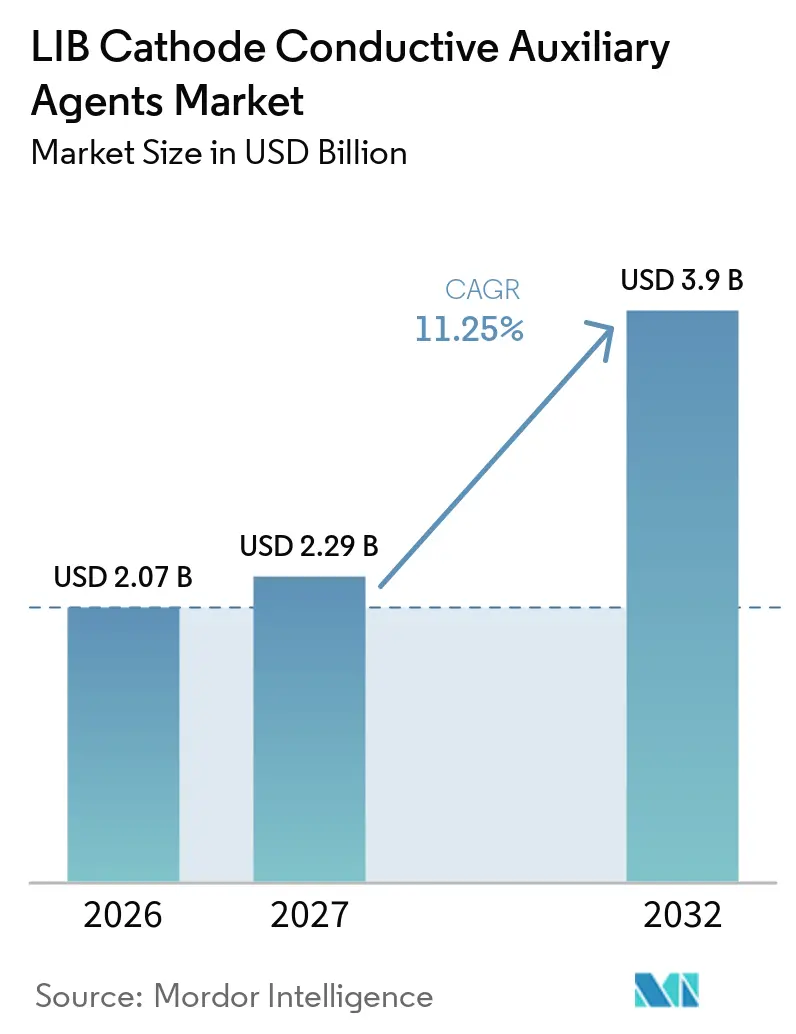
Die Marktgröße für LIB Kathoden-Leitfähigkeitshilfsstoffe wurde im Jahr 2026 auf 2,07 Milliarden USD geschätzt und wird voraussichtlich von 2,29 Milliarden USD im Jahr 2027 auf 3,90 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,25 % während des Prognosezeitraums (2027–2032). Das Wachstum folgt dem anhaltenden Ausbau der Fertigungskapazitäten für Lithium-Ionen-Batterien, die Ende 2025 4 TWh überschritten, während die Kapazitäten in der Europäischen Union und den Vereinigten Staaten im Laufe des Jahres jeweils um 50 % zunahmen. Steigende Kathodendurchsätze erhöhen die Nachfrage nach leitfähigen Materialien, da diese Elektronentransportnetzwerke innerhalb der Elektrode bilden. Der Markt für Leitfähigkeitshilfsstoffe für Kathoden in Lithium-Ionen-Batterien (LIB) profitiert auch von der Verlagerung hin zu Lithiumeisenphosphat-Batterien, die sorgfältig verteilte leitfähige Netzwerke erfordern, da ihre inhärente elektronische Leitfähigkeit geringer ist. Ruß bleibt die etablierte Wahl in vielen Batterieplattformen, während Kohlenstoffnanoröhren und Hybridformulierungen dort Aufmerksamkeit gewinnen, wo höhere Leitfähigkeit, geringere Beladung oder schnellere Ladeleistung benötigt wird.
Wichtigste Erkenntnisse des Berichts
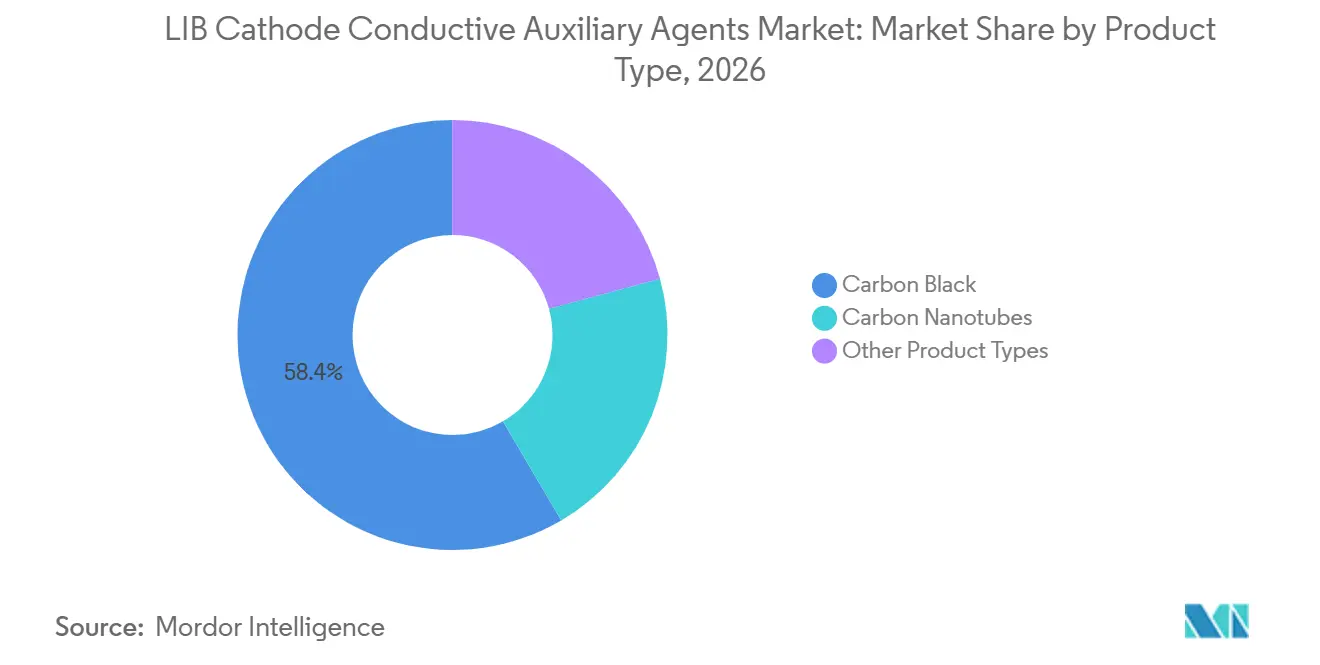
- Nach Produkttyp hielt Ruß im Jahr 2026 einen Marktanteil von 58,44 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe, während Kohlenstoffnanoröhren bis 2032 voraussichtlich mit einer CAGR von 12,67 % wachsen werden.
- Nach Chemie hielt Nickel-Mangan-Kobalt-Oxid (NMC) im Jahr 2026 einen Marktanteil von 45,63 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe, während Lithiumeisenphosphat (LFP) bis 2032 voraussichtlich mit einer CAGR von 13,84 % wachsen wird.
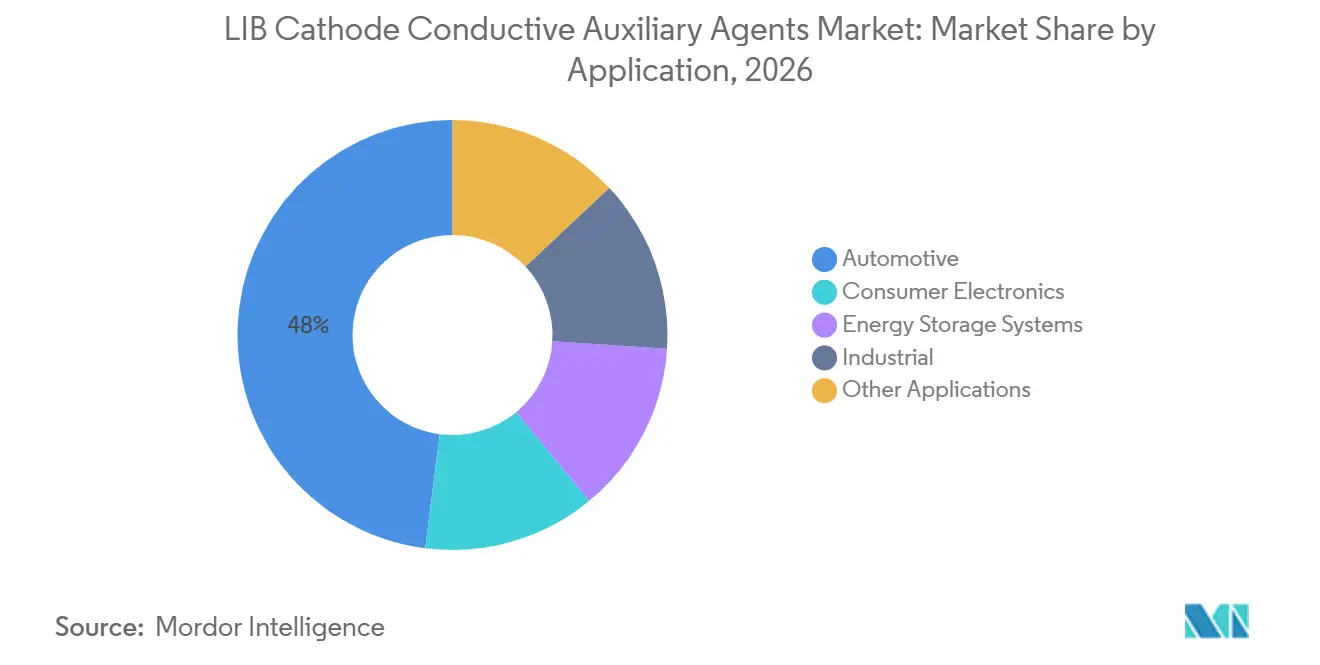
- Nach Anwendung hielt der Automobilbereich im Jahr 2026 einen Marktanteil von 47,97 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe und wird bis 2032 voraussichtlich mit einer CAGR von 14,78 % wachsen.
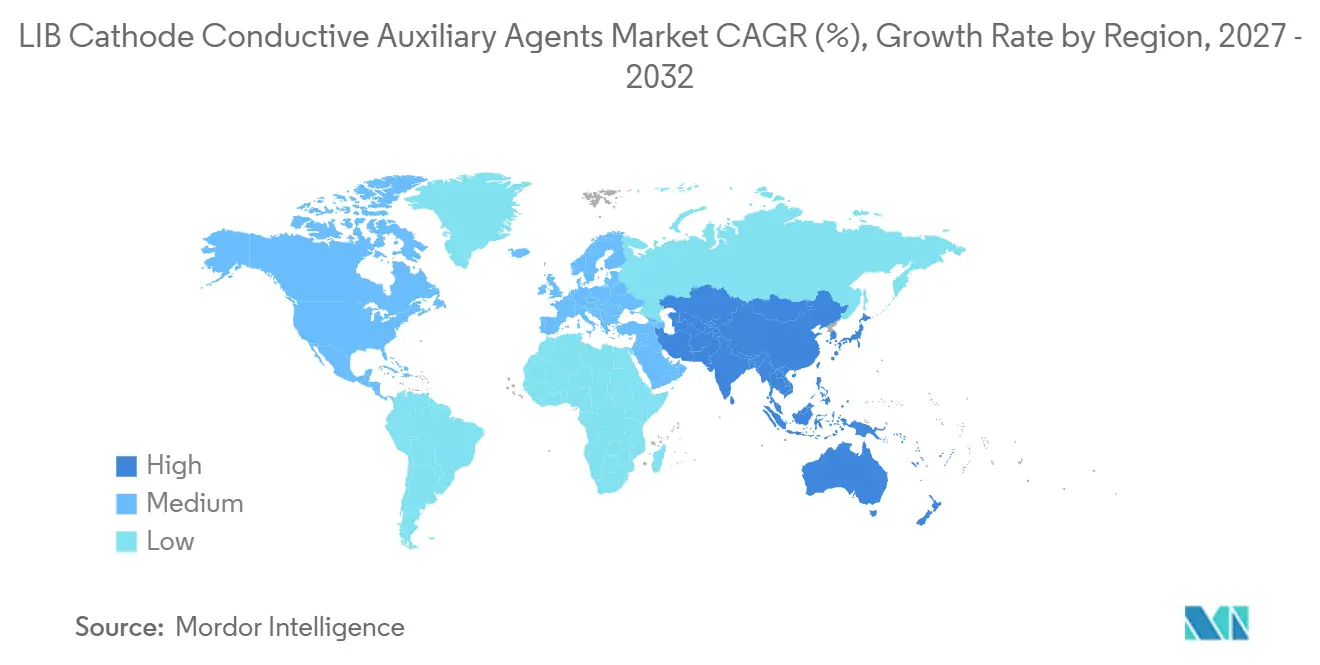
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 50,31 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe und wird bis 2032 voraussichtlich mit einer CAGR von 13,53 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der EV-Batterieproduktion und des Kathodendurchsatzes | +3.2% | Global; höchste Intensität in China, Südkorea und den Gigafactory-Korridoren der EU | Kurzfristig (≤ 2 Jahre) |
| Ausbau der netzgekoppelten Energiespeicherung | +2.5% | Global; konzentriert in China, den Vereinigten Staaten, Europa und Australien | Kurz- bis mittelfristig (1–4 Jahre) |
| LFP-Skalierung und kostenoptimierte Batterieplattformen | +2.1% | China (primär); Ausbreitung nach Nordamerika und Europa durch Lokalisierung der Lieferkette | Mittelfristig (2–4 Jahre) |
| Reduzierung der Leitfähigkeitsadditivbeladung durch CNT-Perkolationsnetzwerke | +1.8% | Global; fortgeschrittene Einführung konzentriert in Südkorea, Japan und China | Mittel- bis langfristig (2–6 Jahre) |
| Lokalisierung der Batteriematerial-Lieferketten | +1.2% | Nordamerika (IRA-getrieben), Europa (EU-Batterieregulierung, NZIA-Ziele) und Indien | Mittel- bis langfristig (3–6 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der EV-Batterieproduktion und des Kathodendurchsatzes
Die globale Nennfertigungskapazität für Lithium-Ionen-Batterien überschritt Ende 2025 4 TWh. Dies entsprach einem Anstieg von 30 % gegenüber 2024, während das Kapazitätswachstum in der Europäischen Union und den Vereinigten Staaten schneller verlief als in China[1]. Jede Steigerung der Kathodenproduktion schafft Nachfrage nach Materialien, die den elektrischen Kontakt über die gesamte Elektrode aufrechterhalten. Kathoden mit hoher Massenbeladung benötigen optimierte leitfähige Netzwerke, da dickere Elektroden andernfalls die Ladungsbewegung einschränken können. Eine Studie aus dem Jahr 2025 ergab, dass ein System aus Ruß und Kohlenstoffnanofasern eine Kapazitätserhaltung von 94,8 % nach 100 Zyklen bei 1C in einer Nickel-Mangan-Kobalt-Oxid-Kathode mit hoher Massenbeladung unterstützte. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe begünstigt daher Lieferanten, die Materialversorgung mit Unterstützung bei der Elektrodenformulierung kombinieren.
Ausbau der netzgekoppelten Energiespeicherung
Der globale Einsatz von Batteriespeichern erreichte im Jahr 2025 108 GW, was einem Anstieg von 40 % gegenüber 2024 entspricht, wobei Lithiumeisenphosphat-Batterien 90 % der Installationen ausmachten. Die Vereinigten Staaten installierten im zweiten Quartal 2025 5,6 GW Energiespeicher, darunter 4,9 GW an Versorgungskapazität. Diese Projekte erhöhen die Nachfrage nach leitfähigen Additiven, die anspruchsvolle Reinheits- und Zuverlässigkeitsstandards erfüllen. Die Kapazitätszuwächse bei batteriebasierten unterbrechungsfreien Stromversorgungen für die Serverinfrastruktur künstlicher Intelligenz stiegen im Jahr 2025 auf 45 GW und schufen eine weitere Quelle der Batterienachfrage. Acetylenruß-Qualitäten sind in dieser Anwendung relevant, da niedrige metallische Verunreinigungsgrade die Batteriezuverlässigkeit über wiederholte Zyklen hinweg unterstützen können. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe gewinnt eine breitere Nachfragebasis, da Netzspeicher- und Rechenzentrumsanwendungen die Automobilnachfrage ergänzen.
LFP-Skalierung und kostenoptimierte Batterieplattformen
Lithiumeisenphosphat-Lieferungen machten bis August 2026 65,4 % der globalen Kathodenproduktion für Elektrofahrzeuge aus, während ihre Tonnage um 31,8 % wuchs. Die Chemie weist eine geringere intrinsische Leitfähigkeit auf als Nickel-Mangan-Kobalt-Oxid und Nickel-Kobalt-Aluminiumoxid. Dies macht die Wahl des leitfähigen Additivs und die Mischqualität bei der Herstellung von Lithiumeisenphosphat-Elektroden wichtiger. Eine Studie aus dem Jahr 2025 über eine 10-GWh-Anlage für zylindrische Lithiumeisenphosphat-Zellen ergab, dass die Kathodenmischzeit der kostenempfindlichste Parameter war, wobei eine Reduzierung um 80 % mit jährlichen Einsparungen von 12 Millionen USD verbunden war. Birla Carbon führte 2025 Conductex i10 für Hochenergiebatterien ein und berichtete von einer 5 %- bis 15 %-igen Verbesserung der Entladeleistung von Lithiumeisenphosphat. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe kann profitieren, wenn Lieferanten Kunden bei der Verbesserung sowohl der Materialauswahl als auch der Dispersionsmethoden unterstützen.
Reduzierung der Leitfähigkeitsadditivbeladung durch CNT-Perkolationsnetzwerke
Kohlenstoffnanoröhren können bei Beladungen unter 1 Gew.-% lange leitfähige Pfade bilden, verglichen mit dem für Ruß üblicherweise verwendeten Bereich von 1 % bis 3 %. Ihre faserige Form ermöglicht Verbindungen über größere Abstände in der Elektrode. Eine Studie aus dem Jahr 2025 berichtete, dass dispersionsunterstützte Kohlenstoffnanoröhren effektive leitfähige Netzwerke in trocken verarbeiteten Lithiumeisenphosphat-Kathoden erzeugten. Eine Studie aus dem Jahr 2026 ergab, dass ein Hybrid aus Kohlenstoffnanoröhren und Denka Black eine Kapazitätserhaltung von 55,7 % bei 5C erzielte, verglichen mit 37 % für Ruß allein. Jiangsu Cnano Technology Co., Ltd. hat kommerzielle Lieferungen von einwandigen Kohlenstoffnanoröhren-Pasten aufgenommen, und seine Investorenmaterialien geben an, dass Festkörperbatterien möglicherweise die 3- bis 5-fache Beladung im Vergleich zu Flüssigelektrolyt-Batterien verwenden. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe kann im Wert steigen, auch wenn Kohlenstoffnanoröhren das Additivgewicht pro Zelle reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Energieintensität der CNT- und Graphenproduktion | -1.8% | Global; am stärksten ausgeprägt außerhalb Chinas, wo Produktionsskalenvorteile fehlen | Langfristig (≥ 4 Jahre) |
| Konzentration der Kathodenproduktion in Asien | -1.3% | Nordamerika und Europa am stärksten exponiert; Asien-Pazifik teilweise selbstverstärkend | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Reinheit, Dispersion und Qualifizierung | -0.9% | Global; erhöhte Hürden in Japan, Südkorea und der EU | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Energieintensität der CNT- und Graphenproduktion
Chemische Gasphasenabscheidungsverfahren zur Herstellung von Kohlenstoffnanoröhren können unter den in einer wissenschaftlichen Studie aus dem Jahr 2025 untersuchten Produktionsbedingungen 2- bis 100-mal energieintensiver sein als die Aluminiumschmelze. Kohlenstoffnanoröhren minderer Qualität mit weniger als 95 % Reinheit wurden zu Preisen von 100 bis 200 USD pro kg gehandelt, während hochreines Material 60 USD pro Gramm überstieg. Durch chemische Gasphasenabscheidung hergestelltes Graphen kann noch teurer sein. Diese Kostenunterschiede begrenzen den Einsatz von Kohlenstoffnanoröhren und Graphen in Batterieplattformen, bei denen Ruß bereits die Leistungsanforderungen erfüllt. Elektrochemische Kohlendioxid-zu-Kohlenstoffnanoröhren-Routen könnten den Energiebedarf senken, aber eine skalierte kommerzielle Validierung bleibt begrenzt. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe wird in hochvolumigen, kostensensitiven Anwendungen weiterhin auf Ruß angewiesen sein, bis fortschrittliche Materialien ein besseres Kosten-Leistungs-Gleichgewicht erreichen.
Konzentration der Kathodenproduktion in Asien
China hielt mehr als 80 % der globalen Fertigungskapazität für Lithium-Ionen-Batterien, und mehr als 95 % des Kathodenmaterials aus Lithiumeisenphosphat wurden dort produziert. Dies konzentriert einen Großteil der Nachfrage nach leitfähigen Materialien in einer einzigen Region. China führte im Oktober 2025 Exportkontrollen für mehrere Materialien der Batterie-Lieferkette ein, mit Maßnahmen, die ab dem 8. November 2025 wirksam wurden. Die Kontrollen schufen Unsicherheit für die Kathodenversorgung und Lokalisierungspläne außerhalb Chinas. Südkorea bleibt ein wichtiges Diversifizierungszentrum, ist aber weiterhin auf chinesische Kathodenmaterialimporte angewiesen. Batteriequalifizierungszyklen von 12 bis 24 Monaten verlangsamen den Übergang zu neu lokalisierten Additivlieferbeziehungen zusätzlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ruß führt, während Kohlenstoffnanoröhren expandierenRuß hielt im Jahr 2026 einen Marktanteil von 58,44 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe. Seine installierte Basis spiegelt jahrelange Elektrodenformulierungsarbeit bei Nickel-Mangan-Kobalt-Oxid-, Nickel-Kobalt-Aluminiumoxid- und Lithiumeisenphosphat-Batterien wider. Der Wettbewerb konzentriert sich auf Reinheit, Partikelstruktur, chemiespezifische Leistung und Verarbeitungsunterstützung. Ruß bleibt eine praktische Option, da er weit verbreitet qualifiziert und im Allgemeinen kostengünstiger als Kohlenstoffnanoröhren ist. Er kann auch sowohl Anoden- als auch Kathodenformulierungen unterstützen, was die Materialbeschaffung für Batteriehersteller vereinfacht.
Kohlenstoffnanoröhren werden bis 2032 voraussichtlich mit einer CAGR von 12,67 % im Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe wachsen. Sie entwickeln sich von Spezialanwendungen hin zu hochwertigen Kathoden, bei denen Leitfähigkeit und schnelles Laden wichtig sind. Einwandige Kohlenstoffnanoröhren sind besonders relevant für Festkörper- und Natrium-Ionen-Batterien, da ihr Einsatz pro GWh den konventioneller Lithium-Ionen-Batteriedesigns übersteigen kann. ZEON CORPORATION baut die Kapazität für einwandige Kohlenstoffnanoröhren aus, während Jiangsu Cnano Technology Co., Ltd. kommerzielle Leitpastenlieferungen entwickelt. TORAY INDUSTRIES, INC. liefert ebenfalls Kohlenstoffnanoröhrenmaterialien für dieses Gebiet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Chemie:
LFP erhöht den Bedarf an Kontrolle des leitfähigen NetzwerksNickel-Mangan-Kobalt-Oxid hielt im Jahr 2026 einen Marktanteil von 45,63 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe. Die Chemie behält eine Schlüsselrolle in Premium-Elektrofahrzeugen, bei denen Energiedichte und Leistungsabgabe wichtig bleiben. Ihr Aktivmaterial weist eine höhere inhärente Leitfähigkeit als Lithiumeisenphosphat auf, aber das Elektrodendesign erfordert dennoch leitfähige Additive zur Aufrechterhaltung der Leistung. Ruß und mehrwandige Kohlenstoffnanoröhren werden in Nickel-Mangan-Kobalt-Oxid-Formulierungen eingesetzt. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass funktionalisierte Kohlenstoffnanoröhren die Bildung leitfähiger Netzwerke und das Kathodengrenzflächenverhalten in nickelreichen Kathoden verbesserten. Nickel-Kobalt-Aluminiumoxid und Lithiumkobaltoxid sind kleinere, technisch anspruchsvolle Batteriechemien, die hochreine Qualitäten erfordern können.
Lithiumeisenphosphat wird bis 2032 voraussichtlich mit einer CAGR von 13,84 % wachsen. Sein Wachstum verändert das Nachfrageprofil für leitfähige Additive, da seine Olivinstruktur eine geringere elektronische Leitfähigkeit aufweist. Hersteller benötigen daher Materialien, die sich gleichmäßig durch die Kathodenschlämme verteilen. Die Internationale Energieagentur berichtete, dass mehr als 95 % der Kathodenproduktion aus Lithiumeisenphosphat in China hergestellt werden. Lokalisierungsbemühungen in Nordamerika und Europa könnten schrittweise zusätzliche Nachfragezentren schaffen. Rückverfolgbarkeitsanforderungen gemäß europäischen Batterievorschriften können Lieferanten mit dokumentierter Produktion und Materialqualitäten mit geringen Verunreinigungen begünstigen.
Nach Anwendung:
Automobil führt sowohl bei Marktanteil als auch beim WachstumDer Automobilbereich hielt im Jahr 2026 einen Marktanteil von 47,97 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe. Er wird bis 2032 auch voraussichtlich mit einer CAGR von 14,78 % wachsen. Die Nachfrage nach Kathodenmaterial für Elektrofahrzeuge erreichte im Jahr 2025 4,79 Millionen Tonnen. Schnellladende Lithiumeisenphosphat-Batterien erhöhen die Bedeutung leistungsstarker leitfähiger Pastenformulierungen. Einwandige Kohlenstoffnanoröhren-Pasten können die Ratenfähigkeit in dieser Anwendung unterstützen. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe profitiert daher, wenn Automobilbatteriehersteller ein Gleichgewicht zwischen niedrigeren Kosten, Ladegeschwindigkeit und Zellhaltbarkeit anstreben.
Energiespeichersysteme schaffen Nachfrage außerhalb von Personen-Elektrofahrzeugen. Versorgungsmaßstäbliche Speicherprojekte erfordern zuverlässige Materialien, die häufige Zyklen über lange Betriebszeiträume standhalten können. Unterbrechungsfreie Stromversorgungen für Rechenzentren bieten eine zusätzliche Anwendung für batteriegradige leitfähige Materialien, da die Serverkapazität zunimmt. Diese Anwendungen bevorzugen häufig Acetylenruß und Premium-Rußqualitäten, da niedrige metallische Verunreinigungsgrade für Sicherheit und Langzeitperformance wichtig sind. Unterhaltungselektronik bietet eine reifere Nachfragebasis, hauptsächlich durch Lithiumkobaltoxid-Batterien in Telefonen, Laptops und Wearables. Industrielle Anwendungen umfassen Batterien für Robotik, Drohnen und elektrische Senkrechtstart- und Landeflugzeuge, die spezialisierte leitfähige Materialien erfordern können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 50,31 % am LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 13,53 % wachsen. Die Region verfügt über die größte Konzentration an Kathodenproduktion, Batterieherstellung und fortschrittlichen Lieferanten leitfähiger Materialien. China hatte Ende 2025 mehr als 80 % der weltweiten Fertigungskapazität für Lithium-Ionen-Batterien inne. Diese Konzentration stellt China in den Mittelpunkt der Nachfrage nach leitfähigen Kohlenstoffmaterialien. Japan bleibt wichtig für hochreine Spezialkohlestoffe und einwandige Kohlenstoffnanoröhren. ZEON CORPORATION begann im August 2026 mit dem Bau einer neuen Anlage für einwandige Kohlenstoffnanoröhren in Tokuyama, wobei der vollständige Betrieb für 2028 geplant ist[2].
Nordamerika LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt
Nordamerika ist ein wichtiges Wachstumsgebiet außerhalb des asiatisch-pazifischen Raums, da Batterielieferketten und Netzwerkspeicherkapazitäten ausgebaut werden. Die Vereinigten Staaten installierten im zweiten Quartal 2025 5,6 GW Energiespeicher, darunter 4,9 GW im Versorgungsmaßstab. Orion S.A. baut eine Acetylenrußanlage in La Porte, Texas, mit einem geplanten Betriebsstart im zweiten Quartal 2026. Cabot Corporation hat vereinbart, eine Ruß-Anlage in Tamaulipas, Mexiko, für 70 Millionen USD zu erwerben, vorbehaltlich üblicher Anpassungen. Kanada und Mexiko werden Teil einer integrierten nordamerikanischen Batterielieferkette. Diese Entwicklungen unterstützen die regionale Verfügbarkeit leitfähiger Kohlenstoffmaterialien.
EMEA und Südamerika LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt
Europa sieht sich mit einer steigenden Nachfrage nach rückverfolgbaren Batterieinputs und der Notwendigkeit konfrontiert, die lokale Versorgung zu stärken. Der Batteriepass der Europäischen Union wird im Februar 2027 verpflichtend und erweitert die Rückverfolgbarkeitsanforderungen entlang der gesamten Batterie-Wertschöpfungskette. Imerys und Orion S.A. gehören zu den Lieferanten mit relevanten europäischen Produktionsstandorten. Jiangsu Cnano Technology Co., Ltd. plant Kapazitäten in Europa für leitfähige Kohlenstoffnanoröhrenpaste. Südamerika verzeichnet eine frühphasige Nachfrage, die mit Ambitionen in der Elektrofahrzeugherstellung und Lithiumressourcen verbunden ist. Der Nahe Osten und Afrika haben langfristiges Potenzial durch die Integration erneuerbarer Energien und den Ausbau der Energiespeicherung. Der LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt wird davon abhängen, wie schnell sich die lokale Kathodenproduktion und die Batteriequalifizierung in diesen Regionen entwickeln.
Wettbewerbslandschaft
Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe ist mäßig konzentriert, wobei die fünf größten Akteure Cabot Corporation, Birla Carbon, Imerys, Orion S.A. und LG Chem umfassen. ADEKA CORPORATION, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, LION SPECIALTY CHEMICALS CO., LTD., Orion S.A. und Resonac Holdings Corporation sind in leitfähigen Kohlenstoffqualitäten und Spezialmaterialien aktiv. BTR New Material Group Co., Ltd., LG Chem, Shenzhen Dynanonic Co., Ltd. und TPR Co., Ltd. sind im weiteren Kathoden- und Batteriematerialökosystem tätig. Jiangsu Cnano Technology Co., Ltd., TORAY INDUSTRIES, INC. und ZEON CORPORATION haben Positionen in Kohlenstoffnanoröhrenmaterialien oder Leitpasten. Lieferanten konkurrieren auf der Grundlage von gleichbleibender Reinheit, leitfähiger Leistung, Dispersionsunterstützung, Versorgungszuverlässigkeit und Qualifizierungshistorie.
Hybridformulierungen aus Ruß und Kohlenstoffnanoröhren werden zunehmend relevanter, da Zellhersteller sowohl Kostenkontrolle als auch verbesserte Leitfähigkeit anstreben. Imerys Graphite & Carbon Switzerland Ltd. und Jiangsu Cnano Technology Co., Ltd. gaben im Juli 2025 eine Partnerschaft zur Entwicklung kombinierter leitfähiger Additive aus Ruß und Kohlenstoffnanoröhren für Elektrofahrzeugbatterien bekannt. Birla Carbon präsentierte 2026 seinen Conductex i Ruß, Nanocyl Kohlenstoffnanoröhren und Hybridlösungen für Batterieanwendungen. Diese Schritte zeigen, dass Lieferanten breitere Materialportfolios aufbauen, anstatt sich auf ein einzelnes Kohlenstoffprodukt zu verlassen. Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe schätzt zunehmend Formulierungswissen neben den physikalischen Eigenschaften des Additivs. Dies begünstigt Unternehmen, die Kunden durch die Elektrodenentwicklung und Batteriequalifizierung unterstützen können.
Cabot Corporation erwarb im Oktober 2024 bestimmte Technologieanlagen für Batteriematerialien für 27 Millionen USD, darunter 19 Millionen USD in Sachanlagen und 8 Millionen USD in immateriellen Vermögenswerten. Anschließend schloss das Unternehmen eine mehrjährige Liefervereinbarung mit PowerCo SE für leitfähige Kohlen und Dispersionen für Lithium-Ionen-Batterien ab. ZEON CORPORATION investierte im Oktober 2025 auch in Sino Applied Technology, um die Entwicklung von Pasten aus einwandigen Kohlenstoffnanoröhren und den Kapazitätsausbau zu unterstützen. Regulatorische Anforderungen an Versorgungssicherheit, Rückverfolgbarkeit und Materialherkunft können die Lieferantenauswahl neben der technischen Leistung beeinflussen. Unternehmen mit zertifizierter Produktion, Prozessen mit geringen Verunreinigungen und etablierten Kundenqualifizierungen sind besser positioniert, um regionale Batterie-Lieferketten zu bedienen.
Branchenführer im Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe
-
Cabot Corporation
-
Birla Carbon
-
Imerys
-
Orion S.A.
-
LG Chem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt Unternehmen in diesem Bericht
- ADEKA CORPORATION
- Birla Carbon
- BTR New Material Group Co., Ltd.
- Cabot Corporation
- Denka Company Limited
- Imerys
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LION SPECIALTY CHEMICALS CO., LTD.
- Orion Engineered Carbons
- Resonac Holdings Corporation
- Shenzhen Dynanonic Co., Ltd
- TORAY INDUSTRIES, INC.
- TPR Co., Ltd.
- ZEON CORPORATION
Neueste Industrielle Entwicklungen in LIB-Kathoden-Leitfähigkeitshilfsstoff-Markt
- September 2026: Cabot Corporation gab Pläne bekannt, die nordamerikanische Produktion fortschrittlicher leitfähiger Additive für Batterien in seinen Anlagen in Franklin, Louisiana, und Pampa, Texas, auszubauen, unterstützt durch einen Zuschuss des US-Energieministeriums in Höhe von 50 Millionen USD und rund 75 Millionen USD an Unternehmensinvestitionen. Der Ausbau unterstützt den Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe durch die Erhöhung des inländischen Angebots an leitfähigen Kohlenstoffmaterialien für Lithium-Ionen-Batterieelektroden.
- August 2026: ZEON CORPORATION begann mit dem Bau einer neuen Produktionsanlage für einwandige Kohlenstoffnanoröhren (SWCNT) in seinem Tokuyama-Werk in der Stadt Shunan, Japan, mit geplantem Vollbetrieb im Jahr 2028 und einer geplanten Kapazität, die ein Vielfaches des aktuellen Niveaus erreicht. Der Ausbau unterstützt den Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe durch die Erhöhung des potenziellen Angebots an SWCNTs, die zur Verbesserung der elektrischen Leitfähigkeit in Lithium-Ionen-Batterieelektroden eingesetzt werden.
Globaler Berichtsumfang für den Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe
Leitfähigkeitshilfsstoffe für Kathoden in Lithium-Ionen-Batterien (LIB) sind Materialien, die Kathodenformulierungen zugesetzt werden, um die elektrische Leitfähigkeit zu verbessern und einen effizienten Elektronentransport innerhalb der Batterieelektroden zu unterstützen. Sie helfen, den Innenwiderstand zu reduzieren und die Batterieleistung in verschiedenen Energiespeicheranwendungen zu unterstützen.
Der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe ist nach Produkttyp, Chemie, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Ruß, Kohlenstoffnanoröhren und sonstige Produkttypen segmentiert. Nach Chemie ist der Markt in Nickel-Mangan-Kobalt-Oxid (NMC), Nickel-Kobalt-Aluminiumoxid (NCA), Lithiumeisenphosphat (LFP), Lithiummanganoxid (LMO) und Lithiumkobaltoxid (LCO) segmentiert. Nach Anwendung ist der Markt in Automobil, Unterhaltungselektronik, Energiespeichersysteme, Industrie und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für LIB Kathoden-Leitfähigkeitshilfsstoffe in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Ruß |
| Kohlenstoffnanoröhren |
| Sonstige Produkttypen |
| Nickel-Mangan-Kobalt-Oxid (NMC) |
| Nickel-Kobalt-Aluminiumoxid (NCA) |
| Lithiumeisenphosphat (LFP) |
| Lithiummanganoxid (LMO) |
| Lithiumkobaltoxid (LCO) |
| Automobil |
| Unterhaltungselektronik |
| Energiespeichersysteme |
| Industrie |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Ruß | |
| Kohlenstoffnanoröhren | ||
| Sonstige Produkttypen | ||
| Nach Chemie | Nickel-Mangan-Kobalt-Oxid (NMC) | |
| Nickel-Kobalt-Aluminiumoxid (NCA) | ||
| Lithiumeisenphosphat (LFP) | ||
| Lithiummanganoxid (LMO) | ||
| Lithiumkobaltoxid (LCO) | ||
| Nach Anwendung | Automobil | |
| Unterhaltungselektronik | ||
| Energiespeichersysteme | ||
| Industrie | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe?
Die Marktgröße für LIB Kathoden-Leitfähigkeitshilfsstoffe wurde im Jahr 2026 auf 2,07 Milliarden USD geschätzt und wird voraussichtlich von 2,29 Milliarden USD im Jahr 2027 auf 3,90 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,25 % während des Prognosezeitraums (2027–2032).
Welche Materialien werden als Kathoden-Leitfähigkeitshilfsstoffe verwendet?
Ruß, Kohlenstoffnanoröhren, dampfgewachsene Kohlenstofffasern und graphenbasierte Materialien werden eingesetzt, um elektrische Pfade in Batteriekathoden zu verbessern.
Welcher Produkttyp hatte 2026 den größten Marktanteil?
Ruß hielt im Jahr 2026 einen Marktanteil von 58,44 % am Markt für LIB Kathoden-Leitfähigkeitshilfsstoffe, da er in verschiedenen Batteriechemien weit verbreitet qualifiziert und kosteneffizient ist.
Warum gewinnen Kohlenstoffnanoröhren in Batteriekathoden an Bedeutung?
Kohlenstoffnanoröhren können bei sehr geringen Beladungsmengen leitfähige Pfade erzeugen und werden bis 2032 voraussichtlich mit einer CAGR von 12,67 % wachsen.