
Lithiumhexafluorophosphat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
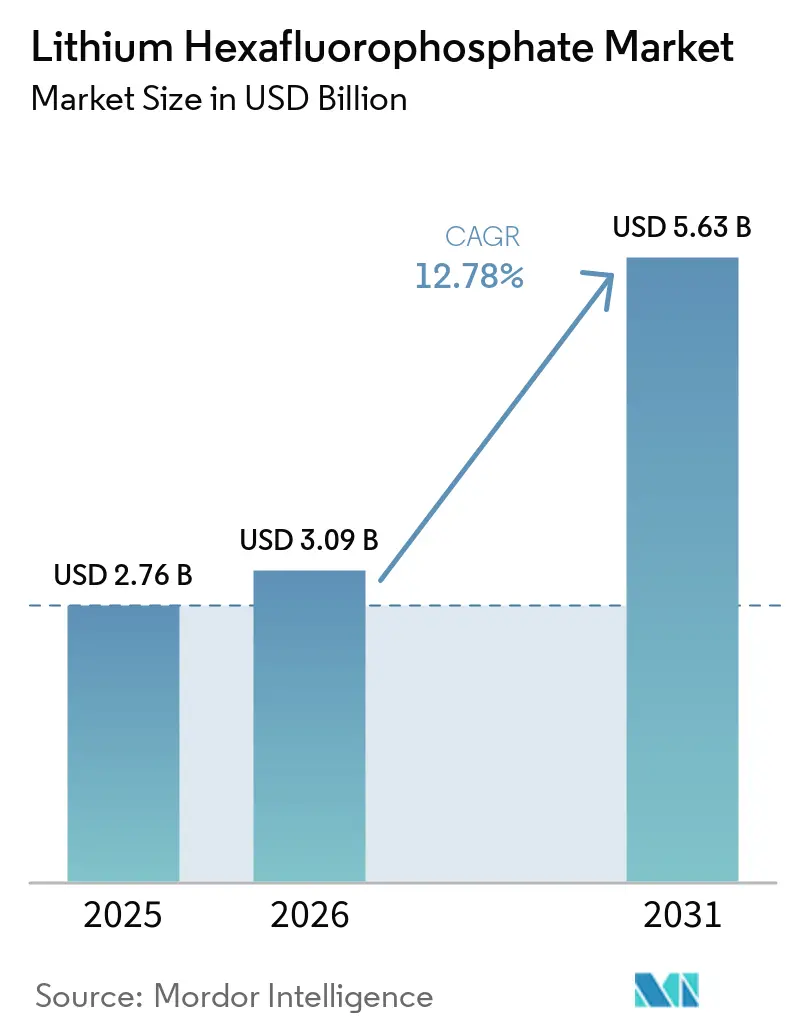
| Marktgröße (2026) | 3.09 Milliarden US-Dollar |
| Marktgröße (2031) | 5.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Lithiumhexafluorophosphat-Marktanalyse von Mordor Intelligence
Die Größe des Lithiumhexafluorophosphat-Marktes wurde im Jahr 2025 auf 2,76 Milliarden USD geschätzt und soll von 3,09 Milliarden USD im Jahr 2026 auf 5,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,78 % während des Prognosezeitraums (2026–2031). Der Lithiumhexafluorophosphat-Markt wird durch sich überschneidende Nachfrage aus dem Bereich Elektrofahrzeuge und stationäre Energiespeicherung gestützt, anstatt durch getrennte Zyklen für diese Endanwendungen. Batteriehersteller legen mit zunehmendem Wachstum der Zellproduktion größeren Wert auf Versorgungszuverlässigkeit, Materialreinheit und konsistente Qualifizierungsleistung. Produzenten mit Kontrolle über Einsatzstoffe wie Lithiumfluorid und wasserfreie Fluorwasserstoffsäure sind bei Schwankungen der Rohstoffkosten besser positioniert. Die weltweiten Verkäufe von Elektroautos überstiegen im Jahr 2025 20 Millionen Einheiten und machten mehr als 25 % der weltweit verkauften Autos aus, was die anhaltende Nachfrage nach Batteriematerialien stützt. Der Lithiumhexafluorophosphat-Markt bietet auch Chancen in regionalen Lieferketten, wo Batteriefabriken in Nordamerika und Europa lokal beschafftes Material benötigen.
Wichtigste Erkenntnisse des Berichts
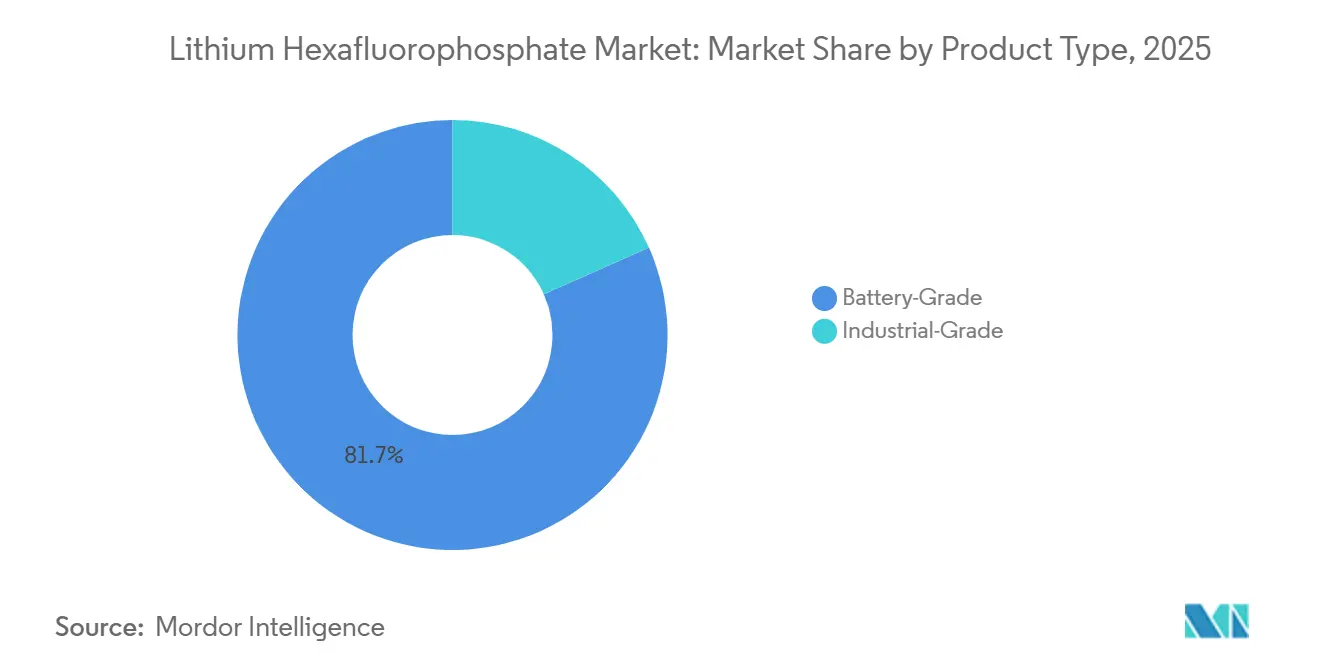
- Nach Produkttyp führte Batteriequalitätsmaterial mit einem Anteil von 81,67 % am Lithiumhexafluorophosphat-Markt im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 13,45 % wachsen.
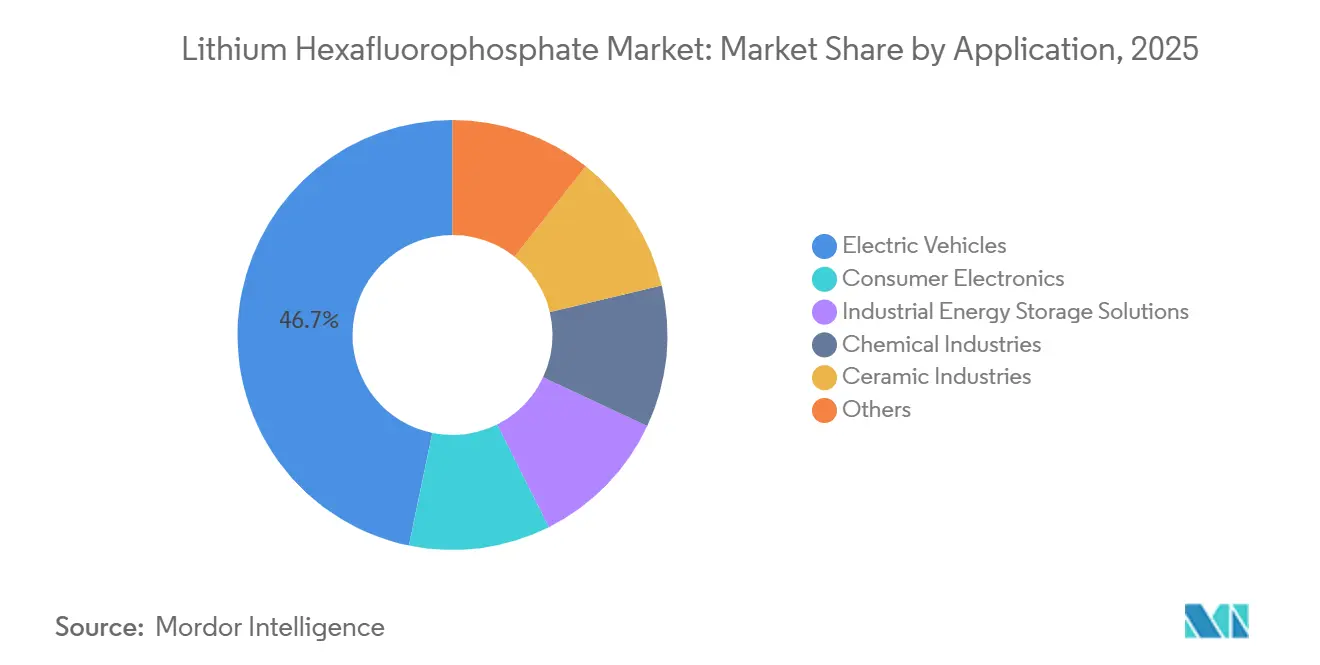
- Nach Anwendung hielten Elektrofahrzeuge im Jahr 2025 einen Anteil von 46,75 % am Lithiumhexafluorophosphat-Markt, während industrielle Energiespeicherlösungen bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 47,23 %, und die Region wird voraussichtlich bis 2031 mit einer CAGR von 13,31 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Lithiumhexafluorophosphat-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Elektrofahrzeug-Batterieproduktion | +5.2% | Global, konzentriert in China, Südkorea, Deutschland und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz industrieller Energiespeicher | +3.8% | Global, am stärksten in China, den Vereinigten Staaten und Deutschland | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochreinen Elektrolyten für leistungsstärkere Zellen | +2.1% | Global, mit Premium-Nachfrage in Südkorea, Japan und europäischen Lieferketten der Originalausrüstungshersteller (OEM) | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Batterie-Lieferkette | +1.4% | Nordamerika und die EU, mit frühen Signalen in Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| LiPF6-Qualifizierungsbeständigkeit in bestehenden Zellplattformen | +0.9% | Global, insbesondere Plattformen, die japanische und südkoreanische Elektrolytspezifikationen verwenden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Elektrofahrzeug-Batterieproduktion
Die weltweiten Verkäufe von Elektroautos überstiegen im Jahr 2025 20 Millionen Einheiten, wobei Elektroautos mehr als 25 % der weltweiten Autoverkäufe ausmachten[1]Internationale Energieagentur, "Global EV Outlook 2025," Internationale Energieagentur, iea.org. Dieses Verkaufsniveau stützt einen anhaltenden Bedarf an Lithium-Ionen-Batteriematerialien im Lithiumhexafluorophosphat-Markt. Die Nachfrage nach Batteriepacks kann die Fahrzeugauslieferungen übertreffen, da Käufer sich für Fahrzeuge mit größerer Reichweite und größeren Batteriepacks entscheiden. Dieses Muster erhöht die gesamte Batteriekapazität, auch wenn das Wachstum bei den Fahrzeugstückzahlen weniger ausgeprägt wird. Der Lithiumhexafluorophosphat-Markt profitiert davon, weil die Elektrolytnachfrage mit der Batteriekapazität steigt und nicht nur mit der Anzahl der verkauften Fahrzeuge. Die Entwicklung von Batterien mit ultraschnellem Laden erhöht zudem die Bedeutung einer stabilen Elektrolytleistung und zuverlässiger Materialqualität.
Einsatz industrieller Energiespeicher
Industrielle Energiespeicherlösungen sind die am schnellsten wachsende Anwendung im Lithiumhexafluorophosphat-Markt. Stationäre Speicher schaffen neben Elektrofahrzeugen eine zusätzliche Nachfrage und verbreitern die Basis des batteriebezogenen Verbrauchs. Die Internationale Energieagentur verzeichnete im Jahr 2024 mehr als 100 GWh an globalen Ergänzungen von Batteriespeichern im Versorgungsmaßstab. Speichersysteme erfordern eine lange Zyklenlebensdauer und einen zuverlässigen Betrieb über wiederholte Lade- und Entladezyklen. Diese Betriebsanforderungen stärken die Rolle der Elektrolytqualität im Batteriedesign. Die zunehmende Nutzung von Lithium-Ionen-Notstromsystemen für Rechenzentren schafft eine weitere Nachfragequelle für Speicherbatterien.
Nachfrage nach hochreinen Elektrolyten für leistungsstärkere Zellen
Der Lithiumhexafluorophosphat-Markt segmentiert sich in Standard- und ultrahochreines Materialkategorien, da die Batterieanforderungen anspruchsvoller werden. Kathoden mit hohem Nickelgehalt und Anoden mit hohem Siliziumanteil erfordern eine strenge Kontrolle von Feuchtigkeit und Verunreinigungen im Elektrolyten. Der Abbau von Lithiumhexafluorophosphat (LiPF6) unter Lagerbedingungen wird durch Temperatur, Elektrolytzusammensetzung und Behältermaterialien beeinflusst. Spurenfeuchtigkeit kann zur Bildung von Fluorwasserstoffsäure beitragen, die Zellmaterialien beschädigen und die Zyklenlebensdauer verkürzen kann. LiPF6 bleibt für herkömmliche Lithium-Ionen-Zellen wichtig, da es die Passivierung des Aluminium-Stromkollektors und die Ionenleitfähigkeit unterstützt. Der Lithiumhexafluorophosphat-Markt bevorzugt daher Lieferanten, die eine konsistente Reinigung und Chargenrückverfolgbarkeit nachweisen können.
Regionalisierung der Batterie-Lieferkette
Batterie-Lieferketten in Nordamerika und Europa schaffen eine Nachfrage nach Materialien, die näher an den Zellfertigungsstandorten produziert werden. Der Lithiumhexafluorophosphat-Markt kann von diesem Wandel profitieren, da Batterieproduzenten kürzere und besser kontrollierbare Versorgungswege anstreben. Das Argonne National Laboratory prognostizierte das kommerziell geplante Angebot an Batteriekomponenten in Nordamerika bis 2035, einschließlich erheblicher geplanter Batteriezellkapazität. Lokale Produktion kann die Logistikexposition für feuchtigkeitsempfindliche Materialien reduzieren und eine engere technische Koordination mit Elektrolytmischern unterstützen. Sie kann auch eine Versorgungssicherheitsprämie für Produzenten schaffen, die lokale Qualifizierungsanforderungen erfüllen können. Diese Entwicklung beseitigt nicht den Kostenvorteil etablierter asiatischer Lieferanten, schafft aber Raum für regionales Kapazitätswachstum.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feuchtigkeitsempfindlichkeit und Risiko der Fluorwasserstoffbildung | -0.8% | Global, am stärksten ausgeprägt in tropischen und feuchten Fertigungszentren in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Lithium-, Fluor- und Phosphor-Einsatzstoffen | -0.6% | Global, konzentriert in China, Südkorea und Japan, wo die Kostenweitergabe schwieriger ist | Mittelfristig (2–4 Jahre) |
| Belastung durch Umwelt-, Gesundheits- und Gefahrenprozess-Compliance | -0.5% | China, die EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Feuchtigkeitsempfindlichkeit und Risiko der Fluorwasserstoffbildung
LiPF6 ist feuchtigkeitsempfindlich, was spezifische Anforderungen an Herstellung, Verpackung und Logistik im gesamten Lithiumhexafluorophosphat-Markt stellt. Das Material kann in Wasser hydrolysieren und dabei Lithiumfluorid, Fluorwasserstoffsäure und Phosphorsäure bilden. Untersuchungen zu kommerziell relevanten Lagerbedingungen zeigen, dass das Abbauverhalten je nach Temperatur, Elektrolytzusammensetzung und Behältermaterialien variiert[2]Orbia Fluor and Energy Materials, "Verständnis der Haltbarkeit von Elektrolyten mit LiPF6 unter kommerziell relevanten Lagerbedingungen," ECS Meeting Abstracts, iopscience.iop.org. Produzenten benötigen daher kontrollierte Fertigungsbedingungen, versiegelte Verpackungen und geeignete Logistikvereinbarungen. Diese Anforderungen begünstigen Anlagen, die sich in der Nähe von Elektrolytmischbetrieben und etablierten Batterie-Lieferketten befinden. In feuchten Fertigungsregionen sind sorgfältige Lager- und Handhabungspraktiken erforderlich, um die Batteriequalität aufrechtzuerhalten.
Preisvolatilität bei Lithium-, Fluor- und Phosphor-Einsatzstoffen
Der Lithiumhexafluorophosphat-Markt ist auf Lithium-, Fluor- und Phosphor-Einsatzstoffe angewiesen, die unterschiedlichen Rohstoffzyklen folgen. Eine Änderung bei einem Einsatzstoff gleicht nicht notwendigerweise einen Preisanstieg bei einem anderen aus, was LiPF6-Preise auch dann volatil machen kann, wenn die Lithiumkosten niedriger sind. Produzenten mit Zugang zu Lithiumfluorid und wasserfreier Fluorwasserstoffsäure können ihre Exposition gegenüber Schwankungen bei zugekauften Einsatzstoffen reduzieren. Vertikale Integration kann auch die Prozesskontrolle und Versorgungsverfügbarkeit in Zeiten knapper Versorgung verbessern. Unabhängige Produzenten können unter größerem Druck stehen, wenn Kunden höhere Einsatzstoffkosten nicht durch die Lieferkette weitergeben wollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Batteriequalitätsmaterial führt durch Reinheitsanforderungen
Batteriequalitätsmaterial hielt im Jahr 2025 einen Umsatzanteil von 81,67 % und wird voraussichtlich bis 2031 mit einer CAGR von 13,45 % wachsen. Dies spiegelt den großen Anteil von LiPF6 wider, der in Lithium-Ionen-Batterien verbraucht wird, wo Reinheit und Feuchtigkeitskontrolle die Zellqualität direkt beeinflussen. Die Nachfrage nach Batteriequalitätsmaterial wird durch Kathoden-Plattformen mit hohem Nickelgehalt gestützt, die streng kontrollierte Elektrolytspezifikationen erfordern. Diese Zelldesigns werden in Premium-Elektrofahrzeugen und stationären Speicheranwendungen eingesetzt, bei denen die Batterieleistung eine Kernanforderung ist. Ultrahochreines Material mit einer Reinheit über 99,95 % und einem Wassergehalt unter 10 ppm begegnet Bedenken hinsichtlich Kapazitätsabfall und unerwünschter Reaktionen innerhalb der Zelle.
Industriequalitätsmaterial wird in engeren Anwendungen in der Keramik-, Katalysator- und allgemeinen Chemieprozesstechnik eingesetzt. Seine Reinheitsanforderungen sind weniger streng als die für die Batterieproduktion, und LiPF6 ist nicht das bevorzugte Elektrolytsalz in allen diesen Anwendungen. Industriequalitätsproduktion hat begrenztes Wachstumspotenzial und steht im Wettbewerb mit kostengünstigeren Fluorverbindungen. Die wachsende Lücke zwischen den Qualitätsanforderungen von Batterie- und Industriequalitätsmaterial prägt weiterhin die breitere Lithiumhexafluorophosphat-Branche. Japanische Produzenten, darunter Kanto Denka Kogyo und Morita Chemical Industries, haben in Analysesysteme und Chargenrückverfolgbarkeit investiert, um Qualifizierungsanforderungen der Automobilindustrie zu erfüllen. Chinesische Produzenten setzen auf Skalierung und vertikale Integration zur Unterstützung der Qualitätskontrolle für Batteriekunden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Energiespeicherung baut eine zweite Nachfragebasis auf
Elektrofahrzeuge behielten im Jahr 2025 den größten Anwendungsanteil mit 46,75 %, während industrielle Energiespeicherung bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen wird. Elektrofahrzeuge bleiben die größte Nachfragequelle, da jeder zusätzliche Batteriepack Elektrolytmaterialien benötigt. Die Nachfrage aus diesem Segment wird auch durch größere Packs in Modellen mit größerer Reichweite angetrieben. Industrielle Energiespeicherung expandiert, weil stationäre Batterien eine lange Kalenderlebensdauer und wiederholtes Zyklisieren erfordern. Lithiumeisenphosphat-Batteriesysteme, die in Speicheranwendungen eingesetzt werden, sind auf Elektrolytformulierungen angewiesen, die einen stabilen Betrieb über längere Zeiträume unterstützen.
Der Lithiumhexafluorophosphat-Markt wird weniger abhängig von einer einzigen Endanwendung, da Energiespeicherung an Bedeutung gewinnt. Unterhaltungselektronik hält eine stabile, aber langsamere Nachfrage aufrecht, da die Batteriekapazität pro Gerät weitgehend unverändert geblieben ist. Die Nachfrage aus diesem Segment ist stärker mit Gerätestückzahlen als mit einer höheren Elektrolytbeladung verknüpft. Chemische und keramische Anwendungen bleiben kleinere und preissensitivere Verwendungen für LiPF6. Weitere Anwendungen umfassen die maritime Elektrifizierung und elektrische Senkrechtstart- und Landeantriebe, bei denen die Qualifizierung noch läuft und die kommerzielle Produktion voraussichtlich vor 2027 begrenzt bleiben wird. Dieser Anwendungsmix gibt Lieferanten Gründe, die Batterienachfrage mit technisch anspruchsvollen Speicheranforderungen und aufkommenden Endanwendungen in Einklang zu bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
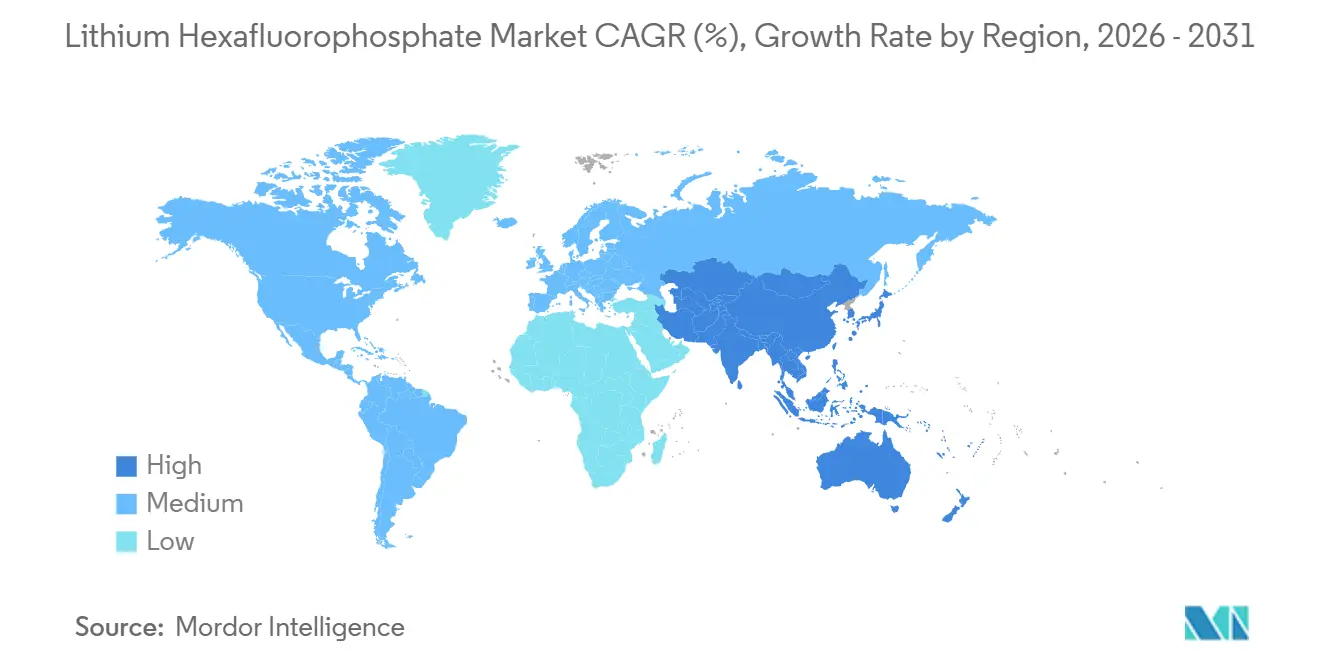
Asien-Pazifik entfiel im Jahr 2025 auf einen Umsatzanteil von 47,23 % und wird voraussichtlich bis 2031 mit einer CAGR von 13,31 % wachsen. China macht mehr als 80 % der weltweiten LiPF6-Nennproduktionskapazität aus und stellt die Region in den Mittelpunkt der Lithiumhexafluorophosphat-Lieferkette. China kombiniert auch eine hohe Nachfrage nach Elektrofahrzeugen mit wachsenden stationären Speicherinstallationen. Südkorea ist ein wichtiges Nachfragezentrum für hochreines Material und beherbergt LG Energy Solution, Samsung SDI und SK On. Japan bedient Premium-Batterieanforderungen durch Produzenten wie Stella Chemifa und Kanto Denka Kogyo, die strenge Rückverfolgbarkeits- und Qualifizierungspraktiken befolgen.
Indien verzeichnete im Jahr 2025 mehr als 202.000 Elektrofahrzeugverkäufe, was mit fortschreitender Akzeptanz eine frühe Nachfrage nach Batteriematerialien schafft. Die inländische LiPF6-Produktion in Indien befindet sich noch in einem frühen Stadium, was es eher zu einem sich entwickelnden Nachfragemarkt als zu einem wichtigen Versorgungszentrum macht. Nordamerika bewegt sich von der Abhängigkeit von Importen hin zu einer inländischen Batteriematerialbasis. Das Argonne National Laboratory schätzte, dass die angekündigte Batteriezellproduktionskapazität bis 2030 in den Vereinigten Staaten 1.133 GWh und in Kanada 207 GWh erreichen könnte. Diese geplante Zellkapazität unterstützt das langfristige Interesse an lokalisierter Materialversorgung für den Lithiumhexafluorophosphat-Markt.
Capchem hielt im September 2026 eine Grundsteinlegungszeremonie für seine Elektrolytanlage in Ironton, Ohio, ab – seinen ersten nordamerikanischen Produktionsstandort. Europa verfolgt die Entwicklung der Batterie-Lieferkette parallel zur Einführung von Elektrofahrzeugen und strengeren Emissionsvorschriften. Deutschland ist ein wichtiges europäisches Nachfragezentrum, während nordische Länder Gigafabrik-Projekte beherbergen. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, obwohl politische Unterstützung und Batterieinvestitionen Potenzial für künftige Nachfrage schaffen.

Wettbewerbslandschaft
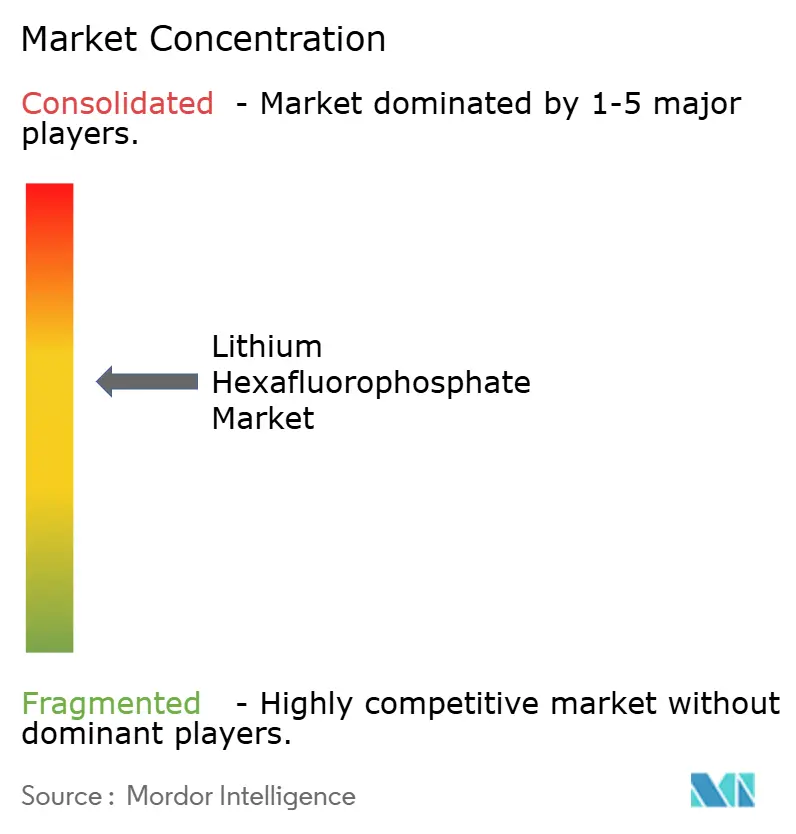
Der Lithiumhexafluorophosphat-Markt ist mäßig konsolidiert. Führende Unternehmen halten Kosten- und Versorgungsvorteile durch vertikale Integration der Lithiumfluoridproduktion, Beschaffung von wasserfreier Fluorwasserstoffsäure und verwandter Einsatzstoffe. Tinci Materials meldete eine LiPF6-Eigenversorgungsrate von über 98 %, was eine engere Kontrolle über die Einsatzstoffe unterstützt. Die japanischen Unternehmen Stella Chemifa und Kanto Denka Kogyo konkurrieren auf Basis von Ultrahochreinheit, Qualitätssystemen und etablierten Qualifizierungsnachweisen für die Automobilindustrie, nicht nur auf Basis der Produktionsmenge.
Der Markt bietet eine Chance für Lieferanten, die Produktionskapazitäten außerhalb Asiens aufbauen. Neue Anlagen können kürzere Versorgungswege und eine verbesserte Versorgungssicherheit für Batteriehersteller in Nordamerika und Europa bieten. Capchem begann im September 2026 mit dem Bau seiner Elektrolytanlage in Ohio und positioniert das Unternehmen damit zur Versorgung von US-amerikanischen Batteriekunden und zur Vernetzung seiner Betriebe in Polen, Malaysia und China. Dieses Projekt veranschaulicht, wie ein integrierter Elektrolytproduzent eine Position in der Nähe der entstehenden westlichen Zellfertigungskapazitäten anstrebt.
Die Lieferantenqualifizierung ist ein wichtiger Wettbewerbsfaktor, da Batterieproduzenten die Elektrolytleistung vor einem Lieferantenwechsel verifizieren müssen. Produzenten, die eine konsistente Qualität aufrechterhalten, profitieren von diesem verlängerten Genehmigungsprozess. Chinesische Marktführer bauen weiterhin Kapazitäten und technische Fähigkeiten aus und behalten ihren Skalierungsvorteil. Der Wettbewerb konzentriert sich daher auf Kostenkontrolle, Hochreinheitsproduktion, Einsatzstoffintegration und Nähe zu Batteriekunden.
Marktführer im Lithiumhexafluorophosphat-Bereich
-
Guangzhou Tinci Materials Technology Co., Ltd.
-
Duofuduo New Energy Technology Co., Ltd
-
TONZE New Energy Technology Co., Ltd.
-
Jiangsu Jiujiujiu Technology Co., Ltd.
-
SINOCHEM LANTIAN CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Tinci Materials schloss den Bau seiner technischen Renovierungsproduktionslinie für Lithiumhexafluorophosphat (LiPF6) mit 35.000 Tonnen ab. Das Unternehmen gab Kapazitäten in Chargen basierend auf dem nachgelagerten Auftragsfluss frei, um das Risiko von Überkapazitäten zu vermeiden und eine Vollauslastung der bestehenden Linien aufrechtzuerhalten. Gleichzeitig nahm Tincis Pilotlinie für Festkörperbatteriematerialien im dritten Quartal 2026 die Versuchsproduktion auf, was auf eine strategische Ausrichtung auf Elektrolytvorläufer der nächsten Generation hindeutet.
- August 2026: Capchem USA hielt eine Grundsteinlegungszeremonie für seine Fertigungsanlage für Lithium-Ionen-Batterieelektrolyte in Ironton, Ohio, ab – dem ersten nordamerikanischen Produktionsstandort des Unternehmens. Die Anlage soll inländische US-amerikanische Batteriekunden beliefern und Synergien mit den Lithiumhexafluorophosphat (LiPF6)-Betrieben von Capchem in Polen, Malaysia und China schaffen.


Umfang des globalen Lithiumhexafluorophosphat-Marktberichts
Lithiumhexafluorophosphat ist eine anorganische chemische Verbindung. Es dient als primäres Elektrolytsalz in kommerziellen Lithium-Ionen-Batterien. Die Verbindung löst sich in organischen Carbonatlösungsmitteln auf und bildet eine Elektrolytlösung, die die Bewegung von Lithiumionen zwischen Anode und Kathode während der Lade- und Entladezyklen ermöglicht.
Der Lithiumhexafluorophosphat-Markt ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Batteriequalität und Industriequalität segmentiert. Nach Anwendung ist der Markt in Elektrofahrzeuge, Unterhaltungselektronik, industrielle Energiespeicherlösungen, chemische Industrien, Keramikindustrien und Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Lithiumhexafluorophosphat in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Batteriequalität |
| Industriequalität |
| Elektrofahrzeuge |
| Unterhaltungselektronik |
| Industrielle Energiespeicherlösungen |
| Chemische Industrien |
| Keramikindustrien |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Batteriequalität | |
| Industriequalität | ||
| Nach Anwendung | Elektrofahrzeuge | |
| Unterhaltungselektronik | ||
| Industrielle Energiespeicherlösungen | ||
| Chemische Industrien | ||
| Keramikindustrien | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Lithiumhexafluorophosphat-Marktes?
Die Größe des Lithiumhexafluorophosphat-Marktes wurde im Jahr 2025 auf 2,76 Milliarden USD geschätzt und soll von 3,09 Milliarden USD im Jahr 2026 auf 5,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,78 % während des Prognosezeitraums (2026–2031).
Welcher LiPF6-Produkttyp führt die Nachfrage an?
Batteriequalitätsmaterial führte im Jahr 2025 mit einem Umsatzanteil von 81,67 % und wird voraussichtlich bis 2031 mit einer CAGR von 13,45 % wachsen.
Welche Anwendung wächst am schnellsten?
Industrielle Energiespeicherlösungen werden bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen, während Elektrofahrzeuge im Jahr 2025 die größte Anwendung blieben.
Warum ist hochreines LiPF6 für Batterien wichtig?
Feuchtigkeit und Verunreinigungen können die Elektrolytstabilität beeinflussen, daher benötigen fortschrittliche Batteriezellen eine konsistente Materialqualität und kontrollierte Handhabungsbedingungen.
Seite zuletzt aktualisiert am:



