
ヘキサフルオロリン酸リチウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
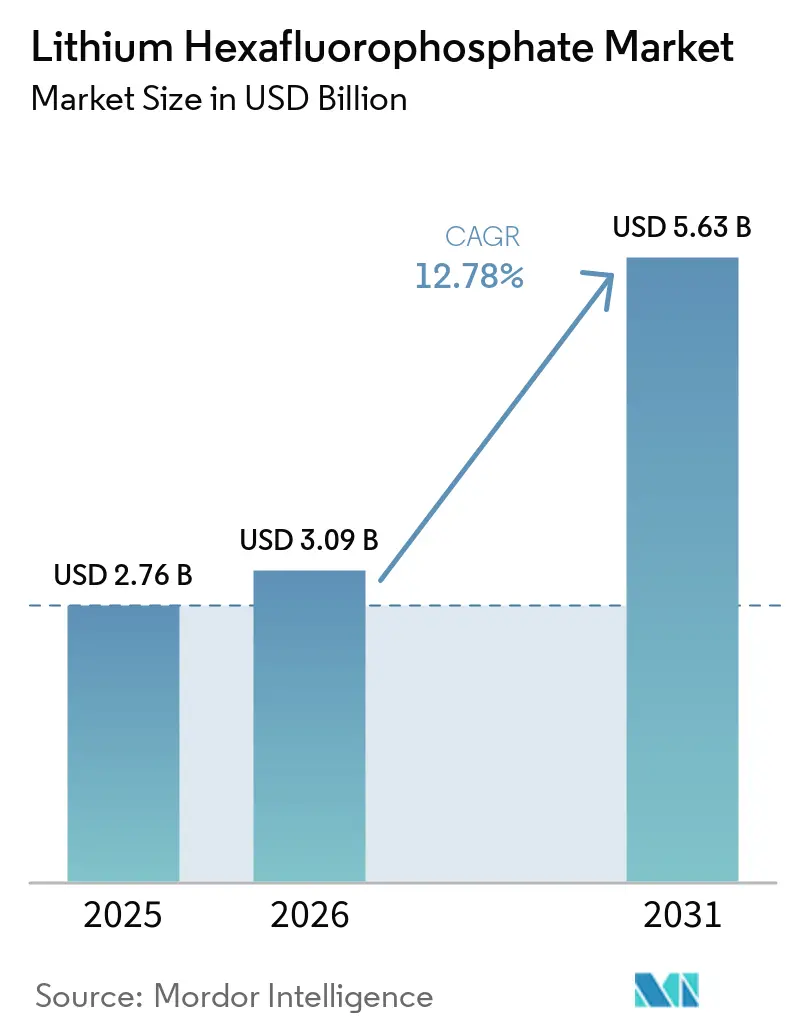
| 市場規模 (2026) | 3.09 十億米ドル |
| 市場規模 (2031) | 5.63 十億米ドル |
| 成長率 (2026 - 2031) | 12.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘキサフルオロリン酸リチウム市場分析
ヘキサフルオロリン酸リチウム市場規模は2025年に2.76 ビリオン 米ドルと評価され、2026年の3.09 ビリオン 米ドルから2031年には5.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.78%です。ヘキサフルオロリン酸リチウム市場は、電気自動車と定置型エネルギー貯蔵からの需要が重複することで支えられており、これらの最終用途が別々のサイクルで動いているわけではありません。電池メーカーは、セル生産が拡大するにつれて、供給の信頼性、材料の純度、および一貫した認定性能をより重視するようになっています。フッ化リチウムおよび無水フッ化水素の原料を管理できる生産者は、原材料コストが変動する際に有利な立場を占めます。2025年の世界の電気自動車販売台数は2,000万台を超え、世界の自動車販売台数の25%以上を占めており、電池材料への継続的な需要を支えています。ヘキサフルオロリン酸リチウム市場は、北米および欧州の電池工場が地域内で調達した材料を必要とする地域サプライチェーンにおいても機会を提供しています。
レポートの主要ポイント
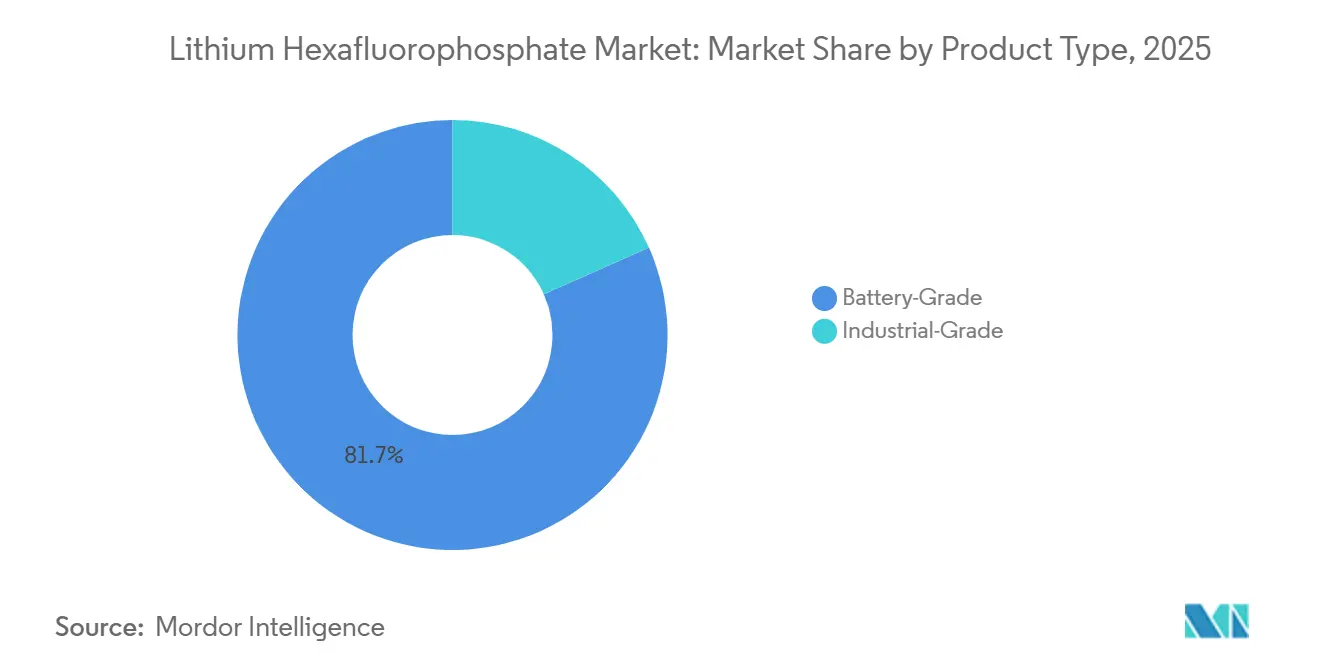
- 製品タイプ別では、バッテリーグレード材料が2025年のヘキサフルオロリン酸リチウム市場シェアの81.67%を占めてトップとなり、2031年にかけてCAGR 13.45%で拡大する見込みです。
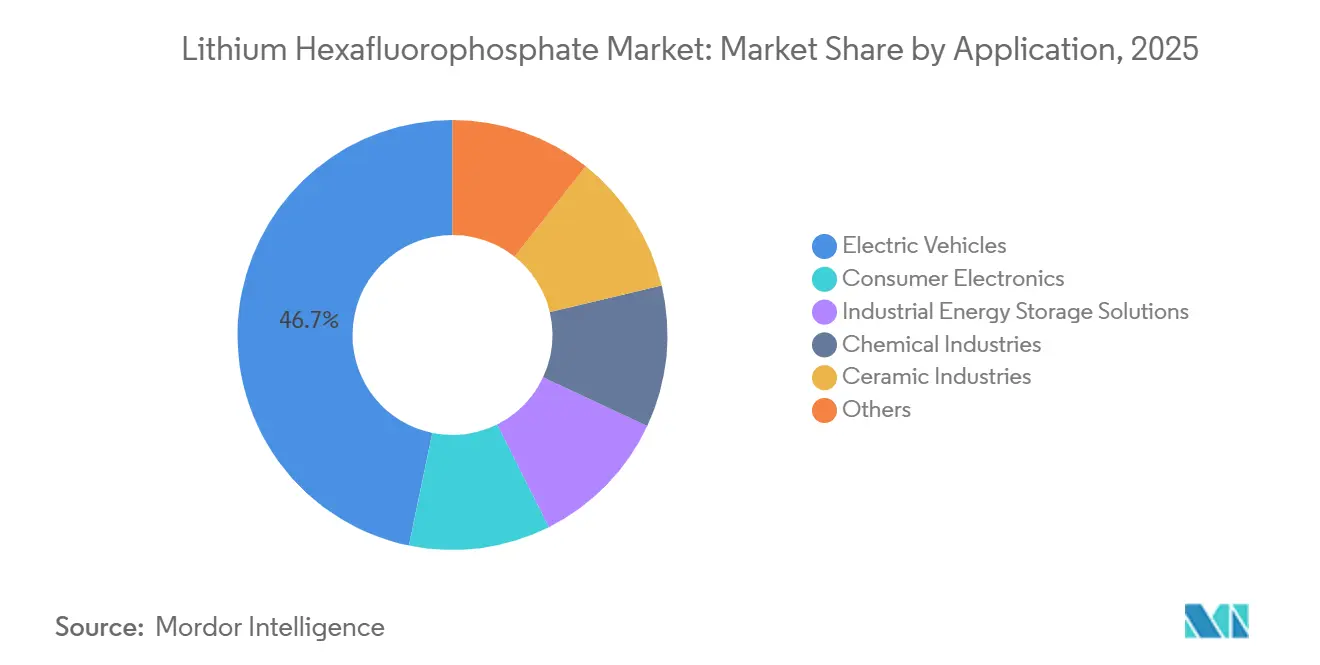
- 用途別では、電気自動車が2025年のヘキサフルオロリン酸リチウム市場シェアの46.75%を占め、産業用エネルギー貯蔵ソリューションは2031年にかけてCAGR 13.78%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の売上高の47.23%を占め、2031年にかけてCAGR 13.31%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のヘキサフルオロリン酸リチウム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車用電池生産の拡大 | +5.2% | 世界規模、中国・韓国・ドイツ・北米に集中 | 短期(2年以内) |
| 産業用エネルギー貯蔵の普及 | +3.8% | 世界規模、中国・米国・ドイツで最も強い | 中(2~4年) |
| 高性能セル向け高純度電解質需要 | +2.1% | 世界規模、韓国・日本・欧州の完成車メーカー(OEM)サプライチェーンでプレミアム需要 | 中期(2~4年) |
| 地域電池サプライチェーンの地産地消化 | +1.4% | 北米およびEU、インドおよび東南アジアで初期シグナル | 長期(4年以上) |
| 既存セルプラットフォームにおけるLiPF6認定の粘着性 | +0.9% | 世界規模、特に日本・韓国の電解質仕様を使用するプラットフォーム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車用電池生産の拡大
2025年の世界の電気自動車販売台数は2,000万台を超え、電気自動車が世界の自動車販売台数の25%以上を占めました[1]国際エネルギー機関、「世界のEVアウトルック2025」、国際エネルギー機関、iea.org。この販売水準は、ヘキサフルオロリン酸リチウム市場においてリチウムイオン電池材料への持続的な需要を支えています。電池パックの需要は、購入者がより大きな電池パックを搭載した長距離走行可能な車両を選択するにつれて、車両の納車台数を上回る可能性があります。このパターンにより、車両販売台数の成長が鈍化した場合でも、電池の総容量は増加します。電解質の需要は車両台数だけでなく電池容量とともに増加するため、ヘキサフルオロリン酸リチウム市場はその恩恵を受けます。超急速充電電池の開発も、安定した電解質性能と信頼性の高い材料品質の重要性を高めています。
産業用エネルギー貯蔵の普及
産業用エネルギー貯蔵ソリューションは、ヘキサフルオロリン酸リチウム市場において最も成長の速い用途です。定置型貯蔵は電気自動車と並行して需要を生み出し、電池関連消費の基盤を広げています。国際エネルギー機関は、2024年の世界のユーティリティ規模の電池増設量が100 GWhを超えたと記録しています。貯蔵システムは、繰り返しの充放電サイクルにわたって長いサイクル寿命と信頼性の高い動作を必要とします。これらの動作要件は、電池設計における電解質品質の役割を強化します。データセンター向けリチウムイオンバックアップシステムの普及拡大も、蓄電池への需要源として加わっています。
高性能セル向け高純度電解質需要
電池設計がより高度な要求を持つようになるにつれて、ヘキサフルオロリン酸リチウム市場は標準品と超高純度品のカテゴリーに細分化されています。高ニッケル正極および珪素リッチ負極の設計では、電解質中の水分と不純物の厳格な管理が必要です。ヘキサフルオロリン酸リチウム(LiPF6)の保管条件下での劣化挙動は、温度、電解質組成、および容器材料の影響を受けます。微量の水分がフッ化水素酸の生成に寄与し、セル材料を損傷してサイクル寿命を低下させる可能性があります。LiPF6は、アルミニウム集電体の不動態化とイオン伝導性を支えるため、主流のリチウムイオンセルにとって引き続き重要です。したがって、ヘキサフルオロリン酸リチウム市場は、一貫した精製とバッチトレーサビリティを実証できるサプライヤーを優遇します。
地域電池サプライチェーンの地産地消化
北米および欧州の電池サプライチェーンは、セル製造拠点に近い場所で生産された材料への需要を生み出しています。電池メーカーがより短く管理しやすいサプライルートを求めるにつれて、ヘキフルオロリン酸リチウム市場はこのシフトから恩恵を受けることができます。アルゴンヌ国立研究所は、2035年までの北米全域における電池部品の商業計画供給量を予測しており、相当規模の計画電池セル生産能力が含まれています。地域生産は、水分に敏感な材料の物流リスクを低減し、電解質ブレンダーとのより緊密な技術連携を支援することができます。また、地域の認定要件を満たすことができる生産者にとって、供給安全保障上のプレミアムを生み出す可能性もあります。この動向は、確立されたアジアのサプライヤーのコスト優位性を排除するものではありませんが、地域の生産能力拡大の余地を生み出します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水分感受性とフッ化水素生成リスク | -0.8% | 世界規模、東南アジアおよびインドの熱帯・多湿製造拠点で最も深刻 | 短期(2年以内) |
| リチウム・フッ素・リン原料価格の変動 | -0.6% | 世界規模、コスト転嫁が困難な中国・韓国・日本に集中 | 中期(2~4年) |
| 環境・健康・危険プロセスへのコンプライアンス負担 | -0.5% | 中国、EU、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水分感受性とフッ化水素生成リスク
LiPF6は水分に敏感であり、ヘキサフルオロリン酸リチウム市場全体にわたって製造・包装・物流に特定の要件をもたらします。この材料は水中で加水分解してフッ化リチウム、フッ化水素酸、リン酸を生成する可能性があります。商業的に関連する保管条件に関する研究では、劣化挙動が温度、電解質組成、および容器材料によって異なることが示されています[2]Orbia Fluor and Energy Materials、「商業的に関連する保管条件下でのLiPF6を含む電解質の貯蔵寿命の理解」、ECS Meeting Abstracts、iopscience.iop.org。そのため、生産者は管理された製造条件、密封包装、および適切な物流手配を必要とします。これらの要件は、電解質ブレンド事業および確立された電池サプライチェーンの近くに立地する工場を優遇します。多湿な製造地域では、バッテリーグレードの品質を維持するために、慎重な保管と取り扱いの実践が必要です。
リチウム・フッ素・リン原料価格の変動
ヘキサフルオロリン酸リチウム市場は、異なるコモディティサイクルに従うリチウム・フッ素・リンの原料に依存しています。一つの原料の変動が必ずしも別の原料の価格上昇を相殺するわけではなく、リチウムコストが低下している場合でもLiPF6価格が変動する可能性があります。フッ化リチウムおよび無水フッ化水素へのアクセスを持つ生産者は、購入原料の変動へのエクスポージャーを低減できます。垂直統合はまた、供給が逼迫する時期のプロセス管理と供給可用性を改善することができます。独立系生産者は、顧客がサプライチェーンを通じてより高い原料コストを吸収することに抵抗する場合、より大きな圧力に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バッテリーグレード材料が純度要件を通じてリードを維持
バッテリーグレード材料は2025年の売上高の81.67%を占め、2031年にかけてCAGR 13.45%で成長する見込みです。これは、純度と水分管理がセル品質に直接影響するリチウムイオン電池で消費されるLiPF6の大きなシェアを反映しています。バッテリーグレード材料への需要は、厳格に管理された電解質仕様を必要とする高ニッケル正極プラットフォームによって支えられています。これらのセル設計は、電池性能が中核要件となるプレミアム電気自動車および定置型貯蔵用途に使用されています。純度99.95%超、水分含有量10 ppm未満の超高純度材料は、セル内の容量低下と望ましくない反応に関する懸念に対応します。
工業グレード材料は、セラミックス・触媒・一般化学プロセスにおけるより限定的な用途に使用されています。その純度要件は電池生産向けよりも厳格ではなく、LiPF6はこれらの用途すべてにおいて好まれる電解質塩ではありません。工業グレードの生産量は成長ポテンシャルが限られており、低コストのフッ素化合物との競争に直面しています。バッテリーグレードと工業グレード材料の品質要件の格差が拡大し続けることで、ヘキサフルオロリン酸リチウム産業全体の形成が続いています。関東電化工業やモリタ化学工業などの日本の生産者は、自動車認定要件を満たすために分析システムとバッチトレーサビリティに投資しています。中国の生産者は、電池顧客向けの品質管理を支援するためにスケールと垂直統合に依存しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


用途別:エネルギー貯蔵が第二の需要基盤を構築
電気自動車は2025年に46.75%の最大用途シェアを維持し、産業用エネルギー貯蔵は2031年にかけてCAGR 13.78%で成長する見込みです。電気自動車は引き続き最大の需要源であり、追加される電池パックごとに電解質材料が必要となります。このセグメントからの需要は、長距離走行モデルにおけるより大きなパックによっても牽引されています。産業用エネルギー貯蔵は、定置型電池が長いカレンダー寿命と繰り返しのサイクリングを必要とするため拡大しています。貯蔵用途に使用されるリン酸鉄リチウム電池システムは、長期間にわたる安定した動作を支援する電解質配合に依存しています。
エネルギー貯蔵の重要性が高まるにつれて、ヘキサフルオロリン酸リチウム市場は単一の最終用途への依存度が低下しています。民生用電子機器は安定しているものの成長の遅い需要を維持しており、デバイスあたりの電池容量は概ね変化していません。このセグメントからの需要は、電解質充填量の増加よりもデバイス出荷台数と密接に関連しています。化学およびセラミック用途は、LiPF6のより小規模で価格感応度の高い用途にとどまっています。その他の用途には、海洋電動化および電動垂直離着陸機の推進システムが含まれており、認定はまだ進行中で、2027年以前の商業生産量は限定的にとどまる見込みです。この用途ミックスにより、サプライヤーは電池需要と技術的に要求の高い貯蔵要件および新興最終用途のバランスを取る理由を持ちます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
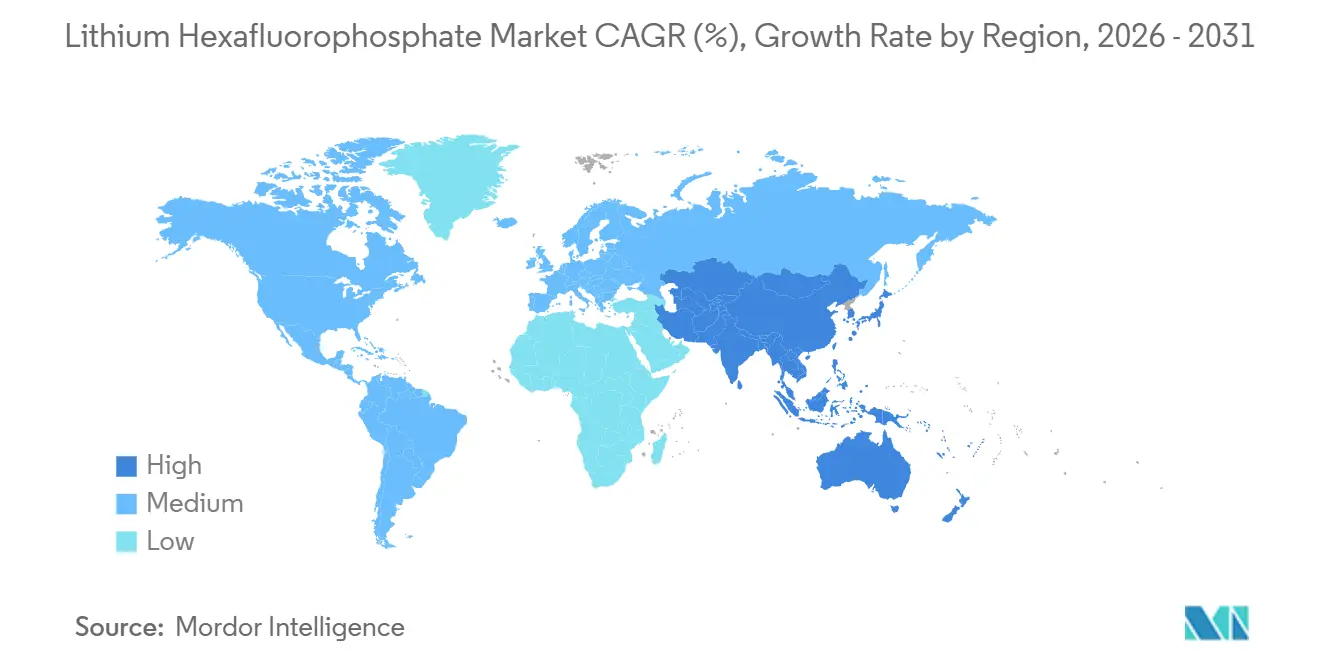
アジア太平洋は2025年の売上高の47.23%を占め、2031年にかけてCAGR 13.31%で拡大する見込みです。中国は世界のLiPF6銘板生産能力の80%以上を占めており、同地域をヘキサフルオロリン酸リチウムサプライチェーンの中心に位置づけています。中国はまた、高い電気自動車需要と成長する定置型貯蔵設備を兼ね備えています。韓国はLGエナジーソリューション、サムスンSDI、SKオンを擁する重要な高純度需要センターです。日本は、厳格なトレーサビリティと認定慣行に従うステラケミファや関東電化工業などの生産者を通じてプレミアム電池要件に対応しています。
インドは2025年に20万2,000台以上の電気自動車販売を記録し、普及が進むにつれて電池材料への初期需要を生み出しています。インド国内のLiPF6生産は初期段階にあり、主要な供給センターというよりも発展途上の需要市場となっています。北米は輸入依存から国内電池材料基盤の構築へと移行しています。アルゴンヌ国立研究所は、発表された電池セル生産能力が2030年までに米国で1,133 GWh、カナダで207 GWhに達する可能性があると推定しています。この計画セル生産能力は、ヘキサフルオロリン酸リチウム市場における地域材料供給への長期的な関心を支えています。
Capchem(深セン科創新能源材料)は2026年9月、オハイオ州アイアントンに電解質製造施設の起工式を行い、同社初の北米生産拠点となりました。欧州は電気自動車の普及と厳格な排出規制と並行して電池サプライチェーンの開発を推進しています。ドイツは欧州の主要な需要センターであり、北欧諸国はギガファクトリープロジェクトを誘致しています。南米、中東、アフリカは需要規模が小さいものの、政策支援と電池投資が将来の需要の可能性を生み出しています。

競合環境
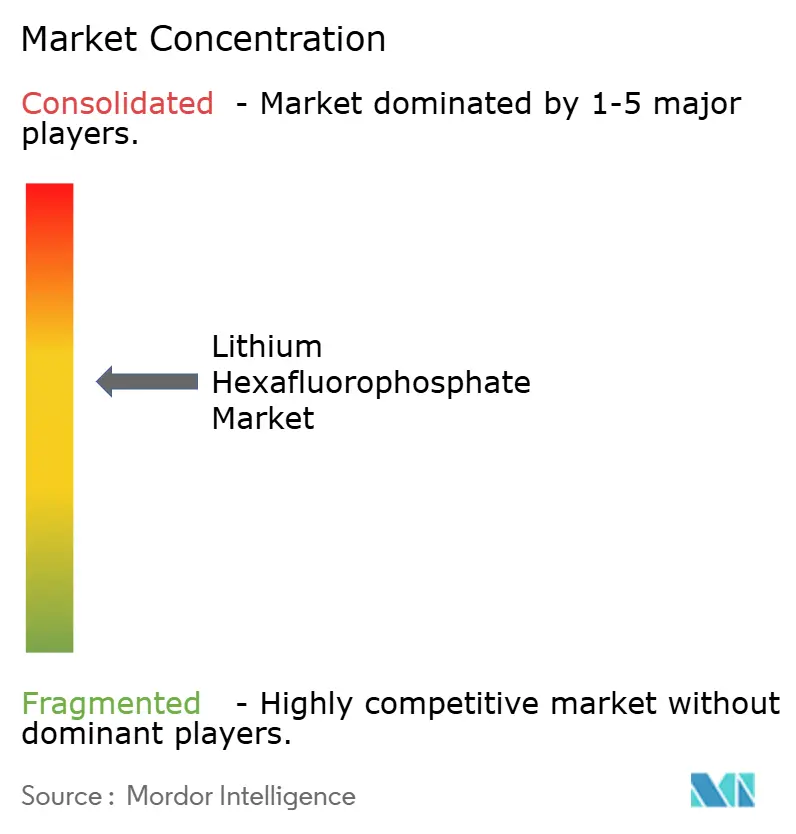
ヘキサフルオロリン酸リチウム市場は適度に集約されています。主要企業は、フッ化リチウム生産の垂直統合、無水フッ化水素の調達、および関連原料を通じてコストと供給の優位性を保持しています。Tinci Materials(ティンシ・マテリアルズ)はLiPF6の自社供給率が98%を超えると報告しており、原料管理をより厳格に行っています。日本企業のステラケミファと関東電化工業は、生産規模だけでなく超高純度、品質システム、および確立された自動車認定実績で競争しています。
市場は、アジア以外で生産能力を構築するサプライヤーに機会を提供しています。新施設は、北米および欧州の電池メーカーに対してより短いサプライルートと強化された供給安全保障を提供できます。Capchemは2026年9月にオハイオ州の電解質施設の建設を開始し、米国の電池顧客への供給とポーランド・マレーシア・中国の事業との連携を図る立場を確立しました。このプロジェクトは、統合型電解質生産者が欧米の新興セル製造能力の近くにポジションを求めている様子を示しています。
電池メーカーはサプライヤーを切り替える前に電解質性能を検証する必要があるため、サプライヤー認定は重要な競争要因です。一貫した品質を維持する生産者は、この長期的な承認プロセスから恩恵を受けます。中国の既存企業は生産能力と技術力の拡大を続け、規模における優位性を維持しています。したがって、競争はコスト管理、高純度生産、原料統合、および電池顧客への近接性を中心に展開されます。
ヘキサフルオロリン酸リチウム産業のリーダー企業
Guangzhou Tinci Materials Technology Co., Ltd.
Duofuduo New Energy Technology Co., Ltd
TONZE New Energy Technology Co., Ltd.
Jiangsu Jiujiujiu Technology Co., Ltd.
SINOCHEM LANTIAN CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Tinci Materials(ティンシ・マテリアルズ)は、35,000トンのヘキサフルオロリン酸リチウム(LiPF6)技術改造生産ラインの建設を完了しました。同社は過剰生産能力リスクを回避するため、下流の受注フローに基づいてバッチ単位で生産能力を解放し、既存ラインの満稼働を維持しました。同時に、Tinci(ティンシ)の全固体電池材料パイロットラインが2026年第3四半期に試験生産を開始し、次世代電解質前駆体への戦略的転換を示しました。
- 2026年8月:Capchem USA(キャップケム・ユーエスエー)は、オハイオ州アイアントンにリチウムイオン電池電解質製造施設の起工式を行いました。これは同社初の北米生産拠点です。この施設は、米国国内の電池顧客への供給と、ポーランド・マレーシア・中国におけるCapchem(キャップケム)のヘキサフルオロリン酸リチウム(LiPF6)事業とのシナジー創出を目的としています。


世界のヘキサフルオロリン酸リチウム市場レポートの調査範囲
ヘキサフルオロリン酸リチウムは無機化学化合物です。商業用リチウムイオン電池における主要な電解質塩として機能します。この化合物は有機カーボネート溶媒に溶解して電解質溶液を形成し、充放電サイクル中に正極と負極の間のリチウムイオンの移動を促進します。
ヘキサフルオロリン酸リチウム市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、バッテリーグレードと工業グレードにセグメント化されています。用途別では、電気自動車、民生用電子機器、産業用エネルギー貯蔵ソリューション、化学産業、セラミック産業、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるヘキサフルオロリン酸リチウムの市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
| バッテリーグレード |
| 工業グレード |
| 電気自動車 |
| 民生用電子機器 |
| 産業用エネルギー貯蔵ソリューション |
| 化学産業 |
| セラミック産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | バッテリーグレード | |
| 工業グレード | ||
| 用途別 | 電気自動車 | |
| 民生用電子機器 | ||
| 産業用エネルギー貯蔵ソリューション | ||
| 化学産業 | ||
| セラミック産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ヘキサフルオロリン酸リチウム市場の現在の市場規模は?
ヘキサフルオロリン酸リチウム市場規模は2025年に2.76 ビリオン 米ドルと評価され、2026年の3.09 ビリオン 米ドルから2031年には5.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.78%です。
どのLiPF6製品タイプが需要をリードしていますか?
バッテリーグレード材料が2025年の売上高の81.67%を占めてトップとなり、2031年にかけてCAGR 13.45%で成長する見込みです。
最も成長が速い用途はどれですか?
産業用エネルギー貯蔵ソリューションは2031年にかけてCAGR 13.78%で成長する見込みであり、電気自動車は2025年において最大の用途にとどまっています。
電池にとって高純度LiPF6が重要な理由は何ですか?
水分と不純物が電解質の安定性に影響を与える可能性があるため、先進的な電池セルは一貫した材料品質と管理された取り扱い条件を必要とします。
最終更新日:



