
Marktgröße und Marktanteil der internationalen Auftragnehmer-Zahlungsplattform
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.89 Milliarden US-Dollar |
| Marktgröße (2031) | 7.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der internationalen Auftragnehmer-Zahlungsplattform von Mordor Intelligence
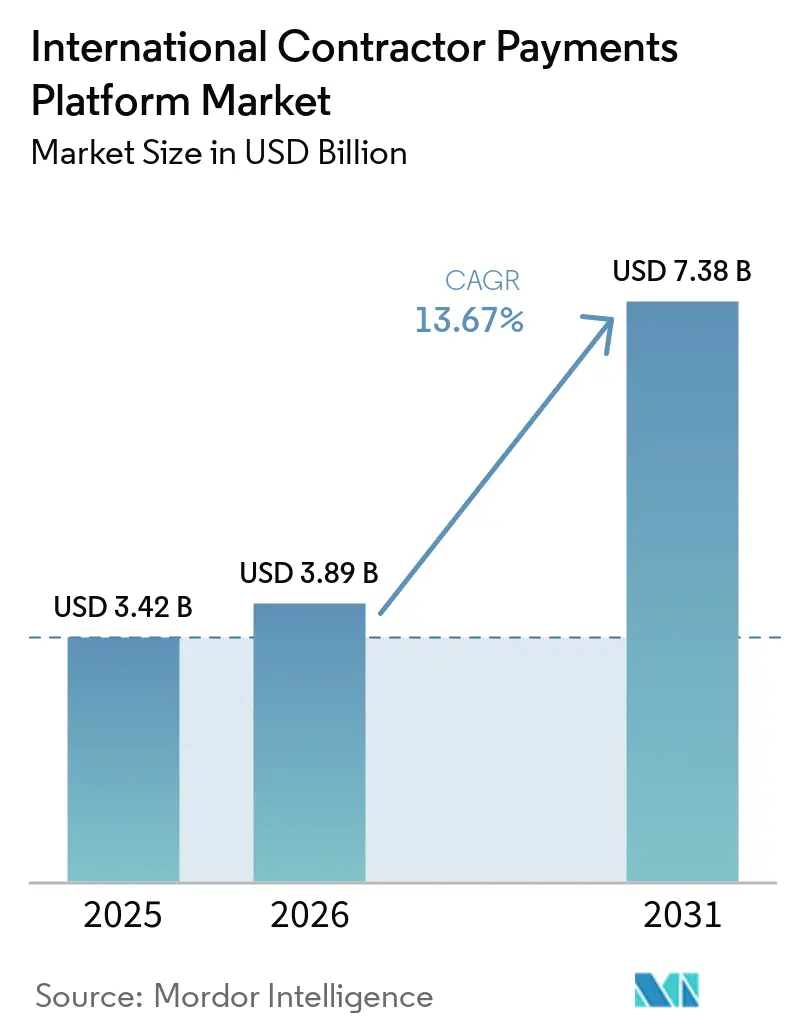
Die Marktgröße für internationale Auftragnehmer-Zahlungsplattformen wird voraussichtlich von 3,42 Milliarden USD im Jahr 2025 auf 3,89 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 7,38 Milliarden USD erreichen, mit einer CAGR von 13,67 % über den Zeitraum 2026–2031. Selbstständige Arbeit machte 2024 47 % der globalen Belegschaft aus, und 79 % der Unternehmensführer gaben an, dass Auftragnehmer und Freiberufler zu einem wichtigeren Bestandteil ihrer Strategie geworden sind, was die Nachfrage nach Plattformen für grenzüberschreitendes Engagement stark hielt. Der Markt für internationale Auftragnehmer-Zahlungsplattformen profitiert auch von einer klaren Verlagerung hin zu Einzelplattform-Betriebsmodellen, die Auftragnehmer-Onboarding, grenzüberschreitende Auszahlungen, Steuerkonformität, Treasury-Workflows und prüfungssichere Aufzeichnungen in einem System vereinen. Diese Konsolidierung senkt die Gesamtkosten für die Verwaltung internationaler Auftragnehmer, da Unternehmen keine separaten lokalen Tools mehr für Zahlungen, Compliance-Überwachung und Lebenszyklusverwaltung benötigen. Die Wettbewerbspositionierung verlagert sich von der grundlegenden Zahlungsreichweite hin zur Compliance-Intelligenz, da Plattformen, die die Unabhängigkeit von Auftragnehmern dokumentieren und jurisdiktionsspezifische Kontrollen aufrechterhalten können, wertvoller werden als Anbieter, die lediglich Geld transferieren. Beschaffungszyklen erleiden in einigen Fällen noch Verzögerungen, da sich die Klassifizierungsregeln für Auftragnehmer gleichzeitig in der EU, den Vereinigten Staaten und wichtigen Märkten im asiatisch-pazifischen Raum ändern, aber der zugrunde liegende Nachfragetrend bleibt klar positiv.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software/Plattform im Jahr 2025 einen Umsatzanteil von 73,18 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 15,02 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 75,42 % auf die Cloud, und die Cloud wird voraussichtlich auch das schnellste Wachstum mit einer CAGR von 14,18 % bis 2031 verzeichnen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 28,96 % der Marktgröße für internationale Auftragnehmer-Zahlungsplattformen auf das Gehaltsabrechnungsmanagement, während Treasury- und Devisenmanagement bis 2031 voraussichtlich mit einer CAGR von 16,82 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 66,84 %, während KMU bis 2031 voraussichtlich mit einer CAGR von 14,74 % wachsen werden.
- Nach Branchenvertikale entfiel im Jahr 2025 ein Umsatzanteil von 23,92 % auf IT und Telekommunikation, während BFSI bis 2031 voraussichtlich mit einer CAGR von 15,96 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,86 % am Markt für internationale Auftragnehmer-Zahlungsplattformen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der verteilten Belegschaft und globale Auftragnehmer-Akzeptanz | +3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Automatisierung von Gehaltsabrechnung und Auftragnehmer-Workflows | +2.5% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Compliance-Last in mehreren Jurisdiktionen | +2.0% | EU, Nordamerika, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Nachfrage der Finanzabteilung nach einheitlicher Zahlungstransparenz für die Belegschaft | +1.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur für Echtzeit-Steuer- und Arbeitsberichterstattung | +1.2% | Nordamerika, EU, Australien | Mittelfristig (2–4 Jahre) |
| Lizenzierte Zahlungsschienen und Innovation bei stabiler Abwicklung | +1.0% | Global, mit frühen Gewinnen in Südamerika, dem asiatisch-pazifischen Raum und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der verteilten Belegschaft und globale Auftragnehmer-Akzeptanz
Die Verlagerung hin zu Modellen mit verteilten Talenten ist zu einem festen Bestandteil der Kernplanung der Belegschaft geworden und nicht mehr nur eine vorübergehende Reaktion auf Arbeitskräftemangel. Remote berichtete, dass mehr als die Hälfte der international einstellenden Unternehmen bis 2026 erwartete, dass neue Mitarbeiter international sein würden, und 48 % der globalen CEOs planten, im Jahr 2025 Auftragnehmer einzustellen.[1] Da das Auftragnehmerangebot in Südostasien, Osteuropa und Subsahara-Afrika zunimmt, muss ein einzelnes Unternehmen heute weit mehr rechtliche, steuerliche und auszahlungsbezogene Kombinationen bewältigen als zuvor. Das macht manuelle Workflows schwer aufrechtzuerhalten, da jedes neue Land eine weitere Ebene der Dokumentenverarbeitung, Zahlungsweiterleitung und Klassifizierungsprüfung hinzufügt. Im Markt für internationale Auftragnehmer-Zahlungsplattformen gewinnen Anbieter, die volatile Währungskorridore und schnellere lokale Abwicklungen unterstützen können, einen Vorteil, da zuverlässige Auszahlungszeitpunkte für die Bindung von Auftragnehmern ebenso wichtig sind wie die Compliance-Genauigkeit. Das Ergebnis ist, dass die Zahlungsgeschwindigkeit nicht mehr nur eine Betriebskennzahl ist, sondern zunehmend Teil des Arbeitgeberwertangebots bei der globalen Auftragnehmereinstellung wird.
KI-gestützte Automatisierung von Gehaltsabrechnung und Auftragnehmer-Workflows
KI-Automatisierung verändert die Wirtschaftlichkeit der Gehaltsabrechnungsverwaltung für Auftragnehmer in einem schnelleren Tempo als frühere Upgrades von Gehaltsabrechnungssoftware. ADP führte im April 2026 einen KI-Assist-Gehaltsabrechnungsagenten ein, der Gehaltsabrechnungsabweichungen identifiziert und Abhilfemaßnahmen vorschlägt, bevor Fehler in mehr als 40 Ländern auftreten. SAP veröffentlichte in seinen Updates von 2026 ebenfalls 4 spezialisierte Gehaltsabrechnungsagenten, die Gehaltsabrechnungserklärungen, Warnungsauflösung, Regelerstellung und Datenintegration abdecken. Für den Markt für internationale Auftragnehmer-Zahlungsplattformen ist dies von Bedeutung, da wöchentliche und meilensteinbasierte Auftragnehmerläufe wenig Spielraum für Verarbeitungsverzögerungen oder Korrekturen nach dem Zyklus lassen. Plattformen, die KI mit proprietären Compliance-Daten kombinieren, können Gehaltsabrechnungsabschlusszeiten verkürzen, die Abstimmung verbessern und gleichzeitig das Prüfungsrisiko senken. Das schafft einen dauerhaften Produktvorteil, da reine Zahlungsanbieter Klassifizierungs- und regelbasierte Intelligenz ohne gleichwertige regulatorische Datensätze nicht ohne Weiteres nachbilden können.
Zunehmende Compliance-Last in mehreren Jurisdiktionen
Die Compliance-Fragmentierung ist zu einem operativen Problem auf Vorstandsebene geworden, da sich die Klassifizierungsregeln für Auftragnehmer in mehreren wichtigen Arbeitsmärkten gleichzeitig ändern. Die Europäische Arbeitsbehörde hob hervor, dass die EU-Richtlinie über Plattformarbeit eine widerlegbare Vermutung der Beschäftigung für Plattformarbeiter einführte und eine Frist für die Umsetzung durch die Mitgliedstaaten bis Dezember 2026 festlegte.[2] Unternehmen mit Auftragnehmerpopulationen in 20 oder mehr Ländern sehen sich nun überlappenden und manchmal widersprüchlichen Tests für Unabhängigkeit, Dokumentation und Arbeitgeberkontrolle gegenüber. Im Markt für internationale Auftragnehmer-Zahlungsplattformen besteht eine zunehmende Nachfrage nach Systemen, die jurisdiktionsspezifische Regelbibliotheken aktuell halten und Nachweispfade direkt in Onboarding- und Zahlungsabläufe einbetten. Anbieter, die Klassifizierungsschutzmaßnahmen auf der Datenschicht bereitstellen können, wandeln das, was früher eine episodische Rechtsüberprüfung war, in wiederkehrende Abonnementeinnahmen um. Gleichzeitig erhöht der Bedarf an ständiger rechtlicher Aktualisierung die Kosten für die Pflege dieser Produkte, was kleinere Anbieter zu einer engeren geografischen Abdeckung oder partnerschaftsbasierten Modellen drängt.
Nachfrage der Finanzabteilung nach einheitlicher Zahlungstransparenz für die Belegschaft
Kaufentscheidungen verlagern sich von HR-Verwaltungsteams hin zu Finanz- und Treasury-Teams, da internationale Auftragnehmer-Zahlungen nun die Liquiditätstransparenz, die Devisenkontrolle und die Abstimmung auf Unternehmensebene beeinflussen. Jüngste Plattformveröffentlichungen haben sich auf die durchgängige Gehaltsabrechnungsfinanzierung, Devisenkonvertierung und länderübergreifende Auszahlung konzentriert, was zeigt, wie sich das Produktdesign hin zur Treasury-Orchestrierung statt zur eigenständigen Gehaltsabrechnungsverarbeitung bewegt. Diese Verlagerung ist bedeutsam, da ein finanzgeführter Kauf in der Regel tiefere ERP- und HCM-Integrationen, umfangreichere Genehmigungsworkflows und einen größeren Vertragsumfang über rechtliche Einheiten hinweg umfasst. Plattformen, die Echtzeit-Einblicke in Auftragnehmerverbindlichkeiten, Währungsexposition und bevorstehende Abwicklungsbedarfe bieten, helfen CFO-Teams dabei, Auftragnehmerauszahlungen als verwaltete Treasury-Variable statt als fragmentierte Back-Office-Aufgabe zu behandeln. Im Markt für internationale Auftragnehmer-Zahlungsplattformen erhöhen diese Finanzintegrationen auch die Wechselkosten, da Verbindungen zu SAP, Workday und Oracle NetSuite schwerer rückgängig zu machen sind als grundlegende Onboarding-Workflows. Sobald diese Systeme verbunden sind, verbessern sich die Verlängerungsmuster tendenziell, da die Plattform Teil der täglichen Liquiditäts- und Kontrollprozesse wird und nicht mehr nur ein peripheres HR-Tool ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Regeln zur Fehlklassifizierung von Arbeitnehmern | -1.8% | EU, Nordamerika, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Fragmentierung von Datenspeicherort und grenzüberschreitendem Datenschutz | -1.4% | EU, China, Russland, Südostasien | Langfristig (≥ 4 Jahre) |
| Komplexität der ERP- und HCM-Integration | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Versteckte Devisenverluste und Auszahlungsreibung | -0.8% | Südamerika, MEA, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Regeln zur Fehlklassifizierung von Arbeitnehmern
Die Regelvolatilität erzeugt eine klare Spannung für Anbieter, da regulatorische Komplexität die Nachfrage steigert, aber sich ändernde Regeln Käufer auch vorsichtiger machen. Die Europäische Arbeitsbehörde stellte fest, dass die EU-Richtlinie über Plattformarbeit eine Umsetzungsfrist bis Dezember 2026 festlegte, was bedeutet, dass der Umsetzungszeitplan im Jahr 2026 noch zwischen den Mitgliedstaaten variiert. Unternehmen, die ein paneuropäisches Auftragnehmermodell betreiben, müssen sich daher auf mehrere lokale Interpretationen vorbereiten, bevor der Rahmen vollständig verankert ist. Im Markt für internationale Auftragnehmer-Zahlungsplattformen verzögert dies einige Beschaffungsentscheidungen, da Käufer Flexibilität bei der Workflow-Gestaltung, der Dokumentenerfassung und der Prüfungslogik wünschen, bevor sie sich auf lange Einführungen festlegen. Das gleiche Problem tritt außerhalb Europas auf, wenn Arbeitsbehörden ihre Durchsetzungshaltung ändern oder mehr Gewicht auf Tests zu Verhaltenskontrolle und wirtschaftlicher Abhängigkeit legen. Anbieter müssen dann Regelbücher, Vorlagen und Produktlogik schnell aktualisieren, was die Betriebskosten erhöht, auch wenn die Nachfrage stark bleibt.
Fragmentierung von Datenspeicherort und grenzüberschreitendem Datenschutz
Datenlokalisierung wird zu einer schwereren Betriebslast, da Auftragnehmerplattformen sensible Gehaltsabrechnungsunterlagen, Steueridentifikatoren, Verträge und Bankdaten über viele Jurisdiktionen hinweg verwalten. Graham Greenleaf berichtete, dass bis 2025 172 Länder Datenschutzgesetze erlassen hatten, und jedes Regime brachte seine eigenen Anforderungen an Transfer, Speicherung und Compliance mit sich. Dieses Maß an Fragmentierung zwingt Anbieter dazu, zwischen der Aufrechterhaltung regionaler Datensilos oder kontinuierlichen Investitionen in Transfermechanismen und rechtliche Kontrollen zu wählen. Beide Wege erzeugen Kostendruck, da duplizierte Infrastruktur, zusätzliche Überprüfungsschritte und länderspezifische Hosting-Anforderungen Produkteinführungen verlangsamen und die Skalierungseffizienz verringern können. Der Markt für internationale Auftragnehmer-Zahlungsplattformen ist auf eine einheitliche Compliance-Sicht angewiesen, sodass erzwungene Datentrennung eines der wichtigsten Wertversprechen des Produkts schwächen kann. Kleinere Anbieter sind am stärksten exponiert, da ihnen oft das Kapital fehlt, das für den gleichzeitigen Aufbau paralleler Infrastrukturen in mehreren Regionen erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
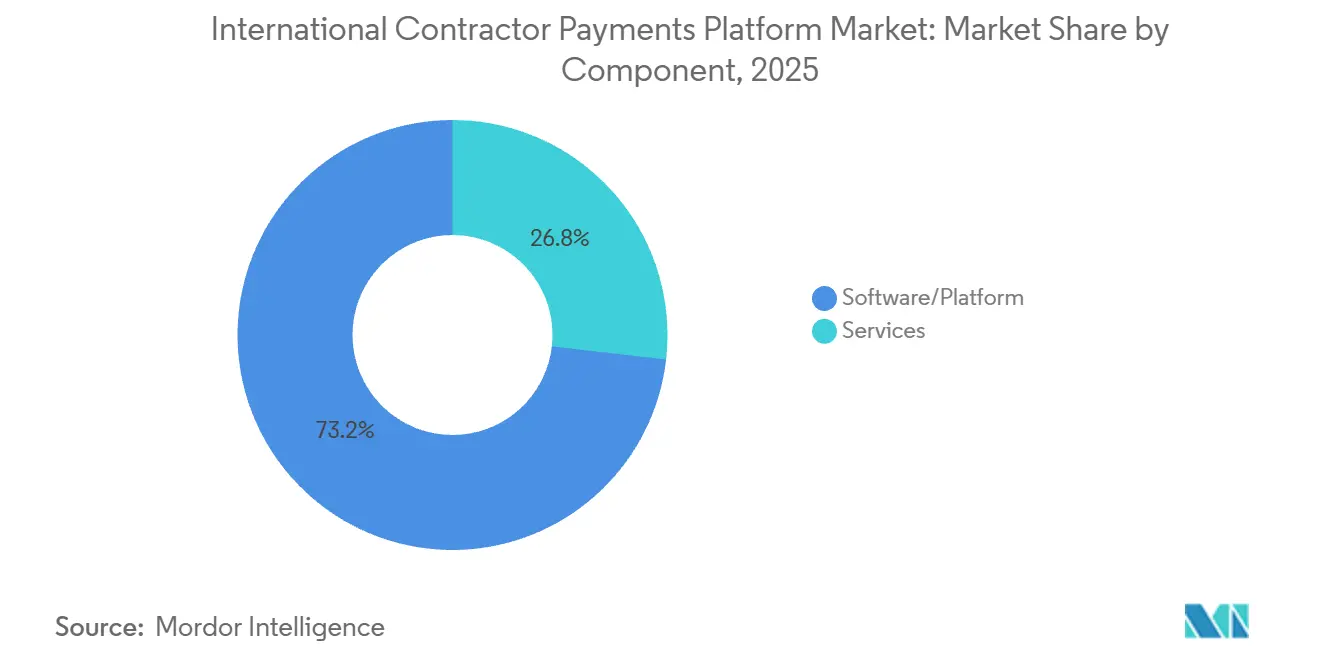
Softwareführerschaft lässt noch Raum für DienstleistungswachstumSoftware/Plattform machte im Jahr 2025 73,18 % des Umsatzes aus, was zeigt, dass die meisten Käufer nach wie vor automatisierte Systeme gegenüber vollständig verwalteten Betriebsmodellen bevorzugen. Im Markt für internationale Auftragnehmer-Zahlungsplattformen bleibt Software der Standard-Einstiegspunkt, da Unternehmen Prüfpfade, API-Konnektivität und wiederholbare Kontrollen benötigen, die über große Auftragnehmerpopulationen skaliert werden können. Ein plattformgeführtes Modell hilft auch Finanz- und Compliance-Teams dabei, Zahlungen, Genehmigungen und Steuerdokumentation zu standardisieren, ohne den Personalbestand im gleichen Tempo wie die Auftragnehmervolumina zu erhöhen. Diese Eignung ist besonders stark in Organisationen, die bereits ERP- und HCM-Systeme betreiben und möchten, dass Auftragnehmer-Workflows in diesen bestehenden Technologie-Stacks integriert sind.
Dienstleistungen ist nach wie vor die am schnellsten wachsende Komponente mit einer prognostizierten CAGR von 15,02 % bis 2031, da Software allein die lokale Einreichungskomplexität in risikoreichen Jurisdiktionen nicht vollständig löst. Unternehmen, die in den Nahen Osten, Südostasien und Teile Afrikas expandieren, benötigen häufig lokale Unterstützung für gesetzliche Einreichungen, Interaktionen mit Arbeitsbehörden, Streitbeilegung und Klassifizierungsprüfungen in Sonderfällen. Deshalb werden gebündelte Modelle immer häufiger, bei denen Anbieter Software und Expertendienstleistungen unter jurisdiktionsbasierten oder nutzungsbasierten Verträgen bündeln. Der Rollout des SAP-Gehaltsabrechnungsagenten im Jahr 2026 zeigte auch, wie Automatisierung beginnt, Aufgaben zu übernehmen, die früher bei Managed-Service-Teams lagen, einschließlich Warnungsauflösung und Regelerstellung. Der praktische Effekt ist kein Einbruch der Dienstleistungsnachfrage, sondern eine Verlagerung hin zu höherwertiger Beratung und Jurisdiktionsbearbeitung statt routinemäßiger Verarbeitung.
Nach Bereitstellungsmodus:
Cloud expandiert weiter, während On-Premises eine strategische Nische hältCloud machte im Jahr 2025 75,42 % des Umsatzes aus, was zeigt, wie stark die Kategorie von kontinuierlichen Regelaktualisierungen und verteiltem Zugriff über viele Länder hinweg abhängig ist. Der Markt für internationale Auftragnehmer-Zahlungsplattformen bevorzugt nach wie vor die Cloud-Bereitstellung, da statische Installationen schwerer zu warten sind, wenn sich Steuerlogik, Klassifizierungsstandards für Auftragnehmer und Auszahlungs-Workflows häufig ändern. Multi-Tenant-Architektur gibt Anbietern auch einen Kostenvorteil, da Infrastruktur- und Produkt-Upgrades auf eine breite Kundenbasis verteilt werden können. Dies ist in einer Kategorie wichtig, in der Kunden aktuelle Compliance-Inhalte erwarten und die Softwarewartung nicht intern verwalten möchten.
Cloud ist auch das am schnellsten wachsende Bereitstellungsmodell mit einer prognostizierten CAGR von 14,18 % bis 2031, was zeigt, dass die Migration noch aktiv und nicht abgeschlossen ist. Dennoch sind On-Premises- und Private-Cloud-Optionen weiterhin relevant in Finanzdienstleistungen, Regierungsaufträgen und datensouveränitätssensiblen Anwendungsfällen, in denen Sicherheitsregeln die Einführung öffentlicher Clouds einschränken. Diese Bereitstellungen sind in der Regel kleiner im Volumen, aber höher im Vertragswert, da Käufer maßgeschneiderte Infrastruktur, strengere Kontrolleinstellungen und Unterstützung für lokale Hosting-Anforderungen benötigen. ADP und SAP entwickeln beide weiterhin global vernetzte Gehaltsabrechnungsautomatisierung und verstärken damit die Richtung hin zu zentral aktualisierten Systemen, auch wenn sich die Bereitstellungsstrukturen je nach Kundenbedarf unterscheiden. Anbieter, die sowohl Cloud-first-Käufer als auch Käufer in kontrollierten Umgebungen bedienen können, sind daher positioniert, eine breitere Palette von Unternehmensanforderungen zu erfassen als reine Cloud-Wettbewerber.
Nach Anwendung:
Gehaltsabrechnung bildet den Kern, während Treasury und Devisen das Premium-Wachstum antreibenDas Gehaltsabrechnungsmanagement hielt im Jahr 2025 28,96 % des Umsatzes und ist damit die größte Anwendung, da es in der Regel das erste Problem ist, das Unternehmen zu lösen versuchen, wenn die Auftragnehmervolumina grenzüberschreitend steigen. Diese Führungsposition spiegelt die Tatsache wider, dass Zahlungszeitpunkt, Aufzeichnungsführung und Genehmigungskontrolle grundlegend für jeden anderen Workflow im Stack sind. Sobald die Gehaltsabrechnung integriert ist, erweitert sich dasselbe System häufig auf Rechnungsverarbeitung und Abrechnungsmanagement, Steuerdokumentation und Compliance-Management sowie Auftragnehmer-Onboarding und Lebenszyklusmanagement. Auf diese Weise fungiert die Gehaltsabrechnung als Ankeranwendung, die Wechselkosten schafft und die Tür für eine breitere Plattformakzeptanz öffnet.
Treasury- und Devisenmanagement ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 16,82 % bis 2031, da Finanzteams sich zunehmend auf rückgewinnbare grenzüberschreitende Zahlungskosten konzentrieren. SWIFT erklärte 2026 auch, dass mehr Banken einen Rahmen einführten, der darauf abzielt, grenzüberschreitende Privatkundenzahlungen zu beschleunigen, was den breiteren regionalen Wandel hin zu schnelleren und transparenteren Abwicklungserwartungen unterstützt.[3] In der Diskussion über die Marktgröße für internationale Auftragnehmer-Zahlungsplattformen auf Anwendungsebene bedeutet dies, dass die Gehaltsabrechnung möglicherweise noch die installierte Basis anführt, aber die Treasury-Funktionalität ist der Bereich, in dem Anbieter einen höheren Wert pro Kunde rechtfertigen können. Auftragnehmer-Onboarding- und Lebenszyklustools gewinnen ebenfalls an Bedeutung, da die Dokumentationsqualität nun einen direkten Einfluss auf die Verteidigbarkeit der Klassifizierung und die Steuerbereitschaft hat.
Nach Unternehmensgröße:
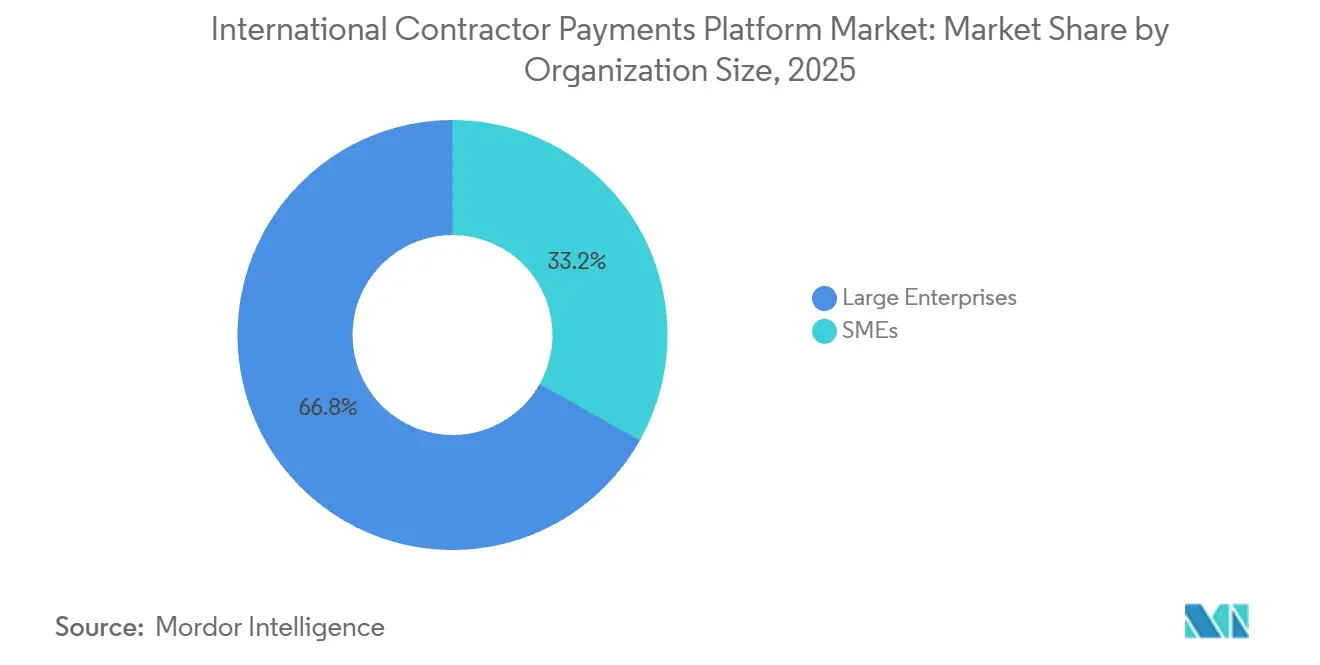
Großunternehmen führen den Umsatz an, während KMU die nächste Welle eröffnenGroßunternehmen machten im Jahr 2025 66,84 % des Umsatzes aus, da sie in mehr Ländern tätig sind, größere Auftragnehmerpools verwalten und eine höhere Compliance-Exposition haben. Im Markt für internationale Auftragnehmer-Zahlungsplattformen erfordern diese Käufer in der Regel eine tiefe Integration mit ERP-, HCM-, Identitäts- und Genehmigungssystemen, bevor sie Auftragnehmer-Workflows standardisieren können. Sie legen auch einen höheren Wert auf Prüfbarkeit, zentralisierte Kontrollen und konsistente Auszahlungssteuerung über rechtliche Einheiten hinweg. Das begünstigt natürlich Anbieter mit globalen Regelbibliotheken, Unternehmensimplementierungsunterstützung und der Kapazität, komplexe Bereitstellungsumgebungen zu unterstützen.
KMU sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,74 % bis 2031, da abonnementbasierte Produkte die operative Schwelle für die Verwaltung internationaler Auftragnehmer gesenkt haben. Atlas HXM berichtete 2026, dass 54 % der Organisationen jetzt einen Employer-of-Record-Partner nutzen oder planen zu nutzen, verglichen mit 48 %, die vollständig eigene ausländische Einheiten nutzen, was auf flexiblere internationale Belegschaftsmodelle für wachsende Unternehmen hindeutet. Diese Verlagerung erweitert die erreichbare Kundenbasis für Plattformen, die sowohl Auftragnehmer-Zahlungen als auch angrenzende Belegschaftsmodelle über eine einzige Schnittstelle unterstützen können. Kleinere Unternehmen werden besonders von Produkten angezogen, die Onboarding, Verträge, Auszahlungen und Compliance kombinieren, ohne ein dediziertes internationales HR- oder Treasury-Team zu erfordern. Infolgedessen erweitert sich der Markt für internationale Auftragnehmer-Zahlungsplattformen unterhalb der Unternehmensebene, auch wenn Großorganisationen weiterhin den größten Teil des aktuellen Umsatzes liefern.
Nach Branchenvertikale:
Technologienachfrage führt, während BFSI compliance-geführtes Wachstum hinzufügtIT und Telekommunikation machten im Jahr 2025 23,92 % des Umsatzes aus, da der Sektor stark auf projektbasierte Spezialisten in Softwareentwicklung, Cybersicherheit, Cloud-Betrieb und Netzwerkinfrastruktur angewiesen ist. Der Markt für internationale Auftragnehmer-Zahlungsplattformen hat eine natürliche Eignung in dieser Vertikale, da Technologieunternehmen bereits grenzüberschreitend einstellen und ein schnelles Onboarding für spezialisierte Rollen benötigen. Diese Unternehmen spüren auch schnell den Nutzen plattformvermittelter Zahlungen, da Auftragnehmerprojekte oft auf kurzen Lieferzyklen und häufigen Meilensteinveröffentlichungen basieren. Diese Kombination aus Geschwindigkeit, technischer Spezialisierung und grenzüberschreitender Einstellung hält IT und Telekommunikation an der Spitze der Nachfrage.
BFSI ist die am schnellsten wachsende Vertikale mit einer prognostizierten CAGR von 15,96 % bis 2031, da Finanzinstitute Spezialauftragnehmer in Datenwissenschaft, quantitativer Analyse und regulatorischer Technologie über mehrere Jurisdiktionen hinweg einsetzen. Dies schafft eine doppelte Last, da Gehaltsabrechnung und Auftragnehmermanagement mit Arbeitsregeln übereinstimmen müssen und gleichzeitig AML- und KYC-Anforderungen erfüllen müssen, die mit regulierten Betriebsumgebungen verbunden sind. Gesundheitswesen und Biowissenschaften fügen weiterhin Nachfrage durch grenzüberschreitende klinische Studienbesetzung und Forschungsoperationen hinzu, während das verarbeitende Gewerbe auf Ingenieur- und Lieferkettenauftragnehmer angewiesen ist, die über den asiatisch-pazifischen Raum und Osteuropa verteilt sind. Einzelhandel und E-Commerce bleiben ebenfalls aktive Nutzer, da Fulfillment-, digitale Betriebs- und regionale Expansionsprogramme von flexiblen externen Talenten abhängen. Die Akzeptanz im Regierungs- und öffentlichen Sektor ist noch früh, aber die Richtung ist positiv, da digitale Beschaffungsreformen die Rolle konformer Fintech-basierter Belegschaftszahlungstools erweitern.
Geografische Analyse
Markt für internationale Auftragnehmer-Zahlungsplattformen in Nordamerika und Europa
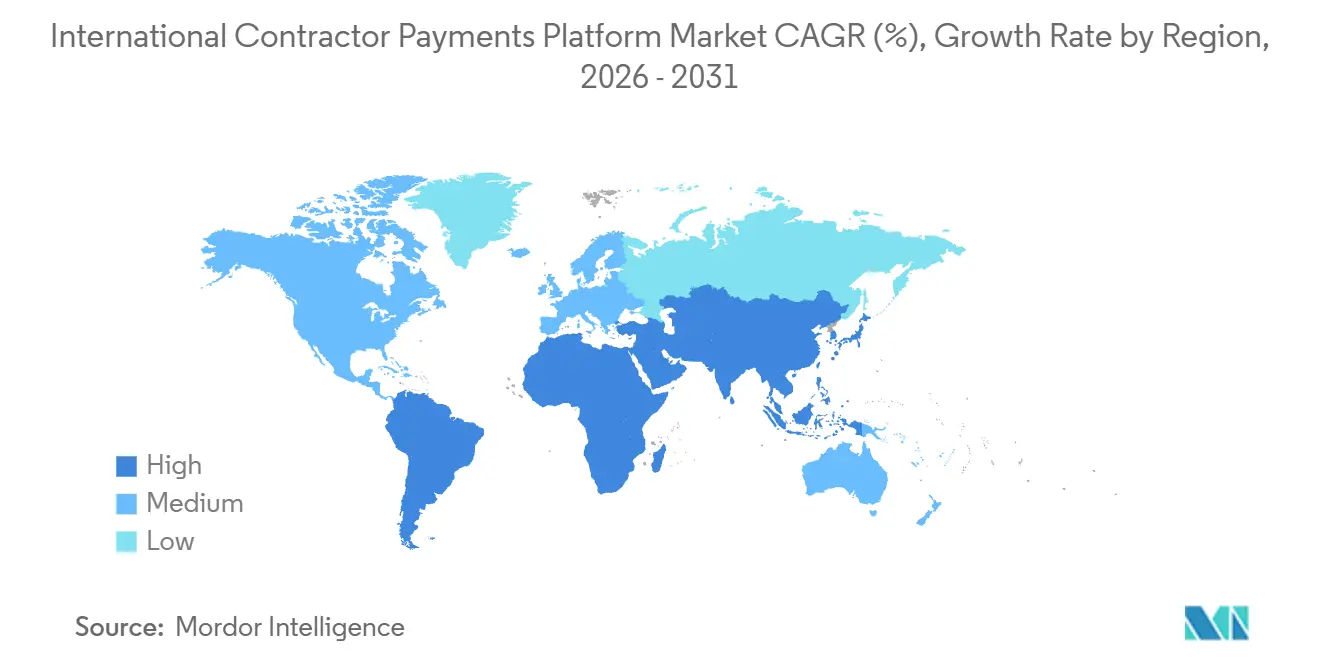
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,86 % am Markt für internationale Auftragnehmer-Zahlungsplattformen und blieb damit die größte regionale Umsatzbasis. Die Region profitiert von einem ausgereiften Plattform-Ökosystem sowie davon, dass Unternehmen mit plattformvermittelten Auftragnehmerzahlungen als standardmäßigem Betriebsinstrument und nicht als Nischenlösung vertraut sind. Die Vereinigten Staaten generieren weiterhin eine stetige Nachfrage, da die Meldung von Auftragnehmern, das Klassifizierungsmanagement und die Finanzkontrollen im großen Maßstab manuell schwer zu handhaben sind. Europa blieb die zweitgrößte Region, gestützt durch DSGVO-bezogene Kontrollen, dichte Auftragnehmerwirtschaften und den Zeitplan der EU-Richtlinie zur Plattformarbeit, der Unternehmen dazu drängt, Dokumentation und Prüfungsbereitschaft zu verbessern. Hinsichtlich der Größe des Marktes für internationale Auftragnehmer-Zahlungsplattformen nach Region führt Nordamerika beim aktuellen Umsatz, während Europa aufgrund der schwieriger zu handhabenden Klassifizierungsrisiken ohne eingebettetes regulatorisches Fachwissen ein Premiumpreisniveau aufrechterhält.
Markt für internationale Auftragnehmer-Zahlungsplattformen in APAC und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 16,88 % bis 2031, angetrieben durch Indiens Auftragnehmerexpansion, Australiens professionelle Auftragnehmerbasis und die Upgrades der Zahlungsinfrastruktur in Südostasien. Nium beschrieb APAC im Jahr 2026 als eine Region, die durch neue Outsourcing-Zentren, Echtzeit-Zahlungsschienen, fragmentierte Regulierung, die Akzeptanz von Stablecoins und schlankere Lohnbuchhaltungsteams geprägt ist – alles Faktoren, die eine stärkere Plattformnachfrage unterstützen.[4] SWIFTs Vorstoß im Jahr 2026 zur Beschleunigung grenzüberschreitender Verbraucherzahlungsrahmen unterstützt ebenfalls den breiteren regionalen Wandel hin zu schnelleren Abwicklungserwartungen. Südamerika gewinnt zudem als Auftragnehmer-Lieferregion für nordamerikanische Unternehmen an Bedeutung, und die Währungsvolatilität macht stabile Auszahlungsoptionen in Märkten wie Brasilien und Argentinien attraktiver.
Markt für internationale Auftragnehmer-Zahlungsplattformen in EMEA
Der Nahe Osten und Afrika sind die am schnellsten aufkommenden Teile des Marktes für internationale Auftragnehmer-Zahlungsplattformen, doch jede Teilregion verfolgt einen anderen Weg. Die Vereinigten Arabischen Emirate und Saudi-Arabien erweitern den Einsatz von Auftragnehmern im Rahmen übergeordneter Ziele der digitalen Wirtschaft, was die Chancen für konforme, plattformgestützte Beschäftigungsmodelle vergrößert. Afrika rückt bei mehr Anbieter-Roadmaps in den Fokus, da sich die fintech-Infrastruktur verbessert und professionelle Auftragnehmerbasen in Märkten wie Südafrika, Nigeria und Ägypten wachsen. Das Panafrikanische Zahlungs- und Abwicklungssystem war 2025 in 15 Ländern in Betrieb, was bessere Bedingungen für die Abwicklung in Lokalwährung für Plattformen schafft, die afrikanische Auftragnehmerzahlungen abwickeln. Die Türkei bleibt ebenfalls ein wichtiger Gateway-Markt, da ihre Outsourcing-Verbindungen und Zahlungskorridore Europa und den Nahen Osten auf eine Weise verbinden, die grenzüberschreitendes Auftragnehmerengagement unterstützt.
Wettbewerbslandschaft
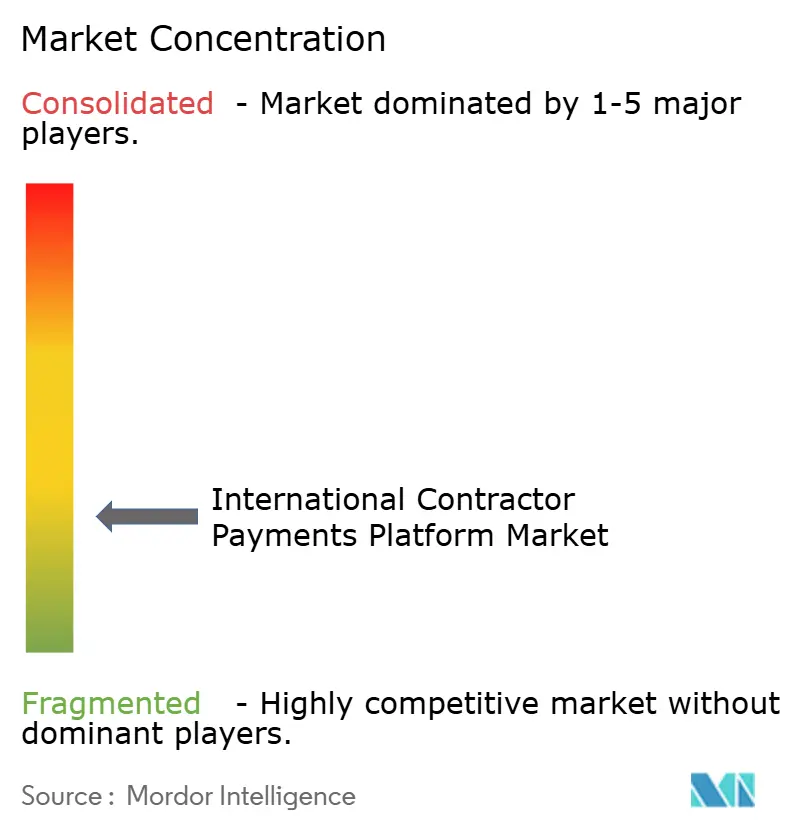
Der Markt für internationale Auftragnehmer-Zahlungsplattformen bleibt auf der Zahlungsinfrastrukturebene fragmentiert, konsolidiert sich jedoch auf der Anwendungsebene, da Anbieter versuchen, mehr des Auftragnehmer-Lebenszyklus zu besitzen. Eine klare Spaltung hat sich zwischen compliance-first-Belegschaftsplattformen, die in Zahlungen expandieren, und Zahlungsspezialisten, die Compliance-, Onboarding- und Gehaltsabrechnungskontrollen hinzufügen, herausgebildet. Deel ist eines der deutlichsten Beispiele für den ersten Weg, mit 1,4 Milliarden USD ARR und einer Series-E-Runde von 300 Millionen USD im Oktober 2025 bei einer Bewertung von 17,3 Milliarden USD zur Unterstützung einer breiteren Gehaltsabrechnungs- und KI-Expansion. Remote skaliert ebenfalls schnell und erklärte im Mai 2026, dass sein Gehaltsabrechnungsgeschäft um mehr als 300 % im Jahresvergleich gewachsen ist und 300 Millionen USD ARR überschritten hat. Diese Schritte zeigen, dass Skalierung, Compliance-Daten und eingebettete Gehaltsabrechnungsfähigkeit wichtiger werden als eine breite Zahlungsreichweite allein.
Zahlungsspezialisten reagieren, indem sie eine stärkere Belegschaftsschicht rund um ihre Abwicklungsnetzwerke aufbauen. Niums Partnerschaft mit Coinbase im April 2026 zur Unterstützung von USDC-zu-Fiat-Flows zeigte, wie stablecoin-fähige Abwicklung der Produktionsinfrastruktur für grenzüberschreitende Belegschaftsauszahlungen näher rückt. Payoneer und Upwork erneuerten auch ihre langjährige Auszahlungspartnerschaft im Mai 2026 und erweiterten die Beziehung auf Stablecoin-Designarbeit für Freiberufler in Schwellenmärkten. Multipliers Start globaler Gehaltsabrechnungszahlungen mit Navro im April 2026 wies in dieselbe Richtung, mit Berechnung, Devisenkonvertierung, Auszahlung und Einreichungen in einem Betriebsablauf gebündelt. Die Wettbewerbsbotschaft ist klar, da Käufer zunehmend Full-Stack-Workflow-Abdeckung gegenüber Punktlösungen bevorzugen, die zusätzliche Abstimmung erfordern.
Es gibt noch offenen Raum im mittleren Marktsegment, insbesondere für Unternehmen, die in 5 bis 20 Ländern tätig sind und mehr Kontrolle benötigen als KMU-Tools bieten, aber nicht die Kosten und den Bereitstellungsaufwand schwerer Unternehmenseinführungen wollen. Regulierte Vertikalen wie BFSI und Gesundheitswesen lassen auch Raum für Anbieter, die sektorspezifische Kontrollen statt generischer grenzüberschreitender Gehaltsabrechnungsfunktionen bündeln können. Vistra und Oysters Partnerschaft im April 2026 zeigte einen weiteren Expansionsweg, indem agile Einstellungsfähigkeit mit Entitätsverwaltung, Gehaltsabrechnung und Beratungsdienstleistungen in einer kommerziellen Beziehung verknüpft wurde.[5] Der Markt für internationale Auftragnehmer-Zahlungsplattformen ist daher noch offen für neue Marktteilnehmer, aber Lizenzierungstiefe, Compliance-Intelligenz und Integrationsbreite machen den Einstieg für regional tätige Anbieter unterhalb der kritischen Größe deutlich schwieriger.
Branchenführer im Markt für internationale Auftragnehmer-Zahlungsplattformen
-
Deel, Inc.
-
Remote Technology, Inc.
-
Papaya Global Ltd.
-
Globalization Partners LLC
-
Multiplier Technologies Pte. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für internationale Auftragnehmer-Zahlungsplattformen Unternehmen in diesem Bericht
- Deel, Inc.
- Remote Technology, Inc.
- Papaya Global Ltd.
- Globalization Partners LLC
- Multiplier Technologies Pte. Ltd.
- Velocity Global, LLC
- Oyster HR, Inc.
- WorkMotion Software GmbH
- Atlas Technology Solutions, Inc.
- Omnipresent Group Limited
- Lano Software GmbH
- RemotePass Inc.
- Remofirst Inc.
- Payoneer Inc.
- Wise Payments Limited
- Airwallex Pty Ltd
- Nium, Inc.
- Trolley Inc.
- Tipalti, Inc.
- Veem Payments Inc.
- MANGOPAY S.A.
- Native Teams Limited
- Mercans General Trading LLC
Neueste Industrielle Entwicklungen in Markt für internationale Auftragnehmer-Zahlungsplattformen
- Mai 2026: Payoneer und Upwork erneuerten ihre 15-jährige grenzüberschreitende Auszahlungspartnerschaft, wobei Upwork als Design-Partner für Payoneers Stablecoin-Auszahlungsexploration beitrat, die auf Freiberufler in Südamerika und anderen Schwellenmärkten abzielt. Die Erneuerung umfasst Payoneers Reichweite in 190 Ländern und Territorien.
- Mai 2026: Remote gab bekannt, dass sein Gehaltsabrechnungsgeschäft um mehr als 300 % im Jahresvergleich gewachsen ist, 300 Millionen USD ARR überschritten hat und einen positiven Cashflow erreicht hat. Das Unternehmen startete auch Remote MCP, das KI-Agenten eine Live-Sicherheitsverbindung zu Remotes Gehaltsabrechnungs-, Vertrags- und Compliance-Daten ohne benutzerdefinierte Integrationen bietet.
- April 2026: Multiplier startete globale Gehaltsabrechnungszahlungen in Partnerschaft mit Navro und vervollständigte damit seine Global Exchange for Work-Infrastruktur mit durchgängiger Gehaltsabrechnungsberechnung, Devisenkonvertierung zu Großhandelsraten, länderübergreifender Auszahlung und gesetzlichen Einreichungen. Die Plattform verarbeitete bei der Einführung jährlich 2 Milliarden USD an grenzüberschreitenden Löhnen und zielte bis Jahresende auf 4,5 Milliarden USD ab.
- April 2026: Nium schloss eine Partnerschaft mit Coinbase, um USDC-Stablecoin-zu-Fiat-Auszahlungsflows zu ermöglichen, sodass Kunden Stablecoins senden und empfangen und über Niums globales Zahlungsnetzwerk in lokale Währungsauszahlungen in einer einheitlichen Fiat- und Digital-Asset-Infrastruktur umwandeln können.
Umfang des globalen Marktberichts für internationale Auftragnehmer-Zahlungsplattformen
Der Markt für internationale Auftragnehmer-Zahlungsplattformen umfasst Softwareplattformen und integrierte Finanztechnologielösungen, die es Organisationen ermöglichen, grenzüberschreitende Zahlungen, Compliance-Workflows, Rechnungsstellung, Steuerdokumentation und Auszahlungsoperationen für unabhängige Auftragnehmer, Freiberufler, Berater und global verteilte Zeitarbeitskräfte zu verwalten, zu automatisieren und zu optimieren. Diese Plattformen unterstützen konformes internationales Auftragnehmer-Engagement durch die Erleichterung von Mehrwährungs-Zahlungsverarbeitung, Auftragnehmer-Onboarding, Belegschaftszahlungsorchestrierung, Devisenmanagement und regulatorischer Compliance über mehrere Jurisdiktionen hinweg.
Der Marktbericht für internationale Auftragnehmer-Zahlungsplattformen ist segmentiert nach Komponente (Software/Plattform und Dienstleistungen), Bereitstellungsmodus (Cloud und On-Premises), Anwendung (Gehaltsabrechnungsmanagement, Rechnungsverarbeitung und Abrechnungsmanagement, Steuerdokumentation und Compliance-Management, Auftragnehmer-Onboarding und Lebenszyklusmanagement, Treasury- und Devisenmanagement sowie weitere Anwendungen), Unternehmensgröße (KMU und Großunternehmen), Branchenvertikale (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, verarbeitendes Gewerbe, Einzelhandel und E-Commerce, Regierung und öffentlicher Sektor sowie weitere Endnutzerindustrien) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software/Plattform |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Gehaltsabrechnungsmanagement |
| Rechnungsverarbeitung und Abrechnungsmanagement |
| Steuerdokumentation und Compliance-Management |
| Auftragnehmer-Onboarding und Lebenszyklusmanagement |
| Treasury- und Devisenmanagement |
| Weitere Anwendungen |
| KMU |
| Großunternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Verarbeitendes Gewerbe |
| Einzelhandel und E-Commerce |
| Regierung und öffentlicher Sektor |
| Weitere Endnutzerindustrien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software/Plattform | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Nach Anwendung | Gehaltsabrechnungsmanagement | |
| Rechnungsverarbeitung und Abrechnungsmanagement | ||
| Steuerdokumentation und Compliance-Management | ||
| Auftragnehmer-Onboarding und Lebenszyklusmanagement | ||
| Treasury- und Devisenmanagement | ||
| Weitere Anwendungen | ||
| Nach Unternehmensgröße | KMU | |
| Großunternehmen | ||
| Nach Branchenvertikale | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Verarbeitendes Gewerbe | ||
| Einzelhandel und E-Commerce | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Endnutzerindustrien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für internationale Auftragnehmer-Zahlungsplattformen?
Die Marktgröße für internationale Auftragnehmer-Zahlungsplattformen betrug im Jahr 2025 3,42 Milliarden USD, wird für 2026 auf 3,89 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 13,67 % einen Wert von 7,38 Milliarden USD erreichen.
Was treibt die Nachfrage nach internationalen Auftragnehmer-Zahlungsplattformen an?
Die Nachfrage steigt, weil Unternehmen mehr verteilte Auftragnehmer einsetzen, mehr grenzüberschreitende Compliance-Arbeit bewältigen müssen und nach einer einzigen Plattform suchen, um Onboarding, Auszahlungen, Steuerunterlagen und Treasury-Transparenz zu verwalten.
Welcher Anwendungsbereich wächst am schnellsten?
Treasury- und Devisenmanagement ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 16,82 % bis 2031, da Finanzteams sich stärker auf versteckte Devisenkosten und Auszahlungstransparenz konzentrieren.
Welche Unternehmen und Kundengruppen prägen den Plattformwettbewerb?
Der Wettbewerb wird von Belegschaftsplattformen wie Deel, Remote, Multiplier und Oyster sowie von Zahlungsspezialisten wie Payoneer, Nium und Wise geprägt. Großunternehmen machen noch 66,84 % des aktuellen Umsatzes aus, aber KMU wachsen schneller.
Welche Region führt heute und welche expandiert am schnellsten?
Nordamerika führte im Jahr 2025 mit 37,86 % des Umsatzes, während der asiatisch-pazifische Raum bis 2031 voraussichtlich am schnellsten mit einer CAGR von 16,88 % wachsen wird.
Warum werden Compliance-Fähigkeiten wichtiger als die bloße Zahlungsreichweite?
Unternehmen benötigen jetzt prüfbare Auftragnehmerklassifizierung, Steuerdokumentation und jurisdiktionsspezifische Kontrollen in vielen Ländern. Das macht Compliance-Intelligenz zu einem stärkeren Differenzierungsmerkmal als den einfachen Zugang zu Zahlungsschienen.