
Instant Payments Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
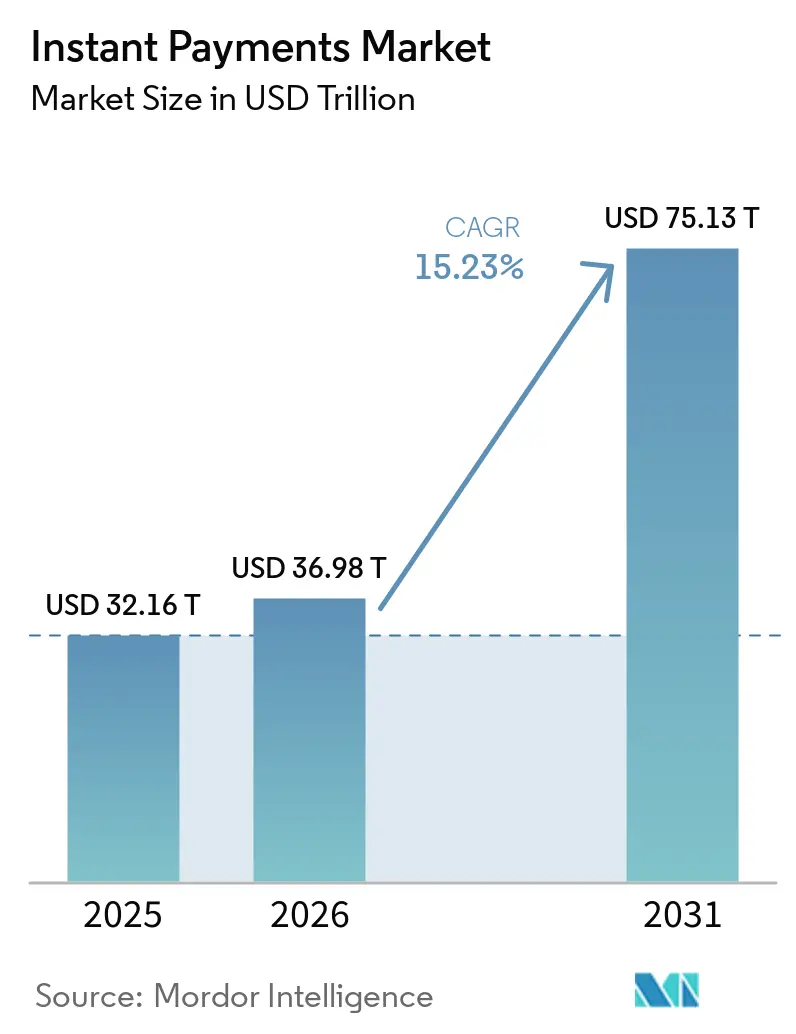
| Marktgröße (2026) | 36.98 Billionen US-Dollar |
| Marktgröße (2031) | 75.13 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.23 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Instant Payments Marktanalyse von Mordor Intelligence
Die Größe des Instant Payments Marktes wird voraussichtlich von 32,16 Billionen USD im Jahr 2025 auf 36,98 Billionen USD im Jahr 2026 steigen und bis 2031 75,13 Billionen USD erreichen, mit einer CAGR von 15,23 % über den Zeitraum 2026–2031.
Regulatorische Maßnahmen spielen nun eine zentrale Rolle bei der Marktexpansion: Die Europäische Union setzt Mandate für sofortige Kreditüberweisungen und Gebührenparität durch, wodurch die sofortige Abwicklung von einem optionalen Dienst zu einer erforderlichen Zahlungsfähigkeit für einen großen Teil der Zahlungsdienstleister geworden ist. In den Vereinigten Staaten ist auch die Netzwerkskalierung erkennbar: Der gesamte Transaktionswert von FedNow erreichte im Jahr 2025 853 Milliarden USD, und die Beteiligung überstieg bis April 2026 1.700 Finanzinstitute, was darauf hindeutet, dass die Akzeptanz von Echtzeitzahlungen nun über frühe Pilotprojekte hinaus in eine breite institutionelle Nutzung übergeht. Der Markt wird auch durch die breitere Migration zu ISO-20022-Messaging und durch cloud-native Multi-Rail-Konnektivität geprägt, da Banken mehrere Zahlungsschienen unterstützen möchten, ohne separate Compliance- und Betrugs-Stacks für jedes Netzwerk zu unterhalten. Gleichzeitig sieht sich der Instant Payments Markt nach wie vor mit erheblichen betrieblichen Einschränkungen durch APP-Betrugsrisiken, veraltete Batch-Verarbeitungs-Bankensysteme und grenzüberschreitende Interoperabilitätslücken konfrontiert, die eine vollständige End-to-End-Echtzeit-Abwicklung über Korridore hinweg weiterhin verlangsamen. Diese Kräfte treiben den Instant Payments Markt in Richtung eines Modells, bei dem Compliance-Bereitschaft, Betrugskontrolle, Datenqualität und Cross-Rail-Orchestrierung genauso wichtig sind wie die Transaktionsgeschwindigkeit.
Wichtigste Erkenntnisse des Berichts
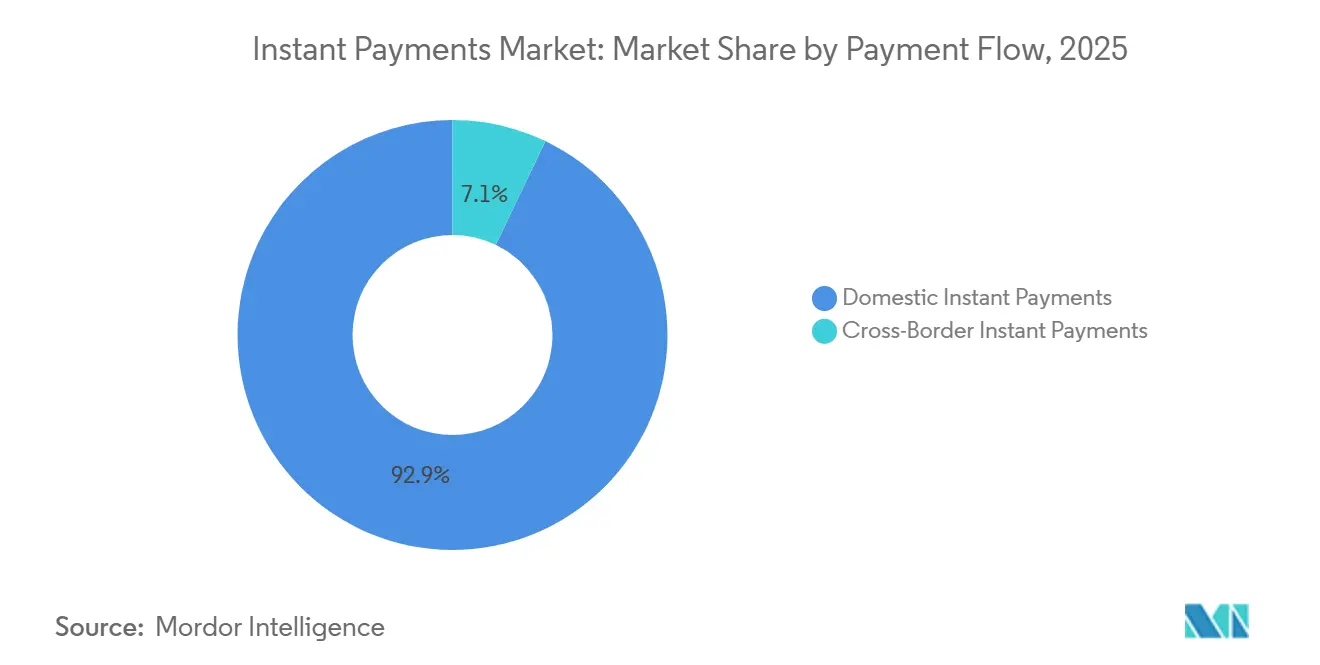
- Nach Zahlungsfluss hielten inländische Zahlungen im Jahr 2025 einen Marktanteil von 92,89 % am Instant Payments Markt, während grenzüberschreitende Zahlungen bis 2031 voraussichtlich mit einer CAGR von 22,73 % wachsen werden.
- Nach Endnutzersegment entfielen Verbraucher und Einzelhandelsnutzer im Jahr 2025 auf 46,78 % der Marktgröße des Instant Payments Marktes, während Großunternehmen und Konzerne bis 2031 voraussichtlich mit einer CAGR von 19,34 % expandieren werden.
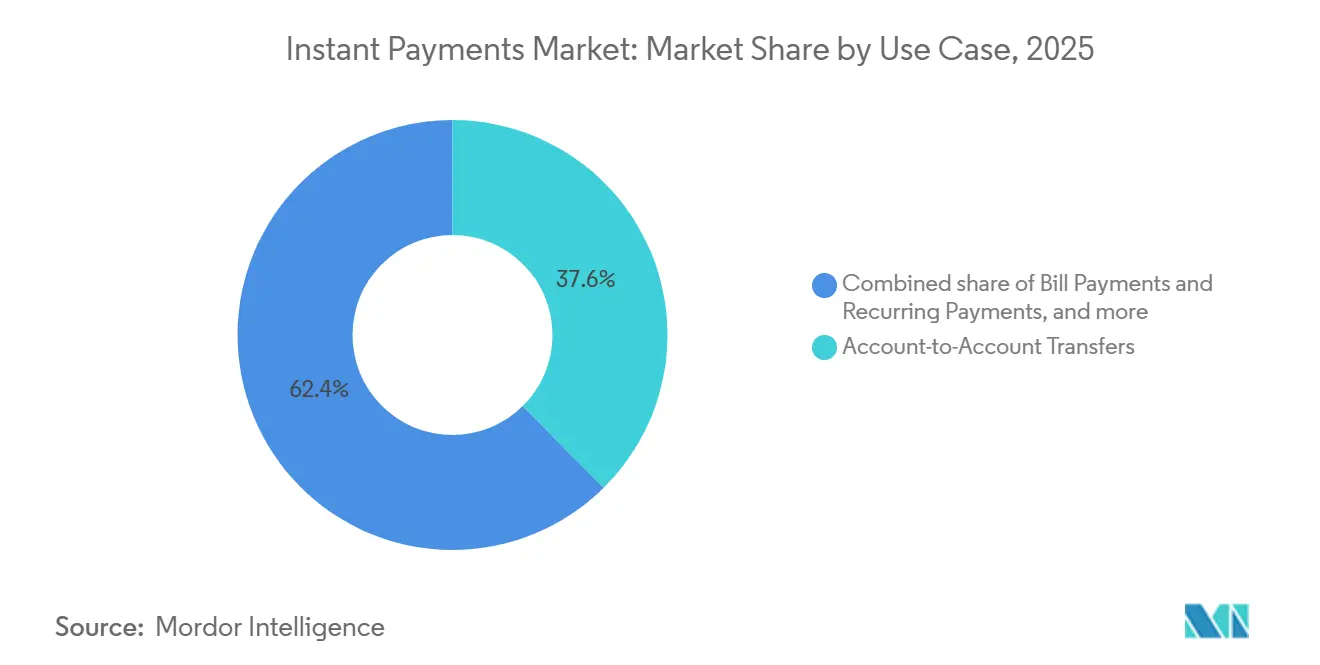
- Nach Anwendungsfall erfassten Konto-zu-Konto-Überweisungen im Jahr 2025 37,58 % der Marktgröße des Instant Payments Marktes, während Lieferanten-, Anbieter- und B2B-Handelszahlungen bis 2031 voraussichtlich mit einer CAGR von 20,56 % wachsen werden.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Marktanteil von 56,63 % am Instant Payments Markt, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 21,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Echtzeit-Abwicklungsmandate beschleunigen die Schemaakzeptanz | +3.8% | Eurozone, Vereinigtes Königreich, Lateinamerika, Südasien | Kurzfristig (≤ 2 Jahre) |
| Einzelhandelsnachfrage nach reibungslosem Checkout und Rechnungszahlungen | +2.4% | Global, Asien-Pazifik-Kern, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender Druck für schnellere Überweisungen und B2B-Handelszahlungen | +2.8% | Asien-Pazifik, Naher Osten, globale Korridore | Mittelfristig (2–4 Jahre) |
| Bankmodernisierung der Kern- und Zahlungsinfrastruktur | +1.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| ISO 20022 und API-Orchestrierung reduzieren Integrationsreibung | +2.1% | Global, frühe Gewinne in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Finanzierung erweitert Anwendungsfälle für sofortige Auszahlungen | +1.6% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Echtzeit-Abwicklungsmandate beschleunigen die Schemaakzeptanz
Regulatorische Mandate sind zu einem der stärksten Nachfragetreiber im Instant Payments Markt geworden und treiben eine schnellere Akzeptanz voran als freiwillige Preisgestaltung oder kommerzielle Anreize. Die Europäische Union verpflichtete Zahlungsdienstleister im Euro-Raum, Instant Payments bis Januar 2025 zu empfangen und bis Oktober 2025 zu senden, und verlangte außerdem, dass die Gebühren für sofortige Überweisungen die Gebühren für Standard-Kreditüberweisungen nicht übersteigen. Die nächste Phase des Rollouts erreicht Nicht-Euro-Anbieter im EWR, wobei die Empfangspflichten bis Januar 2027 und die Sendepflichten bis Juli 2027 fällig sind, was den Compliance-Zyklus tiefer in die Region ausdehnt. Die Umsetzung im Oktober 2025 hat auch die Bereitschaft zur Zahlungsempfängerverifizierung vorangetrieben, was bedeutet, dass höhere Zahlungsgeschwindigkeit zusammen mit stärkeren Kontovalidierungserwartungen eingeführt wird[1]. Dieses regulatorische Modell ist für den Instant Payments Markt bedeutsam, weil es die sofortige Abwicklung von einem Wettbewerbsmerkmal zu einer grundlegenden Serviceanforderung für eine breite Palette von Anbietern erhebt.
Einzelhandelsnachfrage nach reibungslosem Checkout und Rechnungszahlungen
Das Verbraucherverhalten erweitert auch die adressierbare Basis des Instant Payments Marktes, insbesondere da Nutzer erwarten, dass Gelder bei Gehaltsabrechnung, Rechnungszahlung, Wallet-Aufladung und Händler-Checkout gleich schnell bewegt werden. Die Nachfrage kommt nicht mehr nur aus dem Peer-to-Peer-Bereich, da Haushalte nun schnellen Zugang zu Löhnen, Ansprüchen, Rückerstattungen und anderen zeitkritischen Zahlungseingängen erwarten. Diese Verschiebung zieht Instant-Rails in strukturierte Finanzflüsse, wo das Timing die Liquiditätsverfügbarkeit der Empfänger direkt beeinflusst. In Europa bewegen sich auch wallet-geführte Konto-zu-Konto-Zahlungsmodelle in den Handel, da Wero Nutzer von früheren lokalen Apps migriert hat und sich in E-Commerce- und Point-of-Sale-Umgebungen ausdehnt. Dieses Muster unterstützt den Instant Payments Markt, indem es den wiederkehrenden alltäglichen Einsatz ausweitet, anstatt Echtzeitzahlungen auf gelegentliche dringende Überweisungen zu beschränken.
Grenzüberschreitender Druck für schnellere Überweisungen und B2B-Handelszahlungen
Grenzüberschreitende Aktivitäten werden zu einer sichtbareren Wachstumsschicht im Instant Payments Markt, da öffentliche Institutionen und Netzbetreiber von inländischen Systemen hin zu verknüpften Abwicklungskorridoren drängen. Im Mai 2026 verabschiedete die Europäische Zentralbank die Leitlinie EZB/2026/11 zur Integration des One-Leg-Out-Sofortüberweisungsschemas des EPC in TIPS, wodurch die rechtliche Grundlage für die Abwicklung grenzüberschreitender Zahlungen mit einem Euro-Bein in Zentralbankgeld innerhalb von Sekunden geschaffen wurde. Die BIZ veröffentlichte auch ihren Bericht vom Februar 2026 über die Vernetzung schneller Zahlungssysteme, in dem fragmentierte API-Standards und uneinheitliche Abwicklungsvereinbarungen als wesentliche Hindernisse hervorgehoben wurden und festgestellt wurde, dass eine harmonisierte Vorabvalidierung dazu beitragen könnte, Zahlungsausfälle zu reduzieren. Chinas CIPS zeigt ferner, wie die grenzüberschreitende Infrastruktur im Umfang zunimmt, mit 193 direkten und 1.573 indirekten Teilnehmern in 124 Ländern bis Ende 2025 und einer Ausweitung auf die Abwicklung von Finanzmärkten und integriertes Cash-Management im Jahr 2026[2]. SWIFTs Verbraucherrahmen für Zahlungen hat auch Zusagen von mehr als 25 Banken über wichtige Korridore hinweg angezogen und bietet dem Instant Payments Markt einen breiteren Weg für grenzüberschreitende Privat- und Geschäftsüberweisungen, wobei die lokale Infrastruktur die Echtzeit-Abwicklung unterstützt.
ISO 20022 und API-Orchestrierung reduzieren Integrationsreibung
Der Wechsel zu ISO 20022 reduziert die betriebliche Reibung im Instant Payments Markt, indem reichhaltigere Zahlungsdaten über inländische und grenzüberschreitende Umgebungen hinweg standardisiert werden. Der Abschluss der MT-Koexistenzperiode von SWIFT im November 2025 machte ISO 20022 zur praktischen Messaging-Grundlage für viele Institute, während Systeme wie FedNow, RTP, PIX, UPI und SEPA Instant bereits nativ auf dem Standard aufgebaut wurden[3]. Reichhaltigere Datenfelder verbessern die Parteiidentifikation, Überweisungsdetails, Abstimmung und automatisierte Ausnahmebehandlung und helfen Banken und Unternehmensnutzern, Zahlungen mit weniger manuellen Korrekturen zu verarbeiten. Der nächste Standardmeilenstein kommt im November 2026, wenn unstrukturierte Postadressen aus grenzüberschreitenden Nachrichten entfernt werden, was Institute zu saubereren, maschinenlesbaren Zahlungsdaten drängt. Anbieter, die diesen Übergang früher abschließen, werden wahrscheinlich die Untersuchungsgeschwindigkeit und die Straight-Through-Verarbeitung verbessern. Das stärkt den Instant Payments Markt, weil Datenbereitschaft zunehmend Betriebskosten und Benutzerfreundlichkeit beeinflusst, nicht nur die technische Compliance.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Betrugsrisiko und Exposition gegenüber autorisiertem Push-Payment-Betrug | -1.2% | Vereinigtes Königreich, Europa, Australien, Asien-Pazifik-Kern | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeiten von veralteten Kernbankensystemen verlangsamen den Rollout | -1.5% | Nordamerika, Europa, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken zwischen inländischen und grenzüberschreitenden Systemen | -0.8% | Global, Naher Osten und Afrika, grenzüberschreitende Korridore | Langfristig (≥ 4 Jahre) |
| Händlerliquidität und Kosten für die Ausnahmebehandlung bei 24/7-Abwicklung | -0.6% | Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Betrugsrisiko und Exposition gegenüber autorisiertem Push-Payment-Betrug
Betrug bleibt eines der deutlichsten operativen Risiken für den Instant Payments Markt, da die Zahlungsgeschwindigkeit wenig Spielraum für eine Rückabwicklung nach der Abwicklung lässt. Im Vereinigten Königreich hat die Payment Systems Regulator die Erstattung von APP-Betrug ab dem 7. Oktober 2024 in einen verbindlichen Rahmen gebracht, mit einer Obergrenze von 85.000 GBP und geteilter Haftung zwischen sendenden und empfangenden Anbietern, was beide Seiten der Zahlungskette zwingt, in stärkere Kontrollen zu investieren. In Europa schlug der durch Kompromisstext des Rates im April 2026 veröffentlichte Entwurf der Zahlungsdiensteverordnung eine obligatorische Transaktionsüberwachung gemäß Artikel 83 und eine direkte Haftung bei Nichteinhaltung vor, was auf eine ähnliche Kontrollrichtung in der gesamten Region hindeutet[4]. Das Echtzeit-Betrugsmanagement entwickelt sich daher von einer unterstützenden Funktion zu einer Kernanforderung des Zahlungsplattformdesigns. Dieser Druck kann den Rollout verlangsamen und die Betriebskosten im Instant Payments Markt erhöhen, insbesondere für Institute, die noch auf separate Betrugstools über mehrere Rails hinweg angewiesen sind.
Abhängigkeiten von veralteten Kernbankensystemen verlangsamen den Rollout
Veraltete Bankarchitektur verlangsamt weiterhin Teile des Instant Payments Marktes, da viele Institute noch Kernsysteme betreiben, die auf Batch-Verarbeitungsfenstern statt auf kontinuierlicher Verfügbarkeit ausgelegt sind. Selbst wenn eine Bank einen modernen Zahlungs-Hub installiert, können vor- und nachgelagerte Systeme wie Betrugsmaschinen, Abstimmungstools und Benachrichtigungsschichten Verzögerungen wieder einführen, wenn sie nicht im gleichen Tempo aufgerüstet werden. Dies hat viele Banken dazu veranlasst, Overlay- oder Sidecar-Ansätze zu verwenden, die eine anfängliche Konnektivität unterstützen können, aber oft Skalierung, Resilienz und Servicetiefe einschränken. Ein 24/7-Abwicklungsmodell erfordert auch, dass Institute kontinuierlich Vorfinanzierungs- und Liquiditätspuffer verwalten, und die EZB-Implementierungsarbeit hat den Liquiditätszugang und die Abwicklungsbereitschaft unter Überprüfung gehalten, da sich die Instant-Payment-Verpflichtungen ausweiten. Diese strukturellen Abhängigkeiten stoppen die Akzeptanz nicht, erhöhen aber die Kosten und Komplexität der Ausweitung des Instant Payments Marktes auf kleinere und mittelgroße Banken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsfluss:
Grenzüberschreitender Schwung gestaltet einen inländisch konzentrierten Markt umInländische Zahlungen machten im Jahr 2025 92,89 % des Marktanteils am Instant Payments Markt aus, während grenzüberschreitende Zahlungen voraussichtlich mit einer CAGR von 22,73 % von 2026 bis 2031 expandieren werden. Diese Aufteilung zeigt, wie tief nationale Systeme wie UPI, PIX, FedNow, RTP und SEPA Instant in den Heimatmärkten verankert sind. Die inländische Skalierung wurde durch Regulierung, breite Beteiligung des Bankensektors und vertraute Anwendungsfälle wie Peer-to-Peer-Überweisungen und Rechnungsbegleichung aufgebaut. Grenzüberschreitende Flüsse beginnen noch von einer kleineren Basis aus, tragen aber in der Regel höhere Werte, da sie Überweisungen, Treasury-Bewegungen, Lieferantenzahlungen und handelsbezogene Überweisungen umfassen. Das bedeutet, dass der Instant Payments Markt einen überproportionalen wirtschaftlichen Wert liefern kann, selbst wenn eine begrenzte Anzahl von Hochwertigkeitskorridoren vollständig in Echtzeit abgewickelt wird.
Der rechtliche und operative Rahmen für diese Verschiebung wird nun konkreter. Die Verabschiedung der Leitlinie EZB/2026/11 durch die EZB im Mai 2026 zur Integration der One-Leg-Out-Sofortüberweisung in TIPS bietet eine formale Grundlage für die grenzüberschreitende Sofortabwicklung mit Euro-Bein in Zentralbankgeld. Indien und Singapur hatten UPI-PayNow bereits operationalisiert, und Indien trat dem BIZ-Projekt Nexus mit Malaysia, den Philippinen, Thailand und Singapur für eine breitere multilaterale Vernetzung bei. Im Juni 2026 kündigte Bank of America eine grenzüberschreitende Echtzeitzahlungslösung für Unternehmens- und institutionelle Kunden über SWIFT und CashPro an, was signalisiert, dass große Banken die grenzüberschreitende Sofortabwicklung nun als kommerzielles Produkt und nicht als zukünftige Option betrachten. Da sich diese Verknüpfungen vertiefen, wird der Instant Payments Markt wahrscheinlich Anbieter bevorzugen, die Korridor-Konnektivität, Datenvalidierung und Orchestrierung über mehrere inländische Rail-Netzwerke hinweg verwalten können.
Nach Endnutzersegment:
Migration von Unternehmens-Treasury erhöht den Marktwert pro TransaktionVerbraucher und Einzelhandelsnutzer machten im Jahr 2025 46,78 % des Instant Payments Marktes aus und waren damit das größte Endnutzersegment nach Wert. Ihre Führungsposition spiegelt die Breite der Verbraucheranwendungsfälle wider, einschließlich Peer-to-Peer-Überweisungen, digitaler Wallet-Aufladung, Händlerzahlungen und alltäglicher Rechnungsbegleichung. Großunternehmen und Konzerne sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,34 % von 2026 bis 2031. Höhere Transaktionsobergrenzen auf US-amerikanischen Echtzeitzahlungsschienen im Jahr 2025 erweiterten den praktischen Einsatz von Instant Payments für Unternehmensgehaltsabrechnung, interne Treasury-Bewegungen und Lieferantenabwicklung. Diese Verschiebung ist bedeutsam, weil die Unternehmensmigration den durchschnittlichen Zahlungswert erhöht und den Instant Payments Markt in Richtung anspruchsvollerer Treasury- und Abstimmungsanforderungen drängt.
Die Mitte des Marktes ist ebenfalls wichtig. KMU befinden sich zwischen hochfrequentem Einzelhandelsverhalten und großem Unternehmens-Treasury-Management und profitieren von niedrigeren Akzeptanzkosten, schnellerer Abwicklung und einfacherer Konto-zu-Konto-Abstimmung. Staatliche Auszahlungen fügen eine weitere Schicht hinzu, da Steuerrückerstattungen, Leistungen und Notfallüberweisungen an Wert gewinnen, wenn Empfänger sofort auf Gelder zugreifen können. Die Unterstützung der Federal Reserve für Behördenauszahlungen über FedNow zeigt, dass auch öffentliche Zahlungsflüsse in den Echtzeit-Bereich eintreten. Infolgedessen ist die Instant Payments Branche nicht mehr nur auf die Verbraucherbequemlichkeit ausgerichtet, da Unternehmens- und Regierungsflüsse den Wertmix und die Betriebsanforderungen des breiteren Instant Payments Marktes verändern.
Nach Anwendungsfall:
B2B-Handelszahlungen konzentrieren den Instant-Rail-Wert trotz geringem VolumenanteilKonto-zu-Konto-Überweisungen machten im Jahr 2025 37,58 % des Instant Payments Marktes aus und bestätigen, dass direkte Bank-zu-Bank-Überweisungen der Kernanwendungsfall für Echtzeitzahlungsinfrastruktur bleiben. Lieferanten-, Anbieter- und B2B-Handelszahlungen sind der am schnellsten wachsende Anwendungsfall mit einer prognostizierten CAGR von 20,56 % von 2026 bis 2031. Dieses Muster spiegelt die Tatsache wider, dass Geschäftszahlungen zahlenmäßig geringer sind als Einzelhandelsüberweisungen, aber in der Regel viel größere Werte aufweisen. Händler- und POS-Transaktionen gewinnen ebenfalls an Relevanz, da Konto-zu-Konto-Wallets in Checkout-Umgebungen expandieren und Händler kostengünstigere Akzeptanzmethoden suchen. Der Instant Payments Markt weitet sich daher über seine ursprüngliche Überweisungsbasis hinaus in kommerzielle Abwicklung, Checkout, wiederkehrende Zahlungen und Auszahlungen aus.
Andere Anwendungsfälle bewegen sich ebenfalls in dieselbe Richtung. Rechnungs- und wiederkehrende Zahlungen erhalten Unterstützung durch Request-to-Pay-Frameworks und stärkere Kontovalidierung. Gehalts-, Lohn- und Auszahlungsanwendungsfälle expandieren, da Plattformen darauf abzielen, Treasury-Transparenz, Liquiditätsmanagement und Auszahlungen auf einem einzigen Stack zu verbinden. Adyens Start von Intelligent Money Movement im April 2026 mit frühen Einsätzen bei Etsy, Expedia Group und Vinted ist ein Beispiel dafür, wie Anbieter die Zahlungsabwicklung mit Treasury-Orchestrierung für Großunternehmen bündeln. Staatliche Einnahmen und Leistungen bleiben stärker politikgesteuert, tragen aber dennoch konsistentes Volumen bei, da nationale Zahlungsprogramme modernisiert werden. Innerhalb der Instant Payments Branche drängt dieser Anwendungsfall-Mix Anbieter dazu, nicht nur Geschwindigkeit, sondern auch Cash-Positionierung, Betrugsprüfungen, Routing-Logik und automatisierte Abstimmung zu unterstützen.
Geografische Analyse
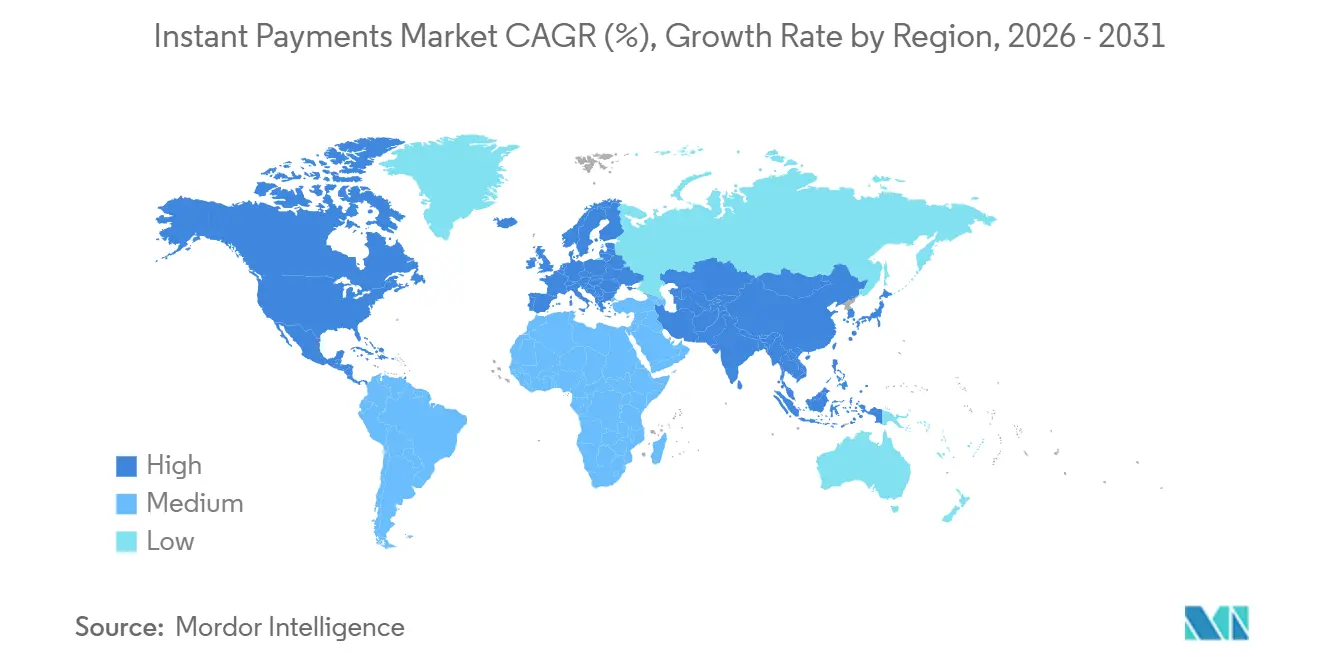
APAC-Markt für Sofortzahlungen
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 56,63 % am Markt für Sofortzahlungen und war damit das größte regionale Zentrum nach Wert. Indien bleibt einer der wichtigsten Ankerpunkte, da UPI im Jahr 2025 nahezu 15 Milliarden Transaktionen pro Monat verarbeitet und die Konnektivität durch UPI-PayNow sowie die Teilnahme am BIS-Projekt Nexus ausbaut. Chinas CIPS skaliert ebenfalls weiter, wobei das jährliche Volumen 2024 CNY 175,49 Billionen erreichte, was USD 24,45 Billionen entspricht, und die Teilnahme bis Ende 2025 auf 193 direkte und 1.573 indirekte Institute in 124 Ländern ausgeweitet wurde. Südostasien baut eine zusätzliche regionale Ebene durch die ASEAN-Zahlungskonnektivität auf, einschließlich der Verknüpfung von QR-Codes und schnellen Zahlungen zwischen Märkten wie Indonesien, Thailand, Malaysia, Vietnam, Singapur und Japan. Australien und Südkorea stärken ebenfalls die Position der Region, da beide über digital ausgereifte Zahlungsumgebungen verfügen und aktiv an umfassenderen Interoperabilitätsdiskussionen teilnehmen.
Markt für Sofortzahlungen in Amerika
Nordamerika wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 21,45 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für Sofortzahlungen. Der Schwung der Region resultiert aus ihrer Zwei-Schienen-Struktur, bei der RTP und FedNow beide expandieren und unterschiedliche Nutzungsmuster bei Verbraucher-, KMU- und institutionellen Zahlungsströmen prägen. Die hohen durchschnittlichen Zahlungswerte von FedNow im Jahr 2026 deuten auf eine wachsende Relevanz für Unternehmens- und höherwertige Überweisungen hin, während RTP weiterhin eng mit etablierten Nutzungsmustern im Einzel- und Geschäftsverkehr verbunden ist. Mexiko vertieft das Angebot durch SPEI, und das Modernisierungsprogramm für die Echtzeit-Zahlungsschiene Kanadas bleibt eine wichtige Ergänzung innerhalb des Prognosezeitraums. In Südamerika verankert Brasilien die regionale Aktivität weiterhin durch PIX, während Kolumbiens Bre-B, das im Oktober 2025 gestartet und von ACI Worldwide betrieben wird, seit dem Start mehr als 500 Millionen Transaktionen verarbeitet hat und zeigt, wie schnell nationale Systeme skalieren können, sobald die Infrastruktur vorhanden ist.
EMEA-Markt für Sofortzahlungen
Europa bleibt eine der bedeutendsten Regionen für den Markt für Sofortzahlungen, da die Regulierung die Zahlungsökonomie und die Verpflichtungen der Anbieter direkt umgestaltet. Der EU-Rahmen für Sofortzahlungen legte Empfangs- und Sendepflichten fest, schrieb Gebührenparität vor und erweiterte den Adoptionspfad auf Nicht-Eurozone-EWR-Anbieter durch Fristen im Jahr 2027. Die Region erweitert auch die institutionelle Abdeckung, da Albanien, Montenegro und Nordmazedonien im Oktober 2025 die SEPA-Mitgliedschaft operationalisierten. Im Nahen Osten meldete Aani aus den VAE im April 2026 12,5 Millionen Nutzer und die Fähigkeit, Überweisungen in 3 Sekunden zu verarbeiten, während Montran im Februar 2026 ausgewählt wurde, um das internationale Überweisungsgateway von Aani zu unterstützen. Afrika wird ebenfalls relevanter, mit 36 aktiven Sofortzahlungssystemen in 31 Ländern, die im Jahr 2024 64 Milliarden Transaktionen im Wert von 2 Milliarden USD verarbeiteten, was zeigt, dass der Markt für Sofortzahlungen nicht mehr auf die reifsten Bankregionen konzentriert ist.
Wettbewerbslandschaft
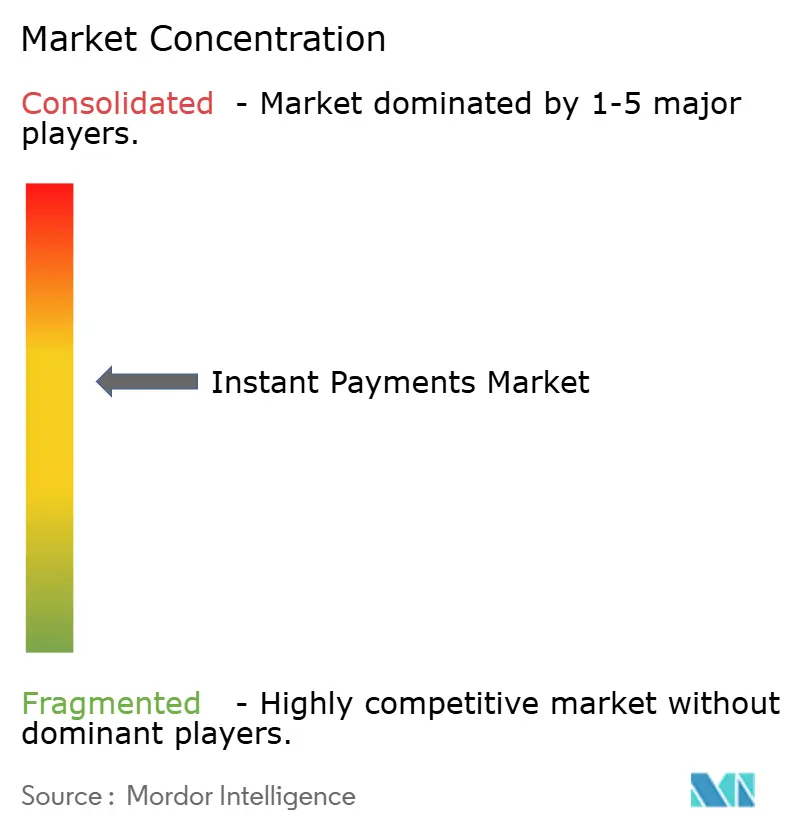
Der Markt für Sofortzahlungen ist bei Technologie- und Infrastrukturanbietern mäßig konzentriert, wobei kein einzelner Anbieter alle Schichten der Zahlungswertschöpfungskette kontrolliert. Anbieter von Zahlungs-Hubs, Systembetreiber, Kartennetzwerke, Anbieter von eingebetteten Finanzdienstleistungen und Kernbankenanbieter konkurrieren aus unterschiedlichen Positionen innerhalb des Ökosystems, was zu einer vielfältigen Wettbewerbslandschaft führt. ACI Worldwide, Fiserv, FIS, Finastra und Volante Technologies bleiben auf der Infrastruktur- und Softwareebene sichtbar, wobei Cloud-native und Multi-Rail-Unterstützung als zentrale Produktanforderung entstehen. Im April 2026 lancierte ACI Worldwide ACI Connetic. Diese einzelne Cloud-native Plattform verbindet sich mit acht großen Zahlungsnetzwerken in den Vereinigten Staaten und adressiert direkt die betriebliche Belastung, der Banken bei der Unterstützung mehrerer Echtzeit-Rails gegenüberstehen. Diese Art der Plattformvereinheitlichung ist im Markt für Sofortzahlungen von Bedeutung, da Institutionen zunehmend eine einzige Integrationsschicht anstelle separater Stacks für jedes Netzwerk bevorzugen.
Die Wettbewerbsgrenzen weiten sich ebenfalls aus. Im Juni 2026 trat Mastercard einem vom Eurosystem geleiteten TIPS-Pilot für grenzüberschreitende Währungen mit der Danmarks Nationalbank und der Sveriges Riksbank bei, was zeigt, wie Kartennetzwerke sich der Echtzeit-Abrechnungsinfrastruktur annähern. Temenos erweiterte seine Position ebenfalls im Januar 2026, indem es die Live-Zahlungsinfrastruktur von ADCB Egypt auf dem Temenos Payments Hub bereitstellte und dabei Modernisierung und ISO-20022-Bereitschaft in einem Programm kombinierte. Stablecoin-verknüpfte Auszahlungsinfrastruktur ist ein weiteres angrenzendes Thema, wobei Thunes im Oktober 2025 die Pay-to-Stablecoin-Wallet-Funktionalität über SWIFT mit 11.500 Banken verknüpfte. Diese Entwicklungen zeigen, dass sich der Markt für Sofortzahlungen durch Plattformerweiterung und Abrechnungsinnovation weiterentwickelt und nicht durch einfache Anteilskonzentration.
Die größten Chancen in noch nicht erschlossenen Bereichen bestehen weiterhin im Bereich der Treasury-Orchestrierung für kleine und mittlere Unternehmen, der automatisierten Abstimmung und der grenzüberschreitenden Konnektivität. In der Region Asien-Pazifik prägen nationale Betreiber wie NPCI und CIPS die heimischen Volkswirtschaften und schränken den Spielraum für externe Anbieter im Kernvermittlungsbereich ein, lassen jedoch noch Raum für Mehrwertdienste und Korridormanagement. In der Region Naher Osten und Afrika können Anbieter wie Montran frühe Positionen gewinnen, während nationale Systeme noch aufgebaut und ausgebaut werden. Die Verlängerung der Partnerschaft von Worldline mit ABN AMRO im März 2026 zeigt auch, dass langjährige Infrastrukturbeziehungen wichtig bleiben, selbst wenn sich der Markt in Richtung neuer Echtzeit-Fähigkeiten verschiebt. Der Markt für Sofortzahlungen bleibt daher fragmentiert, da Betreiber, Softwareanbieter, Banken, Netzwerke und fintech-Plattformen darum konkurrieren, verschiedene Teile des Transaktionsflusses zu kontrollieren.
Führende Unternehmen der Instant Payments Branche
-
ACI Worldwide, Inc.
-
FIS
-
Fiserv, Inc.
-
Visa Inc.
-
Mastercard Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sofortzahlungen Unternehmen in diesem Bericht
- ACI Worldwide, Inc.
- FIS
- Fiserv, Inc.
- Visa Inc.
- Mastercard Incorporated
- Finastra
- Montran Corporation
- Volante Technologies Inc.
- SWIFT
- Worldline
- Adyen N.V.
- PayPal Holdings, Inc.
- Stripe, Inc.
- Temenos AG
- Nexi S.p.A.
- Bottomline Technologies, Inc.
- Tietoevry Corporation
- FSS
- Jack Henry and Associates, Inc.
- The Clearing House Payments Company L.L.C.
- National Payments Corporation of India
Neueste Industrielle Entwicklungen in Markt für Sofortzahlungen
- Juni 2026: Bank of America kündigte eine grenzüberschreitende Echtzeitzahlungslösung für Unternehmens-, Geschäfts- und Finanzinstitutskunden an, die sofortige Geldüberweisungen über SWIFT oder CashPro mit Echtzeit-Tracking und vollständiger Kapitalerhaltung ermöglicht; P2P- und B2C-internationale Zahlungsflüsse, die von der Lösung bedient werden, sollen bis 2032 um 58 % bzw. 131 % wachsen
- Juni 2026: Mastercard nahm an einem vom Eurosystem geführten TIPS-Währungsübergreifenden Pilotprojekt in Zusammenarbeit mit Danmarks Nationalbank und Sveriges Riksbank teil und testete die sofortige währungsübergreifende Abwicklung auf Infrastrukturebene über EUR, SEK und DKK als Teil seiner Strategie zum Aufbau direkter Konnektivität zu Zentralbank-Zahlungssystemen
- April 2026: ACI Worldwide startete ACI Connetic für acht wichtige US-amerikanische Zahlungsnetzwerke auf einer einzigen cloud-nativen Plattform und bietet einheitliche Konnektivität zu Fedwire, CHIPS, SWIFT, RTP, Zelle und FedNow, wobei FedACH und EPN folgen sollen, sodass Banken doppelte Betrugskontrollen und Compliance-Stacks über parallele Rails hinweg eliminieren können
- April 2026: ACI Worldwide und Kinexys by J.P. Morgan integrierten die Kinexys Liink Confirm-Anwendung in ACI's Betrugs- und Finanzkriminalitätslösung und betteten die Konto- und Zahlungsempfängerverifizierung direkt in Instant-Payment-Workflows ein, um APP-Betrug zum Zeitpunkt der Zahlungsinitiierung zu mindern
Berichtsumfang des globalen Instant Payments Marktes
Segmentierungsübersicht
| Inländische Instant Payments |
| Grenzüberschreitende Instant Payments |
| Verbraucher / Einzelhandel |
| Mikro-, Klein- und Mittelunternehmen (KMU) |
| Großunternehmen / Konzerne |
| Staat und öffentlicher Sektor |
| Konto-zu-Konto-Überweisungen |
| Händler- / Point-of-Sale- und E-Commerce-Zahlungen |
| Rechnungszahlungen und wiederkehrende Zahlungen |
| Gehalts-, Lohn- und Auszahlungszahlungen |
| Lieferanten- / Anbieter- / B2B-Handelszahlungen |
| Staatliche Einnahmen, Leistungen, Subventionen und Auszahlungen |
| Sonstige Konto-zu-Konto-Zahlungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria |
| Nach Zahlungsfluss | Inländische Instant Payments | |
| Grenzüberschreitende Instant Payments | ||
| Nach Endnutzersegment | Verbraucher / Einzelhandel | |
| Mikro-, Klein- und Mittelunternehmen (KMU) | ||
| Großunternehmen / Konzerne | ||
| Staat und öffentlicher Sektor | ||
| Nach Anwendungsfall | Konto-zu-Konto-Überweisungen | |
| Händler- / Point-of-Sale- und E-Commerce-Zahlungen | ||
| Rechnungszahlungen und wiederkehrende Zahlungen | ||
| Gehalts-, Lohn- und Auszahlungszahlungen | ||
| Lieferanten- / Anbieter- / B2B-Handelszahlungen | ||
| Staatliche Einnahmen, Leistungen, Subventionen und Auszahlungen | ||
| Sonstige Konto-zu-Konto-Zahlungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wertausblick für Instant Payments bis 2031?
Die Größe des Instant Payments Marktes wird voraussichtlich von 36,98 Billionen USD im Jahr 2026 auf 75,13 Billionen USD bis 2031 mit einer CAGR von 15,23 % steigen.
Welche Region führt beim globalen Echtzeitzahlungswert?
Der Asien-Pazifik-Raum führte im Jahr 2025 mit 56,63 % des globalen Wertes, unterstützt durch Skalierung in Indien, China und breiteren regionalen Konnektivitätsprogrammen.
Welche Region wächst bis 2031 am schnellsten?
Nordamerika wird voraussichtlich mit einer CAGR von 21,45 % von 2026 bis 2031 expandieren, unterstützt durch die FedNow- und RTP-Dual-Rail-Struktur.
Was ist die größte Zahlungsfluss-Kategorie heute?
Inländische Zahlungen dominierten im Jahr 2025 mit einem Anteil von 92,89 %, da nationale Instant-Payment-Systeme deutlich ausgereifter sind als grenzüberschreitende Korridore.
Welcher Anwendungsfall expandiert am schnellsten?
Lieferanten-, Anbieter- und B2B-Handelszahlungen werden voraussichtlich bis 2031 mit einer CAGR von 20,56 % wachsen, was die Verlagerung von Treasury- und Abwicklungsaktivitäten auf Instant-Rails widerspiegelt.
Was ist das Hauptrisiko, das eine breitere Akzeptanz verlangsamt?
APP-Betrug, veraltete Bankarchitektur und grenzüberschreitende Interoperabilitätslücken bleiben die Hauptbeschränkungen, da die Echtzeit-Abwicklung stärkere Betrugskontrollen, sauberere Daten und eine stets verfügbare Infrastruktur erfordert.