
Marktgröße und Marktanteil für inhalierte Antibiotika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.92 Milliarden US-Dollar |
| Marktgröße (2031) | 2.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für inhalierte Antibiotika von Mordor Intelligence
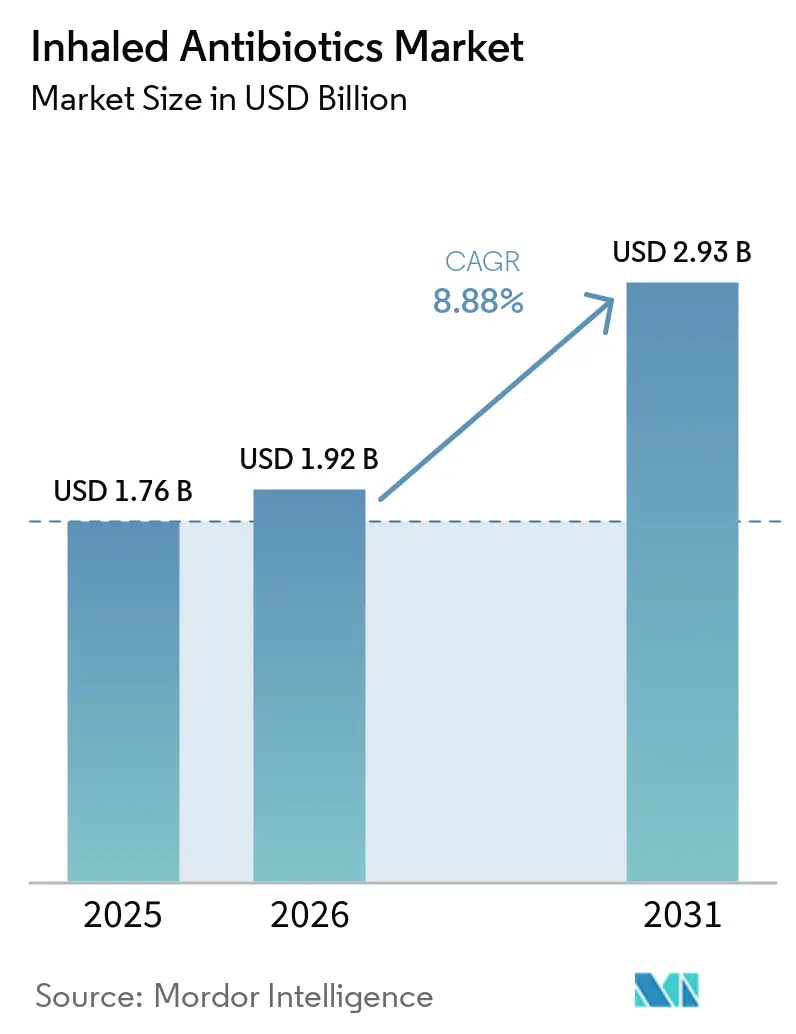
Die Marktgröße für inhalierte Antibiotika wurde im Jahr 2025 auf 1,76 Milliarden USD geschätzt und soll von 1,92 Milliarden USD im Jahr 2026 auf 2,93 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,88 % während des Prognosezeitraums (2026–2031).
Chronische pulmonale Infektionen, darunter solche im Zusammenhang mit Pseudomonas aeruginosa und dem Mycobacterium-avium-Komplex, treiben die Nachfrage nach inhalierten Antibiotika an. Die pulmonale Verabreichung ermöglicht eine direkte Wirkstoffzufuhr in das Lungengewebe bei gleichzeitig reduzierter systemischer Exposition. Die Weltgesundheitsorganisation hat carbapenem-resistente P. aeruginosa in ihrem Überwachungsbericht 2025 als Erreger mit kritischer Priorität eingestuft, der mehr als 23 Millionen bakteriologisch bestätigte Fälle in 104 Ländern umfasste. Klinische Erkenntnisse, fachärztliche Verschreibung und integrierte Wirkstoff-Gerät-Systeme prägen den Markt für inhalierte Antibiotika, während der generische Wettbewerb den Zugang verbessert und begrenzte Belege für Off-Label-Anwendungen die Erstattungsfähigkeit und die Aufnahme in Arzneimittellisten einschränken können.
Wesentliche Erkenntnisse des Berichts
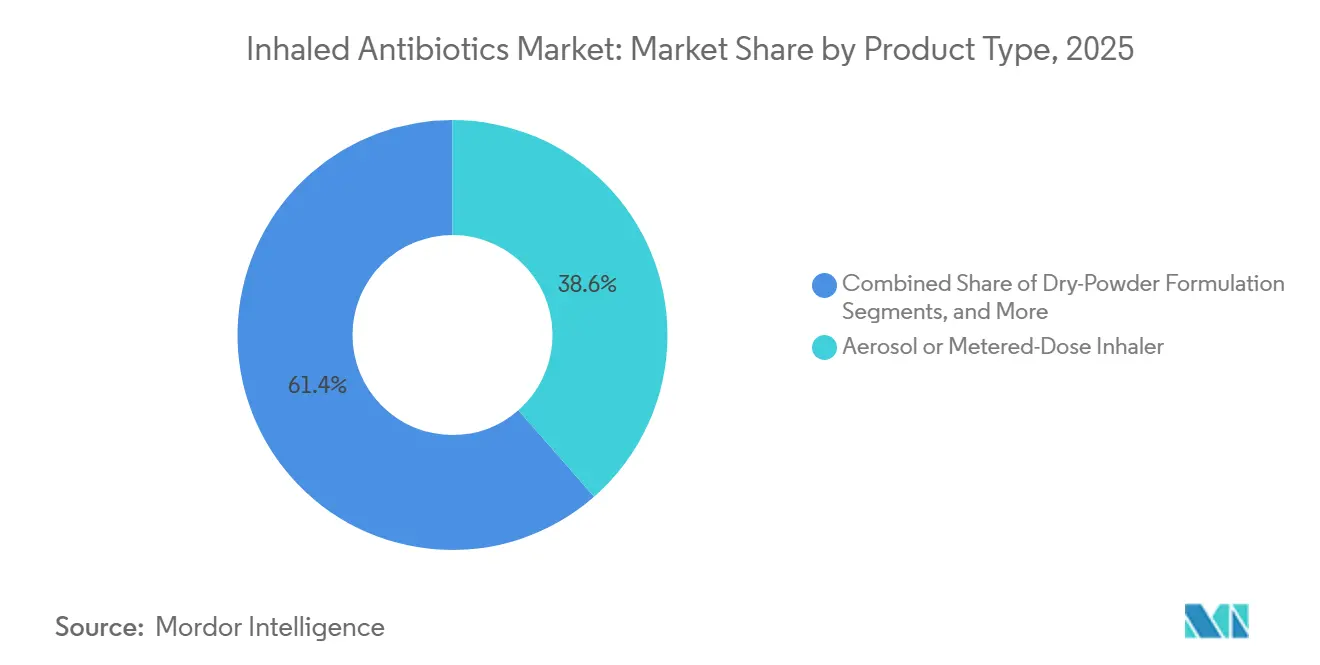
- Nach Produkttyp entfielen Aerosol- oder Dosieraerosol-Formulierungen im Jahr 2025 auf 38,56 % des Produkttypsegments, während Trockenpulverformulierungen bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen werden.
- Nach Wirkstoffklasse hielten Aminoglykoside im Jahr 2025 einen Anteil von 58,67 % am Wirkstoffklassensegment und wuchsen mit einer CAGR von 11,35 % bis 2031.
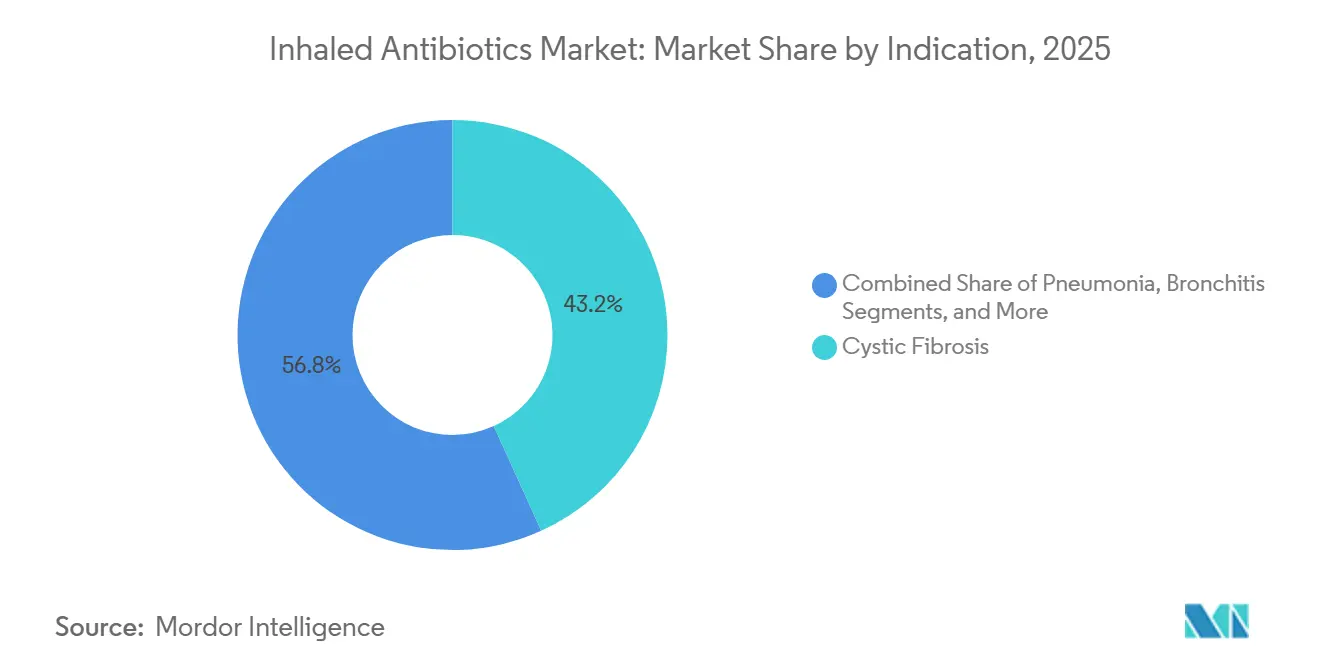
- Nach Indikation entfiel Mukoviszidose im Jahr 2025 auf 43,23 % des Indikationssegments, während Pneumonie bis 2031 voraussichtlich mit einer CAGR von 12,45 % expandieren wird.
- Nach Endanwender hielten Krankenhäuser im Jahr 2025 einen Anteil von 44,34 % am Endanwendersegment, während häusliche Pflegeanbieter bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen werden.
- Nach Vertriebskanal entfielen Krankenhausapotheken im Jahr 2025 auf 42,45 % des Vertriebskanalsegments, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen werden.
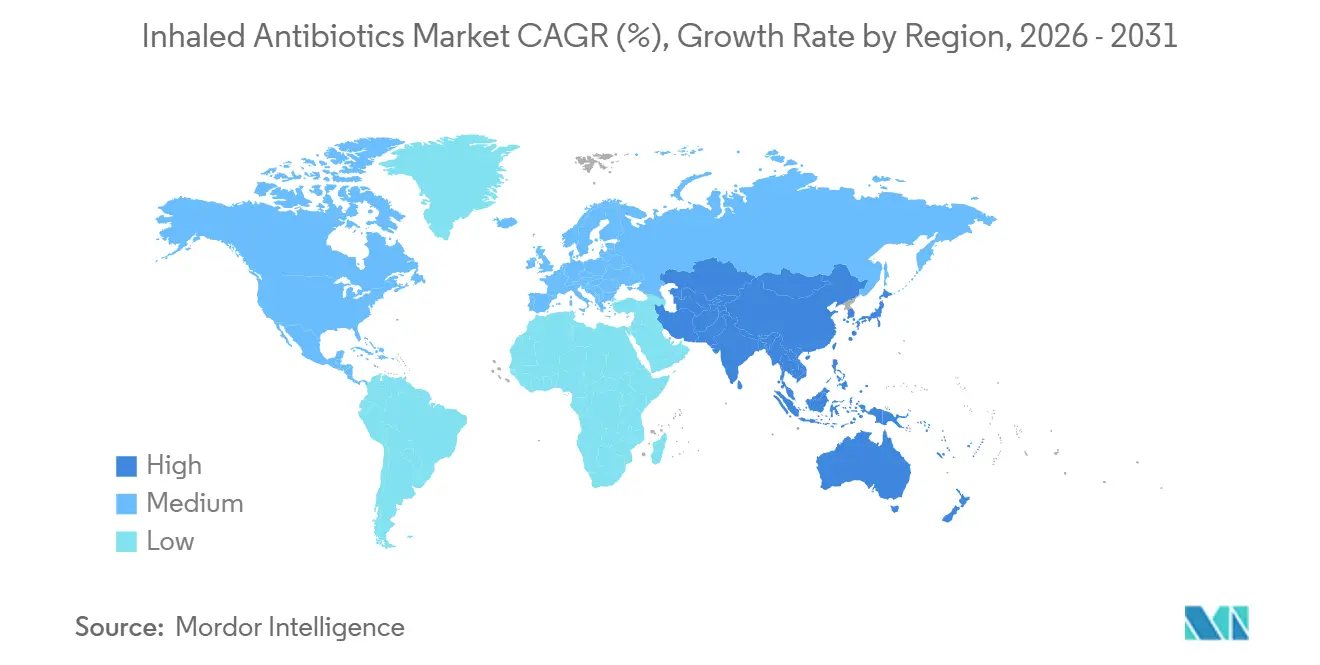
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,78 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,71 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNGEN |
|---|---|---|---|
| Wachsende Belastung durch Mukoviszidose und Bronchiektasen | +2.6% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende arzneimittelresistente pulmonale Infektionen | +2.0% | Global, besonders ausgeprägt in APAC, MENA und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Verbesserte Vernebler- und Trockenpulver-Verabreichungstechnologien | +1.4% | Global, mit führender Technologieübernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erweiterte Anwendung bei refraktärer NTM-Lungenerkrankung | +1.3% | Nordamerika, Japan und übriges Europa | Langfristig (≥ 4 Jahre) |
| Frühere mikrobiologische Erkennung und gezielte Therapie | +0.9% | Hocheinkommensmärkte in Nordamerika, Europa und dem APAC-Kernbereich | Mittelfristig (2–4 Jahre) |
| Geringere systemische Exposition durch pulmonale Verabreichung | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch Mukoviszidose und Bronchiektasen
Mukoviszidose und Nicht-CF-Bronchiektasen bleiben wichtige Nachfragetreiber für den Markt für inhalierte Antibiotika. Mukoviszidose betrifft weltweit 70.000 Patienten, während die gemeldete Inzidenz von Nicht-CF-Bronchiektasen je nach diagnostischen Praktiken und Region zwischen 8,2 und 52 Fällen pro 100.000 Einwohner liegt.[1]Weltgesundheitsorganisation, "Globaler Bericht zur Überwachung der Antibiotikaresistenz 2025", Weltgesundheitsorganisation, who.int Der verstärkte Einsatz der hochauflösenden Computertomografie identifiziert bisher undiagnostizierte Fälle, insbesondere in Asien und Lateinamerika, wo die diagnostischen Kapazitäten ausgebaut werden. Dieser Trend vergrößert den Patientenpool, der einer fachärztlichen Beurteilung und einer langfristigen Atemwegsversorgung bedarf.
Zambons Phase-3-PROMIS-I-Studie schloss 377 Patienten mit Nicht-CF-Bronchiektasen ein. Die Studie berichtete über eine 39%ige Reduktion der jährlichen pulmonalen Exazerbationen und eine 59%ige Reduktion schwerer Exazerbationen mit inhaliertem Colistimatnatrium, verabreicht über das I-neb-System. Diese Ergebnisse lieferten großangelegte, doppelblinde, placebokontrollierte Belege für diese Patientengruppe. Die Leitlinien der European Respiratory Society und der British Thoracic Society verknüpfen das Antibiotikastewardship mit der inhalierten Therapie für geeignete Bronchiektasen-Patienten und unterstützen deren Einsatz bei rezidivierenden Infektionen und chronischer Kolonisation.
Zunehmende arzneimittelresistente pulmonale Infektionen und frühere Erkennung
Die antimikrobielle Resistenz steigert das Interesse an Antibiotika, die die Behandlung direkt in die Lungen leiten. Der WHO-Überwachungsbericht 2025 umfasste Fälle, die von 110 Ländern für den Zeitraum 2016 bis 2023 gemeldet wurden, und hob anhaltende Resistenzbedenken gegenüber carbapenem-resistenter P. aeruginosa hervor. Dieser Erreger ist ein häufiges gramnegatives Pathogen bei nosokomialer und beatmungsassoziierter Pneumonie.[2]Weltgesundheitsorganisation, "Analyse antibakterieller Wirkstoffe in der klinischen und präklinischen Entwicklung, Überblick und Analyse 2025", Weltgesundheitsorganisation, who.int Eine frühere mikrobiologische Identifizierung ermöglicht es Klinikern, die Behandlung auf den ursächlichen Erreger und den pulmonalen Infektionsort abzustimmen.
Eine Netzwerk-Metaanalyse aus dem Jahr 2025 berichtete, dass vernebeltes Tobramycin die klinische Genesung bei nicht schwerer beatmungsassoziierter Pneumonie verbesserte, mit einem Risikoverhältnis von 1,7 und einem 95%igen Konfidenzintervall von 1,1 bis 2,7 im Vergleich zu systemischen Alternativen.[3]Pulmonale Verabreichung von Antibiotika in die Lungen, aktueller Stand und Zukunftsperspektiven", Pharmaceutics, mdpi.com Die WHO-AWaRe-Leitlinien unterstützen eine angemessene Antibiotikaauswahl und -anwendung in Gesundheitssystemen. Infolgedessen können Arzneimittelkommissionen in Krankenhäusern parenterale und inhalierte Regime bei chronischen pulmonalen Infektionen genauer bewerten. Obwohl eine langfristige inhalierte Antibiotikatherapie zur Resistenzentwicklung beitragen kann, gibt es keine Hinweise auf eine Änderung der aktuellen Behandlungsleitlinien.
Verbesserte Vernebler- und Trockenpulver-Verabreichungstechnologien
Die Verabreichungstechnologie beeinflusst Behandlungszeit, Wirkstoffdeposition und Patientenkomfort. Das adaptive Aerosolverabreichungssystem I-neb von Zambon synchronisiert die Wirkstofffreisetzung mit dem Inspirationsfluss des Patienten, um die Deposition im erkrankten Lungengewebe zu verbessern. Das System kann zudem Umweltkontaminationen reduzieren und die Verabreichungszeit verkürzen. Diese Vorteile sind für den Markt für inhalierte Antibiotika relevant, bei dem chronische Therapieregime wiederholte Dosierungen erfordern.
Trockenpulverinhalatoren adressieren wesentliche Einschränkungen herkömmlicher Vernebler, darunter Reinigungsanforderungen und längere Behandlungssitzungen. Trockenpulverformulierungen werden bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen. Eine Studie aus dem Jahr 2025 berichtete, dass durch Sprühgefriertrocknung hergestelltes Tobramycin-Pulver ohne Hilfsstoffe eine Feinpartikelfraktion von 83,31 % und eine minimale Hemmkonzentration von 0,5 μg/mL gegen P. aeruginosa in experimentellen Studien erzielte. Die Studie berichtete zudem über eine überlegene Wirksamkeit gegenüber intravenöser Injektion in infizierten Mausmodellen, während Insmeds PULMOVANCE-Technologie Lipidvesikel einsetzt, um die pulmonale Halbwertszeit von Amikacin zu verlängern und die Makrophagenaufnahme zu fördern.
Erweiterte Anwendung bei refraktärer NTM-Lungenerkrankung und geringere systemische Exposition
Die refraktäre Lungenerkrankung durch nichttuberkulöse Mykobakterien bleibt eine eigenständige Nachfragequelle im Markt für inhalierte Antibiotika. Amikacin-Liposom-Inhalationssuspension, vermarktet als ARIKAYCE, ist das einzige inhalierte Nanomedikament, das weltweit für eine infektiöse Lungenerkrankungsindikation zugelassen ist. Es erhielt Zulassungen in den Vereinigten Staaten, der Europäischen Union und Japan für refraktäre MAC-Lungenerkrankung. Seine liposomale Formulierung hält Amikacin länger in der Lunge und verbessert den Zugang zu infizierten Makrophagen, wodurch die systemische Organexposition im Vergleich zur herkömmlichen Verabreichung reduziert wird.
Insmed berichtete im März 2026 über die Phase-3b-ENCORE-Ergebnisse von 425 Patienten aus 177 Zentren. Die Kulturkonversion nach Monat 13 betrug 82,4 % mit ARIKAYCE und einer Mehrfachtherapie, verglichen mit 55,6 % bei alleiniger Mehrfachtherapie. Im Juli 2026 reichte Insmed beim FDA einen ergänzenden Zulassungsantrag für den Einsatz bei neu diagnostizierten MAC-Patienten ein. Die Einreichung zielte zudem darauf ab, die refraktäre Indikation in einen traditionellen Zulassungsstatus umzuwandeln, während das ENCORE-Programm die FDA-Postmarket-Anforderungen für die bestehende Indikation erfüllte.
Analyse der Hemmnisse*
| HEMMNIS | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNGEN |
|---|---|---|---|
| Behandlungskosten und Erstattungsbeschränkungen | -1.4% | Global, am stärksten ausgeprägt in der Asien-Pazifik-Region, Lateinamerika und MEA | Langfristig (≥ 4 Jahre) |
| Bronchospasmus und lokale Atemwegsreizung | -1.1% | Global, mit höchster klinischer Melderate bei neu begonnenen Patienten | Kurzfristig (≤ 2 Jahre) |
| Geräteabhängige Adhärenz und Behandlungsbelastung | -0.9% | Global, am stärksten in der Heimversorgung und ressourcenschwachen Umgebungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Evidenz für nicht-refraktäre Infektionen | -0.6% | Global, mit stärkster Restriktivität bei der Arzneimittellistenaufnahme in Europa und APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Behandlungskosten, Erstattungsbeschränkungen und begrenzte Evidenz
Hohe Behandlungskosten schränkten den Zugang zu patentgeschützten inhalierten Antibiotika außerhalb der Vereinigten Staaten ein. Die jährlichen ARIKAYCE-Therapiekosten erreichten die hohen Zehnstausend-Dollar-Bereich. Nationale Gesundheitssysteme und öffentliche Krankenhausarzneimittellisten wendeten strenge wirtschaftliche Schwellenwerte an und beschränkten die Kostenübernahme auf eng definierte, zulassungsgemäße Patientenpopulationen. Infolgedessen erfüllten einige klinisch berechtigte Patienten die Erstattungsvoraussetzungen nicht. Eine chinesische Analyse aus dem Jahr 2025 ergab, dass inhaliertes Tobramycin als Inhalationslösung gegenüber vernebeltem Colistimatnatrium für Bronchiektasen-Patienten wirtschaftlich dominierend war. Der Nettonutzen pro Patient lag zwischen CNY 14.776 und CNY 47.361 (USD 2.045 bis USD 6.554). Die Analyse verwendete generisch bepreistes Tobramycin anstelle von Marken-Spezialmedikamenten. Health-Technology-Assessment-Prozesse verzögerten den Zugang in einigen Ländern um 12 bis 24 Monate, während begrenzte Evidenz zur Routineanwendung bei nicht-refraktären Infektionen die Vorsicht bei der Arzneimittellistenaufnahme erhöhte, insbesondere in Europa und APAC.
Bronchospasmus, Atemwegsreizung und Behandlungsbelastung
Atemwegsreaktivität blieb ein wichtiges Sicherheitsbedenken, wenn Patienten eine inhalierte Antibiotikatherapie begannen. In der ENCORE-Studie trat Bronchospasmus bei 23,0 % der Patienten im ARIKAYCE-Arm auf, verglichen mit 11,8 % im Placebo-Arm. Dysphonie trat bei 58,7 % der ARIKAYCE-Patienten auf, verglichen mit 8,5 % der Kontrollgruppe. Kliniker blieben bei Bronchiektasen- und COPD-Patienten mit basaler Atemwegshyperreaktivität besonders vorsichtig, was die Therapieakzeptanz und langfristige Adhärenz beeinträchtigte. Die geräteabhängige Behandlung erforderte Patientenschulung, regelmäßige Verabreichung und Koordination mit anderen Therapien. Die Belastung war in der Heimversorgung und in Regionen mit begrenzten Unterstützungsleistungen größer. Eine Formulierungsstudie aus dem Jahr 2024 untersuchte muko-inerte liposomale Trockenpulverinhalatoren mit geringerem Inspirationswiderstand, um Verträglichkeits- und Verabreichungseinschränkungen zu adressieren. Diese Designs befanden sich jedoch noch in einem frühen Stadium, und der Markt für inhalierte Antibiotika war auf Gerätenutzbarkeit, Patientenunterstützung und praktische langfristige Behandlungspläne angewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aerosol oder Dosieraerosol behaupten ihre Stellung, während Trockenpulver expandiertAerosol- oder Dosieraerosol-Formulierungen entfielen im Jahr 2025 auf 38,56 % des Produkttypsegments. Dieser Anteil spiegelte die umfangreiche Vernebler-Infrastruktur in Krankenhäusern und Fachversorgungseinrichtungen wider. Etablierte Wirkstoffe, darunter Tobramycin und Colistimatnatrium, erfordern erhebliche Wirkstoffmengen, die Vernebler ohne starken Inspirationsaufwand oder Atemhaltungskoordination verabreichen können. Diese Eigenschaften bleiben für Patienten mit stark eingeschränkter Lungenfunktion relevant.
Das Trockenpulversegment wird bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen. Eine pädiatrische Studie aus dem Jahr 2025 ergab, dass durch das Cyclops-Gerät verabreichtes Trockenpulver-Tobramycin bei Mukoviszidose-Patienten im Alter von 6 bis 18 Jahren gut verträglich war. Die Studie berichtete über keinen signifikanten Rückgang des FEV1, milde unerwünschte Ereignisse und eine geringere systemische Exposition als bei vernebelteter Verabreichung. Diese Ergebnisse unterstützen die Nachfrage nach tragbaren Langzeitbehandlungsoptionen. Spray-Formulierungen und vernebelte Lösungen bleiben in der Akut- und Intensivpflege relevant, wo hohe Wirkstoffverabreichungsvolumina und schnelle Behandlung Vorrang vor der Tragbarkeit haben. Druckdosieraerosole haben eine engere Rolle, da jeder Pumpenstoß im Allgemeinen weniger als 1 mg Wirkstoff abgibt. Diese Dosis ist für Antibiotikatherapieregime, die mehrere hundert Milligramm erfordern, ungeeignet. Der Produktmix des Marktes für inhalierte Antibiotika wird weiterhin klinische Umgebungen und Dosierungsanforderungen widerspiegeln.


Nach Wirkstoffklasse:
Aminoglykoside führen durch etablierten klinischen EinsatzAminoglykoside hielten im Jahr 2025 einen Anteil von 58,67 % am Wirkstoffklassensegment. Tobramycin-Inhalationslösung verfügt über eine umfangreiche Verschreibungsbasis bei Mukoviszidose und ist in verschiedenen Stärken erhältlich. Ritedose erhielt im Oktober 2025 die FDA-Zulassung für eine generische Tobramycin-Inhalationslösung, was die Generika-Optionen für geeignete Patienten erweiterte. Aminoglykoside bleiben bei Mukoviszidose, Bronchiektasen und NTM-Lungenerkrankung bedeutsam.
Ein systematischer Review aus dem Jahr 2025 verglich Amikacin-Liposom, Tobramycin, Aztreonam-Lysin, Levofloxacin und Colistin. Er stellte fest, dass alle fünf Wirkstoffe die Sputumbakteriendichte bei relevanten Mukoviszidose- und Bronchiektasen-Populationen reduzierten. Der Review fand keinen signifikanten Unterschied bei der Kulturkonversion zwischen den Wirkstoffen. Wenn die Wirksamkeit vergleichbar ist, können Gerätedesign und Formulierung wichtiger werden und Produkte begünstigen, die die Verabreichungsbelastung reduzieren oder spezifische klinische Bedürfnisse adressieren.
Nach Indikation:
Mukoviszidose stützt das Volumen, während Pneumonie schneller wächstMukoviszidose entfiel im Jahr 2025 auf 43,23 % des Indikationssegments. Wiederkehrende Protokolle zur Suppression von P. aeruginosa stützen eine vorhersehbare Verschreibungsnachfrage. Viele Patienten folgen 28-tägigen Behandlungszyklen gefolgt von 28-tägigen Pausen. Dieses Muster hat den Einsatz von inhaliertem Tobramycin seit seinen frühesten Zulassungen unterstützt. Die Marktgröße für inhalierte Antibiotika bei Mukoviszidose ist mit diesem etablierten Chronikversorgungsmodell verknüpft.
Pneumonie wird bis 2031 voraussichtlich mit einer CAGR von 12,45 % wachsen. Der experimentelle und Off-Label-Einsatz von inhalierten Aminoglykosiden und Polymyxinen stützt die Marktgröße für inhalierte Antibiotika bei Pneumonie. Beatmungsassoziierte Pneumonie und nosokomiale Pneumonie sind die wichtigsten Anwendungsbereiche. Kein inhaliertes Antibiotikum im vorliegenden Entwurf verfügt über eine formale FDA-Indikation für diese Erkrankungen, obwohl die klinische Praxis in ausgewählten Fällen über die formale Zulassung hinausgegangen ist.
Nach Endanwender:
Krankenhäuser führen, während die Heimversorgung expandiertKrankenhäuser entfielen im Jahr 2025 auf 44,34 % des Endanwendersegments. Intensivstationen verwalten einen großen Anteil der beatmungsassoziierten Pneumoniefälle. Krankenhausspezialisten kontrollieren zudem den Zugang zu neueren Therapien durch Arzneimittellistenbeschränkungen, während Fachinfusionsräume komplexe vernebelte Regime unterstützen. Diese Faktoren verschaffen Krankenhäusern eine führende Position beim Marktanteil für inhalierte Antibiotika nach Endanwender.
Häusliche Pflegeanbieter werden bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen. Tragbare Netzvernebler und neuere Trockenpulvergeräte unterstützen patientenseitig verabreichte Regime. Die Leitlinien der European Respiratory Society und der American Thoracic Society unterstützen eine langfristige inhalierte Antibiotikatherapie für ausgewählte Nicht-CF-Bronchiektasen-Patienten mit häufigen Exazerbationen und chronischer P.-aeruginosa-Kolonisation. Diese Unterstützung kann die Erstattung für die häusliche Versorgung stärken und wiederholte Krankenhausaufenthalte reduzieren.
Nach Vertriebskanal:
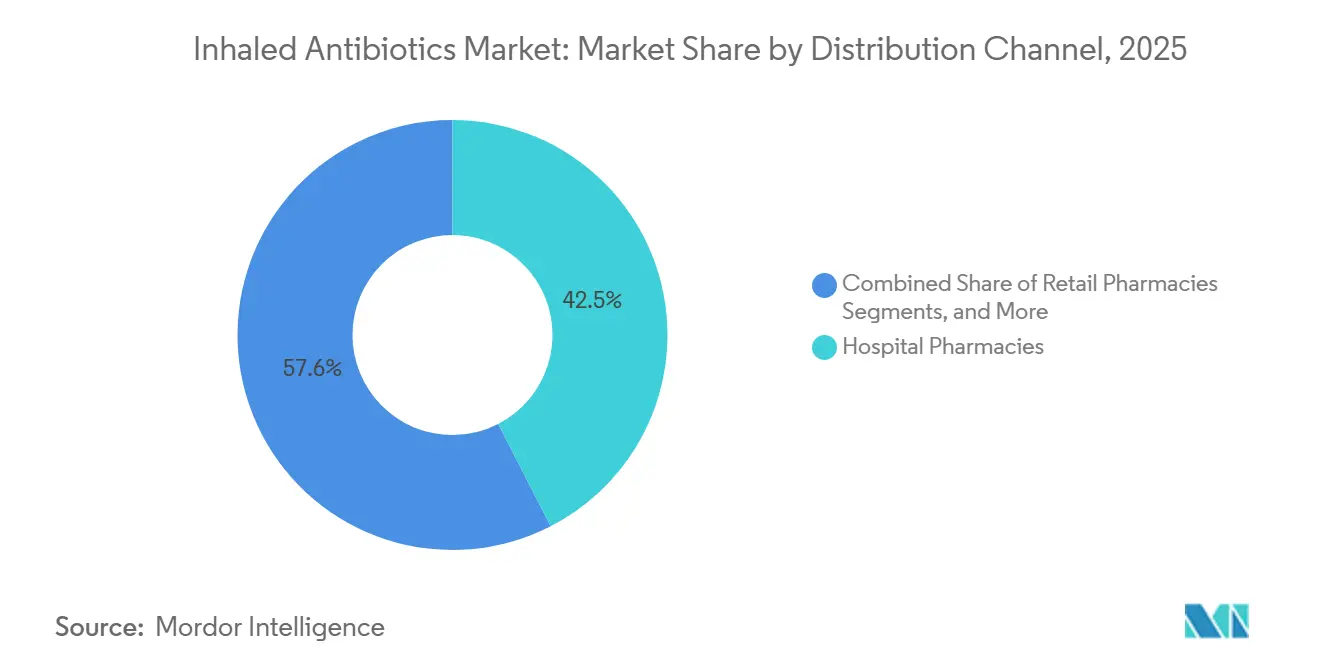
Krankenhausapotheken führen, während Online-Apotheken an Reichweite gewinnenKrankenhausapotheken entfielen im Jahr 2025 auf 42,45 % des Vertriebskanalsegments. Ihre Stellung spiegelt die Konzentration des Akutversorgungseinsatzes und der fachärztlichen Verschreibung wider. Arzneimittel- und Therapeutikausschüsse fungieren zudem als Gatekeeper für viele Spezialmedikamente. Die Krankenhaus-Dispensierung ist besonders relevant, wenn die Behandlung in einem überwachten Umfeld beginnt. Dieser Kanal bleibt für den Markt für inhalierte Antibiotika zentral.
Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen. Dieses Wachstum ist mit Direct-to-Patient-Spezialapotheken-Modellen und Chronikerkrankungs-Managementprogrammen verknüpft. Digitale Plattformen können Verschreibungen, Gerätelieferungen und klinische Unterstützung über einen einzigen Servicepfad koordinieren. Diese Möglichkeiten gehen über die reine Bestellbequemlichkeit hinaus und könnten zunehmend wertvoller werden, wenn mehr Patienten die Therapie zu Hause selbst verabreichen.
Geografische Analyse
Markt für inhalative Antibiotika in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 38,78 % des geografischen Segments, gestützt durch eine breite Basis zugelassener Therapien und eine etablierte Facharztverordnung. FDA-Orphan-Drug-Designierungen stärkten den Entwicklungs- und Zulassungsweg für seltene Atemwegserkrankungen und unterstützten damit den Markt für inhalative Antibiotika in den Vereinigten Staaten. Die Region verfügt zudem über eine etablierte Behandlungsbasis mit generischem Tobramycin und Aztreonam. Insmed meldete für das erste Halbjahr 2026 einen ARIKAYCE-Umsatz in den USA von 133,1 Millionen USD, verglichen mit 133,0 Millionen USD im ersten Halbjahr 2025. Kanada trägt durch registrierungsgebundene Verordnungen bei Mukoviszidose bei, während Mexiko aufgrund begrenzter Fachinfrastruktur und eingeschränktem Zugang einen geringeren Beitrag leistet. Der im Juli 2026 eingereichte ARIKAYCE-sNDA könnte die anspruchsberechtigte Patientenpopulation bei Zulassung erweitern.
Markt für inhalative Antibiotika in Europa
Europa verfügt über fortschrittliche Atemwegszentren, obwohl der Zugang von Land zu Land variiert. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien führen die regionalen Verordnungsvolumina an. ARIKAYCE Liposomal 590 mg Vernebler-Dispersion ist in Europa für die MAC-Lungenerkrankung bei Nicht-CF-Bronchiektasen zugelassen. Während die Europäische Arzneimittel-Agentur ein zentralisiertes Zulassungsverfahren bereitstellt, beeinflussen nationale Erstattungsverhandlungen und Kostenträgerentscheidungen den Marktzugang. Das AMNOG-Verfahren in Deutschland hat einen schnelleren Facharztzugang ermöglicht als das NICE-Prüfverfahren im Vereinigten Königreich, was zu Unterschieden in den Verordnungsvolumina beiträgt. Europäische Atemwegsinstitutionen entwickeln zudem Behandlungsleitlinien für Bronchiektasen und NTM. Es wird erwartet, dass der Antrag auf Marktzulassung von Savara für MOLBREEVI im ersten Quartal 2027 eine CHMP-Entscheidung erhält, was auf eine anhaltende Pipeline-Aktivität bei inhalierten pulmonalen Therapien hinweist.
Markt für inhalative Antibiotika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,72 % wachsen. China und Indien bieten erhebliche Volumenchancen, da die Fachversorgung und der Einsatz der hochauflösenden Computertomographie zunehmen und damit die Identifizierung von Nicht-CF-Bronchiektasefällen verbessern. Die WHO-Überwachung meldete eine hohe P.-aeruginosa-Resistenz bei nosokomialen Infektionen in der gesamten Region. Japan bleibt ein reifer, hochwertiger Markt, gestützt durch die PMDA-Zulassung für ARIKAYCE und ein ausgeprägtes NTM-Bewusstsein.

Wettbewerbslandschaft
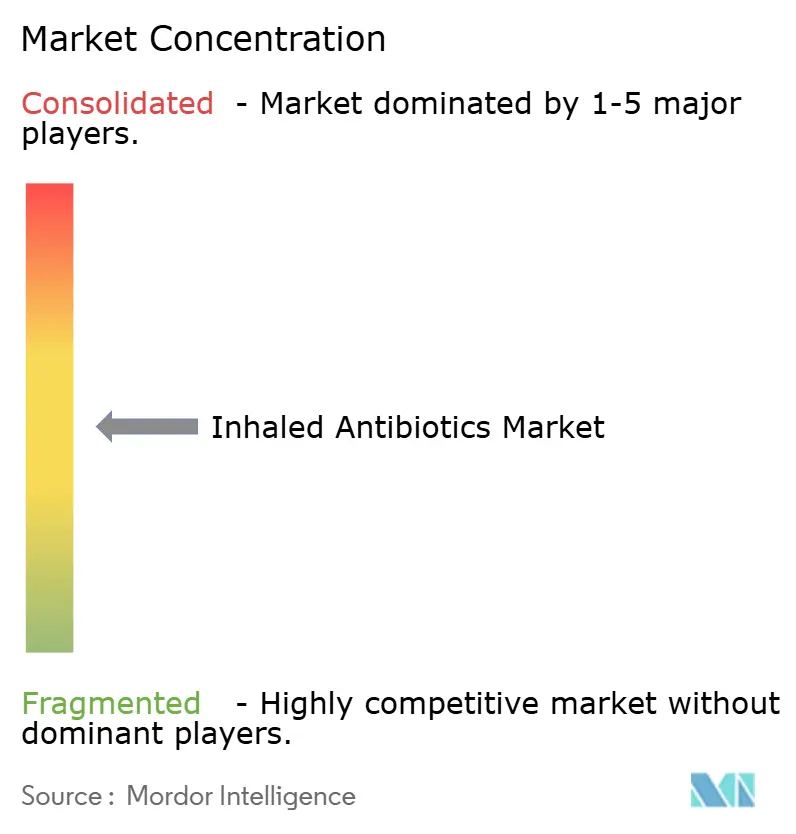
Der Markt für inhalierte Antibiotika ist mäßig konzentriert, mit führenden Innovatoren und einer breiteren Gruppe von Generika-Anbietern. Insmed hält die stärkste Umsatzposition durch ARIKAYCE und seine exklusive NTM- und MAC-Indikation. Zambon, Chiesi Farmaceutici, Novartis, Teva, Viatris und Gilead beteiligen sich durch patentgeschützte Medikamente oder Generika-Produkte. Die Wettbewerbsdynamik unterscheidet sich zwischen spezialisierten NTM-Therapien und der etablierten Tobramycin-Kategorie für Mukoviszidose. Das Fehlen kombinierter Marktanteilsdaten für führende Unternehmen verhindert eine quantitative Konzentrationsschätzung.
Wirkstoff-Gerät-Kombinationen schaffen eine erhebliche Wettbewerbsbarriere. ARIKAYCE wird mit dem Lamira-Verneblerystem von PARI Pharma verabreicht, das Medikament und Verabreichungsgerät in einem klinischen und regulatorischen Paket integriert. Das I-neb-System von Zambon koordiniert ebenfalls die Aerosolverabreichung mit der Patienteninhalation. Wettbewerber müssen daher möglicherweise neben wettbewerbsfähigen Medikamentenpreisen auch die Geräteleistung nachweisen.
Zambon erhielt 2025 das US-Patent 12.178.841 für die Behandlung von Nicht-CF-Bronchiektasen mit inhaliertem Colistimatnatrium, das seine Bronchiektasen-Strategie unterstützt. Insmed reichte im Juli 2026 seinen ARIKAYCE-sNDA nach den ENCORE-Studienergebnissen ein, während Ritedose nach der FDA-Zulassung für Tobramycin-Inhalationslösung im Oktober 2025 in das Generika-Segment eintrat. Der Wettbewerb umfasst Label-Erweiterung, Verabreichungssysteme und kostengünstigere Generika-Versorgung. Ungedeckte Bedürfnisse bestehen bei nosokomialer Pneumonie, beatmungsassoziierter Pneumonie, Nicht-CF-Bronchiektasen außerhalb des aktuellen ARIKAYCE-Einsatzes und M.-abscessus-Erkrankung; Revagenix initiierte im Juli 2026 eine Phase-1-Studie von Rev-56 für Nicht-CF-Bronchiektasen, unterstützt durch NIAID und NIH in der frühen Entwicklung.
Branchenführer für inhalierte Antibiotika
-
Gilead Sciences, Inc.
-
Insmed Incorporated
-
Lupin Limited
-
Novartis AG
-
Teva Pharmaceutical Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für inhalative Antibiotika
- Altan Pharma Limited
- Aradigm
- Bayer
- Chiesi Farmaceutici
- Cipla
- Gilead Sciences
- Insmed
- Joincare Pharmaceutical Group Industry Co., Ltd.
- Kindeva Drug Delivery
- Lupin
- Novartis
- PARI Pharma GmbH
- Pfizer
- Pharmaxis Ltd.
- Pulmatrix, Inc.
- Savara Inc.
- Spexis AG
- Teva Pharmaceutical Industries
- Viatris
- Viatris Specialty LLC
- Zambon S.p.A.

Recent Industry Developments in Markt für inhalative Antibiotika
- Juli 2026: Insmed reichte beim FDA einen ergänzenden Zulassungsantrag für ARIKAYCE ein, um seine Anwendung bei neu diagnostizierter MAC-Lungenerkrankung zu erweitern und die traditionelle Zulassung für seine refraktäre Indikation zu sichern, unterstützt durch eine Kulturkonversion von 84,7 % nach Monat 12 in der Phase-3b-ENCORE-Studie.
- März 2026: Insmed berichtete positive Phase-3b-ENCORE-Ergebnisse, wobei die 425-Patienten-Studie ihren Endpunkt für respiratorische Symptome erfüllte und eine dauerhafte Kulturkonversion von 76,2 % nach Monat 15 gegenüber 47,6 % für Placebo nachwies.
- Oktober 2025: Ritedose erhielt die FDA-Zulassung zur Herstellung und zum Vertrieb von generischer Tobramycin-Inhalationslösung für P.-aeruginosa-Infektionen bei Mukoviszidose-Patienten ab 6 Jahren und erweiterte damit sein vernebel tes Arzneimittelportfolio in den Vereinigten Staaten.


Berichtsumfang – Globaler Markt für inhalierte Antibiotika
Gemäß dem Berichtsumfang sind inhalierte Antibiotika antimikrobielle Medikamente, die mithilfe spezieller Geräte wie Verneblern oder Trockenpulverinhalatoren direkt über den Mund oder die Nase in die Lungen verabreicht werden. Der Markt umfasst vernebelte Lösungen (flüssige Aerosole) und Trockenpulverformulierungen (DPIs) sowie Sprays und Dosieraerosole.
Der Markt für inhalierte Antibiotika ist nach Produkttyp, Wirkstoffklasse, Indikation, Endanwender, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Aerosol oder Dosieraerosol, Trockenpulverformulierungen, Spray-Formulierungen und vernebelte Antibiotikalösungen segmentiert. Nach Wirkstoffklasse umfasst der Markt Aminoglykoside, Fluorchinolone, Monobaktame, Polymyxine, Makrolide und andere Wirkstoffklassen. Nach Indikation ist der Markt in Mukoviszidose, Pneumonie, Bronchitis, chronisch obstruktive Lungenerkrankung mit bakterieller Infektion, Asthma und andere Atemwegsinfektionen kategorisiert. Nach Endanwender ist der Markt in Krankenhäuser, Fachkliniken, Atemwegsversorgungszentren, ambulante Versorgungszentren, ambulante häusliche Pflegeanbieter und sonstige segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken, Spezialapotheken und sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst außerdem die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Aerosol oder Dosieraerosol |
| Trockenpulverformulierung |
| Spray-Formulierung |
| Vernebelte Antibiotikalösung |
| Aminoglykoside |
| Fluorchinolone |
| Monobaktame |
| Polymyxine |
| Makrolide |
| Andere Wirkstoffklassen |
| Mukoviszidose |
| Pneumonie |
| Bronchitis |
| Chronisch obstruktive Lungenerkrankung mit bakterieller Infektion |
| Asthma |
| Andere Atemwegsinfektionen |
| Krankenhäuser |
| Fachkliniken |
| Atemwegsversorgungszentren |
| Ambulante Versorgungszentren |
| Häusliche Pflegeanbieter |
| Sonstige |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Spezialapotheken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Aerosol oder Dosieraerosol | |
| Trockenpulverformulierung | ||
| Spray-Formulierung | ||
| Vernebelte Antibiotikalösung | ||
| Nach Wirkstoffklasse | Aminoglykoside | |
| Fluorchinolone | ||
| Monobaktame | ||
| Polymyxine | ||
| Makrolide | ||
| Andere Wirkstoffklassen | ||
| Nach Indikation | Mukoviszidose | |
| Pneumonie | ||
| Bronchitis | ||
| Chronisch obstruktive Lungenerkrankung mit bakterieller Infektion | ||
| Asthma | ||
| Andere Atemwegsinfektionen | ||
| Nach Endanwender | Krankenhäuser | |
| Fachkliniken | ||
| Atemwegsversorgungszentren | ||
| Ambulante Versorgungszentren | ||
| Häusliche Pflegeanbieter | ||
| Sonstige | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Spezialapotheken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach inhalierten Antibiotika an?
Chronische Mukoviszidose, Bronchiektasen, NTM-Erkrankung und Resistenzbedenken stützen die Nachfrage. Die direkte Lungenverabreichung kann die systemische Exposition reduzieren, während eine breitere Nutzung diagnostischer Tests dabei helfen kann, Patienten zu identifizieren, die eine gezielte Behandlung benötigen.
Wie groß ist der Markt für inhalierte Antibiotika?
Der Markt für inhalierte Antibiotika wird im Jahr 2026 auf 1,92 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,93 Milliarden USD erreichen, bei einer CAGR von 8,88 %. Das Wachstum wird auch durch einen verstärkten Facharzteinsatz und Fortschritte bei Verabreichungsgeräten unterstützt.
Welche Wirkstoffklasse führt beim Einsatz inhalierter Antibiotika?
Aminoglykoside führten das Wirkstoffklassensegment mit einem Anteil von 58,67 % im Jahr 2025 an. Tobramycin verfügt über eine breite etablierte Verschreibungsbasis, während ARIKAYCE eine spezialisierte Rolle bei refraktärer MAC-Lungenerkrankung einnimmt.
Welche Anwendung wächst am schnellsten?
Pneumonie wird bis 2031 voraussichtlich mit einer CAGR von 12,45 % wachsen. Das Wachstum spiegelt den experimentellen und Off-Label-Einsatz von inhalierten Aminoglykosiden und Polymyxinen bei beatmungsassoziierter und nosokomialer Pneumonie wider.
Warum gewinnen Trockenpulverinhalatoren an Aufmerksamkeit?
Trockenpulverformulierungen werden bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen. Diese Geräte können den Reinigungsbedarf und die Behandlungszeit reduzieren, während ihre Tragbarkeit Patienten unterstützen kann, die zu Hause eine Langzeitpflege erhalten.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,72 % wachsen. China und Indien sind wichtige Chancen, da sich die Atemwegsdiagnostik und die Spezialinfrastruktur verbessern, während Japan ein reifer Markt mit starkem NTM-Bewusstsein bleibt.
Seite zuletzt aktualisiert am:



