
吸入抗生物質市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
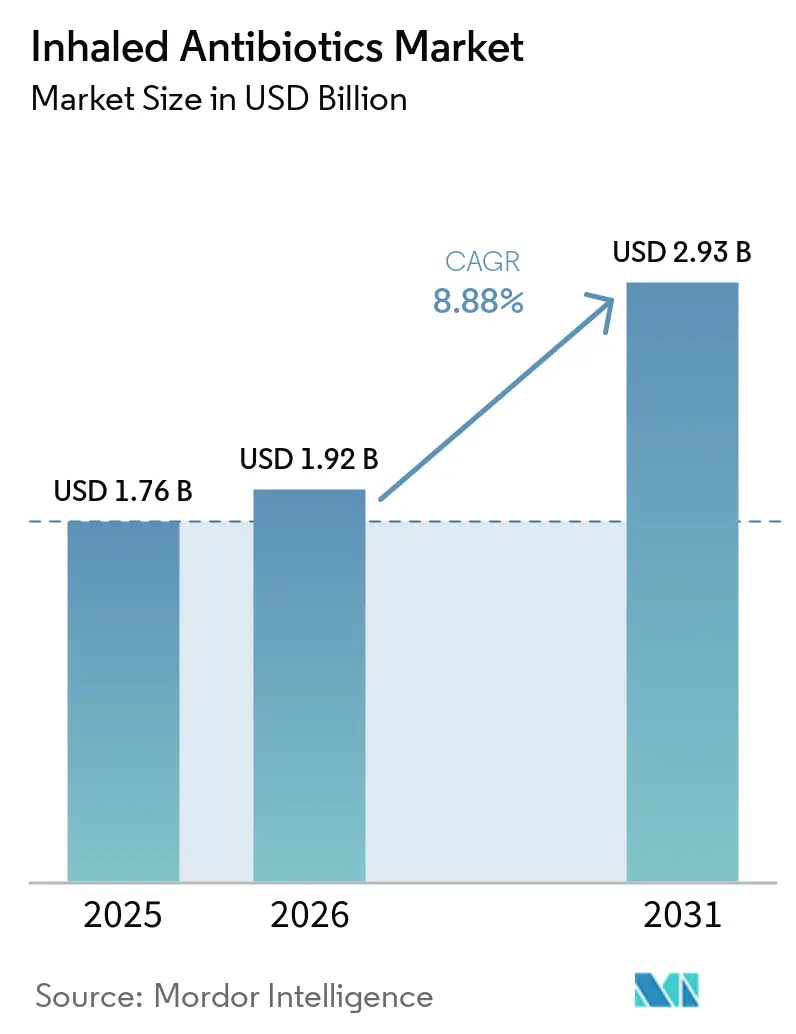
| 市場規模 (2026) | 1.92 十億米ドル |
| 市場規模 (2031) | 2.93 十億米ドル |
| Growth Rate (2026 - 2031) | 8.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる吸入抗生物質市場分析
吸入抗生物質市場規模は2025年に1.76 ビリオン 米ドルと評価され、2026年の1.92 ビリオン 米ドルから2031年には2.93 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは8.88%です。
緑膿菌(Pseudomonas aeruginosa)およびマイコバクテリウム・アビウム複合体(Mycobacterium avium complex)に関連する慢性肺感染症が、吸入抗生物質の需要を牽引しています。肺への薬物送達は、全身曝露を低減しながら肺組織に直接薬剤を投与することを可能にします。世界保健機関は2025年のサーベイランスレポートにおいて、カルバペネム耐性緑膿菌を最優先病原体として特定しており、同レポートは104カ国にわたる2,300万件以上の細菌学的確定症例を対象としています。臨床的エビデンス、専門医による処方、および薬剤・デバイス統合システムが吸入抗生物質市場を形成する一方、ジェネリック競争がアクセスを改善し、適応外使用に関する限られたエビデンスが償還および処方集への収載を制約する可能性があります。
主要レポートのポイント
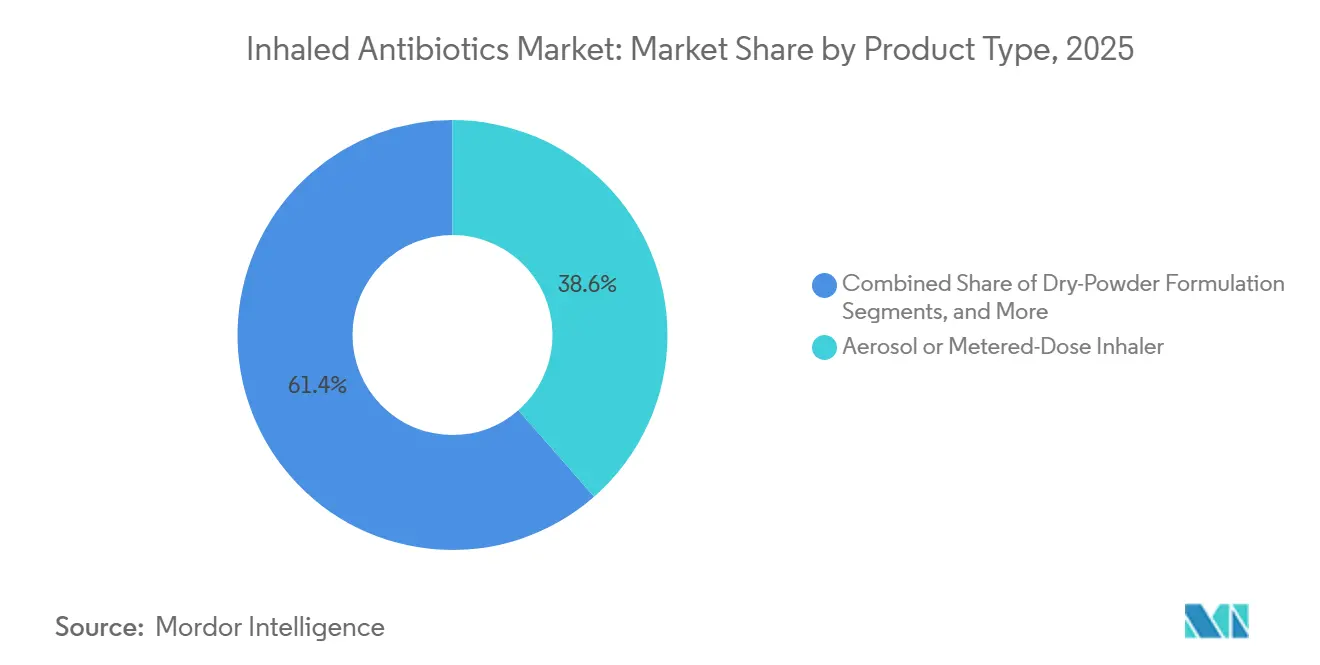
- 製品タイプ別では、エアロゾルまたは定量噴霧式吸入器製剤が2025年の製品タイプセグメントの38.56%を占め、乾燥粉末製剤は2031年までに10.55%のCAGRで成長する見込みです。
- 薬剤クラス別では、アミノグリコシド系が2025年の薬剤クラスセグメントの58.67%を占め、2031年までに11.35%のCAGRで成長していました。
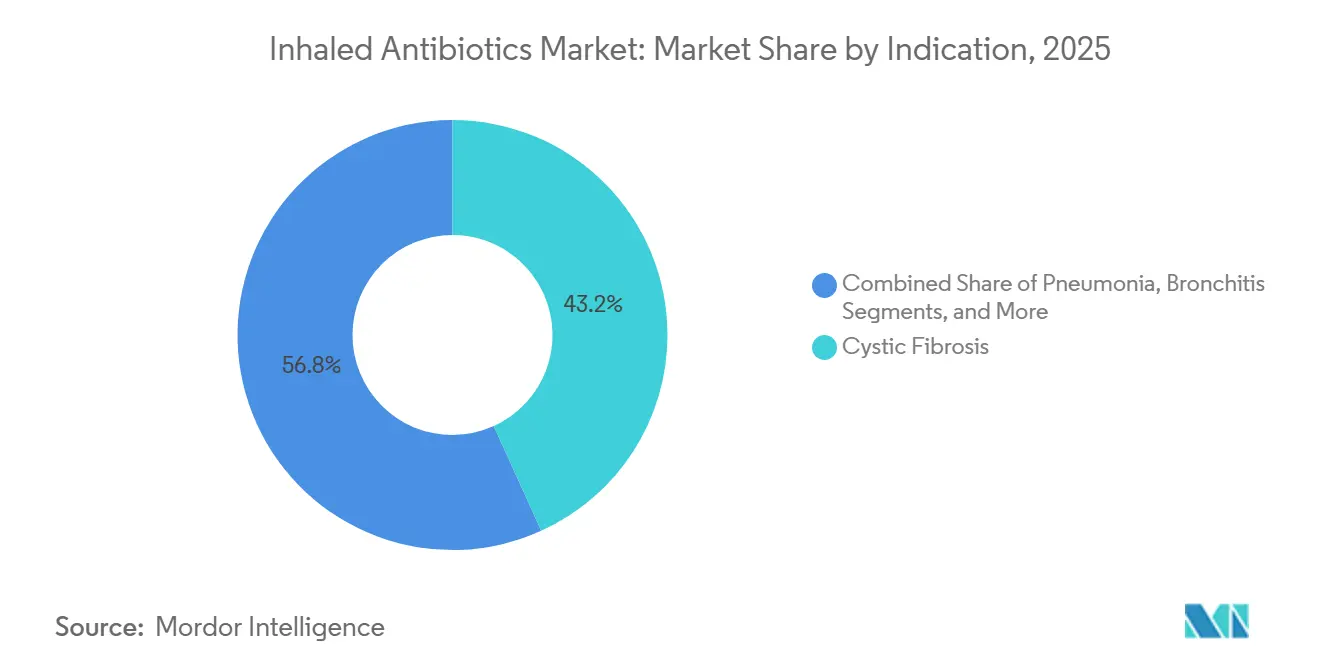
- 適応症別では、嚢胞性線維症が2025年の適応症セグメントの43.23%を占め、肺炎は2031年までに12.45%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院が2025年のエンドユーザーセグメントの44.34%を占め、在宅ケアプロバイダーは2031年までに10.87%のCAGRで拡大する見込みです。
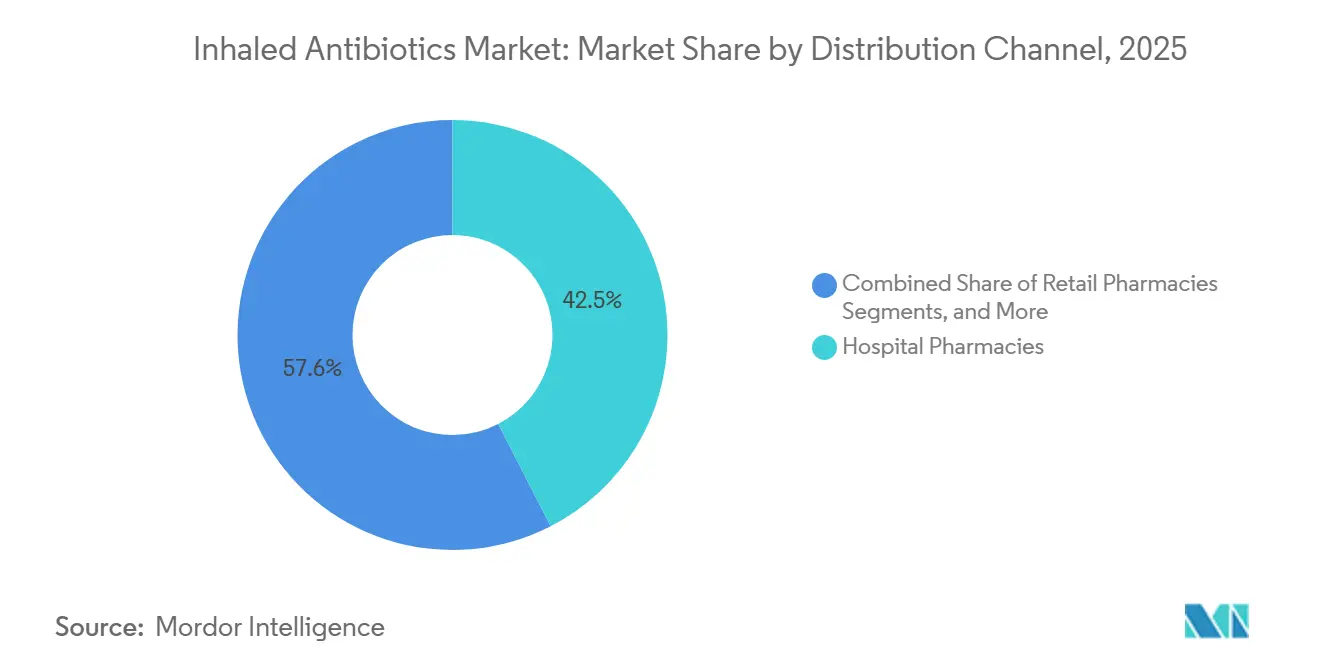
- 流通チャネル別では、病院薬局が2025年の流通チャネルセグメントの42.45%を占め、オンライン薬局は2031年までに11.76%のCAGRで成長する見込みです。
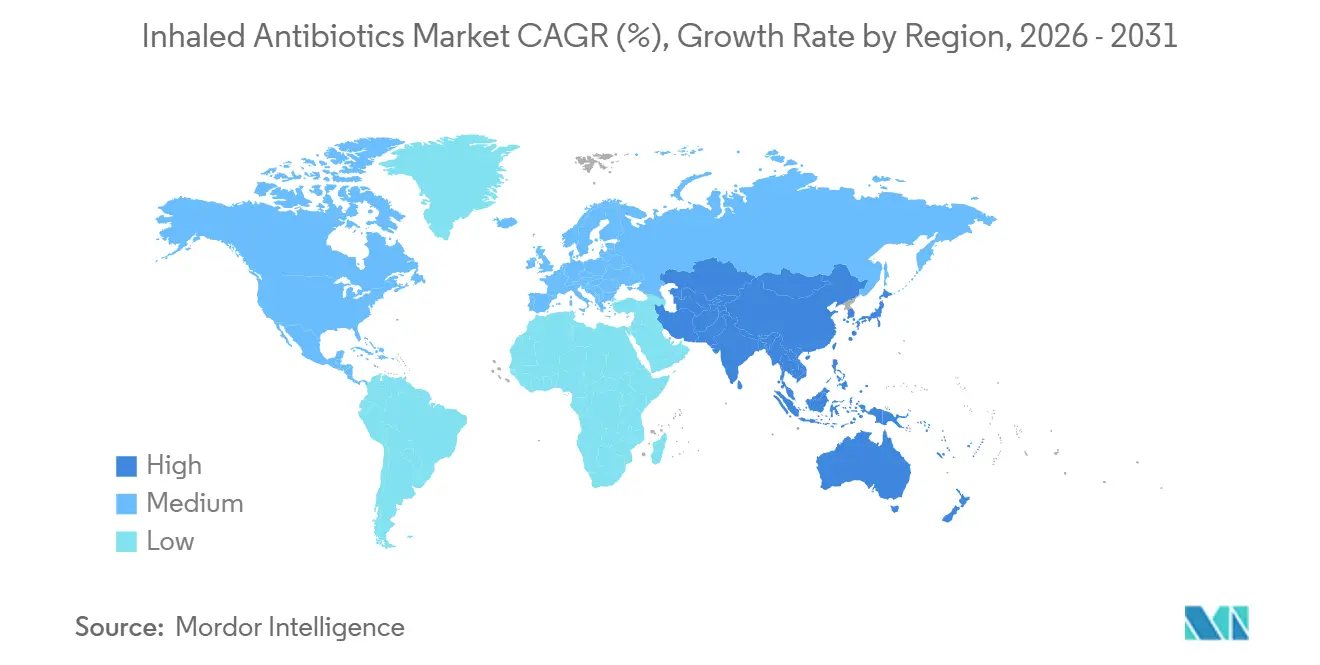
- 地域別では、北米が2025年に38.78%を占め、アジア太平洋地域は2031年までに12.71%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 嚢胞性線維症および気管支拡張症の負担増大 | +2.6% | 北米および欧州を主要集中地域とするグローバル | 長期(4年以上) |
| 薬剤耐性肺感染症の増加 | +2.0% | アジア太平洋、中東・北アフリカ、ラテンアメリカで特に高いグローバル | 中期(2~4年) |
| ネブライザーおよび乾燥粉末送達技術の改善 | +1.4% | 北米および欧州が技術導入をリードするグローバル | 中期(2~4年) |
| 難治性非結核性抗酸菌肺疾患における使用拡大 | +1.3% | 北米、日本、欧州その他地域 | 長期(4年以上) |
| 微生物学的早期検出とターゲット療法 | +0.9% | 北米、欧州、アジア太平洋コアの高所得市場 | 中期(2~4年) |
| 肺への薬物送達による全身曝露の低減 | +0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
嚢胞性線維症および気管支拡張症の負担増大
嚢胞性線維症および非嚢胞性線維症性気管支拡張症は、吸入抗生物質市場における主要な需要ドライバーであり続けています。嚢胞性線維症は世界で70,000人の患者に響を与えており、非嚢胞性線維症性気管支拡張症の報告発生率は、診断慣行および地域によって10万人あたり8.2件から52件の範囲にあります。[1]世界保健機関、「世界抗生物質耐性サーベイランスレポート2025」、世界保健機関、who.int 高分解能コンピュータ断層撮影の使用拡大により、特に診断能力が拡大しているアジアおよびラテンアメリカにおいて、これまで未診断であった症例が特定されています。このトレンドは、専門家による評価と長期的な呼吸器管理を必要とする患者プールを拡大しています。
ZambonのPhase 3 PROMIS-I試験は、非嚢胞性線維症性気管支拡張症患者377名を登録しました。同試験では、I-nebシステムを通じて投与された吸入コリスチメタートナトリウムにより、年間肺増悪が39%減少し、重篤な増悪が59%減少したことが報告されました。これらの結果は、この患者グループに対する大規模な二重盲検プラセボ対照エビデンスを提供しました。欧州呼吸器学会および英国胸部疾患学会のガイダンスは、適切な気管支拡張症患者に対する吸入療法と抗生物質スチュワードシップを結びつけており、再発性感染症および慢性コロニー形成における使用を支持しています。
薬剤耐性肺感染症の増加と早期検出
抗菌薬耐性は、肺に直接治療を届ける抗生物質への関心を高めています。WHO 2025年サーベイランスレポートは、2016年から2023年にかけて110カ国から報告された症例を対象とし、カルバペネム耐性緑膿菌に対する継続的な耐性懸念を強調しました。この病原体は、院内肺炎および人工呼吸器関連肺炎における一般的なグラム陰性病原体です。[2]世界保健機関、「臨床および前臨床開発中の抗菌薬の分析、概要および分析2025」、世界保健機関、who.int 微生物学的早期同定により、臨床医は原因菌と肺感染部位に合わせた治療を行うことができます。
2025年のネットワークメタ分析では、ネブライザー投与トブラマイシンが非重症人工呼吸器関連肺炎における臨床的回復を改善し、全身投与との比較でリスク比1.7、95%信頼区間1.1から2.7であることが報告されました。[3]肺への抗生物質の肺送達、現状と将来展望、Pharmaceutics、mdpi.com WHO AWaReガイダンスは、医療システム全体にわたる適切な抗生物質の選択と使用を支持しています。その結果、病院の処方集委員会は、慢性肺感染症に対する非経口および吸入レジメンをより詳細に評価する可能性があります。長期的な吸入抗生物質使用は耐性選択に寄与する可能性がありますが、現在入手可能なエビデンスは現行の治療ガイダンスの変更を示していません。
ネブライザーおよび乾燥粉末送達技術の改善
送達技術は、治療時間、薬物沈着、および患者の利便性に影響を与えます。ZambonのI-neb適応エアロゾル送達システムは、患者の吸気流量に合わせて薬物放出を同期させ、罹患肺組織への沈着を改善します。このシステムはまた、環境汚染を低減し、投与時間を短縮することができます。これらの利点は、慢性レジメンが繰り返しの投与を必要とする吸入抗生物質市場において重要です。
乾燥粉末吸入器は、洗浄の必要性や長い治療セッションなど、従来のネブライザーの主要な制限に対処します。乾燥粉末製剤は2031年までに10.55%のCAGRで成長すると予測されています。2025年の研究では、賦形剤フリーのスプレーフリーズドライトブラマイシン粉末が83.31%の微粒子分率を達成し、実験的研究において緑膿菌に対して0.5 μg/mLの最小発育阻止濃度を示したことが報告されました。同研究はまた、感染マウスモデルにおける静脈内注射に対する優れた有効性を報告しており、InsmedのPULMOVANCEテクノロジーは脂質小胞を使用してアミカシンの肺内半減期を延長し、マクロファージへの取り込みを促進します。
難治性非結核性抗酸菌肺疾患における使用拡大と全身曝露の低減
難治性非結核性抗酸菌肺疾患は、吸入抗生物質市場における独自の需要源であり続けています。ARIKAYCEとして販売されているアミカシンリポソーム吸入懸濁液は、提供された資料において感染性肺疾患適応症に対してグローバルに承認された唯一の吸入ナノ医薬品です。米国、欧州連合、および日本において難治性MAC肺疾患に対して承認を受けています。そのリポソーム製剤はアミカシンを肺内により長く保持し、感染マクロファージへのアクセスを改善し、従来の投与と比較して全身臓器への曝露を低減します。
Insmedは2026年3月に177施設の425名の患者を対象としたPhase 3b ENCOREの結果を報告しました。ARIKAYCEと多剤療法による13ヶ月時点での培養陰性化率は82.4%であり、多剤療法単独の55.6%と比較されました。2026年7月、Insmedは新規診断MAC患者への使用を求めてFDAに補足的新薬申請を提出しました。この申請はまた、難治性適応症を通常承認ステータスに転換することを求めており、ENCOREプログラムは既存適応症に対するFDAの市販後要件を満たしました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 治療費および償還制限 | -1.4% | アジア太平洋、ラテンアメリカ、中東・アフリカで最も顕著なグローバル | 長期(4年以上) |
| 気管支痙攣および局所気道刺激 | -1.1% | 新規開始患者での臨床報告が最も多いグローバル | 短期(2年以内) |
| デバイス依存性のアドヒアランスと治療負担 | -0.9% | 在宅ケアおよびリソースの乏しい環境で最も顕著なグローバル | 中期(2~4年) |
| 非難治感染症に対するエビデンスの限界 | -0.6% | 欧州およびアジア太平洋で処方集管理が最も厳格なグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
治療費、償還制限、およびエビデンスの限界
高い治療費が米国外でのブランド吸入抗生物質へのアクセスを制限しました。ARIKAYCE療法の年間費用は数万ドルの高額に達しました。国民医療制度および公立病院の処方集は厳格な経済的閾値を適用し、承認ラベルの狭い対象集団に対してのみ適用範囲を制限しました。その結果、臨床的に適格な一部の患者が償還要件を満たしませんでした。2025年の中国の分析では、気管支拡張症患者に対して吸入トブラマイシン吸入液がネブライザー投与コリスチメタートナトリウムよりも経済的に優位であることが判明しました。患者1人あたりの純便益は14,776元から47,361元(2,045米ドルから6,554米ドル)の範囲でした。この分析では、ブランドの専門医薬品ではなくジェネリック価格のトブラマイシンを使用しました。医療技術評価プロセスにより、一部の国では12ヶ月から24ヶ月のアクセス遅延が生じた一方、非難治性感染症における日常的使用のエビデンスが限られていることで、特に欧州およびアジア太平洋において処方集への慎重な対応が増加しました。
気管支痙攣、気道刺激、および治療負担
気道反応性は、患者が吸入抗生物質療法を開始する際の主要な安全上の懸念事項であり続けました。ENCORE試験では、気管支痙攣がARIKAYCEアーム患者の23.0%に発生し、プラセボアーム患者の11.8%と比較されました。発声障害はARIKAYCE患者の58.7%に発生し、対照群の8.5%と比較されました。臨床医は、ベースラインの気道過敏性を有する気管支拡張症およびCOPD患者において特に慎重であり、治療受容性と長期的なアドヒアランスに影響を与えました。デバイス依存性の治療には、患者トレーニング、定期的な投与、および他の療法との調整が必要でした。負担は在宅ケア環境およびサポートサービスが限られた地域でより大きくなりました。2024年の製剤研究では、忍容性と送達の制約に対処するために、より低い吸気抵抗を持つ粘液不活性リポソーム乾燥粉末吸入器が検討されました。しかし、これらの設計は初期段階にとどまっており、吸入抗生物質市場はデバイスの使いやすさ、患者サポート、および実用的な長期治療計画に依存していました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エアロゾルまたは定量噴霧式吸入器が規模を維持し、乾燥粉末が拡大エアロゾルまたは定量噴霧式吸入器製剤は2025年の製品タイプセグメントの38.56%を占めました。このシェアは、病院および専門ケア施設全体にわたる広範なネブライザーインフラを反映しています。トブラマイシンおよびコリスチメタートナトリウムを含む確立された薬剤は、強い吸気努力や息止め協調なしにネブライザーが送達できる相当量の薬物負荷を必要とします。これらの特性は、肺機能が著しく低下した患者にとって引き続き重要です。
乾燥粉末セグメントは2031年までに10.55%のCAGRで成長すると予測されています。2025年の小児研究では、Cyclopsデバイスを通じて投与された乾燥粉末トブラマイシンが、6歳から18歳の嚢胞性線維症患者において良好な忍容性を示したことが判明しました。同研究では、FEV1の有意な低下なし、軽度の有害事象、およびネブライザー投与よりも低い全身曝露が報告されました。これらの知見は、携帯可能な長期治療オプションへの需要を支持しています。スプレー製剤およびネブライザー溶液は、携帯性よりも高い薬物送達量と迅速な治療が優先される急性期および集中治療環境において引き続き重要です。加圧定量噴霧式吸入器は、各噴霧が一般的に1 mg未満の薬物を送達するため、より限定的な役割を持ちます。この用量は、数百ミリグラムを必要とする抗生物質レジメンには適していません。吸入抗生物質市場の製品ミックスは、臨床環境と用量要件を引き続き反映するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


薬剤クラス別:
アミノグリコシド系が確立された臨床使用を通じてリードアミノグリコシド系は2025年の薬剤クラスセグメントの58.67%を占めました。トブラマイシン吸入液は嚢胞性線維症において相当な処方基盤を持ち、複数の強度で入手可能です。Ritedoseは2025年10月にジェネリックトブラマイシン吸入液のFDA承認を受け、適格患者に対するジェネリックオプションを拡大しました。アミノグリコシド系は嚢胞性線維症、気管支拡張症、および非結核性抗酸菌肺疾患全体にわたって重要であり続けています。
2025年のシステマティックレビューでは、アミカシンリポソーム、トブラマイシン、アズトレオナムリジン、レボフロキサシン、およびコリスチンが比較されました。5剤すべてが関連する嚢胞性線維症および気管支拡張症集団において喀痰細菌密度を低下させることが判明しました。同レビューでは、薬剤間の培養陰性化に有意差は認められませんでした。有効性が同等の場合、デバイス設計と製剤がより重要になる可能性があり、投与負担を軽減するか特定の臨床ニーズに対応する製品が有利になります。
適応症別:
嚢胞性線維症が量を支え、肺炎がより速く成長嚢胞性線維症は2025年の適応症セグメントの43.23%を占めました。緑膿菌抑制のための繰り返しプロトコルが予測可能な処方需要を支えています。多くの患者は28日間の治療サイクルに続いて28日間の休薬期間を行います。このパターンは、最初の承認以来吸入トブラマイシンの使用を支えてきました。嚢胞性線維症における吸入抗生物質市場規模は、この確立された慢性ケアモデルと結びついています。
肺炎は2031年までに12.45%のCAGRで成長すると予測されています。吸入アミノグリコシド系およびポリミキシン系の試験的および適応外使用が、肺炎における吸入抗生物質市場規模を支えています。人工呼吸器関連肺炎および院内肺炎がこの使用の主要な環境です。提供されたドラフトにおいて、これらの状態に対する正式なFDA適応症を持つ吸入抗生物質はありませんが、臨床実践は選択された症例において正式なラベリングを超えて拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、在宅ケアが拡大病院は2025年のエンドユーザーセグメントの44.34%を占めました。集中治療室は人工呼吸器関連肺炎症例の大部分を管理しています。病院の専門医はまた、処方集制限を通じて新しい療法へのアクセスを管理し、専門的な点滴室が複雑なネブライザーレジメンをサポートしています。これらの要因により、病院はエンドユーザー別吸入抗生物質市場シェアにおいて主導的な地位を占めています。
在宅ケアプロバイダーは2031年までに10.87%のCAGRで拡大すると予測されています。携帯型メッシュネブライザーおよび新しい乾燥粉末デバイスが患者自己投与レジメンをサポートしています。欧州呼吸器学会および米国胸部疾患学会のガイダンスは、頻繁な増悪と慢性的な緑膿菌コロニー形成を有する選択された非嚢胞性線維症性気管支拡張症患者に対する長期吸入抗生物質治療を支持しています。このサポートは在宅ケアの償還を強化し、繰り返しの入院を減少させる可能性があります。
流通チャネル別:
病院薬局がリードし、オンライン薬局がリーチを拡大病院薬局は2025年の流通チャネルセグメントの42.45%を占めました。その地位は急性期ケアの使用と専門医処方の集中を反映しています。薬局・治療委員会はまた、多くの専門医薬品のゲートキーパーとして機能しています。病院での調剤は、治療が監視された環境で開始される場合に特に重要です。このチャネルは吸入抗生物質市場の中心であり続けています。
オンライン薬局は2031年までに11.76%のCAGRで成長すると予測されています。この成長は、患者直接型専門薬局モデルおよび慢性疾患管理プログラムと結びついています。デジタルプラットフォームは、単一のサービス経路を通じて処方、デバイス供給、および臨床サポートを調整することができます。これらの機能は注文の利便性を超えており、より多くの患者が自宅で療法を自己投与するようになるにつれて、ますます価値が高まる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米吸入抗生物質市場
北米は2025年の地理的セグメントの38.78%を占め、承認済み治療薬の幅広い基盤と確立された専門処方によって支えられている。FDAの希少疾病用医薬品指定は、希少呼吸器疾患における開発・承認経路を強化し、米国の吸入抗生物質市場を支援した。同地域にはまた、ジェネリックのトブラマイシンおよびアズトレオナムによる確立された治療基盤がある。Insmedは2026年上半期における米国でのARIKAYCE売上として1億3,310万米ドルを報告しており、2025年上半期の1億3,300万米ドルと比較される。カナダは登録連携型の嚢胞性線維症処方を通じて貢献しており、メキシコは専門インフラおよびアクセスの限界から貢献度は小さい。2026年7月のARIKAYCEの補足的新薬承認申請(sNDA)が承認された場合、対象患者集団が拡大する可能性がある。
欧州吸入抗生物質市場
欧州には高度な呼吸器専門センターが存在するが、各国間でアクセスに差がある。ドイツ、英国、フランス、イタリア、スペインが地域の処方量をリードしている。ARIKAYCE リポソーム590mg ネブライザー分散液は、非CF気管支拡張症における肺MAC症に対して欧州で承認されている。欧州医薬品庁(EMA)が集中承認手続きを提供している一方、各国の償還交渉および支払者の決定が市場アクセスに影響を与えている。ドイツのAMNOGプロセスは、英国のNICEレビュープロセスと比較して専門医へのより迅速なアクセスを支援しており、処方量の差異に寄与している。欧州の呼吸器専門機関も気管支拡張症およびNTMに関する治療ガイダンスを策定している。SavaraのMOLBREEVI販売承認申請は2027年第1四半期にCHMP決定を受ける見込みであり、吸入肺疾患治療薬のパイプラインにおける継続的な活動を示している。
アジア太平洋吸入抗生物質市場
アジア太平洋地域は2031年までCAGR 12.72%で成長すると予測されている。中国およびインドは、専門医療と高分解能コンピュータ断層撮影(CT)の利用拡大により非CF気管支拡張症症例の特定が改善されることで、大きな数量機会を提供している。WHOのサーベイランスは、同地域の院内感染における緑膿菌(P. aeruginosa)の高い耐性を報告している。日本はPMDAによるARIKAYCE承認とNTMに対する高い認知度に支えられた、成熟した高付加価値市場であり続けている。

競合環境
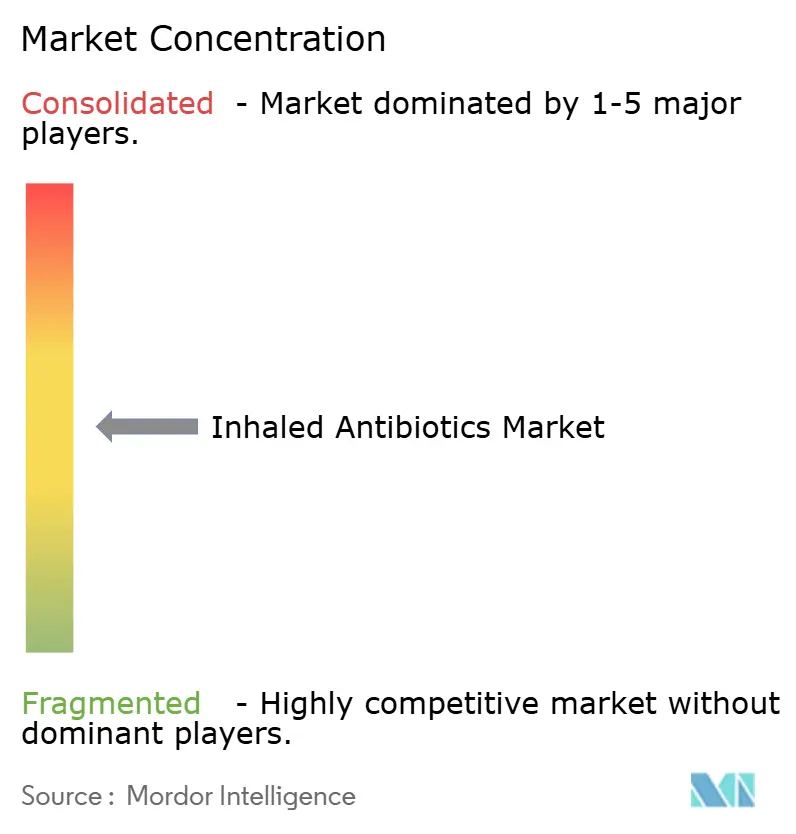
吸入抗生物質市場は中程度に集中しており、主要なイノベーターとより広範なジェネリックサプライヤーグループが存在します。Insmedは、ARIKAYCEとその独占的な非結核性抗酸菌症およびMAC適応症を通じて最も強い収益ポジションを保持しています。Zambon、Chiesi Farmaceutici、Novartis、Teva、Viatris、およびGileadは、ブランド医薬品またはジェネリック製品を通じて参加しています。競合ダイナミクスは、専門的な非結核性抗酸菌症療法と確立された嚢胞性線維症トブラマイシンカテゴリーの間で異なります。主要企業の市場シェアデータが統合されていないため、定量的な集中度推定は困難です。
薬剤・デバイス組み合わせは重要な競合障壁を生み出しています。ARIKAYCEはPARI PharmaのLamira Nebulizer Systemを使用して投与され、医薬品と送達デバイスを臨床・規制パッケージに統合しています。ZambonのI-nebシステムも同様に、エアロゾル送達を患者の吸気と調整しています。競合他社は、競争力のある医薬品価格を提供することに加えて、デバイス性能を実証する必要がある場合があります。
Zambonは2025年に非嚢胞性線維症性気管支拡張症を吸入コリスチメタートナトリウムで治療するための米国特許12,178,841を取得し、気管支拡張症戦略を支援しました。InsmedはENCORE試験結果を受けて2026年7月にARIKAYCEの補足的新薬申請を提出し、Ritedoseは2025年10月のトブラマイシン吸入液のFDA承認後にジェネリックセグメントに参入しました。競争にはラベル拡大、送達システム、および低コストジェネリック供給が含まれます。院内肺炎、人工呼吸器関連肺炎、現在のARIKAYCE使用範囲外の非嚢胞性線維症性気管支拡張症、およびマイコバクテリウム・アブセッサス疾患においてアンメットニーズが残っており、Revagenixは2026年7月に非嚢胞性線維症性気管支拡張症に対するRev-56のPhase 1試験を開始し、初期開発においてNIAIDおよびNIHの支援を受けています。
吸入抗生物質業界リーダー
Gilead Sciences, Inc.
Insmed Incorporated
Lupin Limited
Novartis AG
Teva Pharmaceutical Industries Ltd.
- *免責事項:主要選手の並び順不同
吸入抗生物質市場
- Altan Pharma Limited
- Aradigm
- Bayer
- Chiesi Farmaceutici
- Cipla
- Gilead Sciences
- Insmed
- Joincare Pharmaceutical Group Industry Co., Ltd.
- Kindeva Drug Delivery
- Lupin
- Novartis
- PARI Pharma GmbH
- Pfizer
- Pharmaxis Ltd.
- Pulmatrix, Inc.
- Savara Inc.
- Spexis AG
- Teva Pharmaceutical Industries
- Viatris
- Viatris Specialty LLC
- Zambon S.p.A.

Recent Industry Developments in 吸入抗生物質市場
- 2026年7月:InsmedはARIKAYCEについて、新規診断MAC肺疾患への使用拡大と難治性適応症の通常承認取得を求めてFDAに補足的新薬申請を提出しました。これはPhase 3b ENCORE試験における12ヶ月時点での84.7%の培養陰性化率に支えられています。
- 2026年3月:Insmedは425名の患者を対象とした試験が呼吸器症状エンドポイントを達成し、15ヶ月時点での持続的培養陰性化率76.2%(プラセボ47.6%対比)を示したPhase 3b ENCOREの良好な結果を報告しました。
- 2025年10月:Ritedoseは、6歳以上の嚢胞性線維症患者における緑膿菌感染症に対するジェネリックトブラマイシン吸入液の製造・販売のFDA承認を受け、米国でのネブライザー薬物ポートフォリオを拡大しました。


世界の吸入抗生物質市場レポートの範囲
レポートの範囲として、吸入抗生物質とは、ネブライザーや乾燥粉末吸入器などの専用デバイスを使用して口または鼻から肺に直接送達される抗菌薬です。市場は、ネブライザー溶液(液体エアロゾル)および乾燥粉末製剤(DPI)、ならびにスプレーおよび定量噴霧式吸入器をカバーしています。
吸入抗生物質市場は、製品タイプ、薬剤クラス、適応症、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場はエアロゾルまたは定量噴霧式吸入器、乾燥粉末製剤、スプレー製剤、およびネブライザー抗生物質溶液にセグメント化されています。薬剤クラス別では、市場はアミノグリコシド系、フルオロキノロン系、モノバクタム系、ポリミキシン系、マクロライド系、およびその他の薬剤クラスを含みます。適応症別では、市場は嚢胞性線維症、肺炎、気管支炎、細菌感染を伴う慢性閉塞性肺疾患、喘息、およびその他の呼吸器感染症に分類されています。エンドユーザー別では、市場は病院、専門クリニック、呼吸器ケアセンター、外来ケアセンター、在宅医療プロバイダー、およびその他にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、専門薬局、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| エアロゾルまたは定量噴霧式吸入器 |
| 乾燥粉末製剤 |
| スプレー製剤 |
| ネブライザー抗生物質溶液 |
| アミノグリコシド系 |
| フルオロキノロン系 |
| モノバクタム系 |
| ポリミキシン系 |
| マクロライド系 |
| その他の薬剤クラス |
| 嚢胞性線維症 |
| 肺炎 |
| 気管支炎 |
| 細菌感染を伴う慢性閉塞性肺疾患 |
| 喘息 |
| その他の呼吸器感染症 |
| 病院 |
| 専門クリニック |
| 呼吸器ケアセンター |
| 外来ケアセンター |
| 在宅ケアプロバイダー |
| その他 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 専門薬局 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他地域 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他地域 |
| 製品タイプ別 | エアロゾルまたは定量噴霧式吸入器 | |
| 乾燥粉末製剤 | ||
| スプレー製剤 | ||
| ネブライザー抗生物質溶液 | ||
| 薬剤クラス別 | アミノグリコシド系 | |
| フルオロキノロン系 | ||
| モノバクタム系 | ||
| ポリミキシン系 | ||
| マクロライド系 | ||
| その他の薬剤クラス | ||
| 適応症別 | 嚢胞性線維症 | |
| 肺炎 | ||
| 気管支炎 | ||
| 細菌感染を伴う慢性閉塞性肺疾患 | ||
| 喘息 | ||
| その他の呼吸器感染症 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 呼吸器ケアセンター | ||
| 外来ケアセンター | ||
| 在宅ケアプロバイダー | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 専門薬局 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他地域 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他地域 | ||


レポートで回答される主要な質問
吸入抗生物質の需要を牽引しているものは何ですか?
慢性嚢胞性線維症、気管支拡張症、非結核性抗酸菌症、および耐性懸念が需要を支えています。肺への直接送達は全身曝露を低減する可能性があり、診断検査の広範な使用はターゲット治療を必要とする患者の特定に役立ちます。
吸入抗生物質市場の規模はどのくらいですか?
吸入抗生物質市場は2026年に1.92 ビリオン 米ドルと評価され、8.88%のCAGRで2031年までに2.93 ビリオン 米ドルに達すると予測されています。成長はまた、専門医による使用の拡大と送達デバイスの進歩によっても支えられています。
どの薬剤クラスが吸入抗生物質使用をリードしていますか?
アミノグリコシド系は2025年に58.67%で薬剤クラスセグメントをリードしました。トブラマイシンは広範な確立された処方基盤を持ち、ARIKAYCEは難治性MAC肺疾患において専門的な役割を果たしています。
どの適応症が最も速く成長していますか?
肺炎は2031年までに12.45%のCAGRで成長すると予測されています。この成長は、人工呼吸器関連肺炎および院内肺炎における吸入アミノグリコシド系およびポリミキシン系の試験的および適応外使用を反映しています。
なぜ乾燥粉末吸入器が注目を集めているのですか?
乾燥粉末製剤は2031年までに10.55%のCAGRで成長すると予測されています。これらのデバイスは洗浄の必要性と治療時間を低減でき、その携帯性は自宅で長期ケアを受ける患者をサポートできます。
どの地域が最も速く成長していますか?
アジア太平洋地域は2031年までに12.72%のCAGRで成長すると予測されています。中国とインドは呼吸器診断と専門インフラが改善するにつれて重要な機会であり、日本は強い非結核性抗酸菌症認識を持つ成熟した市場であり続けています。
最終更新日:



