
Marktgröße und Marktanteile im indonesischen Kühlfahrzeugmarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
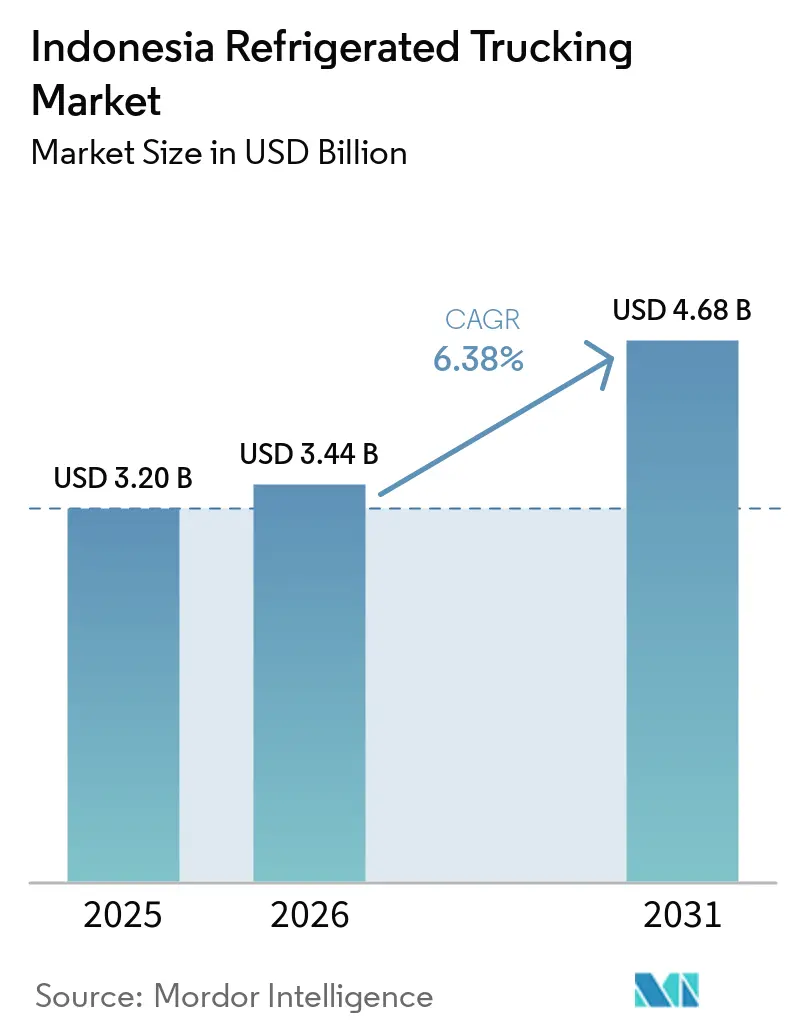
| Marktgröße im Basisjahr (2025) | 3.20 Milliarden US-Dollar |
| Marktgröße (2026) | 3.44 Milliarden US-Dollar |
| Marktgröße (2031) | 4.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.38 % |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des indonesischen Kühlfahrzeugmarkts von Mordor Intelligence
Die Marktgröße des indonesischen Kühlfahrzeugmarkts wurde im Jahr 2025 auf 3,20 Milliarden USD geschätzt und soll von 3,44 Milliarden USD im Jahr 2026 auf 4,68 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,38 % während des Prognosezeitraums (2026–2031).
Die Nachfrage wird durch den Bedarf gestützt, Meeresfrüchte, Fleisch, Geflügel, Tiefkühlkost und temperatursensible Arzneimittel über ein weitläufiges Inselnetz zu transportieren. Der moderne Einzelhandel und die Online-Lebensmittellieferung erhöhen die Anzahl der Lieferpunkte, die eine planmäßige temperaturkontrollierte Nachversorgung erfordern. Der Pharmavertrieb erhöht zudem den geforderten Standard für Fahrzeugüberwachung, Temperaturvalidierung und Handhabungsnachweise. Investitionen in Kühllager, Kühlcontainer und multimodale Routen erweitern die Betriebsbasis des indonesischen Kühlfahrzeugmarkts über seine traditionelle Konzentration auf Java hinaus. Hohe Fahrzeugkosten, ungleichmäßige Straßenqualität und Stromversorgungsengpässe schränken die Serviceabdeckung auf den äußeren Inseln weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten Fleisch, Geflügel, Fisch und Meeresfrüchte im Jahr 2025 einen Marktanteil von 42,25 % am indonesischen Kühlfahrzeugmarkt, während Gesundheitswesen und Pharmazeutika den höchsten prognostizierten CAGR von 8,23 % bis 2031 verzeichneten.
- Nach Ladekapazität hielt die Vollladung (FTL) im Jahr 2025 einen Anteil von 64,78 % an der Marktgröße des indonesischen Kühlfahrzeugmarkts, während die Teilladung (LTL) den höchsten prognostizierten CAGR von 7,65 % bis 2031 verzeichnete.
- Nach Containerisierung hielt der nicht containerisierte Transport im Jahr 2025 einen Marktanteil von 72,34 % am indonesischen Kühlfahrzeugmarkt, während der containerisierte Transport den höchsten prognostizierten CAGR von 7,89 % bis 2031 verzeichnete.
- Nach Entfernung hielt die Kurzstrecke im Jahr 2025 einen Anteil von 64,95 % an der Marktgröße des indonesischen Kühlfahrzeugmarkts, während die Langstrecke den höchsten prognostizierten CAGR von 6,94 % bis 2031 verzeichnete.
- Nach Zielgebiet hielt die Inlandsverteilung im Jahr 2025 einen Marktanteil von 92,37 % am indonesischen Kühlfahrzeugmarkt, während die grenzüberschreitende Verteilung den höchsten prognostizierten CAGR von 8,56 % bis 2031 verzeichnete.
- Nach Temperaturtyp hielt der Gefrierbereich im Jahr 2025 einen Marktanteil von 57,29 % am indonesischen Kühlfahrzeugmarkt, während die Umgebungstemperaturkontrolle den höchsten prognostizierten CAGR von 7,54 % bis 2031 verzeichnete.
- Nach Geografie hielt Java im Jahr 2025 einen Marktanteil von 62,42 % am indonesischen Kühlfahrzeugmarkt, während Sulawesi den höchsten prognostizierten CAGR von 8,33 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse im indonesischen Kühlfahrzeugmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des organisierten Einzelhandels und des E-Commerce-Lebensmittelhandels | +1.1% | Kernregionen Java und Sumatra, Sekundärstädte in Kalimantan und Sulawesi | Mittelfristig (2–4 Jahre) |
| Wachstum im Bereich Meeresfrüchte, Fleisch, Geflügel und Tiefkühlkostverteilung | +1.4% | National, mit der höchsten Intensität in Java, Sulawesi und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kühlkette für Pharmazeutika und Impfstoffe | +1.0% | National, mit frühen Gewinnen in Jakarta, Surabaya, Makassar und Medan | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Modernisierung der Kühlkette und der Fischereilogistik | +0.8% | National, mit der höchsten Intensität in Küsten- und Ostindonesien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Mehrtemperatur-Zustellung auf der letzten Meile | +0.6% | Städtische Zentren auf Java, Ausweitung auf Städte der zweiten Ebene in Sumatra und Kalimantan | Mittelfristig (2–4 Jahre) |
| Auslagerung der Kühlkette durch kleine und mittelgroße Lebensmittelproduzenten | +0.5% | National, mit Konzentration in den Lebensmittelverarbeitungsclustern auf Java und Sumatra | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des organisierten Einzelhandels, des E-Commerce-Lebensmittelhandels und der Mehrtemperatur-Zustellung auf der letzten Meile
Der organisierte Einzelhandel erhöht die Anzahl der Standorte, die frische, gekühlte und gefrorene Produkte nach einem regelmäßigen Zeitplan erhalten müssen. Dark Stores und Micro-Fulfillment-Standorte erfordern mehrere Nachversorgungsläufe pro Tag anstelle der wöchentlichen Großlieferungen, die im traditionellen Vertrieb üblich sind. Dieses Betriebsmuster unterstützt gemeinsam genutzte Kühlkapazitäten und macht LTL-Dienste für den indonesischen Kühlfahrzeugmarkt relevanter. Minimarkt-Netzwerke erfordern ebenfalls eine kontrollierte Handhabung für frische und gekühlte Produkte, wenn ihre Abdeckung auf Sekundärstädte ausgeweitet wird. Der Bedarf an Mehrtemperaturlieferungen erhöht den Druck auf die Betreiber, Fahrzeuge einzusetzen, die verschiedene Frachtbedingungen auf einer Route schützen können. Kleine Lebensmittelproduzenten können ausgelagerten Kühltransport nutzen, anstatt die Kapitalkosten für eigene Flotten zu tragen, was die Kundenbasis für etablierte Logistikanbieter verbreitert.
Wachstum im Bereich Meeresfrüchte, Fleisch, Geflügel und Tiefkühlkostverteilung
Meeresfrüchte, Fleisch, Geflügel und Tiefkühlkost bilden eine stetige Volumenbasis für den indonesischen Kühlfahrzeugmarkt, da diese Produkte von der Erfassung bis zur Lieferung auf Temperaturkontrolle angewiesen sind. Das Ministerium für Meeresangelegenheiten und Fischerei stärkt Kühllager-Informationssysteme zur Unterstützung nachgelagerter Fischereiaktivitäten und einer integrierten Handhabung[1]Ministerium für Meeresangelegenheiten und Fischerei, "KKP Siapkan Sistem Informasi Cold Storage Perkuat Hilirisasi Perikanan," Ministerium für Meeresangelegenheiten und Fischerei, kkp.go.id. Das nationale Fischlogistik- und Rückverfolgbarkeitssystem, bekannt als Stelina, formalisiert ab 2026 die Dokumentation entlang der Meeresfrüchte-Lieferketten. Das Ministerium hat außerdem erklärt, dass Kühlketteneinrichtungen an Fischereidorfstandorten integriert werden, was eine Nachfrage nach Verbindungen zwischen Erfassungspunkten, Lagerstandorten und städtischen Käufern schaffen kann. Schlamm-Eis in Fischereidörfern kann die Fangqualität am Anlandepunkt erhalten und macht den Kühltransport zur nächsten erforderlichen Verbindung in der Kette. Tiefkühlkost profitiert ebenfalls von der wachsenden Nachfrage nach verarbeiteten Produkten und Convenienceprodukten in städtischen Einzelhandelskanälen.
Ausbau der Kühlkette für Pharmazeutika und Impfstoffe
Der Pharmavertrieb verändert die Fahrzeugstandards im indonesischen Kühlfahrzeugmarkt. Temperatursensible Arzneimittel, Impfstoffe, Insulin, Biologika und Plasmatherapien erfordern validierte Transportbedingungen und dokumentierte Handhabungsverfahren. Das Gesundheitsministerium hat Indonesiens Arbeit an der Gesundheitsversorgungskette als Teil der Bemühungen zur Verbesserung des zuverlässigen Zugangs zu Gesundheitsprodukten vorgestellt. Diese Anforderungen veranlassen Betreiber, Datenlogger, kalibrierte Geräte und geschultes Personal in ihren Flotten einzusetzen. Kontrollierte Raumtemperaturdienste erweitern zudem den Einsatz von Kühlgeräten für Produkte, die bisher in Trockenfahrzeugen transportiert wurden.
Staatlich geführte Modernisierung der Kühlkette und Auslagerung durch Lebensmittelproduzenten
Staatliche Programme machen Kühlketteninvestitionen für die nationale Logistik und Fischereiwicklung relevanter. Der strategische Plan 2025–2029 des Ministeriums für Meeresangelegenheiten und Fischerei verankert die Entwicklung der Fischerei-Wertschöpfungskette in seiner formalen Programmausrichtung. Die geplante Integration von Kühllagerinformationen mit Rückverfolgbarkeitssystemen kann die Sichtbarkeit von Fracht verbessern, die von Küstenstandorten zu Inlandsmärkten transportiert werden muss. Öffentliche Einrichtungen allein bieten keine Zustellung auf der letzten Meile oder Intercity-Dienste an, sodass sie Möglichkeiten für private Kühltransporteure schaffen. Lebensmittelproduzenten ohne feste Vertriebsnetze können den Transport auslagern, um den modernen Einzelhandel, Restaurants und Online-Lebensmittelkanäle zu erreichen. Dieser Ansatz ermöglicht es kleineren Unternehmen, temperaturkontrollierte Kapazitäten zu nutzen, ohne spezialisierte Anlagen kaufen und warten zu müssen. Die indonesische Kühlfahrzeugbranche bietet daher Spielraum sowohl für größere integrierte Anbieter als auch für kleinere routenorientierte Betreiber.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten für Kühlflotten | -0.8% | National, am stärksten für Betreiber außerhalb Javas | Kurzfristig (≤ 2 Jahre) |
| Archipel-Umschlag und ungleichmäßige Straßeninfrastruktur | -0.7% | Ostindonesien, Kalimantan, Maluku und Papua | Langfristig (≥ 4 Jahre) |
| Stromversorgungszuverlässigkeit und Energiekosten für Kühlung | -0.5% | Ostindonesien, ländliches Sumatra und das Innere Kalimantans | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildeten Kühlfahrzeugfahrern und Technikern | -0.4% | National, am stärksten auf den äußeren Inseln | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Wartungs-, Energie- und Qualifikationskosten für Flotten
Hohe Anschaffungskosten bleiben ein zentrales Hindernis für den indonesischen Kühlfahrzeugmarkt, insbesondere für kleinere Logistikbetreiber. Kühlfahrzeuge erfordern spezialisierte Aufbauten, Kühlaggregate, Überwachungsgeräte und vorbeugende Wartung, die Trockenfrachtflotten nicht benötigen. Importierte Teile erhöhen die Kosten und können Reparaturzyklen verlängern, wenn Geräte außerhalb großer Servicezentren ausfallen. Kraftstoffverbrauch und Energiekosten für die Kühlung sind schwieriger zu steuern, wenn die Netzstabilität gering ist und Betreiber auf Generatorunterstützung angewiesen sind. GDP-bezogene Handhabungsanforderungen verursachen zudem wiederkehrende Kosten für Kalibrierung, Temperaturaufzeichnungen und Fahrerschulungen. MGM Bosco Logistics erhielt im Juni 2026 eine Finanzierungsfazilität in Höhe von 720 Milliarden IDR (41 Millionen USD) zur Unterstützung der Flottenakquisition, des Kühllagerbaus und der nationalen Expansion, was den Kapitalumfang veranschaulicht, der für integriertes Kühlkettenwachstum erforderlich ist.
Archipel-Umschlag und ungleichmäßige Straßeninfrastruktur
Indonesiens Inselgeografie fügt dem Kühltransport zusätzliche Handhabungsschritte hinzu und schränkt die Konsistenz des Dienstes außerhalb etablierter Korridore ein. Eine typische Interinselroute kann einen Lkw, einen Kühlcontainer, eine Fähre oder ein Roll-on-Roll-off-Schiff sowie den anschließenden Straßentransport erfordern. Jeder Transfer birgt das Risiko einer Verzögerung oder eines Temperaturbruchs, wenn Geräte und Hafenprozesse nicht aufeinander abgestimmt sind. Unebene Straßen in Papua, Maluku und dem Inneren Kalimantans machen Fahrtzeiten weniger vorhersehbar und erhöhen den Fahrzeugverschleiß. Stromversorgungsengpässe beeinträchtigen auch die Kühllagerstandorte, die Langstreckentransportrouten unterstützen. Diese Bedingungen begünstigen dichte Korridore, in denen Bevölkerung, Produktvolumen, Straßenzugang und Hafenverbindungen regelmäßige Dienste unterstützen können, während viele Außeninselbereiche unterversorgt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Proteinfracht hält die größte Position, während Gesundheitswesen und Pharmaindustrie am schnellsten wachsen
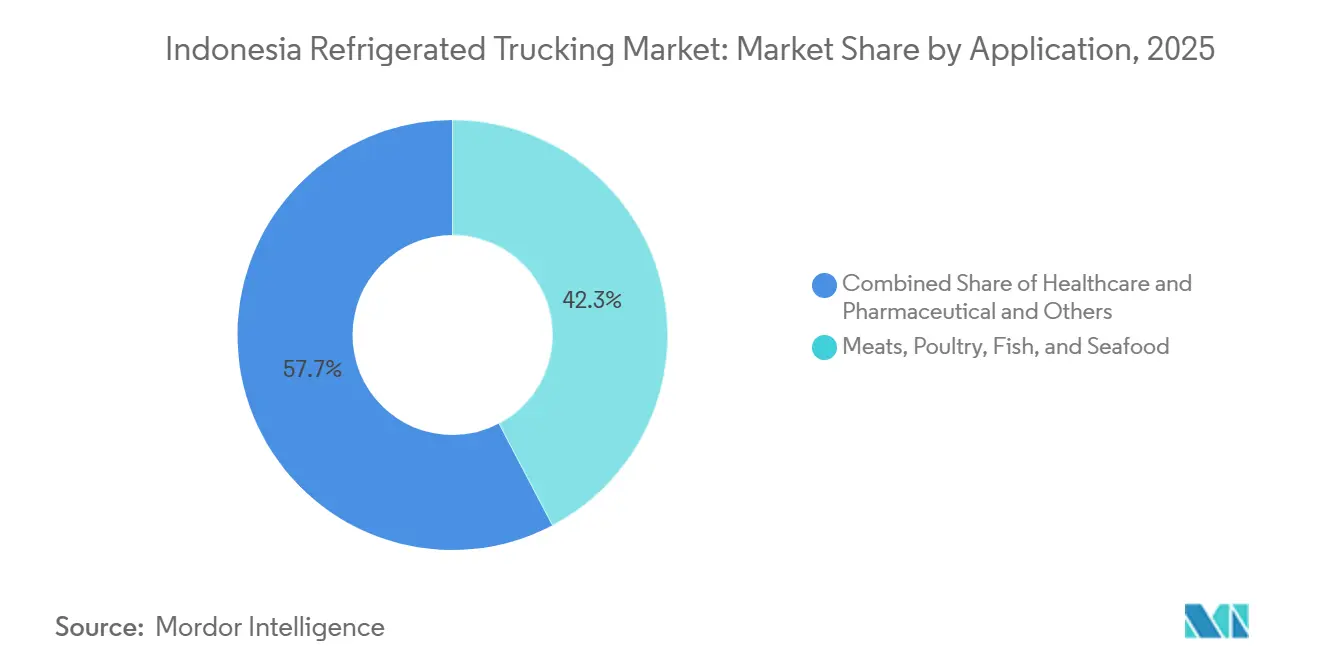
Fleisch, Geflügel, Fisch und Meeresfrüchte hielten im Jahr 2025 einen Marktanteil von 42,25 % am indonesischen Kühlfahrzeugmarkt, während Gesundheitswesen und Pharmazeutika bis 2031 mit einem CAGR von 8,23 % wachsen sollen – die schnellste Rate unter den Anwendungssegmenten. Das Segment Fleisch, Geflügel, Fisch und Meeresfrüchte spiegelt die Bedeutung der Proteinverteilung in den inländischen Lebensmittelversorgungsketten und das große Volumen an Meeresfrüchten wider, das aus küstennahen Verarbeitungsgebieten transportiert wird. Formale Rückverfolgbarkeit und Kühlkettenhandhabung können Fracht, die bisher über informelle Kanäle transportiert wurde, in temperaturkontrollierte Netzwerke einbringen. Fischereierfassungspunkte, Kühllager, Großhändler und Einzelhändler benötigen alle Transportverbindungen, die den Produktzustand erhalten. Dieser Bedarf macht Proteinfracht zu einer grundlegenden Auslastungsquelle für den indonesischen Kühlfahrzeugmarkt. Das Segment unterstützt auch regelmäßige Kurzstreckenlieferungen an Supermärkte, Nassmarktlieferanten, Restaurants und Foodservice-Kunden.
Die Marktgröße des indonesischen Kühlfahrzeugmarkts für diese Anwendung profitiert von Anforderungen an validierte Temperaturhandhabung und aufgezeichnete Lieferbedingungen. Impfstoff-, Biologika- und Spezialarzneimittellieferungen erfordern häufig kleinere Mehrfachstopprouten zu Krankenhäusern, Kliniken und Distributoren. Dieselbe Überwachungsausrüstung, die für diese Verträge verwendet wird, kann den Servicestandard von Lebensmittel- und Milchproduktrouten verbessern. Milch- und Tiefkühldessertsprodukte, Gartenbauprodukte und verarbeitete Lebensmittelprodukte bilden eine weitere Nachfrageschicht durch die Einzelhandelsversorgung. Sonstige Anwendungen umfassen Chemikalien, Floristik und Kosmetika, bei denen kontrollierte Bedingungen erforderlich werden können, wenn Produktspezifikationen oder Compliance-Anforderungen dies verlangen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Ladekapazität: Vollladung führt, während Teilladung das Routendesign verändert
Die Vollladung hielt im Jahr 2025 einen Marktanteil von 64,78 % am indonesischen Kühlfahrzeugmarkt, während die Teilladung bis 2031 voraussichtlich mit einem CAGR von 7,65 % wachsen wird. FTL wird von Großversendern bevorzugt, wie Lebensmittelherstellern, Fischereiexporteuren und Supermarktketten, die regelmäßige Routen zwischen Produktionsstandorten und Verteilzentren betreiben. Die vollständige Fahrzeugauslastung verteilt Kühl-, Kraftstoff- und Wartungskosten auf größere Sendungen und verbessert die Kosteneffizienz. Die Eignung für geplante Langstreckentransportoperationen und vorhersehbare Lieferpläne soll die führende Marktposition von FTL aufrechterhalten.
Die Marktgröße des indonesischen Kühlfahrzeugmarkts für LTL wird durch Online-Lebensmittelnachversorgung, kleinere Produzenten und Pharmalieferungen unterstützt, die mehrere Abgabestellen benötigen. Gemeinsame Kapazitäten helfen Produzenten, professionellen Kühltransport zu nutzen, ohne sich auf ein vollständiges Fahrzeug festzulegen. Mehrtemperaturplanung wird wichtig, da jede Route Produkte mit unterschiedlichen Handhabungsanforderungen transportieren kann. Pharmasendungen verwenden häufig kleinere Sendungen an Krankenhäuser und Kliniken, was mit einem Mehrfachstopp-Modell übereinstimmt. Betreiber, die Ladungskonsolidierung, Routenplanung und Temperaturtransparenz verbessern, können wettbewerbsfähiger werden, wenn dieses Modell skaliert.
Nach Containerisierung: Nicht containerisierter Transport führt, während containerisierter Dienst Interinselrouten unterstützt
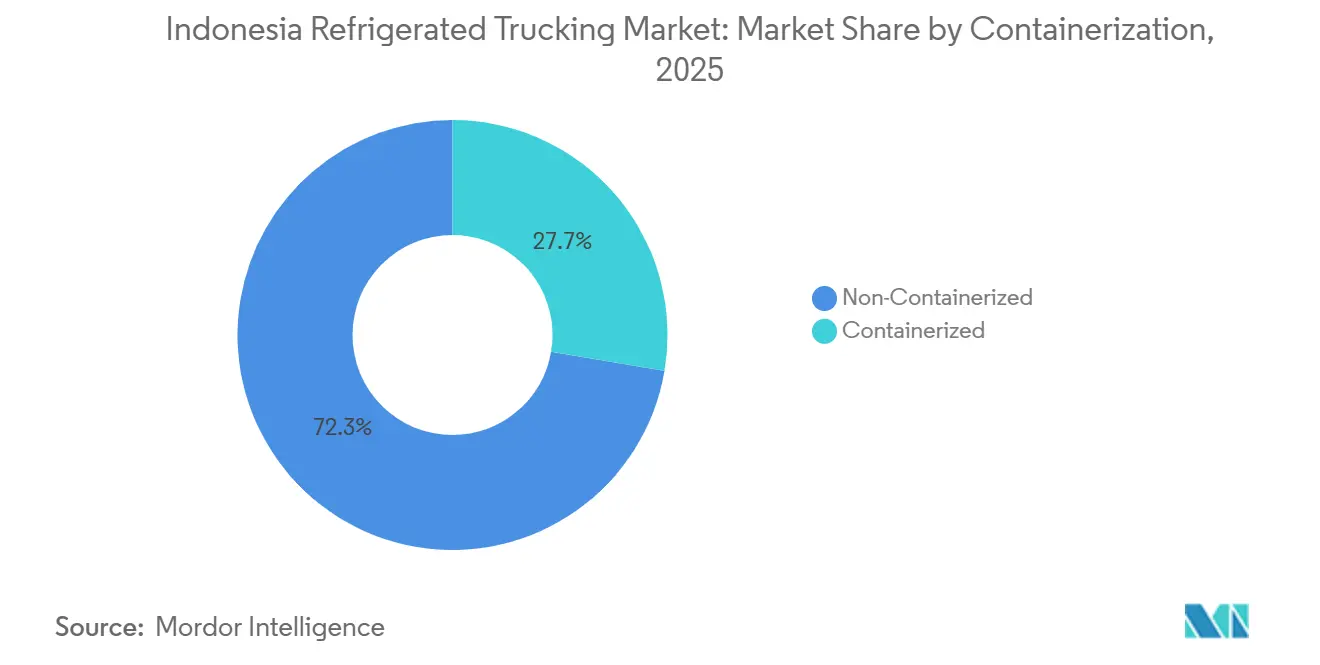
Nicht containerisierter Kühltransport hielt im Jahr 2025 einen Marktanteil von 72,34 % am indonesischen Kühlfahrzeugmarkt, während der containerisierte Dienst bis 2031 voraussichtlich mit einem CAGR von 7,89 % wachsen wird. Starre Lkw und Anhänger mit aufbaumontierten Kühlaggregaten bleiben praktisch für die straßenbasierte Verteilung innerhalb Javas und in großen städtischen Gebieten auf anderen Inseln. Diese Fahrzeuge unterstützen Kurzstreckenlieferungen, regionalen Transport und direkte Ladenachversorgung ohne zusätzlichen Containertransfer. Betreiber sind mit ihren Wartungsanforderungen vertraut und können sie flexibel auf inländischen Routen einsetzen. Dies macht nicht containerisierte Ausrüstung zum Arbeitspferd des indonesischen Kühlfahrzeugmarkts. Sie bleibt geeignet, wo der Straßenzugang gut ist und die reine Lkw-Lieferung wirtschaftlich tragfähig ist.
Gekühlte ISO-Container können Fracht in einer überwachten Umgebung halten, während sie zwischen Straßen-, Hafen-, Schienen- und Schiffsbetrieb wechselt. KAI Logistik meldete bis Mai 2026 Kühlfrachtvolumen von 9.352 TEU, ein Anstieg von 39 % im Jahresvergleich, was auf eine zunehmende Nutzung des intermodalen Kühltransports hinweist. Dieses Modell kann die Handhabungsschritte reduzieren, die Fracht auf langen Interinselrouten Temperaturabweichungen aussetzen. Es unterstützt auch Verbindungen von Java nach Kalimantan und Sulawesi, wo Seetransport notwendig ist. Containerisierte Operationen erfordern eine stärkere Koordination zwischen Transportunternehmen, Häfen, Lagerhäusern und Schiffsfahrplänen.
Nach Entfernung: Kurzstrecke führt das aktuelle Volumen an, während Langstrecke Warenkorridoren folgt
Die Kurzstrecke hielt im Jahr 2025 einen Marktanteil von 64,95 % am indonesischen Kühlfahrzeugmarkt, während die Langstrecke bis 2031 voraussichtlich mit einem CAGR von 6,94 % wachsen wird. Dichte städtische Märkte schaffen häufige Lieferungen an Minimärkte, Supermärkte, Krankenhäuser, Restaurants und Foodservice-Standorte. Kurzstrecken unterstützen auch die Fahrzeugauslastung pro Tag, da Fahrer mehrere Lieferungen innerhalb eines lokalen Verteilgebiets abschließen können. Die Konzentration des Lebensmitteleinzelhandels und der Pharmaverteilung in Groß-Jakarta stärkt dieses Muster. Kurzstreckenoperationen bleiben zentral für den indonesischen Kühlfahrzeugmarkt, da sie Lagerhäuser mit den endgültigen kommerziellen Lieferpunkten verbinden. Regelmäßige Einzelhandelsversorgung macht die Nachfrage auch weniger abhängig von seltenen Langstreckenbewegungen.
Das Wachstum im Langstreckenbereich konzentriert sich auf ausgewählte Meeresfrüchte-, Lebensmittel- und Pharmakorridore und nicht auf jede nationale Route. Östliche Meeresfrüchteverarbeitungszentren können längere Verbindungen zu Java-basierten Verteilzentren und Exportgateways erfordern. Die Pharmaverteilung von Java zu provinziellen Gesundheitseinrichtungen kann ähnliche Nachfrage nach geplanten temperaturkontrollierten Langstreckentransportdiensten schaffen. Linfox Indonesia führte seine ODOL-konforme Project Trailblazer Zugmaschinen- und Anhängerflotte mit zentralisiertem 24-Stunden-Tracking für Langstreckenfrachttransporte ein[2]Linfox, "Investing in Linfox Indonesia Fleet, Project Trailblazer," Linfox, linfox.com. Langstreckentransporteure benötigen zuverlässige Ausrüstung, routenspezifische Planung und Handhabungspraktiken, die Fracht durch jeden Transfer schützen.
Nach Zielgebiet: Inlandsverteilung führt, während grenzüberschreitendes Wachstum Compliance-Anforderungen erhöht
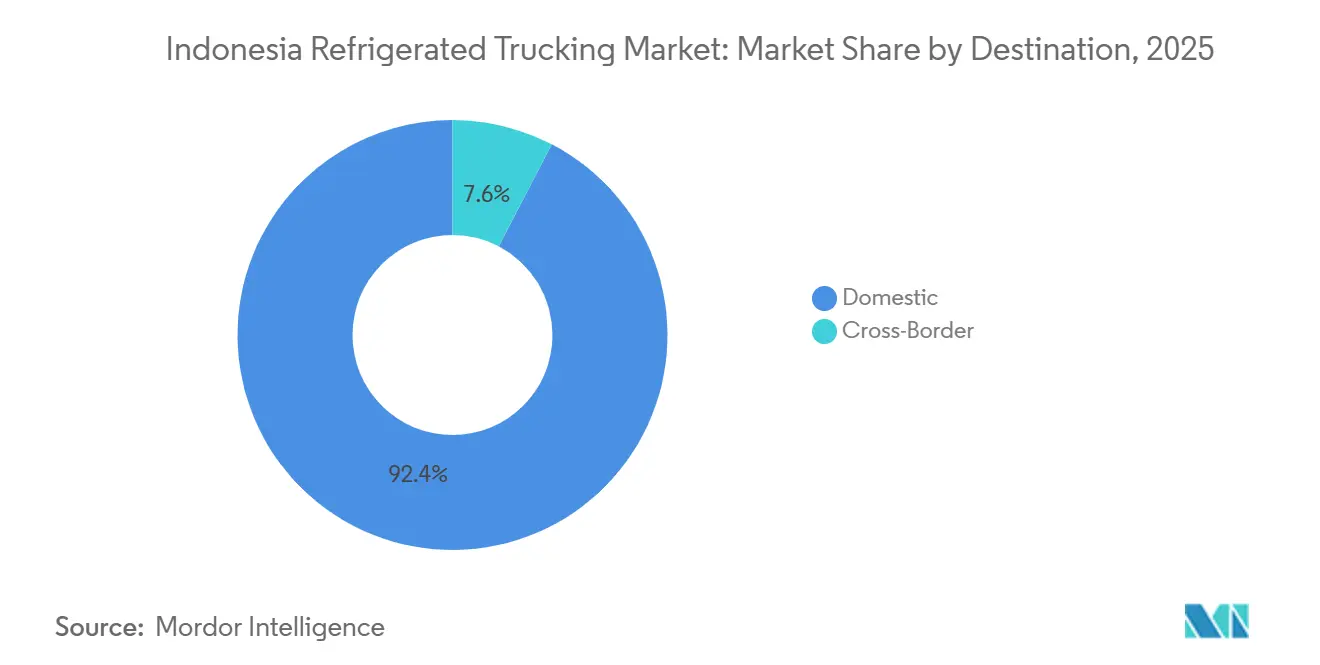
Die Inlandsverteilung hielt im Jahr 2025 einen Marktanteil von 92,37 % am indonesischen Kühlfahrzeugmarkt, während die grenzüberschreitende Verteilung bis 2031 voraussichtlich mit einem CAGR von 8,56 % wachsen wird. Die große inländische Bevölkerung des Landes und die weitläufige Geografie schaffen eine erhebliche interne Nachfrage nach temperaturkontrollierter Lebensmittel- und Gesundheitsproduktverteilung. Moderne Einzelhandelsexpansion, Krankenhausversorgungsketten und Online-Lebensmittelaktivitäten sind wichtige inländische Nutzer von Kühldiensten. Inlandsrouten reichen von Stadtlieferungen bis hin zu Mehrinselnverbindungen, die durch Häfen und Lagerhäuser unterstützt werden. Diese breite interne Basis hält die Inlandsverteilung im Mittelpunkt des indonesischen Kühlfahrzeugmarkts. Es bedeutet auch, dass Anbieter Skalierung aufbauen können, ohne sich ausschließlich auf Exportvolumen zu stützen.
Meeresfrüchte-, verarbeitete Lebensmittel- und Impfstoffexporte erfordern von Produzenten und Logistikanbietern eine bessere Dokumentation und konsistente Produktbedingungen. Rückverfolgbarkeitssysteme können inländische Handhabungsstandards mit den Anforderungen ausländischer Käufer verknüpfen. Grenzüberschreitendes Wachstum kann Exporteure auch dazu veranlassen, validierte Fahrzeuge auf inländischen Erfassungsrouten einzusetzen, bevor die Fracht einen Hafen oder Flughafen erreicht. YCH Group und Sitthi Logistics unterzeichneten im April 2025 ein multimodales grenzüberschreitendes Kooperationsabkommen, das Echtzeit-Temperaturüberwachung für verderbliche landwirtschaftliche Produkte und Lebensmittel über den ASEAN-Korridor umfasste[3]YCH Group, "Sitthi Logistics and YCH Group Cooperate on Multimodal Cross-Border Logistics of Agricultural Products," YCH Group, ych.com. Diese Anforderungen erhöhen den Wert von Anbietern, die Zolldokumentation, Temperaturaufzeichnungen und multimodalen Transport verwalten können.
Nach Temperaturtyp: Gefrierbereich hält die größte Position, während Umgebungstemperaturkontrolle an Bedeutung gewinnt
Der Gefriertransport hielt im Jahr 2025 einen Marktanteil von 57,29 % am indonesischen Kühlfahrzeugmarkt, während die Umgebungstemperaturkontrolle bis 2031 voraussichtlich mit einem CAGR von 7,54 % wachsen wird. Gefrorene Meeresfrüchte, Geflügel, importierte Lebensmittel und verarbeitete Convenienceprodukte erzeugen einen großen Anteil der Transportanforderungen. Das Segment benötigt Ausrüstung, die stabile Tieftemperaturen bei häufigen Verteilstopps aufrechterhalten kann. Es ist auch eng mit Einzelhandelsgefriergeräten, Kühllagern und hafenbasierten Kühlcontaineroperationen verbunden. Gefrierfracht bleibt daher eine wichtige Quelle der Flottenauslastung im indonesischen Kühlfahrzeugmarkt. Seine führende Position spiegelt die etablierte Rolle gefrorener Proteine in inländischen und exportorientierten Lieferketten wider.
Dieser Umgebungstemperaturdienst wird zunehmend relevant für Pharmazeutika, Nahrungsergänzungsmittel und Kosmetika, die einen kontrollierten Raumtemperaturtransport benötigen. Kühltransport bedient frische Meeresfrüchte, Milchprodukte und Erzeugnisse, während Tiefkühlgeräte kleinere hochwertige Biotechnologieanforderungen unterstützen. Betreiber müssen den Fahrzeugsollwert an die angegebene Handhabungsbedingung des Produkts anpassen, anstatt sich auf eine Temperatureinstellung zu verlassen. Dies erweitert den betrieblichen Wert von Flotten mit Mehrtemperaturfähigkeit. Es erhöht auch die Bedeutung von Überwachung, Kalibrierung und dokumentierten Lieferverfahren.
Geografische Analyse
Java hielt im Jahr 2025 einen Marktanteil von 62,42 % am indonesischen Kühlfahrzeugmarkt. Die Insel konzentriert Lebensmittelverarbeitung, Pharmafertigung, moderne Einzelhandelsverteilung und wichtige Verbrauchermärkte. Groß-Jakarta bietet den regelmäßigsten Fluss von Lager-zu-Laden-, Lager-zu-Krankenhaus- und Lager-zu-Restaurant-Kühllieferungen. Hafenverbindungen über Tanjung Priok und Patimban, besserer Straßenzugang und zuverlässigere Energieversorgung reduzieren das Betriebsrisiko im Vergleich zu vielen anderen Regionen.
Kalimantan wird relevanter, da sich die formale Kühlverteilung über Java hinaus ausdehnt. Die Rolle Balikpapans bei der Unterstützung von Nusantara kann Nachfrage nach geplanten Lebensmittel- und Gesundheitsproduktlogistikkorridoren schaffen. MGM Bosco Logistics erweiterte sein Kühlketten-Servicenetzwerk im August 2026 nach Balikpapan, Pontianak und Banjarmasin[4]MGM Bosco Logistics, "MGM Bosco Logistics Strengthens National Cold Chain Network Through Expansion into Kalimantan," MGM Bosco Logistics, mgmbosco.com.. Papua und die Maluku-Inseln bleiben schwierige Betriebsumgebungen, da Straßen, Strom und Hafenverbindungen weniger konsistent sind.
Sulawesi soll bis 2031 mit einem CAGR von 8,33 % wachsen – die schnellste regionale Rate im indonesischen Kühlfahrzeugmarkt. Makassar ist ein wichtiger Verarbeitungs- und Umschlagknoten für Thunfisch, Garnelen, Krabben und andere ostindonesische Meeresfrüchte. Kiat Ananda Group eröffnete im Februar 2026 ein Mehrtemperaturlager in Makassar und erweiterte damit sein Netzwerk über bestehende Cluster hinaus. Neue Kapazitäten können dazu beitragen, Meeresfrüchteerfassung, -verarbeitung, -lagerung, Inlandsverteilung und Exportbewegungen zu verbinden. Sulawesis Chance hängt davon ab, dass Anbieter zuverlässige Dienste etablieren, bevor die Routenvolumen überfüllt werden. Die Geografie erfordert auch koordinierte Straßen-, Hafen-, Lager- und Kühlcontainerkapazitäten statt alleiniger Fahrzeuginvestitionen.
Wettbewerbslandschaft
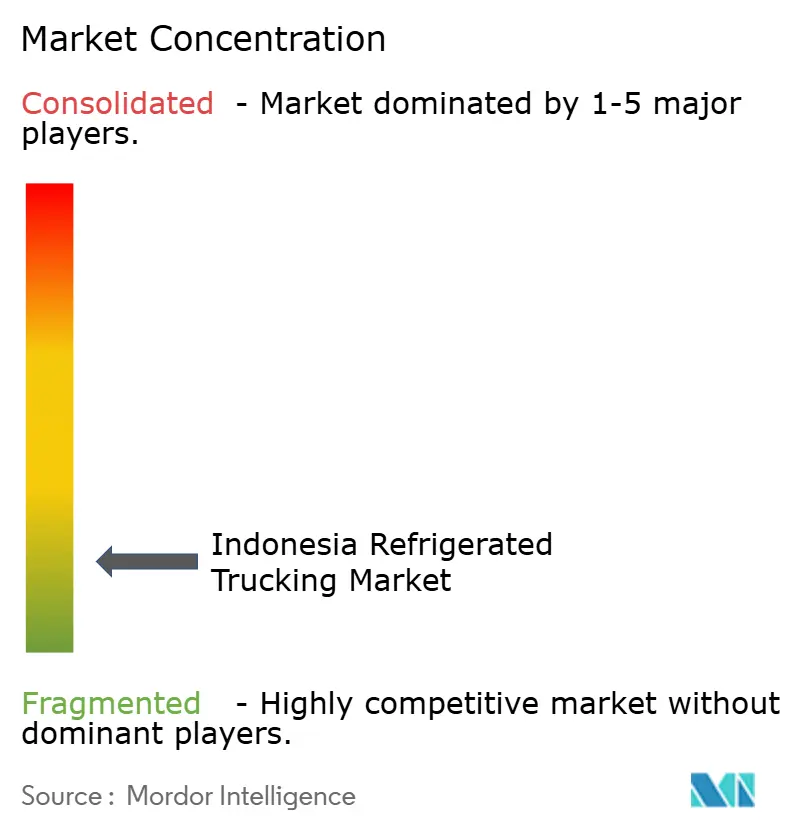
Der indonesische Kühlfahrzeugmarkt ist fragmentiert. Inländische integrierte Betreiber konkurrieren mit japanisch-affiliierten Logistikgruppen, multinationalen Expressfrachtunternehmen und kleineren technologieorientierten Anbietern. Kiat Ananda Group, MGM Bosco Logistics und Samudera Indonesia mit Adib Cold Logistics repräsentieren eine integrierte inländische Ebene, die Lagerung und Kühltransport kombiniert. Große Lebensmittel- und Pharmakunden bevorzugen häufig einen Anbieter, der Verantwortung für Lagerhaltung, Fahrzeugdisposition und Liefernachweise übernehmen kann.
Japanisch-affiliierte Anbieter konkurrieren durch Compliance-Systeme, Technologie und grenzüberschreitende Logistikfähigkeiten. Mitsubishi Logistics Indonesia betreibt seinen MM2100 Distribution Park mit vier Temperaturzonen. Yusen Logistics Indonesia nahm im April 2026 den Betrieb am Patimban Deep Sea Port auf und verbindet Seehafendienste mit der Inlandslogistik. NX Group integrierte seine Indonesien-Operationen ab März 2026 unter der ONE NX INDONESIA-Struktur. DHL baut GDP-zertifizierte Pharma-Hub-Kapazitäten in Jakarta mit dedizierten 2–8 °C- und 15–25 °C-Zonen auf.
Technologie und Außeninselnabdeckung bleiben wichtige Wettbewerbsbereiche für den indonesischen Kühlfahrzeugmarkt. PT Superkul Amerta Indonesia konzentriert sich auf temperaturüberwachte Kühlzustellung auf der letzten Meile mit Motorrädern und Lkw, während Coolkas Software für Kühllagerbetriebe bereitstellt. Zertifizierung ist ein Differenzierungsmerkmal, da Betreiber, die Lebensmittel-, Veterinär- und Pharmahandhabungsanforderungen erfüllen, mehr als eine Premium-Frachtklasse bedienen können. Linfox' Investition in eine überwachte Flotte zeigt, wie Fahrzeugüberwachung zu einem Teil der Servicequalität auf wichtigen Verteilkorridoren wird.
Branchenführer im indonesischen Kühlfahrzeugmarkt
-
Kiat Ananda Group
-
PT Linfox Logistics Indonesia
-
MGM Bosco Logistics
-
Samudera Indonesia Group / Adib Cold Logistics
-
PT Enseval Putera Megatrading Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: MGM Bosco Logistics erweiterte sein Kühlketten-Servicenetzwerk nach Kalimantan mit operativer Präsenz in Balikpapan, Pontianak und Banjarmasin, um der wachsenden Nachfrage nach temperaturkontrollierter Logistik in den FMCG-, Meeresfrüchte- und Pharmasektoren Kalimantans zu begegnen.
- April 2026: PT Yusen Logistics Indonesia nahm den Betrieb am Patimban Deep Sea Port im Regierungsbezirk Subang, Westjava, auf und bietet integrierte End-to-End-Logistik, die Seehafenoperationen mit temperaturkontrolliertem Inlandstransport verbindet.
- Februar 2026: Kiat Ananda Group eröffnete ein neues Mehrtemperaturlager in Makassar, Sulawesi – seine erste dedizierte Einrichtung in Kota Anging Mamiri – als Teil der nationalen Kühlkettenexpansion des Unternehmens über seine bestehenden Cluster in Java, Bali, Sumatra und Kalimantan hinaus.
- Juni 2025: DHL Group verpflichtete sich zum Bau neuer GDP-zertifizierter Pharma-Hubs in Indonesien als Teil einer 500 Millionen EUR (580 Millionen USD) Investition in Biowissenschaften im asiatisch-pazifischen Raum bis 2030, mit dem Hinzufügen spezialisierter 2–8 °C- und 15–25 C-Kühlkettenlagerfazilitäten in Jakarta und der Inbetriebnahme neuer temperaturkontrollierter Fahrzeuge für den Pharmavertrieb.


Berichtsumfang des indonesischen Kühlfahrzeugmarkts
| Gartenbauprodukte |
| Milch- und Tiefkühldessertsprodukte |
| Fleisch, Geflügel, Fisch und Meeresfrüchte |
| Verarbeitete Lebensmittelprodukte |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Anwendungen |
| Vollladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Langstrecke |
| Kurzstrecke |
| Inland |
| Grenzüberschreitend |
| Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) |
| Umgebungstemperatur |
| Tiefgefroren / Ultra-Tieftemperatur (unter -20 °C) |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Anwendung | Gartenbauprodukte |
| Milch- und Tiefkühldessertsprodukte | |
| Fleisch, Geflügel, Fisch und Meeresfrüchte | |
| Verarbeitete Lebensmittelprodukte | |
| Gesundheitswesen und Pharmazeutika | |
| Sonstige Anwendungen | |
| Nach Ladekapazität | Vollladung (FTL) |
| Teilladung (LTL) | |
| Nach Containerisierung | Containerisiert |
| Nicht containerisiert | |
| Nach Entfernung | Langstrecke |
| Kurzstrecke | |
| Nach Zielgebiet | Inland |
| Grenzüberschreitend | |
| Nach Temperaturtyp | Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) | |
| Umgebungstemperatur | |
| Tiefgefroren / Ultra-Tieftemperatur (unter -20 °C) | |
| Nach Region | Java (Jakarta und BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indonesische Kühlfahrzeugmarkt bis 2031 erreichen?
Der indonesische Kühlfahrzeugmarkt soll bis 2031 einen Wert von 4,68 Milliarden USD erreichen, bei einem CAGR von 6,38 % während des Prognosezeitraums (2026–2031).
Welche Anwendung hat die größte Nachfrage nach Kühltransport in Indonesien?
Fleisch, Geflügel, Fisch und Meeresfrüchte führten die Anwendungsnachfrage mit einem Anteil von 42,25 % im Jahr 2025 an.
Welche Kühltransportanwendung wächst in Indonesien am schnellsten?
Gesundheitswesen und Pharmazeutika sollen bis 2031 mit einem CAGR von 8,23 % wachsen, da validierte Temperaturhandhabung immer wichtiger wird.
Warum führt Java die Kühltransportnachfrage in Indonesien an?
Java hielt im Jahr 2025 einen Anteil von 62,42 %, da es sich auf Lebensmittelverarbeitung, Pharmafertigung, modernen Einzelhandel und wichtige Verbrauchermärkte konzentriert.
Welche indonesische Region hat das stärkste prognostizierte Wachstum im Kühltransport?
Sulawesi soll bis 2031 mit einem CAGR von 8,33 % wachsen, unterstützt durch Meeresfrüchteverarbeitung und Verteilungsaktivitäten rund um Makassar.
Was treibt den containerisierten Kühltransport in Indonesien an?
Containerisierter Transport soll mit einem CAGR von 7,89 % wachsen, da er Fracht durch Straßen-, Hafen-, Schienen- und Seetransfers auf Interinselrouten schützen kann.
Seite zuletzt aktualisiert am:



