
インドネシア冷蔵トラック輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.20 十億米ドル |
| 市場規模 (2026) | 3.44 十億米ドル |
| 市場規模 (2031) | 4.68 十億米ドル |
| 成長率 (2026 - 2031) | 6.38 % |
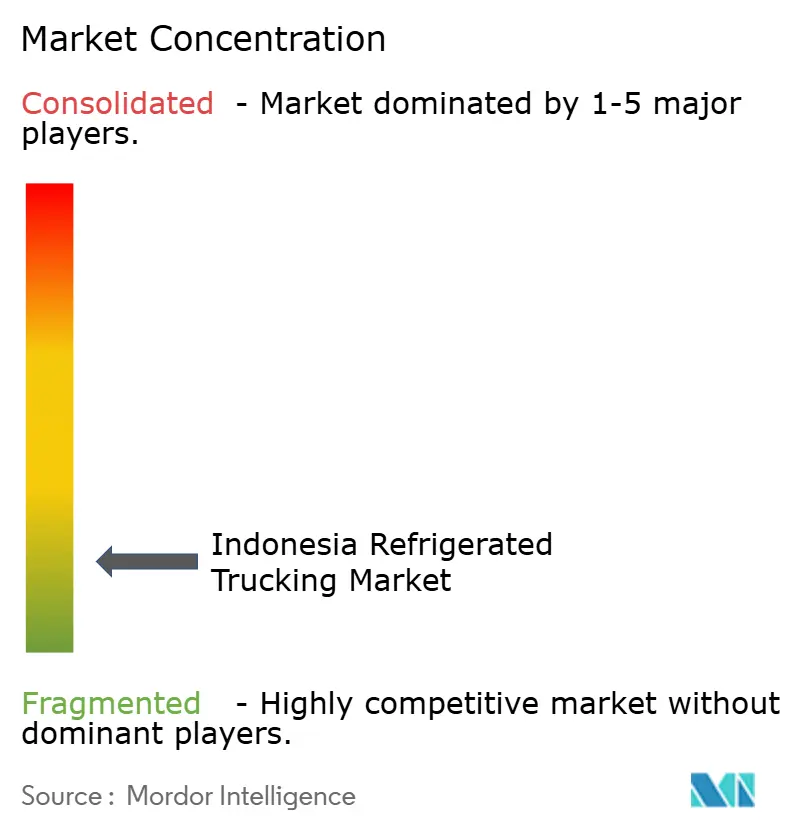
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア冷蔵トラック輸送市場分析
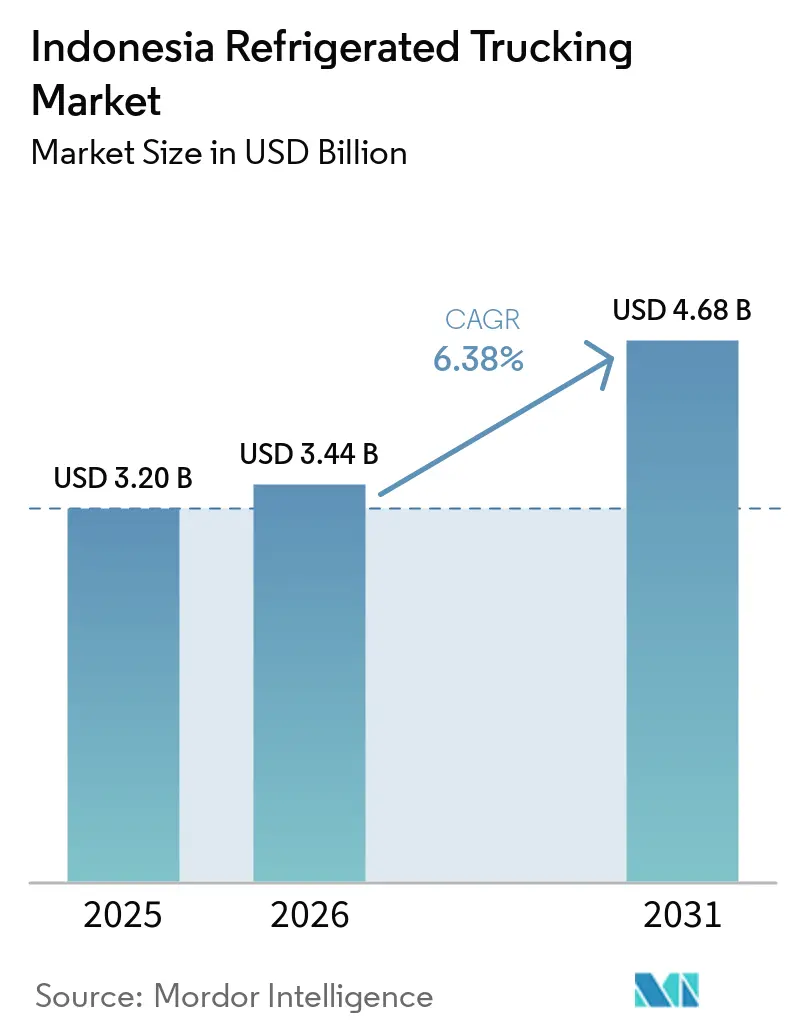
インドネシア冷蔵トラック輸送市場規模は2025年に3.20 ビリオン 米ドルと評価され、2026年の3.44 ビリオン 米ドルから2031年には4.68 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.38%です。
需要は、分散した島嶼ネットワーク全体にわたる水産物、食肉、家禽、冷凍食品、温度管理が必要な医薬品の輸送ニーズによって支えられています。近代的な小売業およびオンライン食料品配送は、期的な温度管理された補充を必要とする配送拠点の数を増加させています。医薬品流通においても、車両モニタリング、温度検証、取り扱い記録に求められる基準が高まっています。コールドストレージ、冷蔵コンテナ、マルチモーダルルートへの投資は、インドネシア冷蔵トラック輸送市場の事業基盤を従来のジャワ島集中から拡大しています。高い車両コスト、不均一な道路品質、電力制約が引き続き離島における輸送サービスの範囲を制限しています。
レポートの主要ポイント
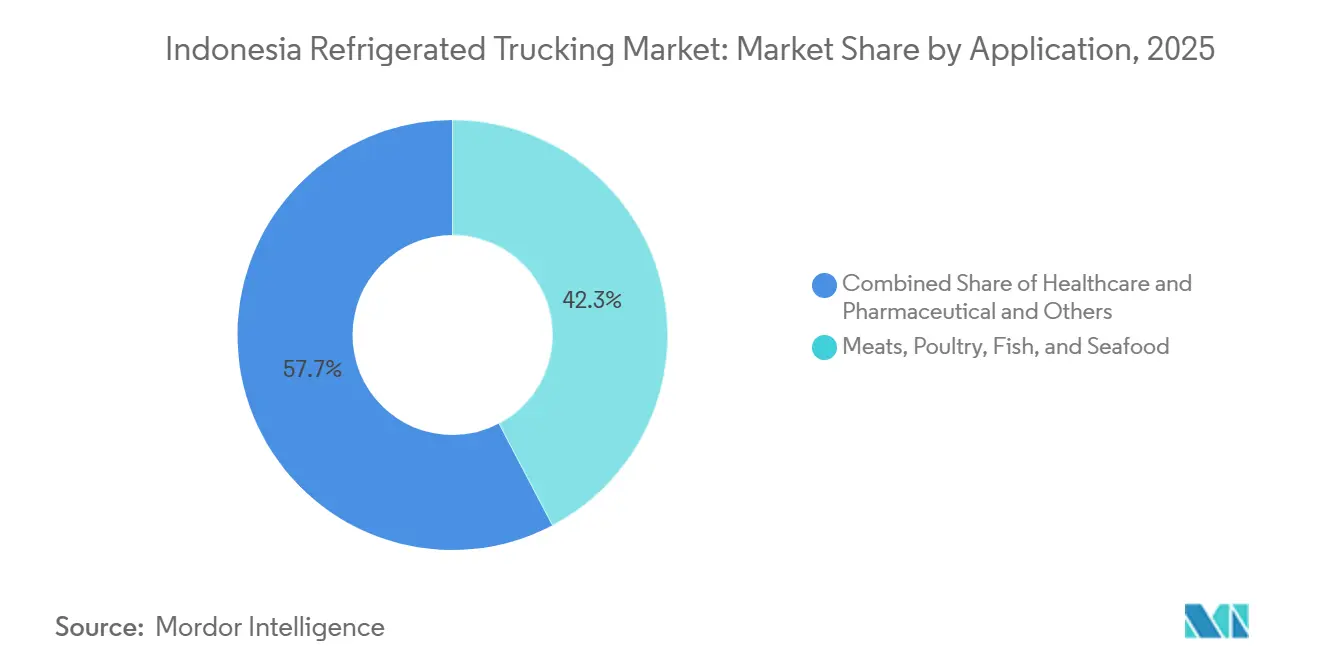
- 用途別では、食肉・家禽・魚類・水産物が2025年のインドネシア冷蔵トラック輸送市場シェアの42.25%を占め、ヘルスケア・医薬品が2031年までのCAGR 8.23%で最高の成長率を記録しました。
- トラック積載量仕様別では、フルトラックロードが2025年のインドネシア冷蔵トラック輸送市場規模の64.78%を占め、レス・ザン・トラックロードが2031年までのCAGR 7.65%で最高の成長率を記録しました。
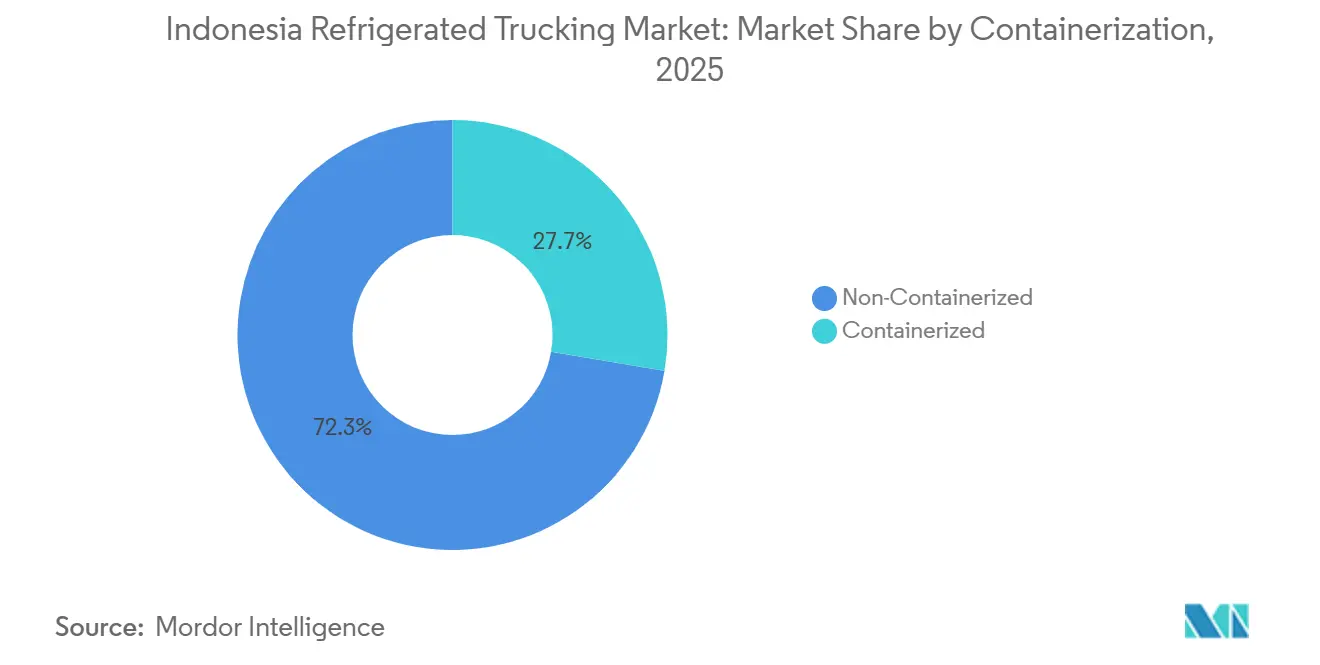
- コンテナ化別では、非コンテナ化輸送が2025年のインドネシア冷蔵トラック輸送市場シェアの72.34%を占め、コンテナ輸送が2031年までのCAGR 7.89%で最高の成長率を記録しました。
- 輸送距離別では、短距離輸送が2025年のインドネシア冷蔵トラック輸送市場規模の64.95%を占め、長距離輸送が2031年までのCAGR 6.94%で最高の成長率を記録しました。
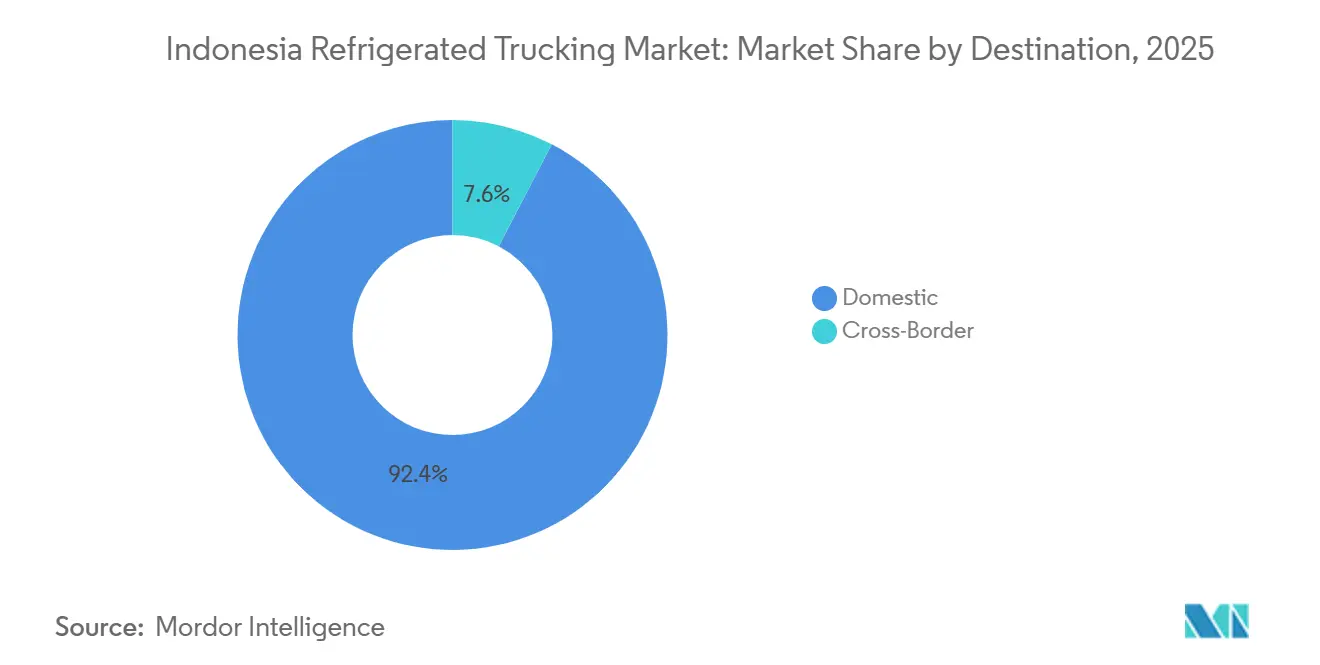
- 目的地別では、国内流通が2025年のインドネシア冷蔵トラック輸送市場シェアの92.37%を占め、越境流通が2031年までのCAGR 8.56%で最高の成長率を記録しました。
- 温度タイプ別では、冷凍が2025年のインドネシア冷蔵トラック輸送市場シェアの57.29%を占め、常温管理が2031年までのCAGR 7.54%で最高の成長率を記録しました。
- 地域別では、ジャワが2025年のインドネシア冷蔵トラック輸送市場シェアの62.42%を占め、スラウェシが2031年までのCAGR 8.33%で最高の成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア冷蔵トラック輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織的小売業および 電子商取引食料品の拡大 | +1.1% | ジャワおよびスマトラを中核とし、カリマンタンおよびスラウェシの地方都市が続く | 中期(2〜4年) |
| 水産物、食肉、家禽、 冷凍食品流通の成長 | +1.4% | 全国規模、ジャワ、スラウェシ、スマトラで最も高い集中度 | 短期(2年以内) |
| 医薬品・ワクチンのコールドチェーン 拡大 | +1.0% | 全国規模、ジャカルタ、スラバヤ、マカッサル、メダンで早期の成果 | 中期(2〜4年) |
| 政府主導のコールドチェーンおよび 水産物物流の近代化 | +0.8% | 全国規模、沿岸部および東インドネシアで最も高い集中度 | 長期(4年以上) |
| マルチ温度ラストマイル配送 需要 | +0.6% | ジャワの都市部を中心に、スマトラおよびカリマンタンの第2層都市へ拡大 | 中期(2〜4年) |
| 中小規模食品生産者による コールドチェーンのアウトソーシング | +0.5% | 全国規模、ジャワおよびスマトラの食品加工クラスターに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
組織的小売業、電子商取引食料品、およびマルチ温度ラストマイル配送の拡大
組織的小売業は、生鮮品、チルド品、冷凍品を定期的なスケジュールで受け取る必要がある拠点の数を増加させています。ダークストアおよびマイクロフルフィルメント拠点は、従の流通で使用されていた週次の大量配送ではなく、1日に複数回の補充を必要とします。この運営パターンは冷蔵容量の共有を促進し、インドネシア冷蔵トラック輸送市場においてLTLサービスをより重要なものにしています。ミニマーケットネットワークも、そのカバレッジが地方都市に拡大するにつれて、生鮮品およびチルド品の管理された取り扱いを必要としています。マルチ温度配送の需要は、1つのルートで異なる貨物条件を保護できる車両を展開するよ事業者に圧力をかけています。小規模食品生産者は、専用フリートの資本コストを負担することなく、アウトソーシングされた冷蔵輸送を利用できるため、確立された物流プロバイダーの顧客基盤が広がっています。
水産物、食肉、家禽、冷凍食品流通の成長
水産物、食肉、家禽、冷凍食品は、これらの製品が集荷から配送まで温度管理に依存しているため、インドネシア冷蔵トラック輸送市場に安定した輸送量の基盤を生み出しています。海洋水産省は、水産業の川下活動を支援し、より統合された取り扱いを促進するためのコールドストレージ情報システムの強化を進めています[1]。ステリナとして知られる国家水産物物流・トレーサビリティシステムは、2026年から水産物サプライチェーン全体の文書化を正式化しいます。同省はまた、漁村の拠点全体にコールドチェーン施設を統合していると述べており、これにより集荷拠点、保管施設、都市部の買い手を結ぶ需要が生まれる可能性があります。漁村でのスラリーアイスは水揚げ地点での漁獲物の品質を保持でき、冷蔵輸送がチェーンにおける次の必要な接続として残ります。冷凍食品も、都市部の小売チャネルにおける加工品・利便性の高い製品への需要増加から恩恵を受けています。
医薬品・ワクチンのコールドチェーン拡大
医薬品流通は、インドネシア冷蔵トラック輸送市場で使用される車両基準を変えています。温度管理が必要な医薬品、ワクチン、インスリン、バイオ医薬品、血漿療法は、検証済みの輸送条件と文書化された取り扱い手順を必要とします。保健省は、インドネシアの医療サプライチェーンの取り組みを、医療製品への信頼性の高いアクセスを改善するための努力の一環として提示しています。これらの要件は、事業者がフリート全体でデータロガー、校正済み機器、訓練されたスタッフを使用することを促しています。常温管理サースも、以前はドライ車両で輸送されていた製品に対する冷蔵機器の使用を拡大しています。
政府主導のコールドチェーン近代化と食品生産者のアウトソーシング
政府プログラムは、コールドチェーン投資を国家物流および水産業開発にとってより重要なものにしています。海洋水産省の2025年〜2029年戦略計画は、水産業バリューチェーン開発を正式なプログラム方針に位置付けています。コールドストレージ情報とトレーサビリティシステムの統合計画は、沿岸部から国内市場へ移動する必要がある貨物の可視性を向上させることができます。公共施設だけではラストマイルや都市間サービスを提供できないため、民間冷蔵輸送業者に機会をもたらします。固定した流通ネットワークを持たない食品生産者は、近代的な小売業、レストラン、オンライン食料品チャネルに到達するために輸送をアウトソーシングできます。このアプローチにより、小規模企業は専門資産を購入・維持することなく温度管理された輸送能力を利用できます。したがって、インドネシア冷蔵トラック輸送業界は、大規模な統合プロバイダーと小規模なルート特化型事業者の両方に成長の余地があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いフリート取得コストおよび 冷蔵メンテナンスコスト | -0.8% | 全国規模、ジャワ以外の事業者に最も深刻 | 短期(2年以内) |
| 群島間の積み替えおよび不均一な 道路インフラ | -0.7% | 東インドネシア、カリマンタン、マルク、パプア | 長期(4年以上) |
| 電力の信頼性および 冷蔵エネルギーコスト | -0.5% | 東インドネシア、スマトラ農村部、カリマンタン内陸部 | 長期(4年以上) |
| 訓練された冷蔵車両ドライバーおよび 技術者の不足 | -0.4% | 全国規模、離島で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いフリート取得、メンテナンス、エネルギー、スキルコスト
高い取得コストは、特に小規模物流事業者にとって、インドネシア冷蔵トラック輸送市場における中心的な障壁であり続けています。冷蔵車両は、ドライカーゴフリートには不要な専用ボディ、冷蔵ユニット、モニタリング機器、予防保全を必要とします。輸入部品はコストを増加させ、主要なサービスセンター以外で機器が故障した場合に修理サイクルを長引かせる可能性があります。燃料使用量と冷蔵エネルギーコストは、電力網の信頼性が低い場所では管理が難しく、事業者は発電機のサポートに依存しています。GDPに関連する取り扱い要件も、校正、温度記録、ドライバー訓練のための継続的なコストを追加します。MGM Bosco Logisticsは2026年6月に、フリート取得、コールドストレージ建設、全国展開を支援するためにIDR 7,200億(4,100万 米ドル)の融資枠を受け取り、統合コールドチェーン成長に必要な資本規模を示しています。
群島間の積み替えと不均一な道路インフラ
インドネシアの島嶼地理は冷蔵輸送に取り扱いステップを追加し、確立された回廊以外でのサービスの一貫性を制限しています。典型的な島間ルートは、トラック、冷蔵コンテナ、フェリーまたはロールオン・ロールオフ船、そして陸上輸送を必要とする場合があります。各積み替えは、機器と港湾プロセスが一致しない場合、遅延または温度管理の中断リスクをもたらします。パプア、マルク、カリマンタン内陸部の不均一な道路は、所要時間の予測を困難にし、車両の摩耗を増加させます。電力制約も、長距離トラック輸送ルートを支援するコールドストレージ拠点に影響を与えます。これらの条件は、人口、製品量、道路アクセス、港湾接続が定期的なサービスを支援できる密集した回廊を優遇し、多くの離島地域はサービスが不十分なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:タンパク質貨物が最大のポジションを維持し、ヘルスケアおよび医薬品業界が最速で拡大
食肉、家禽、魚類、水産物は2025年のインドネシア冷蔵トラック輸送市場シェアの42.25%を占め、ヘルスケアおよび医薬品は2031年までのCAGR 8.23%で成長すると予測されており、用途セグメントの中で最速の成長率です。食肉、家禽、魚類、水産物セグメントは、国内食料サプライチェーンにおけるタンパク質流通の重要性と、沿岸加工地域から移動する大量の水産物を反映しています。正式なトレーサビリティとコールドチェーン取り扱いは、以前はインフォーマルなチャネルを通じて移動していた貨物を温度管理されたネットワークに取り込むことができます。水産物集荷拠点、コールドストレージ、卸売業者、小売業者はすべて、製品の状態を保持する輸送リンクを必要としています。このニーズにより、タンパク質貨物はインドネシア冷蔵トラック輸送市場の稼働率の基盤的な源泉となっています。このセグメントはまた、スーパーマーケット、生鮮市場サプライヤー、レストラン、フードサービス顧客への定期的な短距離配送を支援しています。
この用途向けのインドネシア冷蔵トラック輸送市場規模は、検証済みの温度取り扱いと記録された配送条件の要件から恩恵を受けています。ワクチン、バイオ医薬品、特殊医薬品の出荷は、病院、クリニック、流通業者への小規模なマルチストップルートを頻繁に必要とします。これらの契約に使用される同じモニタリング機器は、食品および乳製品ルートのサービス基準を向上させることができます。乳製品・冷凍デザート製品、園芸製品、加工食品製品は、小売補充を通じて別の需要層を形成しています。その他の用途には、製品仕様またはコンプライアンス要件が管理された条件を必要とする場合に、管理された条件が必要となる化学品、花卉、化粧品が含まれます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
トラック積載量仕様別:フルトラックロードがリードし、レス・ザン・トラックロードがルート設計を変革
フルトラックロードは2025年のインドネシア冷蔵トラック輸送市場シェアの64.78%を占め、レス・ザン・トラックロードは2031年までのCAGR 7.65%で成長すると予想されています。FTLは、生産拠点と流通センター間の定期ルートを運営する食品メーカー、水産物輸出業者、スーパーマーケットチェーンなどの大量出荷業者に好まれています。フル車両稼働率は、冷蔵、燃料、メンテナンスコストをより大きな出荷量に分散させ、コスト効率を向上させます。計画された長距離輸送業務と予測可能な配送スケジュールへの適合性が、FTLの市場リーダーポジションを維持すると予想されます。
LTL向けのインドネシア冷蔵トラック輸送市場規模は、複数の配送先を必要とするオンライン食料品補充、小規模生産者、医薬品配送によって支えられています。共有容量は、生産者がフル車両にコミットすることなく専門的な冷蔵輸送を利用するのに役立ちます。各ルートが異なる取り扱いニーズを持つ製品を運ぶ可能性があるため、マルチ温度スケジューリングが重要になります。医薬品の出荷は、マルチドロップモデルと一致する病院やクリニックへの小口貨物を頻繁に使用します。積載統合、ルーティング、温度可視性を改善する事業者は、このモデルが拡大するにつれてより効果的に競争できます。
コンテナ化別:非コンテナ化輸送がリードし、コンテナ化サービスが島間ルートを支援
非コンテナ化冷蔵トラック輸送は2025年のインドネシア冷蔵トラック輸送市場シェアの72.34%を占め、コンテナ化サービスは2031年までのCAGR 7.89%で成長すると予測されています。ボディマウント冷蔵ユニットを備えたリジッドトラックおよびトレーラーは、ジャワおよび他の島の主要都市部内の道路ベースの流通に実用的なままです。これらの車両は、追加のコンテナ積み替えなしに、短距離配送、地域輸送、直接店舗補充を支援します。事業者はそのメンテナンスニーズに精通しており、国内ルート全体に柔軟に割り当てることができます。これにより、非コンテナ化機器はインドネシア冷蔵トラック輸送市場の主力となっています。道路アクセスが強固でトラックのみの配送が商業的に実行可能な場所では引き続き適しています。
冷蔵ISOコンテナは、道路、港湾、鉄道、船舶運航間の積み替え中も貨物を監視された環境に保つことができます。KAI Logistikは2026年5月までに冷蔵貨物量が9,352 TEUに達し、前年比39%増加したと報告しており、インターモーダル冷蔵輸送の利用増加を示しています。このモデルは、長距離島間ルートで貨物を温度逸脱にさらす取り扱いステップを削減できます。また、海上輸送が必要なジャワからカリマンタンおよびスラウェシへの接続を支援します。コンテナ化業務は、輸送業者、港湾、倉庫、船舶スケジュール間のより強固な調整を必要とします。
輸送距離別:短距離輸送が現在の輸送量をリードし、長距離輸送が商品回廊に続く
短距離輸送は2025年のインドネシア冷蔵トラック輸送市場シェアの64.95%を占め、長距離輸送は2031年までのCAGR 6.94%で成長すると予測されています。密集した都市市場は、ミニマーケット、スーパーマーケット、病院、レストラン、フードサービス拠点への頻繁な配送を生み出しています。短距離ルートはまた、ドライバーが地域配送エリア内で複数の配送を完了できるため、車両稼働率を支援します。大ジャカルタにおける食品小売および医薬品流通の集中がこのパターンを強化しています。短距離輸送業務は、倉庫と最終的な商業配送拠点を結ぶため、インドネシア冷蔵トラック輸送市場の中心であり続けています。定期的な小売補充も、散発的な長距離移動への依存度を低下させます。
長距離輸送の成長は、すべての国内ルートではなく、特定の水産物、食品、医薬品回廊に集中しています。東部の水産物加工センターは、ジャワを拠点とする流通ハブおよび輸出ゲートウェイへのより長い接続を必要とする場合があります。ジャワから地方の医療施設への医薬品再流通は、計画された温度管理された長距離輸送サービスへの同様の需要を生み出す可能性があります。Linfox Indonesiaは、長距離フレート輸送のために24時間集中追跡を備えたODOL準拠のプロジェクト・トレイルブレイザー・プライムムーバーおよびトレーラーフリートを導入しました[2]。長距離輸送業者は、信頼性の高い機器、ルート固有の計画、および各積み替えを通じて貨物を保護する取り扱い慣行を必要とします。
目的地別:国内流通がリードし、越境成長がコンプライアンス要件を引き上げる
国内流通は2025年のインドネシア冷蔵トラック輸送市場シェアの92.37%を占め、越境流通は2031年までのCAGR 8.56%で拡大すると予測されています。国内の大規模な人口と分散した地理は、温度管理された食品および医療製品流通に対する実質的な国内需要を生み出しています。近代的な小売業の拡大、病院サプライチェーン、オンライン食料品活動は、冷蔵サービスの主要な国内ユーザーです。国内ルートは、都市配送から港湾と倉庫によって支援される複数島間接続まで多岐にわたります。この広範な国内基盤は、国内流通をインドネシア冷蔵トラック輸送市場の中心に置き続けています。また、プロバイダーが輸出量のみに依存することなく規模を構築できることを意味します。
水産物、加工食品、ワクチンの輸出は、生産者と物流プロバイダーがより良い文書化と一貫した製品条件を維持することを必要とします。トレーサビリティシステムは、国内取り扱い基準を海外バイヤーの要件に結び付けることができます。越境成長はまた、輸出業者が貨物が港湾または空港に到達する前に国内集荷ルートに検証済み車両を展開することを促す可能性があります。YCH GroupとSitthi Logisticsは2025年4月に、ASEANコリドー全体の生鮮農産物および食品のリアルタイム温度モニタリングを含むマルチモーダル越境協力協定に署名しました[3]。これらの要件は、通関書類、温度記録、マルチモーダル輸送を管理できるプロバイダーの価値を高めます。
温度タイプ別:冷凍が最大のポジションを維持し、常温管理が重要性を増す
冷凍輸送は2025年のインドネシア冷蔵トラック輸送市場シェアの57.29%を占め、常温管理は2031年までのCAGR 7.54%で拡大すると予測されています。冷凍水産物、家禽、輸入食品、加工利便性製品が輸送需要の大きなシェアを生み出しています。このセグメントは、頻繁な流通停止を処理しながら安定した低温を維持できる機器を必要とします。また、小売冷凍庫、コールドストレージ、港湾ベースの冷蔵コンテナ業務と密接に結びついています。したがって、冷凍貨物はインドネシア冷蔵トラック輸送市場におけるフリート需要の主要な源泉であり続けています。その主導的なポジションは、国内および輸出サプライチェーンにおける冷凍タンパク質の確立された役割を反映しています。
この常温サービスは、管理された常温輸送を必要とする医薬品、栄養補助食品、化粧品にとってますます重要になっています。チルド輸送は生鮮水産物、乳製品、農産物に対応し、超低温機器は小規模な高価値バイオテクノロジー要件を支援します。事業者は、1つの温度設定に依存するのではなく、製品の規定された取り扱い条件に車両の設定温度を合わせる必要があります。これにより、マルチ温度能力を持つフリートの運用価値が拡大します。また、モニタリング、校正、文書化された配送手順の重要性も高まります。
地域分析
ジャワは2025年のインドネシア冷蔵トラック輸送市場シェアの62.42%を占めました。この島は食品加工、医薬品製造、近代的な小売流通、主要な消費者市場を集中させています。大ジャカルタは、倉庫から店舗、倉庫から病院、倉庫からレストランへの冷蔵配送の最も定期的な流れを提供しています。タンジュン・プリオクおよびパティンバンを通じた港湾リンク、より強固な道路アクセス、より信頼性の高いエネルギーが、他の多くの地域と比較して運営リスクを低減しています。
カリマンタンは、正式な冷蔵流通がジャワを超えて拡大するにつれてより重要になっています。ヌサンタラを支援するバリクパパンの役割は、計画された食品および医療製品物流回廊への需要を生み出す可能性があります。MGM Bosco Logisticsは2026年8月にバリクパパン、ポンティアナック、バンジャルマシンへのコールドチェーンサービスネットワークを拡大しました[4]。パプアおよびマルク諸島は、道路、電力、港湾接続の一貫性が低いため、依然として困難な運営環境です。
スラウェシは2031年までのCAGR 8.33%で成長すると予測されており、インドネシア冷蔵トラック輸送市場で最速の地域成長率です。マカッサルは、マグロ、エビ、カニ、その他の東インドネシア水産物の主要な加工・集積拠点です。Kiat Ananda Groupは2026年2月にマカッサルにマルチ温度倉庫を開設し、既存のクラスターを超えてネットワークを拡大しました。新たな能力は、水産物の集荷、加工、保管、国内流通、輸出移動を結び付けるのに役立ちます。スラウェシの機会は、ルート量が混雑する前にプロバイダーが信頼性の高いサービスを確立することにかかっています。この地理はまた、車両投資だけでなく、道路、港湾、保管、冷蔵コンテナ能力の調整された整備を必要とします。
競合環境
インドシア冷蔵トラック輸送市場は断片化しています。国内統合事業者は、日系物流グループ、多国籍エクスプレス輸送業者、小規模なテクノロジー特化型プロバイダーと競合しています。Kiat Ananda Group、MGM Bosco Logistics、Adib Cold LogisticsとのSamudera Indonesiaは、保管と冷蔵輸送を組み合わせた統合国内層を代表しています。大規模な食品および医薬品顧客は、倉庫管理、車両配車、配送記録全体にわたって責任を取れるプロバイダーを好む傾向があります。
日系プロバイダーは、コンプライアンスシステム、テクノロジー、越境物流能力を通じて競合しています。Mitsubishi Logistics Indonesiaは4つの温度ゾーンを持つMM2100流通パークを運営しています。Yusen Logistics Indonesiaは2026年4月にパティンバン深海港での業務を開始し、港湾サービスと内陸物流を接続しました。NX Groupは2026年3月からONE NX INDONESIA構造の下でインドネシア業務を統合しました。DHLはジャカルタに専用の2〜8°Cおよび15〜25°Cゾーンを備えたGDP認定医薬品ハブ能力を構築しています。
テクノロジーと離島カバレッジは、インドネシア冷蔵トラック輸送市場における重要な競争分野であり続けています。PT Superkul Amerta Indonesiaはオートバイとトラックを使用した温度監視冷蔵ラストマイル配送に注力し、Coolkasはコールドストレージ業務向けソフトウェアを提供しています。認証は差別化要因であり、食品、獣医、医薬品取り扱い要件を満たす事業者は複数のプレミアム貨物カテゴリーに対応できます。Linfoxの追跡フリート投資は、車両モニタリングが主要な流通回廊でのサービス品質の一部になりつつあることを示しています。
インドネシア冷蔵トラック輸送業界のリーダー企業
-
Kiat Ananda Group
-
PT Linfox Logistics Indonesia
-
MGM Bosco Logistics
-
Samudera Indonesia Group / Adib Cold Logistics
-
PT Enseval Putera Megatrading Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:MGM Bosco Logisticsは、カリマンタンのFMCG、水産物、医薬品セクター全体での温度管理物流への需要増加に対応し、バリクパパン、ポンティアナック、バンジャルマシンに拠点を置くカリマンタンへのコールドチェーンサービスネットワークを拡大しました。
- 2026年4月:PT Yusen Logistics Indonesiaが西ジャワ州スバン県のパティンバン深海港で業務を開始し、港湾業務と温度管理された内陸輸送を結ぶ統合エンドツーエンド物流を提供しました。
- 2026年2月:Kiat Ananda Groupがスラウェシ州マカッサルに新しいマルチ温度倉庫を開設しました。これはコタ・アンギン・マミリにおける同社初の専用施設であり、既存のジャワ、バリ、スマトラ、カリマンタンのクラスターを超えた全国コールドチェーン拡大の一環です。
- 2025年6月:DHL Groupは、2030年までの5億 ユーロ(5億8,000万 米ドル)のアジア太平洋ライフサイエンス投資の一環として、インドネシアに新しいGDP認定医薬品ハブを建設することを約束し、ジャカルタに専用の2〜8°Cおよび15〜25°Cコールドチェーン保管施設を追加し、医薬品流通向けの新しい温度管理車両を導入しました。
インドネシア冷蔵トラック輸送市場レポートの範囲
| 園芸製品 |
| 乳製品・冷凍デザート製品 |
| 食肉、家禽、魚類、水産物 |
| 加工食品製品 |
| ヘルスケアおよび医薬品 |
| その他の用途 |
| フルトラックロード(FTL) |
| レス・ザン・トラックロード(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離輸送 |
| 短距離輸送 |
| 国内 |
| 越境 |
| チルド(0〜5°C) |
| 冷凍(-20〜0°C) |
| 常温 |
| 超低温(-20°C未満) |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| 用途別 | 園芸製品 |
| 乳製品・冷凍デザート製品 | |
| 食肉、家禽、魚類、水産物 | |
| 加工食品製品 | |
| ヘルスケアおよび医薬品 | |
| その他の用途 | |
| トラック積載量仕様別 | フルトラックロード(FTL) |
| レス・ザン・トラックロード(LTL) | |
| コンテナ化別 | コンテナ化 |
| 非コンテナ化 | |
| 輸送距離別 | 長距離輸送 |
| 短距離輸送 | |
| 目的地別 | 国内 |
| 越境 | |
| 温度タイプ別 | チルド(0〜5°C) |
| 冷凍(-20〜0°C) | |
| 常温 | |
| 超低温(-20°C未満) | |
| 地域別 | ジャワ(ジャカルタおよびBOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリおよびヌサ・トゥンガラ | |
| パプア地域およびマルク諸島 |
レポートで回答される主要な質問
インドネシア冷蔵トラック輸送市場の2031年の予測値はいくらですか?
インドネシア冷蔵トラック輸送市場は、予測期間(2026年〜2031年)のCAGR 6.38%で、2031年までに4.68 ビリオン 米ドルに達すると予測されています。
インドネシアで冷蔵トラック輸送の需要が最も高い用途はどれですか?
食肉、家禽、魚類、水産物が2025年に42.25%のシェアで用途需要をリードしました。
インドネシアで最も急速に成長している冷蔵トラック輸送用途はどれですか?
ヘルスケアおよび医薬品は、検証済みの温度取り扱いの重要性が高まるにつれて、2031年までのCAGR 8.23%で成長すると予測されています。
なぜジャワがインドネシアの冷蔵輸送需要をリードしているのですか?
ジャワは食品加工、医薬品製造、近代的な小売業、主要な消費者市場に集中しているため、2025年に62.42%のシェアを占めました。
インドネシアで冷蔵トラック輸送の予測成長が最も強い地域はどこですか?
スラウェシは、マカッサルを中心とした水産物加工・流通活動に支えられ、2031年までのCAGR 8.33%で成長すると予測されています。
インドネシアでコンテナ化冷蔵輸送を推進しているものは何ですか?
コンテナ化輸送は、島間ルートの道路、港湾、鉄道、海上輸送間の積み替えを通じて貨物を保護できるため、CAGR 7.89%で成長すると予測されています。