
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
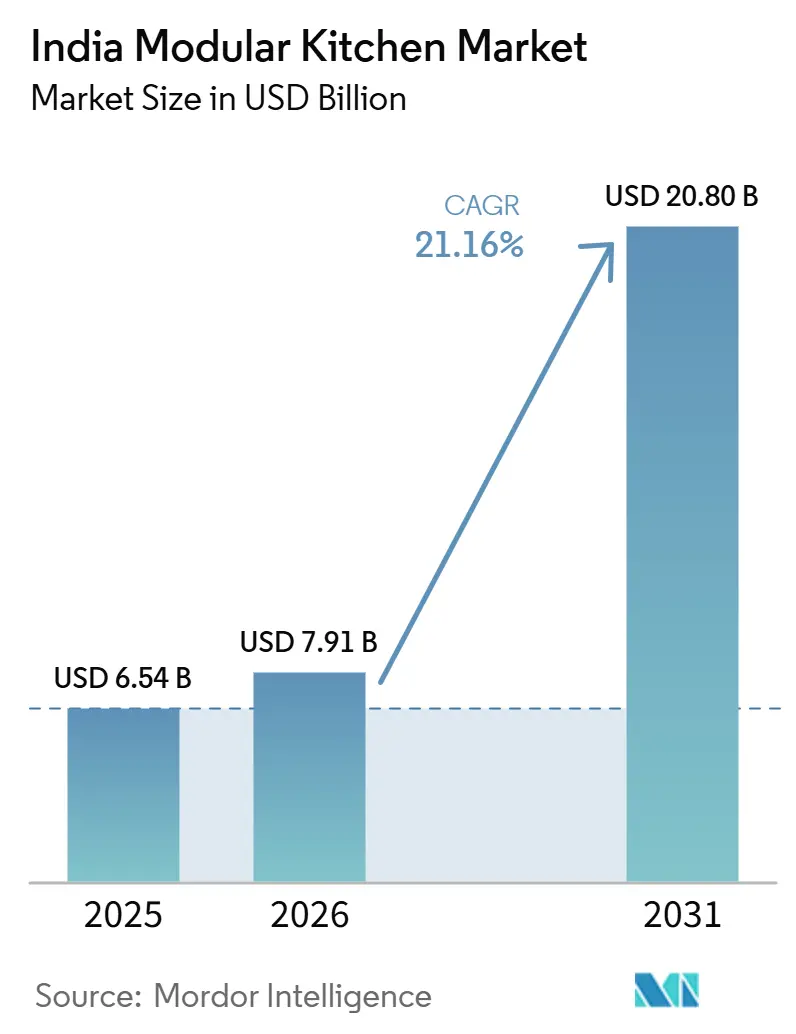
| Marktgröße im Basisjahr (2025) | 6.54 Milliarden US-Dollar |
| Marktgröße (2026) | 7.91 Milliarden US-Dollar |
| Marktgröße (2031) | 20.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.33 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Modulküchen-Markts von Mordor Intelligence
Der indische Modulküchen-Markt wird voraussichtlich von 6,54 Milliarden USD im Jahr 2025 auf 7,91 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 20,80 Milliarden USD bei einem CAGR von 21,33 % über den Zeitraum 2026–2031 erreichen. Die Urbanisierung verdichtet Wohnräume und treibt Haushalte zu modularen Lösungen, die jeden Quadratmeter optimieren und dabei die optische Attraktivität bewahren. Auch die Einhaltung von Vorschriften spielt im indischen Modulküchen-Markt eine wichtige Rolle, da die BIS-Zertifizierung für Stauraumeinheiten gemäß IS 17634:2022 ab 2026 vollständig in Kraft tritt, die Qualitätssicherung fördert und die Beschaffung in Richtung zertifizierter Anbieter lenkt. Omnichannel-Erlebnisse und digitale Konfiguratoren verkürzen Entscheidungszyklen und erweitern den Zugang in Städten der Klasse 2 und Klasse 3, was die markenseitige Durchdringung im indischen Modulküchen-Markt über die traditionellen Metropolkerne hinaus stärkt.
Wichtigste Erkenntnisse des Berichts
- Nach Design führten L-förmige Grundrisse im Jahr 2025 mit einem Umsatzanteil von 57,23 %, während parallele oder Galley-Konfigurationen bis 2031 voraussichtlich einen CAGR von 24,12 % verzeichnen werden.
- Nach Struktur hielt das unorganisierte Segment im Jahr 2025 einen Anteil von 68 % am Modulküchen-Markt in Indien, während das organisierte Segment bis 2031 voraussichtlich mit einem CAGR von 23,31 % wachsen wird, da die BIS-Zertifizierung die Beschaffung verschärft.
- Nach Preissegment entfiel im Jahr 2025 ein Anteil von 51,13 % auf das mittlere Preissegment, während das Premiumsegment bis 2031 den schnellsten CAGR von 23,34 % verzeichnete.
- Nach Endnutzer dominierten Privatkäufer im Jahr 2025 mit einem Anteil von 78,23 %, wobei die Wohnraumnachfrage bis 2031 voraussichtlich mit einem CAGR von 21,80 % wachsen wird.
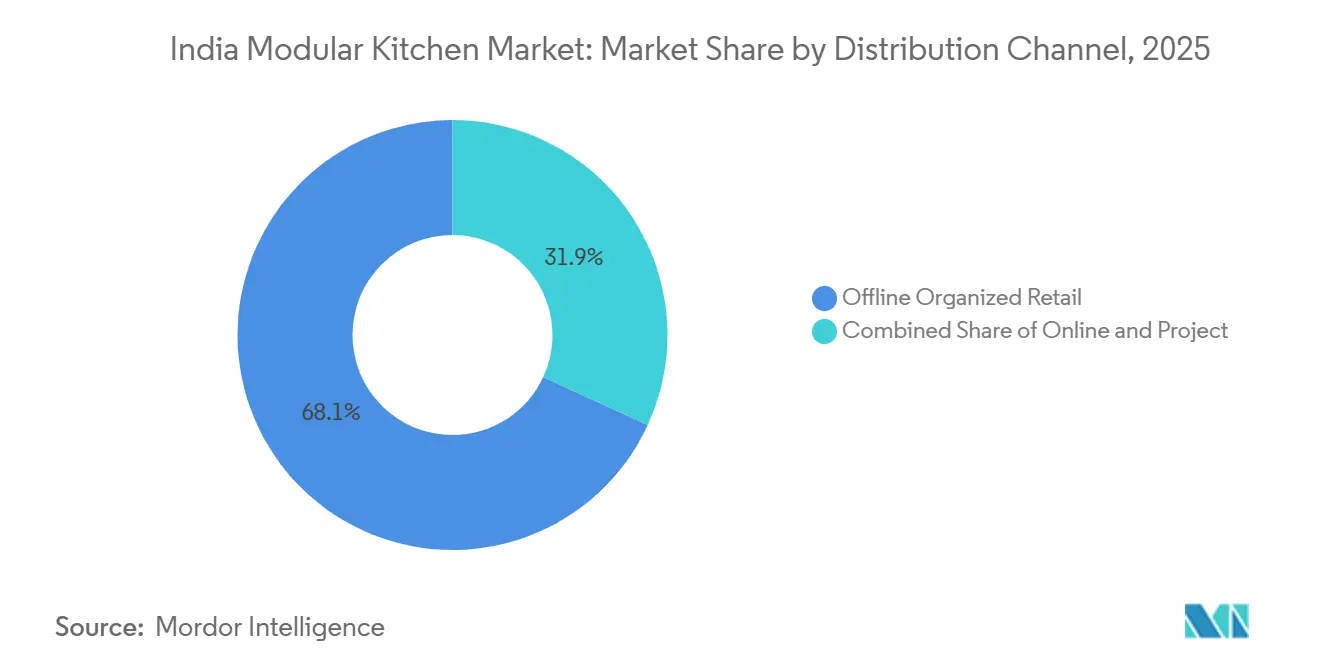
- Nach Vertriebskanal erfasste der stationäre organisierte Einzelhandel im Jahr 2025 einen Anteil von 68,12 %, und Online-Plattformen werden bis 2031 voraussichtlich einen CAGR von 22,33 % verzeichnen.
- Nach Region führte Nordindien im Jahr 2025 mit einem Anteil von 31,23 %, während Ostindien bis 2031 voraussichtlich mit einem CAGR von 22,41 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnungsübergaben und städtische Heimverbesserungen als Katalysatoren für die Einführung schlüsselfertiger Küchen in Städten der Klasse 1–2 | +4.8% | Nord und West, einschließlich Delhi NCR, Mumbai, Pune, mit Ausstrahlungseffekten auf südliche Metropolen | Mittelfristig (2–4 Jahre) |
| Expansion organisierter Marken und Omnichannel-Präsenz in Städte der Klasse 2/3 zur Verbesserung von Zugang und Standardisierung | +3.9% | Ost und Nordost sowie Cluster der Klasse 2 und Klasse 3 im ganzen Land | Mittelfristig (2–4 Jahre) |
| Wohnraumsanierungen und Premiumisierung steigern die Modulküchen-Adoptionsraten | +3.2% | Metropolkerne und wohlhabende Vororte | Kurzfristig (≤ 2 Jahre) |
| Integration von Einbaugeräten und intelligenten Funktionen, die modulare Schranksysteme erfordern | +4.5% | Städtische Zentren mit höherer Verbreitung vernetzter Geräte | Langfristig (≥ 4 Jahre) |
| Bündelung von Modulküchen durch Bauträger im Projektkanal zur Verbesserung der Basisinstallationsraten | +2.8% | PMAY-U-Gebiete und Metropolperipherien, wachsende Städte der Klasse 2 | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Komponenten und Baugruppen zur Risikominderung bei Importen und Verkürzung von Lieferzeiten | +2.1% | National, mit Schwerpunkten in Gujarat, Maharashtra, Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnungsübergaben und städtische Heimverbesserungen als Katalysatoren für die Einführung schlüsselfertiger Küchen in Städten der Klasse 1–2
Die Bündelung durch Bauträger hat den Rhythmus der Kaufentscheidungen im indischen Modulküchen-Markt verändert, da der Projektkanal-Anteil am organisierten Volumen im Jahr 2026 von 24 % im Vorjahr auf 35 % gestiegen ist. Bauunternehmen haben begonnen, schlüsselfertige Küchen als Verkaufsargument zu betrachten, das Serviceprobleme nach dem Einzug reduziert und eine gleichbleibende Ausführungsqualität in neuen Wohnungen gewährleistet. Organisierte Marken haben Installationsfenster an Übergabepläne angepasst, wobei siebentägige Montagen in Metropolen und größeren Tier-2-Städten nun ein prominentes Versprechen darstellen. Die PMAY-U-2.0-Anforderungen für funktionale Küchen in Einheiten des Programms „Affordable Housing in Partnership” prägen die Mindeststandards in geförderten Projekten und fördern standardisierte Spezifikationen, die mit modularen Designs übereinstimmen. Mit zunehmender Tier-2-Nachfrage profitiert der indische Modulküchen-Markt von einem früheren Showroom-Eintritt, strukturierten Installationsnetzwerken und Bauträgern, die nun Markenküchen in Musterwohnungen integrieren, um Buchungen zu beschleunigen.
Expansion organisierter Marken und Omnichannel-Präsenz in Städte der Klasse 2–3 zur Verbesserung von Zugang und Standardisierung
In kleineren Städten sind Showroom-Dichte und Omnichannel-Designtools zu den zentralen Enablern für Reichweite und Konversion im indischen Modulküchen-Markt geworden. Godrej Interio hat die Tier-2- und Tier-3-Nachfrage durch erweiterte Küchenausstellungen und Händlerinvestitionen erschlossen, die die lokale Verfügbarkeit und den Kundendienst stärken. Der Online-Kanal von IKEA India trägt einen wachsenden Anteil am Umsatz und zeigt, wie 3D-Konfiguratoren und Fernberatungen die Entscheidungshürde vor einem Ladenbesuch senken. Die BIS-Zertifizierung für Stauraumeinheiten gemäß IS 17634:2022 wird strenger durchgesetzt, und die Einhaltung der Vorschriften wird zunehmend zu einem Auswahlkriterium für staatliche Beschaffung und qualitätsbewusste Einzelhandelskäufer. Zusammen erhöhen diese Veränderungen die Vorhersehbarkeit von Qualität und Service im indischen Modulküchen-Markt und verringern die wahrgenommene Risikolücke gegenüber unorganisierten Alternativen.
Wohnraumsanierungen und Premiumisierung steigern die Modulküchen-Adoptionsraten
Renovierungszyklen in 7 bis 10 Jahre alten Wohnungen sind heute ein wesentlicher Wachstumstreiber im indischen Modulküchen-Markt, da Hausbesitzer handwerklich gefertigte Einbauten ersetzen, um Passgenauigkeit und Verarbeitungsqualität, Garantien und schnellere Installation zu erzielen. Premiumsegmente entwickeln sich überdurchschnittlich, unterstützt durch die Nachfrage nach integrierten Geräten, sanft laufenden Beschlägen und Oberflächenfinishes, die zum offenen Wohnkonzept passen. Das Premiumsegment verfolgt bis 2031 eine Wachstumstrajektorie von 23,34 %, die über der Gesamtmarktrate liegt und steigende Ansprüche in größeren Städten widerspiegelt. Einstiegsplanungs- und Montagepakete von Großflächenhändlern, die unter INR 9.999 (USD 120,5) beginnen, helfen Erstkäufern, die Schwelle zu überwinden und Vertrauen in modulare Lösungen aufzubauen. Die Lokalisierung von Beschlägen und Komponentenbeschaffung durch führende Marken verkürzt Lieferzeiten und reduziert das Währungsrisiko, wodurch die Lagerverfügbarkeit von Premiumoberflächen und -beschlägen in städtischen Märkten verbessert wird.
Integration von Einbaugeräten und intelligenten Funktionen, die modulare Schranksysteme erfordern
Die Einführung vernetzter Geräte beeinflusst Unterschranktiefe, Wartungsabstände und Belüftungswege, was den Fall für standardisierte modulare Schränke im indischen Modulküchen-Markt stärkt. Käufer erwarten eine nahtlose Geräteintegration, Soft-Close-Mechanismen und verdeckte Kabelführungen, die präzise Ausschnitte und vorhersehbare Toleranzen erfordern. Organisierte Marken arbeiten früher im Designprozess mit Geräteherstellern zusammen, um Passform, Luftstrom und akustische Leistung zu testen, damit Installateure die versprochenen Lärm- und Wärmeprofile in fertigen Küchen liefern können. Beschlagportfolios entwickeln sich parallel dazu weiter, mit lokal gefertigten Scharnieren und Laufschienen, die für häufigen Gebrauch und geräuschlosen Betrieb ausgelegt sind, was die wahrgenommene Qualität im täglichen Umgang steigert. Diese Integrations- und Beschlagtrends unterstreichen den plattformartigen Charakter des indischen Modulküchen-Marktes, in dem Schränke, Geräte und Beschläge über mehrjährige Servicelebensdauern zuverlässig zusammenarbeiten müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten im Vergleich zu vor Ort errichteter Tischlerarbeit in einem preissensiblen Markt | -4.2% | Gesamtindien, besonders ausgeprägt in Städten der Klasse 2 und Klasse 3 | Mittelfristig (2–4 Jahre) |
| Fragmentierter, unorganisierter Sektor und Serviceinkonsistenzen | -3.6% | Städte der Klasse 2 und Klasse 3, ländliche Peripherien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Designer-Installateuren beeinträchtigt Zeitpläne und Qualität | -2.1% | Landesweit, stärker ausgeprägt in aufstrebenden Clustern | Kurzfristig (≤ 2 Jahre) |
| Volatilität in der Hardware- und Oberflächenversorgung sowie Währungsrisiko treiben die Stücklistenkosten in die Höhe | -1.9% | Importabhängige Marken, späte Lokalisierer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten im Vergleich zu vor Ort errichteter Tischlerarbeit in einem preissensiblen Markt
Erschwinglichkeit bleibt eine zentrale Hürde im indischen Modulküchen-Markt, wo organisierte Lösungen oft mehr kosten als handwerklich gefertigte Einbauten, insbesondere in Städten mit niedrigeren Arbeitskosten. Marken haben standardisierte Einstiegslinien eingeführt, die die Anfangspreise für einfache L-förmige Module senken, um den Zugang für Erstkäufer zu verbessern. Der Finanzierungszugang außerhalb von Metropolen ist im Vergleich zu Großstädten nach wie vor begrenzt, was die Adoptionsbarriere in Regionen erhöht, in denen Liquiditätsflexibilität wichtiger ist. Die niedrigen Compliance-Kosten des unorganisierten Sektors ermöglichen informelle Preisgestaltung, die BIS-zertifizierte Optionen unterbietet und den Marktanteil in preissensiblen Segmenten sichert. Mit verbesserter Compliance und Verbraucheraufklärung sind markengeführte Angebote, die Garantien, vorhersehbare Installationspläne und Finanzierung kombinieren, besser positioniert, um die Lücke im indischen Modulküchen-Markt zu schließen.
Fragmentierter unorganisierter Sektor und Serviceinkonsistenzen
Eine große, unorganisierte Basis bedient weiterhin die meisten Installationen und konkurriert über Individualisierung, Nähe und flexible Zahlungsvereinbarungen, die organisierte Anbieter in kleineren Städten nicht immer erreichen können. Die Vorhersehbarkeit des Services bleibt eine Herausforderung, da informelle Netzwerke weniger wahrscheinlich langfristige Garantien oder konsistenten Kundendienst anbieten. Organisierte Marken reagieren mit 10- bis 25-jährigen Schrank- und Hardware-Garantien, um risikoaversen Käufern langfristige Zuverlässigkeit zu signalisieren. Die BIS-Zertifizierung gemäß IS 17634:2022 erhöht die Compliance-Anforderungen für Anbieter und Installateure und wird die Beschaffung in den nächsten zwei bis vier Jahren wahrscheinlich auf zertifizierte Marken konsolidieren. Mit verbesserter Durchsetzung wird der indische Modulküchen-Markt eine konsistentere Qualität, schnellere Ersatzzyklen und klarere Servicerechenschaftspflicht aufweisen, die durch markengestützte Netzwerke verankert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Design:
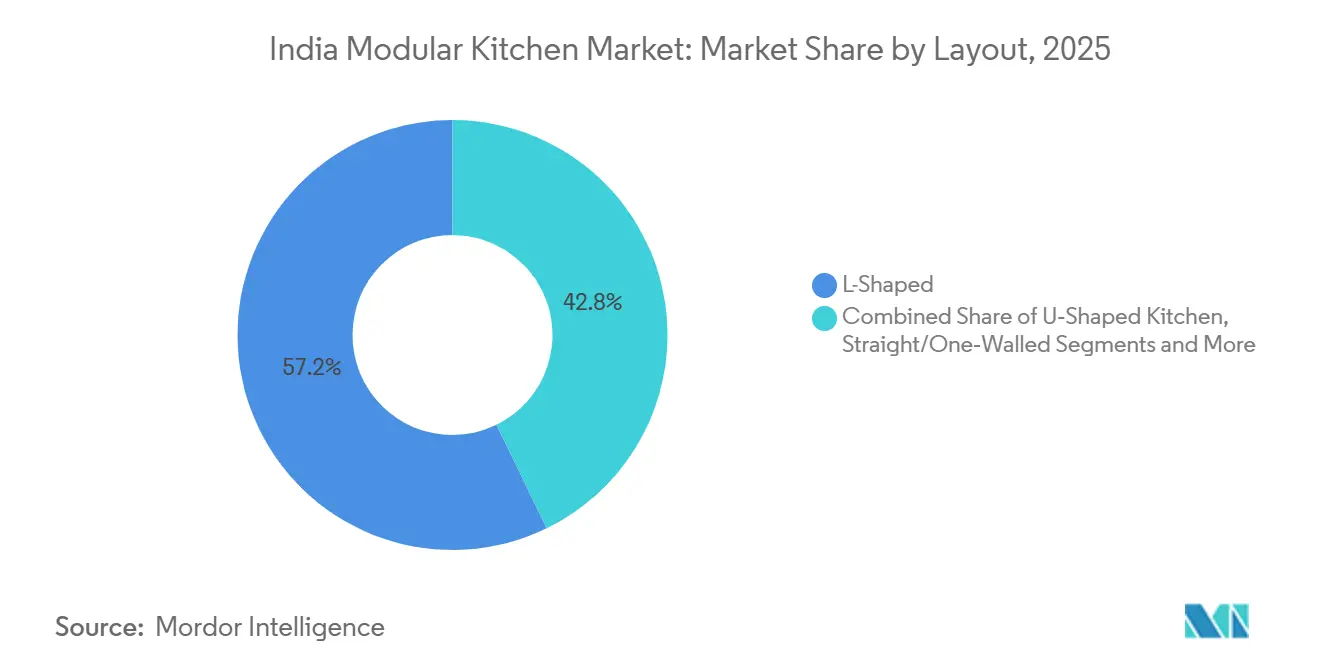
Parallele Grundrisse übertreffen traditionelle L-Formen in kompakten städtischen EinheitenL-förmige Designs machten 2025 57,23 % der Installationen aus, während parallele oder Galley-Formate bis 2031 voraussichtlich einen CAGR von 24,12 % verzeichnen werden, da kompakte Wohnungen die Effizienz von Korridorlösungen priorisieren. Dieses Muster spiegelt kleinere Nutzflächen und die Notwendigkeit wider, tote Ecken zu vermeiden, was gerade Lösungen und ausgewogene Arbeitsdreiecke im indischen Modulküchen-Markt begünstigt. Marken erweitern parallele Modulsets, die in 2,4 bis 3 Meter lange Wände passen und Dunstabzugskanäle sowie tiefe Schubladen für Grundnahrungsmittel integrieren. Digitale Konfiguratoren zeigen Käufern nun, wie ein Galley-Grundriss Gehwegfreiheit und Stauraum in einer einzigen Ansicht bewahren kann, was Entscheidungen für Erstkäufer beschleunigt. Die Umsetzung von PMAY-U 2.0 hat grundlegende Küchenausstattungen im sozialen Wohnungsbau kodifiziert, was vorhersehbare Modulflächen begünstigt, die in Tausenden von Einheiten funktionieren.
Die Modulküchen-Branche in Indien profitiert auch von gestaffelten Preisen, die es kleineren Wohnungen ermöglichen, gerade und parallele Optionen ohne die mit der Individualisierung verbundenen Verzögerungen zu übernehmen. Großflächenhändler bieten parallele Sets ab INR 2 Lakh (USD 2.400) inklusive Installation an und bieten damit einen attraktiven Einstiegspunkt für Käufer, die Garantien und schnelle Übergaben wünschen. Da sich raumoptimierte Wohnungen in Tier-2-Kernstädte ausbreiten, wird die Nachfrage nach parallelen und geraden Formaten im indischen Modulküchen-Markt weiterhin die traditionellen L-förmigen Designs übertreffen, auch wenn L-Formen heute noch einen dominanten Anteil halten. Die Projektbündelung in neuen Hochhäusern erhöht zudem die Präsenz standardisierter Grundrisse, die Installationsteams innerhalb einer Woche fertigstellen können.



Nach Struktur:
BIS-Vorschriften treiben das organisierte Segment über unorganisierte Nachzügler hinausUnorganisierte Schreiner behielten 2025 einen Anteil von 68 % an den Installationen, doch das organisierte Segment ist auf dem Weg zu einem Wachstum von 23,31 %, da zertifizierte Produkte und Garantien zu Auswahlfiltern werden. Dieser Übergang ist für den indischen Modulküchen-Markt von zentraler Bedeutung, da die BIS-Zertifizierungsanforderungen gemäß IS 17634:2022 nun die Beschaffungsentscheidungen in staatlichen Projekten und qualitätsorientierten Einzelhandelsgeschäften prägen. Organisierte Anbieter nutzen Omnichannel-Design, kuratierte Oberflächen und garantierte Zeitpläne, um in Städten Marktanteile zu gewinnen, in denen zuvor nicht lizenzierte Werkstätten dominierten. Dieser Strukturwandel unterstützt eine höhere Servicekonsistenz im indischen Modulküchen-Markt und reduziert tendenziell Nacharbeiten, da zertifizierte Installateure standardisierte Montageprotokolle befolgen.
Marken mit eigenen oder Partner-Akademien für Installateure bauen einen Ausführungsvorsprung auf und sind gut positioniert, um die organisierte Durchdringung über Projektkanäle hinweg anzuführen. Digitale Konfiguratoren und werkseitige Vormontage reduzieren Fehlerquoten vor Ort und halten Installationen innerhalb von sieben Tagen, was das Vertrauen bei Bauträgern und Einzelhandelskäufern stärkt. Mit zunehmender BIS-Durchsetzung wird der indische Modulküchen-Markt einen größeren Anteil der Ausgaben auf zertifizierte Module und lizenzierte Hardwarelieferanten lenken, die die Compliance dokumentieren können. Das organisierte Segment wird daher seinen Beitrag zum indischen Modulküchen-Markt schneller ausbauen als seine unorganisierten Mitbewerber, insbesondere in Städten, in denen die Projektbündelung zunimmt.
Nach Preissegment:
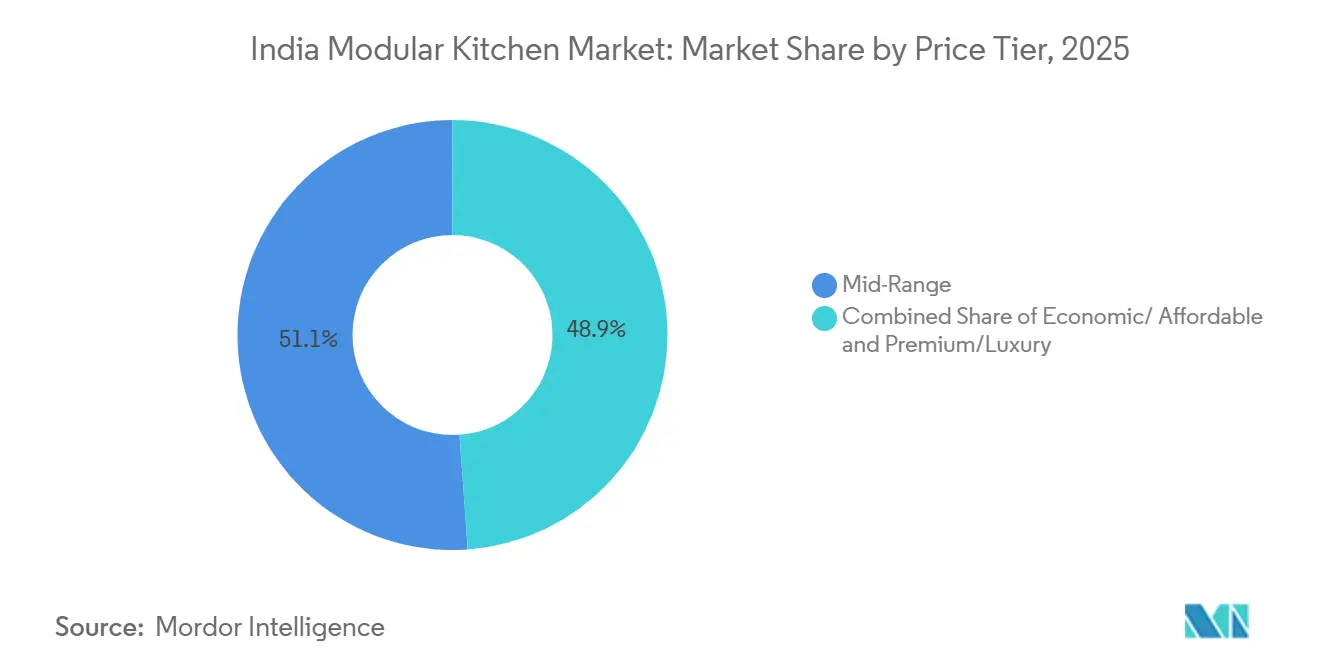
Premium-Segmente übertreffen das mittlere Segment trotz ErschwinglichkeitsdruckMittelklasseküchen hielten 2025 einen Anteil von 51,13 %, unterstützt durch ausgewogenes Preis-Leistungs-Verhältnis, Oberflächenbeständigkeit und Garantieabdeckung, während das Premiumsegment bis 2031 voraussichtlich mit 23,34 % wachsen wird. Premiumkäufer priorisieren integrierte Geräte, geräuschlose Beschläge und längere Garantien, was organisierten Marken höhere durchschnittliche Bestellwerte beschert. Händler senken Adoptionsbarrieren durch Planungs- und Montagepakete zu Preisen unter ₹9.999 (USD 120,5) und führen Erstkäufer an modulare Qualität heran. Da anspruchsvolle Oberflächen und grifflose Designs an Bedeutung gewinnen, wird der indische Modulküchen-Markt in Metropolen und gehobenen Vororten höhere Ausstattungsniveaus verzeichnen.
Einstiegsangebote dienen als Einstiegspunkte, mit standardisierten L-förmigen Modulen zu einem Preis von INR 1,25 Lakh (USD 1.500), was für Haushalte attraktiv ist, die Schnelligkeit, Vorhersehbarkeit und Garantien schätzen. Die Lokalisierung von Beschlägen und Oberflächenkomponenten verbessert die Funktionsverfügbarkeit innerhalb der Mittelklasse-Preispunkte und reduziert das Währungsrisiko für Anbieter. Die Überperformance des Premiumsegments wird sich voraussichtlich fortsetzen, da integriertes Design und offene Grundrisse die Rolle der Küche im Wohnleben im indischen Modulküchen-Markt aufwerten.

Nach Endnutzer:
Wohnraumsanierungen steigern die Adoptionsraten über Neubauten hinausPrivatkäufer dominierten 2025 mit einem Anteil von 78,23 %, und die Wohnraumnachfrage soll bis 2031 mit einem CAGR von 21,80 % wachsen, da Renovierungszyklen veraltete handwerkliche Einbauten in 7 bis 10 Jahre alten Häusern ersetzen. Nachrüstkunden schätzen zunehmend schnelle Installation, Garantieabdeckung und integrierte Geräte, was mit den Stärken des organisierten Kanals übereinstimmt. Digital geführte Designreisen und Omnichannel-Beratungen fördern eine schnellere Konversion bei Hausbesitzern, die bereits Serviceprobleme mit früheren handwerklich gefertigten Schränken erlebt haben. Diese Dynamik verbessert den markengeführten Anteil im indischen Modulküchen-Markt, indem organisierte Anbieter Aufmaße, Individualisierungen und Installationen unter einem einzigen Service Level Agreement verwalten können.
Die gewerbliche Nachfrage, angeführt von Gastronomie, Arbeitsplätzen und Cloud-Küchen, steigt ebenfalls, da standardisierte Module Hygiene und Servicegeschwindigkeit verbessern. B2B-Kanäle helfen beim Skalieren und liefern wiederholbare Spezifikationen, die Installateure schnell auf Portfolioebene umsetzen können. Vertikale Integration und werkseitige Vormontage verkürzen zudem die Feldzeiten und reduzieren die Komplexität sowohl für Privat- als auch für Gewerbekäufer im indischen Modulküchen-Markt. Da sich diese operativen Vorteile verstärken, wird das Wohnraumsegment weiterhin den Großteil des indischen Modulküchen-Marktes während des gesamten Prognosezeitraums ausmachen.
Nach Vertriebskanal:
Online-Konfiguratoren stören die Showroom-Dominanz des Offline-EinzelhandelsDer stationäre organisierte Einzelhandel erfasste 2025 einen Anteil von 68,12 % und bleibt der primäre Weg für hochinvolvierte Käufe, die von der taktilen Validierung von Oberflächen und Mechanismen profitieren. Online-Plattformen wachsen mit einem CAGR von 22,33 %, da Konfiguratoren Grundrisse in Optionen übersetzen, die Käufer schnell vergleichen und dann über Fernberatungen abschließen können. Projektkanäle haben sich beschleunigt, da Bauträger gebündelte Modulküchen nutzen, um Wohnungen zu differenzieren und Übergabereibungen zu reduzieren. Diese Veränderungen stärken eine Omnichannel-Kundenreise im indischen Modulküchen-Markt, bei der Entdeckung und Design online stattfinden können, während Installation und Service lokal koordiniert werden.
Showroom-Investitionen werden fortgesetzt, da Marken Design-Hubs suchen, in denen Maße, Oberflächen und Gerätekombinationen vor der Produktion finalisiert werden. Händlernetzwerke expandieren in Tier-2- und Tier-3-Zentren, um unorganisierten Wettbewerbern zuvorzukommen und die Serviceabdeckung für Projektübergaben zu verbessern. Mit zunehmender BIS-Durchsetzung werden organisierte Kanäle mehr Ausgaben im indischen Modulküchen-Markt erfassen, da Compliance zu einem Gatekeeper-Kriterium sowohl in der öffentlichen als auch in der privaten Beschaffung wird.
Geografische Analyse
Nordindien hielt 2025 einen Anteil von 31,23 %, unterstützt durch höhere Konzentrationen von Premiumwohnungen und Doppelverdiener-Haushalten, die integrierte Geräte und lange Garantien schätzen. PMAY-U 2.0 hat standardisierte Küchenstandards in den Sozialprojekten des Nordens gestärkt und Spezifikationsnormen beeinflusst, die modulare Designs begünstigen. Ostindien soll mit einem CAGR von 22,41 % wachsen, da die Showroom-Dichte in Tier-2-Landeshauptstädten steigt und die Projektbündelung in wachsenden städtischen Korridoren zunimmt. Diese Muster signalisieren den sich verbreiternden Fußabdruck des indischen Modulküchen-Marktes über traditionelle Metropolen hinaus und unterstützen eine tiefere Markendurchdringung in aufstrebenden Städten.
Der Schwung Westindiens ist in Mumbai und Pune verankert, wo Hochhausübergaben und Renovierungszyklen eine stetige Nachfrage nach modularen Upgrades erzeugen. Bauunternehmen im Westen nutzen ebenfalls schlüsselfertige Küchen, um ihr Angebot zu differenzieren, was den organisierten Anteil im indischen Modulküchen-Markt weiter stärkt. Südindien behält eine Führungsposition bei technologieaffinen Haushalten und zeigt eine schnellere Übernahme integrierter Geräte, die standardisierte Schranktiefe und solides Belüftungsdesign erfordern. Zusammen spiegeln diese Regionen unterschiedliche Ausgangspunkte, aber eine gemeinsame Tendenz zu zertifizierten, garantiegestützten modularen Lösungen wider.
Nordostindien ist heute eine kleinere Basis, verzeichnet aber stetige Wachstumsgewinne, da Showrooms und ausgebildete Installateure in Guwahati und umliegende Cluster eintreten. Die Durchsetzungsfristen für die BIS-Zertifizierung von Stauraumeinheiten sind in den großen Metropolen am stärksten und breiten sich nach außen aus, was einen gestaffelten, aber konsistenten Weg zur organisierten Konsolidierung im indischen Modulküchen-Markt schafft. Die Händlerexpansion in West- und Zentralindien zeigt, wie Mittelmarken die Distribution sichern, bevor Premiumanbieter ihre Präsenz vertiefen, und damit die Kanalgrundlage für das Wachstum der Projektbündelung aufrechterhalten.
Wettbewerbslandschaft
Marktkonzentration
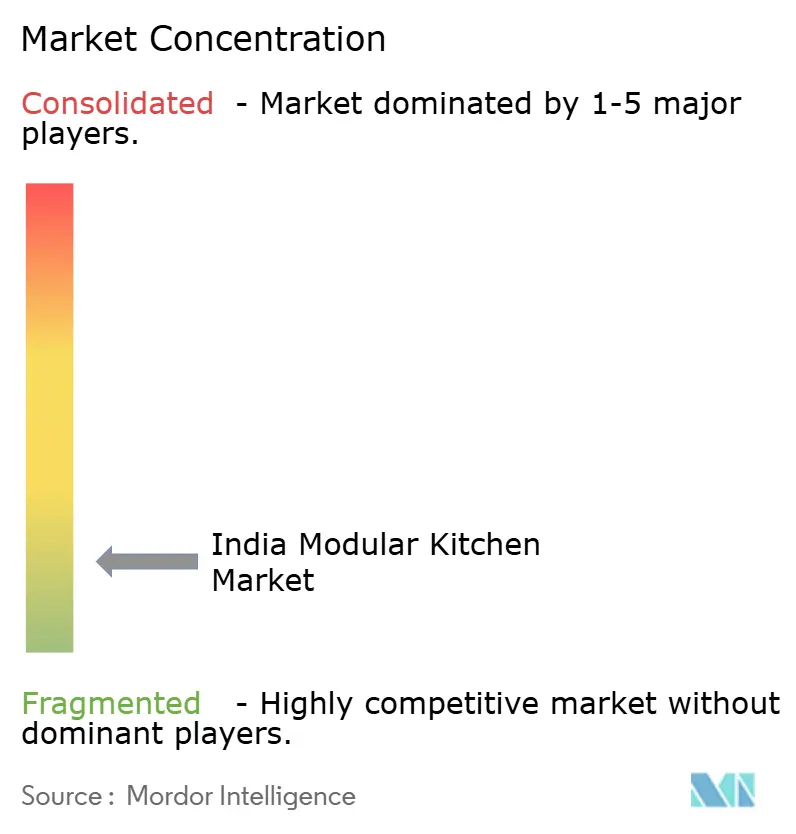
Der indische Modulküchen-Markt bleibt fragmentiert, da Compliance und Projektbündelung die Markteintrittsbarrieren erhöhen. Etablierte Möbel- und Heimmarken nutzen eigene Fertigung und landesweite Filialen, um Installationen zu skalieren, während digital-first-Plattformen mit Designsoftware, Fernberatungen und Entscheidungsgeschwindigkeit konkurrieren. Bauträgerpartnerschaften haben sich als prioritärer Weg etabliert, der Volumenvorhersehbarkeit und Einzelpunktverantwortung liefert, was die Kundendienst-Wirtschaftlichkeit für Marken verbessert. Diese Strategien entsprechen den steigenden Erwartungen an siebentägige Installationen und garantiegestützten Service, die das organisierte Angebot im indischen Modulküchen-Markt kennzeichnen.
Compliance ist ein Katalysator, da die BIS-Zertifizierung für Stauraumeinheiten gemäß IS 17634:2022 die Zulassungsvoraussetzungen für staatliche Beschaffung verschärft und zertifizierte Optionen in den Mainstream-Einzelhandel drängt. Lokalisierung verstärkt diese Konsolidierung, da neue Anlagen die inländische Kapazität für Laufschienen, Scharniere und Schubladen ausbauen, was Lieferzeiten und Währungsempfindlichkeit reduziert. Das Indore-Werk von Hettich, Teil eines umfassenderen Investitionsplans für Indien, exemplifiziert diesen Wandel und fügt Beschlagtiefe für Modulmarken hinzu, die sich zu wöchentlichen Installationsplänen verpflichten. Premiumsegmente profitieren ebenfalls von der Abstimmung zwischen Geräten und Schränken, was organisierte Anbieter differenziert, die früh im Projektzyklus gemeinsam mit Geräteherstellern entwickeln.
Investitionen in die Installateurschulung sind heute eine Kernkompetenz, die organisierte Marken bei Fehlerquoten und Wiederholbarkeit im großen Maßstab voranbringt. Werkseitige Vormontage reduziert die Feldkomplexität und unterstützt schnellere Übergaben, erhöht Empfehlungen und verbessert den Net Promoter Score im indischen Modulküchen-Markt. Kapitalzuflüsse in Mittelmarken beschleunigen Showroom-Rollouts in Tier-2- und Tier-3-Märkten und zielen darauf ab, Erstmover-Vorteile zu sichern, bevor Premiumanbieter ihre Händlernetzwerke ausbauen. Dieser sich entwickelnde Mix aus Fertigung, Kanälen und Kompetenzaufbau definiert den kurzfristigen Wettbewerb und unterstreicht, wie die indische Modulküchen-Branche zu einem stärker standardisierten, serviceorientierten Ökosystem reift.
Marktführer der indischen Modulküchen-Branche
-
Godrej Interio
-
Sleek (Asian Paints)
-
Livspace
-
HomeLane
-
IKEA India
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Modulküchen-Markt Unternehmen in diesem Bericht
- Godrej Interio
- Sleek (Asian Paints)
- IKEA India
- Livspace
- HomeLane
- Häcker Kitchens India
- Kutchina
- Würfel Küche
- Nolte Kitchens (India)
- Scavolini (India)
- Spacewood
- Johnson Kitchens (H&R Johnson)
- Oren Kitchens
- Ultrafresh (Hindware Home Innovation)
- Evok (Hindware)
- DesignCafe
- Pepperfry (Interiors)
- Veneta Cucine India
- WoodenStreet
- Meine Küche India
Neueste Industrielle Entwicklungen in Indischer Modulküchen-Markt
- März 2026: Hettich India eröffnete eine neue automatisierte Fertigungsanlage im Industriegebiet Pithampur in Indore, die ausschließlich der Herstellung von Untermontageschubladenführungen gewidmet ist und im Rahmen eines umfassenderen Programms über INR 2.000 Crore erhebliche lokale Kapazitäten hinzufügt, wobei die Investition am Standort Indore INR 700 Crore beträgt. Diese Erweiterung stärkt die inländische Versorgung mit Premium-Bewegungshardware für Modulküchen.
- Februar 2026: Würfel wurde die erste indische Modulküchen-Marke, die den renommierten Good Design Award 2025 für ihre Katha Kitchen Series gewann, und kündigte die Teilnahme als erster indischer Küchen-OEM auf der EuroCucina (Teil des Salone del Mobile) im April 2026 an, was Indiens Designkredentiale auf der globalen Bühne stärkt und Premiumisierungsambitionen durch europäisches Handwerk und lebenslange Garantien signalisiert.
- September 2025: CARYSIL Limited kündigte eine Erweiterung von INR 25 Crore an seinem Werk in Bhavnagar an, um die Produktionskapazität für Küchengeräte um 50.000 Einheiten jährlich zu steigern (Erhöhung der Gesamtkapazität auf 150.000 Einheiten), einschließlich eines neuen Fabrikgebäudes und einer integrierten Glasverarbeitungsanlage, finanziert durch qualifizierte institutionelle Platzierung und interne Rücklagen, mit geplantem Produktionsbeginn im ersten Quartal des Geschäftsjahres 2026–27, um seine Position im Haushaltsgerätemarkt zu stärken.
Berichtsumfang des indischen Modulküchen-Markts
Modulküchen-Designs zerlegen große Systeme in wesentliche Teile, um verschiedene Kundenbedürfnisse zu erfüllen, und replizieren Flexibilität und Agilität am Installationsort. Diese Grundrisse maximieren die Effizienz und ergänzen Stauraumsysteme elegant, indem sie jeden Winkel und jede Ecke des betreffenden Bereichs nutzen. Die Studie beschreibt kurz den indischen Modulküchen-Markt und enthält Details zur Marktgröße für Modulküchen, zu Investitionen der Hersteller und zu technologischen Innovationen bei Modulküchen. Die Modulküchen-Branche in Indien ist nach Produkt, nach Endnutzer und nach Vertriebskanal segmentiert. Nach Produkt ist der Markt in Unterschränke und Oberschränke, hohe Stauraumschränke und sonstige unterteilt. Nach Endnutzer ist der Markt in Wohnbereich und Gewerbe unterteilt. Nach Vertriebskanal ist der Markt in Offline unterteilt, das weiter in Auftragnehmer, Bauunternehmen und sonstige unterteilt ist, sowie in Online. Der Bericht umfasst auch die Marktgrößen und Prognosen für den indischen Modulküchen-Markt in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
Nach Design
| L-förmige Küche |
| U-förmige Küche |
| Gerade/Einwandige Küche |
| Parallelförmige Küche |
Nach Struktur
| Organisiert |
| Unorganisiert |
Nach Preissegment
| Wirtschaftlich/Erschwinglich |
| Mittleres Segment |
| Premium/Luxus |
Nach Endnutzer
| Wohnbereich |
| Gewerblich |
Nach Vertriebskanal
| Einzelhandel | Offline |
| Projekt |
Nach Region
| Nord |
| West |
| Ost |
| Süd |
| Nach Design | L-förmige Küche | |
| U-förmige Küche | ||
| Gerade/Einwandige Küche | ||
| Parallelförmige Küche | ||
| Nach Struktur | Organisiert | |
| Unorganisiert | ||
| Nach Preissegment | Wirtschaftlich/Erschwinglich | |
| Mittleres Segment | ||
| Premium/Luxus | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerblich | ||
| Nach Vertriebskanal | Einzelhandel | Offline |
| Projekt | ||
| Nach Region | Nord | |
| West | ||
| Ost | ||
| Süd | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Modulküchen-Markt aktuell und wie ist der Wachstumsausblick bis 2031?
Der Markt wird voraussichtlich von 6,54 Milliarden USD im Jahr 2025 auf 7,91 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 20,8 Milliarden USD bei einem CAGR von 21,33 % erreichen.
Welche Designformate führen und wachsen am schnellsten im indischen Modulküchen-Markt?
L-förmige Grundrisse führten im Jahr 2025 mit einem Anteil von 57,23 %, während parallele oder Galley-Formate bis 2031 voraussichtlich mit einer CAGR von 24,12 % wachsen werden.
Wie beeinflusst die Einhaltung von Vorschriften den Wettbewerb im indischen Modulküchen-Markt?
Die BIS-Zertifizierung für Lagereinheiten gemäß IS 17634:2022 verschärft die Zulassungsvoraussetzungen für die Beschaffung und beschleunigt den Wandel hin zu zertifizierten Marken mit standardisierter Qualität und Garantien.
Wo ist das geografische Wachstum im indischen Modulküchen-Markt am ausgeprägtesten?
Ostindien zeigt die schnellste Wachstumstrajektorie mit einer prognostizierten CAGR von 22,41 % (2026–2031), während Nordindien im Jahr 2025 mit einem Anteil von 31,23 % nach Marktanteil führte.
Was verändert sich bei den Vertriebswegen für den indischen Modulküchen-Markt?
Der Projektkanal expandierte im Jahr 2026 auf 31,88 % der organisierten Volumina, und Online-Plattformen skalieren, da Konfiguratoren Entscheidungszyklen verkürzen, während der offline organisierte Einzelhandel der primäre Berührungspunkt bleibt.