
Halloumi Cheese Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 570.45 Millionen US-Dollar |
| Marktgröße (2031) | 864.75 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.68 % |
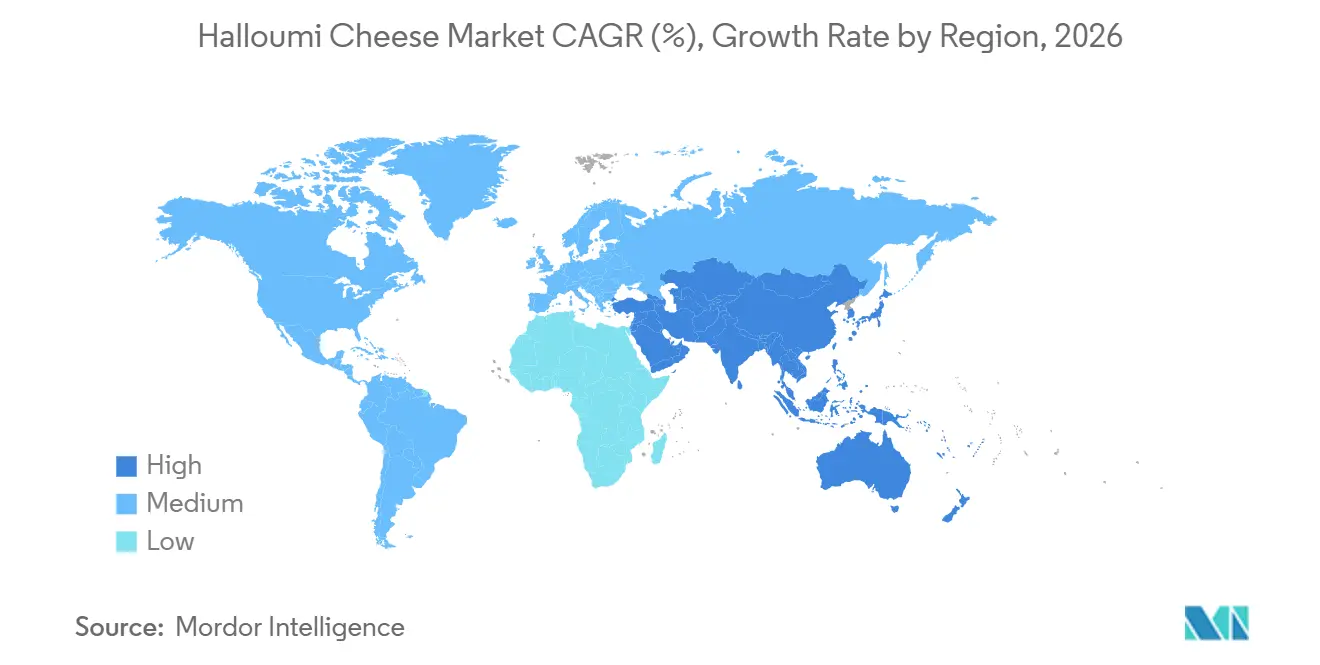
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Halloumi Cheese Marktanalyse von Mordor Intelligence
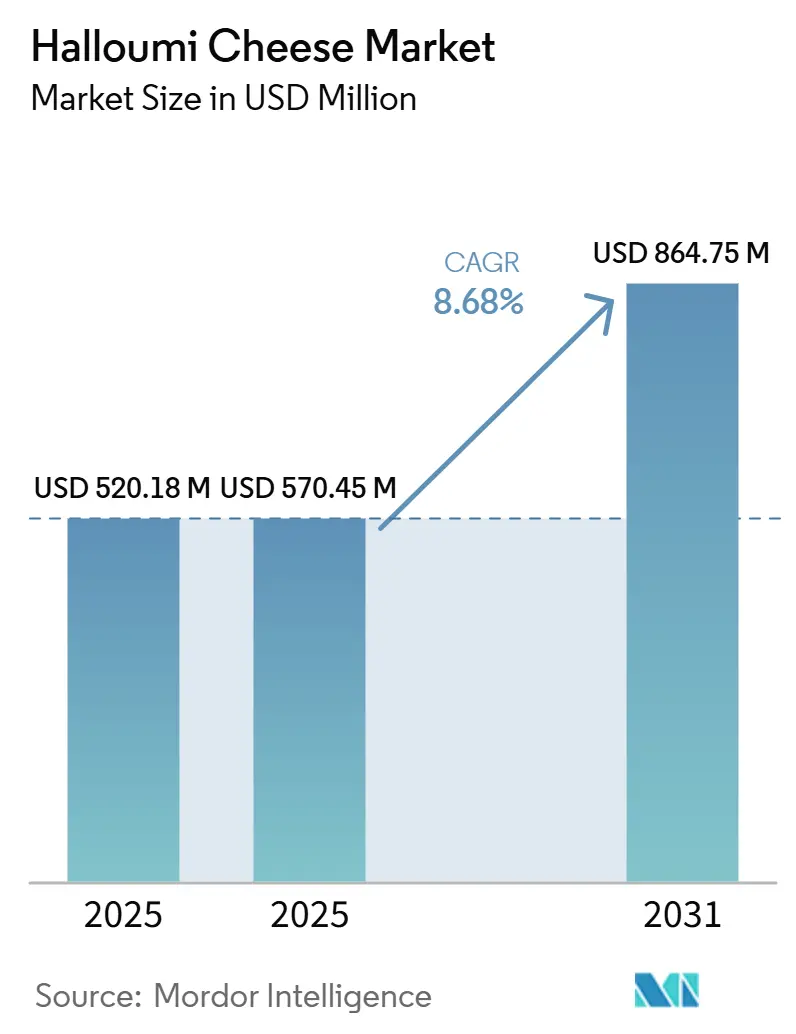
Die Marktgröße für Halloumi-Käse wurde im Jahr 2025 auf 520,18 Millionen USD geschätzt und soll von 570,45 Millionen USD im Jahr 2026 auf 864,75 Millionen USD bis 2031 wachsen, bei einem CAGR von 8,68 % während des Prognosezeitraums (2026–2031). Die Nachfrage nach proteinreichen Milchprodukten im Rahmen flexitarischer Ernährungsweisen sowie der zunehmende Einsatz mediterraner Aromen auf Restaurantspeisekarten stützen den Halloumi-Käse-Markt, insbesondere dort, wo gegrillte vegetarische Proteine ein etabliertes Angebot darstellen und Verbraucher vertraute fleischlose Optionen suchen. Die europäischen Regeln zur geschützten Ursprungsbezeichnung (g.U.) reservieren die g.U.-Halloumi-Produktion für Zypern und unterstützen damit die Differenzierung, die Herkunftserkennung und die Premiumpositionierung im Halloumi-Käse-Markt. Diese Regeln verpflichten die Hersteller außerdem dazu, dokumentierte Milcheinsätze, lokale Verarbeitung, Verpackungsanforderungen und Rückverfolgbarkeit zu gewährleisten. Solche Anforderungen können das Käufervertrauen in die Produktherkunft stärken und die Unterscheidung zwischen g.U.-Halloumi und Produkten, die als Grillkäse ohne dieselbe Bezeichnung vermarktet werden, in verschiedenen Einzelhandels- und Gastronomie-Einkaufsumgebungen weltweit festigen[1]. Die Anforderung an einen einzigen Herkunftsort setzt die Hersteller jedoch Risiken im Zusammenhang mit der Verfügbarkeit von Nutztieren, der Einhaltung von Milchquoten, der Verarbeitungskapazität und der Exportlogistik von einem einzigen Produktionsstandort aus aus, anstatt auf einer verteilten internationalen Fertigungsbasis zu beruhen. Die Hersteller balancieren daher Kapazitätsinvestitionen, Rückverfolgbarkeit, wertschöpfende Formate, Einzelhandelsanforderungen und die Nachfrage aus der Gastronomie, während sie zuverlässige Versorgung mit Schaf- und Ziegenmilch sicherstellen. Die größten Chancen bestehen für Lieferanten, die g.U.-Anforderungen erfüllen, eine gleichbleibende Qualität aufrechterhalten, die Kühlkettenlieferung managen, Blöcke und praktische Formate anbieten, Restaurantküchen unterstützen, zuverlässige Vertriebsbeziehungen in Märkten aufbauen, in denen das Produkt noch in der Entwicklung ist, und klar mit dem Einzelhandel über Herkunft, Lagerung, Produktleistung, Zertifizierung, Lieferplanung, Packungsgrößen, Haltbarkeitserwartungen und die Unterscheidung zwischen g.U.-Halloumi und konkurrierenden Grillkäseprodukten kommunizieren.
Wichtigste Erkenntnisse des Berichts
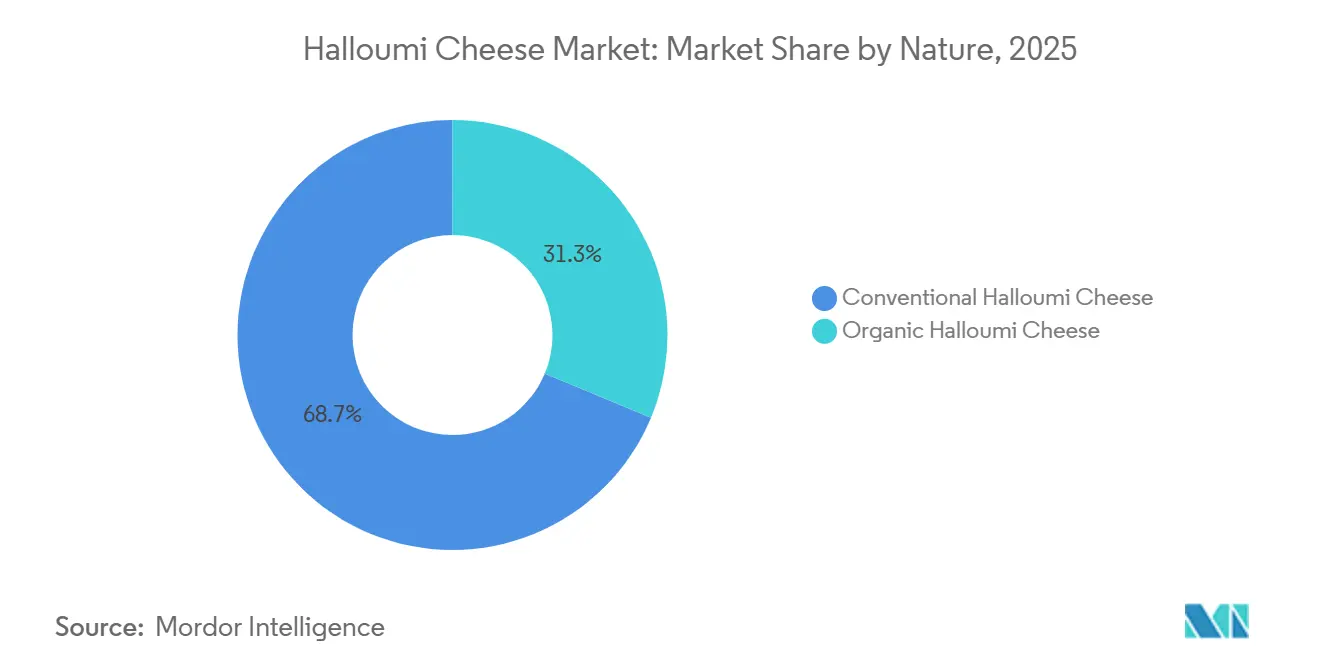
- Nach Art entfiel der größte Anteil am Halloumi-Käse-Markt auf Konventionellen Halloumi-Käse mit 68,72 % im Jahr 2025, während Biologischer Halloumi-Käse im Zeitraum 2026–2031 mit dem schnellsten CAGR von 9,43 % wachsen soll.
- Nach Form entfiel der größte Anteil am Halloumi-Käse-Markt auf Blöcke mit 59,45 % im Jahr 2025, während Sonstige im Zeitraum 2026–2031 mit dem schnellsten CAGR von 8,91 % wachsen sollen.
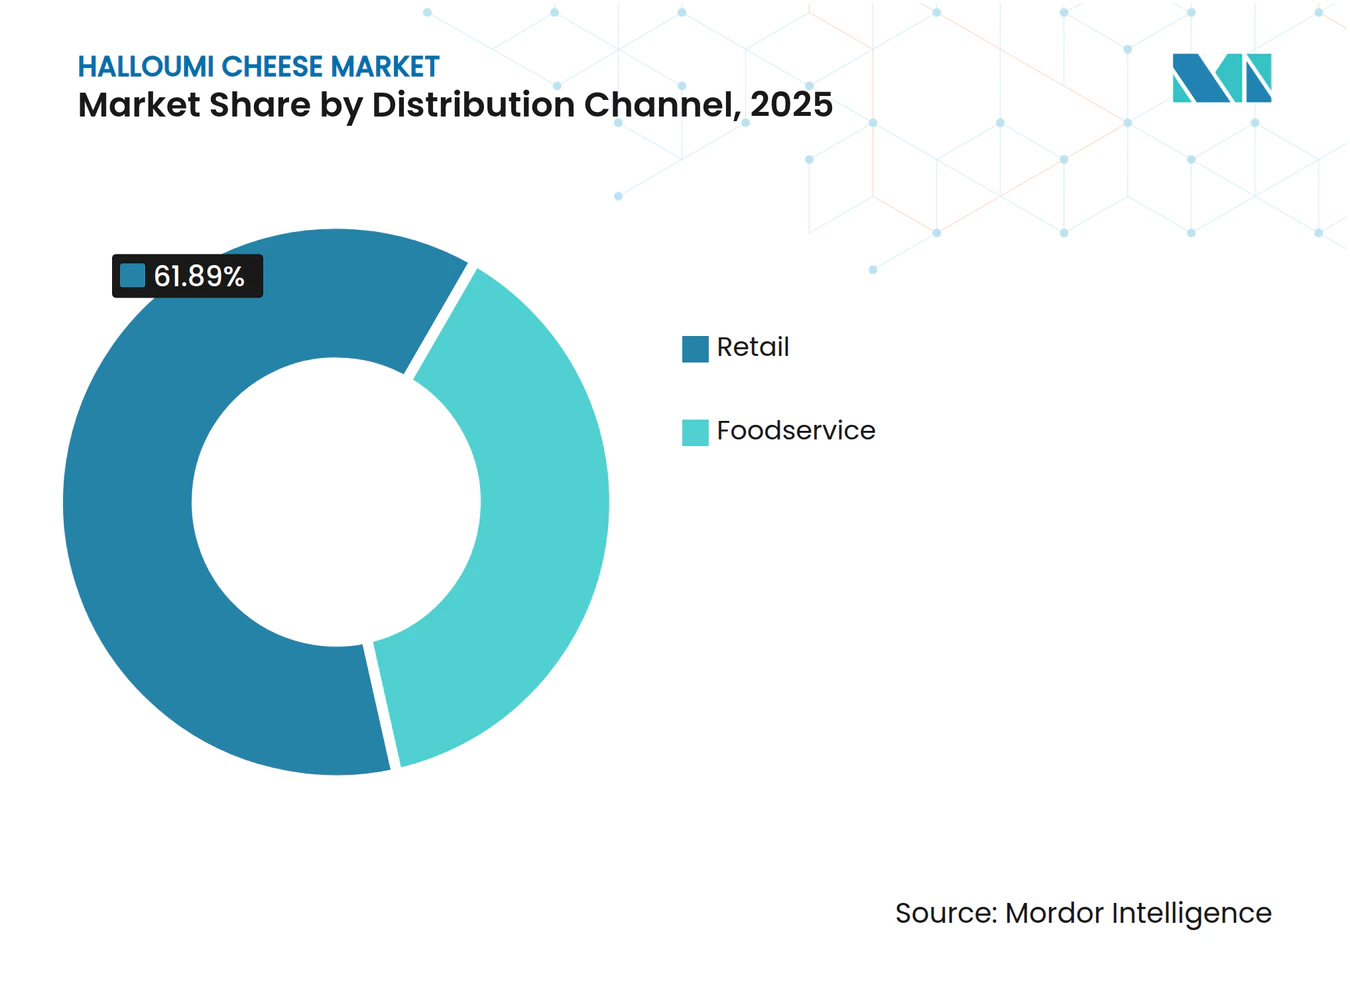
- Nach Vertriebskanal entfiel der größte Anteil am Halloumi-Käse-Markt auf den Einzelhandel mit 61,89 % im Jahr 2025, während der Foodservice-Bereich im Zeitraum 2026–2031 mit dem schnellsten CAGR von 10,12 % wachsen soll.
- Nach Geografie entfiel der größte Anteil am Halloumi-Käse-Markt auf Europa mit 42,59 % im Jahr 2025, während der asiatisch-pazifische Raum im Zeitraum 2026–2031 mit dem schnellsten CAGR von 9,67 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung proteinreicher flexitarischer Ernährungsweisen | +2.2% | Global, mit starker Relevanz in Nordamerika, dem Vereinigten Königreich, Deutschland und Australien | Langfristig (≥ 4 Jahre) |
| Mainstream-Durchdringung der mediterranen Küche | +1.8% | Nordamerika und die Europäische Union, mit Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung halloumi-basierter Foodservice-Speisekarten | +1.5% | Global, angeführt von Foodservice-Zentren im Vereinigten Königreich, Kanada, den Vereinigten Staaten und Australien | Mittelfristig (2–4 Jahre) |
| Organisierter Einzelhandel, E-Commerce und Ausbau der Kühlkette | +1.2% | Asien-Pazifik, Nordamerika und aufstrebende Online-Einzelhandelskorridore im Nahen Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| g.U.-Authentizitätsprämie und Rückverfolgbarkeit | +0.8% | Europäische Compliance-Märkte und nordamerikanischer Premiumeinzelhandel | Kurzfristig (≤ 2 Jahre) |
| Neue zypriotische g.U.-Produktionskapazität | +0.6% | Globales Angebot, mit Exportkonzentration in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung proteinreicher flexitarischer Ernährungsweisen
Halloumi enthält 23,9 Gramm Protein pro 100 Gramm und unterstützt damit seine Position in fleischreduzierten und proteinorientierten Ernährungsweisen. Der Halloumi Cheese Markt profitiert von der Fähigkeit des Käses, gegrillt oder gebraten und als wesentliche fleischlose Komponente in Sandwiches, Salaten, Bowls und Tellergerichten verwendet zu werden. Diese Funktionalität unterscheidet ihn von Weichkäsesorten, die für die heiße Speisenzubereitung oder den Hochtemperaturbetrieb in Küchen weniger geeignet sind. Die Nachfrage bleibt in Europa, Australien und Teilen Asiens relevant, wo Käufer beim Vergleich von Milchprodukten zunehmend den Proteingehalt berücksichtigen. Das Produkt eignet sich auch für Snack- und Mahlzeitenersatzgelegenheiten, wenn es in praktischen Portionen verkauft wird, die nur eine geringe Zubereitung erfordern. Diese Anwendungen ermöglichen es den Herstellern, den Heimkonsum und die Foodservice-Nachfrage zu bedienen, ohne das Kernprodukt oder seinen etablierten Geschmack und seine Textur zu verändern.
Mainstream-Durchdringung der mediterranen Küche
Die mediterrane Esskultur hat die Bandbreite der Restaurantkonzepte erweitert, die Halloumi als gegrilltes Protein, als fleischloses Hauptgericht oder als Komponente in Sharing-Platten verwenden können. Dieser Trend stützt den Halloumi Cheese Markt, da griechisch orientierte Restaurants häufig gegrillte Speisen und vegetarische Gerichte anbieten, die zu den Kocheigenschaften des Käses passen. Die Restaurantnachfrage überträgt sich jedoch nicht gleichmäßig auf alle mediterranen Konzepte, da einige Betreiber auf Falafel, gegrilltes Hähnchen oder andere etablierte Proteinoptionen setzen. Lieferanten können konsistentere Volumina erzielen, indem sie Restaurantgruppen ansprechen, die Grillkäse in den Mittelpunkt der Menüentwicklung stellen, anstatt ihn als gelegentliche Spezialität zu verwenden. Diese Strategie ist besonders relevant in Nordamerika und Australien, wo Restaurantbetreiber Halloumi bei Verbrauchern einführen können, bevor er zu einem regulären Einzelhandelskauf wird. Seine Textur nach dem Grillen bietet Küchen eine praktische Alternative zu Zutaten, die bei der hohen Hitze, die während arbeitsreicher Servicezeiten verwendet wird, weich werden, schmelzen oder ihre Form verlieren.
Ausweitung halloumi-basierter Foodservice-Speisekarten
Halloumi hat sich im Vereinigten Königreich und in Europa über einen Spezialitätenartikel auf der Speisekarte hinaus entwickelt, wo Schnellserviceformate ihn in zeitlich begrenzten und dauerhaften Menüangeboten einsetzen. In Kanada plant Tahini's Restaurants, im Juli 2025 einen griechischen Halloumi-Wrap und einen griechischen Halloumi-Salat dauerhaft in die Speisekarte aufzunehmen und den Käse als fleischlose Mahlzeitenoption zu positionieren. Der Halloumi Cheese Markt profitiert von der Verwendung im Foodservice, da der Käse einen hohen Schmelzpunkt hat und gebraten oder gegrillt werden kann, ohne seine Form zu verlieren. Diese Leistungseigenschaft unterstützt Hochdurchsatzküchen, die zuverlässige Zubereitungsergebnisse, gleichmäßige Portionen und weniger Serviceunterbrechungen benötigen. Die Nachfrage kann in grillorientierten Märkten saisonal sein, insbesondere im Frühjahr und Sommer, wenn Gelegenheiten zum Grillen im Freien zunehmen. Hersteller, die eine zuverlässige ganzjährige Verfügbarkeit sicherstellen, können Restaurantbeschaffungsprogramme besser unterstützen und das Risiko verringern, dass Betreiber auf andere Grillkäsesorten ausweichen.
Organisierter Einzelhandel, E-Commerce und Ausbau der Kühlkette
Organisierter Einzelhandel und kühlkettengestützter E-Commerce erweitern den Zugang zu Halloumi über traditionelle Spezialgeschäfte und auf Diaspora ausgerichtete Lebensmittelgeschäfte hinaus. In Australien beliefen sich die Offline-Einzelhandelsumsätze von Halloumi während einer Grillsaison auf 2.041 Tonnen, was darauf hindeutet, dass das Produkt Teil des regulären Lebensmitteleinkaufs geworden ist. Der Online-Vertrieb hilft Premium- und Bioprodukten, Kunden an Standorten mit begrenzter Spezialeinzelhandelsabdeckung und weniger etablierten Importkanälen zu erreichen. Der Halloumi Cheese Markt ist auf kontrollierte Lagerung und Lieferung angewiesen, da Kühlkettenausfälle die Produktqualität, die Lebensmittelsicherheit und das Verbrauchervertrauen beeinträchtigen können. Daher sind Verpackungs- und Fulfillment-Qualität für Lieferanten, die in entfernte Märkte eintreten und kleinere Bestellmengen verwalten, ebenso wichtig wie die Online-Verkaufsplattform. Ein breiterer Einzelhandelszugang unterstützt auch die g.U.-Authentizitätsprämie und schafft einen Weg für neue zypriotische Kapazitäten, um Verbraucher zu erreichen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreise im Einzelhandel | -1.2% | Preissensible europäische Märkte und nordamerikanischer Masseneinzelhandel | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch andere Grillkäsesorten und pflanzenbasierte Alternativen | -0.9% | Vereinigtes Königreich, Westeuropa, Australien und nordamerikanischer veganer und flexitarischer Einzelhandel | Langfristig (≥ 4 Jahre) |
| Knappheit an Schaf- und Ziegenmilch | -1.0% | Zypern, mit Auswirkungen auf Exportmärkte | Mittelfristig (2–4 Jahre) |
| Verschärfung der g.U.-Milchquoten- und Rückverfolgbarkeitsanforderungen | -0.7% | Zypriotische Hersteller und g.U.-qualifizierte Käufer weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise im Einzelhandel
Halloumi hat einen Preisaufschlag gegenüber herkömmlichen Kochkäsesorten, was die Verbreitung in preissensiblen Einzelhandelsumgebungen einschränken und Wiederholungskäufe bei einigen Haushalten reduzieren kann. Diese Herausforderung ist besonders relevant in Mittel- und Osteuropa sowie bei einkommensschwächeren Verbrauchern im Vereinigten Königreich und in Deutschland, wo Lebensmittelbudgets zu Substitutionen führen können. Kühlkettenanforderungen und die Kosten für g.U.-qualifizierte Schaf- und Ziegenmilch können die Fähigkeit der Hersteller einschränken, die Preise zu senken, ohne Qualität, Authentizität oder Margen zu beeinträchtigen. Pflanzenbasierte Grillalternativen können den Preisdruck erhöhen, wenn die Produktion skaliert und die Einzelhandelspreise auf den Hauptregalen der Supermärkte wettbewerbsfähiger werden. Handelsmarkenproduktion kann die sichtbare Preislücke für Käufer verringern und Lieferanten Zugang zu größeren Lebensmittelprogrammen mit vorhersehbareren Volumina verschaffen. Daher muss der Halloumi Cheese Markt die Produktqualität erhalten und gleichzeitig Packungsgrößen, Preispunkte und Kanaloptionen anbieten, die verschiedenen Haushaltsbudgets entsprechen.
Knappheit an Schaf- und Ziegenmilch
Die Schafmilchproduktion in der Europäischen Union wird bis 2030 voraussichtlich um 8 % zurückgehen, bedingt durch Betriebsdemografie, Klimadruck und Rentabilitätsherausforderungen in wichtigen Erzeugerländern[2]. Dieser Rückgang begrenzt die Rohstoffbasis für g.U.-abhängige Käsesorten und erhöht das Versorgungsrisiko für den Halloumi Cheese Markt, der auf zypriotische Milcheingaben angewiesen ist. Der g.U.-Rahmen legt progressive Anforderungen an den Schaf- und Ziegenmilchanteil in g.U.-Halloumi fest und schafft damit eine klare Compliance-Herausforderung für Hersteller, die mit eingeschränkten Milchvorräten umgehen. Der Wiederaufbau von Viehherden braucht Zeit, was kurzfristige Compliance-Anpassungen für den Übergang im Juli 2029 möglicherweise unzureichend macht und die Planungssicherheit für Exporteure verringert. Digitales Milchquoten-Tracking kann die Rückverfolgbarkeit verbessern und die Compliance nachweisen, kann jedoch knappe Milchvorräte nicht ersetzen oder die Herdenerneuerung beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Konventionelles Volumen unterstützt das Wachstum des BioprämiumsegmentsKonventioneller Halloumi-Käse wird voraussichtlich im Jahr 2025 einen Anteil von 68,72 % am Natursegment halten und damit eine klare Führungsposition in der berichteten Kategorie einnehmen, was seine breite Rolle in standardisierten Beschaffungsprogrammen bestätigt. Einzel- und Großabnehmer im Foodservice-Bereich bevorzugen ihn weiterhin, da Stückkosten, Produktvertrautheit, etablierte Liefervereinbarungen und vorhersehbare Spezifikationen die Kaufentscheidungen maßgeblich beeinflussen. Jahrzehntelange exportorientierte Produktion aus Zypern hat konventionelle Handelsmarken-Programme im Supermarktbereich und Markenprodukte auf europäischen Märkten unterstützt, wo Vertriebssysteme gut etabliert sind. Die breite Verfügbarkeit des Produkts kommt auch Käufern zugute, die vertraute Spezifikationen für Einzelhandelsregale, Restaurantküchen, routinemäßige Werbeaktivitäten und umsatzstarke Verkaufszeiträume suchen. Die Größe des Segments verschafft den Produzenten eine stabile Basis, auch wenn sich in ausgewählten Märkten Premium-Kaufgewohnheiten entwickeln, und bietet Mengenunterstützung für den gesamten Halloumi-Käse-Markt.
Biologischer Halloumi-Käse soll bis 2031 mit einem CAGR von 9,43 % wachsen, was die schnellste Wachstumsrate unter den berichteten Segmentierungstypen darstellt und eine Premium-Nachfrage signalisiert. Die Halloumi-Käse-Branche nutzt zertifizierte Bio-Milchversorgung und Rückverfolgbarkeit, um Verbraucher anzusprechen, die bei Premium-Produkten auf Clean-Label-Milchprodukte, Tierwohl-Transparenz und dokumentierte Beschaffungspraktiken Wert legen. Die Nachfrage konzentriert sich weiterhin auf den Einzelhandel im Vereinigten Königreich und in Deutschland, wo zertifizierte Produkte zusätzliche Regalfläche, stärkere Verbraucherbekanntheit und Relevanz bei flexitarischen Verbrauchern gewonnen haben. Europäische Bio-Milchwirtschaftssysteme expandieren, während Zertifizierungsanforderungen Investitionsentscheidungen lenken und das Verbrauchervertrauen in das Produkt stärken. Der Bedarf an Milch, die sowohl PDO-konform als auch biologisch zertifiziert ist, könnte das Angebot verknappen, wenn dieses Segment wächst, was den Wert langfristiger Hoflieferverträge erhöht.


Nach Form:
Blöcke behalten ihre Größe, während Convenience-Formate wachsenBlöcke entfielen im Jahr 2025 auf 59,45 % des Formsegments und sind damit das größte Format auf dem Halloumi-Käse-Markt sowie das Referenzformat für viele Käufer. Sie bleiben in gekühlten Einzelhandelsregalen prominent, da Kunden das vakuumverpackte Produkt begutachten, die vertraute Aufmachung erkennen und eine für den Haushaltsbedarf geeignete Packung auswählen können. Foodservice-Käufer bevorzugen Blöcke ebenfalls, da Küchenteams jede Packung für Sandwiches, Salate, Grillgerichte, Sharing-Platten und andere Menüanwendungen aufschneiden können. Diese Flexibilität unterstützt eine konsistente Zubereitung und ermöglicht es Betreibern, Portionsgrößen über verschiedene Gerichte hinweg zu steuern, ohne mehrere Produktformate vorrätig halten zu müssen. Infolgedessen stärken etablierte Einzelhandelsvertriebsstrukturen und Massenbeschaffungsmuster weiterhin die führende Position des Formats in Verbraucher- und Profivertriebskanälen.
Andere Formate, darunter Scheiben, Würfel, geriebene Produkte und Krümelformate, sollen bis 2031 mit einem CAGR von 8,91 % wachsen. Diese Formate bedienen Hobbyköche, die kürzere Zubereitungszeiten suchen, sowie Hersteller, die Halloumi in Fertiggerichten, Salaten, Getreideschüsseln und anderen zubereiteten Lebensmittelanwendungen verwenden. Sie erfordern zusätzliches Schneiden, Verpacken, Temperaturkontrolle und Qualitätsprüfungen, was die Verarbeitungskosten im Vergleich zu konventionellen Blockexporten erhöhen kann. Produzenten mit automatisierten Verarbeitungslinien und Schutzgasverpackungen können diese Anforderungen effizienter bewältigen, die Produktqualität schützen und eine geeignete Haltbarkeit während des Vertriebs aufrechterhalten. Charalambides Christis führte 2024 handgefalteten Halloumi mit frischer Minze ein und demonstrierte damit, wie Mehrwertformate traditionelle Produktmerkmale in Premium-Angeboten bewahren können.
Nach Vertriebskanal:
Einzelhandel hält die größte Basis, während Foodservice beschleunigtDer Einzelhandel wird voraussichtlich im Jahr 2025 einen Anteil von 61,89 % am Halloumi-Käse-Markt nach Vertriebskanal ausmachen, unterstützt durch Supermarkt- und Verbrauchermarkt-Netzwerke, die eine breite Verbraucherreichweite bieten. Gekühlte Molkereiabteilungen bieten hohe Sichtbarkeit für Marken- und Handelsmarkenprodukte und ermöglichen es Käufern, Formate, Packungsgrößen, Etiketten und Preispunkte an einem Ort zu vergleichen. Der Online-Einzelhandel ist der am schnellsten wachsende Einzelhandels-Unterkanal und ermöglicht es handwerklichen und PDO-zertifizierten Marken, Kunden in Märkten mit begrenztem Zugang zu Fachgeschäften, etablierten Importeuren und großen Diaspora-Gemeinschaften zu erreichen. Dieser Kanal bleibt in Singapur, Teilen Nordamerikas und Sekundärstädten im Nahen Osten relevant, wo physische Regalfläche begrenzt sein kann. Einzelhandelskäufer in der Europäischen Union legen bei der Lieferantenauswahl zunehmend Wert auf PDO-Dokumentation und Milchanteil-Rückverfolgbarkeit.
Der Foodservice-Bereich soll bis 2031 einen CAGR von 10,12 % verzeichnen, die schnellste berichtete Rate innerhalb des Vertriebssegments und ein wichtiger Kanal für die Verbrauchererprobung. Der Halloumi-Käse-Markt profitiert davon, dass Restaurantbetreiber das Produkt als gängige Proteinkomponente einsetzen und nicht nur als vegetarische Menüoption oder zeitlich begrenztes Sonderangebot. Seine Hitzebeständigkeit, stabile Textur und Eignung für die Zubereitung in großen Mengen unterstützen seinen Einsatz in Schnellservice- und Casual-Dining-Küchen, die konsistente Ergebnisse erfordern. Käufer in Nordamerika und dem asiatisch-pazifischen Raum unterliegen möglicherweise weniger strengen Authentizitätsanforderungen als europäische Einzelhandelskäufer, was den Zugang für Nicht-PDO-Grillkäse-Wettbewerber verbessert. Lieferanten müssen bei zuverlässigen Mengen, Kochleistung, Textur und ganzjähriger Verfügbarkeit wettbewerbsfähig sein und PDO-Zertifizierungen dort einsetzen, wo sie Käuferentscheidungen beeinflussen.

Geografische Analyse
Europa Halloumi-Käse-Markt
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 42,59 % am Halloumi-Käse-Markt halten, unterstützt durch etablierte Konsummuster, ausgereifte Einzelhandelsnetzwerke, langjährige Exportbeziehungen und die Vertrautheit der Verbraucher mit mediterranen Lebensmitteln. Das Vereinigte Königreich bleibt das größte Einzelzielland und nimmt 44 % der zypriotischen Halloumi-Lieferungen auf, was im Jahr 2024 18.558 Tonnen entspricht. Deutschland importiert jährlich 1.950 Tonnen, während Schweden und Frankreich zunehmend an Bedeutung gewinnen, da mediterrane Küche breitere Akzeptanz findet[3]. Der Pro-Kopf-Verbrauch im Vereinigten Königreich erreichte 1,4 Kilogramm pro Jahr, was die etablierte Präsenz der Kategorie im Land und die Stärke des gewohnheitsmäßigen Haushaltskaufs unterstreicht. Der PDO-Rahmen der Europäischen Union bestimmt, welche Produzenten Zugang zu Premium-Marktpositionen erhalten, und unterstreicht die kommerzielle Bedeutung der Einhaltung von Vorschriften, Packungskennzeichnung und dokumentierter Herkunft.
Halloumi-Käse-Markt Asien-Pazifik
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 9,67 % wachsen und ist damit das am schnellsten wachsende geografische Segment im Halloumi-Käse-Markt. Australien bleibt ein wichtiger regionaler Absatzmarkt, mit 2.041 Tonnen, die während einer Grillsaison über den stationären Einzelhandel verkauft wurden, was die Eignung des Produkts für lokale Grillanlässe belegt. Japan soll im Jahr 2025 über 350 Einzelhandelsgeschäfte verfügen, die importierten Halloumi führen, während Singapur 45 Importlizenzen ausgestellt hat, was einen wachsenden Zugang über formelle Einzel- und Importkanäle anzeigt. Die Verwendung in Restaurants bleibt der primäre Mechanismus zum Aufbau der Verbraucherbekanntheit in der Region, insbesondere in Märkten, in denen lokale Käufer weniger Erfahrung mit dem Käse haben. Die Einzelhandelsnachfrage kann folgen, wenn Restaurants eine regelmäßige Menünutzung etablieren, Verbraucher lernen, wie Halloumi in Gerichten funktioniert, und Lebensmittelgeschäfte ihr Sortiment erweitern.
Halloumi-Käse-Markt in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika vollzieht einen Wandel vom Fachhandel hin zu einer breiteren Verfügbarkeit im Lebensmitteleinzelhandel, unterstützt durch Premium-Einzelhändler, die eine Markenpositionierung gegenüber Eigenmarkenblöcken bevorzugen. Dieser Ansatz kann margenstarke Produkte und eine stärkere Lieferantensichtbarkeit in einer Region fördern, in der die Verbraucherbekanntheit noch im Aufbau begriffen ist. Südamerika, der Nahe Osten und Afrika bleiben kleinere, aber kommerziell relevante Bereiche für den Halloumi-Käse-Markt, insbesondere dort, wo Diaspora-Nachfrage und Hotel-, Restaurant- und Cateringkanäle etabliert sind. Petrou Bros Dairy Products exportiert in mehr als 40 Länder, während Saudi-Arabien jährlich 9.400 Tonnen importiert. Preissensibilität, lange Transportwege und Lücken in der Kühlkettenabdeckung können die Expansion außerhalb der wichtigsten europäischen und asiatisch-pazifischen Märkte dämpfen.
Wettbewerbslandschaft
Marktkonzentration
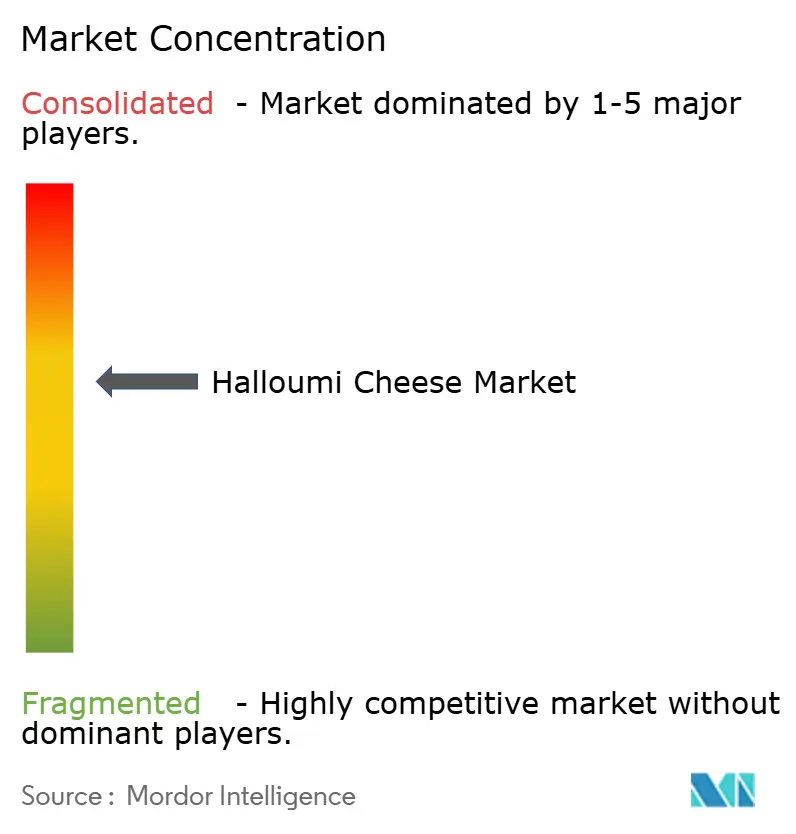
Der Halloumi Cheese Markt ist mäßig konzentriert, da eine Kerngruppe zypriotischer Hersteller herkunftsgebundene Produktionsvorteile und etablierte Exportbeziehungen hält. Zu diesen Herstellern gehören Petrou Bros Dairy Products, Charalambides Christis und Hellenic Dairies S.A. über ihre Marke Olympus. Sie konkurrieren auf der Grundlage von Kapazität, Compliance und Vertriebsreichweite. g.U.-Regeln erfordern die Produktion in Zypern und verhindern, dass Wettbewerber g.U.-Produktion in kostengünstigeren Ländern aufbauen. Infolgedessen bleiben Produktionsumfang und dokumentierte Compliance die wichtigsten Wettbewerbsfaktoren im Halloumi Cheese Markt, zusammen mit der Fähigkeit, Einzelhandels- und Foodservice-Anforderungen zu erfüllen. Neue Wettbewerber müssen entweder etablierte zypriotische Kapazitäten erwerben oder Einrichtungen auf der Insel bauen, was die Eintrittsanforderungen erhöht und die Bedeutung lokaler Lieferbeziehungen verstärkt.
Hellenic Dairies eröffnete im Oktober 2024 eine 70 Millionen EUR teure Anlage in Tseri, Nikosia, mit einer Jahreskapazität von 18.000 Tonnen für g.U.-Halloumi und Anari-Käse. Bei der angegebenen Kapazität repräsentierte die 12.000 Quadratmeter große Anlage 40 % der jährlichen zypriotischen Halloumi-Produktion und erhöhte die Fähigkeit der Gruppe, die Exportnachfrage zu bedienen. Die Anlage nutzt Biogasrückgewinnung aus anaerober Abwasserbehandlung und Photovoltaikpanele als Teil ihrer Produktionsinfrastruktur und unterstützt Nachhaltigkeitsdiskussionen mit Einzelhandelskäufern. Die Investition zeigt, wie größere Molkereigruppen zypriotische Kapazitäten hinzufügen können, während sie die lokale Produktionsbasis aufrechterhalten, die für g.U.-Halloumi erforderlich ist. Sie erhöht auch den direkten Wettbewerbsdruck auf etablierte inländische Hersteller mit langjährigen Exportbeziehungen.
Wertschöpfende Aromen und Formate, Exportdiversifizierung über das Vereinigte Königreich hinaus und verifiziertes Bio-Angebot bleiben bedeutende Wettbewerbsbereiche für Lieferanten, die zusätzliche Wachstumswege suchen. Pflanzenbasierte Alternativen von Violife, GreenVie und Tescos Eigenmarke schaffen Preiskonkurrenz in Westeuropa und Australien, insbesondere bei flexitarischen Verbrauchern. Forscher der Universität Kopenhagen entwickelten einen Prototyp-Hybrid-Kochkäse mit Erbsenprotein, der die Grill- und Textuреigenschaften von Paneer und Halloumi entsprach. Das Produkt befindet sich noch in einem frühen Stadium, zeigt jedoch die Richtung der Entwicklung alternativer Grillkäsesorten und die potenzielle Bedeutung der Produktleistung. Digitale Rückverfolgbarkeit, Nachhaltigkeitsinformationen und breitere Formatpaletten können Lieferanten dabei helfen, ihre Produkte bei Einzelhandelskäufern zu differenzieren und eine Premiumpositionierung zu unterstützen.
Halloumi Cheese Branchenführer
-
Petrou Bros Dairy Products Ltd
-
HELLENIC DAIRIES S.A.
-
Charalambides Christis Ltd
-
Zita Dairies Ltd
-
PITTAS DAIRY INDUSTRIES LIMITED
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Halloumi-Käse-Markt Unternehmen in diesem Bericht
- Petrou Bros Dairy Products Ltd
- HELLENIC DAIRIES S.A.
- Charalambides Christis Ltd
- Zita Dairies Ltd
- PITTAS DAIRY INDUSTRIES LIMITED
- Hadjipieris Ltd
- GALAKTOKOMIO A.D.S. DAFNI LTD
- NORDEX FOOD A/S
- Achnagal Dairies Industry
- Lefkonitziatis Dairy Products Ltd
- Arla Foods amba
- Almarai
- Lactalis Group
- Dodoni S.A.
- MEVGAL S.A.
- Saputo Inc.
- Fonterra Co-operative Group Limited
- Bel Group
- High Weald Dairy
- Olympus Cheese
- Kind LLC
Neueste Industrielle Entwicklungen in Halloumi-Käse-Markt
- November 2025: Im Juli 2026 wird Yoghurt Express voraussichtlich seinen neuen Halloumi Cheese einführen, den das Unternehmen als geeignet für Grillen, Braten und den Frischverzehr bezeichnet und der auf Verbraucher abzielt, die vielseitige Käseoptionen für sowohl gekochte als auch ungekochte Anwendungen suchen.
- März 2025: Das zypriotische Landwirtschaftsministerium führte ein neues Dekret ein, um den Ziegen- und Schafmilchanteil in der Halloumi-Produktion schrittweise zu erhöhen. Der Käsereienverband bezeichnete den im Oktober 2024 erfolgten Einsatz von Milchquoten-Tracking-Software in zypriotischen Molkereien als einen „entscheidenden Schritt” zur Sicherung der Exportfähigkeit und zur Gewährleistung der g.U.-Compliance.
- Oktober 2024: Hellenic Dairies S.A. eröffnete eine 70 Millionen EUR teure g.U.-Halloumi- und Anari-Käse-Produktionsanlage in Tseri, Nikosia, Zypern. Die 12.000 Quadratmeter große Anlage hat eine Jahreskapazität von 18.000 Tonnen, was bei der angegebenen Kapazität 40 % der jährlichen zypriotischen Halloumi-Produktion entspricht. Der Standort verfügt über Biogaserzeugung durch anaerobe Abwasserbehandlung und photovoltaische Solarenergie, was die Betriebsabläufe mit Nachhaltigkeitsinformationen in Einklang bringt, die von europäischen Einzelhandelskäufern zunehmend berücksichtigt werden. Die Anlage unterstützt auch eine kapazitätsstärkere Exportplattform über die Lebensmitteleinzelhandels- und Foodservice-Kundenbeziehungen des Unternehmens in etablierten und sich entwickelnden Zielmärkten und relevanten Einzelhandelskonten.
Globaler Halloumi Cheese Marktbericht – Umfang
Halloumi ist ein traditioneller, halbfester, ungereifter Salzlakenkäse aus Zypern. Sein einzigartig hoher Schmelzpunkt ermöglicht es, ihn zu grillen, in der Pfanne zu braten oder auf dem Grill zuzubereiten, ohne dass er seine Form verliert. Der Halloumi-Käse-Markt ist nach Art, Form, Vertriebskanal und Geografie segmentiert. Nach Art ist der Markt in konventionellen Halloumi-Käse und biologischen Halloumi-Käse unterteilt. Nach Form ist der Markt in Blöcke und andere Formen (Scheiben, Würfel, gerieben und zerbröckelt) unterteilt. Nach Vertriebskanal ist der Markt in Foodservice und Einzelhandel unterteilt, wobei der Einzelhandelskanal weiter in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt ist. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden die Marktgröße und die Prognose auf der Grundlage des Wertes (in USD) ermittelt.
Segmentierungsübersicht
| Konventioneller Halloumi Cheese |
| Biologischer Halloumi Cheese |
| Blöcke |
| Sonstige (Scheiben, Würfel, gerieben, zerbröckelt) |
| Foodservice | |
| Einzelhandel | Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Art | Konventioneller Halloumi Cheese | |
| Biologischer Halloumi Cheese | ||
| Nach Form | Blöcke | |
| Sonstige (Scheiben, Würfel, gerieben, zerbröckelt) | ||
| Nach Vertriebskanal | Foodservice | |
| Einzelhandel | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Halloumi Cheese Markt bis 2031 erreichen?
Der Halloumi-Käse-Markt soll bis 2031 einen Wert von 864,75 Millionen USD erreichen, ausgehend von 570,45 Millionen USD im Jahr 2026, bei einem CAGR von 8,68 %. Das Wachstum ist mit proteinorientierten Ernährungsgewohnheiten, dem Einsatz in der Gastronomie und einem breiteren Einzelhandelszugang verbunden, während sein Tempo davon abhängt, dass die Hersteller die g.U.-Konformität, eine ausreichende Milchverfügbarkeit, geeignete Formate und eine zuverlässige Kühlkettenlieferung in Exportmärkte aufrechterhalten.
Welche Naturkategorie wächst am schnellsten bei Halloumi Cheese?
Biologischer Halloumi-Käse soll bis 2031 mit einem CAGR von 9,43 % wachsen, während Konventioneller Halloumi-Käse im Jahr 2025 einen Anteil von 68,7 % am Natursegment hielt. Das Bio-Wachstum hängt von zertifizierter Milch ab, die auch die PDO-Anforderungen erfüllt, und Lieferanten mit gesicherten Landwirtschaftsbeziehungen, rückverfolgbaren Inputs, geeigneten Verarbeitungskapazitäten und Premium-Einzelhandelsvertrieb können besser positioniert sein, um die Nachfrage zu bedienen.
Welcher Vertriebskanal wird voraussichtlich am schnellsten expandieren?
Der Foodservice-Bereich soll bis 2031 mit einem CAGR von 10,12 % wachsen. Der Einzelhandel blieb mit einem Anteil von 61,8 % im Jahr 2025 der größte Vertriebskanal, unterstützt durch Supermärkte, Verbrauchermärkte und wachsenden Online-Zugang, während das Foodservice-Wachstum die Restaurantnutzung widerspiegelt, bei der Hitzebeständigkeit, konsistente Textur, zuverlässige Mengen und ganzjährige Verfügbarkeit die Kaufentscheidungen leiten.
Welche Region wird voraussichtlich das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 9,67 % wachsen, unterstützt durch die Übernahme im Foodservice-Bereich und den wachsenden Einzelhandelszugang. Japan und Singapur entwickeln den Zugang über Einzelhandelslisten und Importlizenzen, während Australien eine etablierte Einzelhandelsnachfrage aufgebaut hat, und lange Schifffahrtsrouten von Zypern machen Verpackung, Importkoordination, regionale Vertriebspartnerschaften und temperaturkontrollierte Logistik wichtig für die Produktverfügbarkeit und die Margen.