
Marktgröße und Marktanteile des Protonenaustauschmembran (PEM)-Elektrolyseurs
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
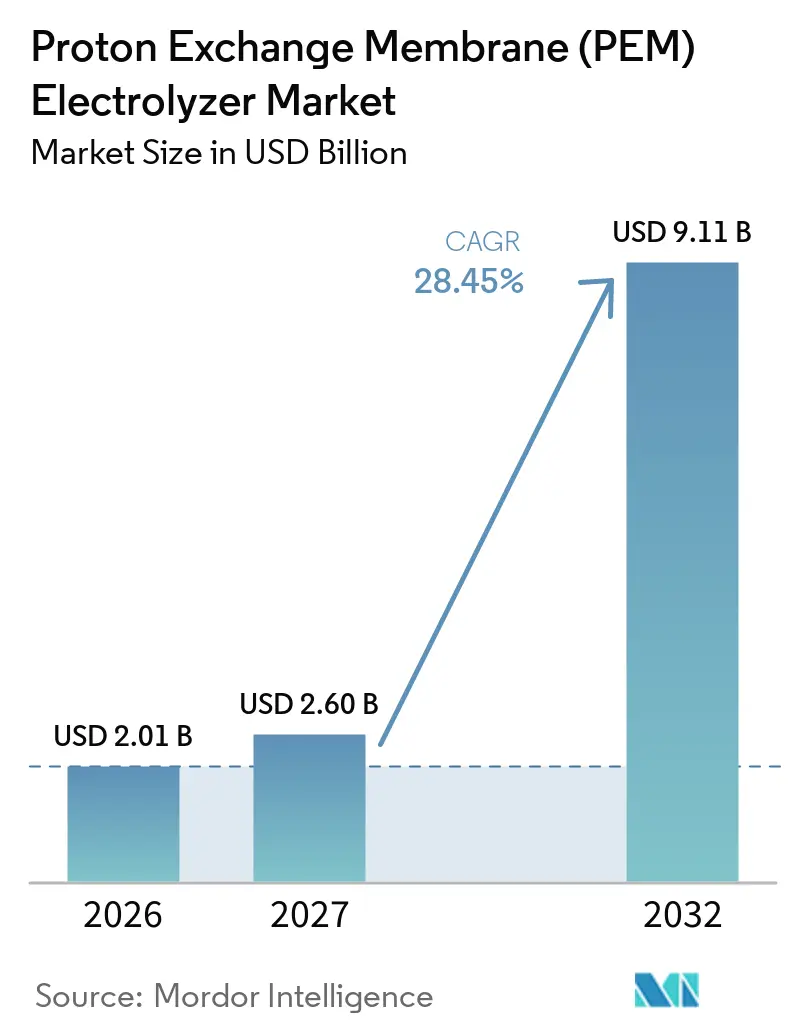
| Marktgröße (2027) | 2.60 Milliarden US-Dollar |
| Marktgröße (2032) | 9.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 28.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
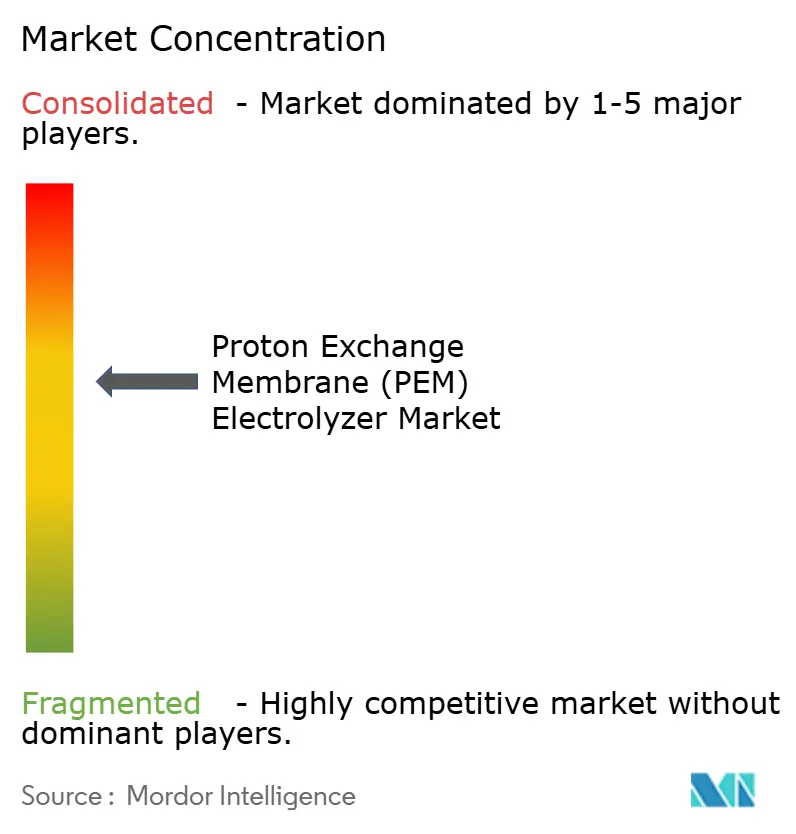
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts durch Mordor Intelligence
Die Marktgröße des Protonenaustauschmembran-Elektrolyseurs wird voraussichtlich von 2,01 Milliarden USD im Jahr 2026 auf 2,60 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 28,45 % über den Zeitraum 2027–2032 einen Wert von 9,11 Milliarden USD erreichen. Die industrielle Dekarbonisierung steigert die Nachfrage nach erneuerbarem Wasserstoff in der Stahl-, Chemie-, Raffinerie- und anderen energieintensiven Industrien. PEM-Systeme eignen sich für fluktuierende erneuerbare Energie, da sie schnell reagieren und über einen breiten Lastbereich betrieben werden können. Die installierte Wasserelektrolysekapazität überstieg bis Mitte 2025 3 GW, was zeigt, dass der Einsatz über frühe Pilotprojekte hinausgegangen ist.[1] Politische Unterstützung, lokale Fertigungsprogramme und langfristige industrielle Abnahmeverträge prägen die Beschaffungsentscheidungen im Protonenaustauschmembran (PEM)-Elektrolyseur-Markt. Die Chance ist dort am größten, wo erneuerbare Erzeugung, industrielle Nachfrage, Netzzugang und Genehmigungsverfahren innerhalb desselben Projekts koordiniert werden können.
Wichtigste Erkenntnisse des Berichts
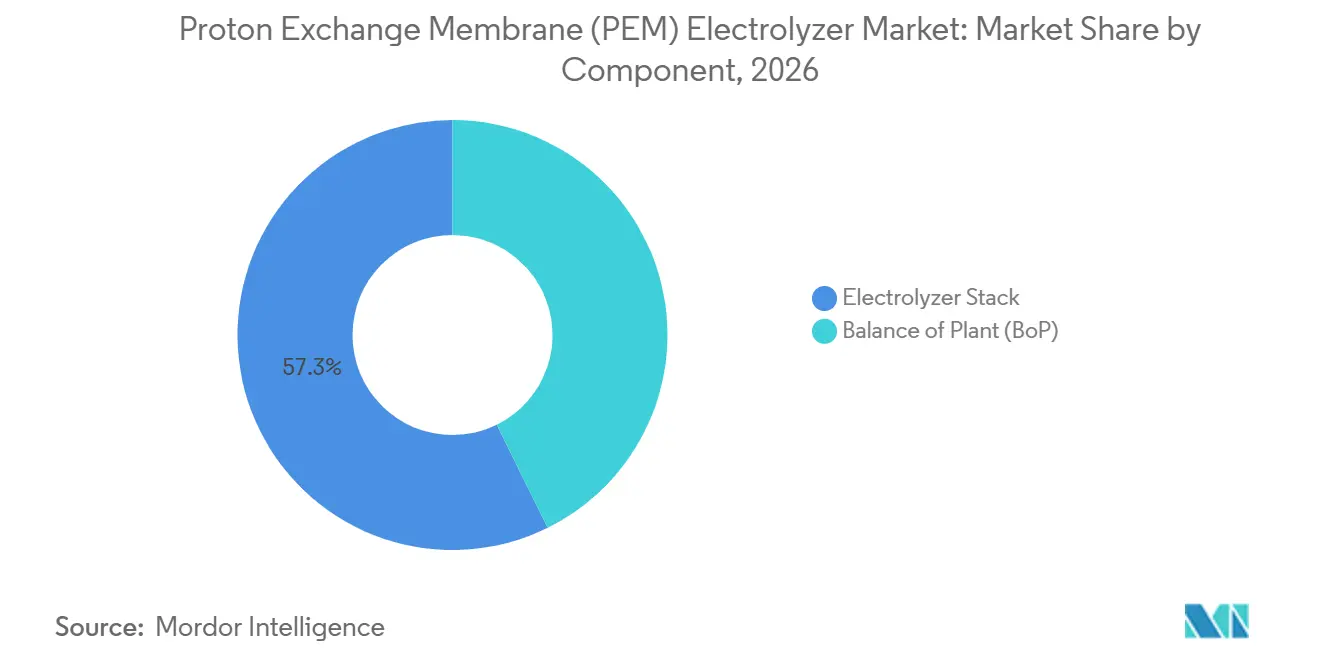
- Nach Komponente hielt der Elektrolyseur-Stack im Jahr 2026 einen Marktanteil von 57,3 % am Protonenaustauschmembran (PEM)-Elektrolyseur-Markt, während Balance of Plant bis 2032 voraussichtlich mit einem CAGR von 28,9 % wachsen wird.
- Nach Kapazität entfielen im Jahr 2026 49,7 % der Marktgröße des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts auf Anlagen über 2 MW, die bis 2032 voraussichtlich mit einem CAGR von 29,4 % wachsen werden.
- Nach Endnutzer hielten Wasserstoffproduzenten im Jahr 2026 einen Marktanteil von 31,2 % am Protonenaustauschmembran (PEM)-Elektrolyseur-Markt, während Stahl- und Metallhersteller den höchsten prognostizierten CAGR von 30,6 % bis 2032 verzeichneten.
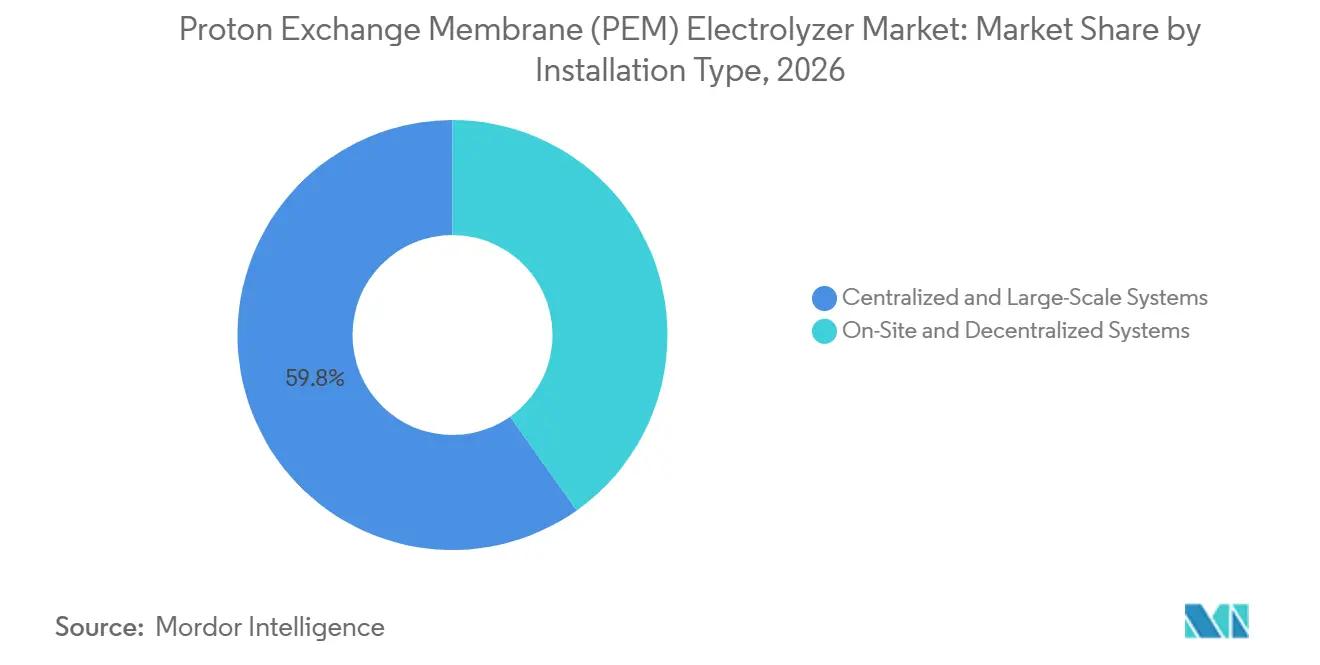
- Nach Installationstyp entfielen im Jahr 2026 59,8 % der Marktgröße des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts auf zentralisierte und großmaßstäbliche Systeme, die bis 2032 mit einem CAGR von 31,2 % wachsen.
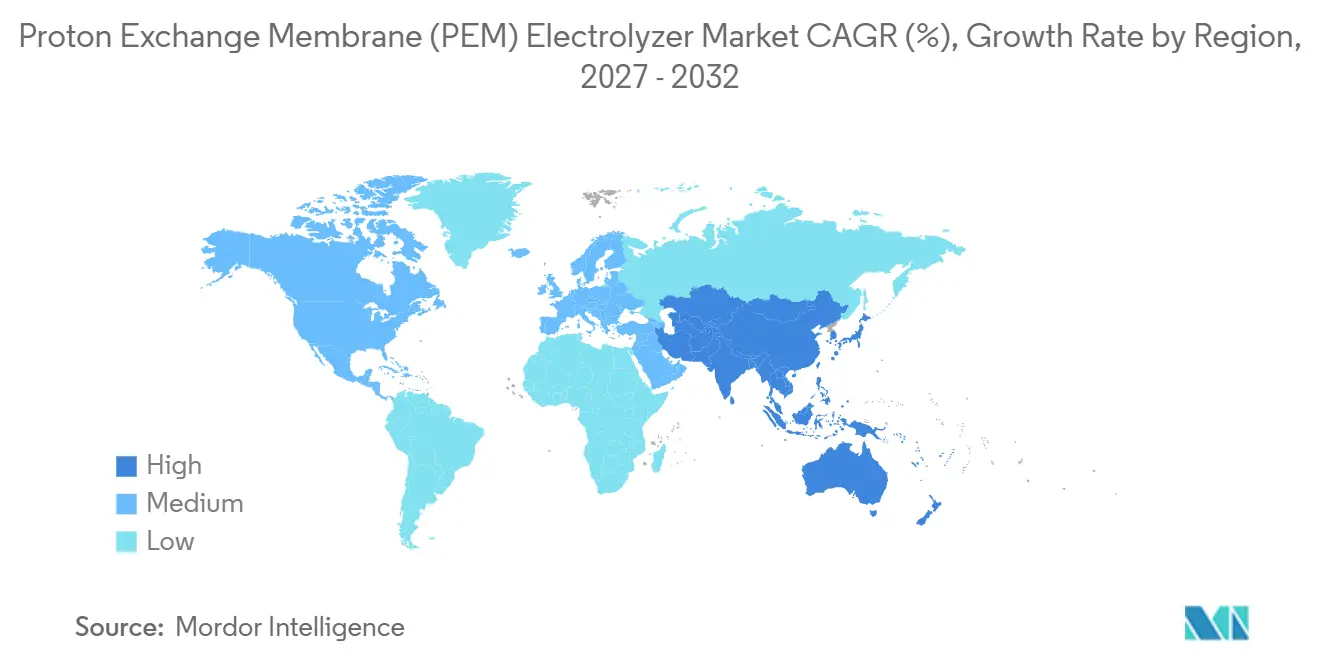
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 39,5 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 30,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von erneuerbarem Wasserstoff zur industriellen Dekarbonisierung | +8.5% | Global, am stärksten in der EU, Japan und Indien | Langfristig (≥ 4 Jahre) |
| Integration mit fluktuierender erneuerbarer Energie | +5.8% | Europa, Nordamerika, China und Australien | Mittelfristig (2–4 Jahre) |
| Ausbau der Wasserstofftankstellen und dezentralen Produktion | +3.2% | Europa, Südkorea, Japan und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Wasserstoffanreize und Mandate zur inländischen Fertigung | +5% | Global, EU, USA, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Sinkende Katalysatorbeladungen und Kostensenkung beim Stack | +3.8% | Global, mit Forschungs- und Entwicklungsaktivitäten in der EU und den USA | Langfristig (≥ 4 Jahre) |
| Großmaßstäbliche industrielle Wasserstoffabnahmeverpflichtungen | +3.5% | EU, Naher Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von erneuerbarem Wasserstoff zur industriellen Dekarbonisierung
Schwer zu dekarbonisierende Industrien machen die Beschaffung von erneuerbarem Wasserstoff für den Protonenaustauschmembran (PEM)-Elektrolyseur-Markt relevanter. Die OECD schätzte, dass wasserstoffbasiertes Direktreduktionseisen die Emissionen der Stahlherstellung im Vergleich zum Hochofen- und Sauerstoffblasverfahren um bis zu 90 % senken könnte.[2] Nur 9,2 % der bis 2030 geplanten 164 Millionen Tonnen Direktreduktionseisen-Kapazität basierten auf Wasserstoff, was erheblichen Spielraum für eine Umstellung lsst, wenn sich Klimapolitik und Projektökonomie weiterentwickeln. Voestalpine erweiterte die H2FUTURE-Anlage in Linz im Jahr 2025 um Verdichtungs- und Reinigungsanlagen, und die Tests des aufgerüsteten Systems begannen Anfang 2026.[3] Eine Studie aus dem Jahr 2025 ergab, dass die Kombination von PEM-Elektrolyse mit Elektrolichtbogenöfen die kumulierten Emissionen in windreichen Szenarien in Indiana bis 2050 um bis zu 71 % senken könnte.[4]
Integration mit fluktuierender erneuerbarer Energie
PEM-Elektrolyseure können in einem Leistungsbereich von 5 % bis 120 % mit Reaktionszeiten im Sekundenbruchteil betrieben werden, was ihren Einsatz neben schwankender Wind- und Solarenergie unterstützt. Eine Überprüfung aus dem Jahr 2025 ergab, dass der Schnellfrequenzregelungsbetrieb von PEM-Systemen Netzfrequenzabweichungen um bis zu 50 % reduzieren könnte. Dieselbe Überprüfung verknüpfte diesen Vorteil bei Teillast mit transistorbasierten Leistungselektroniken, die in alkalischen Systemen nicht eingesetzt werden. Polnische Netzdaten, die in der Überprüfung zitiert wurden, verzeichneten im Jahr 2024 innerhalb eines Monats 44 GWh an abgeregelter Solarenergie, was den Wert einer flexiblen Nachfrage in der Nähe erneuerbarer Anlagen zeigt. Das Gemeinsame Forschungszentrum berichtete, dass große europäische Projekte Kosten von 2.630 EUR pro kW bis 3.050 EUR pro kW verursachten, teilweise weil die Netzanschlusskosten unterschätzt wurden. Dies macht die direkte Integration mit erneuerbaren Anlagen zu einem dauerhaften Kostenvorteil für den Protonenaustauschmembran (PEM)-Elektrolyseur-Markt.
Staatliche Wasserstoffanreize und Mandate zur inländischen Fertigung
Staatliche Programme gehen über allgemeine Subventionen hinaus und umfassen nun Zertifizierungsregeln, Anforderungen an inländische Inhalte und wettbewerbliche Ausschreibungen. Im März 2025 genehmigte die Europäische Kommission 400 Millionen EUR für Österreich und 36 Millionen EUR für Litauen im Rahmen des Mechanismus der Wasserstoffbank-Auktionen als Dienstleistung. Beide Programme erfordern die Einhaltung der Regeln der Europäischen Union für erneuerbare Kraftstoffe nicht-biologischen Ursprungs. Indien wies im Mai 2025 eine jährliche Produktionskapazität für grünen Wasserstoff von 862.000 Tonnen an 19 Unternehmen und eine jährliche Elektrolyseur-Fertigungskapazität von 3.000 MW zu. Das US-Energieministerium setzte für 2026 ein Kapitalkosten-Ziel von 100 USD pro kW für PEM-Stacks, verglichen mit 450 USD pro kW im Jahr 2022, und strebt gleichzeitig eine geringere Beladung mit Platingruppen-Metallen an. Diese Maßnahmen bieten Lieferanten im Protonenaustauschmembran (PEM)-Elektrolyseur-Markt eine klarere Nachfragebasis.
Großmaßstäbliche industrielle Wasserstoffabnahmeverpflichtungen
Langfristige Industrieverträge werden zu wichtigen Grundlagen für Projekte über 10 MW. Accelera gab im Februar 2025 bekannt, ein 100-MW-PEM-System für die Lingen-Raffinerie von bp zu liefern, unter Verwendung von 20 HyLYZER-1000-Einheiten. Die Anlage ist darauf ausgelegt, bei Inbetriebnahme im Jahr 2027 jährlich 11.000 Tonnen grünen Wasserstoff zu produzieren. Projekte, die eine endgültige Investitionsentscheidung getroffen haben, repräsentierten 9 % der angekündigten Pipeline für emissionsarmen Wasserstoff bis 2030. Die Internationale Energieagentur berichtete auch, dass fast 45 % der angekündigten emissionsarmen Wasserstoffprojekte auf den Export abzielen, obwohl exportorientierte Projekte weniger wahrscheinlich eine endgültige Investitionsentscheidung erreichen. Die kurzfristige Nachfrage begünstigt daher Industriecluster mit inländischen Abnehmern und gesicherten Abnahmevereinbarungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Konzentration der Iridium- und Platinversorgung | -0.9% | Global, Versorgung konzentriert in Südafrika, Russland und Simbabwe | Langfristig (≥ 4 Jahre) |
| Hohe installierte Systemkosten und Preislücke bei Wasserstoff | -0.8% | Global, am stärksten außerhalb subventionsgestützter Märkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Wasserstoffleitungen, Speicher- und Tankstelleninfrastruktur | -0.6% | Osteuropa, Nordamerika und Südamerika | Langfristig (≥ 4 Jahre) |
| Unterausgelastete Fertigungskapazitäten und verzögerte endgültige Investitionsentscheidungen (FIDs) | -0.4% | Global, ausgeprägt in der EU und den USA, mit strukturellen Überkapazitäten in China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Konzentration der Iridium- und Platinversorgung
Das Iridiumangebot bleibt eine wesentliche Einschränkung, da das Metall als Nebenprodukt des Platinabbaus gewonnen wird. Südafrika, Russland und Simbabwe kontrollieren mehr als 90 % des Abbaus von Platingruppen-Metallen, was das Versorgungsrisiko im gesamten Protonenaustauschmembran (PEM)-Elektrolyseur-Markt konzentriert. Eine Studie aus dem Jahr 2025 maß einen Iridium-Herfindahl-Hirschman-Index von 3.906, was auf eine hochkonzentrierte Versorgungsbasis hinweist. Die Studie identifizierte auch das alternde Stromnetz Südafrikas als möglichen Störungsweg zusätzlich zur geopolitischen Exposition. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten eine 80-prozentige Reduzierung der Anodenkatalysatorkosten durch eine 95-prozentige Verringerung der Iridiumbeladung. Diese Fortschritte sind wichtig, aber eine breite kommerzielle Einführung wird Zeit in Anspruch nehmen, und kurzfristige Projekte bleiben Preisänderungen ausgesetzt.
Hohe installierte Systemkosten und Preislücke bei Wasserstoff
PEM-Systeme außerhalb Chinas kosten 2.000 USD pro kW bis 2.600 USD pro kW in der Installation und können grünen Wasserstoff zu mehr als 3 USD pro kg produzieren. Dies liegt in Regionen mit niedrigen Erdgaspreisen um 1 USD pro kg bis 2 USD pro kg über dem Preis für grauen Wasserstoff. Das Gemeinsame Forschungszentrum stellte fest, dass Projekte über 100 MW in Europa tatsächliche Kapitalkosten von 2.630 EUR pro kW bis 3.050 EUR pro kW verursachten. Die britische Regierung berichtete, dass erneuerbare Elektrizität 70 % der Produktionskosten für grünen Wasserstoff ausmacht. Die Ausrüstungskosten sind daher nur ein Teil der Kostenherausforderung, und Strompreise, Ingenieurkosten und CO₂-Strafen bestimmen ebenfalls die Projektrentabilität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Stack führt, aber der Wert von Balance of Plant steigtDer Elektrolyseur-Stack hielt im Jahr 2026 57,3 % der Marktgröße des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts, da er die Kernelektrolyseausrüstung und einen großen Anteil des Technologiewerts enthält. Balance of Plant wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 28,9 % wachsen. Die Kategorie umfasst Leistungselektronik, Wasseraufbereitung, Verdichtung, Wärmemanagement und andere Systeme, die für den Betrieb des Stacks erforderlich sind. Das schnellere Wachstum spiegelt die größere ingenieurtechnische Komplexität größerer Anlagen wider. Der Stack bleibt zentral für Leistung, Haltbarkeit und geistiges Eigentum. Lieferanten mit bewährter Stack-Fertigungskompetenz behalten daher eine wichtige Position bei der Projektauswahl.
Der Kostenmix ändert sich, wenn Projekte über 100 MW hinausgehen. Die Internationale Energieagentur berichtete, dass Balance of Plant bei dieser Größenordnung mehr als 50 % der gesamten Systeminvestition ausmachen kann. Das Gemeinsame Forschungszentrum führte mehrere europäische Projektüberschreitungen hauptsächlich auf Integrationsarbeiten und nicht auf die Stack-Lieferung zurück. Dies lenkt die Aufmerksamkeit auf Systemdesign, Standortplanung und Werkserprobung. Die containerisierte Modular Containerized (MC)-Plattform von Nel integriert Balance-of-Plant-Ausrüstung in standardisierten Containerabmessungen und unterstützt die Inbetriebnahme vor der Lieferung. Standardisierte Systempakete können den Standortaufwand reduzieren und die Einhaltung der Sicherheitsanforderungen der Internationalen Elektrotechnischen Kommission (IEC) 62282 unterstützen. Diese Bedingungen geben Integrationsspezialisten eine wachsende Rolle im Protonenaustauschmembran (PEM)-Elektrolyseur-Markt.

Nach Kapazität:
Gigawatt-Projekte definieren die GrenzeAnlagen über 2 MW hielten im Jahr 2026 49,7 % des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts und werden voraussichtlich bis 2032 mit einem CAGR von 29,4 % wachsen. Diese Kombination zeigt, dass die kommerzielle Einführung über Demonstrationsanlagen hinausgeht. Siemens Energy lieferte im September 2025 die ersten 9 von 12 Elektrolyseuren für das 200-MW-Projekt Normand'Hy von Air Liquide in Frankreich. Accelera gab 2025 auch seine 100-MW-Liefervereinbarung für das Lingen-Projekt von bp bekannt. Große Systeme bieten Skaleneffekte in der Fertigung, Beschaffung und im Standortbetrieb. Sie sind am praktischsten, wenn ein großer Industrieabnehmer langfristige Strom- und Wasserstoffvereinbarungen sichern kann.
Der Bereich von 500 kW bis 2 MW bedient weiterhin dezentrale industrielle Anwendungen und Wasserstofftankstellenprojekte. Sein Anteil wird wahrscheinlich durch den stärkeren Sog hin zu größeren Industrieprojekten begrenzt. Systeme unter 500 kW bleiben für Mobilitäts- und Forschungsbedürfnisse relevant. Hystar lieferte PEM-Stacks an Sunbo Unitech für das KOMIPO Shin Boryeong Brennstoffzellen-Bustankstellenprojekt in Südkorea. Diese kleineren Anlagen können Betriebserfahrungen und lokale Nachfrage aufbauen, bevor größere Projekte entwickelt werden. Das Stack-Kostenziel des US-Energieministeriums begünstigt Projekte mit höherer Kapazität, da diese feste Fertigungs- und Lieferkosten auf mehr Leistung verteilen können. Die Kapazitätsauswahl wird daher weiterhin an die Größe des Käufers, die verfügbare Infrastruktur und die erwartete Auslastungsrate gebunden sein.
Nach Endnutzer:
Stahl und Metalle als nächste NachfragewelleWasserstoffproduzenten hielten im Jahr 2026 31,2 % des Marktanteils am Protonenaustauschmembran (PEM)-Elektrolyseur-Markt, unterstützt durch Industriegasunternehmen und dedizierte Wasserstoffentwickler. Diese Käufer bedienen Raffinerie- und Ammoniakkunden, die bereits Wasserstoff in großem Maßstab einsetzen. Stahl- und Metallhersteller werden bis 2032 voraussichtlich mit einem CAGR von 30,6 % wachsen. Ihre Nachfrage ist mit Direktreduktionseisenprozessen und der Notwendigkeit verbunden, Emissionen aus der Primärstahlproduktion zu senken. Ein Forschungspapier aus dem Jahr 2026 identifizierte Minnesota und Michigan als potenzielle Konzentrationspunkte für die Elektrolyseur-Nachfrage bei einem US-amerikanischen Stahlübergang. Die Nachfrage kann sich daher um bestehende Stahlanlagen konzentrieren, anstatt sich gleichmäßig über Regionen zu verteilen.
Öl- und Gasunternehmen bieten eine weitere Quelle für hochvolumige Nachfrage. Das Lingen-Projekt von bp zeigt das Ausmaß der PEM-Beschaffung, die Raffinerieoperatoren vornehmen können, wenn sie durch einen definierten Anwendungsfall unterstützt werden. Chemie- und Petrochemieunternehmen, Energieversorger und Entwickler erneuerbarer Energien bleiben wichtige Käufer der mittleren Ebene. Transport- und Mobilitätsbetreiber unterstützen kleinere dezentrale Systeme, die Tankstellennetze bedienen. Diese Anlagen können die Nachfrage aufbauen, wenn Fahrzeugflotten wachsen. Die Protonenaustauschmembran (PEM)-Branche wird davon abhängen, ob solche Projekte Strom, Grundstücke, Genehmigungen und Abnahme im gleichen Tempo sichern. Die Anforderungen der Endnutzer unterscheiden sich, aber jede Gruppe bewertet zunehmend die Versorgungszuverlässigkeit neben der Geräteleistung.
Nach Installationstyp:
Zentralisierte Größe versus dezentrale ResilienzZentralisierte und großmaßstäbliche Systeme machten im Jahr 2026 59,8 % des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts aus und werden bis 2032 voraussichtlich mit einem CAGR von 31,2 % wachsen. Große Industrieabnehmer bevorzugen eine einzige Versorgungsquelle, wenn Wasserstoffmengen hoch sind. Die Größenordnung kann auch die Kosten pro kW durch effizientere Stack-Fertigung und gemeinsame Standortinfrastruktur senken. Das 280-MW-Projekt EWE Clean Hydrogen Coastline in Emden und das 200-MW-Projekt Normand'Hy von Air Liquide zeigen, dass Projekte über 100 MW in Europa voranschreiten. Diese Projekte benötigen feste Strombezugsvereinbarungen und detaillierte Integrationsplanung. Sie sind am überzeugendsten in Industrieclustern mit großer und vorhersehbarer Nachfrage.
Vor-Ort- und dezentrale Systeme hielten im Jahr 2026 den verbleibenden Anteil von 40,2 %. Sie bieten lokale Wasserstoffversorgung, vermeiden einige Pipelinetransportbedürfnisse und können direkt mit lokaler erneuerbarer Erzeugung kombiniert werden. Accelera gab im September 2025 ein 5-MW-PEM-Projekt für Tyczka Hydrogen am Hafen von Schweinfurt bekannt. Das Projekt erhielt einen Zuschuss von 5 Millionen EUR aus Bayern und soll Mobilitäts-, Industrie- und Forschungskunden bedienen. Der Europäische Verband der Übertragungsnetzbetreiber für Elektrizität (ENTSO-E) stellte fest, dass die Anforderungen der Übertragungsnetzbetreiber die Wasserstoffspeicherflexibilität von Elektrolyseuren noch nicht vollständig berücksichtigen. Klarere Regeln könnten den Erlösfall für dezentrale Systeme verbessern, die Netzdienstleistungen erbringen.
Geografische Analyse
Europäischer Markt für Protonenaustauschmembran (PEM) Elektrolyseure
Europa hielt im Jahr 2026 einen Anteil von 39,5 % am Markt für Protonenaustauschmembran (PEM) Elektrolyseure, unterstützt durch Vorschriften für erneuerbaren Wasserstoff, öffentliche Fördermittel und Fertigungskapazitäten. Die Europäische Wasserstoffbank hat im Rahmen von 3 Auktionsrunden 3 Milliarden EUR bereitgestellt. Der Standard für erneuerbare Kraftstoffe nicht-biologischen Ursprungs (RFNBO) gemäß RED III verknüpft die Elektrolyse mit zusätzlicher erneuerbarer Erzeugung und zeitbasierter Nutzung. Europäische Hersteller installierten im Jahr 2024 142 MW Elektrolyseure in der EU27, der Europäischen Freihandelsassoziation (EFTA) und dem Vereinigten Königreich – das entspricht einem Anstieg von 118 % gegenüber 2023. Die PEM-Technologie machte 66 % dieses Volumens aus.
Asiatisch-pazifischer Markt für Protonenaustauschmembran (PEM) Elektrolyseure
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 eine CAGR von 30,3 % verzeichnen – das schnellste regionale Wachstumstempo im Markt für Protonenaustauschmembran (PEM) Elektrolyseure. China entfiel im Jahr 2025 auf 65 % der weltweit installierten Elektrolyseurkapazität und 60 % der weltweiten Fertigungskapazität. Die PEM-Nachfrage der Region hängt jedoch nicht allein von China ab, sondern auch von Südkorea, Japan, Indien und Australien. Südkorea strebt bis 2040 eine jährliche Produktion von 5,2 Millionen Tonnen grünem Wasserstoff an. Die Zuteilung von Hystar India mit 862.000 Tonnen pro Jahr an grüner Wasserstoffkapazität und 3.000 MW pro Jahr an Elektrolyseur-Fertigungskapazität unterstützt eine künftige inländische Versorgungsbasis. Diese Märkte verfolgen unterschiedliche politische Ansätze, verknüpfen die Wasserstoffentwicklung jedoch allesamt mit Energiesicherheit und industrieller Wettbewerbsfähigkeit.
Markt für Protonenaustauschmembran (PEM) Elektrolyseure in Amerika und dem Nahen Osten und Afrika
Nordamerika wird durch den US-amerikanischen Steuergutschrift für die Wasserstoffproduktion gemäß Abschnitt 45V von bis zu 3 USD pro kg unterstützt. Accelera lieferte im September 2025 ein 35-MW-PEM-System an die Anlage von Linde in Niagara Falls, das erneuerbare Wasserkraft nutzt. Nel erhielt im Januar 2025 zusätzliche Fertigungssteuergutschriften in Höhe von 29 Millionen USD für seine Erweiterung in Connecticut, die ein jährliches PEM-Fertigungsprogramm von 500 MW unterstützt. Nel ASA Canada entwickelt sich ebenfalls durch die Zusammenarbeit von Plug Power mit Hy2gen in Quebec zu einem Projektstandort. Südamerika sowie der Nahe Osten und Afrika stellen einen späteren Nachfragehorizont dar, wobei Exportstrategien davon abhängen, dass Projekte eine endgültige Investitionsentscheidung erreichen.
Wettbewerbslandschaft
Der Protonenaustauschmembran (PEM)-Elektrolyseur-Markt ist im oberen Segment mäßig konzentriert. Siemens Energy, Nel ASA, Plug Power, ITM Power und Accelera by Cummins sind in großen Industrieprojekten aktiv, während regionale und spezialisierte Unternehmen in Systemen unter 5 MW konkurrieren. Plug Power berichtete für das Geschäftsjahr 2025 ein Umsatzwachstum von mehr als 50 % im Jahresvergleich und 400 % über 2 Jahre, angetrieben durch Projektlieferungen. Nel berichtete im dritten Quartal 2026 einen Anstieg des PEM-Auftragseingangs um 473 % auf 245 Millionen NOK, was 25,7 Millionen USD entspricht. Dasselbe Unternehmen gab an, dass 48 % seines konsolidierten Auftragsbestands ein wesentliches Verzgerungs- oder Stornierungsrisiko aufwies, was zeigt, dass die Vertragssicherheit weiterhin wichtig ist.
Die Partnerschaft zwischen Air Liquide und Siemens Energy betreibt eine Berliner Fabrik mit einer Kapazität von bis zu 1 GW pro Jahr für PEM-Stacks und plant eine Erweiterung auf 3 GW. Ihre Struktur kombiniert Ausrüstungstechnologie, Fertigung und Zugang zu großen Industrieprojekten. Nel kooperierte im Oktober 2026 mit Rheinmetall beim Giga-PtX-Projekt für synthetische Kraftstoffe und erweiterte damit den PEM-Einsatz auf E-Kraftstoffe. Nel schloss im September 2026 auch eine Rahmenvereinbarung mit Hydrasun zur Unterstützung der europäischen Montage und Systemintegration. Diese Schritte spiegeln die Notwendigkeit wider, vollständige Systeme statt nur Stacks bereitzustellen. Sie zeigen auch, dass strategische Partnerschaften ein praktischer Weg werden, um Integrations- und Lieferanforderungen zu managen.
Die Integration von Balance of Plant ist eine wichtige Chance, wo lokale Ingenieurkapazitäten begrenzt sind und Projekte zwischen 50 MW und 200 MW liegen. Iridiumrückgewinnung und Kreislaufwirtschaftsdienstleistungen könnten ebenfalls wichtiger werden, wenn die Anforderungen an Materialsicherheit stärker werden. Electric Hydrogen verfolgt Stack-Designs mit hoher Stromdichte für Anwendungen über 100 MW. Ohmium International nutzt modulare Bereitstellung und abonnementbasierte Geschäftsmodelle, um die anfänglichen Kundenverpflichtungen zu senken. ISO/TC 197-Normen und IEC-62282-Sicherheitsanforderungen sind zunehmend relevant für die Beschaffung durch europäische Großabnehmer. Größere Lieferanten mit etablierter Zertifizierung und Betriebsreferenzen können diese Anforderungen nutzen, um ihre Position zu stärken.
Marktführer im Protonenaustauschmembran (PEM)-Elektrolyseur-Markt
-
Ohmium International
-
Siemens Energy AG
-
ITM Power plc
-
Nel ASA
-
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Protonenaustauschmembran (PEM) Elektrolyseure Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- Bosch
- Cummins Inc.
- Electric Hydrogen
- Elogen
- Fortescue
- H-TEC SYSTEMS GmbH
- Hystar AS
- ITM Power plc
- John Cockerill
- McPhy Energy S.A.
- Nel ASA
- Next Hydrogen Solutions Inc.
- Ohmium International
- PERIC Hydrogen Technologies Co., Ltd.
- Plug Power Inc.
- Siemens Energy AG
- Sungrow Hydrogen
- thyssenkrupp nucera AG & Co. KGaA
Neueste Industrielle Entwicklungen in Markt für Protonenaustauschmembran (PEM) Elektrolyseure
- Oktober 2026: Nel ASA erhielt einen Kaufauftrag für mehrere containerisierte PEM-Lösungen von einem führenden US-amerikanischen Technologiekunden und gab in einer separaten Ankündigung eine Partnerschaft mit Rheinmetall für das Giga-PtX-Projekt zur dezentralen Produktion synthetischer Kraftstoffe bekannt, wodurch die Anwendungsgrenze der PEM-Wasserstofferzeugung auf E-Kraftstoffe ausgeweitet wird.
- September 2026: Nel ASA sicherte sich zusätzliche Kaufaufträge für U-Boot-PEM-Elektrolyseur-Stacks vom US-amerikanischen Verteidigungssektor über Collins Aerospace und markierte damit eine strategische Diversifizierung in militärische Anwendungen jenseits kommerzieller Wasserstoffmärkte.
- September 2026: Nel ASA schloss eine Rahmenvereinbarung mit Hydrasun ab, die europäische Montage- und Integrationskapazitäten für PEM-Elektrolyseur-Lösungen schafft und eine standortnahe Balance-of-Plant-Integration sowie containerisierte Wasserstoffproduktionslieferungen auf europäischen Märkten ermöglicht.
- April 2026: Nel ASA erhielt einen Kaufauftrag über 7 Millionen USD von Mesure Process, einer Tochtergesellschaft von Synqo Energies, für containerisierte PEM-Ausrüstung zur Versorgung von Wasserstofftankstellen und industriellen Endnutzern an einem europäischen Standort, der für den Betrieb ab 2027 vorgesehen ist, was das Vertrauen in die modulare MC-Plattform von Nel durch Wiederholungsaufträge widerspiegelt.
Globaler Berichtsumfang des Protonenaustauschmembran (PEM)-Elektrolyseur-Markts
Ein Protonenaustauschmembran (PEM)-Elektrolyseur ist ein elektrochemisches System, das Wasser (H₂O) mithilfe von Elektrizität und einer festen Polymerelektrolytmembran in Wasserstoff (H₂) und Sauerstoff (O₂) aufspaltet. Das System verwendet eine dünne, feste Polymermembran (wie Nafion), die positiv geladene Wasserstoffionen (Protonen) von der Anode zur Kathode leitet und dabei Elektronen und Produktgase blockiert.
Der globale PEM-Elektrolyseur-Markt ist nach Komponente, Kapazität, Endnutzer, Installationstyp und Geografie segmentiert. Nach Komponente ist der Markt in Elektrolyseur-Stacks und Balance of Plant (BoP) segmentiert. Nach Kapazität ist der Markt in Systeme unter 500 kW, 500 kW bis 2 MW und über 2 MW segmentiert. Nach Endnutzer ist der Markt in Wasserstoffproduzenten, Öl- und Gasunternehmen, Chemie- und Petrochemieunternehmen, Stahl- und Metallhersteller, Energieversorger und Entwickler erneuerbarer Energien sowie Transport- und Mobilitätsbetreiber segmentiert. Nach Installationstyp ist der Markt in Vor-Ort- und dezentrale Systeme sowie zentralisierte und großmaßstäbliche Systeme segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Protonenaustauschmembran-Elektrolyseur-Markt in 22 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Elektrolyseur-Stack |
| Balance of Plant (BoP) |
| Unter 500 kW |
| 500 kW bis 2 MW |
| Über 2 MW |
| Wasserstoffproduzenten |
| Öl- und Gasunternehmen |
| Chemie- und Petrochemieunternehmen |
| Stahl- und Metallhersteller |
| Energieversorger und Entwickler erneuerbarer Energien |
| Transport- und Mobilitätsbetreiber |
| Vor-Ort- und dezentrale Systeme |
| Zentralisierte und großmaßstäbliche Systeme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Elektrolyseur-Stack | |
| Balance of Plant (BoP) | ||
| Nach Kapazität | Unter 500 kW | |
| 500 kW bis 2 MW | ||
| Über 2 MW | ||
| Nach Endnutzer | Wasserstoffproduzenten | |
| Öl- und Gasunternehmen | ||
| Chemie- und Petrochemieunternehmen | ||
| Stahl- und Metallhersteller | ||
| Energieversorger und Entwickler erneuerbarer Energien | ||
| Transport- und Mobilitätsbetreiber | ||
| Nach Installationstyp | Vor-Ort- und dezentrale Systeme | |
| Zentralisierte und großmaßstäbliche Systeme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach PEM-Elektrolyseuren an?
Industrielle Wasserstoffnachfrage, Integration erneuerbarer Energie, politische Anreize und große Abnahmevereinbarungen unterstützen das Wachstum. Der Bericht prognostiziert einen CAGR von 28,45 % von 2027 bis 2032.
Welche PEM-Elektrolyseur-Komponente wächst am schnellsten?
Balance of Plant wird bis 2032 voraussichtlich mit einem CAGR von 28,9 % wachsen, da größere Projekte mehr Leistungsumwandlung, Verdichtung, Wasseraufbereitung und Wärmemanagementausrüstung benötigen.
Warum gewinnen Projekte über 2 MW an Marktanteil?
Anlagen über 2 MW hielten im Jahr 2026 einen Anteil von 49,7 % und werden voraussichtlich mit einem CAGR von 29,4 % wachsen, da Industrienutzer eine hochvolumige Wasserstoffversorgung benötigen.
Welcher Endnutzer wird voraussichtlich am schnellsten wachsen?
Stahl- und Metallhersteller werden bis 2032 voraussichtlich mit einem CAGR von 30,6 % wachsen, da wasserstoffbasiertes Direktreduktionseisen für eine emissionsärmere Stahlherstellung an Relevanz gewinnt.
Welche Region führt beim Einsatz von PEM-Elektrolyseuren?
Europa hielt im Jahr 2026 einen Anteil von 39,5 %, unterstützt durch RFNBO-Regeln, Wasserstoffbank-Finanzierung und etablierte Fertigungskapazitäten.
Was sind die wichtigsten Einschränkungen bei der Einführung von PEM-Elektrolyseuren?
Konzentration der Iridiumversorgung, hohe Installationskosten, Strompreise, unvollständige Wasserstoffinfrastruktur und verzögerte endgültige Investitionsentscheidungen bleiben die wichtigsten Einschränkungen.