
Größe und Marktanteil des deutschen Metallumformungsmaschinenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
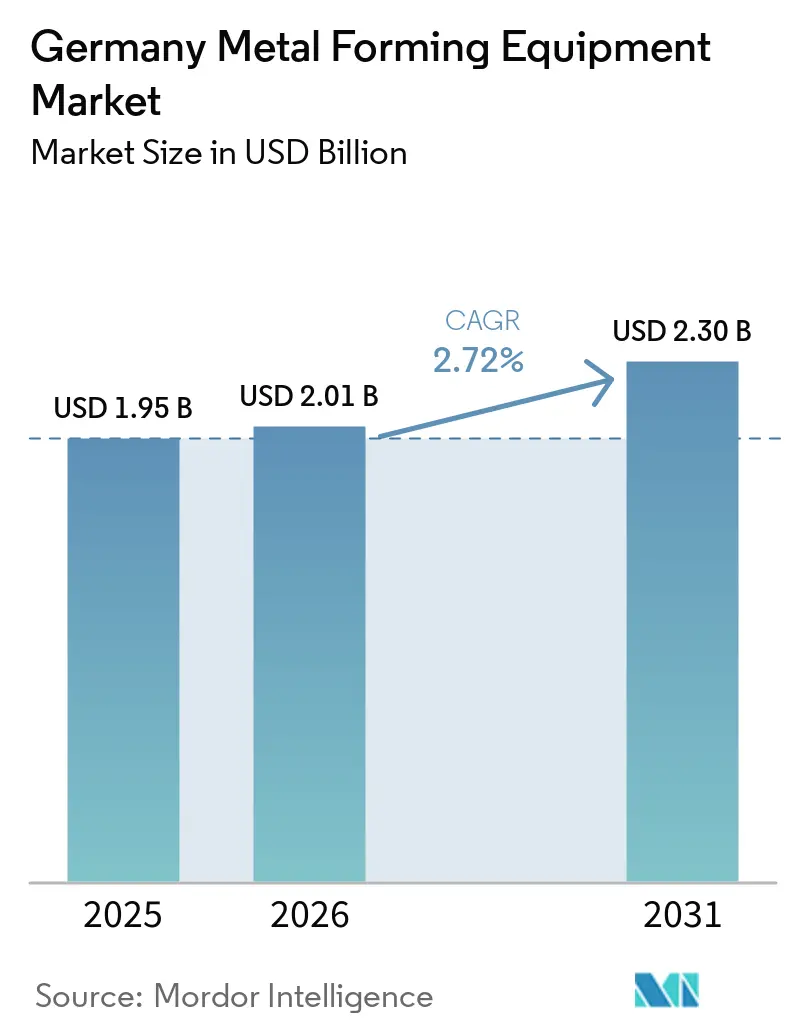
| Marktgröße im Basisjahr (2025) | 1.95 Milliarden US-Dollar |
| Marktgröße (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2031) | 2.30 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.72 % |
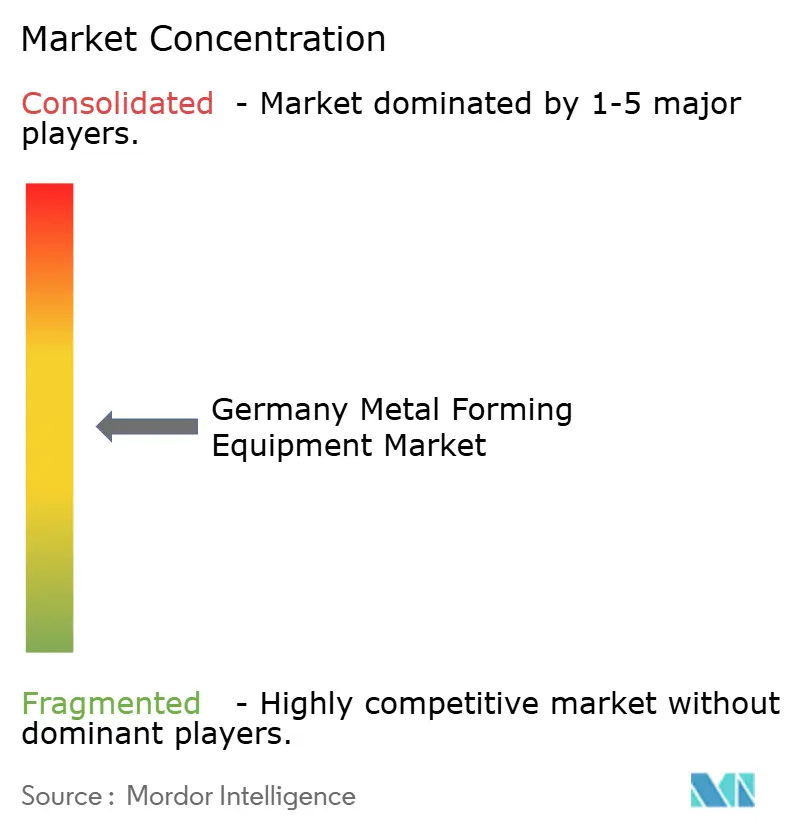
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des deutschen Metallumformungsmaschinenmarkts von Mordor Intelligence
Die Größe des deutschen Metallumformungsmaschinenmarkts wurde im Jahr 2025 auf 1,95 Milliarden USD geschätzt und soll von 2,01 Milliarden USD im Jahr 2026 auf 2,30 Milliarden USD bis 2031 wachsen, bei einem CAGR von 2,72 % während des Prognosezeitraums (2026–2031).
Die Nachfrage wird durch die Produktion von Elektrofahrzeugen geprägt, die im Jahr 2025 in Deutschland 1,67 Millionen Personenkraftwagen erreichte und 40 % der inländischen Personenkraftwagenproduktion ausmachte.[1]Verband der Automobilindustrie, "Pkw-Produktion in Deutschland im Januar 2026," VDA, vda.de Diese Entwicklung lenkt Kapital in hochpräzise Servopressen und mehrstufige Transferwerkzeuge für Batteriestrukturen, Karosserieteile und Leichtbaukomponenten. Auch Nachrüstungsmaßnahmen gewinnen an Bedeutung, da Presswerke bestehende Anlagen mit Sensoren, Automatisierung und Überwachungswerkzeugen ausstatten. Schwache Maschineninitiativen und hohe Industriestromkosten verlangsamen weiterhin den Kauf vollständiger Produktionslinien, was modulare Systeme und energieeffiziente Maschinen attraktiver macht. Der deutsche Metallumformungsmaschinenmarkt bevorzugt Anbieter, die vernetzte Steuerungen, niedrigere Betriebskosten und anwendungsspezifische Umformkapazitäten kombinieren können.
Wichtigste Erkenntnisse des Berichts
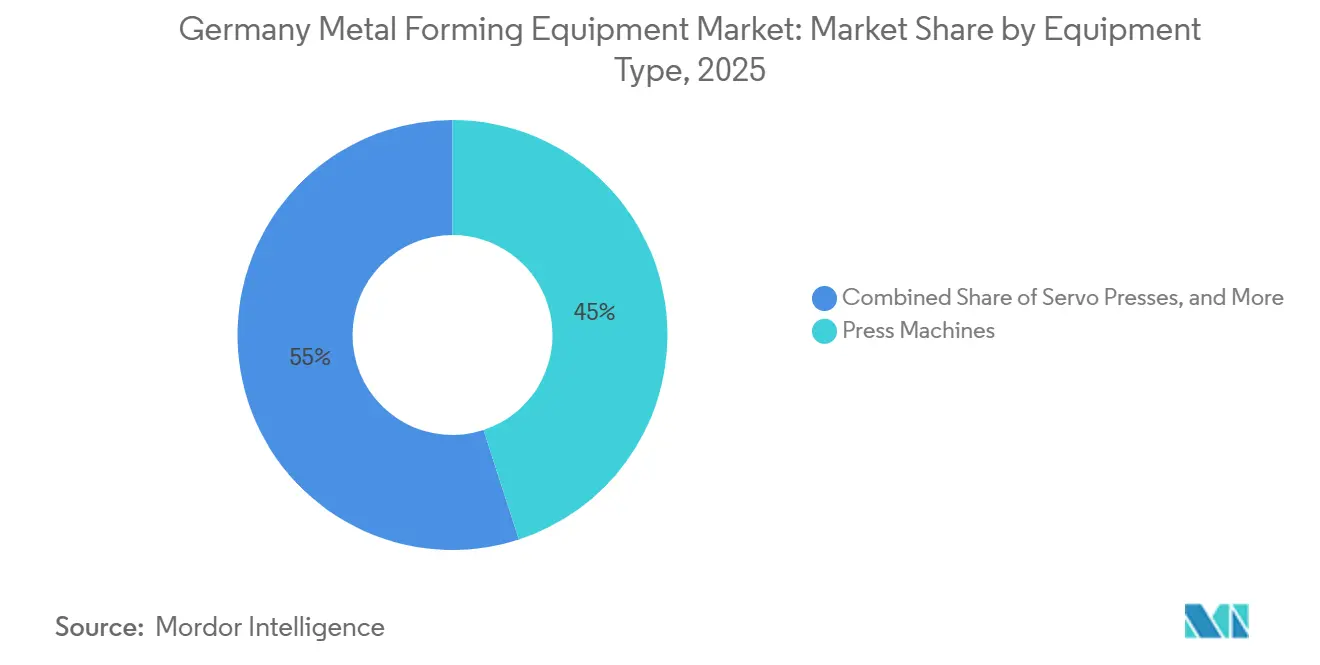
- Nach Gerätetyp hielten Pressen im Jahr 2025 einen Marktanteil von 45 % am deutschen Metallumformungsmaschinenmarkt, während Servopressen bis 2031 mit einem CAGR von 5,2 % wachsen sollen.
- Nach Umformprozess entfielen Stanzen und Lochen im Jahr 2025 auf 34 % der Marktgröße des deutschen Metallumformungsmaschinenmarkts, während Hydroformen bis 2031 mit einem CAGR von 4,8 % wachsen soll.
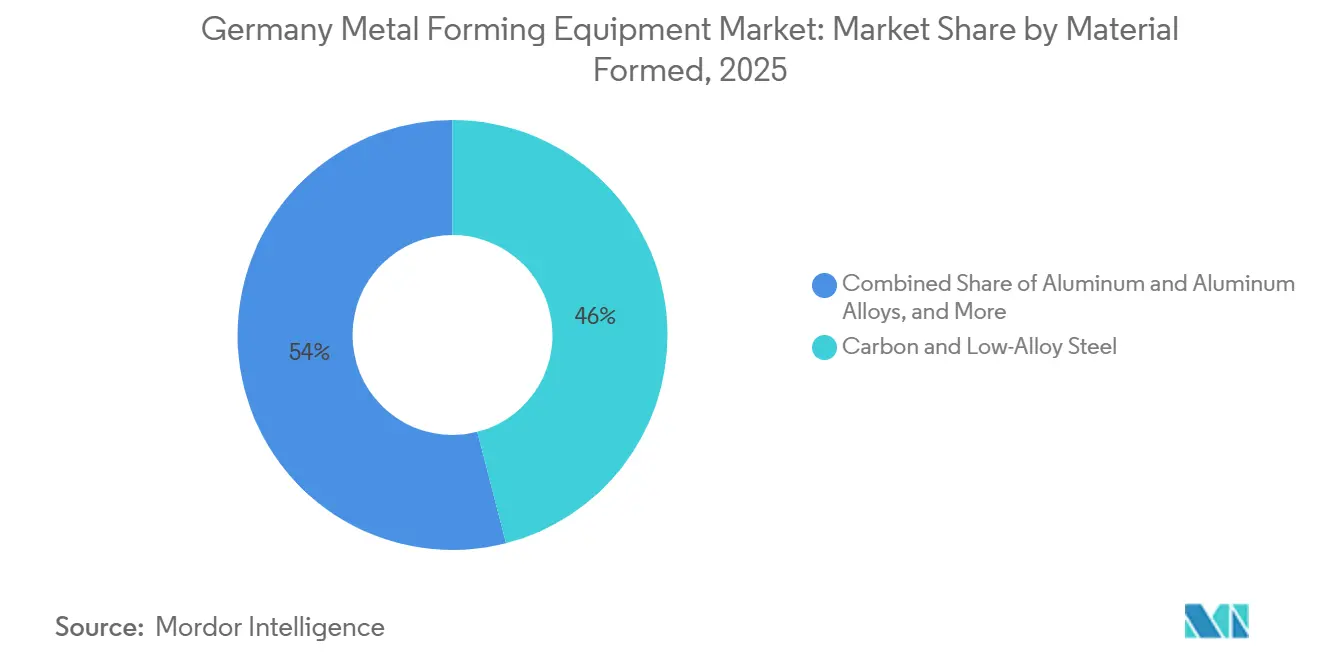
- Nach verarbeitetem Werkstoff entfielen Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 auf 46 % des Marktanteils des deutschen Metallumformungsmaschinenmarkts, während Aluminium und Aluminiumlegierungen bis 2031 mit einem CAGR von 4,9 % wachsen sollen.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 39 % an der Marktgröße des deutschen Metallumformungsmaschinenmarkts, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einem CAGR von 4,6 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im deutschen Metallumformungsmaschinenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neuausrichtung von Fahrzeugplattformen und Komplexität von Elektrofahrzeugkomponenten | +1.1% | Bayern, Baden-Württemberg, Sachsen | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf im Sinne von Industrie 4.0 in bestehenden Presswerken | +0.8% | Bundesweit, mit Schwerpunkt in Baden-Württemberg und Bayern | Kurzfristig (≤ 2 Jahre) |
| Leichtbau bei Aluminium, hochfestem Stahl und Multimaterial-Baugruppen | +0.7% | Bundesweit, mit frühen Gewinnen in Bayern, Baden-Württemberg und Nordrhein-Westfalen | Mittelfristig (2–4 Jahre) |
| Automatisierungs- und Arbeitskräfteersatzanforderungen | +0.6% | Bundesweit | Kurzfristig (≤ 2 Jahre) |
| Produktion von Batteriegehäusen, Bipolarplatten und Elektromotorlamellen | +0.5% | Sachsen, Thüringen, Niedersachsen | Mittelfristig (2–4 Jahre) |
| Rückverlagerung und Kapazitätslokalisierung für strategische Komponenten | +0.4% | Bundesweit, mit frühen Gewinnen in Bayern und Sachsen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Neuausrichtung von Fahrzeugplattformen und Komplexität von Elektrofahrzeugkomponenten
Deutschland produzierte im Jahr 2025 1,67 Millionen elektrische Personenkraftwagen, ein Anstieg von 23 % gegenüber dem Vorjahr, und Elektrofahrzeuge machten 40 % der inländischen Personenkraftwagenproduktion aus. Die Produktion von batterieelektrischen Fahrzeugen stieg um 15 % auf 1,22 Millionen Einheiten, während die Produktion von Plug-in-Hybridfahrzeugen um 54 % auf 0,45 Millionen Einheiten zunahm. Dieser Produktionsmix erfordert Maschinen, die Batteriegehäuserahmen, B-Säulen, Türringe und Aluminiumverkleidungen verarbeiten können. Servogesteuerte Linien bieten variable Stößelgeschwindigkeit und kontrollierte Umformvorgänge, die mechanische Festkurvenpressen nicht leisten können. Die Umstellung von Fahrzeugplattformen kann eine Nachrüstung oder den Austausch von Presslinien erfordern, da Aluminiumverkleidungen eine enge Maßhaltigkeit erfordern. Der VDA erwartet, dass die inländische Elektrofahrzeugproduktion im Jahr 2026 1,76 Millionen Einheiten erreichen wird, was einen anhaltenden Modernisierungszyklus für Transfer- und Servolinien unterstützt.
Nachrüstungsbedarf im Sinne von Industrie 4.0 in bestehenden Presswerken
Viele deutsche Presswerke betreiben Maschinen, die zwischen den 1990er Jahren und den 2010er Jahren installiert wurden, was eine eigenständige Nachfragebasis für Modernisierungen schafft. Die Plattform Industrie 4.0 präsentierte im Jahr 2025 Manufacturing-X-Interoperabilitätsarbeiten, die den Datenaustausch zwischen Produktionsanlagen unterstützen. Anbieter können In-Die-Kraftsensoren, lokale Rechenknoten und Zustandsüberwachungswerkzeuge hinzufügen, ohne eine gesamte Linie zu ersetzen. Das Fraunhofer IWU berichtete, dass in veraltete Pressbetten eingebaute smartNOTCH-Sensoren Kraftsignaturen erfassen, die die Vorhersage von Werkzeugverschleiß unterstützen. Die EU-Maschinenverordnung gilt ab Januar 2027, was Überprüfungen der Steuerungssystemkonformität und Modernisierungsbudgets im Jahr 2025 auslöst. Diese Projekte bieten dem deutschen Metallumformungsmaschinenmarkt kurzfristig Wachstumsmöglichkeiten, auch wenn ein vollständiger Ersatzkauf verzögert wird.
Leichtbau bei Aluminium, hochfestem Stahl und Multimaterial-Baugruppen
Europäische Fahrzeugemissionsvorschriften und Reichweitenanforderungen für Elektrofahrzeuge verändern den Werkstoffmix in deutschen Presswerken. Thyssenkrupp Steel präsentierte auf der Blechexpo 2025 ein Türringkonzept aus hochfestem Stahl, das die Anzahl der Rohkarosserieteile und den Fügeaufwand reduziert. Aluminium-Tiefziehen und Hydroformen erfordern eine genaue Kontrolle des dehnratenempfindlichen Werkstoffverhaltens. Diese Anforderungen unterstützen servoelektrische Architekturen und speziellere Werkzeuge. Das IPH Hannover demonstrierte das Hydroformen von hybriden Stahl-Aluminium-Maßrohren nach dem Laserlöten, was leichtere Strukturdesigns unterstützt. Die deutsche Metallumformungsmaschinenbranchen reagiert darauf, indem sie Umform- und Fügekapazitäten innerhalb derselben Produktionszelle integriert.
Automatisierungs- und Arbeitskräfteersatzanforderungen
Der DIHK-Fachkräftereport 2025/2026 ergab, dass 42 % der Unternehmen in der Metallproduktion und -verarbeitung Schwierigkeiten hatten, qualifizierte Stellen zu besetzen. Die vergleichbare Quote im Maschinenbau betrug 38 %. Im dualen Berufsausbildungssystem ausgebildete Arbeitskräfte waren die am häufigsten fehlende Gruppe unter Unternehmen mit Vakanzen. Roboterbeladung, Sichtprüfung und automatisierter Werkzeugwechsel können Presswerken helfen, die Produktion mit weniger Bedienern aufrechtzuerhalten. Die Bundesagentur für Arbeit identifizierte im Jahr 2025 157 Berufe mit anhaltenden Engpässen, darunter Berufe im Zusammenhang mit Maschinenbau und Metallverarbeitung. Diese Betriebseinschränkung macht Automatisierung zu einem wichtigen Kaufkriterium im gesamten deutschen Metallumformungsmaschinenmarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklische Schwäche der deutschen Industrieinvestitionen | -0.9% | Bundesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen und lange Amortisationszeiten für integrierte Linien | -0.6% | Bundesweit, mit überproportionaler Betroffenheit in kleinen und mittelständischen Unternehmen in Bayern und Baden-Württemberg | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Automatisierung und Prozessingenieurwesen | -0.5% | Bundesweit | Langfristig (≥ 4 Jahre) |
| Energieintensität, CO₂-Kostenbelastung und Compliance-Aufwand | -0.4% | Bundesweit, mit der höchsten Betroffenheit in Nordrhein-Westfalen und Sachsen, Schwerpunkte im Schwerpressbereich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklische Schwäche der deutschen Industrieinvestitionen
Die Bruttoanlageinvestitionen in Maschinen und Ausrüstungen gingen im Jahr 2025 preisbereinigt um 2,3 % zurück, verglichen mit einem Rückgang von 0,5 % bei den gesamten Anlageinvestitionen.[2]Statistisches Bundesamt, "Bruttoinlandsprodukt 2025 um 0,2 % gestiegen," Destatis, destatis.de Das schwächere Umfeld spiegelte eine gedämpfte Exportnachfrage und anhaltende Unsicherheit bei Investitionsentscheidungen wider. Die KfW berichtete, dass die gewerblichen Investitionen Ende 2025 real noch 8 % unter dem Niveau von 2019 lagen. Die Ausrüstungsinvestitionen sanken im vierten Quartal 2025 auch um 5,2 % gegenüber dem Vorquartal. Die Bundesbank erwartet, dass eine fiskalische Expansion das BIP-Wachstum im Jahr 2026 um 0,7 % anheben wird, obwohl private Fertigungsinvestitionen möglicherweise mit Verzögerung reagieren. Käufer im deutschen Metallumformungsmaschinenmarkt verlängern daher Ersatzzyklen und priorisieren gezielte Nachrüstungen.
Hohe Anfangsinvestitionen und lange Amortisationszeiten für integrierte Linien
Integrierte Servo-Transferlinien für Strukturteile von Elektrofahrzeugen erfordern in der Regel zwischen 20 Millionen EUR (23,5 Millionen USD) und 50 Millionen EUR (58,8 Millionen USD), abhängig von Tonnage und Automatisierungsgrad. Für viele mittelständische Presswerke kann dies 3 bis 7 Jahren der Maschinenabschreibung bei aktueller Auslastung und Margenentwicklung entsprechen. Der IWF berichtete, dass Investitionen unter strafferen Geldpolitikbedingungen und schwächerer Geschäftsstimmung zurückgingen, während die Bruttowertschöpfung im verarbeitenden Gewerbe im Jahr 2025 um 1,3 % sank.[3]Internationaler Währungsfonds, "Deutschland: Konsultation nach Artikel IV 2025," Internationaler Währungsfonds, imf.org KfW-Umfragedaten identifizierten künftige Exportnachfrage und Energiekosten als Hauptgründe für aufgeschobene Kapitalausgaben. Konventionelle Bankkredite und KfW-Darlehensprogramme bleiben die wichtigsten Finanzierungswege, da Maschinen-als-Dienstleistung und ergebnisbasierte Leasingmodelle nicht weit verbreitet sind. Diese Hürde hält kleinere Käufer zurück, selbst wenn eine neue Linie die Kapazität und Energieeffizienz verbessern könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Servotechnologie verändert die Mehrheit der Pressen
Pressen hielten im Jahr 2025 einen Marktanteil von 45 % am deutschen Metallumformungsmaschinenmarkt. Diese Kategorie umfasst mechanische, hydraulische und Servopressen, die beim Automobil-Stanzen, Schmieden und in der allgemeinen Fertigung eingesetzt werden. Mechanische, hydraulische und Servosysteme sind alle Teil des installierten Pressenbestands. Ihre Anwendungen reichen von Fahrzeugverkleidungen bis hin zu Industriekomponenten. Regenerative Antriebe können auch den Energiebedarf im Vergleich zu Schwungrad-Kupplung-Bremsen-Systemen reduzieren. ANDRITZ Schuler installierte im April 2026 eine Servopressenlinie im BMW Group Werk München für die Produktion der nächsten Generation elektrifizierter Fahrzeuge.
Servopressen sollen bis 2031 mit einem CAGR von 5,2 % wachsen, der höchsten Rate unter den Gerätetypen. Abkantpressen und Biegemaschinen sind die zweitgrößte Gerätegruppe und bedienen Hersteller von Stahlkonstruktionen, Bauteilen und Elektrogehäusen. Schmiedemaschinen unterstützen Industriemaschinenbau, Automobilantriebsstrangarbeiten und die Produktion von Luft- und Raumfahrt-Fahrwerken. Rollform- und Profilwalzmaschinen bedienen Bauprofile, während Draht- und Rohrformmaschinen Präzisionsteile unterstützen. Strangpressen bedienen Aluminiumverarbeiter, die Batteriegehäuse und Wärmemanagementsysteme liefern. Hydroformmaschinen bleiben kleiner, profitieren aber von Premium-Fahrzeugprogrammen mit Aluminium-Raumrahmen-Elementen. Im deutschen Metallumformungsmaschinenmarkt werden Energieüberwachung und Predictive-Maintenance-Funktionen zunehmend zu Standardkaufkriterien. Der deutsche Industriestrompreis betrug im September 2025 0,1004 EUR/kWh (0,118 USD/kWh). Diese Kostenbasis unterstützt die Nachfrage nach Maschinen, die den Verbrauch und ungeplante Ausfallzeiten reduzieren können.


Nach Umformprozess: Stanzen treibt das Volumen, Hydroformen beschleunigt an der Spitze
Stanzen und Lochen machten im Jahr 2025 34 % der Marktgröße des deutschen Metallumformungsmaschinenmarkts aus. Es bleibt der Kernprozess für Karosserieteile und andere hochvolumige Blechteile. Der Prozess wird durch Automobilkapazitäten bei Erstausrüstern und Tier-1-Presswerken unterstützt. Er bedient auch die hochvolumige Komponentenproduktion in industriellen Lieferketten. Komplexe rohrförmige und Blechgeometrien werden in der Regel durch andere Umformverfahren bedient. Das Fraunhofer IWU veröffentlichte 2026 eine Arbeit, die Rohr-Hydroformen mit Kunststoff-Fließpressen für Metall-Polymer-Hybridkomponenten in einem Werkzeugschluss kombiniert.
Hydroformen soll bis 2031 mit einem CAGR von 4,8 % wachsen, der schnellsten Rate unter den Umformprozessen. Es kann komplexe rohrförmige und Blechformen mit weniger Schweißnähten erzeugen. Tiefziehen ist der zweitgrößte Umformprozess und wird für Batteriewannen, Bipolarplatten-Rohlinge für Brennstoffzellen und Abgaskomponenten verwendet. Der Prozess ist wichtig, wo gleichmäßige Wandstärke und kontrollierte Materialausdünnung erforderlich sind. Biegen bietet eine stabile Nachfrage für Bau-, Elektrogehäuse- und HLK-Komponenten. Schmieden und Walzen bedienen Industriemaschinenbau, Stromerzeugung und Schienenfahrzeugausrüstung. Deutschland genehmigte einen Sonderfonds von 500 Milliarden EUR (588,2 Milliarden USD) für Infrastruktur und Modernisierung, der die Aktivität in diesen Anwendungen unterstützt. Strangpressen liefert Aluminiumprofile für Elektrofahrzeugstrukturen und Wärmemanagement. Die Breite der Prozesse im deutschen Metallumformungsmaschinenmarkt begrenzt die Abhängigkeit von einem einzelnen Endverbrauch. Das IPH Hannover zeigte auch, dass lasergelötete hybride Stahl-Aluminium-Rohre ohne Nahtbruch hydrogeformt werden können.
Nach verarbeitetem Werkstoff: Stahl hält das Volumen, Aluminium beansprucht das Wachstumspremium
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Marktanteil von 46 % am deutschen Metallumformungsmaschinenmarkt. Kaltgewalzte, Dualphasen- und pressgehärtete Güten bleiben für Fahrzeugstrukturteile unverzichtbar. Stahlfähige Werkzeuge haben einen großen installierten Bestand in deutschen Presswerken. Das Material bleibt für Strukturanwendungen relevant, die Festigkeit und etablierte Produktionsmethoden erfordern. Batteriewannen und Verkleidungsteile tragen zu einer Verschiebung der Nachfrage hin zu anderen Werkstoffen bei. Forschungen der Friedrich-Alexander-Universität Erlangen-Nürnberg zeigten, dass hochfeste Aluminiumprofile aus rollgeformten und induktionsgeschweißten Abschnitten hydrogeformt werden können.[4]Friedrich-Alexander-Universität Erlangen-Nürnberg, "Hochfeste Aluminiumprofilbauteile: Rollgeformte, geschlossene Profile," FAU CRIS, cris.fau.de
Aluminium und Aluminiumlegierungen sollen bis 2031 mit einem CAGR von 4,9 % wachsen. Aluminium-Tiefziehen und Hydroformen erfordern präzise Bewegungssteuerung, was die Nachfrage nach hochwertigen servoelektrischen Systemen erhöht. Edelstahl hat eine stabile Rolle in der Lebensmittelverarbeitungsausrüstung, Abgassystemen und Präzisionsmedizinteilen. Kupfer und Kupferlegierungen werden in Folgeverbundwerkzeugoperationen für Steckverbinder, Sammelschienen und Wärmeübergangskomponenten verarbeitet. Titan, Nickel und andere Nichteisenmetalle sind eine hochwertige Gruppe für Luft- und Raumfahrt- sowie Verteidigungsarbeiten. Hamburg, München und Bremen unterstützen die Nachfrage nach titanfähigen Hydroform- und Präzisionsschmiedemaschinen. Multimaterial-Fahrzeugstrukturen kombinieren Aluminium, hochfesten Stahl und faserverstärkte Komponenten. Anbieter erweitern ihre Prozessintegration, um das Fügen ungleicher Werkstoffe in einer Zelle zu ermöglichen. Diese Fähigkeit verändert die Maschinenspezifikationen in der deutschen Metallumformungsmaschinenbranchen. Sie schafft auch eine Unterscheidung zwischen Allzweckpressen und spezialisierteren Umformsystemen.
Nach Endverbrauchsbranche: Automobil behält die Führung, Luft- und Raumfahrt beschleunigt
Automobil und Transport hielten im Jahr 2025 einen Anteil von 39 % an der Marktgröße des deutschen Metallumformungsmaschinenmarkts. Er wird durch konzentrierte Erstausrüster und Tier-1-Stanzkapazitäten in Baden-Württemberg, Bayern, Sachsen und Niedersachsen unterstützt. Dieser Endverbrauch erfordert Maschinen für Karosseriestrukturen, Fahrwerkskomponenten und Elektrofahrzeugteile. Er behält die größte Position trotz Fahrzeugplattformänderungen. Industriemaschinenbau und Investitionsgüter sind der zweitgrößte Endverbrauch und beziehen gepresste Teile für Getriebe, Hydraulikzylinder und Tragrahmen. Germany Trade and Invest verzeichnete im Jahr 2025 1.564 ausländische Direktinvestitionsprojekte in Deutschland.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einem CAGR von 4,6 % wachsen. Verteidigungsmodernisierung und höhere kommerzielle Flugzeugproduktion unterstützen die Nachfrage nach Präzisions-Titan- und Aluminiumumformung. Metallprodukte und -fertigung, Elektro- und Elektronikbranche profitieren von den Lieferketten für Elektrofahrzeuge und Energiewende. Ladestationen benötigen gestanzte Gehäuse und Sammelschienen. Energie- und Stromanwendungen umfassen Windturbinenteile, Offshore-Plattformkomponenten und Wasserstoffspeicherbehälter. Haushaltsgeräte und Gebrauchsgüter bieten stabile Volumenachfrage, insbesondere in Bayern und Nordrhein-Westfalen. Medizin- und Präzisionsfertigung benötigt enge Toleranzen für Instrumente und Rahmenkonstruktionen für Diagnosegeräte. Presswerke, die diese Kunden bedienen, arbeiten häufig unter ISO-13485-Qualitätsmanagementsystemen. Diese Anforderungen erhöhen Markteintrittsbarrieren und unterstützen spezialisierte Anbieter im deutschen Metallumformungsmaschinenmarkt.
Geografische Analyse
Baden-Württemberg und Bayern bilden den maschinenintensivsten Korridor im deutschen Metallumformungsmaschinenmarkt. Sie beherbergen ANDRITZ Schuler in Göppingen, TRUMPF in Ditzingen sowie eine dichte Basis von Automobilstanzern und Präzisionsfabrikanten. BMW-Werke in München und Dingolfing, Porsche in Stuttgart-Zuffenhausen und Mercedes-Benz in Sindelfingen unterstützen Servopresseninvestitionen im Zusammenhang mit Elektrofahrzeugeinführungen. Deutschland trug im Jahr 2025 199 Milliarden EUR (234,1 Milliarden USD) zu Maschinenexporten bei und machte mehr als ein Drittel der Maschinenexporte der Europäischen Union aus. Baden-Württemberg und Bayern generierten den größten Anteil dieser Aktivität. Ihre kleinen und mittelständischen Hersteller sind wichtige Kunden für Servo-Abkantpressen, integrierte Biegezellen und Nachrüst-Sensorpakete.
Nordrhein-Westfalen ist ein wichtiges Zentrum für Schwerpressarbeiten, einschließlich stahlintensivem Schmieden und Walzen. Der Ruhr-Rhein-Korridor unterstützt Automobilantriebsstrang-, Windenergie- und Industriemaschinenbau-Lieferketten. Große Hydraulikpressen, Schmiedehämmer und Blechwalzmaschinen bleiben in der Region wichtig. Die Betreiber sind durch große Pressen und Stahlvorverarbeitung einem hohen Stromverbrauch ausgesetzt. Der deutsche Industriestrompreis betrug im September 2025 0,1004 EUR/kWh (0,118 USD/kWh). Die Industriestrompreissubvention trat am 1. Januar 2026 nach Genehmigung durch die Europäische Union als staatliche Beihilfe in Kraft und bietet den Verbrauchern mit dem höchsten Verbrauch eine teilweise Entlastung.
Sachsen und Thüringen sind wachsende Zentren für fortschrittliche Umformmaschinen aufgrund von Elektrofahrzeug- und Batterieinvestitionen. Zwickau, Leipzig und Halle unterstützen Fahrzeugproduktion und Presswerksaktivitäten. Batterieinvestitionen in Erfurt und Salzgitter erweitern die Maschinennachfrage über die konventionelle Rohkarosserieproduktion hinaus. Diese Projekte schaffen Nachfrage nach Elektrodenpressen, Zellgehäusestanzmaschinen und Bipolarplatten-Produktionsmaschinen. Niedersachsen fügt Nachfrage durch den Volkswagen-Komplex in Wolfsburg und seine Zuliefererbasis hinzu. Hamburg und Bremen tragen spezialisierte Luft- und Raumfahrt-Umformanforderungen bei. Dieser regionale Mix gibt dem deutschen Metallumformungsmaschinenmarkt Zugang zu Schwerpressarbeiten im Westen, Automobilstanzen im Süden und batteriebezogener Produktion im Osten.
Wettbewerbslandschaft
Der deutsche Metallumformungsmaschinenmarkt ist bei großen Automobil-Presslinien mäßig konzentriert und bei Standard-Abkantpressen und Biegemaschinen fragmentiert. Eine begrenzte Gruppe integrierter Anbieter hält Erstausrüster-Qualifikationen und Kundendienst-Beziehungen in Hochtonnagenapplikationen. ANDRITZ Schuler verfügt über ein breites Portfolio an Servo-Transferlinien, Feinschneidpressen und Metris-Digitalüberwachungswerkzeugen. Schuler schloss im März 2025 sein Rebranding zu ANDRITZ Schuler ab und markierte damit die vollständige Integration in die ANDRITZ-Gruppe. TRUMPF konkurriert bei Servo-Abkantpressen, Stanzmaschinen und vernetzten Fertigungssystemen. AMADA, AIDA Engineering und Komatsu konkurrieren auf Basis der Gesamtbetriebskosten im mittleren Marktsegment, während Durma, Ermaksan und Dener Makina die kostensensible Abkantpressennachfrage bedienen.
TRUMPF unterzeichnete im Juli 2026 eine Vereinbarung zur Übernahme von Mate Precision Technologies und erweiterte damit sein Stanz- und Biegewerkzeugportfolio für Maschinen verschiedener Hersteller. ANDRITZ Schuler installierte im April 2026 eine Servolinie im BMW Group Werk München. Im Januar 2026 passten ANDRITZ Schuler und Feintool ihre Feinschneidkooperation an, wobei ANDRITZ Schuler als Generalunternehmer für HFA-Plus-Systeme fungiert. Bystronic, LVD und Salvagnini erweitern den Wettbewerb bei automatisierten Biegemaschinen und flexiblen Blechproduktionszellen. Ihre Angebote betonen softwaregestützte Programmierung und kürzere Rüstzeiten.
Anbieter mit proprietären Konnektivitätsplattformen können durch Predictive-Maintenance- und Produktionsdatenwerkzeuge Wechselkosten erzeugen. Metris und das Softwareportfolio von TRUMPF sind wichtige Beispiele für diesen Ansatz. Nachrüstdienste für kleinere Presswerke bleiben eine wettbewerbliche Öffnung im deutschen Metallumformungsmaschinenmarkt. Batteriegehäuse-Umformzellen und Fernbetriebsaufnahme adressieren ebenfalls aufkommende Kundenbedürfnisse. Die Einhaltung der EU-Maschinenverordnung 2023/1230 ist eine Hürde für Anbieter, die in den europäischen Markt eintreten. ISO-9001-Qualitätssystemanforderungen begünstigen auch etablierte Anbieter, die dokumentierte Produktionsprozesse unterstützen können. Mitsubishi Electric ist nicht enthalten, da das Unternehmen Fabrikautomatisierungskomponenten und keine Metallumformungsmaschinen liefert. Siempelkamp ist ein relevanteren Ersatz, da das Unternehmen große Hydraulikpressen für Automobil-, Luft- und Raumfahrt- sowie Verbundwerkstoffumformung herstellt.
Marktführer in der deutschen Metallumformungsmaschinenbranchen
-
ANDRITZ Schuler Group
-
TRUMPF SE + Co. KG
-
Bystronic AG
-
Weil Technology AG
-
LAUFFER Pressen GmbH and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: TRUMPF unterzeichnete eine Vereinbarung zur Übernahme von Mate Precision Technologies, einem weltweit führenden Anbieter von Metallschneid- und Umformwerkzeugen. Die Übernahme erweitert das Stanz- und Biegewerkzeugportfolio von TRUMPF auf Maschinen verschiedener Hersteller, einschließlich Nicht-TRUMPF-Maschinen, und stärkt seine Position auf dem nordamerikanischen Markt.
- April 2026: ANDRITZ Schuler lieferte eine hocheffiziente Servopressenlinie an das neue BMW Group Werk in München und unterstützte damit die Produktionskapazität für Fahrzeugplattformen der nächsten Generation mit Elektrifizierung.
- Januar 2026: ANDRITZ Schuler und Feintool AG restrukturierten ihre Feinschneidpressen-Kooperation, wobei ANDRITZ Schuler als Generalunternehmer für HFA-Plus-Feinschneidanlagen fungiert. Pressen der nächsten Generation integrierten servogesteuerte Hydraulikpumpenantriebe, die zweistellige Energieeffizienzverbesserungen bei gleichzeitig höheren Hubzahlen lieferten.
- Oktober 2025: Thyssenkrupp Steel präsentierte auf der Blechexpo 2025 in Stuttgart sein Türringkonzept aus hochfestem Stahl. Die strukturell integrierte pressgehärtete Komponente reduziert die Anzahl der Rohkarosserieteile und eliminiert mehrere Fügeoperationen.


Berichtsumfang des deutschen Metallumformungsmaschinenmarkts
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- / Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedemaschinen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchmaschinen und Kopfstauchmaschinen | |
| Sonstige Schmiedemaschinen | |
| Rollform- und Blech-/Profilwalzmaschinen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz- und Umformmaschinen | |
| Draht-, Rohr- und Profilformmaschinen | Draht- und Stabzieh- und Formmaschinen |
| Rohrform- und Rohrbiegemaschinen | |
| Profilformmaschinen | |
| Strangpressen | |
| Hydroformmaschinen | |
| Sonstige Metallumformungsmaschinen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroformen |
| Sonstige Umformprozesse |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und Investitionsgüter |
| Metallprodukte und -fertigung |
| Elektro- und Elektronikbranche |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Gerätetyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- / Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedemaschinen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchmaschinen und Kopfstauchmaschinen | ||
| Sonstige Schmiedemaschinen | ||
| Rollform- und Blech-/Profilwalzmaschinen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz- und Umformmaschinen | ||
| Draht-, Rohr- und Profilformmaschinen | Draht- und Stabzieh- und Formmaschinen | |
| Rohrform- und Rohrbiegemaschinen | ||
| Profilformmaschinen | ||
| Strangpressen | ||
| Hydroformmaschinen | ||
| Sonstige Metallumformungsmaschinen | ||
| Nach Umformprozess | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroformen | ||
| Sonstige Umformprozesse | ||
| Nach verarbeitetem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinenbau und Investitionsgüter | ||
| Metallprodukte und -fertigung | ||
| Elektro- und Elektronikbranche | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Größe des deutschen Metallumformungsmaschinenmarkts?
Die Größe des deutschen Metallumformungsmaschinenmarkts soll bis 2031 von 2,01 Milliarden USD im Jahr 2026 auf 2,3 Milliarden USD wachsen, bei einem CAGR von 2,72 %.
Welcher Gerätetyp wächst in Deutschland am schnellsten?
Servopressen sollen bis 2031 mit einem CAGR von 5,2 % wachsen, unterstützt durch Elektrofahrzeugkomponenten und energieeffiziente Produktion.
Welcher Umformprozess hat in Deutschland den größten Marktanteil?
Stanzen und Lochen hielten im Jahr 2025 einen Anteil von 34 % am deutschen Metallumformungsmaschinenmarkt, unterstützt durch Automobil-Karosseriestanzaktivitäten.
Welche Werkstoffe prägen die Maschinennachfrage in Deutschland?
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Anteil von 46 %, während Aluminium und Aluminiumlegierungen bis 2031 mit einem CAGR von 4,9 % wachsen sollen.
Welche Endverbrauchsbranche führt die Nachfrage nach Metallumformungsmaschinen an?
Automobil und Transport hielten im Jahr 2025 einen Anteil von 39 %, während Luft- und Raumfahrt sowie Verteidigung mit einem CAGR von 4,6 % die am schnellsten wachsende Endverbrauchsbranche sind.
Warum sind Nachrüstungen für deutsche Presswerke wichtig?
Nachrüstwerkzeuge fügen bestehenden Linien Überwachungs-, Automatisierungs- und Konformitäts-Upgrades hinzu und vermeiden dabei die Kosten eines vollständigen Maschinenaustauschs.
Seite zuletzt aktualisiert am:



