
ドイツ金属成形装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
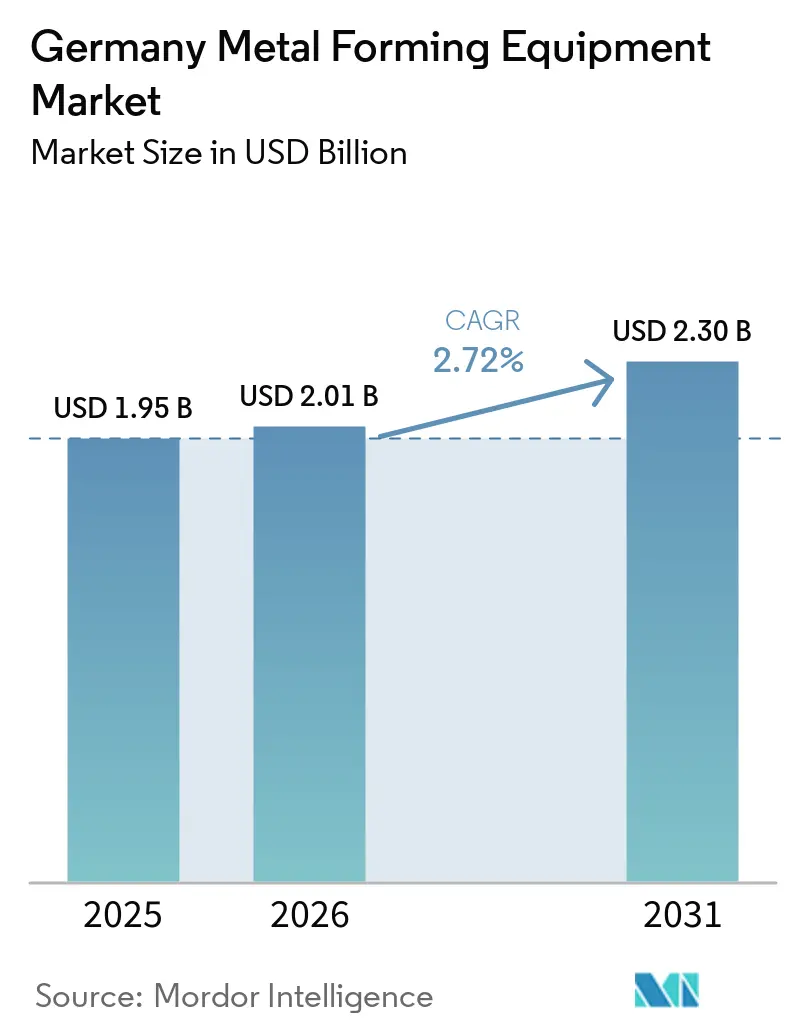
| 基準年の市場規模 (2025) | 1.95 十億米ドル |
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 2.30 十億米ドル |
| Growth Rate (2026 - 2031) | 2.72 % |
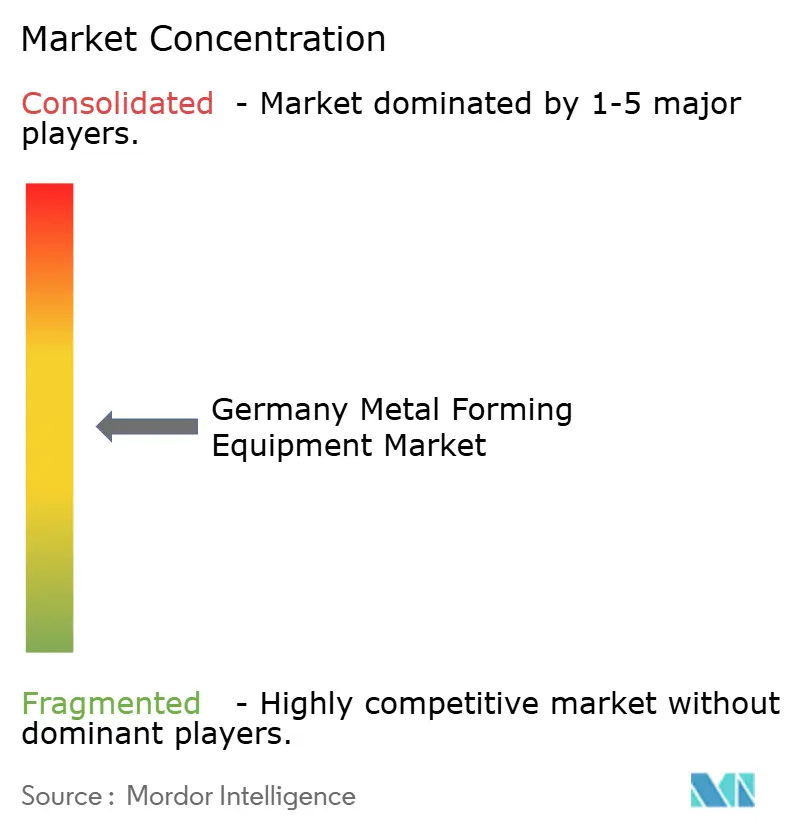
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ金属成形装置市場分析
ドイツ金属成形装置市場規模は2025年に1.95 ビリオン 米ドルと評価され、2026年の2.01 ビリオン 米ドルから2031年には2.30 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.72%です。
需要は電気自動車生産によって形成されており、2025年にドイツで生産された電気乗用車は167万台に達し、国内乗用車生産の40%を占めました。[1]ドイツ自動車工業会、「2026年1月のドイツにおける自動車生産」、VDA、vda.de この転換により、バッテリー構造体、ボディパネル、軽量部品向けの高精度サーボプレスおよびマルチステージトランスファーツールへの資本投下が進んでいます。既存設備にセンサー、自動化、監視ツールを追加するプレス工場でのレトロフィット活動も重要性を増しています。機械投資の低迷と産業用電力コストが設備一式の購入を引き続き抑制しており、モジュール式システムおよびエネルギー効率の高い設備の魅力が高まっています。ドイツ金属成形装置市場は、コネクテッドコントロール、低い運用コスト、用途特化型成形能力を組み合わせられるサプライヤーを優遇する傾向にあります。
主要レポートのポイント
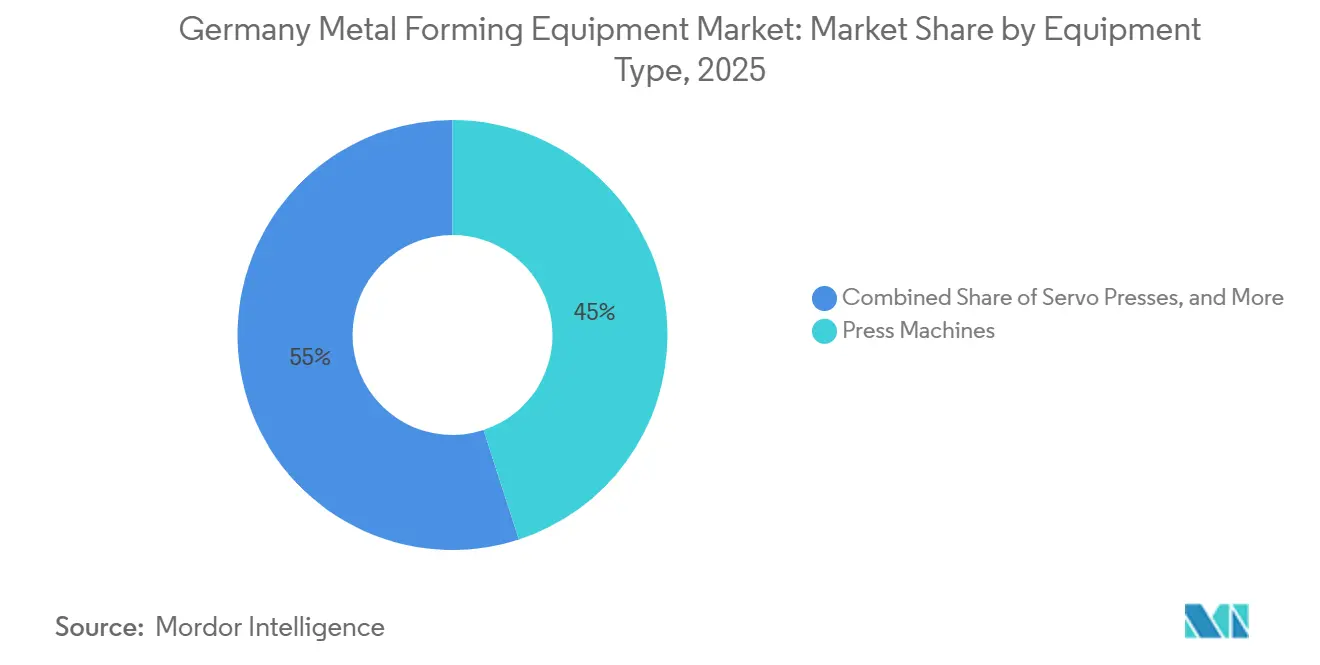
- 装置タイプ別では、プレス機械が2025年のドイツ金属成形装置市場シェアの45%を占め、サーボプレスは2031年までに5.2%のCAGRで成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年のドイツ金属成形装置市場規模の34%を占め、ハイドロフォーミングは2031年までに4.8%のCAGRで成長すると予測れています。
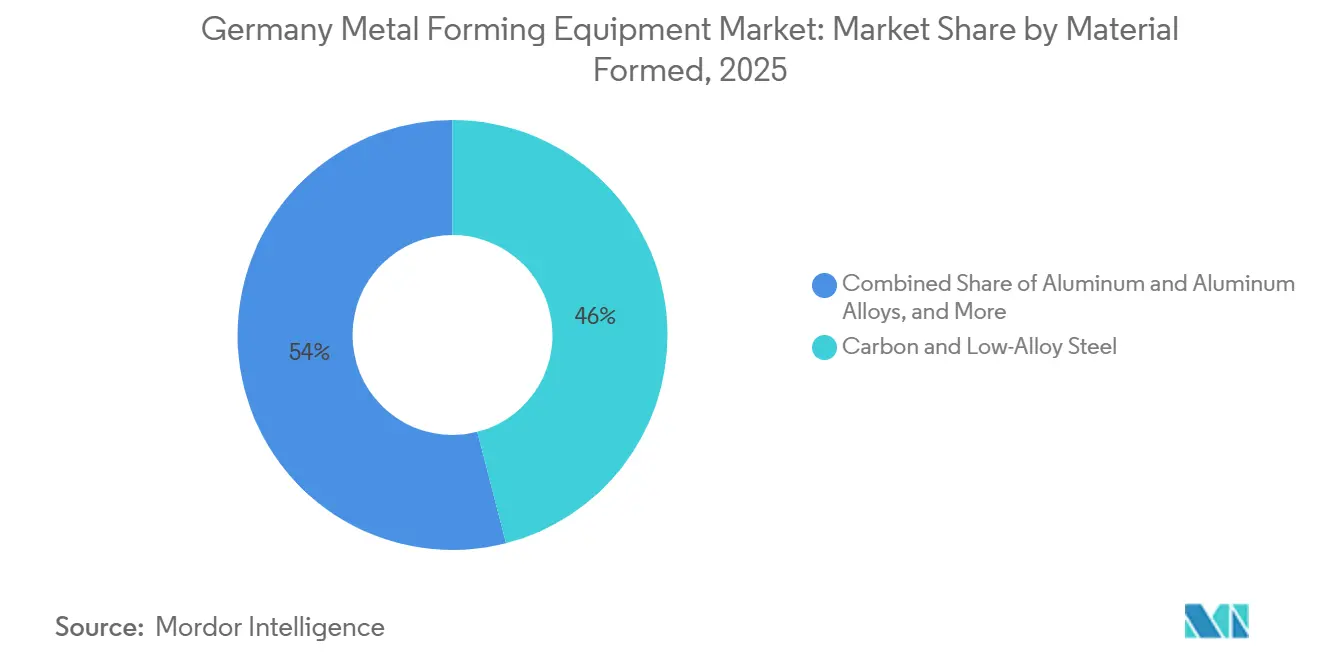
- 成形材料別では、炭素鋼および低合金鋼が2025年のドイツ金属成形装置市場シェアの46%を占め、アルミニウムおよびアルミニウム合金は2031年までに4.9%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年のドイツ金属成形装置市場規模の39%を占め、航空宇宙および防衛は2031年までに4.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車プラットフォームの再構成とEV部品の複雑化 | +1.1% | バイエルン州、バーデン=ヴュルテンベルク州、ザクセン州 | 中期(2〜4年) |
| ブラウンフィールドプレス工場におけるインダストリー4.0レトロフィット需要 | +0.8% | バーデン=ヴュルテンベルク州とバイエルン州を中心とした全国規模 | 短期(2年以内) |
| アルミニウム、高度高張力鋼、マルチマテリアルアセンブリにわたる軽量化 | +0.7% | バイエルン州、バーデン=ヴュルテンベルク州、ノルトライン=ヴェストファーレン州での早期成果を含む全国規模 | 中期(2〜4年) |
| 自動化および労働代替の要件 | +0.6% | 全国規模 | 短期(2年以内) |
| バッテリーケース、バイポーラプレート、電動モーターラミネーション生産 | +0.5% | ザクセン州、テューリンゲン州、ニーダーザクセン州 | 中期(2〜4年) |
| 戦略的部品のリショアリングと生産能力の現地化 | +0.4% | バイエルン州とザクセン州での早期成果を含む全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車プラットフォームの再構成とEV部品の複雑化
ドイツは2025年に167万台の電気乗用車を生産し、前年比23%増となり、電気自動車は国内乗用車生産の40%を占めました。バッテリー電気自動車の生産は15%増の122万台、プラグインハイブリッドの生産は54%増の45万台となりました。この生産構成は、バッテリーケースフレーム、Bピラー、ドアリング、アルミニウムクロージャーを扱える設備を必要とします。サーボ駆動ラインは、固定カム式機械プレスでは実現できない可変ラム速度と制御された成形動作を提供します。アルミニウムクロージャーには厳密な寸法管理が必要なため、車両プラットフォームの転換にはプレスラインのレトロフィットまたは更新が必要になる場合があります。VDAは2026年の国内電気自動車生産が176万台に達すると予測しており、トランスファーラインおよびサーボラインのアップグレードサイクルが継続的に支持されています。
ブラウンフィールドプレス工場におけるインダストリー4.0レトロフィット需要
ドイツの多くのプレス工場は1990年代から2010年代にかけて設置された設備を稼働させており、これが近代化のための独立した需要基盤を生み出しています。プラットフォームインダストリー4.0は2025年にManufacturing-Xの相互運用性に関する取り組みを発表し、生産資産間のデータ交換を支援しました。サプライヤーはライン全体を交換することなく、ダイ内力センサー、ローカルコンピューティングノード、状態監視ツールを追加できます。フラウンホーファーIWUは、既存のプレスベッドに取り付けたsmartNOTCHセンサーが、ダイ摩耗予測を支援する力シグネチャーを取得することを報告しました。EU機械規制は2027年1月から適用されるため、2025年中に制御システムの適合性審査とアップグレード予算の策定が促進されています。これらのプロジェクトは、設備の全面更新が先送りされている場合でも、ドイツ金属成形装置市場に近期的な成長経路をもたらしています。
アルミニウム、高度高張力鋼、マルチマテリアルアセンブリにわたる軽量化
欧州の車両排出規制と電気自動車の航続距離要件が、ドイツのプレス工場で使用される材料構成を変化させています。ティッセンクルップスチールは2025年のBlechexpoで、ボディ・イン・ホワイトの部品点数と接合作業を削減する高度高張力鋼ドアリングコンセプトを発表しました。アルミニウムの深絞りとハイドロフォーミングには、ひずみ速度感応性材料挙動の精密な制御が必要です。これらのニーズはサーボ電動アーキテクチャとより専門化されたツーリングを支持します。IPHハノーバーは、レーザーブレージング後のハイブリッド鋼アルミニウムテーラードチューブのハイドロフォーミングを実証し、より軽量な構造設計を支援しています。ドイツ金属成形装置産業は、同一の生産セル内に成形と接合の能力を統合することで対応しています。
自動化および労働代替の要件
DIHK熟練労働者レポート2025/2026によると、金属生産・加工企業の42%が有資格ポジションの充足に困難を抱えていることが判明しました。機械工学分野での同等の割合は38%でした。デュアル職業訓練制度を通じて訓練された労働者は、欠員問題を抱える企業の中で最も不足しているグループでした。ロボットによる積み込み、ビジョン検査、自動ダイ交換は、より少ない作業員でプレス工場の生産量を維持するのに役立ちます。連邦雇用エージェンシーは2025年に機械工学および金属加工に関連する職種を含む157の職種で慢性的な人手不足を確認しました。この運用上の制約により、自動化はドイツ金属成形装置市場全体で重要な購入検討事項となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドイツ産業界の設備投資の景気循環的低迷 | -0.9% | 全国規模 | 短期(2年以内) |
| 統合ラインの高い初期コストと長い回収期間 | -0.6% | 中小企業が集積するバイエルン州とバーデン=ヴュルテンベルク州に不均衡な影響を与える全国規模 | 中期(2〜4年) |
| 自動化およびプロセスエンジニアリングのための熟練労働者不足 | -0.5% | 全国規模 | 長期(4年以上) |
| エネルギー集約度、炭素コストの影響とコンプライアンス負担 | -0.4% | 重加工クラスターが集積するノルトライン=ヴェストファーレン州とザクセン州に最大の影響を与える全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドイツ産業界の設備投資の景気循環的低迷
機械・設備への総固定資本形成は2025年に物価調整後で2.3%減少し、固定資本形成全体の0.5%減と比較して大きな落ち込みとなりました。[2]ドイツ連邦統計局、「2025年の国内総生産は0.2%増」、Destatis、destatis.de この厳しい環境は、輸出需要の低迷と投資判断をめぐる継続的な不確実性を反映しています。KfWは、2025年末時点で商業投資が実質ベースで2019年水準を8%下回ったままであると報告しました。設備投資も2025年第4四半期に前四半期比5.2%減少しました。ドイツ連邦銀行は財政拡張が2026年のGDP成長率を0.7%押し上げると予測していますが、民間製造業投資は遅れて反応する可能性があります。その結果、ドイツ金属成形装置市場のバイヤーは更新サイクルを延長し、ターゲットを絞ったレトロフィットを優先しています。
統合ラインの高い初期コストと長い回収期間
電気自動車構造部品向けの統合サーボトランスファーラインは、トン数と自動化の程度に応じて、通常2,000万ユーロ(2,350万米ドル)から5,000万ユーロ(5,880万米ドル)を要します。多くのミッテルシュタントのプレス工場にとって、これは現在の稼働率と利益率水準での設備減価償却費の3〜7年分に相当する場合があります。IMFは、金融引き締め条件と企業センチメントの悪化の下で投資が減少し、製造業の粗付加価値が2025年に1.3%減少したと報告しました。[3]国際通貨基金、「ドイツ:2025年第4条協議」、国際通貨基金、imf.org KfWの調査では、将来の輸出需要とエネルギーコストが設備投資先送りの主な理由として挙げられました。設備のサービスとしての提供やアウトカムベースのリースが広く普及していないため、従来の銀行融資とKfWローンプログラムが主な資金調達手段となっています。この障壁は、新しいラインが生産能力とエネルギー性能を改善できる場合でも、小規模バイヤーを慎重にさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:サーボ技術がプレス機械の主流を再形成
プレス機械は2025年のドイツ金属成形装置市場シェアの45%を占めました。このカテゴリーには、自動車スタンピング、鍛造、一般加工に使用される機械式、油圧式、サーボプレスが含まれます。機械式、油圧式、サーボシステムはすべて設置済みプレスベースの一部です。その用途は車両パネルから産業部品まで多岐にわたります。回生ドライブはフライホイール・クラッチ・ブレーキシステムと比較してエネルギー需要を削減することもできます。ANDRITZ Schulerは2026年4月、次世代電動化車両生産のためにBMWグループのミュンヘン工場にサーボプレスラインを導入しました。
サーボプレスは2031年までに5.2%のCAGRで拡大すると予測されており、装置タイプの中で最も高い成長率です。プレスブレーキおよび曲げ機械は2番目に大きな装置グループであり、構造用鋼、建設部品、電気エンクロージャーメーカーにサービスを提供しています。鍛造設備は産業機械、自動車パワートレイン、航空宇宙着陸装置の生産を支援します。ロール成形およびプロファイル圧延設備は建設用プロファイルに対応し、ワイヤーおよびチューブ成形設備は精密部品を支援します。押出プレスはバッテリーハウジングおよび熱管理システムを供給するアルミニウム加工業者にサービスを提供します。ハイドロフォーミング設備は規模が小さいものの、アルミニウムスペースフレーム要素を使用するプレミアム車両プログラムから恩恵を受けています。ドイツ金属成形装置市場では、エネルギー監視と予知保全機能が標準的な購入基準になりつつあります。ドイツの産業用電力価格は2025年9月時点でkWhあたり0.1004ユーロ(0.118米ドル)でした。このコスト基盤は、消費量と計画外のダウンタイムを削減できる設備への需要を支持しています。


成形プロセス別:スタンピングが数量を牽引し、ハイドロフォーミングが最前線で加速
スタンピングおよびパンチングは2025年のドイツ金属成形装置市場規模の34%を占めました。ボディパネルおよびその他の大量生産板金部品の中核プロセスとして引き続き機能しています。このプロセスは完成車メーカーおよびティア1プレス工場の自動車生産能力によって支えられています。また、産業サプライチェーン全体にわたる大量部品生産にも対応しています。複雑なチューブ状および板金形状は通常、他の成形方法によって対応されます。フラウンホーファーIWUは2026年に、1回のツール閉鎖で金属ポリマーハイブリッド部品を製造するためのチューブハイドロフォーミングとプラスチックフロープレッシングを組み合わせた研究を発表しました。
ハイドロフォーミングは2031年までに4.8%のCAGRで成長すると予測されており、成形プロセスの中で最も速い成長率です。溶接シームを減らして複雑なチューブ状および板金形状を作成できます。深絞りは2番目に大きな成形プロセスであり、バッテリートレイ、燃料電池バイポーラプレートブランク、排気部品に使用されます。このプロセスは、一定の肉厚と制御された材料薄化が必要な場合に重要です。曲げ加工は建設、電気エンクロージャー、HVACコンポーネントに対して安定した需要を提供します。鍛造と圧延は産業機械、発電、鉄道設備にサービスを提供します。ドイツはインフラと近代化のために5,000億ユーロ(5,882億米ドル)の特別基金を承認しており、これらの用途での活動を支援しています。押出はEV構造体と熱管理向けのアルミニウムプロファイルを供給します。ドイツ金属成形装置市場におけるプロセスの幅広さは、特定の最終用途への依存を制限しています。IPHハノーバーはまた、レーザーブレージングされたハイブリッド鋼アルミニウムチューブが接合部破断なしにハイドロフォーミングできることを示しました。
成形材料別:鋼が数量を維持し、アルミニウムが成長プレミアムを獲得
炭素鋼および低合金鋼は2025年のドイツ金属成形装置市場シェアの46%を占めました。冷間圧延、デュアルフェーズ、プレス硬化グレードは車両構造部品に不可欠なままです。鋼対応ツーリングはドイツのプレス工場全体に大規模な設置ベースを持っています。この材料は強度と確立された生産方法を必要とする構造用途に引き続き関連性があります。バッテリートレイとクロージャーパネルは他の材料への需要の変化に寄与しています。フリードリヒ・アレクサンダー大学エアランゲン=ニュルンベルクの研究では、高強度アルミニウムプロファイルがロール成形および誘導溶接断面からハイドロフォーミングできることが示されました。[4]フリードリヒ・アレクサンダー大学エアランゲン=ニュルンベルク、「高強度アルミニウムプロファイル部品:ロール成形、閉断面プロファイル」、FAU CRIS、cris.fau.de
アルミニウムおよびアルミニウム合金は2031年までに4.9%のCAGRで成長すると予測されています。アルミニウムの深絞りとハイドロフォーミングには精密な動作制御が必要であり、プレミアムサーボ電動システムへの需要を高めています。ステンレス鋼は食品加工設備、排気システム、精密医療部品において安定した役割を担っています。銅および銅合金は、コネクタ、バスバー、熱インターフェースコンポーネント向けの順送ダイ加工で処理されます。チタン、ニッケル、その他の非鉄金属は航空宇宙および防衛向けの高付加価値グループです。ハンブルク、ミュンヘン、ブレーメンはチタン対応ハイドロフォーミングおよび精密鍛造設備への需要を支援しています。マルチマテリアル車両構造はアルミニウム、高度高張力鋼、繊維強化部品を組み合わせています。サプライヤーは1つのセル内で異種材料接合を処理するためにプロセス統合を拡張しています。この能力はドイツ金属成形装置産業における設備仕様を変化させています。また、汎用プレスとより専門化された成形システムとの差別化を生み出しています。
最終用途産業別:自動車がリードを維持し、航空宇宙が加速
自動車および輸送は2025年のドイツ金属成形装置市場規模の39%を占めました。バーデン=ヴュルテンベルク州、バイエルン州、ザクセン州、ニーダーザクセン州に集積した完成車メーカーおよびティア1スタンピング能力によって支えられています。この最終用途はボディ構造、シャシー部品、電気自動車部品向けの設備を必要とします。車両プラットフォームの変化にもかかわらず最大のポジションを維持しています。産業機械および資本設備は2番目に大きな最終用途であり、ギアボックス、油圧シリンダー、構造フレーム向けのプレス部品を調達しています。ドイツ貿易投資振興機関は2025年にドイツへの外国直接投資プロジェクトを1,564件記録しました。
航空宇宙および防衛は2031年までに4.6%のCAGRで成長すると予測されています。防衛近代化と商業航空機生産の増加が、精密チタンおよびアルミニウム成形への需要を支援しています。金属製品・加工、電気・電子は電気自動車とエネルギー転換のサプライチェーンから恩恵を受けています。充電ステーションにはスタンピングされたエンクロージャーとバスバーが必要です。エネルギーおよび電力用途には風力タービン部品、洋上プラットフォーム部品、水素貯蔵容器が含まれます。家電および耐久消費財は特にバイエルン州とノルトライン=ヴェストファーレン州で安定した数量需要を提供します。医療および精密製造は機器および診断装置フレームに対して狭い公差を必要とします。これらの顧客にサービスを提供するプレス工場は一般的にISO 13485品質管理フレームワークの下で操業しています。これらの要件は参入障壁を高め、ドイツ金属成形装置市場における専門サプライヤーを支援しています。
地理的分析
バーデン=ヴュルテンベルク州とバイエルン州は、ドイツ金属成形装置市場において最も設備集約度の高い回廊を形成しています。ゲッピンゲンのANDRITZ Schuler、ディッツィンゲンのTRUMPF、そして自動車スタンパーと精密加工業者の密集し基盤を擁しています。ミュンヘンとディンゴルフィングのBMW施設、シュトゥットガルト=ツッフェンハウゼンのポルシェ、ジンデルフィンゲンのメルセデス=ベンツは、電気自動車の立ち上げに連動したサーボプレス投資を支援しています。ドイツは2025年に1,990億ユーロ(2,341億米ドル)の機械輸出を行い、欧州連合の機械輸出の3分の1以上を占めました。バーデン=ヴュルテンベルク州とバイエルン州がこの活動の最大シェアを生み出しました。両州の中小製造業者はサーボプレスブレーキ、統合曲げセル、レトロフィットセンサーパッケージの主要顧客です。
ノルトライン=ヴェストファーレン州は、鋼鉄集約型の鍛造と圧延を含む重加工の主要センターです。ルール=ライン回廊は自動車パワートレイン、風力エネルギー、産業機械のサプライチェーンを支援しています。大型油圧プレス、鍛造ハンマー、厚板圧延設備は同地域で引き続き重要です。同地域の事業者は大型プレスと鋼鉄前処理による高い電力消費の影響を受けています。ドイツの産業用電力価格は2025年9月時点でkWhあたり0.1004ユーロ(0.118米ドル)でした。産業用電力価格補助金は欧州連合の国家補助承認を経て2026年1月1日に発効し、最大消費ユーザーに部分的な救済を提供しています。
ザクセン州とテューリンゲン州は、電気自動車とバッテリー投資により高度成形装置の成長センターとなっています。ツヴィッカウ、ライプツィヒ、ハレは車両生産とプレス工場活動を支援しています。エアフルトとザルツギッターへのバッテリー投資は、従来のボディ・イン・ホワイト生産を超えた設備需要を拡大しています。これらのプロジェクトは電極プレス、セルハウジングスタンピング、バイポーラプレート生産設備への需要を生み出しています。ニーダーザクセン州はフォルクスワーゲンのヴォルフスブルク複合施設とそのサプライヤー基盤を通じて需要を加えています。ハンブルクとブレーメンは特殊な航空宇宙成形要件に貢献しています。この地域的な組み合わせにより、ドイツ金属成形装置市場は西部の重鍛造、南部の自動車スタンピング、東部のバッテリー関連生産に幅広く対応しています。
競合状況
ドイツ金属成形装置市場は、大型自動車プレスラインでは適度に集中しており、標準的なプレスブレーキと曲げ機械では分散しています。限られた統合サプライヤーグループが高トン数用途において完成車メーカーの認定とアフターセールス関係を保持しています。ANDRITZ Schulerはサーボトランスファーライン、精密打ち抜きプレス、Metrisデジタル監視ツールにわたる幅広いポートフォリオを持っています。Schulerは2025年3月にANDRITZ Schulerへのリブランディングを完了し、ANDRITZグループへの完全統合を示しました。TRUMPFはサーボプレスブレーキ、パンチプレス、コネクテッド製造システムで競合しています。AMADA、AIDA Engineering、Komatsuはミッドマーケットで総所有コストを競い、Durma、Ermaksan、Dener Makinaはコスト重視のプレスブレーキ需要に対応しています。
TRUMPFは2026年7月にMate Precision Technologiesの買収に関する合意に署名し、複数メーカーの設備向けのパンチングおよび曲げツーリングポートフォリオを拡大しました。ANDRITZ Schulerは2026年4月にBMWグループのミュンヘン工場にサーボラインを導入しました。2026年1月、ANDRITZ SchullerとFeintoolは精密打ち抜きプレスの協力関係を調整し、ANDRITZ SchullerがHFA-Plusシステムの元請け業者として機能することになりました。Bystronic、LVD、Salvagniniは自動曲げと柔軟な板金生産セルでの競争を拡大しています。これらの製品はソフトウェア支援プログラミングと短いセットアップ時間を強調しています。
独自の接続プラットフォームを持つサプライヤーは、予知保全と生産データツールを通じてスイッチングコストを生み出すことができます。MetrisとTRUMPFのソフトウェアポートフォリオはこのアプローチの重要な例です。小規模プレス工場向けのレトロフィットサービスは、ドイツ金属成形装置市場における競争上の機会として残っています。バッテリーエンクロージャー成形セルとリモートコミッショニングも新興顧客ニーズに対応しています。EU機械規制2023/1230への準拠は、欧州市場に参入するサプライヤーにとっての障壁です。ISO 9001品質システム要件も、文書化された生産プロセスを支援できる確立されたサプライヤーを優遇します。三菱電機は金属成形装置ではなく工場自動化コンポーネントを供給するため含まれていません。ジンペルカンプは自動車、航空宇宙、複合材成形向けの大型油圧プレスを製造するため、より適切な代替企業です。
ドイツ金属成形装置産業のリーダー企業
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
Bystronic AG
Weil Technology AG
LAUFFER Pressen GmbH and Co. KG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:TRUMPFは金属切断・成形ツーリングのグローバルリーダーであるMate Precision Technologiesの買収に関する合意に署名しました。この買収によりTRUMPFのパンチングおよび曲げツールポートフォリオが拡大し、TRUMPF製以外の機械を含む複数メーカーの設備をカバーするとともに、北米市場でのポジションを強化します。
- 2026年4月:ANDRITZ Schulerは次世代電動化車両プラットフォームの生産能力を支援するため、ミュンヘンの新しいBMWグループ工場に高効率サーボプレスラインを供給しました。
- 2026年1月:ANDRITZ SchullerとFeintool AGは精密打ち抜きプレスの協力関係を再構築し、ANDRITZ SchullerがHFA-Plus精密打ち抜きシステムの元請け業者として機能することになりました。次世代プレスにはサーボ制御油圧ポンプドライブが組み込まれ、より高いストロークレートとともに二桁台のエネルギー効率改善を実現しました。
- 2025年10月:ティッセンクルップスチールはシュトゥットガルトで開催されたBlechexpo 2025で高度高張力鋼ドアリングコンセプトを発表しました。構造的に統合されたプレス硬化部品は自動車ボディ・イン・ホワイトの部品点数を削減し、複数の接合工程を排除します。


ドイツ金属成形装置市場レポートの調査範囲
| プレス機械 | 機械式プレス |
| 油圧式プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧式プレスブレーキ |
| サーボ/電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造設備 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造設備 | |
| ロール成形および厚板/プロファイル圧延設備 | ロール成形機械 |
| 厚板圧延機械 | |
| 形鋼およびプロファイル圧延機械 | |
| その他の二次圧延/成形設備 | |
| ワイヤー、チューブ、プロファイル成形設備 | ワイヤーおよびバー引き抜き/成形設備 |
| チューブ成形および曲げ設備 | |
| プロファイル成形設備 | |
| 押出プレス | |
| ハイドロフォーミング設備 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、その他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本設備 |
| 金属製品および加工 |
| 電気・電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧式プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧式プレスブレーキ | |
| サーボ/電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造設備 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造設備 | ||
| ロール成形および厚板/プロファイル圧延設備 | ロール成形機械 | |
| 厚板圧延機械 | ||
| 形鋼およびプロファイル圧延機械 | ||
| その他の二次圧延/成形設備 | ||
| ワイヤー、チューブ、プロファイル成形設備 | ワイヤーおよびバー引き抜き/成形設備 | |
| チューブ成形および曲げ設備 | ||
| プロファイル成形設備 | ||
| 押出プレス | ||
| ハイドロフォーミング設備 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、その他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本設備 | ||
| 金属製品および加工 | ||
| 電気・電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||


レポートで回答される主要な質問
ドイツ金属成形装置市場規模の予測は?
ドイツ金属成形装置市場規模は、2026年の2.01 ビリオン 米ドルから2031年までに2.3 ビリオン 米ドルに達すると予測されており、CAGRは2.72%です。
ドイツで最も速く成長している装置タイプは何ですか?
サーボプレスは電気自動車部品とエネルギー効率の高い生産に支えられ、2031年までに5.2%のCAGRで成長すると予測されています。
ドイツで最大のシェアを持つ成形プロセスはどれですか?
スタンピングおよびパンチングは2025年のドイツ金属成形装置市場シェアの34%を占め、自動車ボディスタンピング活動によって支えられています。
ドイツの設備需要を形成している材料は何ですか?
炭素鋼および低合金鋼は2025年に46%を占め、アルミニウムおよびアルミニウム合金は2031年までに4.9%のCAGRで成長すると予測されています。
金属成形装置の需要をリードしている最終用途セクターはどれですか?
自動車および輸送は2025年に39%を占め、航空宇宙および防衛は4.6%のCAGRで最も速く成長している最終用途です。
ドイツのプレス工場にとってレトロフィットが重要な理由は何ですか?
レトロフィットツールは、設備の全面更新コストを回避しながら、設置済みラインに監視、自動化、適合性アップグレードを追加します。
最終更新日:



