
Tamanho e Quota do Mercado de Análise Geoespacial da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.24 % |
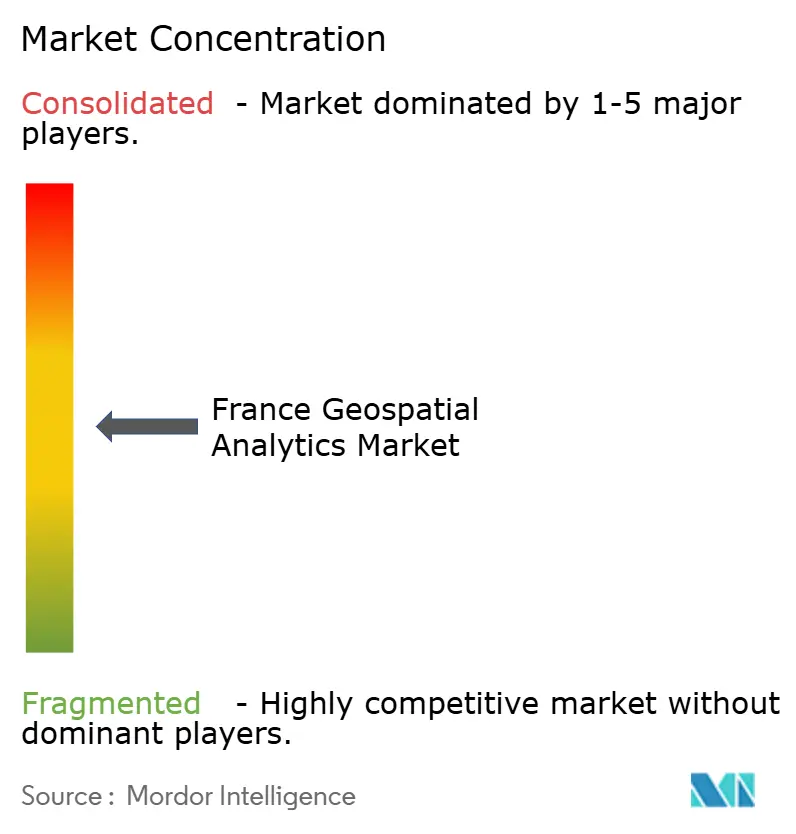
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise Geoespacial da França por Mordor Intelligence
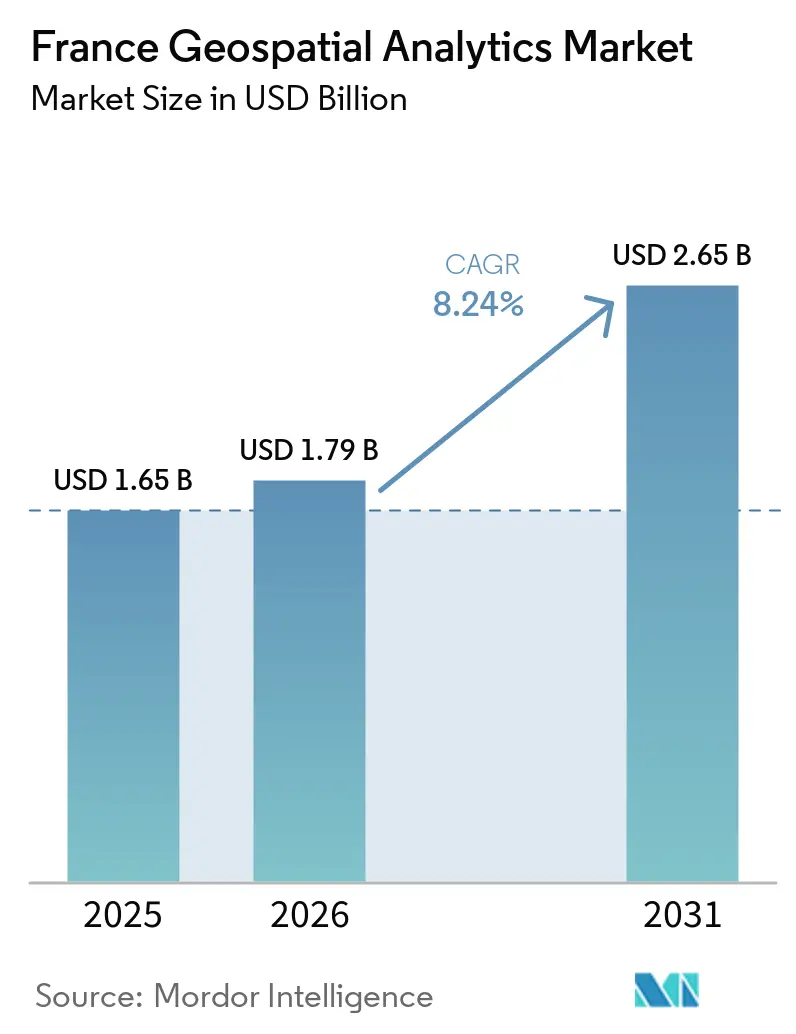
Estima-se que o tamanho do Mercado de Análise Geoespacial da França cresça de USD 1,65 mil milhões em 2025 para USD 1,79 mil milhões em 2026, com previsão de atingir USD 2,65 mil milhões até 2031 a um CAGR de 8,24% no período 2026-2031.
A França beneficia de um longo historial no setor espacial, de financiamento público robusto e de regras rigorosas de soberania digital que direcionam os gastos para fornecedores nacionais. O lançamento do satélite de observação militar CSO-3 em março de 2025 reforça a independência nacional em termos de imagens e amplia as oportunidades de licenciamento de dados de alta resolução para aliados europeus.[1]Airbus Communications, "CSO-3 Entra com Sucesso em Órbita," airbus.com Entretanto, o Fundo Verde de EUR 2 mil milhões impulsiona a procura de ferramentas de monitorização espacial que validam a elegibilidade de projetos, especialmente em setores obrigados a apresentar relatórios de impacto na biodiversidade a partir de 2026.[2]Governo de França, "Alocação Orçamental do Fonds vert 2025," gouvernement.fr A rápida implementação do 5G ao abrigo do programa "Réseaux du Futur" impulsiona o mercado de análise geoespacial da França em direção à fusão de sensores em tempo real, e a iniciativa de gémeo digital liderada pelo IGN e pelo Cerema incentiva os governos municipais a integrar a inteligência de localização em todos os fluxos de trabalho de planeamento urbano. As injeções de capital e uma frota de satélites vocacionada para a exportação conferem às empresas locais uma vantagem competitiva, à medida que o país se posiciona como um hub continental de inteligência espacial soberana.
Principais Conclusões do Relatório
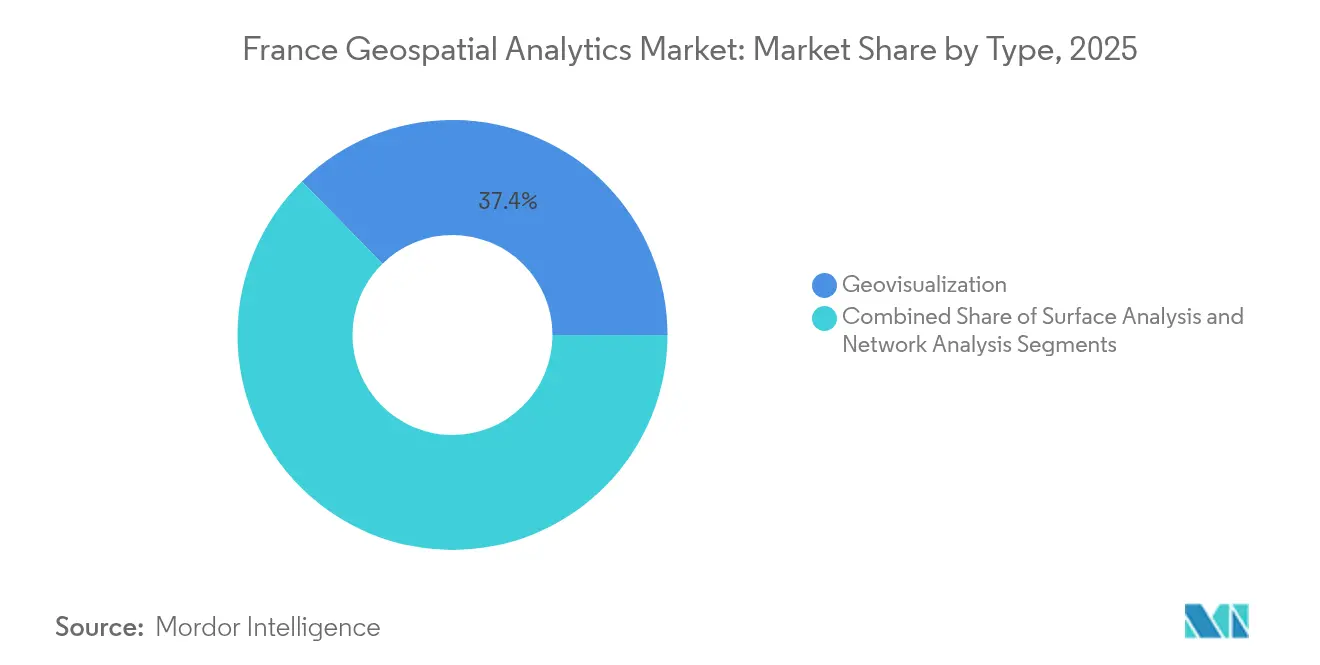
- Por tipo, a geovisualização liderou com 37,35% da quota do mercado de análise geoespacial da França em 2025, enquanto se projeta que a análise de rede cresça a um CAGR de 13,15% até 2031.
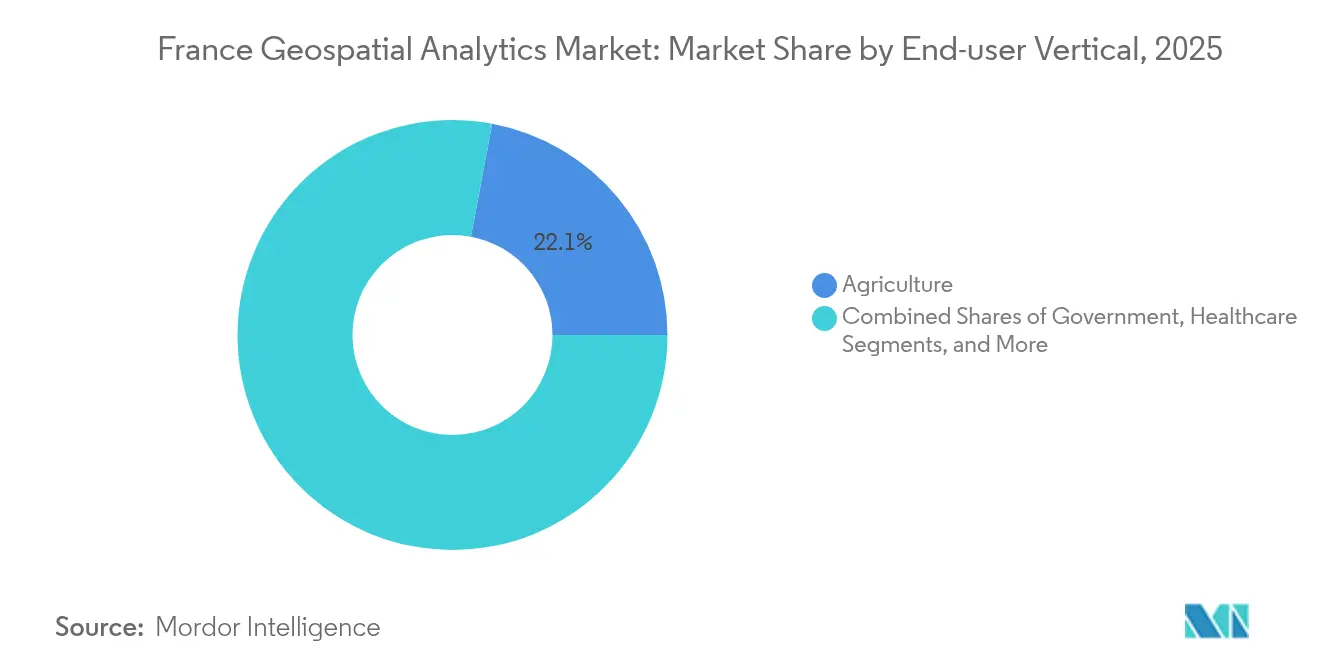
- Por vertical de utilizador final, a agricultura detinha 22,05% da quota do mercado de análise geoespacial da França em 2025; prevê-se que o setor automotivo e de transporte se expanda a um CAGR de 14,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Análise Geoespacial da França
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento do financiamento para cidades inteligentes e mobilidade | +2.1% | Nacional; primeiros ganhos em Paris, Lyon, Marselha | Médio prazo (2-4 anos) |
| Procura da constelação de satélites de defesa (CSO-3) | +1.8% | Nacional; expansão para parceiros da UE | Longo prazo (≥ 4 anos) |
| Mandatos de conformidade ESG e Orçamento Verde | +1.4% | Nacional; regiões industriais | Curto prazo (≤ 2 anos) |
| Fluxos de dados em tempo real 5G-IoT | +1.2% | Centros urbanos; expansão rural | Médio prazo (2-4 anos) |
| Relatórios obrigatórios de impacto na biodiversidade (2026) | +0.9% | Nacional; áreas protegidas | Curto prazo (≤ 2 anos) |
| Adoção de plataformas de viticultura de precisão | +0.7% | Bordéus, Borgonha, Vale do Loire | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do financiamento para cidades inteligentes e mobilidade
A França está a canalizar EUR 475 milhões para a construção de estradas e mais EUR 294 milhões para a manutenção de estradas em 2025.[3]Gabinete Orçamental do Senado, "Investissements routiers 2025," senat.fr Os municípios recebem estes fundos apenas se conseguirem documentar ganhos de eficiência, o que aumenta a procura de painéis de controlo geoespaciais que acompanhem as condições dos pavimentos, o fluxo de tráfego e a pegada de carbono em tempo quase real. A rede 5G privada de Istres demonstra como a análise geoespacial reduz os custos operacionais municipais em 40%, melhorando simultaneamente a precisão do encaminhamento de resposta a emergências.[4]Comunicado de Imprensa da Ericsson, "Rede 5G Privada Implementada em Istres," ericsson.com A plataforma nacional de gémeo digital, liderada pelo IGN, pelo Cerema e pelo Inria, permite que as cidades simulem cenários de cheias, ilhas de calor e tráfego, transformando dados espaciais em ferramentas preditivas de gestão de ativos. O compromisso da França com normas de interoperabilidade garante implementações repetíveis em 35.000 comunas, criando fluxos de receitas duradouros para fornecedores cujo software suporta os novos esquemas. À medida que os volumes de dados LiDAR, CCTV e de sensores crescem, o mercado de análise geoespacial da França transitará do mapeamento descritivo para o apoio à decisão antecipatório.
Procura da constelação de satélites de defesa (CSO-3)
O programa CSO de 795 milhões de EUR fornece imagens de 35 cm que atendem aos critérios de inteligência estratégica da OTAN, permanecendo sob comando francês. As cláusulas de comercialização de dados permitem a distribuição segura a parceiros europeus de confiança, gerando um canal de exportação que não existia anteriormente. O contrato de 2025 da Ucrânia com uma subsidiária da Safran para integrar dados do CSO à sua plataforma de planejamento de defesa ressalta o potencial de mercado da constelação além da França. A jusante, seguradoras, concessionárias de serviços públicos e silvicultores obtêm acesso a um nível de precisão espacial anteriormente reservado à defesa, ampliando as aplicações para análise de imagens geoespaciais. A constelação se integra ao sistema de consciência situacional espacial C40S, permitindo que algoritmos de IA identifiquem anomalias e enviem alertas em tempo real a usuários civis e militares. Cada novo caso de uso analítico expande o volume de transações, consolidando os dados de satélite como a espinha dorsal do mercado de análise geoespacial da França.
Mandatos de conformidade ESG e Orçamento Verde
As regras ambientais tornam-se mais rigorosas a cada ano. A partir de 2026, as empresas cotadas em bolsa deverão reportar o impacto na biodiversidade com evidências georeferenciadas. As plataformas geoespaciais automatizam a monitorização ao nível do local, sobrepõem bases de dados de espécies protegidas e geram relatórios de conformidade auditáveis, reduzindo os custos de auditoria manual em até 60% para as grandes empresas industriais. A constelação Carb-Chaser, gerida pela Thales Alenia Space, fornecerá medições certificadas de plumas de CO₂ que os reguladores aceitam como prova legal. A França investiu ainda EUR 53 milhões no BRGM para cartografar minerais estratégicos, uma medida que requer dados topográficos e do subsolo de alta resolução. Estes projetos públicos reforçam a confiança comercial na infraestrutura geoespacial nacional, acelerando a adoção na indústria pesada e nas finanças.
Fluxos de dados em tempo real 5G-IoT
O programa Réseaux du Futur reserva EUR 65 milhões para testbeds de 5G-Avançado e 6G. Antenas com capacidade de processamento de borda alimentam imagens, leituras GNSS e dados de sensores para nós em nuvem com latência inferior a 10 ms, permitindo que agricultores monitorizem manchas de humidade do solo e funcionários municipais acompanhem a ocupação de ciclovias. As implementações LTE-M já suportam dispositivos de baixo consumo que transmitem medições geolocalizadas durante anos com uma única bateria. A combinação de backhaul de alta largura de banda e dispositivos de borda energeticamente eficientes move o mercado de análise geoespacial da França em direção a modelos de negócio de monitorização contínua, onde os clientes pagam por consciência situacional em streaming, em vez de camadas de mapas avulso. As operadoras de telecomunicações e as empresas de análise especializadas estabelecem parcerias para integrar IA espacial nos seus catálogos de serviços.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevados custos de integração e migração | −1.6% | Nacional; setor empresarial | Curto prazo (≤ 2 anos) |
| Escassez de talentos em ciência de dados geoespaciais | −1.3% | Nacional; Paris e Lyon | Longo prazo (≥ 4 anos) |
| Fragmentação das normas de dados municipais | −0.9% | Regional; varia por nível | Médio prazo (2-4 anos) |
| Limitações de alojamento em nuvem soberana | −0.7% | Nacional; negócios transfronteiriços | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados custos de integração e migração
Uma implementação geoespacial de stack completo pode ultrapassar EUR 500.000, uma vez contabilizados os pipelines de ingestão de dados, os gateways de sensores e os programas de formação. Muitas pequenas e médias empresas adiaram projetos após a produção na construção ter caído 8,4% no terceiro trimestre de 2024, evidenciando a sensibilidade dos orçamentos de TI espacial às condições macroeconómicas. O software legado de planeamento de recursos frequentemente não possui campos espaciais, obrigando as empresas a adquirir middleware e a contratar integradores especializados. Isto aumenta o custo total de propriedade e torna o período de retorno do investimento menos atrativo em comparação com investimentos em CRM ou ERP em nuvem. Enquanto os conectores plug-and-play não amadurecerem, os elevados custos de entrada continuarão a moderar o crescimento no mercado de análise geoespacial da França.
Escassez de talentos em ciência de dados geoespaciais
A procura de analistas capazes de combinar classificadores de imagens de satélite com inferência baseada em GPU supera largamente a oferta disponível. As universidades estão a atualizar os currículos, mas o fluxo de saída limita-se a algumas centenas de licenciados por ano, insuficiente para preencher as vagas em aberto nos polos tecnológicos de Paris-Saclay, Toulouse e Sophia Antipolis. Empresas como a Thales realizam bootcamps internos, mas o tempo de preparação atrasa o lançamento de projetos. A escassez eleva os salários e empurra alguns projetos para o exterior, o que entra em conflito com os mandatos de soberania de dados. O défice de talentos subtrai, portanto, dinamismo ao mercado de análise geoespacial da França até que iniciativas mais amplas nas áreas STEM produzam coortes mais numerosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Geovisualização Domina através da Inteligência Interativa
A geovisualização detinha 37,35% da quota do mercado de análise geoespacial da França em 2025, refletindo a necessidade das agências públicas de disporem de painéis de controlo centrados em mapas que o pessoal não técnico possa interpretar rapidamente. Os responsáveis orçamentais utilizam camadas com código de cores para classificar o risco de infraestruturas, enquanto os gestores de vinhas monitorizam o stress das plantas num mapa de calor móvel. Prevê-se que o tamanho do mercado de análise geoespacial da França para a geovisualização cresça a um CAGR de 7,12%, à medida que os motores 3D e os renderizadores de nuvens de pontos baseados em browser eliminam os limites das estações de trabalho. Os fornecedores incorporam funcionalidades de acessibilidade, como navegação por voz e controlos de contraste, apoiados em investigação da Université Claude Bernard Lyon 1 que demonstrou os benefícios da geovisualização móvel para utilizadores com deficiências visuais.
A análise de rede é o subsegmento de crescimento mais rápido, com um CAGR de 13,15% até 2031. Esta expansão alinha-se com o alargamento da implementação de carregadores para veículos elétricos, onde os planeadores avaliam o espaçamento ideal entre estações e o impacto na rede elétrica. A análise de superfície continua a registar uma procura estável por parte de clientes da agricultura de precisão e da mineração, que necessitam de planos de fertilização adaptados ao terreno ou de contornos de risco de detonação. O impulso combinado entre subsegmentos sinaliza que o mercado de análise geoespacial da França se alargará da produção de mapas estáticos para fluxos de trabalho analíticos que integram parâmetros de encaminhamento, proximidade e elevação numa única interface.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Vertical de Utilizador Final: A Agricultura Lidera enquanto o Setor Automotivo Acelera
A agricultura representou 22,05% do tamanho do mercado de análise geoespacial da França em 2025. Os projetos de viticultura utilizam imagens multiespectrais combinadas com sondas de solo IoT para otimizar a irrigação, poupando água e melhorando a qualidade das uvas. Os agricultores de Bordéus e da Borgonha associam as tendências NDVI ao nível de parcela às previsões de colheita, para depois fixar os preços de futuros de forma mais precisa nas bolsas de mercadorias. As empresas de pulverização aérea carregam mapas de prescrição em drones autónomos, demonstrando como a análise geoespacial influencia hoje tanto as decisões agrícolas a montante como as funções comerciais a jusante.
O setor vertical de automotivo e transporte registará um CAGR de 14,21% entre 2026 e 2031. Mapas de base de alta definição, correções GNSS ao centímetro e telemetria de unidades de margem de estrada sustentam os sistemas avançados de assistência ao condutor e os projetos-piloto de robotáxis. O tamanho do mercado de análise geoespacial da França para os operadores do setor automotivo beneficia dos orçamentos públicos para estradas inteligentes e dos rigorosos objetivos de segurança da UE. As aplicações em serviços públicos, telecomunicações e defesa também se expandem à medida que a cobertura 5G e o programa CSO reduzem a latência e aumentam a resolução das imagens. À medida que a procura se dispersa pelos setores, os fornecedores diversificam as ofertas SaaS para minimizar a dependência de uma única indústria.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
O mercado de análise geoespacial da França é predominantemente doméstico, aproveitando EUR 2,5 mil milhões em IA e EUR 1,8 mil milhões em alocações de computação quântica ao abrigo do programa França 2030. Os casos de utilização nos setores aeroespacial e de defesa concentram-se em torno de Toulouse e Paris, enquanto as empresas de tecnologia agrícola se localizam em Bordéus, Dijon e Montpellier. As políticas de soberania digital exigem que os conjuntos de dados sensíveis residam em infraestruturas certificadas SecNumCloud, recompensando os fornecedores locais e complicando as joint ventures com hiperescaladores não pertencentes à UE.
Ao mesmo tempo, a integração europeia alarga a procura endereçável. A França lidera o projeto-piloto de gémeo digital Destination Earth da UE, exportando metodologia e modelos de software para os estados parceiros. As vendas de imagens do CSO-3 a governos aliados geram receitas externas, ao mesmo tempo que reforçam os laços de segurança regional. O acordo de licenciamento celebrado pela Ucrânia em 2025 ilustra como os dados de grau de defesa podem entrar nas cadeias de abastecimento comerciais sob controlos de exportação adequados.
Para além da Europa, as principais empresas de satélites francesas exploram mercados em África e no Médio Oriente, oferecendo pacotes de monitorização para segurança de oleodutos e vigilância da desertificação. Estas empresas recorrem ao seguro de crédito à exportação da Bpifrance para reduzir o risco dos negócios no exterior. Os requisitos soberanos domésticos, aliados a alianças transfronteiriças seletivas, colocam o mercado de análise geoespacial da França numa estratégia de dupla via: proteger os ativos críticos internamente, enquanto se monetizam serviços de valor acrescentado no estrangeiro.
Panorama regulatório
O conjunto de regras de análise geoespacial da França depende das obrigações de interoperabilidade e dados abertos da UE, particularmente a Diretiva INSPIRE. O Conseil national de l'information géolocalisée (CNIG) fornece orientações de governança sobre padrões de dados geográficos e alinhamento com os conjuntos de dados de alto valor europeus.
Quanto à distribuição de dados soberanos, o IGN está reestruturando a entrega de mapas nacionais por meio do cartes.gouv.fr, lançado em dezembro de 2025 como um portal cartográfico soberano para substituir o legado Géoportail, cujo fechamento está previsto para setembro de 2026. Comitês Regionais de Dados Territoriais (CTD) foram estabelecidos em várias regiões durante 2025, incluindo Pays de la Loire, Hauts-de-France, Grand-Est e Occitanie, reforçando a governança em múltiplos níveis e dando mais ênfase a esquemas consistentes e serviços interoperáveis para casos de uso do setor público e regulados.
Análise da cadeia de valor
A cadeia de valor da análise geoespacial na França começa com a aquisição e curadoria de dados, incluindo imagens de satélite e aéreas, LiDAR e levantamentos, mapeamento móvel e conjuntos de dados de referência oficiais. Organismos nacionais como o IGN fornecem dados fundamentais, hospedagem e plataformas compartilhadas que são consumidas por usuários posteriores na cadeia. A agregação e curadoria de dados alimentam então camadas de integração, como ETL, APIs, metadados/catálogo, controle de identidade e acesso, e requisitos de hospedagem soberana para usos sensíveis, antes de avançar para camadas de análise e aplicação, como geovisualização, análise de redes e análise de superfícies, entregues por meio de suítes de SIG, cadeias de ferramentas de gêmeos digitais e soluções específicas do setor.
A demanda posterior na cadeia se concentra entre empresas de engenharia, integradores e fornecedores de software que incorporam a análise geoespacial em fluxos de trabalho de projeto, construção e gestão de ativos. Empreiteiras como a Egis utilizam software da Bentley Systems em grandes projetos franceses para coordenar modelos e contexto geoespacial. A colaboração público-privada também é visível em iniciativas nacionais de gêmeos digitais, incluindo um consórcio liderado pela 1Spatial France para o gêmeo digital dos territórios franceses (JUNN), que conecta provedores de dados, operadores de plataformas e desenvolvedores de aplicações a usuários finais do setor público e operadores regulados.
Panorama Competitivo
O mercado apresenta uma fragmentação moderada. A Thales Alenia Space e a Airbus Defence and Space Intelligence lideram os segmentos orbitais de elevado capital, assegurando contratos de defesa plurianuais e dominando a frota de satélites óticos airbus.com. Os desafiantes centrados em software exploram a IA e a nuvem para erodir as margens dos incumbentes nas camadas de análise. A aquisição da Preligens pela Safran por EUR 220 milhões em 2024 injetou deteção automatizada de objetos na sua oferta, ilustrando a transição do hardware para as plataformas de IA.
Empresas de média dimensão como a Mytraffic e a Geoblink combinam dados de afluência móvel com clustering geoespacial para orientar as decisões de localização de retalho, sinalizando crescimento em nichos de SaaS B2B. Spin-offs académicas comercializam grafos de conhecimento geoespacial, protegidos por recentes registos de patentes que mapeiam entidades espaciais em triplas semânticas. As arquiteturas nativas na nuvem ganham concursos onde as agências públicas exigem escalabilidade elástica e certificação SecNumCloud, pressionando os fornecedores legados de SIG de desktop a refatorar as suas bases de código.
Os movimentos estratégicos incluem portais conjuntos de distribuição de dados entre a Airbus e o CNES, soluções de streaming de nuvens de pontos 3D da Hexagon e alianças de gémeo digital entre o IGN, o Cerema e o Inria. Espera-se que a intensidade competitiva aumente à medida que as operadoras de telecomunicações integrem a análise geoespacial nas suas ofertas de 5G privado, alargando o campo dos especialistas para os operadores de rede. A capacidade de associar alojamento soberano à geração automatizada de insights determinará a futura captação de quota no mercado de análise geoespacial da França.
Líderes do Setor de Análise Geoespacial da França
Trimble Geospatial
Bentley Systems, Inc
Esri France
CLS Groupe
Intermap Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade primária é a implantação de gêmeos digitais nacionais e locais ligada à tomada de decisão pública, adaptação climática e gestão do ciclo de vida de infraestrutura. O financiamento da France 2030 inclui uma alocação de 25 milhões de EUR para desenvolver o gêmeo digital nacional dos territórios franceses (JUNN), e o IGN e parceiros estão posicionando componentes compartilhados, incluindo serviços de dados, modelagem 3D/4D e padrões de interoperabilidade, para reutilização por cidades, departamentos e operadores. Essa configuração cria espaço para fornecedores que empacotam conectores repetíveis, ferramentas de controle de qualidade e análises auditáveis para compras públicas, particularmente onde esquemas harmonizados reduzem a fragmentação municipal.
Grandes programas de infraestrutura são outro fator de impulso da demanda por software de modelagem geoespacial e colaboração incorporado à entrega de engenharia. Projetos como o Canal Seine-Nord Europe, de 107 km, e a Linha 16 do Grand Paris Express (com fases de lançamento citadas para o final de 2026) já estão impulsionando a convergência entre BIM e geoespacial, o rastreamento de mudanças e a captura de realidade do campo para o escritório em fluxos de trabalho com múltiplas partes interessadas. Em fluxos de trabalho de mapeamento adjacentes à defesa e soberanos, o trabalho do IGN em 2026 para automatizar a geografia militar e estruturar a colaboração industrial indica demanda por pipelines seguros e processamento hospedado na França, favorecendo fornecedores que combinam captura de realidade, automação de análises e distribuição controlada alinhada com práticas de dados soberanos.
Desenvolvimentos recentes do setor
- Abril de 2026: a Trimble lançou o Trimble RealWorks v2026.10, automatizando fluxos de trabalho para processamento de digitalização a laser e aprimorando a integração de dados dentro do ecossistema geoespacial da Trimble. A atualização melhora o processamento de dados geoespaciais de ponta a ponta e reforça as capacidades soberanas de análise da França.
- Março de 2026: a Bentley Systems abriu as inscrições para o Year in Infrastructure e YII Awards de 2026, com a final agendada para 6 a 7 de outubro de 2026, em Singapura. O software geoespacial focado em infraestrutura e os fluxos de trabalho de gêmeos digitais indicam atividade contínua de fornecedores em torno da maturação de gêmeos digitais na França/Europa.
- Janeiro de 2026: a Esri France (Esri) Shom adotou a ferramenta Custom Chart Builder para produção automatizada de cartas náuticas em papel. A automação da cartografia geoespacial em escala nacional por uma agência pública apoia capacidades geoespaciais marítimas soberanas e a produção automatizada de cartas na França.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de análise geoespacial da França abrange softwares e serviços utilizados para processar dados baseados em localização e transformá-los em insights, incluindo modelagem espacial, saídas de geovisualização e análises que se situam sobre fluxos de dados de SIG e sensoriamento remoto, conforme consumidos por usuários públicos e privados na França.
Exclusões de escopo: Excluímos vendas de hardware puro (como dispositivos GNSS, drones e sensores) e vendas de imagens brutas ou dados de mapas base quando não estão associados a trabalhos de análise.
Visão Geral da Segmentação
- Por Tipo
- Análise de Superfície
- Análise de Rede
- Geovisualização
- Por Vertical de Utilizador Final
- Agricultura
- Serviços Públicos e Comunicação
- Defesa e Inteligência
- Governo
- Mineração e Recursos Naturais
- Automotivo e Transporte
- Saúde
- Imobiliário e Construção
- Outros Verticais de Utilizador Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com conjuntos de dados públicos que ajudam a ancorar o conjunto de demanda na França, como indicadores setoriais do INSEE, séries de economia digital do Eurostat e publicações abertas do Programa Espacial da União Europeia (incluindo sinais de uso a jusante do Copernicus). Também foram referenciadas instituições públicas francesas de mapeamento e observação da Terra para contexto de adoção e orçamentos de programas, além de portais de compras públicas que indicam onde os trabalhos de análise estão sendo adquiridos.
Para transformar esses sinais em um modelo de mercado utilizável, combinamo-los com divulgações do lado da oferta, como relatórios anuais e apresentações a investidores, além de comunicados de associações e cobertura jornalística confiável sobre novas implantações. Quando útil, assinaturas pagas foram utilizadas para dados financeiros de empresas e para rastrear patentes e anúncios de licitações, a fim de confirmar o foco dos produtos e os ciclos de compra. Essas fontes documentais são ilustrativas, e muitas outras referências foram utilizadas para coletar, verificar e esclarecer pontos de dados ao longo do estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente pago como análise geoespacial na França e como os gastos se dividem entre licenças de software, uso em nuvem e serviços vinculados a casos de uso específicos. Conversamos com uma combinação de fornecedores, integradores de sistemas, compradores do setor público e usuários corporativos em segmentos de demanda comuns, utilizando perguntas de acompanhamento para preencher lacunas sobre preços, durações de projetos e ritmo de implantação.
Como as receitas reportadas podem ser classificadas de forma diferente entre as organizações, verificamos as premissas com profissionais que acompanham orçamentos e implantações em primeira mão, incluindo respondentes que cobrem atividades nacionais e regionais dentro da França.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 19% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O dimensionamento utilizou uma abordagem de cima para baixo, na qual os sinais de demanda digital e geoespacial nacionais foram traduzidos em um conjunto de gastos com análise endereçável para a França e, em seguida, divididos em software e serviços com base na forma como os projetos são tipicamente contratados. Para manter os totais realistas, foram corroborados com aproximações seletivas de baixo para cima, incluindo divisões de receita de fornecedores amostrados, verificações de canal com integradores e verificações simples de preço médio de venda por volume de usuários para implantações comuns.
Os principais insumos incluíram a intensidade de programas públicos (iniciativas de observação da Terra e mapeamento), o ritmo de projetos de gêmeos digitais e cidades inteligentes, padrões de adoção de nuvem que afetam taxas recorrentes de análise, durações típicas de contratos para licitações públicas e crescimento de uso em setores como serviços públicos, transporte e mapeamento relacionado à defesa. A previsão baseou-se principalmente em análise de cenários, em que os casos base, conservador e de expansão foram moldados pelo feedback das entrevistas sobre prioridades orçamentárias, fricção em processos de compra e a taxa de conversão de projetos piloto em sistemas de produção em escala. Quando as divulgações dos fornecedores não separavam a análise do trabalho de SIG adjacente, estimamos as participações utilizando descrições de serviços, itens de licitação e verificações repetidas com especialistas antes de aplicá-las.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação em três ângulos: sinais de demanda, narrativas de fornecedores e benchmarks independentes, como atividade de licitações e cronogramas de programas públicos. Verificações de variância foram realizadas para saltos incomuns em preços implícitos ou adoção, e quaisquer valores discrepantes desencadearam uma segunda revisão que revisitou o rastro da fonte e as premissas de conversão.
Antes da aprovação final, o modelo e o relatório passam por uma revisão analítica em múltiplas etapas para que definições, unidades e tratamento de moedas permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda, como grandes mudanças de política, adjudicações de contratos de grande porte ou mudanças significativas no acesso a dados de satélite. Imediatamente antes da entrega, realizamos uma revisão final para garantir que os indicadores mais recentes disponíveis estejam refletidos nos números e na narrativa.
Dimensionamento do Mercado de Análise Geoespacial da França pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para análise geoespacial da França podem parecer muito distintos porque os grupos nem sempre contabilizam os mesmos gastos, e também utilizam diferentes anos base, momentos de câmbio e critérios para o que se qualifica como análise versus software geral de mapeamento.
A tabela mostra uma variação que é explicada principalmente pelo escopo e pelo tratamento de receitas, em que algumas estimativas combinam serviços geoespaciais ou baseados em localização mais amplos em um único total e outras incluem hardware ou assinaturas de dados brutos. O benchmark aqui se mantém mais próximo dos resultados de análise pagos, separando imagens independentes ou dados de mapas base das cargas de trabalho de análise e aplicando verificações de demanda exclusivas da França com base no ritmo de compras e nos sinais de adoção setorial.
Comparação de benchmark
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,79 bilhões de USD (2026) | |
| Associação Setorial A | 2,35 bilhões de USD (2026) | Frequentemente alinhada a uma visão mais ampla da economia geonumérica, que pode incorporar serviços geoespaciais mais abrangentes e atividades adjacentes baseadas em localização que nem sempre são entregas de análise pagas. |
| Briefing do Setor Público B | 1,30 bilhões de USD (2025) | Tipicamente ancorada a uma perspectiva mais restrita de gastos em programas públicos e a um ano base anterior, o que pode subestimar o uso do setor privado e atrasar o reconhecimento de taxas recorrentes de análise baseadas em nuvem mais recentes. |
No modelo da Mordor Intelligence, as receitas são contabilizadas quando estão vinculadas a softwares e serviços de análise entregues a usuários na França, o que reduz a dupla contagem com ferramentas gerais de SIG e com linhas de acesso a dados brutos. Em geral, definições mais amplas elevam os totais, enquanto perspectivas mais restritas focadas apenas no setor público tendem a resultar em estimativas menores, e a abordagem também facilita a repetição das etapas ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de análise geoespacial da França?
O tamanho do mercado de análise geoespacial da França situa-se em USD 1,79 mil milhões em 2026.
A que ritmo crescerá o mercado até 2031?
Prevê-se que o mercado registe um CAGR de 8,24%, atingindo USD 2,65 mil milhões até 2031.
Qual é o maior segmento de aplicação atualmente?
A agricultura lidera com 22,05% da quota do mercado de análise geoespacial da França em 2025, devido à adoção generalizada da agricultura de precisão.
O que impulsiona o crescimento rápido no setor automotivo?
A procura de mapeamento para veículos autónomos e planeamento de estradas inteligentes impulsiona um CAGR de 14,21% nos casos de utilização de automotivo e transporte.
Como beneficia o CSO-3 os utilizadores comerciais?
O satélite fornece imagens de 35 cm que os setores civis podem licenciar ao abrigo de acordos controlados, melhorando a precisão do planeamento urbano, dos seguros e da monitorização ambiental.
Por que razão a escassez de talentos constitui uma restrição?
As universidades formam demasiado poucos licenciados com competências tanto em análise espacial como em IA, atrasando o lançamento de projetos e aumentando os custos salariais para funções especializadas.
Página atualizada pela última vez em:



