
Tamaño y Participación del Mercado de Análisis Geoespacial de Francia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.65 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.24 % |
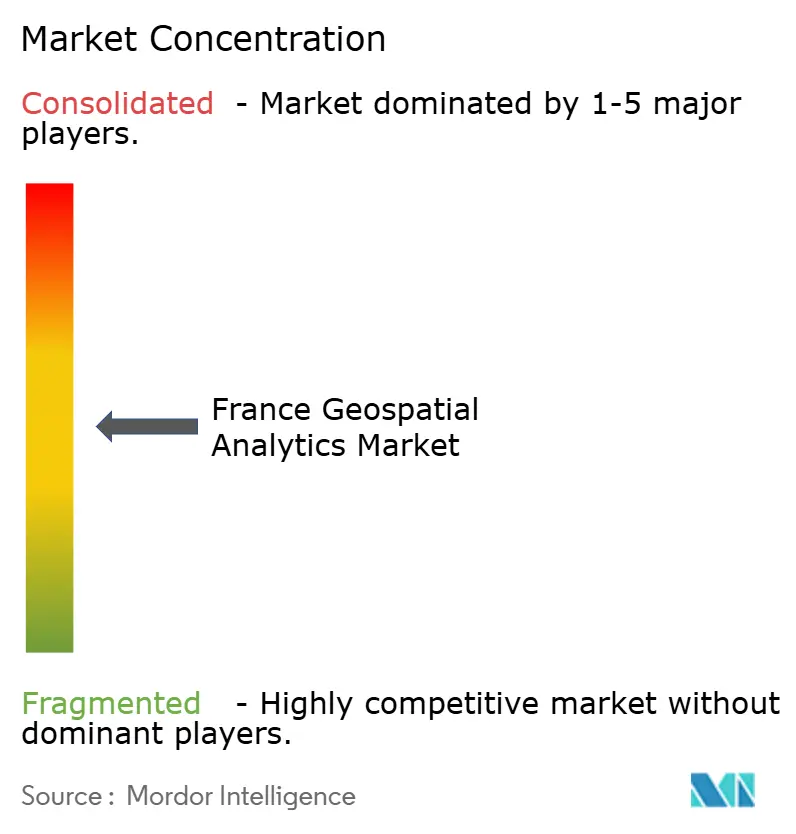
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Análisis Geoespacial de Francia por Mordor Intelligence
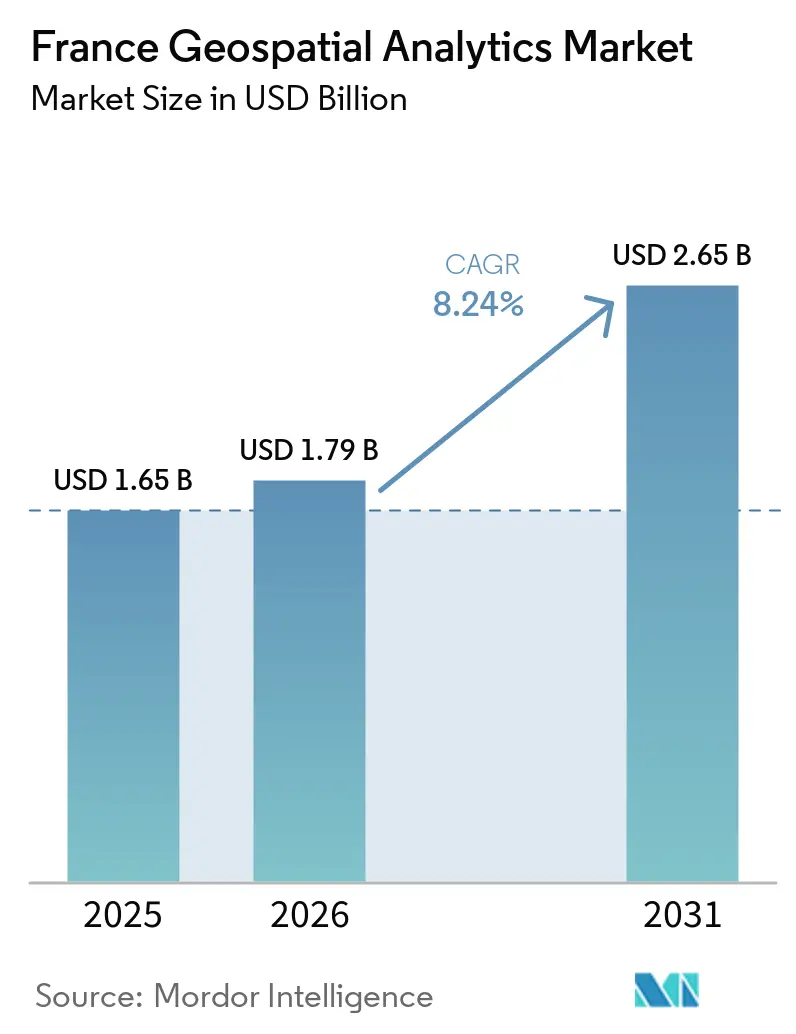
Se espera que el tamaño del Mercado de Análisis Geoespacial de Francia crezca de USD 1,65 mil millones en 2025 a USD 1,79 mil millones en 2026 y se pronostica que alcanzará USD 2,65 mil millones en 2031 a una CAGR del 8,24% durante el período 2026-2031.
Francia se beneficia de una larga trayectoria en el sector espacial, una sólida financiación pública y estrictas normas de soberanía digital que orientan el gasto hacia proveedores nacionales. El lanzamiento del satélite de observación militar CSO-3 en marzo de 2025 refuerza la independencia nacional en materia de imágenes satelitales y amplía las oportunidades de licenciamiento de datos de alta resolución para los aliados europeos.[1]Airbus Communications, "CSO-3 entra exitosamente en órbita", airbus.com Mientras tanto, el Fondo Verde (Fonds vert) de EUR 2 mil millones impulsa la demanda de herramientas de monitoreo espacial que validan la elegibilidad de proyectos, especialmente en sectores obligados a presentar informes de impacto sobre biodiversidad a partir de 2026.[2]Gobierno de Francia, "Asignación Presupuestaria del Fonds vert 2025", gouvernement.fr El rápido despliegue del 5G en el marco del programa "Réseaux du Futur" orienta el mercado de análisis geoespacial de Francia hacia la fusión de sensores en tiempo real, y la iniciativa de gemelo digital liderada por IGN y Cerema anima a los gobiernos municipales a integrar la inteligencia de localización en cada flujo de trabajo de planificación urbana. Las inyecciones de capital y una flota de satélites orientada a la exportación otorgan a los proveedores locales una ventaja competitiva, mientras el país se posiciona como centro continental de inteligencia espacial soberana.
Conclusiones Clave del Informe
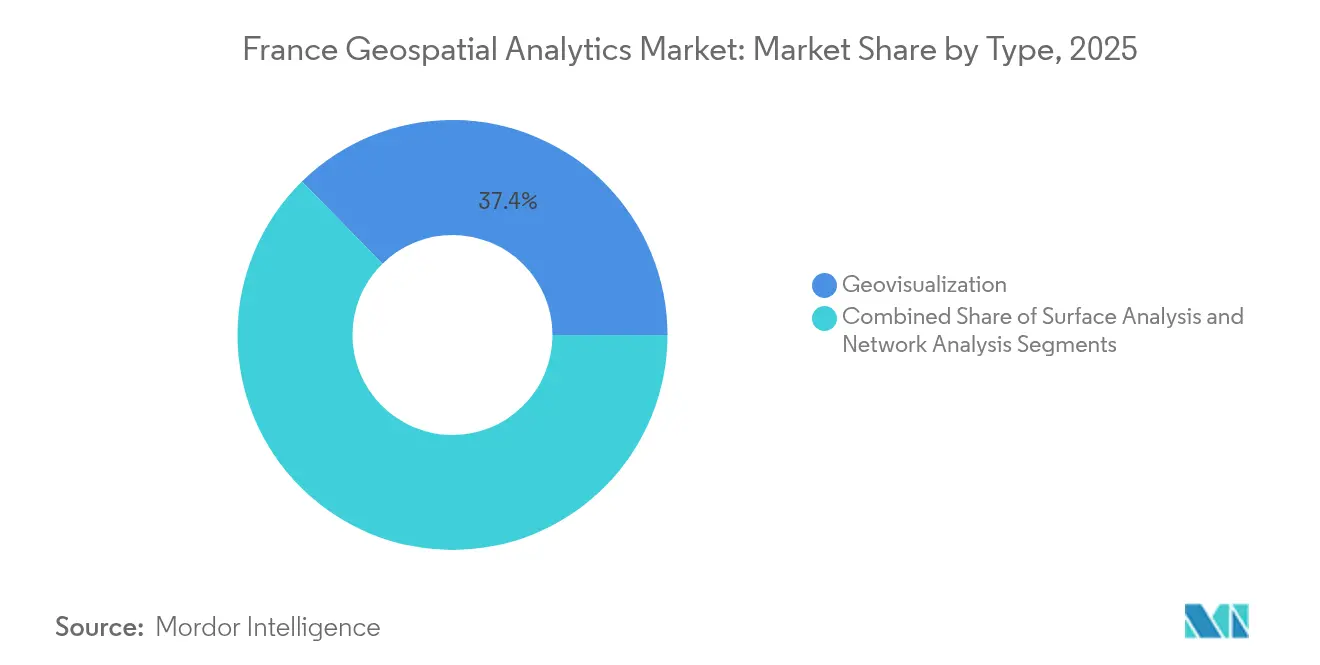
- Por tipo, la geovisualización lideró con el 37,35% de la participación del mercado de análisis geoespacial de Francia en 2025, mientras que se proyecta que el análisis de redes crecerá a una CAGR del 13,15% hasta 2031.
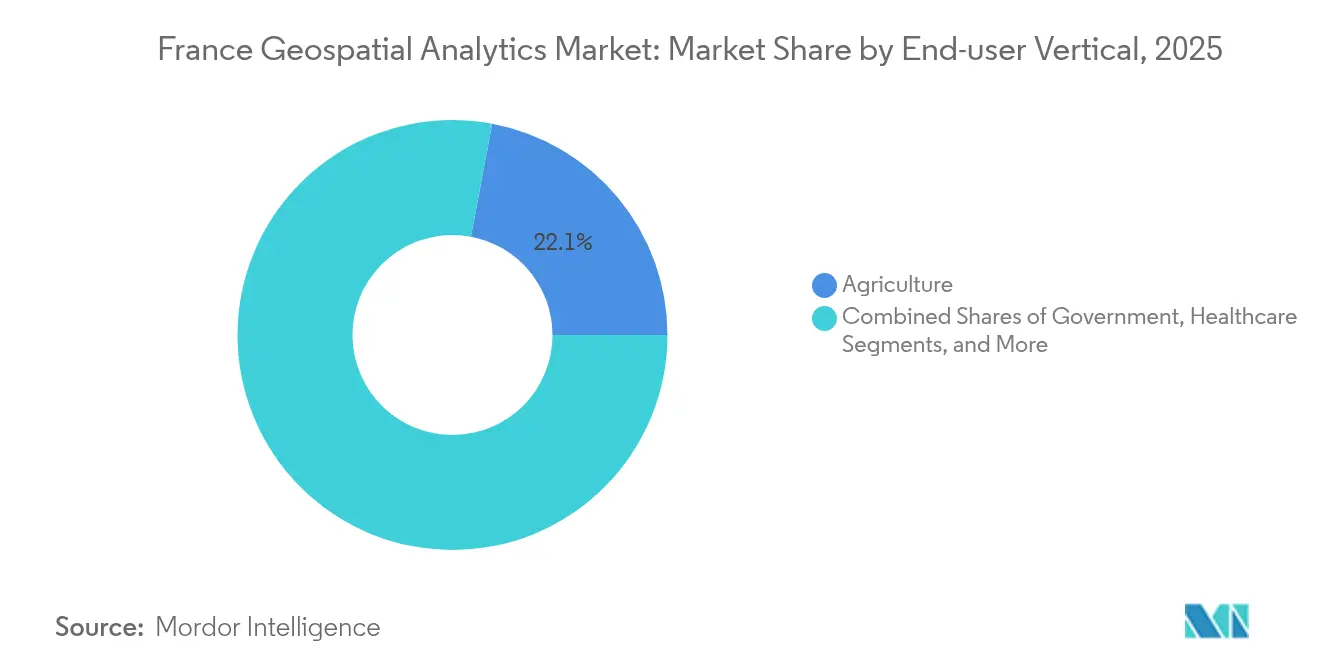
- Por vertical de usuario final, la agricultura mantuvo el 22,05% de la participación del mercado de análisis geoespacial de Francia en 2025; se prevé que el sector automotriz y de transporte se expanda a una CAGR del 14,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Análisis Geoespacial de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la financiación para ciudades inteligentes y movilidad | +2.1% | Nacional; ganancias tempranas en París, Lyon, Marsella | Mediano plazo (2-4 años) |
| Demanda de la constelación de satélites de defensa (CSO-3) | +1.8% | Nacional; extensión a socios de la UE | Largo plazo (≥ 4 años) |
| Mandatos de cumplimiento ESG y de Presupuesto Verde | +1.4% | Nacional; regiones industriales | Corto plazo (≤ 2 años) |
| Flujos de datos en tiempo real mediante 5G e IoT | +1.2% | Centros urbanos; expansión rural | Mediano plazo (2-4 años) |
| Informe obligatorio de impacto sobre biodiversidad (2026) | +0.9% | Nacional; áreas protegidas | Corto plazo (≤ 2 años) |
| Adopción de plataformas de viticultura de precisión | +0.7% | Burdeos, Borgoña, Valle del Loira | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la financiación para ciudades inteligentes y movilidad
Francia está canalizando EUR 475 millones hacia la construcción de carreteras y otros EUR 294 millones hacia el mantenimiento vial en 2025.[3]Oficina Presupuestaria del Senado, "Inversiones viales 2025", senat.fr Los municipios reciben estos fondos únicamente si pueden documentar ganancias en eficiencia, lo que eleva la demanda de paneles de control geoespaciales que rastrean el estado del pavimento, el flujo de tráfico y la huella de carbono en tiempo casi real. La red 5G privada de Istres demuestra cómo el análisis geoespacial reduce los costos operativos municipales en un 40% al tiempo que mejora la precisión del enrutamiento de respuesta a emergencias.[4]Comunicado de Prensa de Ericsson, "Red 5G Privada Desplegada en Istres", ericsson.com La plataforma nacional de gemelo digital, liderada por IGN, Cerema e Inria, permite a las ciudades simular escenarios de inundaciones, islas de calor y tráfico, convirtiendo los datos espaciales en herramientas predictivas de gestión de activos. El compromiso de Francia con los estándares de interoperabilidad garantiza despliegues replicables en 35.000 comunas, creando flujos de ingresos duraderos para los proveedores cuyo software admite los nuevos esquemas. A medida que crecen los volúmenes de datos de LiDAR, circuito cerrado de televisión (CCTV) y sensores, el mercado de análisis geoespacial de Francia pasará de la cartografía descriptiva al apoyo a la toma de decisiones anticipatoria.
Demanda de la constelación de satélites de defensa (CSO-3)
El programa CSO de 795 millones de EUR suministra imágenes de 35 cm que cumplen los criterios de inteligencia estratégica de la OTAN, permaneciendo bajo mando francés. Las cláusulas de comercialización de datos permiten la distribución segura a socios europeos de confianza, generando un canal de exportación que no existía anteriormente. El contrato de 2025 de Ucrania con una filial de Safran para integrar los datos del CSO en su plataforma de planificación de defensa subraya el potencial de mercado de la constelación más allá de Francia. En el ámbito posterior, las aseguradoras, las empresas de servicios públicos y los gestores forestales acceden a un nivel de precisión espacial anteriormente reservado a la defensa, ampliando las aplicaciones de análisis de imágenes geoespaciales. La constelación se integra con el sistema de conciencia del dominio espacial C40S, lo que permite a los algoritmos de inteligencia artificial detectar anomalías y enviar alertas en tiempo real tanto a usuarios civiles como militares. Cada nuevo caso de uso analítico amplía el volumen de transacciones, consolidando los datos satelitales como la columna vertebral del mercado de análisis geoespacial de Francia.
Mandatos de cumplimiento ESG y de Presupuesto Verde
Las normas medioambientales se endurecen cada año. A partir de 2026, las empresas cotizadas deberán informar sobre el impacto en la biodiversidad con evidencia georreferenciada. Las plataformas geoespaciales automatizan el monitoreo a nivel de sitio, superponen bases de datos de especies protegidas y generan informes de cumplimiento auditables, reduciendo los costos de auditoría manual hasta en un 60% para las grandes industrias. La constelación Carb-Chaser, gestionada por Thales Alenia Space, proporcionará mediciones certificadas de columnas de CO₂ que los reguladores aceptarán como prueba legal. Francia también invirtió EUR 53 millones en el BRGM (Bureau de Recherches Géologiques et Minières) para cartografiar minerales estratégicos, una iniciativa que requiere datos topográficos y del subsuelo de alta resolución. Estos proyectos públicos refuerzan la confianza comercial en la infraestructura geoespacial nacional, acelerando la adopción en la industria pesada y las finanzas.
Flujos de datos en tiempo real mediante 5G e IoT
El programa Réseaux du Futur destina EUR 65 millones a plataformas de prueba de 5G-Avanzado y 6G. Las antenas habilitadas para el procesamiento en el borde de la red (edge computing) alimentan imágenes, lecturas de GNSS y salidas de sensores a nodos en la nube con una latencia inferior a 10 ms, lo que permite a los agricultores monitorear parcelas de humedad del suelo y a los funcionarios municipales rastrear la ocupación de los carriles para bicicletas. Los despliegues de LTE-M ya son compatibles con dispositivos de bajo consumo que transmiten mediciones geolocalizadas durante años con una sola batería. La combinación de backhaul de alto ancho de banda y dispositivos de borde energéticamente eficientes lleva al mercado de análisis geoespacial de Francia hacia modelos de negocio de monitoreo continuo, en los que los clientes pagan por la conciencia situacional en streaming en lugar de capas de mapas puntuales. Los operadores de telecomunicaciones y las empresas de análisis especializadas ahora se asocian para integrar la IA espacial en sus catálogos de servicios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de integración y migración | −1.6% | Nacional; sector empresarial | Corto plazo (≤ 2 años) |
| Escasez de talento en geo-ciencia de datos | −1.3% | Nacional; París y Lyon | Largo plazo (≥ 4 años) |
| Fragmentación de estándares de datos municipales | −0.9% | Regional; varía según el nivel | Mediano plazo (2-4 años) |
| Límites de alojamiento en la nube con soberanía | −0.7% | Nacional; operaciones transfronterizas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de integración y migración
Un despliegue geoespacial de pila completa puede superar los EUR 500.000 una vez considerados los canales de ingesta de datos, las pasarelas de sensores y los programas de capacitación. Muchas pequeñas y medianas empresas retrasaron proyectos después de que la producción en construcción cayera un 8,4% en el tercer trimestre de 2024, lo que evidencia la sensibilidad de los presupuestos de tecnología espacial a las condiciones macroeconómicas. El software heredado de planificación de recursos suele carecer de campos espaciales, lo que obliga a las empresas a adquirir middleware y contratar integradores especializados. Esto aumenta el costo total de propiedad y hace que el período de retorno de la inversión sea menos atractivo en comparación con las inversiones en CRM o ERP en la nube. Hasta que maduren los conectores plug-and-play, los elevados costos de entrada moderarán el crecimiento en el mercado de análisis geoespacial de Francia.
Escasez de talento en geo-ciencia de datos
La demanda de analistas capaces de combinar clasificadores de imágenes satelitales con inferencia basada en GPU supera ampliamente la oferta disponible. Las universidades están actualizando sus planes de estudio, pero la producción de egresados se limita a unos pocos cientos al año, insuficientes para cubrir las vacantes en los clústeres tecnológicos de París-Saclay, Toulouse y Sophia Antipolis. Empresas como Thales organizan bootcamps internos, pero el tiempo de incorporación retrasa el lanzamiento de proyectos. La escasez eleva los salarios y empuja algunos proyectos al exterior, lo que entra en conflicto con los mandatos de soberanía de datos. La brecha de talento, por tanto, resta impulso al mercado de análisis geoespacial de Francia hasta que las iniciativas CTIM (Ciencia, Tecnología, Ingeniería y Matemáticas) de mayor alcance generen cohortes más numerosas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Geovisualización Domina a través de la Inteligencia Interactiva
La geovisualización mantuvo el 37,35% de la participación del mercado de análisis geoespacial de Francia en 2025, lo que refleja la necesidad de los organismos públicos de contar con paneles de control centrados en mapas que el personal no técnico pueda interpretar con rapidez. Los responsables presupuestarios utilizan capas codificadas por colores para priorizar el riesgo de infraestructura, mientras que los gestores de viñedos monitorizan el estrés de las plantas en un mapa de calor para dispositivos móviles. Se proyecta que el tamaño del mercado de análisis geoespacial de Francia en el segmento de geovisualización crecerá a una CAGR del 7,12%, a medida que los motores 3D y los renderizadores de nube de puntos basados en navegador eliminan las limitaciones de las estaciones de trabajo. Los proveedores integran funciones de accesibilidad como la navegación por voz y los selectores de contraste, respaldados por investigaciones de la Université Claude Bernard Lyon 1 que demostró los beneficios de la geovisualización móvil para usuarios con discapacidad visual.
El análisis de redes es el subsegmento de mayor crecimiento, con una CAGR del 13,15% hasta 2031. Este auge se alinea con el mayor despliegue de cargadores para vehículos eléctricos, donde los planificadores evalúan el espaciado óptimo de las estaciones y el impacto en la red eléctrica. El análisis de superficie continúa teniendo una demanda estable por parte de clientes de agricultura de precisión y minería que requieren planes de fertilización adaptados al terreno o contornos de riesgo de voladura. El impulso combinado en los subsegmentos indica que el mercado de análisis geoespacial de Francia se ampliará desde la producción de mapas estáticos hacia flujos de trabajo analíticos que integran parámetros de enrutamiento, proximidad y elevación dentro de una única interfaz.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Vertical de Usuario Final: La Agricultura Lidera mientras el Sector Automotriz Acelera
La agricultura representó el 22,05% del tamaño del mercado de análisis geoespacial de Francia en 2025. Los proyectos de viticultura utilizan imágenes multiespectrales junto con sondas de suelo IoT para ajustar con precisión el riego, ahorrando agua y mejorando la calidad de la uva. Los agricultores de Burdeos y Borgoña vinculan las tendencias del NDVI (Índice de Vegetación de Diferencia Normalizada) a nivel de parcela con las previsiones de rendimiento y, posteriormente, fijan precios de futuros con mayor precisión en los mercados de materias primas. Las empresas de pulverización aérea cargan mapas de prescripción en drones autónomos, lo que demuestra cómo el análisis geoespacial influye ahora tanto en las decisiones de cultivo aguas arriba como en las funciones comerciales aguas abajo.
El sector vertical de automotriz y transporte experimentará una CAGR del 14,21% entre 2026 y 2031. Los mapas base de alta definición, las correcciones GNSS de grado centimétrico y la telemetría de unidades de carretera sustentan los sistemas avanzados de asistencia al conductor y los pilotos de robotaxis. El tamaño del mercado de análisis geoespacial de Francia para los actores del sector automotriz se beneficia de los presupuestos públicos para carreteras inteligentes y de los estrictos objetivos de seguridad de la UE. Las aplicaciones en servicios públicos, telecomunicaciones y defensa también se expanden a medida que la cobertura 5G y el programa CSO reducen la latencia y mejoran la resolución de las imágenes. A medida que la demanda se dispersa entre verticales, los proveedores diversifican sus ofertas de SaaS (Software como Servicio) para minimizar la dependencia de cualquier industria en particular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El mercado de análisis geoespacial de Francia es predominantemente doméstico, aprovechando EUR 2.500 millones en IA y EUR 1.800 millones en asignaciones cuánticas en el marco del programa France 2030. Los casos de uso en aeroespacial y defensa se concentran en Toulouse y París, mientras que las empresas de tecnología agrícola se anclan en Burdeos, Dijon y Montpellier. Las políticas de soberanía digital exigen que los conjuntos de datos sensibles residan en infraestructuras certificadas SecNumCloud, lo que favorece a los proveedores locales y complica las empresas conjuntas con hiperescaladores no pertenecientes a la UE.
Al mismo tiempo, la integración europea amplía la demanda potencial. Francia lidera el piloto de gemelo digital Destination Earth de la UE, exportando metodología y plantillas de software a los estados miembros. Las ventas de imágenes de CSO-3 a gobiernos aliados generan ingresos externos al tiempo que refuerzan los vínculos de seguridad regional. El acuerdo de licencia de Ucrania en 2025 ilustra cómo los datos de grado defensivo pueden integrarse en cadenas de suministro comerciales bajo los controles de exportación adecuados.
Más allá de Europa, los principales fabricantes de satélites franceses exploran los mercados de África y Oriente Medio, ofreciendo paquetes de monitoreo para la seguridad de gasoductos y la vigilancia de la desertificación. Aprovechan el seguro de crédito a la exportación de Bpifrance para mitigar el riesgo de las operaciones en el extranjero. Los requisitos soberanos nacionales más las alianzas transfronterizas selectivas sitúan al mercado de análisis geoespacial de Francia en una estrategia de doble vía: proteger los activos críticos en el país mientras se monetizan los servicios de valor añadido en el exterior.
Panorama regulatorio
El conjunto normativo francés de análisis geoespacial se apoya en las obligaciones de interoperabilidad y datos abiertos de la UE, en particular la Directiva INSPIRE. El Conseil national de l'information géolocalisée (CNIG) proporciona orientación de gobernanza sobre las normas de datos geográficos y la alineación con los conjuntos de datos europeos de alto valor.
En cuanto a la distribución de datos soberanos, IGN está reestructurando la entrega nacional de mapas a través de cartes.gouv.fr, lanzado en diciembre de 2025 como un portal cartográfico soberano para reemplazar al antiguo Géoportail, cuyo cierre está previsto para septiembre de 2026. Se establecieron Comités Territoriales Regionales de Datos (CTD) en varias regiones durante 2025, incluidas Pays de la Loire, Hauts-de-France, Grand-Est y Occitanie, reforzando la gobernanza multinivel y poniendo mayor énfasis en esquemas coherentes y servicios interoperables para casos de uso del sector público y regulado.
Análisis de la cadena de valor
La cadena de valor del análisis geoespacial en Francia comienza con la adquisición y gestión de datos, incluidas las imágenes satelitales y aéreas, LiDAR y topografía, mapeo móvil y conjuntos de datos de referencia oficiales. Organismos nacionales como el IGN proporcionan datos fundamentales, alojamiento y plataformas compartidas que consumen los usuarios posteriores. La agregación y curación de datos alimentan luego capas de integración como ETL, API, metadatos/catálogos, control de identidad y acceso, y requisitos de alojamiento soberano para usos sensibles, antes de pasar a capas de análisis y aplicación como la geovisualización, el análisis de redes y el análisis de superficies, entregados mediante suites SIG, cadenas de herramientas de gemelos digitales y soluciones específicas del sector.
La demanda posterior se concentra entre empresas de ingeniería, integradores y proveedores de software que integran el análisis geoespacial en los flujos de trabajo de diseño, construcción y gestión de activos. Contratistas como Egis utilizan el software de Bentley Systems en importantes proyectos franceses para coordinar modelos y contexto geoespacial. La colaboración público-privada también es visible en iniciativas nacionales de gemelos digitales, incluido un consorcio liderado por 1Spatial France para el gemelo digital de los territorios franceses (JUNN), que conecta a proveedores de datos, operadores de plataformas y desarrolladores de aplicaciones con usuarios finales del sector público y operadores regulados.
Panorama Competitivo
El mercado presenta una fragmentación moderada. Thales Alenia Space y Airbus Defence and Space Intelligence lideran los segmentos orbitales de alto gasto de capital, asegurando contratos de defensa plurianuales y dominando la flota de satélites ópticos en airbus.com. Los competidores centrados en software explotan la IA y la nube para erosionar los márgenes de los actores establecidos en las capas de análisis. La adquisición de Preligens por parte de Safran por EUR 220 millones en 2024 incorporó la detección automatizada de objetos a su oferta, ilustrando el cambio del hardware a las plataformas de IA.
Las empresas medianas como Mytraffic y Geoblink combinan datos de afluencia móvil con agrupamiento geoespacial para orientar las decisiones de ubicación minorista, lo que señala el crecimiento en nichos de SaaS (Software como Servicio) B2B. Las spin-offs académicas comercializan grafos de conocimiento geoespacial, protegidos por recientes solicitudes de patentes que mapean entidades espaciales a triples semánticos. Las arquitecturas nativas en la nube ganan licitaciones donde los organismos públicos exigen escalabilidad elástica y certificación SecNumCloud, presionando a los proveedores heredados de SIG de escritorio a refactorizar sus bases de código.
Los movimientos estratégicos incluyen portales conjuntos de distribución de datos entre Airbus y el CNES (Centro Nacional de Estudios Espaciales), soluciones de transmisión en streaming de nubes de puntos 3D de Hexagon y alianzas de gemelo digital entre IGN, Cerema e Inria. Se espera que la intensidad competitiva aumente a medida que las empresas de telecomunicaciones integren el análisis geoespacial en sus ofertas de 5G privado, expandiendo el campo desde los especialistas hasta los operadores de redes. La capacidad de combinar alojamiento soberano con generación automatizada de perspectivas determinará la captura futura de cuota en el mercado de análisis geoespacial de Francia.
Líderes de la Industria de Análisis Geoespacial de Francia
Trimble Geospatial
Bentley Systems, Inc
Esri France
CLS Groupe
Intermap Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad principal es el despliegue de gemelos digitales a nivel nacional y local, vinculado a la toma de decisiones públicas, la adaptación al cambio climático y la gestión del ciclo de vida de las infraestructuras. La financiación de France 2030 incluye una asignación de 25 millones de EUR para desarrollar el gemelo digital nacional de los territorios franceses (JUNN), y el IGN y sus socios están posicionando componentes compartidos, incluidos servicios de datos, modelado 3D/4D y patrones de interoperabilidad, para su reutilización por ciudades, departamentos y operadores. Esta configuración crea espacio para proveedores que empaquetan conectores repetibles, herramientas de control de calidad y análisis auditables para la contratación pública, en particular donde los esquemas armonizados reducen la fragmentación municipal.
Los grandes programas de infraestructura son otro factor impulsor de la demanda de modelado geoespacial y software de colaboración integrado en la entrega de ingeniería. Proyectos como el Canal Sena-Norte Europa de 107 km y la Línea 16 del Grand Paris Express (con fases de lanzamiento previstas para finales de 2026) ya están impulsando la convergencia BIM-geoespacial, el seguimiento de cambios y la captura de realidad de campo a oficina en flujos de trabajo con múltiples partes interesadas. En los flujos de trabajo de mapeo relacionados con defensa y soberanía, el trabajo del IGN en 2026 para automatizar la geografía militar y estructurar la colaboración industrial apunta a una demanda de canales seguros y procesamiento alojado en Francia, favoreciendo a proveedores que combinan captura de realidad, automatización de análisis y distribución controlada alineada con las prácticas de datos soberanos.
Desarrollos recientes del sector
- Abril de 2026: Trimble lanzó Trimble RealWorks v2026.10, automatizando los flujos de trabajo de procesamiento de escaneo láser y mejorando la integración de datos dentro del ecosistema geoespacial de Trimble. La actualización mejora el procesamiento de datos geoespaciales de extremo a extremo y refuerza las capacidades de análisis soberano de Francia.
- Marzo de 2026: Bentley Systems abrió las inscripciones para el Year in Infrastructure 2026 y los YII Awards, con la final programada para el 6-7 de octubre de 2026 en Singapur. El software geoespacial centrado en infraestructuras y los flujos de trabajo de gemelos digitales indican una actividad continua de los proveedores en torno a la maduración de los gemelos digitales en Francia/Europa.
- Enero de 2026: Esri France (Esri) Shom adoptó la herramienta Custom Chart Builder para la producción automatizada de cartas náuticas en papel. La automatización de la cartografía geoespacial a escala nacional por parte de una agencia pública respalda las capacidades geoespaciales marítimas soberanas y la producción automatizada de cartas en Francia.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de análisis geoespacial de Francia abarca el software y los servicios utilizados para procesar datos basados en la ubicación y convertirlos en información útil, incluyendo el modelado espacial, los resultados de geovisualización y los análisis que se sitúan sobre los flujos de datos de SIG y teledetección, tal como son consumidos por usuarios públicos y privados en Francia.
Exclusiones del alcance: Se excluyen las ventas de hardware puro (como dispositivos GNSS, drones y sensores) y las ventas de imágenes brutas o datos de mapas base cuando no están incluidas en paquetes con trabajo analítico.
Descripción General de la Segmentación
- Por Tipo
- Análisis de Superficie
- Análisis de Redes
- Geovisualización
- Por Vertical de Usuario Final
- Agricultura
- Servicios Públicos y Comunicaciones
- Defensa e Inteligencia
- Gobierno
- Minería y Recursos Naturales
- Automotriz y Transporte
- Salud
- Bienes Raíces y Construcción
- Otros Verticales de Usuario Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con conjuntos de datos públicos que ayudan a anclar el conjunto de la demanda en Francia, como los indicadores sectoriales del INSEE, las series de economía digital de Eurostat y las publicaciones abiertas del Programa Espacial de la Unión Europea (incluidas las señales de uso posterior de Copernicus). También se consultaron instituciones francesas públicas de cartografía y observación de la Tierra para obtener contexto sobre la adopción y los presupuestos de los programas, junto con portales de contratación pública que muestran dónde se está adquiriendo el trabajo analítico.
Para convertir esas señales en un modelo de mercado utilizable, las combinamos con divulgaciones del lado de la oferta, como informes anuales y presentaciones para inversores, además de comunicados de asociaciones y cobertura de prensa de confianza sobre nuevos despliegues. Cuando resultó útil, se utilizaron suscripciones de pago para obtener datos financieros de empresas y para analizar patentes y anuncios de licitaciones con el fin de confirmar el enfoque de los productos y los ciclos de compra. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias para recopilar, contrastar y aclarar los datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se paga realmente como análisis geoespacial en Francia y cómo se distribuye el gasto entre licencias de software, uso en la nube y servicios vinculados a casos de uso específicos. Hablamos con una combinación de proveedores, integradores de sistemas, compradores del sector público y usuarios empresariales de los segmentos de demanda más comunes, y luego utilizamos preguntas de seguimiento para cerrar las brechas en materia de precios, duraciones de proyectos y ritmo de despliegue.
Dado que los ingresos declarados pueden etiquetarse de manera diferente según las organizaciones, contrastamos los supuestos con profesionales que conocen de primera mano los presupuestos y los despliegues, incluidos encuestados que cubren la actividad nacional y regional dentro de Francia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37 % | Directivos de nivel C: 18 % |
| Nivel medio: 44 % | Líderes funcionales/de unidad: 38 % |
| Actores más pequeños: 19 % | Gerentes: 44 % |
Dimensionamiento y Previsión del Mercado
El dimensionamiento utilizó un enfoque descendente en el que las señales de demanda digital y geoespacial nacionales se tradujeron en un conjunto de gasto analítico direccionable para Francia, y luego se dividieron en software y servicios en función de cómo se contratan habitualmente los proyectos. Para mantener los totales dentro de parámetros realistas, los corroboramos con aproximaciones ascendentes selectivas, incluidas divisiones de ingresos de proveedores muestreados, verificaciones de canales con integradores y comprobaciones simples de precio de venta promedio por volumen de usuarios para despliegues comunes.
Los insumos clave incluyeron la intensidad de los programas públicos (iniciativas de observación de la Tierra y cartografía), el ritmo de los proyectos de gemelo digital y ciudad inteligente, los patrones de adopción de la nube que afectan a las tarifas recurrentes de análisis, las duraciones típicas de los contratos para licitaciones públicas y el crecimiento del uso en sectores como servicios públicos, transporte y cartografía relacionada con la defensa. Las previsiones se basaron principalmente en el análisis de escenarios, donde los casos base, conservador y de expansión fueron configurados por los comentarios de las entrevistas sobre las prioridades presupuestarias, la fricción en la contratación y la tasa a la que los proyectos piloto se convierten en sistemas de producción a escala. Cuando las divulgaciones de los proveedores no separaban el análisis del trabajo SIG adyacente, estimamos las cuotas utilizando descripciones de servicios, partidas de licitaciones y verificaciones repetidas con expertos antes de aplicarlas.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación desde tres ángulos: señales de demanda, narrativas de proveedores y referencias independientes como la actividad de licitaciones y los plazos de los programas públicos. Se realizaron comprobaciones de varianza para detectar saltos inusuales en los precios implícitos o en la adopción, y cualquier valor atípico desencadenó una segunda revisión que revisitó el rastro de la fuente y los supuestos de conversión.
Antes de la aprobación final, el modelo y el informe escrito pasan por una revisión analítica de múltiples etapas para que las definiciones, las unidades y el tratamiento de las divisas se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican la demanda, como cambios importantes de política, adjudicaciones de grandes contratos o cambios significativos en el acceso a datos satelitales. Justo antes de la entrega, realizamos una revisión final para garantizar que los indicadores disponibles más recientes se reflejen en los datos y en la narrativa.
Dimensionamiento del Mercado de Análisis Geoespacial de Francia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el análisis geoespacial de Francia pueden parecer muy dispares porque los grupos no siempre contabilizan el mismo gasto, y también utilizan diferentes años base, momentos de conversión de divisas y criterios para determinar qué califica como análisis frente a software de cartografía general.
La tabla muestra una dispersión que se explica principalmente por el alcance y el tratamiento de los ingresos, donde algunas estimaciones combinan servicios geoespaciales o basados en la ubicación más amplios en un total único, y otras incluyen hardware o suscripciones de datos brutos. El punto de referencia aquí se mantiene más cercano a los resultados de análisis pagados, separando las imágenes independientes o los datos de mapas base de las cargas de trabajo analíticas, y aplicando verificaciones de demanda exclusivas de Francia mediante la cadencia de contratación y las señales de adopción sectorial.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,79 mil millones de USD (2026) | |
| Asociación Sectorial A | 2,35 mil millones de USD (2026) | Generalmente alineado con una visión más amplia de la economía geonumérica, que puede incluir servicios geoespaciales más amplios y actividades adyacentes basadas en la ubicación que no siempre son entregables de análisis pagados. |
| Informe del Sector Público B | 1,30 mil millones de USD (2025) | Típicamente anclado a una perspectiva de gasto en programas públicos más estrecha y a un año base anterior, lo que puede subestimar el uso del sector privado y retrasar el reconocimiento de las tarifas recurrentes de análisis impulsadas por la nube más recientes. |
En el modelo de Mordor Intelligence, los ingresos se contabilizan cuando están vinculados a software y servicios de análisis entregados a usuarios en Francia, lo que reduce la doble contabilización con las herramientas SIG generales y con las líneas de acceso a datos brutos. En general, las definiciones más amplias elevan los totales, mientras que las perspectivas más estrechas centradas únicamente en el sector público tienden a producir estimaciones más bajas, y el enfoque también facilita la repetición de los pasos año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de análisis geoespacial de Francia?
El tamaño del mercado de análisis geoespacial de Francia es de USD 1,79 mil millones en 2026.
¿A qué ritmo crecerá el mercado hasta 2031?
Se proyecta que el mercado registrará una CAGR del 8,24%, alcanzando USD 2,65 mil millones en 2031.
¿Cuál es el segmento de aplicación más grande en la actualidad?
La agricultura lidera con el 22,05% de la participación del mercado de análisis geoespacial de Francia en 2025, debido a la amplia adopción de la agricultura de precisión.
¿Qué impulsa el rápido crecimiento en el sector vertical automotriz?
La demanda de cartografía para vehículos autónomos y la planificación de carreteras inteligentes impulsa una CAGR del 14,21% en los casos de uso de automotriz y transporte.
¿Cómo beneficia el CSO-3 a los usuarios comerciales?
El satélite suministra imágenes de 35 cm que los sectores civiles pueden licenciar bajo acuerdos controlados, mejorando la precisión de la planificación urbana, los seguros y el monitoreo medioambiental.
¿Por qué la escasez de talento es una restricción?
Las universidades producen un número insuficiente de egresados con habilidades tanto en análisis espacial como en IA, lo que retrasa el lanzamiento de proyectos y eleva los costos salariales para los roles especializados.
Última actualización de la página el:



