
DDR5 Memory Module SPD Hub IC Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 134.07 Millionen US-Dollar |
| Marktgröße (2031) | 162.86 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.97 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DDR5 Memory Module SPD Hub IC Marktanalyse von Mordor Intelligence
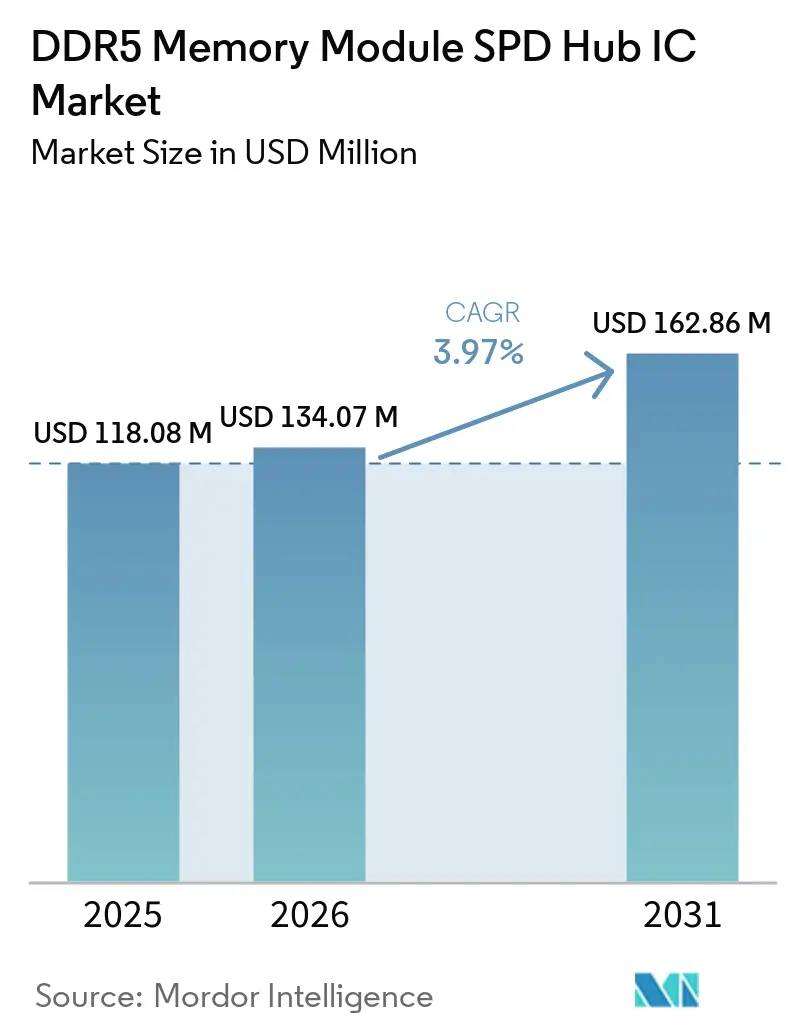
Die Marktgröße des DDR5 Memory Module SPD Hub IC Marktes wurde im Jahr 2025 auf 118,08 Millionen USD geschätzt und soll von 134,07 Millionen USD im Jahr 2026 auf 162,86 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,97 % während des Prognosezeitraums (2026–2031). SPD Hub ICs sind zu erforderlichen aktiven Bauelementen in JEDEC-konformen DDR5-Modulen geworden, anstatt passive Konfigurationskomponenten zu sein. Ihre Funktionen umfassen nun die serielle Präsenzerkennung, das Sideband-Bus-Management und die Temperaturüberwachung für unterstützte Moduldesigns. Die Nachfrage wird durch gleichzeitige Server-Aktualisierungen und neue KI-PC-Speicherkonfigurationen geprägt, die getaktete Client-Module verwenden. Lieferanten konkurrieren zunehmend durch validierte Chipsatz-Familien, die SPD Hubs mit verwandten Takt-, Leistungs- und Wärmekomponenten kombinieren. Die Haupteinschränkung ist das Timing, da die Plattformqualifizierung die Moduleinführung verzögern kann, selbst nachdem eine Komponente verfügbar ist.
Wichtigste Erkenntnisse des Berichts
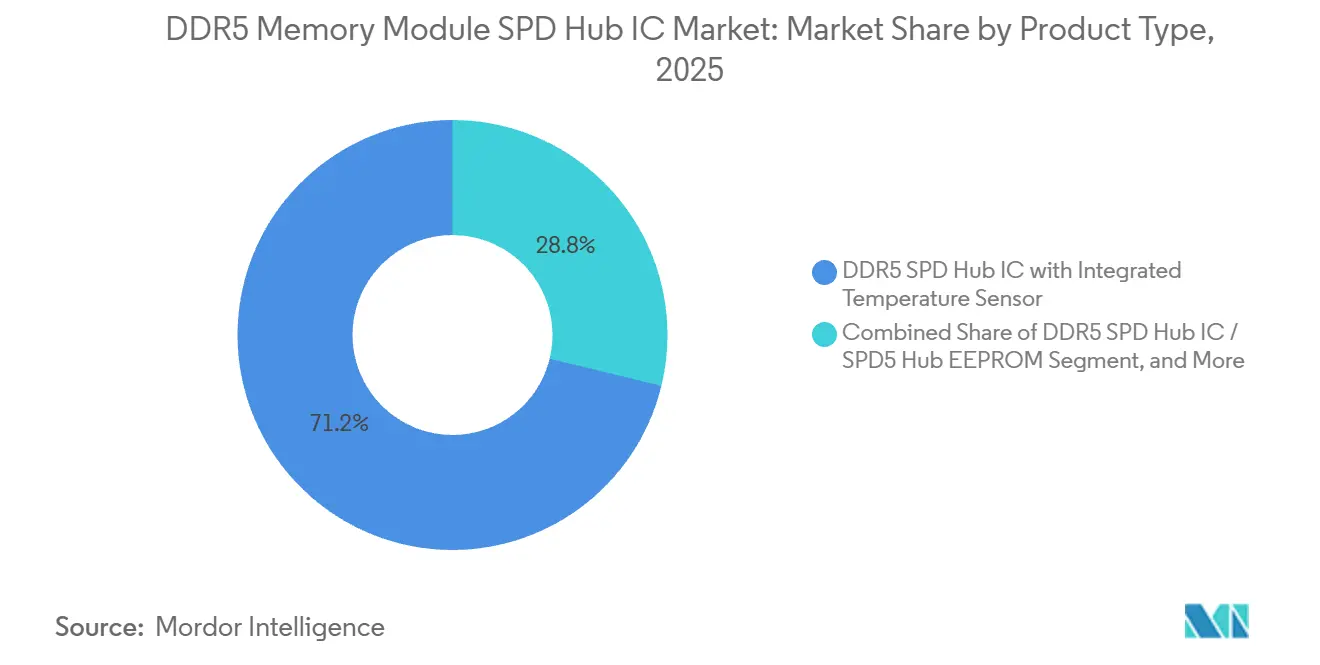
- Nach Produkttyp hielten DDR5 SPD Hub ICs mit integrierten Temperatursensoren im Jahr 2025 einen Umsatzanteil von 71,20 %, und dieser Produkttyp wird voraussichtlich bis 2031 mit einer CAGR von 4,46 % im DDR5 Memory Module SPD Hub IC Markt wachsen.
- Nach Schnittstellenmodus hielten duale I²C/I³C SPD Hub-Geräte im Jahr 2025 einen Umsatzanteil von 87,30 %, während der I³C Basic-Modus bis 2031 voraussichtlich mit einer CAGR von 4,61 % im DDR5 Memory Module SPD Hub IC Markt wachsen wird.
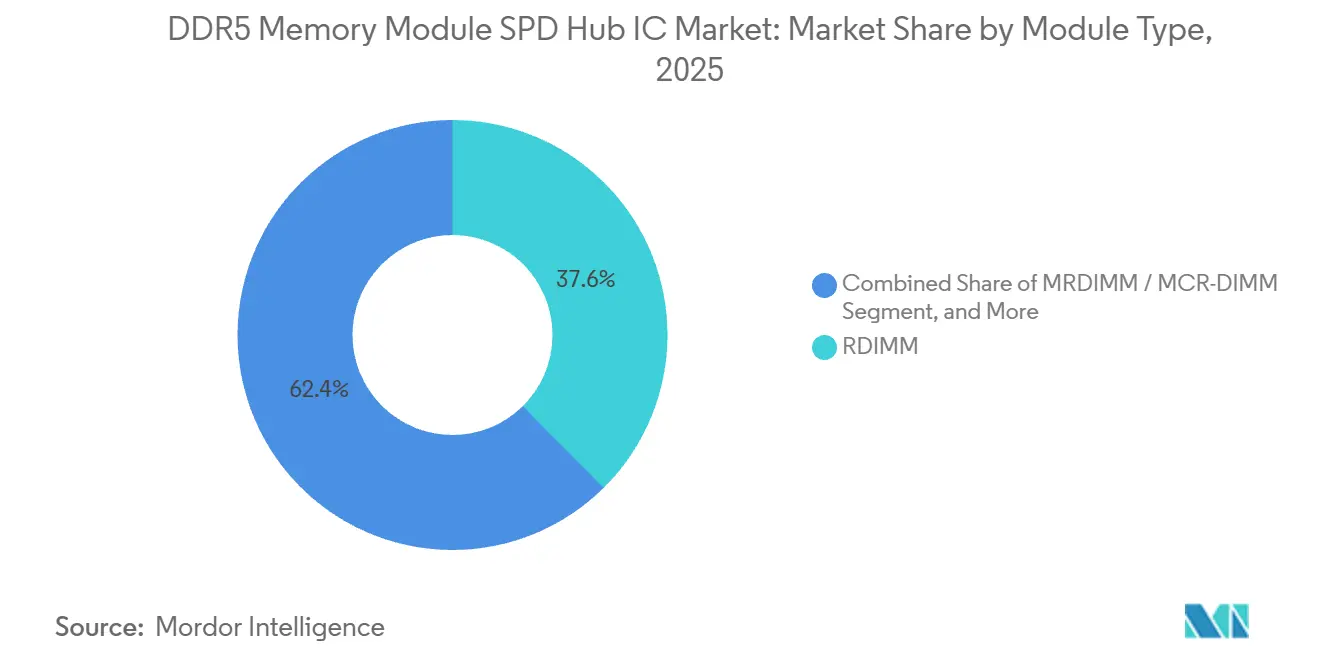
- Nach Modultyp hielt RDIMM im Jahr 2025 einen Umsatzanteil von 37,60 %, während MRDIMM/MCR-DIMM bis 2031 voraussichtlich mit einer CAGR von 4,72 % im DDR5 Memory Module SPD Hub IC Markt wachsen wird.
- Nach Anwendung hielten Server und Rechenzentren im Jahr 2025 einen Umsatzanteil von 46,40 %, während KI- und HPC-Systeme bis 2031 voraussichtlich mit einer CAGR von 4,83 % im DDR5 Memory Module SPD Hub IC Markt wachsen werden.
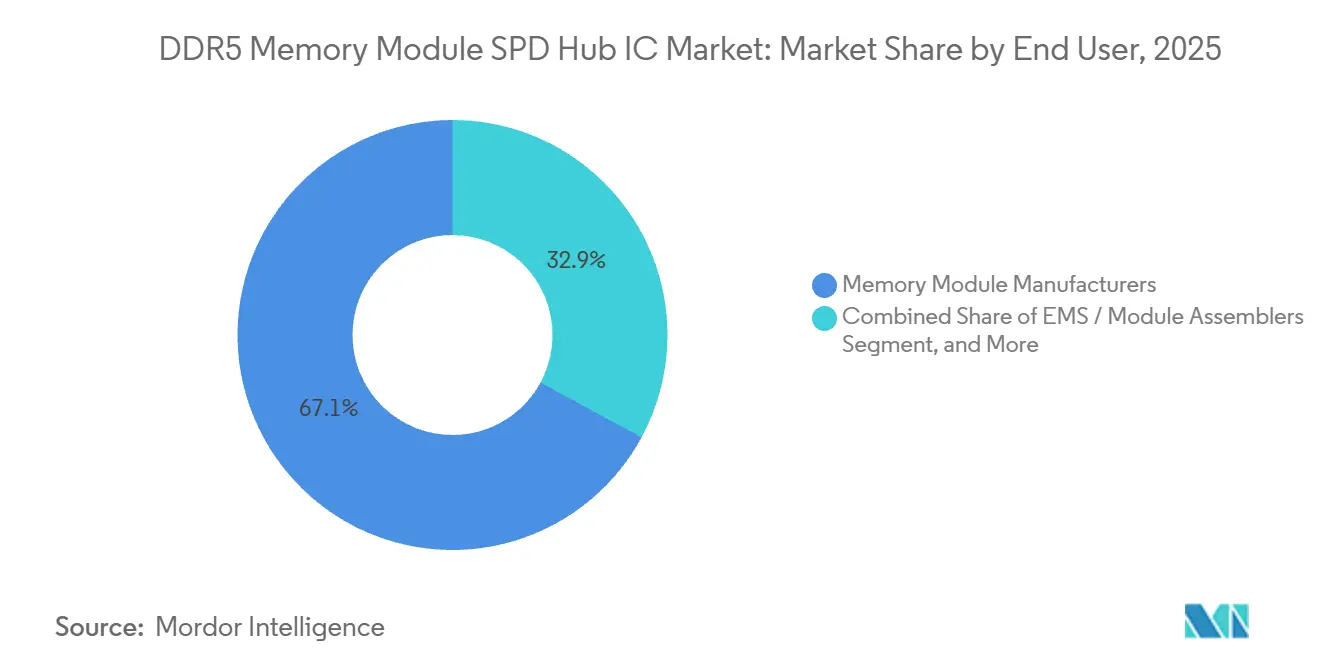
- Nach Endnutzer hielten Speichermodulhersteller im Jahr 2025 einen Umsatzanteil von 67,10 %, während EMS und Modulmontagebetriebe bis 2031 voraussichtlich mit einer CAGR von 4,28 % im DDR5 Memory Module SPD Hub IC Markt wachsen werden.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Umsatzanteil von 85,40 %, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 4,57 % im DDR5 Memory Module SPD Hub IC Markt wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale DDR5 Memory Module SPD Hub IC Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-bedingte Speicherengpässe in heterogenen Rechenumgebungen | +12.5% | Global, mit höchster Intensität in nordamerikanischen und asiatisch-pazifischen KI-Infrastrukturclustern | Kurzfristig (≤ 2 Jahre) |
| Speicher-Disaggregation für bessere Auslastung und niedrigere Gesamtbetriebskosten | +8.3% | Global, mit früher kommerzieller Einführung bei nordamerikanischen Hyperscalern und asiatisch-pazifischen Unternehmensrechenzentren | Mittelfristig (2–4 Jahre) |
| CXL 3.x Ökosystem-Bereitschaft über CPUs, Speicher und Switches hinweg | +6.2% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa im Zuge des KI-Rechenzentrum-Investitionsfortschritts | Mittelfristig (2–4 Jahre) |
| Hyperscale-Nachfrage nach zusammensetzbarer Infrastruktur | +5.1% | Nordamerika, China, Japan, Südkorea, Taiwan und Europa | Mittelfristig (2–4 Jahre) |
| Softwaredefiniertes Speicher-Tiering in Unternehmensrechenzentren | +3.8% | Nordamerika und Europa, mit frühen Gewinnen in asiatisch-pazifischen Finanzdienstleistungsclustern | Langfristig (≥ 4 Jahre) |
| Rack-skalige und Multi-Host-Speicherfreigabeanforderungen | +2.4% | Global, zunächst von Hyperscalern angeführt und anschließend von Unternehmen gefolgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung von DDR5 auf Client-, Server- und KI-PC-Plattformen
DDR5 hat sich von einer serverspezifischen Spezialbereitstellung zu einem breiten Plattformstandard entwickelt und zieht SPD Hub ICs in nahezu jedes neue Speichermoduldesign über Server- und Client-Ebenen hinein. Der Anteil von DDR5 an den Server-DRAM-Lieferungen überstieg im Jahr 2025 80 % und wird für 2026 auf 90 % prognostiziert – ein Tempo, das DDR4-Modul-Werkzeuge und zugehörige Komponenten weit vor früheren Branchenprognosen obsolet macht. Das Aufkommen von KI-PC-Plattformen – insbesondere CUDIMM- und CSODIMM-Module – führte erstmals in nennenswertem Umfang zu einer SPD Hub IC-Nachfrage im Client-Computing-Segment; Rambus bestätigte dies am 26. Mai 2026 mit der Ankündigung seines vollständigen DDR5 9600 Client Memory Module Chipsatzes, einschließlich eines SPD Hubs für CUDIMM-, CQDIMM- und CSODIMM-Module mit 9.600 MT/s. Modulhersteller, die sowohl Client- als auch Serverprogramme bedienen, benötigen nun eine einheitliche SPD Hub-Qualifizierung über Formfaktoren hinweg – ein Druck, der die Designkonsolidierung bei Chipsatzlieferanten mit der breitesten JEDEC DDR5-Abdeckung beschleunigt.
Nachfrage nach modulinterner Identifikation, Telemetrie und Wärmemanagement
Der DDR5 Memory Module SPD Hub IC Markt profitiert davon, dass die Komponente aktive Managementfunktionen bei höheren Speichergeschwindigkeiten und -dichten übernimmt. Der JEDEC SPD5118-Standard definiert das Gerät als Hub mit seriellen Präsenzerkennungsfunktionen und trennt lokale Gerätebusse vom Host-Controller-Bus.[1] Diese Architektur ist wichtig, wenn ein DDR5 RDIMM viele modulseitige Geräte hat, die eine verwaltete Sideband-Kommunikation benötigen. Die integrierte Temperaturerfassung liefert Speichercontrollern außerdem Wärmesteuerdaten, bevor Betriebsbedingungen die DRAM-Stabilität beeinträchtigen. ABLIC gab an, dass sein S-34HTS08AB-Gerät eine typische Genauigkeit von ±0,5 °C im Bereich von +75 °C bis +95 °C bietet – ein Bereich, der für den Serverbetrieb relevant ist. Die erweiterte Managementfunktion erhöht den Wert qualifizierter SPD Hub ICs innerhalb von Hochspezifikations-Moduldesigns.
Erweiterung JEDEC-konformer DDR5-Modulvarianten
Der DDR5 Memory Module SPD Hub IC Markt wird durch höhere Datentaktanforderungen angetrieben, die größere Anforderungen an die Sideband-Kommunikation und die Modulkonfiguration stellen. Der DDR5 Memory Module SPD Hub IC Markt verzeichnet eine steigende Nachfrage, da JEDEC-Standard-Modulvarianten die Bandbreite der unterstützten Speichermodule erweitern. JEDEC-Ausschüsse veröffentlichten im April 2026 den DDR5 MDB02-Standard für gemultiplexte Rank-Datenpuffer, JESD82-552, und trieben die Arbeit an MRDIMM-Spezifikationen voran. Jede unterstützte Variante erfordert ein kompatibles Sideband-Management-Design und einen qualifizierten SPD Hub. Die JESD400-5D-Spezifikation deckt auch SPD Hub-Konfigurationen für den SOCAMM2-Formfaktor ab und erweitert die Bandbreite der nächsten Generation von Modulen, die die Technologie JEDEC.ORG nutzen. RDIMM-, MRDIMM-, CUDIMM-, CSODIMM- und LPCAMM2-Designs schaffen daher mehrere Nachfragepfade für Bauelemente. Lieferanten, die sich frühzeitig für diese Varianten qualifizieren, können während des gesamten Produktzyklus eines Modulprogramms eingebunden bleiben.
Höhere Speichergeschwindigkeiten und Konfigurationskomplexität
Der DDR5 Memory Module SPD Hub IC Markt wird durch höhere Datentaktanforderungen unterstützt, die größere Anforderungen an die Sideband-Kommunikation und die Modulkonfiguration stellen. Der DDR5-Betrieb oberhalb von 6.400 MT/s wirft Fragen bezüglich Takttiming, Signalintegrität und Konfigurationssequenzen über zugehörige Schnittstellenkomponenten auf. Rambus erklärte im Juli 2026, dass sein DDR5 9600 Server RDIMM-Chipsatz Takt-, Steuerungs- und Energieverwaltungsfunktionen kombiniert, um Signal- und Leistungsintegrität bei hohen Datentaktraten zu verbessern. Der Chipsatz des Unternehmens umfasst einen SPD Hub mit integriertem Temperatursensor. Der I³C-basierte Betrieb bietet eine schnellere Sideband-Option als ältere I²C-kompatible Implementierungen. Diese Verschiebung begünstigt duale I²C/I³C-Geräte und Designs, die für den I³C Basic-Modus entwickelt wurden, während sich Speicherplattformen weiterentwickeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von einer kleinen Gruppe von Modulherstellern und Chipsatz-Plattformen | -0.4% | Global, am stärksten ausgeprägt in Nordamerika für OEM-Plattform- Gating und im Asien-Pazifik-Raum für Modulprogramme | Kurzfristig (≤ 2 Jahre) |
| Langwierige Qualifizierungszyklen und JEDEC-Konformitäts- prüfungen | -0.3% | Global, mit Reibungspunkten bei der Kreuzqualifizierung zwischen Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Preissensitivität bei Mainstream-Speichermodulen | -0.2% | Asiatisch-pazifische Verbrauchermodulmärkte, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Konzentration in der fortgeschrittenen Analog- und EEPROM-Fertigung | -0.1% | Global, mit Konzentration in Taiwan und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von einer kleinen Gruppe von Modulherstellern und Chipsatz-Plattformen
Der DDR5 Memory Module SPD Hub IC Markt operiert innerhalb eines Nachfragetrichters, der auf weniger als ein Dutzend Tier-1-Modulhersteller konvergiert, die die Stückliste für die überwiegende Mehrheit der Server-RDIMM- und MRDIMM-Designs festlegen. Wenn Samsung, SK hynix oder Micron einen SPD Hub IC-Lieferanten qualifiziert, kaskadiert diese Zertifizierung in großvolumige Programme; eine Designablehnung entfernt einen Lieferanten mit gleicher Wirkung aus einer gesamten Generation von Moduldesigns. Die im Dezember 2025 abgeschlossene Intel Data Center-Zertifizierung von SK hynix für sein 256-GB-DDR5-RDIMM auf der Intel Xeon 6-Plattform veranschaulicht diese Gating-Dynamik: Die Zertifizierung bestimmte, welche Modulhersteller und welche SPD Hub IC-Lieferanten das wertvollste Server-Speichersegment beim kommerziellen Start adressieren konnten. Diese Konzentration erfordert von SPD Hub IC-Lieferanten, gleichzeitige Co-Design-Beziehungen mit CPU-Plattformanbietern und DRAM-Modulherstellern aufrechtzuerhalten – eine Ressourcenbelastung, die strukturell etablierte Chipsatzlieferanten gegenüber Neueinsteigern begünstigt.
Qualifizierungszyklen und JEDEC-Konformitätsprüfungen verlängern die Einführungszeit
Die Navigation durch den JEDEC-Konformitätsrahmen für DDR5-Module erfordert einen Qualifizierungshorizont, der routinemäßig 12–18 Monate vom IC-Sampling bis zur Modulproduktionsbereitschaft umfasst, was das Umsatztiming für SPD Hub IC-Lieferanten komprimiert. Der JEDEC SPD5118-Standard (JESD300-5B.01) erfordert die Validierung von Schnittstellenparametern, die Zertifizierung von Signalprotokollen, das Testen von Hub-Funktionen und die EEPROM-Ausdauerqualifizierung – ein mehrstufiger Prozess, der ohne die Zusammenarbeit von Plattformpartnern nicht beschleunigt werden kann. Die MDB02- und MRCD02-Standardaktualisierungen vom April 2026 führten neue Konformitätsanforderungen für MRDIMM Gen2 ein, die SPD Hub IC-Lieferanten neu validieren müssen, bevor Gen2-Module die kommerzielle Verfügbarkeit erreichen, was Umsatztiming-Lücken schafft, selbst wenn Design-Wins gesichert sind. Neueinsteiger, die auf LPCAMM2 oder SOCAMM2 abzielen, stehen vor der kumulierten Herausforderung, gegen einen noch laufenden Standardsrevisionszyklus zu validieren – ein struktureller zeitlicher Vorteil für Lieferanten, die bereits in JEDEC-Arbeitsgruppen eingebettet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Integrierte Temperaturerfassung setzt den Standard
DDR5 SPD Hub ICs mit integrierten Temperatursensoren hielten im Jahr 2025 einen Marktanteil von 71,20 % am DDR5 Memory Module SPD Hub IC Markt. Dieser Produkttyp wird voraussichtlich auch bis 2031 mit einer CAGR von 4,46 % wachsen. Die Position spiegelt die funktionalen Anforderungen von JEDEC SPD5118 für serverklassige und Premium-Client-Module wider. Die integrierte Erfassung unterstützt Speichercontroller-Reaktionen, wenn die Modultemperaturen unter anspruchsvollen Arbeitslasten steigen. Die DDR5 Memory Module SPD Hub IC Branche verwendet diese Geräte in RDIMM-, MRDIMM- und CUDIMM-Designs, die eine modulinterne Überwachung erfordern. Der eigenständige DDR5 SPD Hub IC oder SPD5 Hub EEPROM bleibt in kostenempfindlichen UDIMM- und einfachen SO-DIMM-Anwendungen relevant.
Die eigenständige Version eignet sich für Systeme, bei denen die thermische Drosselung auf der Ebene des Speichercontrollers gesteuert wird. Produkte mit optionaler oder externer Sensorunterstützung füllen eine mittlere Ebene für Modulhersteller, die mehr Designflexibilität suchen. Ein integrierter Sensor vermeidet den lokalen Bus-Kommunikationsschritt, der erforderlich ist, wenn ein separater Temperatur-IC abgefragt wird. Dieser Unterschied ist wichtig, wenn ein Modul mit höheren Datentaktraten betrieben wird und schnellere Reaktionen auf thermische Ereignisse erfordert. ABLIC stellte im August 2024 den JEDEC SPD5118-konformen S-34HTS08AB mit integriertem Hub, Temperatursensor und 8-Kbit-EEPROM vor. Eine höhere Leistungsdichte pro Modul in zukünftigen MRDIMM-Systemen wird voraussichtlich die Präferenz für das integrierte Design verstärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Schnittstellenmodus: Dualer I²C/I³C führt, während I³C Basic expandiert
Duale I²C/I³C SPD Hub-Geräte hielten im Jahr 2025 einen Umsatzanteil von 87,30 % im Schnittstellenmodus. Ihre führende Position spiegelt den Bedarf der Modulhersteller wider, die Kompatibilität mit bestehenden I²C-basierten Server-Management-Geräten aufrechtzuerhalten. Ein Dual-Mode-Gerät kann im I²C-kompatiblen Modus auf älteren Host-Bussen und im I³C Basic-Modus auf neueren Plattformen betrieben werden. Die JEDEC-Spezifikation für den Modul-Sideband-Bus, JESD403-1, bietet den Interoperabilitätsrahmen für diesen Übergang JEDEC.ORG. Der I³C Basic-Modus wird bis 2031 voraussichtlich mit einer CAGR von 4,61 % wachsen. Höhere DDR5-Raten machen die begrenzte Bandbreite von I²C weniger geeignet für die anspruchsvolleren Operationen von Modulen.
Intel spezifizierte den I³C-basierten SPD Hub-Zugriff mit 12,5 MHz für seine Eagle Stream-Plattform und bietet damit einen definierten Migrationspfad für Server-Implementierungen.[2] Der I²C-kompatible Modus bleibt bei Infrastruktur-Upgrades und kostenoptimierten Client-Modulen erhalten. Sein Anteil sinkt, da neue Systeme auf schnellere Sideband-Unterstützung ausgelegt werden. MIPI I3C Basic dient als Grundlage für die JEDEC DDR5-Sideband-Kommunikation im Rahmen einer lizenzgebührenfreien Vereinbarung. Signalintegritätstests und Fertigungsabstimmung bleiben wichtige Anforderungen für jede neue Implementierung. Etablierte Lieferanten behalten einen Vorteil, da sie bereits in Multi-Formfaktor-JEDEC-Konformitätsprogrammen engagiert sind.
Nach Modultyp: RDIMM liefert Volumen, während MRDIMM/MCR-DIMM schneller wächst
RDIMM hielt im Jahr 2025 einen Umsatzanteil von 37,60 % im Modultyp. Es bleibt das grundlegende Server-Speicherformat für Intel Xeon- und AMD EPYC-Plattformfamilien. Gut etablierte Signalmargen und ein ausgereifter JEDEC-Qualifizierungsprozess unterstützen die weitere Verwendung von RDIMMs. Die breite Lieferkettensupport macht RDIMM auch zum primären Volumenformat für Unternehmens- und Cloud-Server-Aktualisierungen. UDIMM/CUDIMM und SO-DIMM/CSODIMM bedienen Client-Systeme, die auf schnellere DDR5-Konfigurationen umsteigen. Diese Verschiebung schafft Nachfrage nach SPD Hubs in Formfaktoren, die früher einfache EEPROM-Komponenten erforderten.
LRDIMM und 3DS RDIMM bedienen Hochkapazitätsserver, bei denen Pufferung und gestapeltes DRAM die Kapazität über Standard-RDIMM-Konfigurationen hinaus erweitern. MRDIMM/MCR-DIMM wird bis 2031 voraussichtlich mit einer CAGR von 4,72 % wachsen – der höchsten Rate innerhalb der Modultyp-Gruppe. Die MDB02-Veröffentlichung von JEDEC im April 2026 unterstützte den Entwicklungspfad für neuere gemultiplexte Rank-Module. Renesas kündigte im Juli 2026 seinen dritten MRDIMM-Chipsatz der dritten Generation mit Geschwindigkeiten von bis zu 16.000 MT/s und einer Plattform an, die SPD Hubs und Temperatursensoren umfasst.[3] Micron gibt an, dass sein DDR5 MRDIMM für KI- und HPC-Arbeitslasten bis zu 39 % mehr Bandbreite als Standard-RDIMMs liefern kann. Diese fortschrittlichen Module erfordern komplexere Schnittstellen- und Verwaltungsinhalte als Standard-Server-DIMMs.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Server und Rechenzentren führen, während KI- und HPC-Systeme vorrücken
Server und Rechenzentren machten im Jahr 2025 46,40 % des Anwendungsumsatzes aus. Diese Anwendung wird durch den breiten Einsatz von DDR5 RDIMM in aktuellen Servergenerationen unterstützt. Rechenzentrumseinsätze benötigen zuverlässige Konfiguration, Telemetrie und Wärmeüberwachung auf Modulebene. Diese Anforderungen machen den SPD Hub zu einer relevanten Komponente innerhalb von Hochspezifikations-DDR5-RDIMM-Konfigurationen. Desktop-PCs und Workstations bilden einen separaten Nachfragepool für Client-Speichermodule. Laptops und Notebooks erhöhen die Nachfrage durch KI-PC-Konfigurationen und getaktete Modulformate.
Netzwerk-, Telekommunikations- und eingebettete Systeme verwenden DDR5 in fortschrittlichen Switching- und Pufferspeicheranwendungen. KI- und HPC-Systeme werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 4,83 % wachsen. Ihre Arbeitslasten üben Druck auf sowohl die Speicherbandbreite als auch die Modulverwaltungsfunktionen aus. Rambus identifizierte Inferenz großer Sprachmodelle und Key-Value-Caching als Zielarbeitslasten für seinen DDR5 9600 Server RDIMM-Chipsatz. Der Chipsatz kombiniert einen SPD Hub mit Temperaturerfassung für den Betrieb mit bis zu 9.600 MT/s. Da KI-Inferenz in CPU-basierte Serverkonfigurationen übergeht, bleibt die Echtzeitüberwachung für einen zuverlässigen Systembetrieb wichtig.
Nach Endnutzer: Modulhersteller behalten die Einkaufskontrolle, während EMS und Modulmontagebetriebe an Boden gewinnen
Speichermodulhersteller hielten im Jahr 2025 67,10 % des Endnutzerumsatzes. SPD Hub-Kaufentscheidungen werden in der Regel während des Moduldesigns und der Qualifizierung getroffen. Samsung, SK hynix und Micron beeinflussen die Nachfrage durch RDIMM-, MRDIMM-, UDIMM- und SO-DIMM-Programme. Ihre Entscheidungen über zugelassene Lieferanten bestimmen, welche IC-Lieferanten kommerzielle Skalierung erreichen können. Server- und PC-OEMs beeinflussen die Komponentenauswahl durch ihre Plattformspezifikationen. Original Design Manufacturers gestalten auch die Modulanforderungen für ihre Kunden.
Halbleiter- und Speichersubsystemlieferanten arbeiten mit SPD Hub-Lieferanten zusammen, um die Leistung über einen vollständigen Chipsatz hinweg zu verbessern. EMS und Modulmontagebetriebe werden bis 2031 voraussichtlich mit einer CAGR von 4,28 % wachsen. Elektronikfertigungsdienstleister entwerfen und montieren zunehmend Premium-DDR5-Module für Hyperscaler-Whitebox-Server. Diese Veränderung bringt EMS-Anbieter in direkten Kontakt mit SPD Hub-Lieferanten für die Beschaffung. Dies könnte Zweitlieferanten helfen, sich für Programme zu qualifizieren, die zuvor von einem einzigen Lieferanten bezogen wurden. Die Entwicklung ist am relevantesten für hochvolumige Server-Speichermontage-Programme in Taiwan, Südkorea und China.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
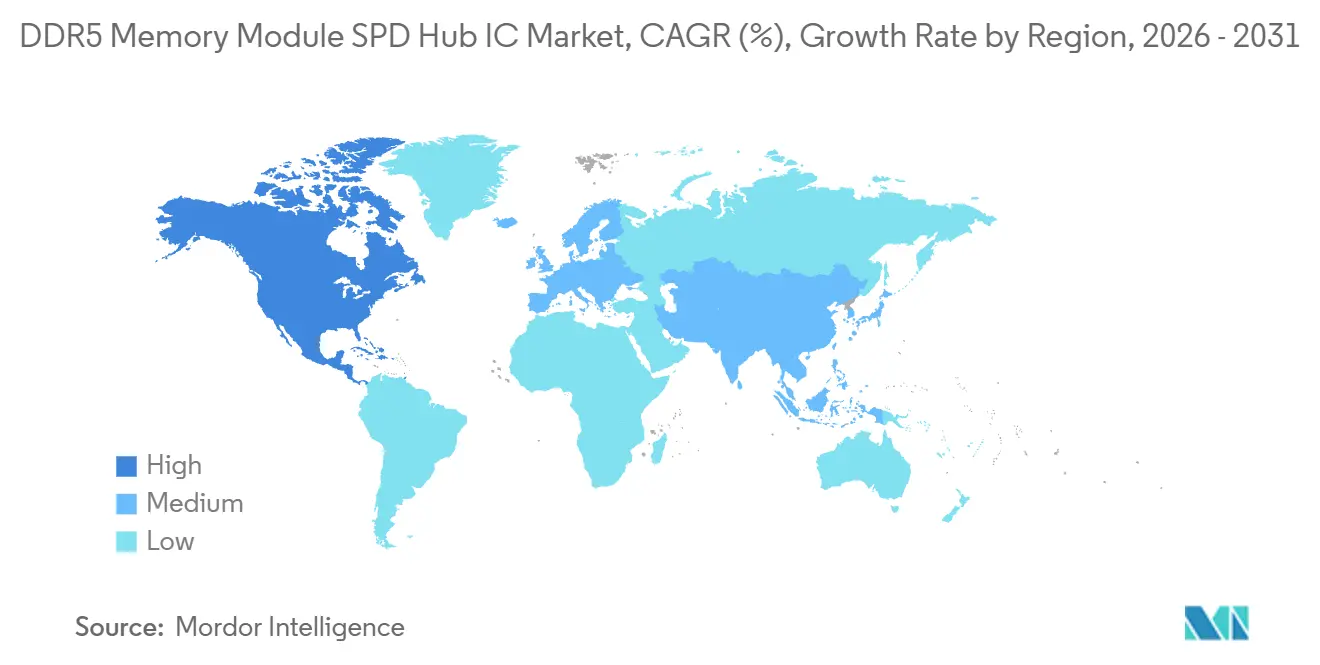
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Marktanteil von 85,40 % am DDR5 Memory Module SPD Hub IC Markt. Die Region ist sowohl der primäre Standort für die DDR5-Modulproduktion als auch das größte Verbrauchszentrum. Südkorea verankert diese Position durch Samsung Electronics und SK hynix, die fortschrittliche DRAM-Fertigung und Modulprogramme betreiben. Diese Programme bilden eine große Nachfragebasis für qualifizierte SPD Hub ICs. Taiwan fügt eine zweite Nachfrageschicht durch die Auftragsmontage von Modulen hinzu. Japan stellt Analog- und Mixed-Signal-Fertigungskapazitäten bereit, die von mehreren Speicherschnittstellenlieferanten genutzt werden.
SK hynix gab im August 2026 bekannt, dass es 54 Billionen KRW (38,3 Milliarden USD) in die Anlagen Yongin Y2 und Cheongju M17 investieren wird, um eine Produktionsbasis zur Deckung der KI-Speichernachfrage zu sichern.[4] Die Investition unterstützt die DDR5-Modulproduktionskapazität bis in die frühen 2030er Jahre. Chinas inländischer DDR5-Infrastrukturausbau erhöht die Nachfrage innerhalb des breiteren asiatisch-pazifischen Fußabdrucks. Renesas, mit Hauptsitz in Japan, kündigte im Juli 2026 seinen Gen 3 MRDIMM-Chipsatz mit SPD Hub-Komponenten an. Montage Technology begann im Juni 2026 mit dem Sampling seines Gen6 DDR5 RCD06 mit bis zu 9.200 MT/s und veranschaulicht damit den fortgesetzten lokalen Kapazitätsaufbau für die inländische Modulmontagebasis. Diese lokale Entwicklung könnte Lieferanten betreffen, die auf asiatisch-pazifische Modulhersteller für ihr Volumen angewiesen sind.
Nordamerika wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 4,57 % wachsen und ist damit die am schnellsten wachsende Region im DDR5 Memory Module SPD Hub IC Markt. Das Wachstum der Region ist mit Hyperscale-Infrastrukturinvestitionen und inländischen Speicherfertigungsinitiativen verbunden. Micron bestätigte Investitionen in zwei Speicherfertigungsanlagen in Boise, Idaho, wobei die Waferproduktion in der ersten Anlage für 2027 erwartet wird. Das Unternehmen kündigte auch einen Campus in Clay, New York, an. Diese Initiativen unterstützen die künftige Nachfrage aus der inländischen Modulproduktion und Beschaffungsprogrammen. Europa und der Rest der Welt bleiben kleinere Beitragsleister, obwohl Unternehmensserver-Aktualisierungen und Anforderungen an die Rechenzentrumeffizienz Premium-DDR5-Modulkonfigurationen unterstützen.

Wettbewerbslandschaft
Der DDR5 Memory Module SPD Hub IC Markt ist konsolidiert, wobei Renesas Electronics, Rambus, Montage Technology und ABLIC die führenden Marktteilnehmer sind. Diese Lieferanten halten zahlreiche Design-Wins in Server- und Client-Modulprogrammen. Renesas bietet ein vollständiges DDR5-Speicherschnittstellenset an, das RCD-, CKD-, DB-, PMIC-, SPD Hub- und Temperatursensorkomponenten umfasst. Dieser gemeinsam validierte Produktfamilienansatz reduziert den Qualifizierungsaufwand für Modulhersteller. Er verschafft Renesas auch eine starke Position bei komplexen Modultypen, einschließlich MRDIMM. Der Wettbewerb wird weniger durch eine einzelne SPD Hub-Spezifikation als durch die Fähigkeit geprägt, einen vollständigen validierten Chipsatz bereitzustellen.
Rambus stärkte sein Portfolio im Juli 2026 mit einem DDR5 9600 Server RDIMM-Chipsatz, der einen RCD06, PMIC5030 und einen SPD Hub mit integriertem Temperatursensor umfasst. Im Mai 2026 kündigte das Unternehmen auch einen Client-Chipsatz an, der einen SPD Hub für CUDIMM-, CQDIMM- und CSODIMM-Module enthält. Renesas folgte im Juli 2026 mit seinem Gen 3 MRDIMM-Chipsatz, der SPD Hubs und Temperatursensoren umfasst. Diese Markteinführungen zeigen, dass der strategische Wettbewerb auf integrierte Lösungen für schnellere DDR5-Module ausgerichtet ist. Geistiges Eigentum in Hub-Isolation und I³C In-Band-Interrupt-Funktionen bieten einen zusätzlichen Differenzierungspunkt, da Kernspezifikationen konvergieren. Lieferanten, die mehrere Komponenten gemeinsam validieren können, sind besser positioniert, um komplexe Serverprogramme zu gewinnen.
Montage Technology und Giantec Semiconductor intensivieren den Wettbewerb im asiatisch-pazifischen Modulmontagemarkt, wo inländische Beschaffungsprioritäten die Beschaffung beeinflussen. Montage vermarktet seinen M88SPD5118 als JEDEC SPD5118-konform für MRDIMM-, RDIMM-, LRDIMM-, UDIMM-, SO-DIMM-, CUDIMM-, CSODIMM-, CAMM- und LPCAMM-Konfigurationen. Diese Abdeckung soll Formfaktorunterschiede zwischen Lieferanten reduzieren. LPCAMM2 und SOCAMM2 bleiben Bereiche, in denen die unterstützende Lieferkette noch im Aufbau ist. Eine frühe Qualifizierung kann Programmstellen sichern, die für mehrere Jahre bestehen bleiben. Kleinere Spezialisten wie ROHM, Nuvoton und Macronix müssen JEDEC-Konformität und Wärmemanagementleistung zu wettbewerbsfähigen Kosten nachweisen. Für die führenden Lieferanten wurde keine kombinierte Marktanteilszahl offengelegt, sodass aus dem bereitgestellten Material kein quantifizierter Konzentrationsgrad abgeleitet werden kann.
DDR5 Memory Module SPD Hub IC Branchenführer
-
Montage Technology Co., Ltd.
-
Renesas Electronics Corporation
-
Rambus Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: SK hynix kündigte eine Investition von 54 Billionen KRW (39,7 Milliarden USD) in neue Speicherfertigungsanlagen in Yongin Y2 und Cheongju M17 an, um die Produktionskapazität zur Deckung der KI-Speichernachfrage im Rahmen seines KRW 600-Billionen-Masterplans für den Yongin-Halbleitercluster zu erweitern. Die Initiative erweiterte direkt die DDR5-Modulproduktionsvolumina und sicherte die nachgelagerte SPD Hub IC-Stückzahlnachfrage während des Prognosezeitraums.
- Juli 2026: Renesas Electronics kündigte am 30. Juli 2026 seine DDR5 MRDIMM-Chipsatzlösungen der dritten Generation an, die Server-DDR5-MRDIMM-Geschwindigkeiten von bis zu 16.000 MT/s liefern – 25 % höhere Bandbreite als seine Lösungen der zweiten Generation –, mit laufendem Sampling bei allen großen DRAM-Lieferanten und erwarteter Produktionsverfügbarkeit in der zweiten Hälfte 2027. Die vollständige Gen 3-Plattform umfasst MRCD, MDB, PMICs, SPD Hubs und Temperatursensoren.
- Juli 2026: Rambus kündigte am 8. Juli 2026 seinen DDR5 9600 Server RDIMM-Chipsatz für CPU-basierte Rechenzentrumsplattformen der nächsten Generation an. Der Chipsatz umfasst einen RCD06 der sechsten Generation mit 20 % höherer Bandbreite gegenüber der Vorgängergeneration, PMIC5030 und einen SPD Hub mit integriertem Temperatursensor. Er unterstützt den DDR5 RDIMM-Betrieb mit bis zu 9.600 MT/s und zielt auf agentische KI-Inferenz, HPC- und Cloud-Arbeitslasten ab.
- Juni 2026: Montage Technology begann mit dem Sampling seines Gen6 DDR5 Registering Clock Driver, RCD06, mit Datentaktraten von bis zu 9.200 MT/s – 15 % höher als seine Vorgängergeneration – bei wichtigen Kunden weltweit. Das Gerät integriert Continuous Time Linear Equalization und eine rauscharme Phasenregelschleife, um DDR5-Signalintegritätsanforderungen bei Serverdatentaktraten der nächsten Generation zu erfüllen.


Globaler DDR5 Memory Module SPD Hub IC Marktberichtsumfang
Der DDR5 Memory Module SPD Hub IC Marktbericht ist segmentiert nach Produkttyp (DDR5 SPD Hub IC / SPD5 Hub EEPROM, DDR5 SPD Hub IC mit integriertem Temperatursensor, DDR5 SPD Hub IC mit optionaler / externer Temperatursensorunterstützung), Schnittstellenmodus (I²C-kompatibler Modus, I³C Basic-Modus, Duale I²C / I³C SPD Hub-Geräte), Modultyp (UDIMM / CUDIMM, SO-DIMM / CSODIMM, RDIMM, LRDIMM / 3DS RDIMM, MRDIMM / MCR-DIMM), Anwendung (Desktop-PCs und Workstations, Laptops und Notebooks, Server und Rechenzentren, KI- und Hochleistungsrechensysteme, Netzwerk-, Telekommunikations- und eingebettete Systeme), Endnutzer (Speichermodulhersteller, Server- und PC-OEMs, Original Design Manufacturers, EMS / Modulmontagebetriebe, Halbleiter- und Speichersubsystemlieferanten) und Geografie (Nordamerika, Europa, Asien-Pazifik, Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| DDR5 SPD Hub IC / SPD5 Hub EEPROM |
| DDR5 SPD Hub IC mit integriertem Temperatursensor |
| DDR5 SPD Hub IC mit optionaler / externer Temperatursensorunterstützung |
| I²C-kompatibler Modus |
| I³C Basic-Modus |
| Duale I²C / I³C SPD Hub-Geräte |
| UDIMM / CUDIMM |
| SO-DIMM / CSODIMM |
| RDIMM |
| LRDIMM / 3DS RDIMM |
| MRDIMM / MCR-DIMM |
| Desktop-PCs und Workstations |
| Laptops und Notebooks |
| Server und Rechenzentren |
| KI- und Hochleistungsrechensysteme |
| Netzwerk-, Telekommunikations- und eingebettete Systeme |
| Speichermodulhersteller |
| Server- und PC-OEMs |
| Original Design Manufacturers |
| EMS / Modulmontagebetriebe |
| Halbleiter- und Speichersubsystemlieferanten |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest des Asien-Pazifik-Raums | |
| Rest der Welt |
| Nach Produkttyp | DDR5 SPD Hub IC / SPD5 Hub EEPROM | |
| DDR5 SPD Hub IC mit integriertem Temperatursensor | ||
| DDR5 SPD Hub IC mit optionaler / externer Temperatursensorunterstützung | ||
| Nach Schnittstellenmodus | I²C-kompatibler Modus | |
| I³C Basic-Modus | ||
| Duale I²C / I³C SPD Hub-Geräte | ||
| Nach Modultyp | UDIMM / CUDIMM | |
| SO-DIMM / CSODIMM | ||
| RDIMM | ||
| LRDIMM / 3DS RDIMM | ||
| MRDIMM / MCR-DIMM | ||
| Nach Anwendung | Desktop-PCs und Workstations | |
| Laptops und Notebooks | ||
| Server und Rechenzentren | ||
| KI- und Hochleistungsrechensysteme | ||
| Netzwerk-, Telekommunikations- und eingebettete Systeme | ||
| Nach Endnutzer | Speichermodulhersteller | |
| Server- und PC-OEMs | ||
| Original Design Manufacturers | ||
| EMS / Modulmontagebetriebe | ||
| Halbleiter- und Speichersubsystemlieferanten | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest des Asien-Pazifik-Raums | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der DDR5 Memory Module SPD Hub IC Markt im Jahr 2026?
Die Marktgröße des DDR5 Memory Module SPD Hub IC Marktes wurde im Jahr 2026 auf 134,07 Millionen USD geschätzt. Der DDR5 Memory Module SPD Hub IC Markt wird bis 2031 voraussichtlich 162,86 Millionen USD erreichen, bei einer CAGR von 3,97 % während 2026–2031, was die fortgesetzte Einführung qualifizierter DDR5-Moduldesigns widerspiegelt.
Was treibt die Nachfrage nach DDR5 Memory Module SPD Hub ICs an?
Der DDR5 Memory Module SPD Hub IC Markt wird durch die breitere DDR5-Einführung in Server- und Client-Moduldesigns unterstützt. Der DDR5 Memory Module SPD Hub IC Markt profitiert auch, wenn neue CUDIMM-, CSODIMM-, RDIMM- und MRDIMM-Programme Konfiguration, Sideband-Management, Telemetrie und Wärmeüberwachung benötigen.
Welcher Produkttyp führt die DDR5 SPD Hub IC-Nachfrage an?
Im DDR5 Memory Module SPD Hub IC Markt führten Geräte mit integriertem Temperatursensor im Jahr 2025 mit einem Umsatzanteil von 71,20 %. Dieser Produkttyp wird bis 2031 voraussichtlich mit einer CAGR von 4,46 % wachsen, da der DDR5 Memory Module SPD Hub IC Markt die modulinterne Überwachung in serverklassigen und Premium-Client-Speicherkonfigurationen einsetzt.
Warum werden I³C-fähige SPD Hubs immer wichtiger?
Der DDR5 Memory Module SPD Hub IC Markt benötigt schnellere Sideband-Kommunikation, da die DDR5-Datentaktraten steigen. Duale I²C/I³C-Geräte behalten die Kompatibilität mit bestehenden Geräten, während der I³C Basic-Modus bis 2031 voraussichtlich mit einer CAGR von 4,64 % wachsen und neuere Plattformdesigns unterstützen wird.
Welcher Modultyp wächst für SPD Hub-Lieferanten am schnellsten?
Innerhalb des DDR5 Memory Module SPD Hub IC Marktes wird MRDIMM/MCR-DIMM bis 2031 voraussichtlich mit einer CAGR von 4,72 % wachsen. Das Format wird in fortschrittlichen Server-, KI- und HPC-Systemen eingesetzt, da diese Arbeitslasten höhere Bandbreite und komplexere Speicherschnittstellenkomponenten benötigen, einschließlich qualifizierter SPD Hubs und Temperatursensoren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
