
Marktgröße und Marktanteile für Kundenbindungs-Ökosysteme
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
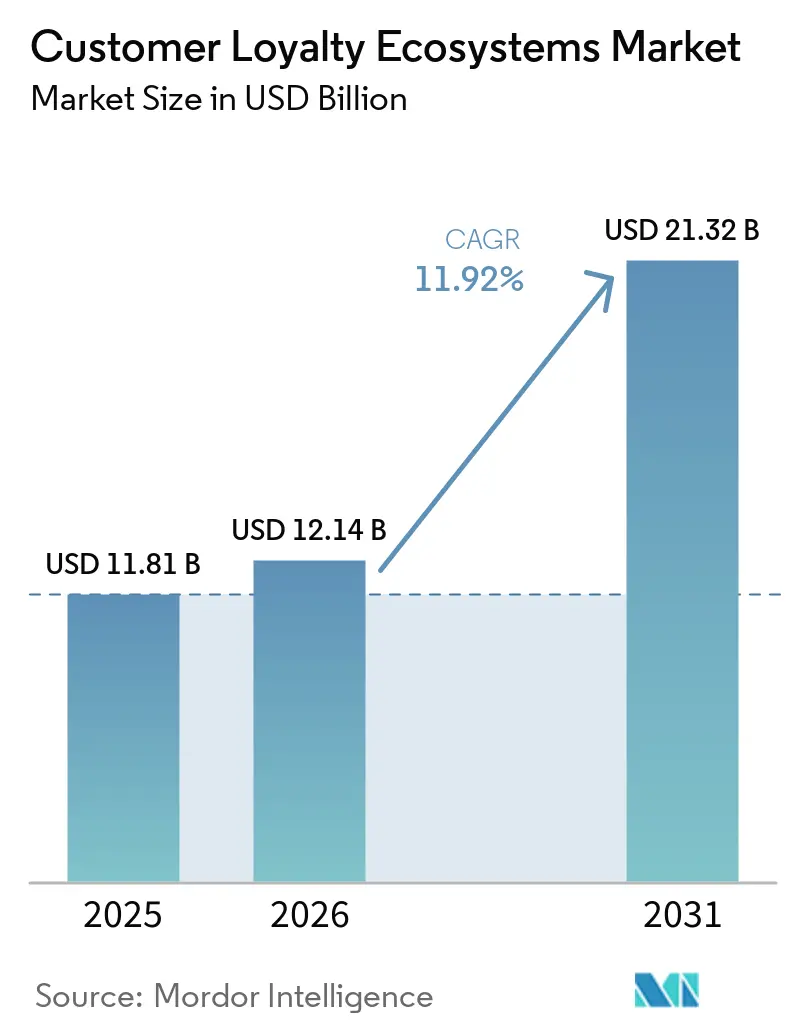
| Marktgröße (2026) | 12.14 Milliarden US-Dollar |
| Marktgröße (2031) | 21.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
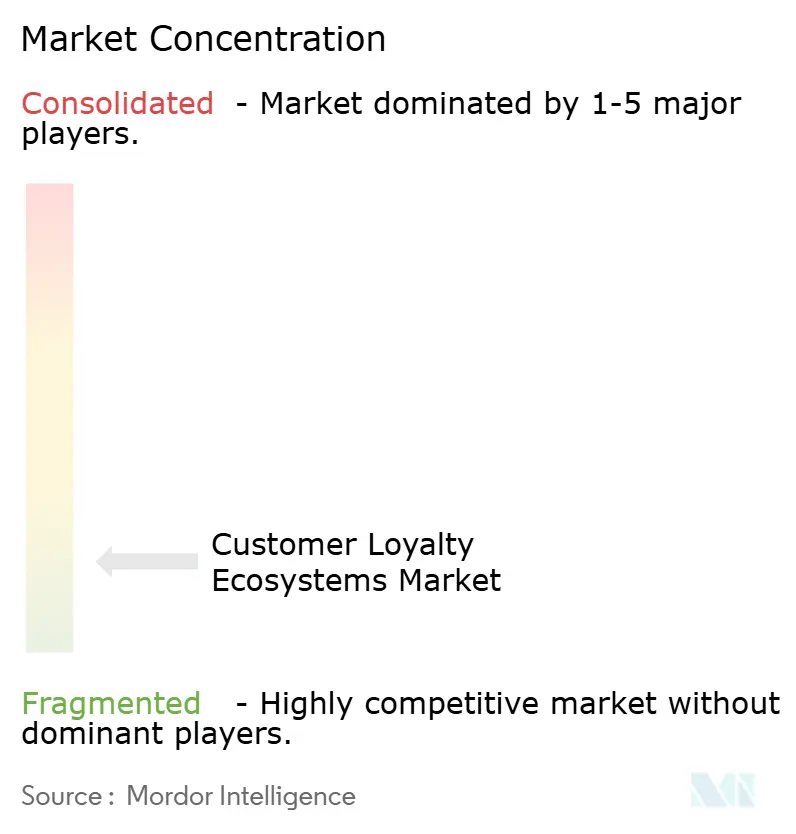
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kundenbindungs-Ökosysteme von Mordor Intelligence
Die Marktgröße für Kundenbindungs-Ökosysteme wird voraussichtlich von 11,81 Milliarden USD im Jahr 2025 auf 12,14 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,92 % über den Zeitraum 2026–2031 einen Wert von 21,32 Milliarden USD erreichen.
Der Markt für Kundenbindungs-Ökosysteme entwickelt sich über seine frühere Rolle als Kostenstelle für Werbemaßnahmen hinaus und wird nun als umsatzunterstützendes Kundenbindungssystem betrachtet, das das Wiederkaufverhalten, den Anteil am Kundenbudget und den Customer Lifetime Value beeinflusst. Dieser Wandel gewinnt zunehmend an Bedeutung, da der digitale Handel den Wettbewerb verschärft, die Differenzierung auf Produktebene verringert und den Wechsel zwischen Einzelhandels-, BFSI-, Reise- und Dienstleistungskanlen erleichtert. Der Markt für Kundenbindungs-Ökosysteme profitiert auch von einem breiteren Wandel hin zu Echtzeit-Engagement, bei dem Prämien, Angebote und Anerkennung zunehmend an Transaktionsmomente statt an periodische Kampagnenzyklen geknüpft sind. Anbieter reagieren darauf, indem sie Kundenbindungstools mit Zahlungs- und Kundendatenplattformen sowie KI-basierter Entscheidungsfindung kombinieren, was es Programmen ermöglicht, das Verhalten kanalübergreifend mit größerer Präzision zu beeinflussen. Das Wachstum im Markt für Kundenbindungs-Ökosysteme wird nach wie vor durch den Aufwand für die Einhaltung von Datenschutzvorschriften, Probleme bei der Integration von Altsystemen und steigende Prämienverbindlichkeiten gedämpft, aber Betreiber, die Kundenbindung als Verhaltensmotor statt als Rabattschicht betrachten, sind besser positioniert, um bis 2031 inkrementellen Mehrwert zu erzielen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Prämientyp führten punktebasierte Prämien mit einem Umsatzanteil von 46,82 % im Jahr 2025, während Abonnementvorteile bis 2031 voraussichtlich mit einer CAGR von 13,92 % wachsen werden.
- Nach Geschäftsmodell hielt B2C im Jahr 2025 einen Umsatzanteil von 78,43 %, während B2B mit einer prognostizierten CAGR von 12,73 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 68,94 % des Umsatzes, während KMU bis 2031 voraussichtlich mit einer CAGR von 14,35 % wachsen werden.
- Nach Branche entfielen auf Einzelhandel und Konsumgüter im Jahr 2025 31,61 % des Umsatzes, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 15,43 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 37,85 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 14,81 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zu Kundenbindungs-Ökosystemen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Bedarf an Kundenbindung in wettbewerbsintensiven digitalen Kanälen | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personalisierung und Echtzeit-Angebots-Orchestrierung | +2.5% | Global, mit frühen Gewinnen in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Steigende Kosten der Kundengewinnung im Einzelhandel und im BFSI-Bereich | +1.8% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Omnichannel-Commerce-Expansion über Apps, POS und Marktplätze | +1.5% | Global, APAC und Nordamerika als Hauptmärkte | Mittelfristig (2–4 Jahre) |
| Skalierung von Koalitions- und Partner-Ökosystemen für markenübergreifende Prämien | +1.2% | Global, konzentriert in Nordamerika, MEA und APAC | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgebundene Kundenbindungsanreize für jüngere Verbraucher | +0.7% | Europa und Nordamerika, frühe Einführung in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Bedarf an Kundenbindung in wettbewerbsintensiven digitalen Kanälen
Der Markt für Kundenbindungs-Ökosysteme gewinnt an Dynamik, da der Bedarf, Stammkunden zu halten, in digitalen Kanälen wächst, wo die Wechselkosten gering sind und neue Marktteilnehmer schnell skalieren können. Kundenbindungsprogramme spielen nun eine breitere Rolle beim Schutz der Margen, da Wiederholungsnachfrage in vielen verbraucherorientierten Kategorien wertvoller wird als einmaliges Transaktionswachstum. Dieser Wandel verändert die Art und Weise, wie Betreiber die Programmleistung messen, mit einem stärkeren Fokus auf aktives Engagement, Kaufhäufigkeit und Budgetbindung statt auf einfache Anmeldezahlen. In diesem Umfeld hat passive Mitgliedschaft weniger Wert, da große Programmbasis nicht automatisch in dauerhafte Markenpräferenz oder Wiederholungsausgaben übersetzt werden. Der Markt für Kundenbindungs-Ökosysteme bewegt sich daher in Richtung Engagement-Tiefe-Modelle, die Meilensteine, aktivitätsbasierte Serien und eine reaktionsfähigere Prämientaktung nutzen, um Mitglieder aktiv zu halten. Marken, die Kundenbindung mit tatsächlichem Bindungsverhalten statt mit breiten Anmeldekampagnen in Einklang bringen, sind besser positioniert, um ihren Marktanteil in wettbewerbsintensiven digitalen Umgebungen zu verteidigen.
KI-gestützte Personalisierung und Echtzeit-Angebots-Orchestrierung
Der Markt für Kundenbindungs-Ökosysteme wird durch KI-Tools neu gestaltet, die das Verhalten überwachen und Angebote näher am Entscheidungsmoment auslösen können. Dies wandelt Kundenbindung von einer periodischen Kampagnenfunktion in ein aktiveres System, das in nahezu Echtzeit auf Kontext, Zahlungsverhalten und Kanalbewegungen reagieren kann. Im April 2026 kündigten Tesco und Adobe eine strategische KI-Partnerschaft an, um agentische KI-Fähigkeiten in die Clubcard-Kundenbindungserlebnisse zu integrieren, beginnend mit der Einführung des Tesco x Adobe Innovation Lab. Der wesentliche kommerzielle Vorteil dieses Wandels ist ein besseres Timing: Prämien und Inhalte können geliefert werden, wenn die Kaufabsicht noch aktiv ist, und nicht erst nachdem das Kaufzeitfenster verstrichen ist. Der Markt für Kundenbindungs-Ökosysteme wird weiterhin Anbieter und Marken bevorzugen, die KI mit einer einheitlichen Kundendatenschicht kombinieren, da fragmentierte Systeme nach wie vor die Fähigkeit einschränken, im großen Maßstab auf Verhaltenssignale zu reagieren.
Steigende Kosten der Kundengewinnung im Einzelhandel und im BFSI-Bereich
Der Markt für Kundenbindungs-Ökosysteme wird auch durch die steigenden Kosten der Kundengewinnung im Einzelhandel und im BFSI-Bereich gestützt, wo bezahlte Wachstumskanäle auf Basis der Stückökonomie immer schwerer zu rechtfertigen sind. Da die Ausgaben für die Kundengewinnung steigen, leiten Unternehmen mehr Budget in Programme um, die die Wiederkaufrate, die Kartennutzung, die Kontoaktivität und die Cross-Selling-Konversion bei bestehenden Nutzern verbessern können. Dies verändert die Rolle der Kundenbindung von einer Werbeüberlagerung zu einem finanziellen Hebel, der Amortisationszeiten verkürzen und die Kundenökonomie stabilisieren kann. Der Effekt ist besonders in Kategorien sichtbar, in denen die erste Transaktion dünne Margen oder einen negativen Deckungsbeitrag nach Marketing- und Erfüllungskosten aufweist. In solchen Fällen wird die Teilnahme am Kundenbindungsprogramm zu einem Mechanismus, um Akquisitionskosten durch spätere Käufe zurückzugewinnen, statt eine separate Markenaktivität zu sein. Der Markt für Kundenbindungs-Ökosysteme profitiert daher von einer breiteren Umverteilung der Ausgaben, bei der die Bindungsinfrastruktur nun direkt mit Akquisitionsbudgets um Kapital konkurriert.
Omnichannel-Commerce-Expansion über Apps, POS und Marktplätze
Der Markt für Kundenbindungs-Ökosysteme expandiert, da Marken gezwungen sind, Customer Journeys zu unterstützen, die sich über Apps, Geschäfte, Zahlungsschnittstellen und Drittanbieter-Marktplätze erstrecken. Von Kundenbindungsprogrammen wird zunehmend erwartet, dass sie als verbindende Schicht fungieren, die denselben Nutzer über all diese Touchpoints hinweg erkennt und die Wertkontinuität zwischen Sammeln und Einlösen bewahrt. Wenn Programme es versäumen, Ladenaktivitäten, App-Engagement und externe Commerce-Kanäle zu verbinden, sehen Mitglieder ein fragmentiertes Wertversprechen, das die Teilnahme schwächt und die Einlösung verlangsamt. Mobile-geführte Anmeldung wird in diesem Setup zunehmend wichtiger, da Smartphones zunehmend als erster Anlaufpunkt für Entdeckung, Identitätsverifizierung und Transaktionsbestätigung im kundenbindungsgeführten Commerce dienen. Dies drängt Betreiber dazu, POS-Integration, Wallet-Kompatibilität, zahlungsgebundene Prämien und Echtzeit-Statussichtbarkeit innerhalb einer einzigen Mitgliederansicht zu priorisieren. Der Markt für Kundenbindungs-Ökosysteme wird voraussichtlich Anbieter belohnen, die diese kanalübergreifenden Verbindungen standardisieren können, ohne Großunternehmen zu zwingen, ihre bestehenden Commerce-Systeme zu ersetzen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität bei Datenschutz, Einwilligung und grenzüberschreitender Compliance | -1.3% | EU (DSGVO), Nordamerika (CCPA und staatliche Gesetze), APAC (PDPA, PIPL) | Kurzfristig (≤ 2 Jahre) |
| Integrationsaufwand mit Legacy-CRM-, POS- und Zahlungssystemen | -1.1% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ermüdung durch Kundenbindungsprogramme und geringe Differenzierung in reifen Märkten | -0.9% | Westeuropa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigender Druck durch Prämienverbindlichkeiten, Erfüllung und Verwaltung von Einlösungsausfällen | -0.7% | Global, am stärksten in großen Unternehmensprogrammen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität bei Datenschutz, Einwilligung und grenzüberschreitender Compliance
Der Markt für Kundenbindungs-Ökosysteme sieht sich einem bedeutenden Hemmnis durch die wachsende Komplexität der Datenschutzregulierung, der Einwilligungserfassung und der grenzüberschreitenden Datenverwaltung gegenüber. Kundenbindungsprogramme sind auf Identität, Transaktionshistorie und Verhaltensanalyse angewiesen, was Compliance-Anforderungen zu einem zentralen Element des Programmdesigns statt zu einem nachgelagerten Rechtsproblem macht. Die Herausforderung wird schwieriger, wenn Betreiber über DSGVO, CCPA, nationale Datenschutzgesetze in den Vereinigten Staaten, Chinas PIPL und Thailands PDPA hinweg tätig sind, da jeder Rahmen unterschiedliche Regeln für Einwilligung, Datenübertragung und Kundenrechte enthält. Dies erhöht die Compliance-Kosten, verlangsamt die Produkteinführung und schafft Reibung für Marken, die versuchen, ein einziges Kundenbindungsmodell über mehrere Rechtsordnungen hinweg zu skalieren. Es betrifft auch partnergeführte Ökosysteme, bei denen die gemeinsame Nutzung von Prämien und markenübergreifende Datenflüsse eine strengere Governance erfordern als eigenständige Programme. Der Markt für Kundenbindungs-Ökosysteme wird weiterhin mit ungleichmäßiger Einführungsgeschwindigkeit konfrontiert sein, wo Unternehmen keine modularen Einwilligungssysteme und jurisdiktionsspezifische Kontrollen in ihr Betriebsmodell integriert haben.
Integrationsaufwand mit Legacy-CRM-, POS- und Zahlungssystemen
Der Markt für Kundenbindungs-Ökosysteme wird auch durch den Integrationsaufwand eingeschränkt, der durch Legacy-CRM-, POS- und Zahlungssysteme entsteht. Viele Unternehmen betreiben nach wie vor fragmentierte Architekturen, bei denen Transaktionsdaten, Kundendatensätze und Prämiensysteme auf separaten Plattformen mit begrenzter Echtzeit-Konnektivität liegen. Dies verringert die Effektivität moderner Kundenbindungsprogramme, da Punkte, Angebote und Statusänderungen nicht schnell genug kanalübergreifend synchronisiert werden können. Das Problem ist besonders im Einzelhandel und im BFSI-Bereich sichtbar, wo lange Technologieersatzzyklen tief geschichtete Systeme mit gemischten Anbietern und ungleichmäßiger API-Unterstützung hervorgebracht haben. Infolgedessen können selbst Unternehmen mit starker Kundenbindungsabsicht Schwierigkeiten haben, personalisierte Prämien zu liefern, wenn die Aufmerksamkeit der Kunden am höchsten ist. Der Markt für Kundenbindungs-Ökosysteme bevorzugt daher API-first-Anbieter und kompositionierbare Architekturen, aber das Adoptionsniveau hängt nach wie vor davon ab, wie schnell große Betreiber ihre umgebenden Systeme modernisieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prämientyp: Abonnementmodelle definieren die Programmökonomie von Grund auf neu
Punktebasierte Prämien hielten 2025 einen Anteil von 46,82 % an der Marktgröße für Kundenbindungs-Ökosysteme und behielten damit ihre führende Position im Einzelhandel, im BFSI-Bereich und im Gastgewerbe, wo häufige Transaktionen wiederholtes Sammeln und vorhersehbares Einlöseverhalten unterstützen. Ihre anhaltende Stärke resultiert aus der Vertrautheit der Verbraucher, der einfachen Kommunikation und der operativen Einfachheit in Umgebungen mit hohem Volumen, in denen Mitglieder eine klare Verbindung zwischen Ausgaben und Prämienakkumulation wünschen. Diese Modelle passen auch gut zu Unternehmenssystemen, die bereits Kaufereignisse, Transaktionshäufigkeit und Kontohistorie im großen Maßstab verfolgen. Gleichzeitig hat die weit verbreitete Einführung das Format leichter kopierbar gemacht, was die Differenzierung schwächt, wenn Marken ähnliche Sammelraten und Einlösekataloge anbieten. Dies begrenzt den Verhaltensvorteil von Punkteprogrammen, wenn sie als Standardleistungen statt als maßgeschneidertes Engagement-System behandelt werden.
Cashback- und Rabattstrukturen adressieren einen anderen Mitgliederbedarf, da sie die Unsicherheit über den Punktewert reduzieren und eine unmittelbarere Wahrnehmung finanzieller Rendite bieten. Das macht sie in preissensiblen Kategorien und in Umgebungen attraktiv, in denen Mitglieder eine direkte Kontoentlastung oder sichtbare Einsparungen gegenüber zukünftiger Einlösungsplanung bevorzugen. Stufenprogramme fügen eine weitere Ebene des kommerziellen Werts hinzu, indem sie Status und Anerkennung nutzen, um die Kaufhäufigkeit bei höherwertigen Kunden zu steigern. Dennoch erfordern sie oft mehr Verwaltungsaufwand und Kommunikation, um glaubwürdig zu bleiben. Abonnementvorteile werden bis 2031 voraussichtlich mit einer CAGR von 13,92 % wachsen, was die Attraktivität von Mitgliedschaft-zuerst-Modellen widerspiegelt, die wiederkehrende Gebühren erheben und stärkere Bindungsschleifen schaffen. Recurlys Abonnement-Benchmarks 2026 berichteten von einer Bindungsrate von 67 % bei Abonnementmodellen und stellten fest, dass 37 % der Verbraucher mehr bei Marken ausgeben, die Einzelhandelsabonnements anbieten, was die Attraktivität bezahlter Kundenbindungsarchitekturen unterstreicht. Der Markt für Kundenbindungs-Ökosysteme verschiebt sich daher in Richtung eines gemischteren Prämienumfelds, in dem traditionelle Punkte die Skalierung behalten, aber abonnementbasierte Modelle die Finanzierungslogik verbessern und das Engagement vertiefen.
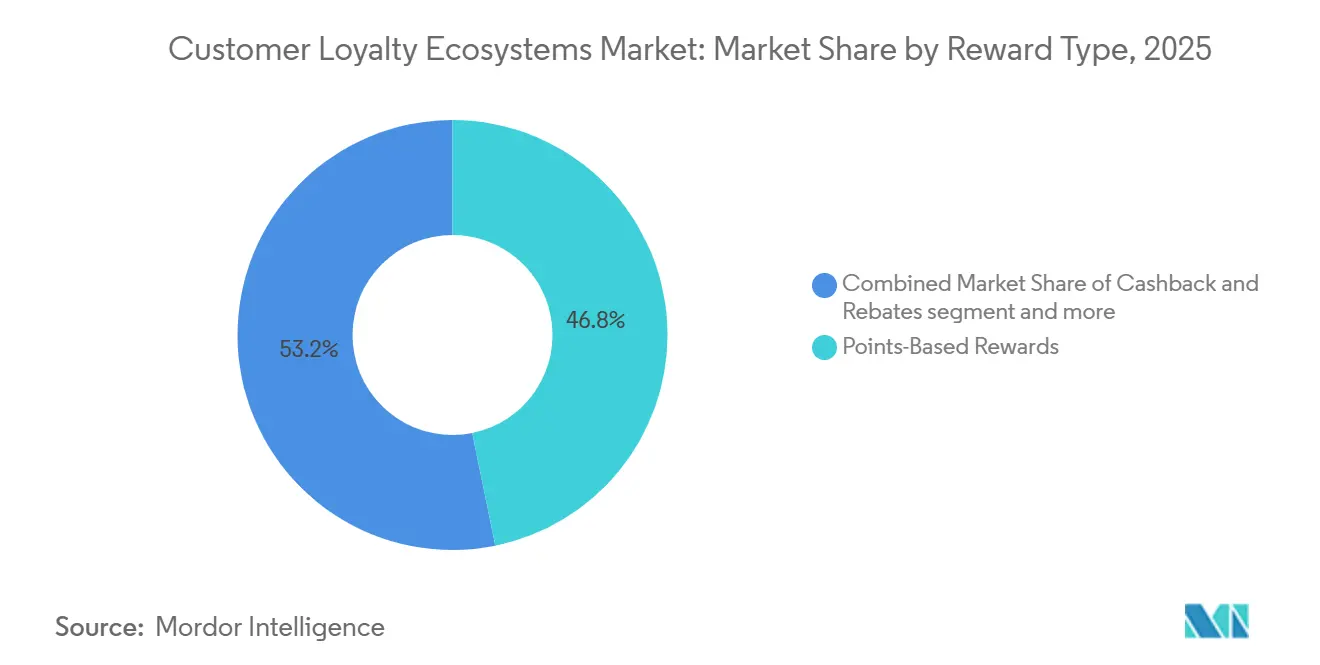
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfgbar


Nach Geschäftsmodell: B2B-Kundenbindung schließt die Lücke beim Channel-Engagement mit Unternehmen
B2C entfiel 2025 auf 78,43 % des Marktanteils für Kundenbindungs-Ökosysteme, was die große installierte Basis von Programmen im Einzelhandel, im Gastgewerbe, in der Telekommunikation und in verbraucherorientierten Finanzdienstleistungen widerspiegelt. Diese Dominanz ist mit höheren Mitgliedervolumina, größerer Prämientransparenz und einer längeren Geschichte der Verbraucherprogrammbereitstellung in sowohl Offline- als auch digitalen Kanälen verbunden. B2C-Strukturen profitieren auch von einer stärkeren öffentlichen Bekanntheit, was die Onboarding-Reibung verringert und den Werteaustausch im großen Maßstab leichter kommunizierbar macht. Dennoch finden reife Verbraucherprogramme in entwickelten Märkten es zunehmend schwieriger, Begeisterung allein durch Anmeldewachstum aufrechtzuerhalten, insbesondere wenn Prämienstrukturen konvergieren. Deshalb schenkt der Markt für Kundenbindungs-Ökosysteme der B2B-Kundenbindung zunehmend mehr strategische Aufmerksamkeit, wo formale Anreizarchitektur noch Raum zur Vertiefung hat.
B2B-Kundenbindung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,73 % wachsen, unterstützt durch den Bedarf, Distributoren, Wiederverkäufer und Kanalpartner in Sektoren wie Fertigung, IT und Telekommunikation sowie Automobil zu beeinflussen. In diesen Segmenten können strukturierte Anreize das Beschaffungsverhalten, die Produktpriorisierung und die Markteinführung direkter gestalten als breite Markenkommunikation allein. Der Schritt ist wichtig, da viele Partnerökosysteme nach wie vor stark auf beziehungsgeführtes Engagement angewiesen sind, was Raum für systematischeres Anreizdesign lässt. Salesforce unterstreicht diese Richtung, indem es Partner-Channel-Kundenbindungsstrukturen neben Verbraucheranwendungsfällen in seiner Loyalty Management-Plattform unterstützt, was zeigt, wie Enterprise-Software-Anbieter die technische Fragmentierung angehen, die einst die B2B-Programmskalierung einschränkte. Die Branche der Kundenbindungs-Ökosysteme eröffnet daher eine eigenständige Wachstumsbahn, in der Kundenbindung zunehmend eingesetzt wird, um die indirekte Vertriebsleistung zu steuern statt ausschließlich die Verbraucherbindung. Dies verschafft dem Markt für Kundenbindungs-Ökosysteme einen stärkeren Halt in kommerziellen Kanälen, in denen prämiengebundener Einfluss historisch unterentwickelt war.
Nach Unternehmensgröße: Cloud-native Plattformen ermöglichen KMU-Kundenbindung im großen Maßstab
Großunternehmen hielten 2025 einen Umsatzanteil von 68,94 %, unterstützt durch größere Technologiebudgets, dedizierte Kundenbindungsteams und stärkere Beziehungen zu Prämienerfüllungspartnern. Ihre Größe ermöglicht es ihnen, länderübergreifende Programme, breitere Einlösekataloge und eine tiefere Integration mit ERP-, CRM- und Datenplattformen zu unterstützen. Dies verschafft ihnen auch einen Vorteil bei der Handhabung von Compliance, Buchhaltung und Kundendaten-Governance in komplexeren Betriebsumgebungen. Allerdings kann die Legacy-Komplexität das Tempo verlangsamen, mit dem diese Unternehmen die Programmlogik aktualisieren, Kanäle verbinden oder flexiblere Kundenbindungsfunktionen einführen. Der Markt für Kundenbindungs-Ökosysteme zeigt daher ein gespaltenes Muster, bei dem Großunternehmen nach wie vor den größten Teil des Umsatzes ausmachen, aber nicht immer bei der Bereitstellungsgeschwindigkeit oder der Echtzeit-Anpassungsfähigkeit führend sind.
KMU werden bis 2031 voraussichtlich mit einer CAGR von 14,35 % wachsen und sind damit das am schnellsten wachsende Organisationsgrößensegment im Markt für Kundenbindungs-Ökosysteme. Diese Expansion wird durch SaaS-basierte Plattformen unterstützt, die die Vorabinvestition reduzieren und kleineren Betreibern ermöglichen, strukturierte Kundenbindungsprogramme zu starten, ohne große interne Technologieteams aufzubauen. Vorgefertigte Vorlagen, mobile-geführte Bereitstellung und einfachere Analysen machen Kundenbindung für Unternehmen zugänglicher, denen bisher die Größe fehlte, um benutzerdefinierte Systeme zu unterstützen. Die U.S. Chamber of Commerce berichtete 2025, dass 78 % der Kleinunternehmen jetzt digitale Tools für den Betrieb nutzen und 20 % der Kleinunternehmensinvestitionen auf Technologie zur Wachstumsförderung ausgerichtet sind. Dieser Trend ist wichtig, da er den adressierbaren Markt für Kundenbindungs-Ökosysteme über Großkonzerne hinaus erweitert und ein stetiges Volumenwachstum durch die Einführung im mittleren Marktsegment ermöglicht. Die Branche der Kundenbindungs-Ökosysteme erlebt somit eine bedeutende Demokratisierung der Kundenbindungsinfrastruktur, auch wenn Unternehmensprogramme weiterhin die größte Ausgabenbasis beanspruchen.[2]
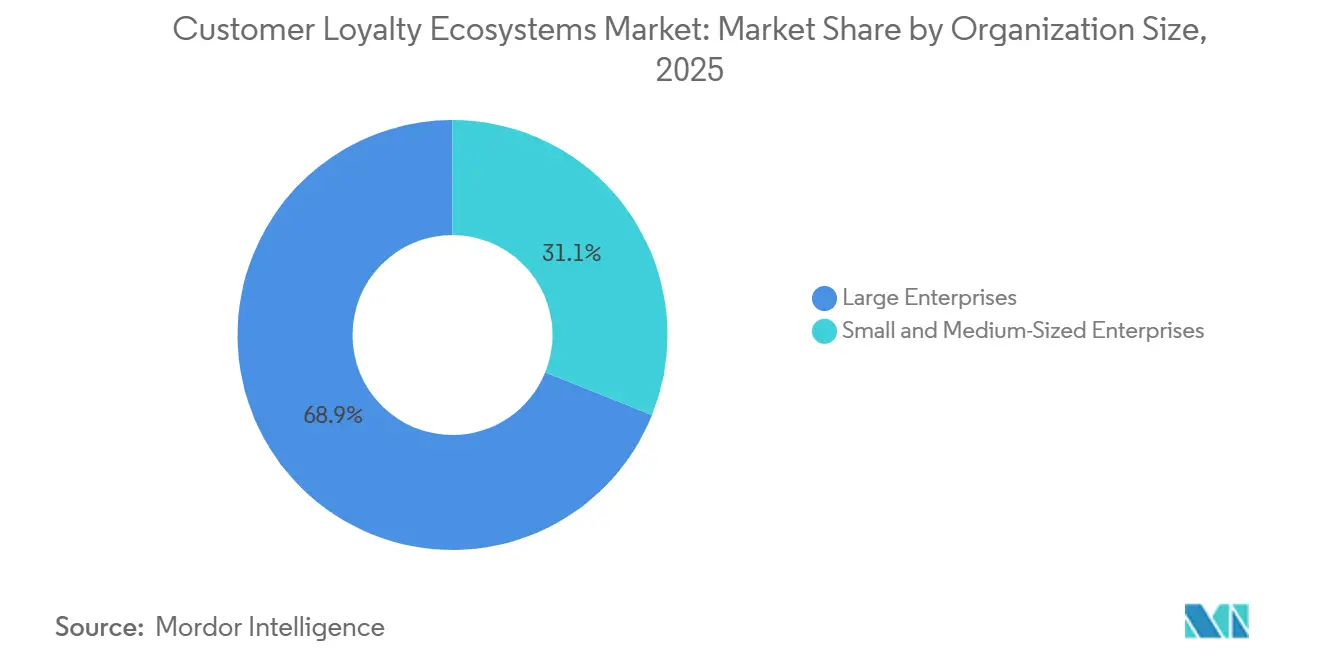
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branche: Der Wandel zur Patientenbindung im Gesundheitswesen beschleunigt Bindungsinvestitionen
Einzelhandel und Konsumgüter entfielen 2025 auf 31,61 % der Marktgröße für Kundenbindungs-Ökosysteme, unterstützt durch hohe Transaktionshäufigkeit, breite Verbraucherreichweite und die Leichtigkeit, mit der Einzelhandelsumgebungen das Sammeln und Einlösen in alltägliche Einkäufe einbetten können. Diese Branche profitiert von der breitesten Touchpoint-Präsenz unter allen Sektoren in der Studie, was Betreibern mehr Möglichkeiten gibt, Wiederholungsverhalten zu beeinflussen und Prämiendesign zu testen. BFSI bleibt ebenfalls ein bedeutender Nutzer von Kundenbindungssystemen, da prämiengebundene Karten, Cashback und Stufenvorteile weiterhin die Produktwahl und Kontoaktivität beeinflussen. Reisen und Gastgewerbe sind ebenfalls stark vertreten, aber ihre Kundenbindungsstrukturen verlagern sich zunehmend auf erlebnisorientierte Prämien und partnergeführte Ökosysteme, die über die standardmäßige Punkteakkumulation hinausgehen. Zusammen bilden diese Segmente weiterhin die breite kommerzielle Basis des Marktes für Kundenbindungs-Ökosysteme, insbesondere dort, wo Skalierung, Häufigkeit und Partnerintegration bereits etabliert sind.
Das Gesundheitswesen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,43 % wachsen und ist damit die am schnellsten wachsende Branche im Markt für Kundenbindungs-Ökosysteme. Der Treiber ist nicht nur die Einführung digitaler Gesundheitsangebote, sondern auch der breitere Wandel hin zum Patientenkonsumerismus, bei dem Servicequalität, App-Benutzerfreundlichkeit und laufendes Engagement die Bindung auf eine Weise beeinflussen, die dem Einzelhandelsverhalten ähnelt. Anbieter und Krankenversicherungen nutzen zunehmend Erinnerungen, Anreize für Vorsorgeuntersuchungen und app-gebundene Engagement-Tools, um die Teilnahme zu verbessern und langfristige Mitgliederbeziehungen zu stärken. Diese Branche bringt auch eine komplexere Compliance-Schicht mit sich, insbesondere wenn Prämienstrukturen gesundheitsbezogenes Verhalten und geschützte Daten berühren. Infolgedessen expandiert der Markt für Kundenbindungs-Ökosysteme im Gesundheitswesen durch ein sorgfältigeres Modell, das Engagement-Wert mit Datenschutz-, Einwilligungs- und regulierten Kommunikationsanforderungen verbindet. Selbst mit diesen Einschränkungen bietet das Gesundheitswesen ein breites Chancenspektrum, da Bindungslogik zunehmend wichtiger wird, wenn sich Patienten in digitalen Kanälen mehr wie informierte Dienstleistungsverbraucher verhalten.
Geografische Analyse
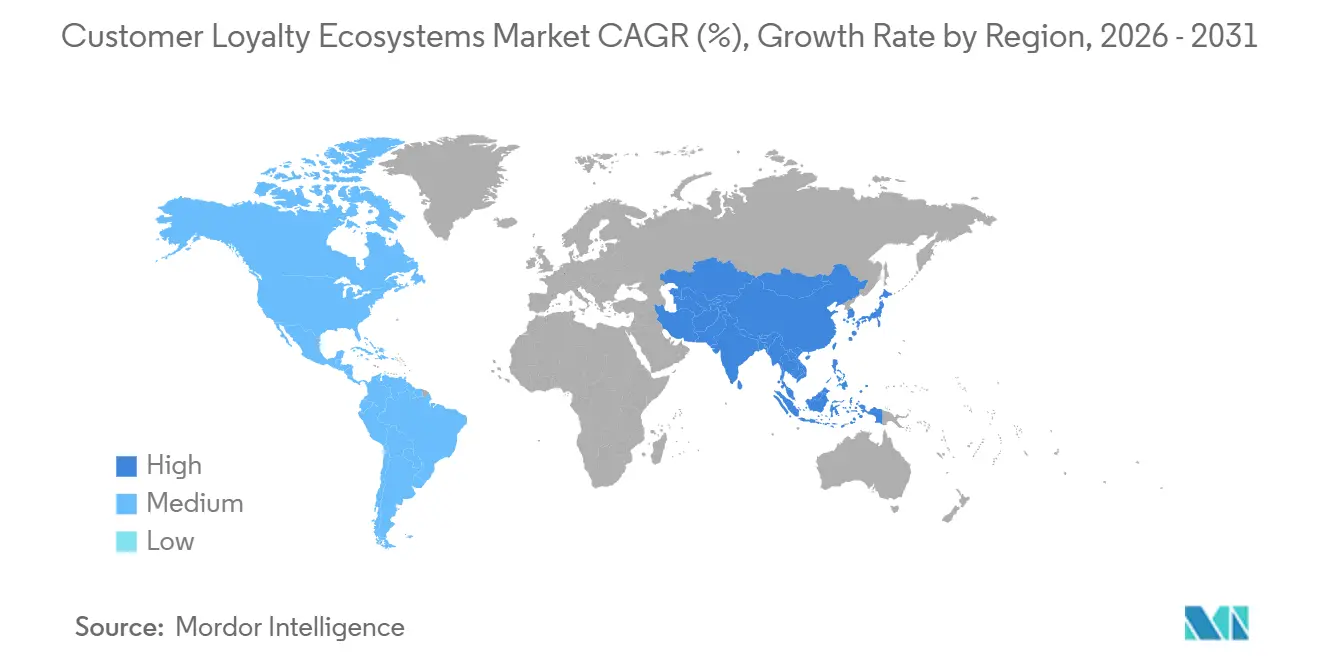
Nordamerika hielt 2025 einen Umsatzanteil von 37,85 % und nimmt damit die führende Position im Markt für Kundenbindungs-Ökosysteme ein, was die starke Unternehmensbasis der Region im Einzelhandel, im BFSI-Bereich und im Reisesektor widerspiegelt. Der regionale Vorteil ergibt sich aus einer reifen Programminfrastruktur, tiefer Penetration kartengebundener Angebote und einer langen Geschichte von Kundenbindungsinvestitionen durch große verbraucherorientierte Unternehmen. Die Vereinigten Staaten bleiben der wichtigste Anker, da Kundenbindungsprogramme eng mit Finanzdienstleistungen, Retail Media und breiteren Kundendatenstrategien bei großen Unternehmen verknüpft sind. Kanada gewinnt ebenfalls an Bedeutung durch Koalitionsstrukturen, insbesondere durch die Partnerschaft vom März 2025 zwischen der Royal Bank of Canada und der Canadian Tire Corporation, die Avion Rewards und Triangle Rewards für berechtigte Karteninhaber verbinden wird. Der Markt für Kundenbindungs-Ökosysteme in Nordamerika verbindet daher strukturelle Reife mit laufender Neugestaltung, insbesondere bei Programmen, die nun bessere Personalisierung, stärkere Datenverwaltung und flexiblere Partnerintegration benötigen.
Europa bietet ein gemischteres Bild für den Markt für Kundenbindungs-Ökosysteme, da reife westliche Märkte mit Teilnahmeermüdung konfrontiert sind, während in weniger gesättigten Teilen der Region neue Chancen bestehen. Programmbetreiber in Westeuropa müssen mehr Aufwand betreiben, um den Wert zu rechtfertigen, da Verbraucher die Kategorie bereits verstehen und oft mehrere Programme vergleichen, bevor sie ihr Engagement steigern. Gleichzeitig prägt der regulatorische Druck durch Datenschutzgesetze und grenzüberschreitende Datenregeln weiterhin, wie Programme Kundeninformationen erfassen, speichern und aktivieren. Die Region erlebt auch stärkere digitale Erwartungen, wobei Unternehmen unter Druck stehen, Echtzeit-Prämientransparenz, personalisierte Inhalte und nahtlosen mobilen Zugang in eine einzige Mitgliederreise zu integrieren. Das bedeutet, dass Europa kommerziell relevant bleibt, aber das Wachstum zunehmend von der Qualität der Programmneugestaltung abhängt statt von der einfachen Erweiterung der Mitgliederbasis.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 14,81 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für Kundenbindungs-Ökosysteme und strukturell am stärksten von westlichen Kundenbindungsmodellen abweichend. In dieser Region ist Kundenbindung oft von Anfang an in Zahlungs- und Commerce-Ökosysteme eingebettet, was die Reibung verringert und das Sammeln von Prämien zu einem Teil des routinemäßigen digitalen Verhaltens macht. Japans Unternehmens-Kundenbindungsinfrastruktur entwickelt sich ebenfalls schnell, wie die KI-Agenten-Integration von Hitachi Solutions für PointInfinity im März 2026 zeigt, die den breiteren Wandel hin zu automatisierten Kundenbindungsoperationen unterstützt. Indien fügt eine weitere Wachstumsebene hinzu, da digitale Zahlungen und mobiler Commerce eine starke Grundlage für die Echtzeit-Prämienausgabe über große Nutzerbasen hinweg schaffen. Der Markt für Kundenbindungs-Ökosysteme im asiatisch-pazifischen Raum profitiert daher von einer strukturellen Ausrichtung zwischen mobilem Commerce, digitaler Identität und Prämienaktivierung, die viele andere Regionen noch aufzubauen versuchen.
Südamerika bleibt ein früh entwickelter, aber bedeutender Wachstumskorridor im Markt für Kundenbindungs-Ökosysteme, wobei Brasilien aufgrund des wachsenden digitalen Engagements im Einzelhandel und im BFSI-Bereich hervorsticht. Die Region bietet Raum für eine stärkere Kundenbindungsdurchdringung, da die Einführung digitaler Zahlungen zunimmt und Händler effektivere Wege suchen, Nutzer in wettbewerbsintensiven Verbraucherkanälen zu binden. Der Nahe Osten und Afrika gewinnen ebenfalls zunehmend an Bedeutung, insbesondere da Betreiber koalitionsartige Kundenbindungsmodelle einführen statt mit isolierten Markenprogrammen zu beginnen. Im Mai 2026 startete Majid Al Futtaim seine SHARE-Prämienplattform in Saudi-Arabien und verband mehr als 65 Marken, darunter Carrefour und VOX Cinemas, in einem Ökosystem. Der Markt für Kundenbindungs-Ökosysteme in diesen Regionen ist nach wie vor kleiner als in Nordamerika oder Europa. Dennoch deutet die Struktur neuer Markteinführungen auf einen Sprung hin zu integrierten digitalen Ökosystemen statt auf einen langsamen Weg durch eigenständige Markenprogramme hin.[3]

Wettbewerbslandschaft
Der Markt für Kundenbindungs-Ökosysteme bleibt stark fragmentiert, wobei kein einzelnes Unternehmen eine dominante Kontrolle über Enterprise-Software, spezialisierte Kundenbindungs-Engines und servicegeführte Implementierungsmodelle ausübt. Der Wettbewerb erstreckt sich auf ERP-integrierte Anbieter wie Oracle, SAP und Salesforce sowie auf zweckgebaute Plattformen wie Capillary Technologies, Antavo, LoyaltyLion und Giift. Diese fragmentierte Struktur spiegelt die Tatsache wider, dass die Käuferbedürfnisse je nach Branche, Programmgröße, Region und Integrationskomplexität stark variieren. Großunternehmen bevorzugen oft Anbieter, die Kundenbindung in breitere CRM- oder ERP-Umgebungen integrieren können. Gleichzeitig wählen mittelständische Unternehmen und neuere digitale Betreiber oft Plattformen, die Geschwindigkeit, Modularität und schnellere Konfiguration betonen. Der Markt für Kundenbindungs-Ökosysteme unterstützt daher mehrere parallele Anbietermodelle statt eines einzigen dominanten Technologiestandards.
Eine klare strategische Verschiebung im Markt für Kundenbindungs-Ökosysteme ist die Konvergenz von Zahlungsinfrastruktur und Kundenbindungsentscheidung. Im April 2026 kündigte Adyen eine endgültige Vereinbarung zur Übernahme von Talon für 750 Millionen EUR (870,78 Millionen USD) an, wobei die Transaktion voraussichtlich in der zweiten Hälfte des Jahres 2026 abgeschlossen werden soll. SAP stärkte seine Position ebenfalls im Oktober 2025 mit der Einführung von SAP Customer Loyalty Management, das darauf ausgelegt ist, ein einziges Kundenbindungsprofil über Marken, Regionen und Partner hinweg in seiner Enterprise-Software-Umgebung zu unterstützen. Diese Schritte sind bedeutsam, da sie zeigen, dass Kundenbindung als operative Infrastruktur neu definiert wird, die mit Zahlungen, Planung und Unternehmensdaten verbunden ist statt nur eine Werbeanwendung zu sein. Der Markt für Kundenbindungs-Ökosysteme erlebt daher einen stärkeren Wettbewerb von Anbietern, die Kundenbindung tiefer in Transaktions- und Betriebssysteme einbetten können.
Zweckgebaute Anbieter konkurrieren weiterhin durch schnellere Bereitstellung, größere Konfigurierbarkeit und API-first-Design für Unternehmen, die nicht auf eine vollständige Suite angewiesen sein möchten. Salesforce hat Kundenbindung auch als Teil eines breiteren Engagement-Stacks positioniert, indem es Kundenbindung, Empfehlungen und Angebotsmanagement in einer einzigen Umgebung unterstützt, was dazu beiträgt, technische Fragmentierung sowohl bei B2C- als auch bei partnergeführten Anwendungsfällen zu reduzieren. Hitachi Solutions fügte im März 2026 mit der Einführung einer KI-Agenten-Integration für PointInfinity ein weiteres Wettbewerbssignal hinzu, das zeigt, dass etablierte Anbieter auf regionalen Plattformen KI nutzen, um Relevanz und Automatisierung zu erweitern. Sicherheit, Datenschutzkontrollen und Enterprise-Grade-Governance werden bei der Beschaffung ebenfalls immer wichtiger, da Käufer über Prämienmerkmale hinausblicken und die langfristige Plattformresilienz bewerten. Die Branche der Kundenbindungs-Ökosysteme ist daher wettbewerbsfähig auf mehr als nur Funktionsbreite, da Ausführungsgeschwindigkeit, Compliance-Bereitschaft, Datenvereinheitlichung und Integrationstiefe die Anbieterauswahl nun genauso stark prägen wie die Flexibilität des Front-End-Programms. Dies lässt den Markt für Kundenbindungs-Ökosysteme strukturell offen, mit Raum für sowohl große Unternehmenssuiten als auch spezialisierte Kundenbindungsplattformen, da die Käuferbedürfnisse weiter auseinanderdriften.
Branchenführer im Bereich Kundenbindungs-Ökosysteme
-
Oracle Corporation
-
Salesforce, Inc.
-
Epsilon Data Management LLC
-
SAP SE
-
Comarch SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Adyen N.V. gab eine endgültige Vereinbarung zur Übernahme von Talon.One GmbH für 750 Millionen EUR (ca. 838 Millionen USD) bekannt, um Adyens Zahlungsinfrastruktur in die Lage zu versetzen, Echtzeit-Kundenbindungsentscheidungen auf der Transaktionsebene zu integrieren. Talon.One bedient mehr als 300 globale Händler und prognostizierte bis Ende 2026 einen ARR von ca. 60 Millionen EUR. Die Transaktion soll vorbehaltlich behördlicher Genehmigungen in der zweiten Hälfte des Jahres 2026 abgeschlossen werden.
- April 2026: Tesco und Adobe kündigten eine strategische KI-Partnerschaft an, bei der Adobes agentische KI- und Firefly Foundry-Fähigkeiten in Tescos 24 Millionen Clubcard-Haushalte eingesetzt werden, um prädiktive Personalisierung und Echtzeit-Angebotslieferung zu ermöglichen. Die Partnerschaft markiert einen der größten KI-gestützten Kundenbindungseinsätze in der Geschichte des europäischen Einzelhandels.
- März 2026: Hitachi Solutions startete in Japan die PointInfinity KI-Agenten-Integrationslösung, die automatisierte Marketing-Workflows durch KI-Agenten auf einer Plattform ermöglicht, die mehr als 50 Unternehmen mit ca. 400 Millionen eingeschriebenen Mitgliederkonten bedient. Dies stellt den ersten groß angelegten KI-Agenten-Einsatz auf einer etablierten nationalen Kundenbindungsinfrastruktur in Asien dar.
- Oktober 2025: SAP startete SAP Customer Loyalty Management auf seiner SAP Connect-Konferenz und lieferte ein einziges Kundenbindungsprofil pro Kunde über Marken, Regionen und Partner hinweg, nativ integriert in SAP Private Cloud ERP und SAP Business Suite. Das Produkt wurde kommerziell im vierten Quartal 2025 veröffentlicht.


Berichtsumfang des globalen Marktes für Kundenbindungs-Ökosysteme
| Punktebasierte Prämien |
| Cashback und Rabatte |
| Stufenbasierte Kundenbindungsprogramme |
| Abonnementvorteile |
| Business-to-Business |
| Business-to-Customer |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Einzelhandel und Konsumgüter |
| BFSI |
| Reisen und Gastgewerbe |
| IT und Telekommunikation |
| Gesundheitswesen |
| Fertigung |
| Automobil |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Prämientyp | Punktebasierte Prämien | |
| Cashback und Rabatte | ||
| Stufenbasierte Kundenbindungsprogramme | ||
| Abonnementvorteile | ||
| Nach Geschäftsmodell | Business-to-Business | |
| Business-to-Customer | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branche | Einzelhandel und Konsumgüter | |
| BFSI | ||
| Reisen und Gastgewerbe | ||
| IT und Telekommunikation | ||
| Gesundheitswesen | ||
| Fertigung | ||
| Automobil | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kundenbindungs-Ökosysteme im Jahr 2026?
Der Markt für Kundenbindungs-Ökosysteme hat im Jahr 2026 einen Wert von 12,14 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 21,32 Milliarden USD bei einer CAGR von 11,92 % erreichen.
Welches Prämienformat führt bei der Umsatzgenerierung?
Punktebasierte Prämien bleiben das führende Format mit einem Anteil von 46,82 % im Jahr 2025, da sie leicht verständlich sind und gut zu Umgebungen mit hoher Transaktionshäufigkeit passen.
Welches Geschäftsmodell wächst am schnellsten?
B2B ist das am schnellsten wachsende Geschäftsmodell mit einer prognostizierten CAGR von 12,73 % bis 2031, da Unternehmen Kanalpartner- und Distributor-Anreize formalisieren.
Warum werden KMU in diesem Bereich immer wichtiger?
KMU werden voraussichtlich mit einer CAGR von 14,35 % wachsen, da SaaS-native Kundenbindungsplattformen die Vorabkosten senken, die Einrichtung vereinfachen und den Zugang zu Unternehmens-Tools verbessern.
Welches Endnutzersegment bietet die stärkste Wachstumschance?
Das Gesundheitswesen ist die am schnellsten wachsende Branche mit einer CAGR von 15,43 %, unterstützt durch wachsenden Patientenkonsumerismus und eine stärkere Nutzung digitaler Engagement-Tools.
Welche Region sollten Führungskräfte für zukünftige Expansion am genauesten beobachten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 14,81 % bis 2031, angetrieben durch Super-App-Integration, Mobile-first-Commerce und zahlungsgebundene Prämien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
