
Taille et part du marché des écosystèmes de fidélisation client
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
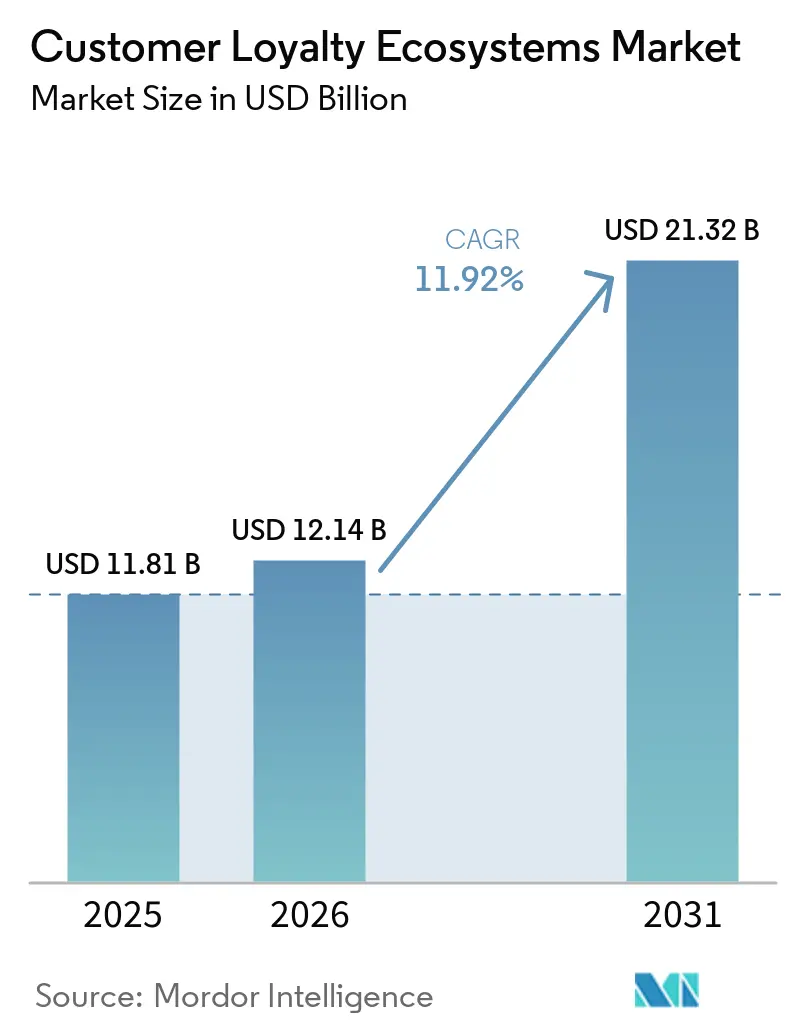
| Taille du Marché (2026) | 12.14 Milliards de dollars |
| Taille du Marché (2031) | 21.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des écosystèmes de fidélisation client par Mordor Intelligence
La taille du marché des écosystèmes de fidélisation client devrait passer de 11,81 milliards USD en 2025 à 12,14 milliards USD en 2026 et devrait atteindre 21,32 milliards USD d'ici 2031 à un CAGR de 11,92 % sur la période 2026-2031.
Le marché des écosystèmes de fidélisation client dépasse son rôle antérieur de ligne de coût promotionnel et est désormais traité comme un système de rétention générateur de revenus qui façonne le comportement d'achat répété, la part de portefeuille et la valeur vie client. Cette évolution devient de plus en plus importante à mesure que le commerce numérique intensifie la concurrence, réduit la différenciation au niveau des produits et facilite le passage d'un canal à l'autre dans le commerce de détail, le BFSI, le voyage et les canaux de services. Le marché des écosystèmes de fidélisation client bénéficie également d'une évolution plus large vers l'engagement en temps réel, dans lequel les récompenses, les offres et la reconnaissance sont de plus en plus liées aux moments de transaction plutôt qu'aux cycles de campagne périodiques. Les fournisseurs répondent en combinant des outils de fidélisation avec des plateformes de données clients et de paiement ainsi qu'une prise de décision basée sur l'IA, permettant aux programmes d'influencer le comportement sur tous les canaux avec une plus grande précision. La croissance du marché des écosystèmes de fidélisation client est encore tempérée par les contraintes de conformité en matière de confidentialité, les problèmes d'intégration des systèmes existants et l'augmentation des engagements liés aux récompenses, mais les opérateurs qui traitent la fidélisation comme un moteur comportemental plutôt que comme une couche de remise sont mieux placés pour capter une valeur incrémentale jusqu'en 2031.[1]
Principaux enseignements du rapport
- Par type de récompense, les récompenses basées sur les points ont dominé avec une part de revenus de 46,82 % en 2025, tandis que les avantages d'abonnement devraient se développer à un CAGR de 13,92 % jusqu'en 2031.
- Par modèle commercial, le B2C a représenté 78,43 % des revenus en 2025, tandis que le B2B a enregistré le CAGR projeté le plus élevé à 12,73 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont représenté 68,94 % des revenus en 2025, tandis que les PME devraient croître à un CAGR de 14,35 % jusqu'en 2031.
- Par secteur vertical, le commerce de détail et les biens de consommation ont représenté 31,61 % des revenus en 2025, tandis que la santé devrait croître à un CAGR de 15,43 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 37,85 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des écosystèmes de fidélisation client
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Besoin croissant de rétention client dans les canaux numériques concurrentiels | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Personnalisation pilotée par l'IA et orchestration des offres en temps réel | +2.5% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Hausse des coûts d'acquisition client dans le commerce de détail et le BFSI | +1.8% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Expansion du commerce omnicanal sur les applications, les points de vente et les places de marché | +1.5% | Mondial, Asie-Pacifique et Amérique du Nord comme marchés principaux | Moyen terme (2-4 ans) |
| Développement des coalitions et des écosystèmes partenaires pour les récompenses multi-marques | +1.2% | Mondial, concentré en Amérique du Nord, au Moyen-Orient et en Afrique, et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incitations à la fidélisation liées au développement durable pour les jeunes consommateurs | +0.7% | Europe et Amérique du Nord, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant de rétention client dans les canaux numériques concurrentiels
Le marché des écosystèmes de fidélisation client prend de l'élan à mesure que le besoin de fidéliser les clients récurrents augmente dans les canaux numériques, où les coûts de changement sont faibles et où les nouveaux entrants peuvent se développer rapidement. Les programmes de fidélisation jouent désormais un rôle plus large dans la protection des marges, car la demande récurrente devient plus précieuse que la croissance des transactions ponctuelles dans de nombreuses catégories orientées vers les consommateurs. Cette évolution modifie la façon dont les opérateurs mesurent la performance des programmes, avec un accent accru sur l'engagement actif, la fréquence d'achat et la rétention du portefeuille plutôt que sur le simple nombre d'inscriptions. Dans cet environnement, l'adhésion passive a moins de valeur car les grandes bases de programmes ne se traduisent pas automatiquement par une préférence de marque durable ou des dépenses récurrentes. Le marché des écosystèmes de fidélisation client évolue donc vers des modèles de profondeur d'engagement qui utilisent des jalons, des activités basées sur les séries et un calendrier de récompenses plus réactif pour maintenir les membres actifs. Les marques qui alignent la fidélisation sur le comportement de rétention réel plutôt que sur de larges campagnes d'inscription sont mieux placées pour défendre leur part dans des environnements numériques à forte pression.
Personnalisation pilotée par l'IA et orchestration des offres en temps réel
Le marché des écosystèmes de fidélisation client est remodelé par des outils d'IA capables de surveiller le comportement et de déclencher des offres plus près du moment de la décision. Cela transforme la fidélisation d'une fonction de campagne périodique en un système plus actif capable de répondre au contexte, au comportement de paiement et aux mouvements de canal en quasi temps réel. En avril 2026, Tesco et Adobe ont annoncé un partenariat stratégique en matière d'IA pour intégrer des capacités d'IA agentique dans les expériences de fidélisation Clubcard, en commençant par le lancement du Tesco x Adobe Innovation Lab. Le principal avantage commercial de cette évolution est un meilleur timing : les récompenses et le contenu peuvent être délivrés lorsque l'intention est encore active, plutôt qu'après que la fenêtre d'achat soit passée. Le marché des écosystèmes de fidélisation client continuera de favoriser les fournisseurs et les marques qui combinent l'IA avec une couche de données client unifiée, car les systèmes fragmentés limitent encore la capacité à agir sur les signaux comportementaux à grande échelle.
Hausse des coûts d'acquisition client dans le commerce de détail et le BFSI
Le marché des écosystèmes de fidélisation client est également soutenu par la hausse du coût d'acquisition client dans le commerce de détail et le BFSI, où les canaux de croissance payants deviennent de plus en plus difficiles à justifier sur la base de l'économie unitaire. À mesure que les dépenses d'acquisition augmentent, les entreprises réorientent davantage de budget vers des programmes capables d'améliorer les taux d'achat répété, l'utilisation des cartes, l'activité des comptes et la conversion de vente croisée à partir des utilisateurs existants. Cela modifie le rôle de la fidélisation, qui passe d'une couche promotionnelle à un levier financier capable de réduire les délais de remboursement et de stabiliser l'économie client. L'effet est particulièrement visible dans les catégories où la première transaction présente des marges faibles ou une contribution négative après les coûts de marketing et d'exécution. Dans de tels cas, la participation à un programme de fidélisation devient un mécanisme de récupération des dépenses d'acquisition par le biais d'achats ultérieurs plutôt qu'une activité de marque distincte. Le marché des écosystèmes de fidélisation client bénéficie donc d'une réallocation plus large des dépenses, dans laquelle l'infrastructure de rétention est désormais en concurrence directe avec les budgets d'acquisition pour le capital.
Expansion du commerce omnicanal sur les applications, les points de vente et les places de marché
Le marché des écosystèmes de fidélisation client se développe à mesure que les marques sont contraintes de prendre en charge des parcours clients qui se déplacent entre les applications, les magasins, les interfaces de paiement et les places de marché tierces. La fidélisation est de plus en plus attendue pour fonctionner comme une couche de connexion qui reconnaît le même utilisateur sur tous ces points de contact et préserve la continuité de la valeur entre l'accumulation et l'échange. Lorsque les programmes ne parviennent pas à connecter l'activité en magasin, l'engagement sur l'application et les canaux de commerce externe, les membres perçoivent une proposition de valeur fragmentée qui affaiblit la participation et ralentit l'échange. L'inscription via mobile devient de plus en plus importante dans cette configuration, car les téléphones servent de plus en plus de premier point de découverte, de vérification d'identité et de confirmation de transaction dans le commerce axé sur la fidélisation. Cela pousse les opérateurs à donner la priorité à l'intégration des points de vente, à la compatibilité avec les portefeuilles numériques, aux récompenses liées aux paiements et à la visibilité du statut en temps réel dans une vue membre unique. Le marché des écosystèmes de fidélisation client est susceptible de récompenser les fournisseurs capables de standardiser ces connexions inter-canaux sans obliger les grandes entreprises à remplacer leurs systèmes de commerce existants.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Confidentialité des données, consentement et complexité de la conformité transfrontalière | -1.3% | UE (RGPD), Amérique du Nord (CCPA et lois étatiques), Asie-Pacifique (PDPA, PIPL) | Court terme (≤ 2 ans) |
| Charge d'intégration avec les systèmes CRM, points de vente et paiements existants | -1.1% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Fatigue des programmes de fidélisation et faible différenciation dans les marchés matures | -0.9% | Europe occidentale, Amérique du Nord | Moyen terme (2-4 ans) |
| Pression croissante liée aux engagements de récompenses, à l'exécution et à la gestion des pertes | -0.7% | Mondial, plus aigu dans les programmes des grandes entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Confidentialité des données, consentement et complexité de la conformité transfrontalière
Le marché des écosystèmes de fidélisation client est confronté à un frein significatif lié à la complexité croissante de la réglementation sur la confidentialité, de la capture du consentement et de la gouvernance des données transfrontalières. Les programmes de fidélisation dépendent de l'identité, de l'historique des transactions et de l'analyse comportementale, ce qui place les contraintes de conformité au cœur de la conception des programmes plutôt qu'en tant que question juridique de back-end. Le défi devient plus difficile lorsque les opérateurs travaillent dans le cadre du RGPD, du CCPA, des lois nationales sur la confidentialité aux États-Unis, du PIPL chinois et du PDPA thaïlandais, car chaque cadre comporte des règles différentes en matière de consentement, de transfert de données et de droits des clients. Cela augmente les coûts de conformité, ralentit le déploiement des produits et crée des frictions pour les marques qui tentent de déployer un modèle de fidélisation unique dans plusieurs juridictions. Cela affecte également les écosystèmes dirigés par des partenaires, où le partage des récompenses et les flux de données inter-marques nécessitent une gouvernance plus stricte que les programmes autonomes. Le marché des écosystèmes de fidélisation client continuera de faire face à une vitesse de déploiement inégale là où les entreprises ne disposent pas de systèmes de consentement modulaires et de contrôles spécifiques aux juridictions intégrés dans leur modèle opérationnel.
Charge d'intégration avec les systèmes CRM, points de vente et paiements existants
Le marché des écosystèmes de fidélisation client est également contraint par la charge d'intégration imposée par les systèmes CRM, points de vente et de paiement existants. De nombreuses entreprises fonctionnent encore avec des architectures fragmentées dans lesquelles les données de transaction, les dossiers clients et les systèmes de récompenses résident sur des plateformes distinctes avec une connectivité en temps réel limitée. Cela réduit l'efficacité des programmes de fidélisation modernes car les points, les offres et les changements de statut ne peuvent pas être synchronisés assez rapidement sur tous les canaux. Le problème est particulièrement visible dans le commerce de détail et le BFSI, où de longs cycles de remplacement technologique ont produit des architectures profondément stratifiées avec des fournisseurs mixtes et un support API inégal. En conséquence, même les entreprises ayant une forte intention de fidélisation peuvent avoir du mal à offrir des récompenses personnalisées lorsque l'attention du client est à son plus haut niveau. Le marché des écosystèmes de fidélisation client favorise donc les fournisseurs axés sur les API et les architectures composables, mais le rythme d'adoption dépend encore de la rapidité avec laquelle les grands opérateurs peuvent moderniser leurs systèmes environnants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de récompense : les modèles d'abonnement redéfinissent l'économie des programmes de fond en comble
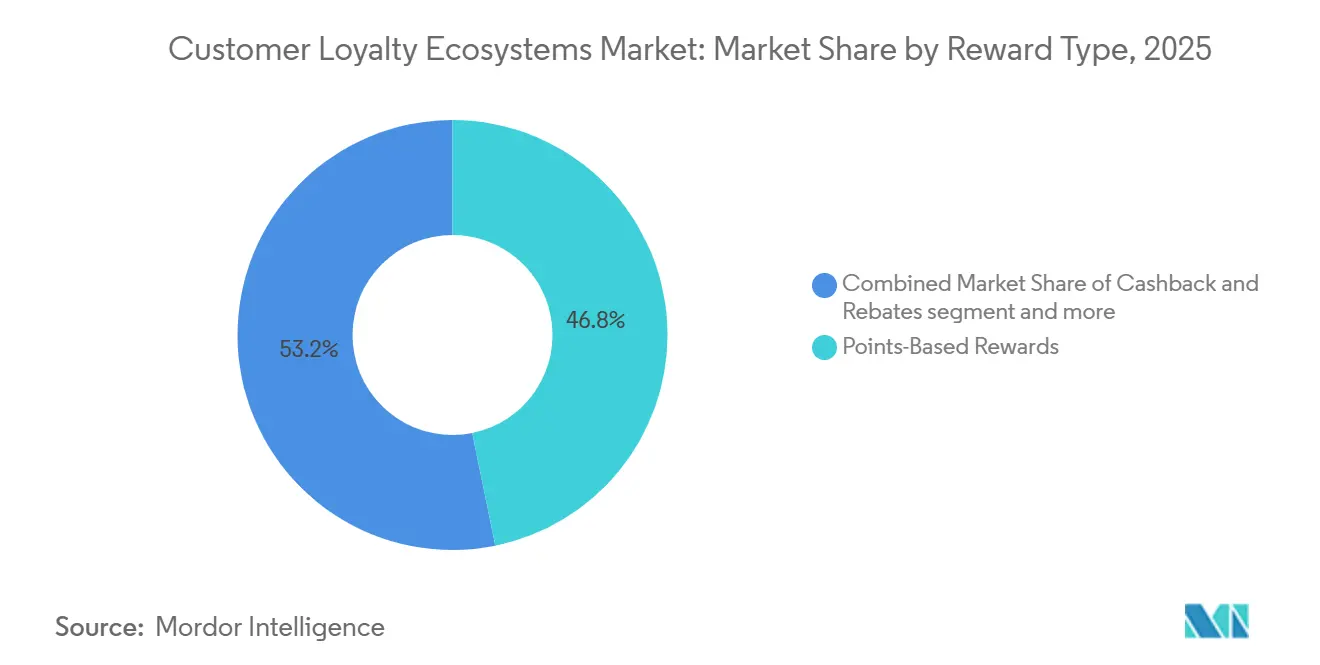
Les récompenses basées sur les points ont représenté 46,82 % de la taille du marché des écosystèmes de fidélisation client en 2025, les maintenant en tête dans le commerce de détail, le BFSI et l'hôtellerie, où les transactions fréquentes soutiennent l'accumulation répétée et un comportement d'échange prévisible. Leur force continue provient de la familiarité des consommateurs, de la facilité de communication et de la simplicité opérationnelle dans les environnements à grand volume, où les membres souhaitent un lien clair entre les dépenses et l'accumulation de récompenses. Ces modèles s'adaptent également bien aux systèmes d'entreprise qui suivent déjà les événements d'achat, la fréquence des transactions et l'historique des comptes à grande échelle. Dans le même temps, l'adoption généralisée a rendu le format plus facile à copier, affaiblissant la différenciation lorsque les marques offrent des taux d'accumulation et des catalogues d'échange similaires. Cela limite l'avantage comportemental des programmes de points lorsqu'ils sont traités comme des avantages standard plutôt que comme un système d'engagement plus personnalisé.
Les structures de remises en argent et de rabais répondent à un besoin différent des membres, car elles réduisent l'incertitude autour de la valeur des points et offrent une perception plus immédiate du retour financier. Cela les rend attractives dans les catégories sensibles à la valeur et dans les contextes où les membres préfèrent un crédit de relevé direct ou des économies visibles plutôt qu'une planification d'échange future. Les programmes à paliers ajoutent une autre couche de valeur commerciale en tirant parti du statut et de la reconnaissance pour augmenter la fréquence d'achat parmi les clients à plus haute valeur. Cependant, ils nécessitent souvent plus d'efforts administratifs et de communication pour rester crédibles. Les avantages d'abonnement devraient croître à un CAGR de 13,92 % jusqu'en 2031, reflétant l'attrait des modèles axés sur l'adhésion qui perçoivent des frais récurrents et créent des boucles de rétention plus solides. Les benchmarks d'abonnement 2026 de Recurly ont rapporté un taux de rétention de 67 % dans les modèles d'abonnement et ont noté que 37 % des consommateurs dépensent davantage avec les marques qui proposent des abonnements de détail, renforçant l'attrait des architectures de fidélisation payantes. Le marché des écosystèmes de fidélisation client évolue donc vers un environnement de récompenses plus mixte où les points traditionnels conservent leur échelle, mais les modèles basés sur l'abonnement améliorent la logique de financement et approfondissent l'engagement.


Par modèle commercial : la fidélisation B2B comble le fossé d'engagement des canaux avec les entreprises
Le B2C a représenté 78,43 % de la part du marché des écosystèmes de fidélisation client en 2025, reflétant la large base installée de programmes dans le commerce de détail, l'hôtellerie, les télécommunications et les services financiers orientés vers les consommateurs. Cette domination est liée à des volumes de membres plus élevés, une plus grande visibilité des récompenses et une plus longue histoire de déploiement de programmes grand public dans les canaux hors ligne et numériques. Les structures B2C bénéficient également d'une plus grande familiarité du public, ce qui réduit les frictions d'intégration et facilite la communication de l'échange de valeur à grande échelle. Cependant, les programmes grand public matures dans les marchés développés ont de plus en plus de mal à maintenir l'enthousiasme par la seule croissance des inscriptions, surtout à mesure que les structures de récompenses convergent. C'est pourquoi le marché des écosystèmes de fidélisation client accorde de plus en plus d'attention stratégique à la fidélisation B2B, où l'architecture d'incitation formelle a encore de la marge pour s'approfondir.
La fidélisation B2B devrait se développer à un CAGR de 12,73 % de 2026 à 2031, soutenue par le besoin d'influencer les distributeurs, les revendeurs et les partenaires de canal dans des secteurs tels que la fabrication, l'informatique et les télécommunications, et l'automobile. Dans ces segments, des incitations structurées peuvent façonner le comportement d'achat, la priorisation des produits et l'exécution des lancements plus directement que la seule communication de marque large. Cette évolution est importante car de nombreux écosystèmes partenaires dépendent encore fortement de l'engagement relationnel, laissant de la place pour une conception d'incitation plus systématique. Salesforce illustre cette direction en prenant en charge les structures de fidélisation des canaux partenaires aux côtés des cas d'utilisation grand public dans sa plateforme de gestion de la fidélisation, ce qui montre comment les fournisseurs de logiciels d'entreprise répondent à la fragmentation technique qui limitait autrefois l'échelle des programmes B2B. Le secteur des écosystèmes de fidélisation client ouvre donc une voie de croissance distincte dans laquelle la fidélisation est de plus en plus utilisée pour guider les performances des ventes indirectes plutôt que uniquement la rétention des consommateurs. Cela donne au marché des écosystèmes de fidélisation client une position plus solide dans les canaux commerciaux où l'influence liée aux récompenses a historiquement été sous-développée.
Par taille d'organisation : les plateformes natives dans le cloud permettent la participation des PME à la fidélisation à grande échelle
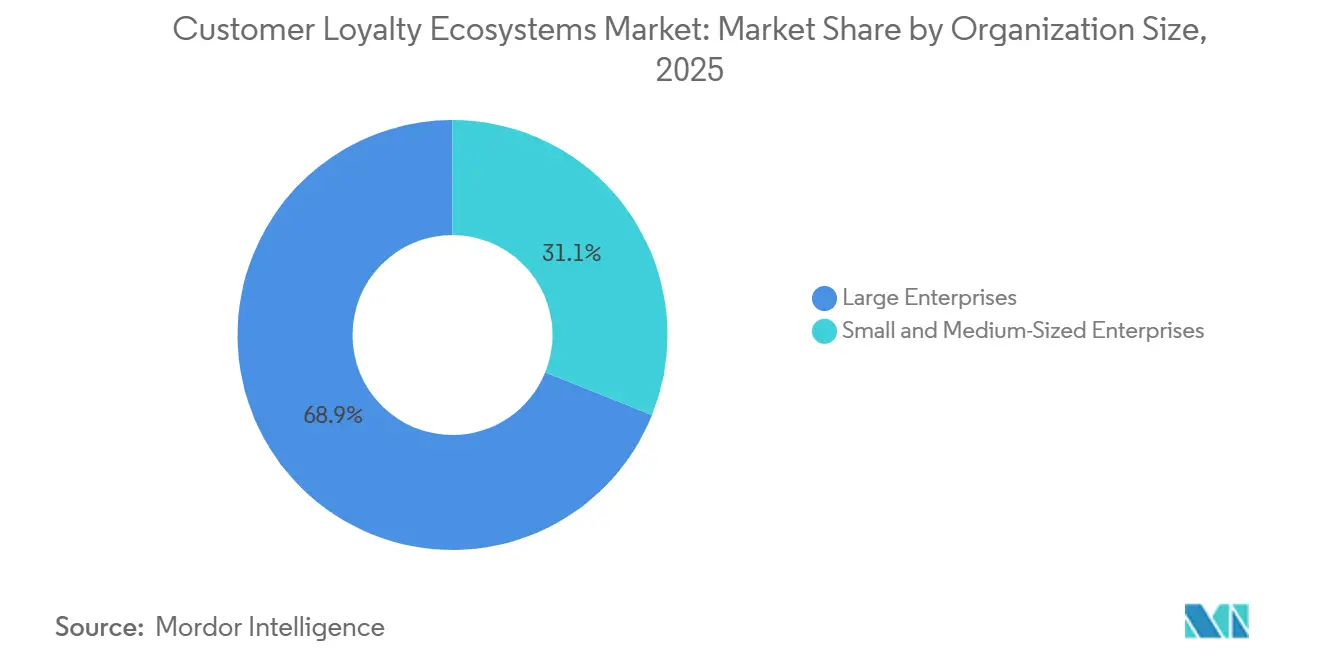
Les grandes entreprises ont détenu une part de revenus de 68,94 % en 2025, soutenues par des budgets technologiques plus importants, des équipes dédiées à la fidélisation et des relations plus solides avec les partenaires d'exécution des récompenses. Leur échelle leur permet de prendre en charge des programmes multi-pays, des catalogues d'échange plus larges et une intégration plus approfondie avec les plateformes ERP, CRM et de données. Cela leur confère également un avantage dans la gestion de la conformité, de la comptabilité et de la gouvernance des données clients dans des environnements opérationnels plus complexes. Cependant, la complexité des systèmes existants peut ralentir le rythme auquel ces entreprises mettent à jour la logique des programmes, connectent les canaux ou lancent des fonctionnalités de fidélisation plus flexibles. Le marché des écosystèmes de fidélisation client présente donc un schéma divisé, où les grandes entreprises représentent encore la majeure partie des revenus mais ne sont pas toujours en tête en termes de vitesse de déploiement ou d'adaptabilité en temps réel.
Les PME devraient croître à un CAGR de 14,35 % jusqu'en 2031, ce qui en fait le segment de taille d'organisation à la croissance la plus rapide sur le marché des écosystèmes de fidélisation client. Cette expansion est soutenue par des plateformes SaaS qui réduisent l'investissement initial et permettent aux opérateurs de plus petite taille de lancer des programmes de fidélisation structurés sans constituer de grandes équipes technologiques internes. Les modèles prédéfinis, le déploiement via mobile et des analyses plus simples rendent la fidélisation plus accessible aux entreprises qui manquaient auparavant de l'échelle nécessaire pour prendre en charge des systèmes personnalisés. La Chambre de commerce des États-Unis a rapporté en 2025 que 78 % des petites entreprises utilisent désormais des outils numériques pour leurs opérations, et que 20 % des investissements des petites entreprises sont axés sur la technologie pour stimuler la croissance. Cette tendance est importante car elle élargit le marché adressable pour le marché des écosystèmes de fidélisation client au-delà des grandes entreprises et permet une croissance régulière des volumes grâce à l'adoption par le marché intermédiaire. Le secteur des écosystèmes de fidélisation client connaît ainsi une démocratisation significative de l'infrastructure de fidélisation, même si les programmes à l'échelle des entreprises continuent de représenter la plus grande base de dépenses.[2]
Par secteur vertical : l'évolution de la fidélisation des patients dans le secteur de la santé accélère les investissements en rétention
Le commerce de détail et les biens de consommation ont représenté 31,61 % de la taille du marché des écosystèmes de fidélisation client en 2025, soutenus par une fréquence de transaction élevée, une large portée auprès des consommateurs et la facilité avec laquelle les environnements de vente au détail peuvent intégrer l'accumulation et l'échange dans les achats quotidiens. Ce secteur vertical bénéficie de l'empreinte de points de contact la plus large parmi tous les secteurs de l'étude, ce qui donne aux opérateurs plus d'opportunités d'influencer le comportement répété et de tester la conception des récompenses. Le BFSI reste également un utilisateur majeur des systèmes de fidélisation car les cartes liées aux récompenses, les remises en argent et les avantages à paliers continuent d'influencer le choix des produits et l'activité des comptes. Le voyage et l'hôtellerie maintiennent également une forte présence, mais leurs structures de fidélisation évoluent de plus en plus vers des récompenses expérientielles et des écosystèmes dirigés par des partenaires qui vont au-delà de l'accumulation standard de points. Ensemble, ces segments continuent de fournir la large base commerciale du marché des écosystèmes de fidélisation client, en particulier là où l'échelle, la fréquence et l'intégration des partenaires sont déjà établies.
Le secteur de la santé devrait se développer à un CAGR de 15,43 % de 2026 à 2031, ce qui en fait le secteur vertical à la croissance la plus rapide sur le marché des écosystèmes de fidélisation client. Le moteur n'est pas seulement l'adoption de la santé numérique, mais aussi l'évolution plus large vers le consumérisme des patients, où la qualité du service, la convivialité des applications et l'engagement continu affectent la rétention d'une manière qui ressemble au comportement de vente au détail. Les prestataires et les régimes de santé utilisent de plus en plus des rappels, des incitations aux soins préventifs et des outils d'engagement liés aux applications pour améliorer la participation et renforcer les relations à long terme avec les membres. Ce secteur vertical apporte également une couche de conformité plus complexe, en particulier lorsque les structures de récompenses touchent au comportement lié à la santé et aux données protégées. En conséquence, le marché des écosystèmes de fidélisation client se développe dans le secteur de la santé à travers un modèle plus prudent qui mêle valeur d'engagement et exigences de confidentialité, de consentement et de communication réglementée. Même avec ces contraintes, le secteur de la santé offre un large ensemble d'opportunités car la logique de rétention devient de plus en plus importante à mesure que les patients se comportent davantage comme des consommateurs de services informés sur les canaux numériques.
Analyse géographique
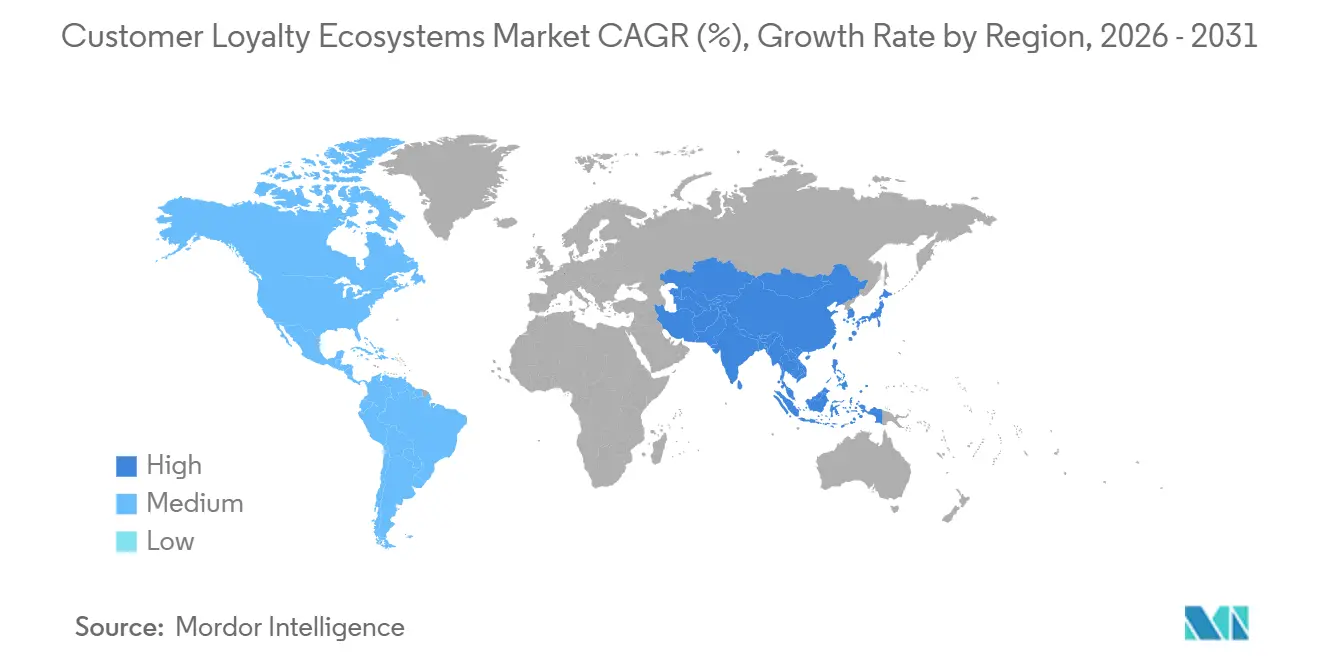
L'Amérique du Nord a détenu une part de revenus de 37,85 % en 2025, lui conférant la position de leader sur le marché des écosystèmes de fidélisation client et reflétant la solide base d'entreprises de la région dans le commerce de détail, le BFSI et le voyage. L'avantage régional provient d'une infrastructure de programmes mature, d'une forte pénétration des offres liées aux cartes et d'une longue histoire d'investissement dans la fidélisation par les grandes entreprises orientées vers les consommateurs. Les États-Unis restent l'ancre principale car les programmes de fidélisation sont étroitement liés aux services financiers, aux médias de vente au détail et aux stratégies de données clients plus larges des grandes entreprises. Le Canada gagne également en importance grâce aux structures de coalition, notamment le partenariat de mars 2025 entre la Banque Royale du Canada et Canadian Tire Corporation, qui connectera Avion Rewards et Triangle Rewards pour les titulaires de cartes éligibles. Le marché des écosystèmes de fidélisation client en Amérique du Nord combine donc maturité structurelle et refonte continue, en particulier dans les programmes qui nécessitent désormais une meilleure personnalisation, une gouvernance des données plus solide et une intégration partenaire plus flexible.
L'Europe présente un tableau plus contrasté pour le marché des écosystèmes de fidélisation client car les marchés occidentaux matures font face à une fatigue de participation tandis que de nouvelles opportunités subsistent dans les parties moins saturées de la région. Les opérateurs de programmes en Europe occidentale doivent travailler davantage pour justifier la valeur car les consommateurs comprennent déjà la catégorie et comparent souvent plusieurs programmes avant d'augmenter leur engagement. Dans le même temps, la pression réglementaire liée aux lois sur la confidentialité et aux règles de données transfrontalières continue de façonner la façon dont les programmes collectent, stockent et activent les informations clients. La région connaît également des attentes numériques plus fortes, les entreprises étant sous pression pour combiner la visibilité des récompenses en temps réel, le contenu personnalisé et un accès mobile fluide dans un parcours membre unique. Cela signifie que l'Europe reste commercialement pertinente, mais la croissance dépend de plus en plus de la qualité de la refonte des programmes plutôt que de la simple expansion des bases de membres.
L'Asie-Pacifique devrait croître à un CAGR de 14,81 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des écosystèmes de fidélisation client et la plus structurellement différente des modèles de fidélisation occidentaux. Dans cette région, la fidélisation est souvent intégrée dès le départ dans les écosystèmes de paiement et de commerce, ce qui réduit les frictions et fait de l'accumulation de récompenses une partie du comportement numérique routinier. L'infrastructure de fidélisation des entreprises au Japon évolue également rapidement, comme en témoigne l'intégration d'agents IA de Hitachi Solutions pour PointInfinity en mars 2026, qui soutient l'évolution plus large vers des opérations de fidélisation automatisées. L'Inde ajoute une autre couche de croissance car les paiements numériques et le commerce mobile créent une base solide pour l'émission de récompenses en temps réel auprès de grandes bases d'utilisateurs. Le marché des écosystèmes de fidélisation client en Asie-Pacifique bénéficie donc d'un alignement structurel entre le commerce mobile, l'identité numérique et l'activation des récompenses que de nombreuses autres régions s'efforcent encore de construire.
L'Amérique du Sud reste un corridor de croissance à un stade précoce mais significatif sur le marché des écosystèmes de fidélisation client, le Brésil se distinguant par l'expansion de l'engagement numérique dans le commerce de détail et le BFSI. La région offre de la marge pour une plus grande pénétration de la fidélisation, car l'adoption des paiements numériques s'améliore et les commerçants cherchent des moyens plus efficaces de fidéliser les utilisateurs dans des canaux de consommation concurrentiels. Le Moyen-Orient et l'Afrique deviennent également de plus en plus importants, notamment à mesure que les opérateurs lancent des modèles de fidélisation de type coalition plutôt que de commencer par des programmes de marque isolés. En mai 2026, Majid Al Futtaim a lancé sa plateforme de récompenses SHARE en Arabie saoudite, connectant plus de 65 marques, dont Carrefour et VOX Cinemas, en un seul écosystème. Le marché des écosystèmes de fidélisation client dans ces régions est encore plus petit qu'en Amérique du Nord ou en Europe. Néanmoins, la structure des nouveaux lancements suggère un saut vers des écosystèmes numériques intégrés plutôt qu'un chemin lent à travers des programmes de marque autonomes.[3]

Paysage concurrentiel
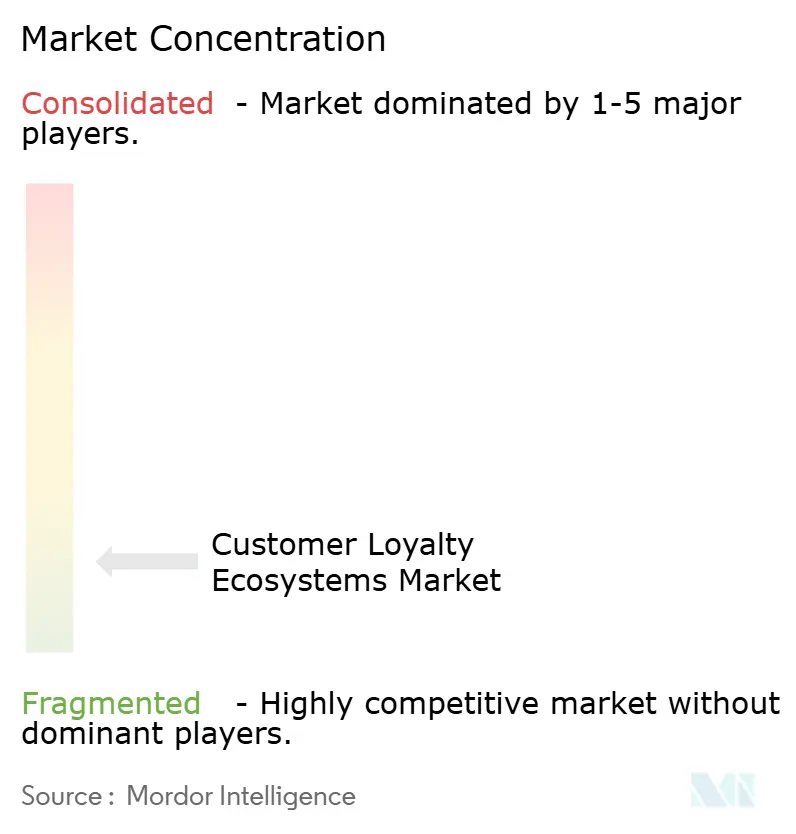
Le marché des écosystèmes de fidélisation client reste très fragmenté, aucune entreprise ne détenant un contrôle dominant sur les logiciels d'entreprise, les moteurs de fidélisation spécialisés et les modèles de mise en œuvre axés sur les services. La concurrence s'étend aux fournisseurs intégrés dans les ERP tels qu'Oracle, SAP et Salesforce, ainsi qu'aux plateformes dédiées telles que Capillary Technologies, Antavo, LoyaltyLion et Giift. Cette structure fragmentée reflète le fait que les besoins des acheteurs varient considérablement selon le secteur vertical, l'échelle du programme, la région et la complexité de l'intégration. Les grandes entreprises préfèrent souvent les fournisseurs capables d'intégrer la fidélisation dans des environnements CRM ou ERP plus larges. Dans le même temps, les entreprises du marché intermédiaire et les nouveaux opérateurs numériques choisissent souvent des plateformes qui mettent l'accent sur la rapidité, la modularité et une configuration plus rapide. Le marché des écosystèmes de fidélisation client prend donc en charge plusieurs modèles de fournisseurs parallèles plutôt qu'une norme technologique dominante unique.
Une évolution stratégique claire sur le marché des écosystèmes de fidélisation client est la convergence de l'infrastructure de paiement et de la prise de décision en matière de fidélisation. En avril 2026, Adyen a annoncé un accord définitif pour acquérir Talon pour 750 millions EUR (870,78 millions USD), la transaction devant être finalisée au second semestre 2026. SAP a également renforcé sa position en octobre 2025 avec le lancement de SAP Customer Loyalty Management, conçu pour prendre en charge un profil de fidélisation unique sur les marques, les régions et les partenaires dans son environnement de logiciels d'entreprise. Ces évolutions sont importantes car elles montrent que la fidélisation est reconfigurée en tant qu'infrastructure opérationnelle connectée aux paiements, à la planification et aux données d'entreprise plutôt que comme une simple application promotionnelle. Le marché des écosystèmes de fidélisation client connaît ainsi une concurrence accrue de la part des fournisseurs capables d'intégrer la fidélisation plus profondément dans les systèmes de transaction et d'exploitation.
Les fournisseurs dédiés continuent de se démarquer en offrant un déploiement plus rapide, une plus grande configurabilité et une conception axée sur les API pour les entreprises qui ne souhaitent pas dépendre d'une suite complète. Salesforce a également positionné la fidélisation comme faisant partie d'une pile d'engagement plus large en prenant en charge la gestion de la fidélisation, des recommandations et des offres dans un seul environnement, contribuant à réduire la fragmentation technique dans les cas d'utilisation B2C et dirigés par des partenaires. Hitachi Solutions a ajouté un autre signal concurrentiel en mars 2026 avec le lancement d'une intégration d'agents IA pour PointInfinity, montrant que les acteurs établis sur les plateformes régionales établies utilisent l'IA pour étendre leur pertinence et leur automatisation. La sécurité, les contrôles de confidentialité et la gouvernance de niveau entreprise deviennent également plus importants dans les achats à mesure que les acheteurs regardent au-delà des mécanismes de récompense et évaluent la résilience à long terme des plateformes. Le secteur des écosystèmes de fidélisation client est donc concurrentiel sur plus que la seule étendue des fonctionnalités, car la vitesse d'exécution, la préparation à la conformité, l'unification des données et la profondeur d'intégration façonnent désormais la sélection des fournisseurs aussi fortement que la flexibilité des programmes en front-end. Cela laisse le marché des écosystèmes de fidélisation client structurellement ouvert, avec de la place pour les grandes suites d'entreprise et les plateformes de fidélisation spécialisées à mesure que les besoins des acheteurs continuent de diverger.
Leaders du secteur des écosystèmes de fidélisation client
-
Oracle Corporation
-
Salesforce, Inc.
-
Epsilon Data Management LLC
-
SAP SE
-
Comarch SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Adyen N.V. a annoncé un accord définitif pour acquérir Talon.One GmbH pour 750 millions EUR (environ 838 millions USD), positionnant l'infrastructure de paiement d'Adyen pour intégrer la prise de décision en matière de fidélisation en temps réel au niveau de la couche de transaction. Talon.One sert plus de 300 commerçants mondiaux et prévoyait environ 60 millions EUR de revenus récurrents annuels d'ici fin 2026. La transaction devrait être finalisée au second semestre 2026, sous réserve des approbations réglementaires.
- Avril 2026 : Tesco et Adobe ont annoncé un partenariat stratégique en matière d'IA déployant les capacités d'IA agentique et de Firefly Foundry d'Adobe auprès des 24 millions de foyers Clubcard de Tesco pour permettre la personnalisation prédictive et la livraison d'offres en temps réel. Ce partenariat marque l'un des plus grands déploiements de fidélisation pilotés par l'IA de l'histoire du commerce de détail européen.
- Mars 2026 : Hitachi Solutions a lancé la solution d'intégration d'agents IA PointInfinity au Japon, permettant des flux de travail marketing automatisés via des agents IA sur une plateforme qui sert plus de 50 entreprises avec environ 400 millions de comptes membres inscrits. Cela représente le premier déploiement à grande échelle d'agents IA sur une infrastructure de fidélisation nationale établie en Asie.
- Octobre 2025 : SAP a lancé SAP Customer Loyalty Management lors de sa conférence SAP Connect, offrant un profil de fidélisation unique par client sur les marques, les régions et les partenaires, nativement intégré dans SAP Private Cloud ERP et SAP Business Suite. Le produit a été commercialisé au quatrième trimestre 2025.


Périmètre du rapport mondial sur le marché des écosystèmes de fidélisation client
| Récompenses basées sur les points |
| Remises en argent et rabais |
| Programmes de fidélisation à paliers |
| Avantages d'abonnement |
| Entreprise à entreprise |
| Entreprise à consommateur |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Commerce de détail et biens de consommation |
| BFSI |
| Voyage et hôtellerie |
| Informatique et télécommunications |
| Santé |
| Fabrication |
| Automobile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de récompense | Récompenses basées sur les points | |
| Remises en argent et rabais | ||
| Programmes de fidélisation à paliers | ||
| Avantages d'abonnement | ||
| Par modèle commercial | Entreprise à entreprise | |
| Entreprise à consommateur | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur vertical | Commerce de détail et biens de consommation | |
| BFSI | ||
| Voyage et hôtellerie | ||
| Informatique et télécommunications | ||
| Santé | ||
| Fabrication | ||
| Automobile | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des écosystèmes de fidélisation client en 2026 ?
Le marché des écosystèmes de fidélisation client s'élève à 12,14 milliards USD en 2026 et devrait atteindre 21,32 milliards USD d'ici 2031 à un CAGR de 11,92 %.
Quel format de récompense génère le plus de revenus ?
Les récompenses basées sur les points restent le format dominant, détenant une part de 46,82 % en 2025 car elles sont faciles à comprendre et s'adaptent aux environnements de transactions à haute fréquence.
Quel modèle commercial connaît la croissance la plus rapide ?
Le B2B est le modèle commercial à la croissance la plus rapide, avec un CAGR prévu de 12,73 % jusqu'en 2031, à mesure que les entreprises formalisent les incitations pour les partenaires de canal et les distributeurs.
Pourquoi les PME deviennent-elles plus importantes dans ce domaine ?
Les PME devraient croître à un CAGR de 14,35 % car les plateformes de fidélisation natives SaaS réduisent les coûts initiaux, simplifient la configuration et améliorent l'accès aux outils de niveau entreprise.
Quel segment d'utilisation finale offre la plus forte opportunité de croissance ?
Le secteur de la santé est le secteur vertical à la croissance la plus rapide avec un CAGR de 15,43 %, soutenu par la montée du consumérisme des patients et une utilisation accrue des outils d'engagement numérique.
Quelle région les dirigeants devraient-ils surveiller le plus attentivement pour une expansion future ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 14,81 % jusqu'en 2031, portée par l'intégration des super-applications, le commerce axé sur le mobile et les récompenses liées aux paiements.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
