
| Studienzeitraum | 2019 - 2030 |
| Prognosedatenzeitraum | 2025 - 2030 |
| Historischer Datenzeitraum | 2019 - 2023 |
| Marktgröße (2025) | 9.92 Milliarden US-Dollar |
| Marktgröße (2030) | 14.92 Milliarden US-Dollar |
| CAGR (2025 - 2030) | 8.51% |
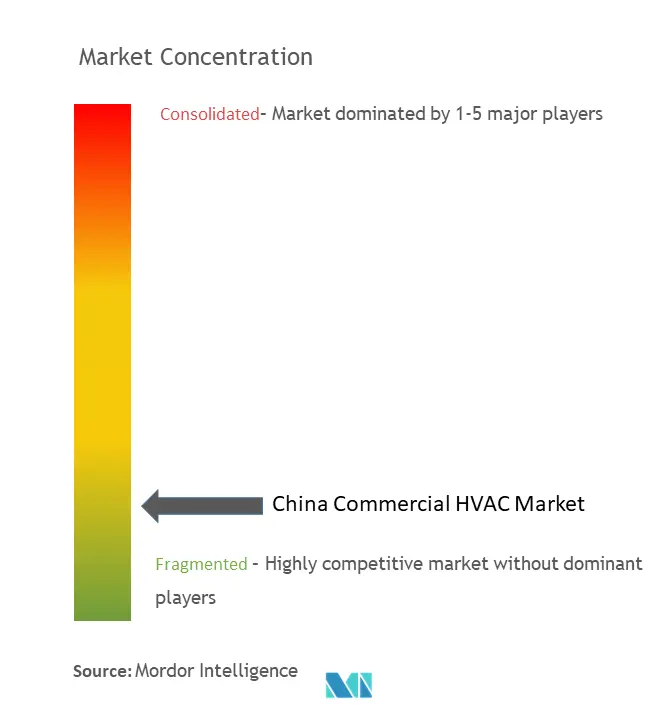
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert |
Analyse des chinesischen gewerblichen HVAC-Marktes von Mordor Intelligence
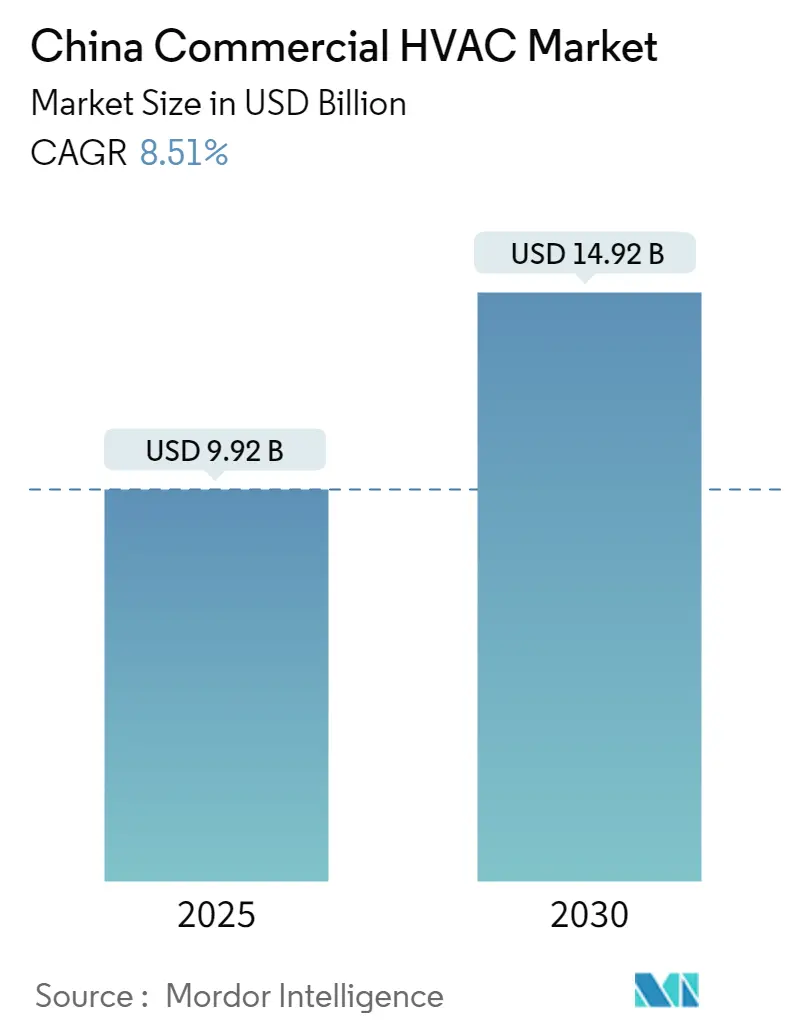
Die Größe des chinesischen gewerblichen HVAC-Marktes wird im Jahr 2025 auf 9,92 Milliarden USD geschätzt und soll bis 2030 einen Wert von 14,92 Milliarden USD erreichen, bei einer CAGR von 8,51 % während des Prognosezeitraums (2025–2030).
- HVAC-Systeme sind für jede gewerbliche Struktur unerlässlich, um den Bewohnern eine angenehme Atmosphäre zu bieten. So werden HVAC-Systeme beispielsweise häufig in Büros eingesetzt, um geeignete Temperatur- und Lüftungseinstellungen zu gewährleisten, was zur Verbesserung der Mitarbeiterproduktivität und der Arbeitsbedingungen beiträgt und gesundheitliche Risiken durch unzureichende Luftfeuchtigkeit minimiert. Es wird erwartet, dass dieser Bedarf an HVAC-Lösungen in China die Nachfrage nach HVAC-Geräten wie Luftbehandlungsgeräten steigern wird.
- China, ein wichtiges Produktionszentrum für HVAC-Maschinen und -Komponenten, spielt eine entscheidende Rolle bei der Förderung des Marktwachstums. Mit einer robusten Fertigungsinfrastruktur beherbergt China zahlreiche Fabriken, die auf HVAC-Geräte spezialisiert sind. Dieser Produktionsumfang gewährleistet Skaleneffekte und führt zu wettbewerbsfähigen Preisen. So sind beispielsweise Wärmepumpen, eine Art von HVAC-Geräten, darauf ausgerichtet, eine zentrale Rolle in Chinas Bemühungen zu spielen, die CO2-Emissionen bis 2030 zu begrenzen und bis 2060 Klimaneutralität zu erreichen.
- Umweltgesetze, darunter das chinesische Bewertungslabel für grüne Gebäude (GBEL), werden in China immer verbreiteter. Infolgedessen wendet sich die HVAC-Branche des Landes umweltfreundlichen Luftbehandlungsgeräten mit niedrigem Treibhauspotenzial (GWP) und energieeffizienter Technologie zu.
- Im gewerblichen Bereich umfassen HVAC-Geräte eine Reihe von Komponenten, die für Heizungs- und Kühlsysteme unerlässlich sind. Mit jeder zusätzlichen Komponente in einer HVAC-Anlage steigt das Risiko eines Komponentenausfalls, was eine Hürde für die Expansion des chinesischen HVAC-Gerätemarktes darstellt. Darüber hinaus erhöht ein Ausfall von HVAC-Geräten die Betriebskosten für Endverbraucher und veranlasst diese, alternative Produkte in Betracht zu ziehen, was die Nachfrage nach HVAC-Geräten dämpft.
- Anhaltende Herausforderungen durch makroökonomische Faktoren wie Inflation und erhöhte Zinssätze bestehen weiterhin für den gewerblichen HVAC-Markt in China. Da zudem die Geräte- und Installationskosten steigen, könnten Verbraucher Reparaturen gegenüber Ersatz bevorzugen. Da China bis 2035 voraussichtlich 70 % der HFKW-Produktion und des HFKW-Verbrauchs ausmachen wird, sieht sich der HVAC-Sektor mit potenziellen Engpässen und erheblichen Preissteigerungen konfrontiert.
Trends und Erkenntnisse des chinesischen gewerblichen HVAC-Marktes
Bei Gewerbegebäuden wird ein erhebliches Wachstum erwartet
- China nimmt eine bedeutende Position im globalen HVAC-Markt ein, wobei Heizung 42 % des gesamten weltweiten HVAC-Umsatzes ausmacht. Die chinesische Regierung intensiviert ihre Bemühungen zur Bekämpfung von Luftqualitätsproblemen, die durch die gewerblichen Aktivitäten des Landes verschärft werden, um bis 2060 Klimaneutralität zu erreichen. So beliefen sich laut dem Nationalen Statistikamt Chinas im Jahr 2023 die gesamten Verkaufserlöse aus vermarkteten Immobilien in China auf rund 11,7 Billionen CNY (1,61 Billionen USD).
- Im November 2023 empfing Carrier Corporation auf seiner Jahreskonferenz in Changsha über 300 gewerbliche HVAC-Händler aus verschiedenen Regionen Chinas. Bei der Veranstaltung zu Marktchancen für gewerbliche Geräte hob die Führung von Carrier die strategischen Investitionen des Unternehmens in aufstrebende Sektoren wie neue Energie, Rechenzentren, Landwirtschaft und Gesundheitswesen hervor. Die Veranstaltung beleuchtete die Rolle der HVAC-Branche bei der Unterstützung von Chinas Doppel-Kohlenstoff-Strategie durch die Einführung intelligenter und grüner Gebäudelösungen.
- Es wird erwartet, dass die gewerbliche Klimaanlagenbranche in China in den kommenden Jahren ein erhebliches Wachstum verzeichnen wird. Verschiedene Trends wie automatisierte Systeme und umweltfreundliche Technologien werden voraussichtlich den Markt erheblich beeinflussen. Der wachsende Bedarf an energieeffizienten Klimaanlagen treibt die Expansion dieses Sektors voran. Darüber hinaus spielt das Wachstum der gewerblichen Baubranche eine entscheidende Rolle bei der steigenden Nachfrage nach Klimaanlagen in China.
- Darüber hinaus befinden sich in Rechenzentren empfindliche elektronische Komponenten, und Temperatur, Luftfeuchtigkeit, Belüftung und Sauberkeit müssen täglich aufrechterhalten werden, um den Ausfall kritischer Maschinen zu vermeiden. Das Wachstum bei Rechenzentren ist ein entscheidender Faktor, der die Nachfrage nach gewerblichen Lüftungsgeräten antreibt. Darüber hinaus können Rechenzentrumsbetreiber robuste HVAC-Werkzeuge wie Luftbehandlungsgeräte einsetzen, um sicherzustellen, dass Serverräume auf der richtigen Temperatur und Luftfeuchtigkeit gehalten werden.


Es wird erwartet, dass HVAC-Geräte einen erheblichen Marktanteil halten werden
- Chinas Bausektor erlebt einen rasanten Anstieg des Energiebedarfs für die Raumkühlung, was das Stromnetz stark belastet. Dieser Anstieg verschärft die lokale Luftverschmutzung und erhöht die Kohlendioxid (CO2)-Emissionen. In den vergangenen zwei Jahrzehnten verzeichnete China den weltweit stärksten Anstieg des Energiebedarfs für die Gebäudekühlung. China ist der einzige bedeutende Markt, der laut IEA im Jahr 2023 inmitten eines globalen Rückgangs von 3 % ein Wachstum bei den Wärmepumpen-Verkäufen verzeichnete. Trotz der anhaltenden Abhängigkeit von Kohle zur Wärmeversorgung unterstreicht dieser Wandel einen bemerkenswerten Trend in Chinas Energielandschaft.
- China ist der größte Hersteller und Exporteur von Wärmepumpen und macht etwa 40 % der weltweiten Produktion aus. Bemerkenswert ist, dass der Großteil der chinesischen Wärmepumpenexporte nach Europa geht. China verfügt über die weltweit größte Belegschaft, die auf die Installation von Wärmepumpen spezialisiert ist, und hält einen dominanten Marktanteil von über 40 % in der Wärmepumpenherstellung. Die Fertigungskapazitäten der Region werden das Marktwachstum fördern.
- Klimaanlagen sind entscheidend für die Aufrechterhaltung eines angenehmen Raumklimas in verschiedenen gewerblichen Gebäuden, darunter Restaurants, Krankenhäuser, Schulen, Hotels und Bürogebäude. Büros beispielsweise sind häufig auf gewerbliche Klimaanlagen angewiesen, um optimale Temperatur und Belüftung zu gewährleisten, was zu verbesserter Mitarbeiterproduktivität, besseren Arbeitsbedingungen und gesundheitlichen Vorteilen durch die Vermeidung von Problemen im Zusammenhang mit ungeeigneten Luftfeuchtigkeitswerten führt.
- So stellte Toshiba HVAC, eine Division der Carrier Global Corporation, im September 2023 seine neueste Digital-Inverter (DI)-Serie auf dem chinesischen Festland vor. Dieses neue leichte gewerbliche kanallose Split-Klimasystem zeichnet sich durch einfache Installation sowie energieeffiziente und intelligente Funktionen aus. Die DI-Serie hebt folgende Aspekte hervor: Energieeffizienz gewährleistet Lastmanagement und präzise Temperaturregelung, was den Benutzerkomfort steigert und gleichzeitig Energie spart.

Wettbewerbslandschaft
Der chinesische gewerbliche HVAC-Markt ist fragmentiert, mit der Präsenz wichtiger Akteure wie Daikin Industries Ltd, Carrier Corporation, Robert Bosch GmbH, Johnson Controls International PLC, Mitsubishi Electric Hydronics & IT Cooling Systems SpA und System Air AB. Die Marktteilnehmer verfolgen Strategien wie Partnerschaften, Fusionen, Innovationen, Investitionen und Übernahmen, um das Produktangebot zu verbessern und einen nachhaltigen Wettbewerbsvorteil zu erlangen.
- Im März 2024 bemühte sich Samsung Electronics Co. um den Erwerb der HVAC-Vermögenswerte von Johnson Controls International, die auf über 6 Milliarden USD geschätzt werden. Dieses potenzielle Geschäft würde Samsungs erste bedeutende Übernahme seit sieben Jahren darstellen und seinen strategischen Einstieg in den aufstrebenden HVAC-Markt signalisieren. Es wird erwartet, dass dieser in den kommenden Jahren ein erhebliches Wachstum verzeichnen wird. Unterdessen verfolgt Johnson Controls aktiv die Veräußerung seiner leichten gewerblichen Geschäftsbereiche in Abstimmung mit seinen Beratern.
- Februar 2024: Carrier China unterzeichnete einen Vertrag über 17 Millionen USD (100 Millionen RMB) mit China Eastern Airlines Investment Co., Ltd. (CES Investment) zur Lieferung von XCT7-Systemen mit variablem Kältemitteldurchfluss (VRF) für gewerbliche Büros in China. Diese Systeme übertreffen Chinas nationalen Energieeffizienzstandard der Stufe I und weisen einen beeindruckenden integrierten Teillastwert (IPLV) von bis zu 10 auf. Sie können Räume schnell kühlen oder heizen und zeichnen sich durch einen extrem leisen Betrieb von nur 23 Dezibel aus, leiser als ein Flüstern.
Marktführer der chinesischen gewerblichen HVAC-Branche
Daikin Industries Ltd
Carrier Corporation
Robert Bosch GmbH
Johnson Controls International PLC
Trane Technologies Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2024: Daikin Applied erweiterte seine Rebel- und Rebel-Applied-Paket-Dachklimageräte durch die Integration von Luftwärmepumpen und anderen fortschrittlichen Technologien. Dieser Schritt steht im Einklang mit dem Unternehmensziel, Kunden beim Übergang zu elektrischer Heizung und Kühlung zu unterstützen und damit zur Dekarbonisierung beizutragen. Diese für niedrige Gewerbegebäude konzipierten Systeme erzielen laut Daikin Applied Energieeinsparungen, die die ASHRAE-Standards um bis zu 55 % übertreffen.
- Februar 2024: SPRSUN, ein auf umweltfreundliche und energieeffiziente Wärmepumpen spezialisierter Hersteller, begann mit dem Bau seiner neuen Smart Factory. Diese neue Anlage befindet sich strategisch günstig in Xintang, Guangzhou, China, einem aufstrebenden Industriezentrum. Die Fabrik soll die neuesten Produktionslinien für Wärmepumpen präsentieren und sich auf die Herstellung energieeffizienter Luftwärmepumpenprodukte konzentrieren. Diese Produkte reichen von gewerblichen Warmwasserbereitern bis hin zu gewerblichen Heiz- und Kühlgeräten.


Berichtsumfang des chinesischen gewerblichen HVAC-Marktes
HVAC umfasst eine breite Palette von Heizungs- und Kühlsystemen, die die Innentemperatur und Luftfeuchtigkeit regulieren. Über die Temperaturregelung hinaus verbessern diese Systeme die Innenraumluftqualität durch mechanische Belüftung und Filterung. Zu den HVAC-Systemen gehören Wärmepumpen, Zentralklimaanlagen, kanallose Mini-Split-Systeme, Öfen, Luftbehandlungsgeräte und Heizkessel. Darüber hinaus umfasst HVAC die umfangreichen Kältesysteme in gewerblichen Gebäuden.
Die Studie verfolgt die Einnahmen, die durch den Verkauf von HVAC-Produkten im gewerblichen Sektor durch verschiedene Akteure in China erzielt werden. Die Studie verfolgt auch die wichtigsten Marktparameter, die zugrunde liegenden Wachstumstreiber und die wichtigsten Anbieter in der Branche, die die Marktschätzungen und Wachstumsraten über den Prognosezeitraum unterstützen. Die Studie analysiert ferner die Gesamtauswirkungen der Nachwirkungen von COVID-19 und anderer makroökonomischer Faktoren auf den Markt. Der Umfang des Berichts umfasst Marktgrößen und Prognosen für die verschiedenen Marktsegmente.
Der chinesische gewerbliche HVAC-Markt ist segmentiert nach Art der Komponente (HVAC-Geräte [Heizungsanlagen, Klimaanlagen/Lüftungsanlagen] und HVAC-Dienstleistungen) sowie nach Endverbraucherbranche (Gastgewerbe, Gewerbegebäude, öffentliche Gebäude und Sonstige). Die Marktgrößen und Prognosen werden für alle oben genannten Segmente in Wert (USD) angegeben.
Nach Art der Komponente
| HVAC-Geräte | Heizungsanlagen |
| Klimaanlagen/Lüftungsanlagen | |
| HVAC-Dienstleistungen |
Nach Endverbraucherbranche
| Gastgewerbe |
| Gewerbegebäude |
| Öffentliche Gebäude |
| Sonstige |
| Nach Art der Komponente | HVAC-Geräte | Heizungsanlagen |
| Klimaanlagen/Lüftungsanlagen | ||
| HVAC-Dienstleistungen | ||
| Nach Endverbraucherbranche | Gastgewerbe | |
| Gewerbegebäude | ||
| Öffentliche Gebäude | ||
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische gewerbliche HVAC-Markt?
Die Größe des chinesischen gewerblichen HVAC-Marktes soll im Jahr 2025 einen Wert von 9,92 Milliarden USD erreichen und mit einer CAGR von 8,51 % auf 14,92 Milliarden USD bis 2030 wachsen.
Wie groß ist der aktuelle chinesische gewerbliche HVAC-Markt?
Im Jahr 2025 soll die Größe des chinesischen gewerblichen HVAC-Marktes 9,92 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im chinesischen gewerblichen HVAC-Markt?
Daikin Industries Ltd, Carrier Corporation, Robert Bosch GmbH, Johnson Controls International PLC und Trane Technologies Plc sind die wichtigsten Unternehmen, die im chinesischen gewerblichen HVAC-Markt tätig sind.
Welche Jahre deckt dieser chinesische gewerbliche HVAC-Markt ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Größe des chinesischen gewerblichen HVAC-Marktes auf 9,08 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des chinesischen gewerblichen HVAC-Marktes für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Größe des chinesischen gewerblichen HVAC-Marktes für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.
Seite zuletzt aktualisiert am:
Gewerblicher HVAC-Markt China Branchenbericht
Statistiken für 2026 Gewerblicher HVAC-Markt China Marktanteil, Größe und Umsatzwachstumsrate, erstellt von Mordor Intelligence™ Industry Reports. Gewerblicher HVAC-Markt China Die Analyse enthält einen Marktausblick für 2026 bis 2031 sowie einen historischen Überblick. Laden Sie ein Muster dieser Branchenanalyse als kostenlosen PDF-Bericht herunter.



