
Kerzenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.98 Milliarden US-Dollar |
| Marktgröße (2031) | 21.90 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Kerzenmarkt Analyse von Mordor Intelligence
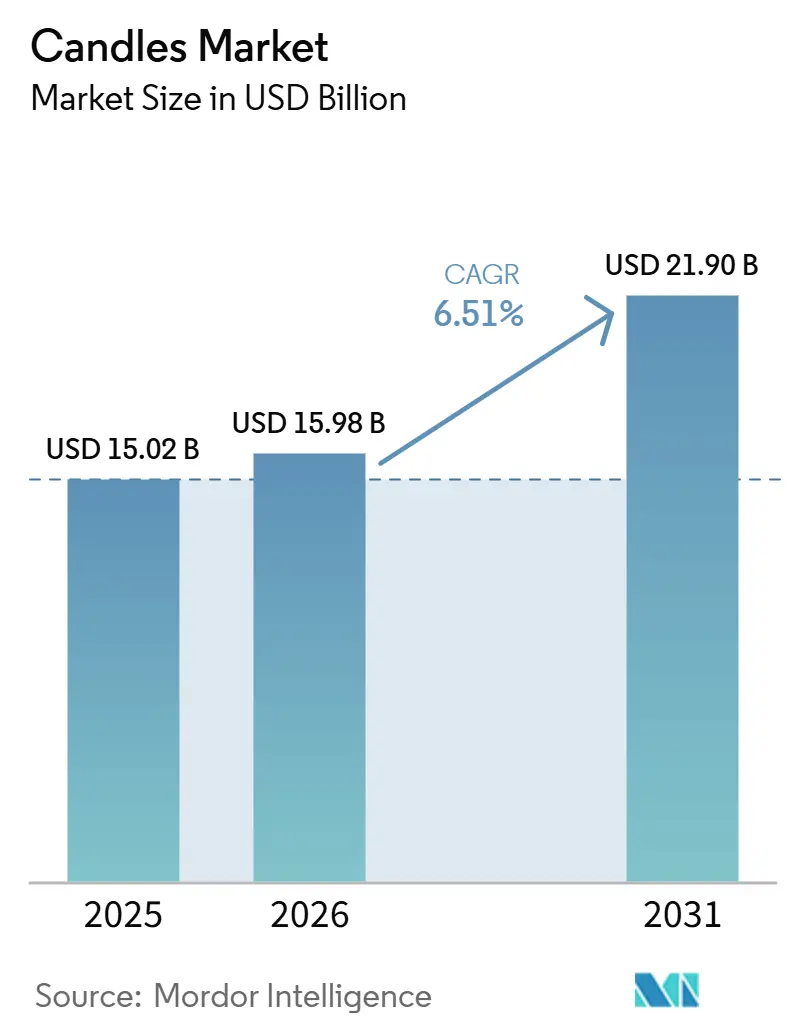
Es wird erwartet, dass der globale Kerzenmarkt von 15,02 Milliarden USD im Jahr 2025 auf 15,98 Milliarden USD im Jahr 2026 wächst und bis 2031 21,90 Milliarden USD erreicht, was einem CAGR von 6,51 % im Zeitraum 2026–2031 entspricht. Diese Wachstumstrajektorie deutet auf eine stabile Marktexpansion hin, die durch eine steigende Verbrauchernachfrage in den Kategorien Raumduft und Lifestyle gestützt wird. Der Kerzenmarkt verzeichnet heute Nachfrage aus den Bereichen Wohndekoration, Wellness-Routinen und hochwertiges Schenken, was die Kategorie auch dann relevant hält, wenn die Haushaltsbudgets unter Druck stehen. Der Kerzenmarkt wird zudem durch ein strengeres Compliance-Umfeld in Europa geprägt, wo Produktsicherheits- und Chemikalienkennzeichnungsvorschriften die Markteintrittsanforderungen für in der EU vertriebene Produkte erhöht und besser vorbereitete Anbieter begünstigt haben [1]Quelle: Europäische Chemikalienagentur, „Einhaltung der CLP-Verordnung bei der Herstellung oder Einfuhr von Kerzen”, Amt für Veröffentlichungen der Europäischen Union, op.europa.eu. Der asiatisch-pazifische Raum entwickelt sich zum primären Wachstumszentrum des Kerzenmarkts, gestützt durch starke Fertigungskapazitäten sowie eine steigende Verbrauchernachfrage nach hochwertigen, duftbetonten Produkten. Der Markt bleibt stark fragmentiert, wodurch Markenstärke, Duftinnovation, Verpackungsdifferenzierung und Nachhaltigkeitspositionierung zu entscheidenden Wettbewerbshebeln werden – wichtiger als bloße Skalierung. Gleichzeitig erhöhen die Volatilität der Rohstoffkosten und zunehmend strengere regulatorische Anforderungen den Margendruck, was großen, integrierten Marktteilnehmern, die Inputschocks und Compliance-Kosten besser absorbieren können, gegenüber kleineren Herstellern weitere Vorteile verschafft.
Wichtigste Erkenntnisse des Berichts
Nach Produkttyp führten unparfümierte Kerzen im Jahr 2025 mit einem Umsatzanteil von 76,76 %, während das Segment der Duftkerzen bis 2031 voraussichtlich mit einem CAGR von 7,21 % wachsen wird.
Nach Wachstyp hielt Paraffin im Jahr 2025 einen Umsatzanteil von 42,24 %, während Bienenwachs mit einem prognostizierten CAGR von 7,53 % bis 2031 das höchste Wachstum verzeichnet.
Nach Kategorie entfielen im Jahr 2025 87,35 % des Umsatzes auf konventionelle Kerzen, während Bio- und Naturkerzen mit einem CAGR von 6,82 % bis 2031 zulegen.
Nach Preissegment erzielte das Massensegment im Jahr 2025 einen Umsatzanteil von 50,18 %, während das Premiumsegment bis 2031 voraussichtlich mit einem CAGR von 11,36 % expandieren wird.
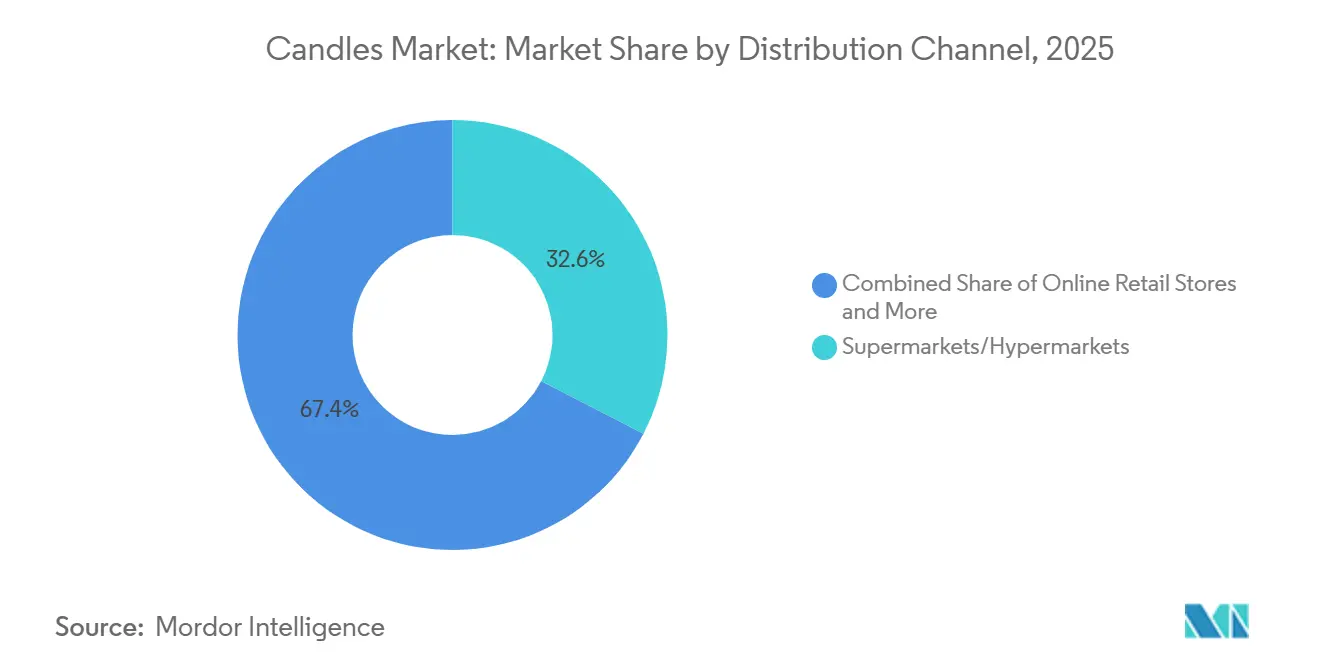
Nach Vertriebskanal repräsentierten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 32,63 %, während der Online-Einzelhandel bis 2031 voraussichtlich mit einem CAGR von 8,27 % wachsen wird.
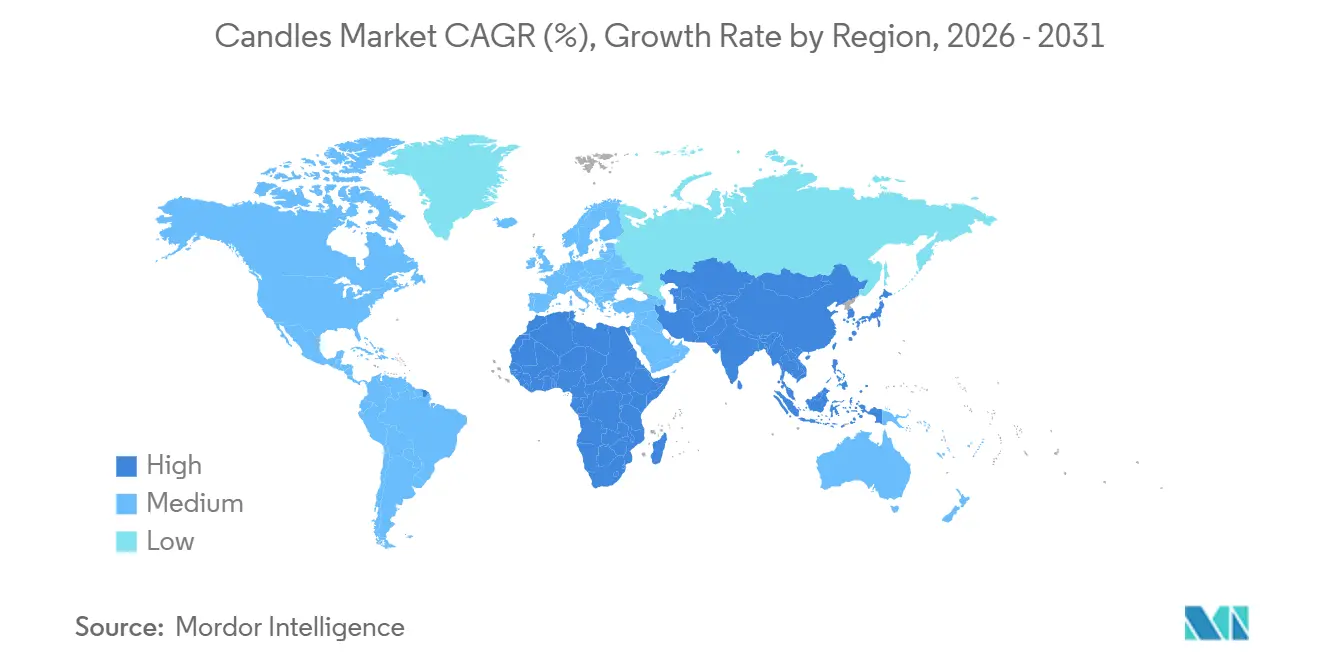
Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 37,56 % und wird zugleich mit dem höchsten CAGR von 8,51 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Raumduftprodukten | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Ausgaben für Wohndekoration und Innenarchitektur | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Wellness-, Selbstfürsorge- und Aromatherapie-Trends | +1.4% | Global, insbesondere asiatisch-pazifischer Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung und Übernahme von Luxusprodukten | +0.9% | Europa, Nordamerika, asiatisch-pazifischer Kernraum | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung von Kerzen für festliche Dekorationen und persönliche Geschenke | +0.7% | Global, Spitzenwerte in asiatisch-pazifischem Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei Düften, Designs und nachhaltigen Materialien | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Raumduftprodukten
Der Kerzenmarkt hat einen wichtigen Wendepunkt überschritten: Raumduft hat sich von einem diskretionären Haushaltskauf zu einer wiederkehrenden Lifestyle-Kategorie entwickelt. Verbraucher integrieren Kerzen zunehmend in ihre täglichen Routinen, was zu konsistenteren Nachfüllzyklen führt und die Nachfragevolatilität reduziert, die traditionell mit saisonalen Verkaufsspitzen verbunden war. Dieser Trend spiegelt sich in Bath & Body Works' 14. jährlichem Candle Day wider, bei dem das Unternehmen im Dezember 2025 über 180 Kerzenvarianten zu einem Aktionspreis von 9,95 USD sowohl im stationären Handel als auch über E-Commerce-Kanäle anbot [2]Quelle: Bath & Body Works, "Bath & Body Works kündigt die Rückkehr des jährlichen Candle Day an," BBW Investor Relations, bbwinc.com. Das Ausmaß und der Erfolg dieses Events unterstreichen die Fähigkeit reifer Märkte, eine hohe Kauffrequenz aufrechtzuerhalten, wenn sie durch breite Produktsortimente und strategisch terminierte Aktionen unterstützt werden. Infolgedessen profitiert der Kerzenmarkt von einem widerstandsfähigeren Nachfrageprofil, das durch stärkeres Wiederkaufverhalten und eine geringere Abhängigkeit von saisonalen Verkaufsspitzen gekennzeichnet ist.
Steigende Ausgaben für Wohndekoration und Innenarchitektur
Der Kerzenmarkt profitiert weiterhin vom zunehmenden Fokus der Verbraucher auf Wohnästhetik, Wellness und personalisierte Wohnumgebungen. Da die Innenraumgestaltung zu einem integralen Bestandteil des Haushaltskonsums wird, haben sich Kerzen über ihre traditionelle funktionale Rolle hinaus zu einem zentralen Element der Wohndekoration und Atmosphärengestaltung entwickelt. Ihre Fähigkeit, sowohl visuelle Attraktivität als auch sensorische Erlebnisse zu bieten, stärkt ihr Wertversprechen und erweitert ihre Relevanz über mehrere Verbrauchersegmente hinweg. Diese einzigartige Positionierung ermöglicht es Kerzen, einen Raum zwischen dekorativen und funktionalen Haushaltsprodukten einzunehmen und eine konsistente Nachfrage auch in Zeiten vorsichtiger Verbraucherausgaben zu unterstützen. Im Vergleich zu vielen diskretionären Wohnaccessoires bieten Kerzen Verbrauchern eine zugängliche Möglichkeit, ihre Wohnräume aufzufrischen und aufzuwerten, was ihre Attraktivität als erschwingliches Lifestyle-Verbesserungsprodukt stärkt. Infolgedessen profitiert die Kategorie vom anhaltenden Verbraucherinteresse an der Schaffung komfortabler, ästhetisch ansprechender und erlebnisorientierter Wohnumgebungen, was das langfristige Marktwachstum unterstützt.
Ausweitung von Wellness-, Selbstfürsorge- und Aromatherapie-Trends
Der Kerzenmarkt profitiert zunehmend von der wachsenden Betonung der Verbraucher auf Selbstfürsorge, Achtsamkeit und häusliche Wellness-Erlebnisse. Da Verbraucher nach Produkten suchen, die Entspannung, emotionales Wohlbefinden und alltäglichen Komfort fördern, sind Duftkerzen zu einem wichtigen Bestandteil wellnessorientierter Lebensstile geworden. Die Duftauswahl wird nun eng mit Stimmungsverbesserung, Stressabbau und der Schaffung personalisierter Umgebungen assoziiert, was Kerzen von einfachen Wohnaccessoires zu erlebnisorientierten Produkten erhebt. Dieser Wandel beeinflusst die Produktinnovation in der gesamten Branche, wobei Hersteller größeren Wert auf anspruchsvolle Duftprofile, sensorische Erlebnisse und Premium-Positionierung legen. Als Reaktion auf sich verändernde Verbraucherpräferenzen investieren führende Marken in Produktentwicklung, Markenrevitalisierung und verbesserte Einzelhandelserlebnisse, um das Engagement zu stärken und die Marktrelevanz zu erhalten.
Produktinnovation bei Düften, Designs und nachhaltigen Materialien
Der Kerzenmarkt erlebt ein beschleunigtes Innovationstempo, angetrieben durch sich verändernde Verbrauchererwartungen hinsichtlich Produktqualität, Nachhaltigkeit und Markenauthentizität. Der Wettbewerb erstreckt sich zunehmend über traditionelle Attribute wie Duft und Brennleistung hinaus, wobei Verpackungsdesign, Zutaten-Transparenz, Materialbeschaffung und die gesamte Produktpräsentation zu entscheidenden Faktoren bei Kaufentscheidungen werden. Verbraucher legen größeren Wert auf Marken, die klare Verpflichtungen zu Qualität, Nachhaltigkeit und verantwortungsvoller Herstellung demonstrieren. Als Reaktion darauf erweitern Hersteller ihren Fokus auf sauberere Wachsalternativen, natürliche Zutaten, umweltfreundliche Verpackungslösungen und Premium-Behälterdesigns, die sowohl die Produktattraktivität als auch die Umweltbilanz verbessern. Nachhaltigkeitsorientierte Merkmale, darunter erneuerbare Rohstoffe, recycelbare Behälter und durchdacht gestaltetes Zubehör, werden zunehmend in Mainstream-Produktportfolios integriert, anstatt auf Nischensegmente beschränkt zu bleiben.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Raumduftprodukte | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit kostengünstiger unorganisierter und Handelsmarkenprodukte | -0.6% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge Umwelt- und Nachhaltigkeitsvorschriften | -0.4% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
Der Kerzenmarkt steht vor einer erheblichen Herausforderung durch die anhaltende Volatilität der Rohstoffkosten, da Wachs in nahezu allen Produktkategorien ein zentraler Einsatzstoff bleibt. Schwankungen in der Verfügbarkeit und Preisgestaltung sowohl konventioneller als auch natürlicher Wachse können die Produktionskosten direkt beeinflussen und Druck auf die Rentabilität und operative Planung der Hersteller ausüben. Die Abhängigkeit der Branche von einer begrenzten Anzahl skalierbarer Wachsalternativen erhöht die Anfälligkeit gegenüber Lieferkettenunterbrechungen und Rohstoffmarktdynamiken zusätzlich. Steigende Inputkosten können in einem wettbewerbsintensiven Umfeld besonders herausfordernd sein, in dem die Möglichkeit, höhere Kosten an die Verbraucher weiterzugeben, oft durch Preissensitivität und Marktpositionierung eingeschränkt ist. Dies erzeugt Margendruck sowohl im Massenmarkt- als auch im Premiumsegment und erfordert von den Herstellern eine Balance zwischen Kostenmanagement, Produktqualität und Markenwert. Infolgedessen sind Beschaffungskompetenzen, Lieferantenbeziehungen und Lieferkettenresilienz zu immer wichtigeren Wettbewerbsvorteilen geworden.
Wettbewerb durch alternative Raumduftprodukte
Der Kerzenmarkt sieht sich zunehmendem Wettbewerbsdruck durch alternative Raumduftlösungen ausgesetzt, darunter Diffusoren, Raumsprays und andere flammenfreie Formate. Diese Produkte gewinnen bei den Verbrauchern an Akzeptanz aufgrund ihrer Bequemlichkeit, einfachen Handhabung, kontinuierlichen Duftabgabe und ihrer Übereinstimmung mit sich entwickelnden Smart-Home- und vernetzten Wohntrends. Da Verbraucher nach wartungsarmen Lösungen suchen, die sich nahtlos in moderne Lebensstile integrieren lassen, erweitern alternative Duftformate ihre Präsenz innerhalb der breiteren Kategorie der Wohnambiente. Trotz dieses Wettbewerbs behaupten Kerzen weiterhin ein eigenständiges Wertversprechen durch ihre dekorative Attraktivität, ihr Schenkungspotenzial und ihre Fähigkeit, immersive sensorische und emotionale Erlebnisse zu schaffen. Der rituelle Charakter der Kerzennutzung, kombiniert mit ihrem Beitrag zur Atmosphäre und Innenraumästhetik, bietet eine Differenzierung, die viele Ersatzprodukte nicht vollständig replizieren können. Dennoch intensiviert die wachsende Verfügbarkeit alternativer Duftprodukte den Wettbewerb um Verbraucherausgaben, insbesondere in reiferen Märkten, in denen die Übernahme vernetzter Heimtechnologien und komfortzentrierter Produkte vergleichsweise weit fortgeschritten ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
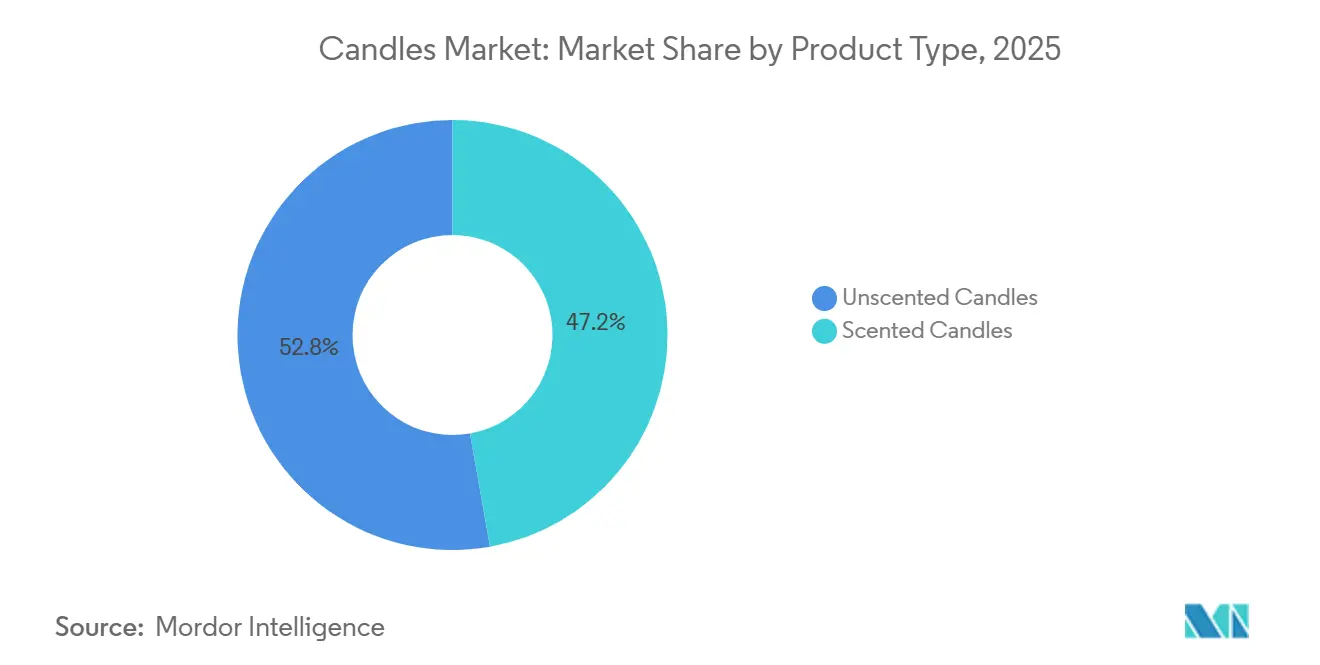
Unparfümierte Kerzen führen, während das Duftkerzen-Segment das Wachstum beschleunigtUnparfümierte Kerzen machten im Jahr 2025 76,76 % des Kerzenmarkts aus und sind damit das umsatzstärkste Produktsegment. Ihre Marktführerschaft wird durch vielfältige Endanwendungen gestützt, darunter religiöse und zeremonielle Praktiken, Haushaltsbedarf, Einsatz im Gastgewerbe sowie dekorative Zwecke. Diese Verwendungsbereiche erzeugen eine konstante Nachfrage und verleihen dem Segment eine Widerstandsfähigkeit, die weniger von sich wandelnden Verbraucher-Lifestyle-Trends abhängig ist. Infolgedessen bleiben unparfümierte Kerzen das volumenmäßige Rückgrat des gesamten Kerzenmarkts.
Duftkerzen entwickeln sich derweil zum am schnellsten wachsenden Segment und sollen bis 2031 mit einem CAGR von 7,21 % expandieren. Das Wachstum wird durch das steigende Verbraucherinteresse an Wohnatmosphäre, wellnessorientierten Lebensstilen, Aromatherapie und hochwertigen Wohndekorationsprodukten angetrieben. Für viele Verbraucher haben sich Duftkerzen von einem funktionalen Produkt zu einem Mittel entwickelt, um den persönlichen Stil auszudrücken, die Stimmung zu heben und intensive Sinneserlebnisse zu schaffen.


Nach Wachstyp:
Paraffin führt, während natürliche Alternativen skalierenParaffin machte im Jahr 2025 42,24 % des Kerzenmarkts aus und behauptete seine Position als dominanter Wachstyp dank seiner Kosteneffizienz, skalierbaren Lieferkette und Eignung für die Großserienproduktion. Die etablierte Produktionsinfrastruktur und die gleichbleibenden Leistungseigenschaften unterstützen weiterhin Massenmarktprodukte und machen Paraffin zu einem kritischen Rohstoff in der globalen Kerzenindustrie. Infolgedessen bleibt Paraffin für die Bemühungen der Hersteller, Produktionskosten, Produktqualität und wettbewerbsfähige Preisstrategien in Einklang zu bringen, von zentraler Bedeutung.
Im Gegensatz dazu entwickelt sich Bienenwachs zum am schnellsten wachsenden Wachssegment und soll bis 2031 mit einem CAGR von 7,53 % expandieren. Das Wachstum wird durch die zunehmende Verbraucherpräferenz für natürliche, nachhaltige und im Premiumbereich positionierte Produkte angetrieben, was einen breiteren Wandel hin zu Zutaten-Transparenz und umweltbewusstem Kaufverhalten widerspiegelt. Dieser Trend unterstreicht die wachsende strategische Bedeutung der Rohstoffauswahl, da Verbraucher die Produktzusammensetzung zunehmend mit Markenwerten und Produktqualität in Verbindung bringen. Die breitere Einführung alternativer Wachse, darunter Soja-, Kokos-, Palm- und Mischformulierungen, verändert die Wettbewerbsdynamik im Markt weiter. Hersteller nutzen diese Materialien, um ihre Nachhaltigkeitspositionierung zu stärken, Produktportfolios zu differenzieren und sich an den sich wandelnden Verbrauchererwartungen auszurichten.
Nach Kategorie:
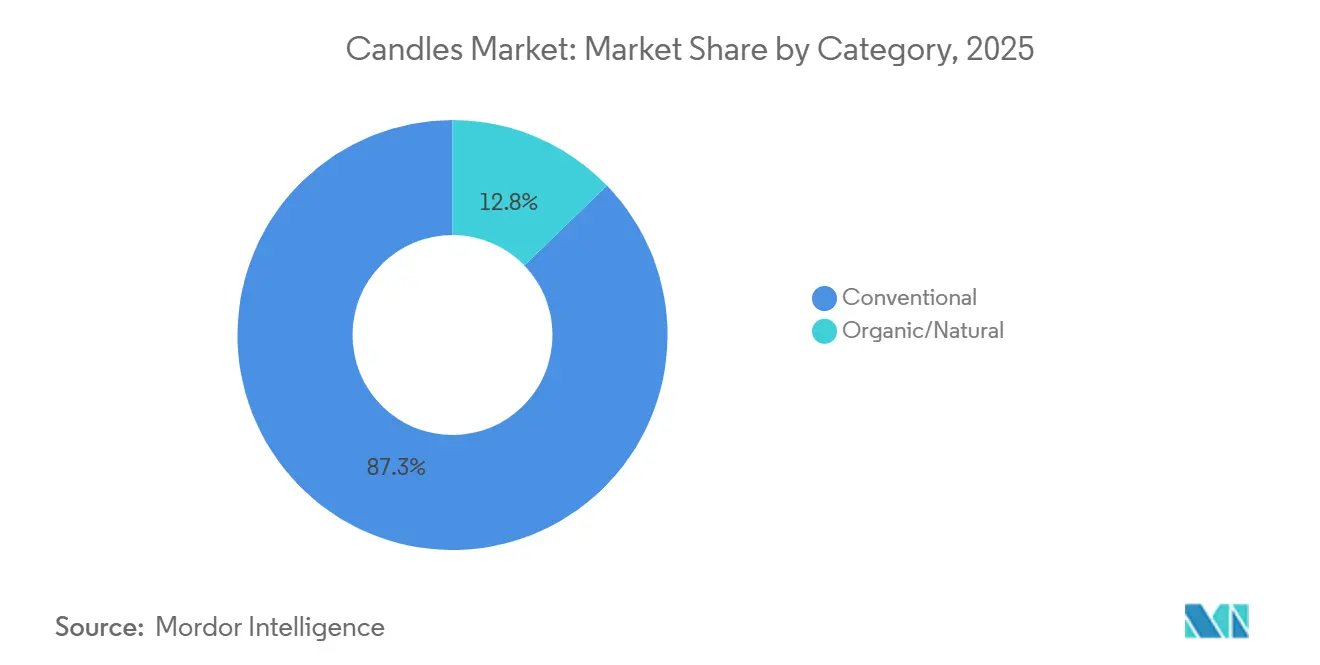
Konventionelle Basis verengt sich, während Organisch skaliertKonventionelle Kerzen machten im Jahr 2025 87,35 % des Kerzenmarkts aus und unterstreichen damit ihre anhaltende Dominanz in den gängigen Einzelhandelskanälen. Ihre starke Marktposition wird durch kosteneffiziente Produktion, breite Produktverfügbarkeit und eine weitverbreitete Nutzung in Anwendungen gestützt, bei denen Erschwinglichkeit und funktionale Leistung die primären Kaufkriterien bleiben. Konventionelle Kerzen bilden weiterhin das Fundament der Marktnachfrage, insbesondere in den Segmenten Masseneinzelhandel, Gastgewerbe, religiöse Nutzung und ereignisgetriebener Konsum.
Bio- und Naturkerzen entwickeln sich zu einem wichtigen Wachstumssegment und sollen bis 2031 mit einem CAGR von 6,82 % expandieren. Das steigende Verbraucherinteresse an Nachhaltigkeit, Zutaten-Transparenz und wellnessorientierten Produkten treibt die Nachfrage nach Kerzen aus natürlichen Wachsen, pflanzenbasierten Inhaltsstoffen und umweltverantwortlichen Materialien an. Dieser Trend spiegelt einen breiteren Wandel der Verbraucherpräferenzen hin zu Produkten wider, die mit persönlichen Werten und Lebensstilentscheidungen übereinstimmen. Während konventionelle Kerzen aufgrund ihrer Zugänglichkeit und etablierten Vertriebsnetze voraussichtlich ihre Führungsposition behalten werden, verändert der wachsende Schwung hinter natürlichen und biologischen Alternativen die Produktentwicklungs- und Markenstrategien. Hersteller erweitern ihre Portfolios zunehmend um Angebote mit saubereren Inhaltsstoffen und Nachhaltigkeitsfokus, um den sich wandelnden Verbrauchererwartungen gerecht zu werden und gleichzeitig eine breite Marktabdeckung zu erhalten.
Nach Preissegment:
Massenmarkt verankert das Volumen, während Premium den Margenmix neu gestaltetKerzen im Massensegment machten im Jahr 2025 50,18 % des Kerzenmarktumsatzes aus, was die anhaltende Bedeutung von Erschwinglichkeit und breiter Zugänglichkeit für die Kategorienachfrage widerspiegelt. Das Segment profitiert von einer umfangreichen Einzelhandelsverteilung, hoher Kauffrequenz und starker Attraktivität bei preisbewussten Verbrauchern, was es zu einem entscheidenden Beitrag zum Gesamtmarktvolumen macht. Infolgedessen bleiben Massenmarktprodukte das Fundament der Umsatzbasis und Verbraucherreichweite der Branche.
Premiumkerzen entwickeln sich zum am schnellsten wachsenden Preissegment und sollen bis 2031 mit einem CAGR von 11,36 % expandieren. Das Wachstum wird durch die zunehmende Bereitschaft der Verbraucher angetrieben, in hochwertigere Düfte, aufgewertete Verpackungen, Premiumzutaten und differenzierte Markenerlebnisse zu investieren. Kerzen werden zunehmend als Lifestyle-, Wellness- und Wohndekorationsprodukte positioniert und nicht mehr als rein funktionale Artikel, was eine höhere Wertrealisierung bei Premiumangeboten unterstützt. Die sich verändernde Preislandschaft intensiviert auch den Wettbewerbsdruck im mittleren Marktsegment, wo Marken Schwierigkeiten haben, sich sowohl gegenüber wertorientierten Massenmarktangeboten als auch gegenüber Premiumprodukten mit stärkerer Markenstärke zu differenzieren. Infolgedessen wird der Kerzenmarkt zunehmend polarisiert, mit einer klaren Segmentierung zwischen volumenorientierten und premiumwertgetriebenen Produkten.
Nach Vertriebskanal:
Stationärer Handel führt, Online verändert den MixSupermärkte und Verbrauchermärkte machten im Jahr 2025 32,63 % des Kerzenmarkts aus und behaupteten ihre Position als führender Vertriebskanal. Ihre Dominanz wird durch hohen Verbraucherverkehr, breite Produktverfügbarkeit und die Fähigkeit angetrieben, Impulskäufe, routinemäßige Wiederbeschaffungsnachfrage und saisonale Kaufanlässe innerhalb eines einzigen Einkaufs zu erfassen. Infolgedessen spielt der großflächige Einzelhandel weiterhin eine entscheidende Rolle bei der Unterstützung des Marktvolumens und der Markensichtbarkeit in den gängigen Verbrauchersegmenten. Fachgeschäfte bleiben ebenfalls ein wichtiger Kanal, insbesondere für Premium-, Luxus- und handwerkliche Kerzenmarken. Diese Einzelhändler bieten ein intensiveres Einkaufserlebnis, bei dem Verbraucher Duftprofile, Produktqualität und Markenpositionierung direkt erleben können.
Der Online-Einzelhandel entwickelt sich derweil zum am schnellsten wachsenden Vertriebskanal und soll bis 2031 mit einem CAGR von 8,27 % expandieren. Das Wachstum wird durch die zunehmende Verbraucherakzeptanz des E-Commerce, verbesserte Produktentdeckungstools und die Fähigkeit der Marken angetrieben, Kunden durch personalisierte digitale Erlebnisse anzusprechen. Online-Plattformen ermöglichen es Herstellern, gezieltes Marketing, Abonnementprogramme, exklusive Produkteinführungen und datengestützte Verbrauchereinblicke zu nutzen, um Kundengewinnung und -bindung zu stärken.
Geografische Analyse
APAC Kerzenmarkt
Der asiatisch-pazifische Raum machte im Jahr 2025 37,56 % des Kerzenmarkts aus und soll bis 2031 mit dem höchsten CAGR von 8,51 % wachsen, was die Region sowohl zum größten als auch zum dynamischsten Markt weltweit macht. Diese Führungsposition wird durch eine einzigartige Kombination aus umfangreichen Fertigungskapazitäten, wachsenden Mittelschichtbevölkerungen, steigenden verfügbaren Einkommen und zunehmendem Verbraucherinteresse an Wohndekoration, Wellness und hochwertigen Lifestyle-Produkten gestützt. Schlüsselmärkte wie China, Indien und Südkorea treiben das Nachfragewachstum voran und stärken gleichzeitig die Rolle der Region in der globalen Kerzenproduktion und den Lieferketten.
Nordamerika Kerzenmarkt
Nordamerika bleibt der zweitgrößte regionale Markt, gestützt durch eine fest etablierte Kultur des Kerzenverbrauchs in den Bereichen Raumduft, Geschenke, saisonale Dekoration und Selbstfürsorge. Starke Markenpräsenz, hohes Verbraucherbewusstsein und eine ausgereifte Einzelhandelsinfrastruktur unterstützen weiterhin eine stabile Nachfrage sowohl nach Massenmarkt- als auch nach Premiumprodukten. Die Region bleibt zudem ein wichtiges Zentrum für Produktinnovation, Markenentwicklung und Premiumisierungsstrategien innerhalb der globalen Kerzenbranche.
Europa Kerzenmarkt
Europa behauptet eine bedeutende Marktposition, die durch eine Kombination aus Premium-Traditionsmarken, etablierter Verbrauchernachfrage und einem stark regulierten Betriebsumfeld gekennzeichnet ist. Die zunehmende Betonung von Produktsicherheit, Nachhaltigkeit, Transparenz bei Inhaltsstoffen und regulatorischer Konformität prägt die Wettbewerbsdynamik in der gesamten Region. Diese Faktoren veranlassen Hersteller dazu, ihre Beschaffungspraktiken, Zertifizierungsstandards und Produktdokumentation zu stärken, was Chancen für Unternehmen mit robusten Compliance-Fähigkeiten und nachhaltigen Produktportfolios schafft [3]Quelle: Euronews Deutschland, "Allerheiligen in Polen, Ein Meer Aus Lichtern Und Ein Milliardengeschäft," Euronews, de.euronews.com.
Südamerika und MEA Kerzenmarkt
Südamerika sowie der Nahe Osten und Afrika stellen derweil aufstrebende Wachstumschancen im globalen Kerzenmarkt dar. Die Nachfrage in diesen Regionen wird durch eine Kombination aus kulturellen Traditionen, religiösen Praktiken, Schenkungsanlässen und zunehmendem Verbraucherinteresse an dekorativen und hochwertigen Duftprodukten gestützt. Mit steigenden verfügbaren Einkommen und der weiteren Entwicklung der Einzelhandelsinfrastruktur passen Hersteller ihre Produktangebote, Duftprofile und Preisstrategien zunehmend an die lokalen Verbraucherpräferenzen und Kaufverhaltensweisen an.

Wettbewerbslandschaft
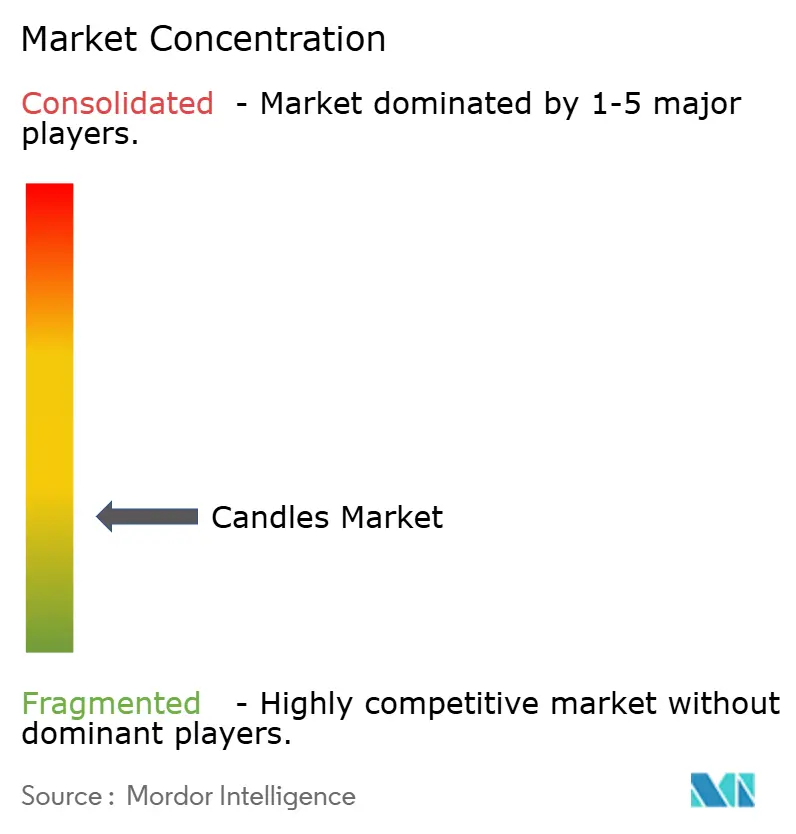
Der Kerzenmarkt bleibt stark fragmentiert und ist durch die Präsenz multinationaler Marken, regionaler Hersteller, Handelsmarkenlieferanten und unabhängiger handwerklicher Produzenten gekennzeichnet. Führende Branchenteilnehmer investieren weiterhin in Produktinnovation, Portfolioerweiterung und Markenrevitalisierungsinitiativen, um das Wachstum in einem zunehmend überfüllten Markt aufrechtzuerhalten. Produkteinführungen, limitierte Kollektionen, strategische Partnerschaften und verbesserte Verbraucherengagement-Strategien sind zu wichtigen Instrumenten geworden, um die Markensichtbarkeit zu erhalten und die Premium-Positionierung voranzutreiben. In der gesamten Branche nutzen Unternehmen Storytelling, Lifestyle-Branding und erlebnisorientiertes Marketing, um stärkere emotionale Verbindungen mit Verbrauchern aufzubauen und ihre Angebote über funktionale Produktattribute hinaus zu differenzieren.
Die Wettbewerbslandschaft wird auch durch den wachsenden Einfluss von Premium-, designorientierten und nachhaltigkeitsfokussierten Marken geprägt. Diese Unternehmen profitieren oft von größerer Agilität bei der Reaktion auf aufkommende Verbrauchertrends, was es ihnen ermöglicht, innovative Formulierungen, natürliche Zutaten, umweltverantwortliche Produkte und Nischen-Duftkonzepte schneller einzuführen als größere Wettbewerber. Ihre Fähigkeit, sich verändernden Verbrauchererwartungen hinsichtlich Authentizität, Transparenz und Wellness gerecht zu werden, schafft weiterhin Möglichkeiten zur Marktanteilsexpansion in höherwertigen Segmenten.
Die zunehmende Verbraucherkritik an Zutaten-Beschaffung, Nachhaltigkeitsansprüchen und Produkttransparenz erhöht die Wettbewerbsstandards in der gesamten Branche. Hersteller stehen unter wachsendem Druck, verantwortungsvolle Beschaffungspraktiken, klare Produktoffenlegung und glaubwürdige Umweltverpflichtungen nachzuweisen. Infolgedessen werden Transparenz und Markenvertrauen neben traditionellen Faktoren wie Duftqualität und Preisgestaltung zu immer wichtigeren Wettbewerbsdifferenzierungsmerkmalen.
Kerzenbranche Marktführer
-
Newell Brands, Inc.
-
Bath & Body Works Direct, Inc.
-
Bolsius International BV
-
S. C. Johnson & Son, Inc.
-
NEST Fragrances
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kerzenmarkt
- Newell Brands, Inc.
- Bath & Body Works Direct, Inc.
- Bolsius International BV
- Candle-lite Company
- Paddywax
- NEST Fragrances
- Scentsy, Inc.
- Carrière Frères
- S. C. Johnson & Son, Inc. (Glade)
- Cire Trudon
- AS Hansa Candle
- Baltic Candles Ltd.
- Diptyque Paris
- Ceras Roura S.A.
- Candles Scandinavia AB
- Chandelles Tradition MB Inc.
- Estee Lauder Companies (Jo Malone London)
- Empire Candle Co., LLC

Recent Industry Developments in Kerzenmarkt
- April 2026: Yankee Candle hat im Rahmen von Newell Brands' umfassenderer Markenmodernisierungsstrategie ein renoviertes Mall of Georgia-Geschäft wiedereröffnet, mit Fokus auf aktualisiertes Ladendesign und verbessertes Kundenerlebnis. Der Schritt spiegelt laufende Bemühungen wider, die physische Einzelhandelspräsenz der Marke zu stärken und das In-Store-Engagement zu verbessern.
- Dezember 2025: Vedlume hat in Indien eine luxuriöse handgefertigte Duftkerzenkollektion auf den Markt gebracht, die sich auf festliche Wohndekoration und Geschenke konzentriert. Die Kerzen werden aus 100 % natürlichem Sojawachs, Premium-Duftmischungen und umweltfreundlichen Materialien wie bleifreien Dochten hergestellt, mit Betonung auf Nachhaltigkeit und sauberem Brennen.
- Mai 2025: NEST New York's „Voyages by NEST”-Kollektion, die als Premium-Raumduftexpansion bei Harrods eingeführt wurde. Im Kerzensegment umfasst die Kollektion luxuriöse 2-Docht-Duftkerzen, inspiriert von reisethematischen Düften, gestaltet mit aufgewerteter Verpackung und feiner Duftformulierung.
- Februar 2025: Diptyque hat seine Orphéon-Linie mit einer limitierten Kollektion erweitert, inspiriert vom historischen Jazzclub in der Nähe seiner ursprünglichen Pariser Boutique. Die Veröffentlichung umfasst neue Duftformate, Kerzen und dekorative Wohnobjekte, die das Storytelling der Marke rund um die kulturellen und künstlerischen Ursprünge des Dufts erweitern.


Globaler Kerzenmarkt Berichtsumfang
Der Kerzenmarkt bezieht sich auf die globale Branche, die an der Produktion, dem Vertrieb und dem Konsum von Kerzen beteiligt ist, die für dekorative, aromatische, religiöse, Wellness- und funktionale Beleuchtungszwecke in Wohn-, Gewerbe- und institutionellen Umgebungen verwendet werden.
Der Markt ist über mehrere Segmentierungsdimensionen strukturiert, darunter Produkttyp, Wachszusammensetzung, Kategorie, Preissegment, Vertriebskanal und Geografie. Nach Produkttyp umfasst er unparfümierte Kerzen und Duftkerzen. Nach Wachstyp umfasst er Paraffin, Bienenwachs und andere natürliche oder synthetische Wachse. Nach Kategorie ist der Markt in konventionelle und organische/natürliche Kerzen unterteilt. Nach Preissegment ist er in Massenmarkt- und Premiumkategorien segmentiert. Vertriebskanäle umfassen Supermärkte und Hypermärkte, Convenience-Stores, Online-Einzelhandelsplattformen, Fachgeschäfte und andere Einzelhandelsformate. Geografisch erstreckt sich der Markt auf Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika, den Nahen Osten und Afrika. Marktgrößen und -prognosen werden typischerweise auf Wertbasis (Millionen USD) durchgeführt.
| Duftkerze |
| Unparfümierte Kerze |
| Paraffin |
| Bienenwachs |
| Sonstige |
| Konventionell |
| Organisch/Natürlich |
| Massenmarkt |
| Premium |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Niederlande | |
| Italien | |
| Schweden | |
| Norwegen | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Duftkerze | |
| Unparfümierte Kerze | ||
| Nach Wachstyp | Paraffin | |
| Bienenwachs | ||
| Sonstige | ||
| Nach Kategorie | Konventionell | |
| Organisch/Natürlich | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Niederlande | ||
| Italien | ||
| Schweden | ||
| Norwegen | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Kerzenmarkt bis 2031 erreichen?
Der Kerzenmarkt soll bis 2031 21,90 Milliarden USD erreichen, ausgehend von 15,98 Milliarden USD im Jahr 2026, bei einem CAGR von 6,51 %.
Was sind die Hauptrisiken für Kerzenhersteller?
Rohstoffvolatilität, kostengünstiger Handelsmarkenwettbewerb, alternative Raumduftformate und strengere EU-Compliance-Anforderungen sind die wichtigsten Druckpunkte.
Welche Region wächst im Kerzenmarkt am schnellsten?
Der asiatisch-pazifische Raum führt sowohl beim aktuellen Marktanteil als auch beim künftigen Wachstum, mit einem Anteil von 37,56 % im Jahr 2025 und einem prognostizierten CAGR von 8,51 % bis 2031.
Warum wachsen Premiumkerzen schneller als Massenmarktkerzen?
Premiumkerzen profitieren von Schenkungsanlässen, Wellness-Nutzung, Duftanspruch und stärkerer Verpackungsattraktivität, was eine CAGR von 11,3 % bis 2031 unterstützt.
Seite zuletzt aktualisiert am:



