
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.97 Milliarden US-Dollar |
| Marktgröße (2026) | 6.21 Milliarden US-Dollar |
| Marktgröße (2031) | 7.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.01 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brasilien Lebensmittelzutat Marktanalyse von Mordor Intelligence
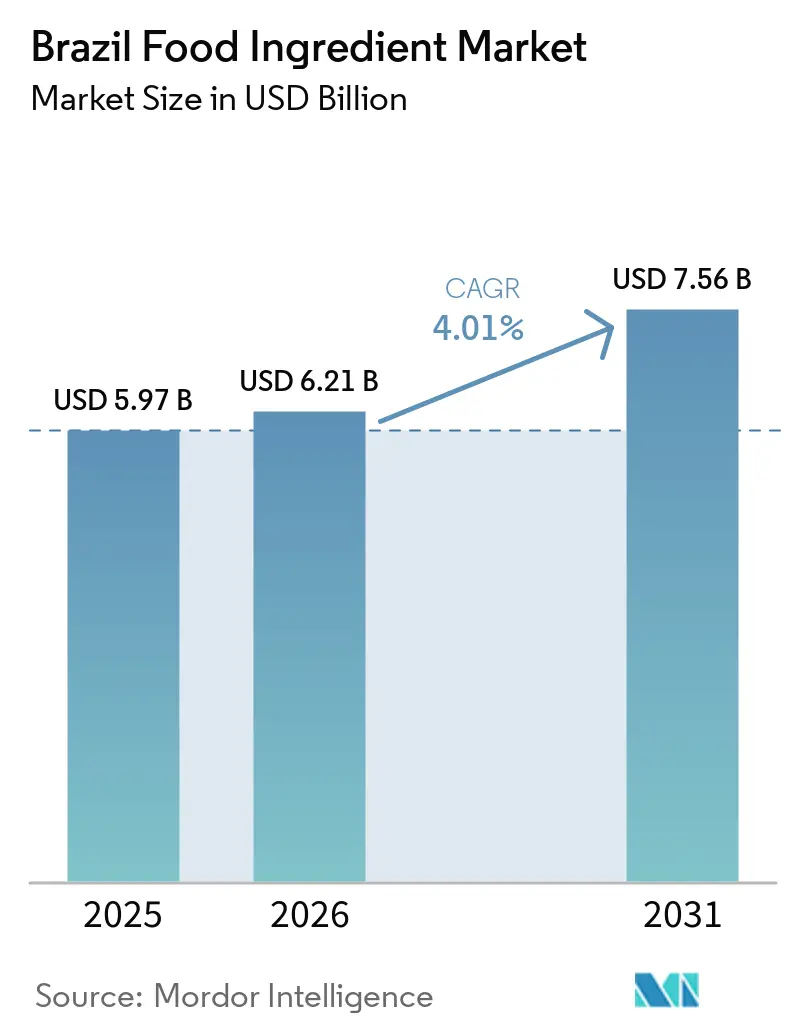
Die Marktgröße des brasilianischen Marktes für Lebensmittelzutaten wird voraussichtlich von 5,97 Milliarden USD im Jahr 2025 auf 6,21 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,01 % über den Zeitraum 2026–2031 einen Wert von 7,56 Milliarden USD erreichen. Gesundheitsorientierte Rezepturüberarbeitungen, Warnhinweise auf der Vorderseite der Verpackung und eine steigende Haushaltsnachfrage nach funktionellen Lebensmitteln verändern die Beschaffungsstrategien der Verarbeiter. Zutatenzulieferer verlagern ihren Fokus von Massengütern hin zu Biolösungen und Clean-Label-Inputs, die eine höhere Marge pro Kilogramm erzielen, obwohl diese Verschiebung das Mengenwachstum dämpft. Multinationale Unternehmen investieren weiterhin stark; allein Cargill setzte zwischen 2022 und 2026 1,1 Milliarden USD ein, dennoch bleiben lokale Formulierer wettbewerbsfähig, indem sie die Nähe zu Sojaschrot- und Geflügelkomplexen nutzen. Regulatorische Hürden bestehen weiterhin, doch die Normative Instruction 281 hat die Anforderungen an die Dossiererstellung durch die Anerkennung ausländischer Sicherheitsbewertungen geringfügig erleichtert.
Wichtigste Erkenntnisse des Berichts
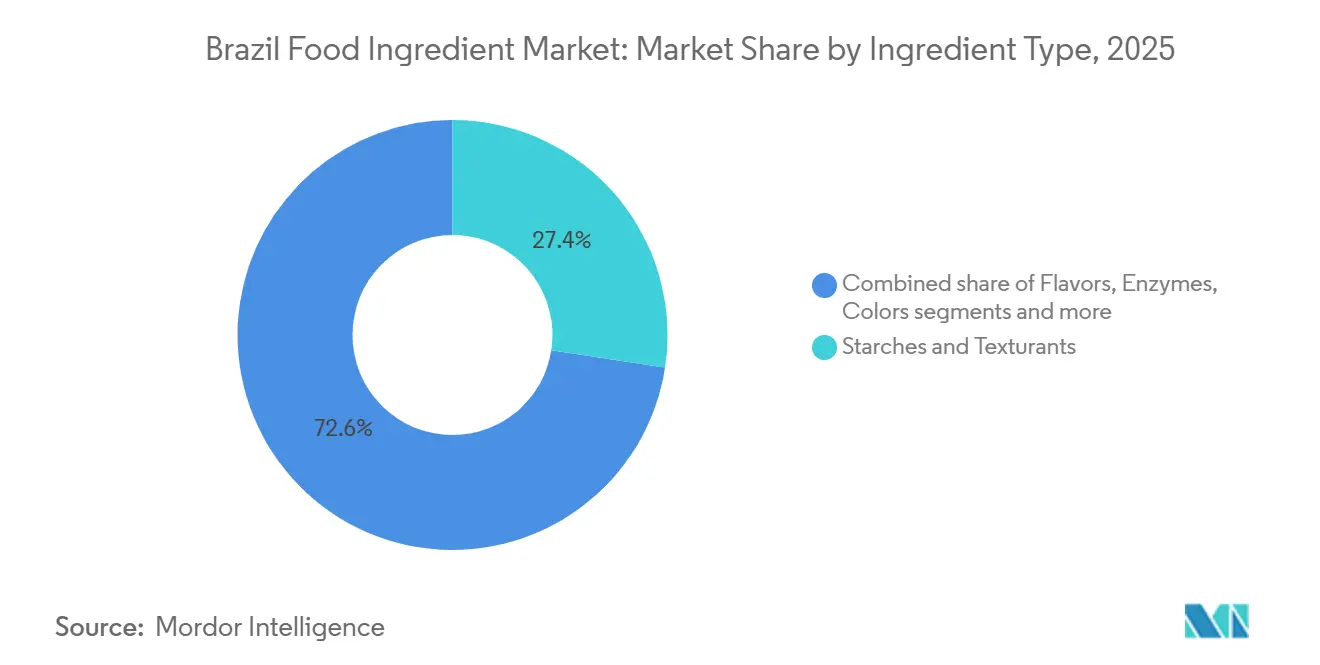
- Nach Zutattyp entfielen Stärken und Texturmittel im Jahr 2025 auf einen Marktanteil von 27,42 % am brasilianischen Lebensmittelzutat Markt, während Enzyme bis 2031 voraussichtlich mit einer CAGR von 5,43 % expandieren werden.
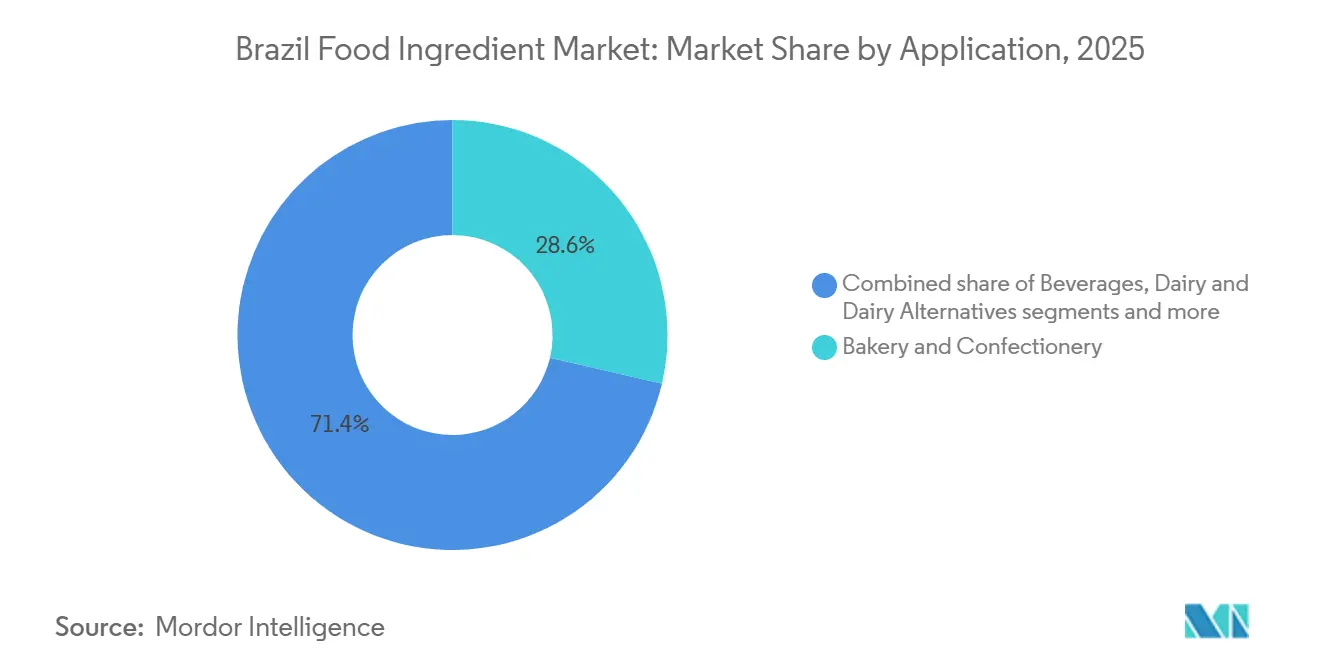
- Nach Anwendung entfielen Backwaren und Süßwaren im Jahr 2025 auf einen Anteil von 28,64 % an der Marktgröße des brasilianischen Lebensmittelzutat Marktes, während süße und herzhafte Snacks bis 2031 mit einer CAGR von 5,38 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Brasilien Lebensmittelzutat Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesteigertes Verbraucherinteresse an präventiver Ernährung und gesünderen Ernährungsweisen | +0.8% | National, mit frühen Gewinnen in São Paulo, Rio de Janeiro, Brasília | Mittelfristig (2–4 Jahre) |
| Zunehmende Präferenz für natürliche, Clean-Label- und minimal verarbeitete Zutaten | +1.1% | National, am stärksten in den Regionen Südost und Süd | Kurzfristig (≤ 2 Jahre) |
| Expansion der brasilianischen Lebensmittel- und Getränkeverarbeitungsindustrie | +0.7% | National, konzentriert in São Paulo, Paraná, Minas Gerais | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz veganer, pflanzenbasierter und tierversuchsfreier Inputs | +0.6% | National, städtische Zentren führend bei der Akzeptanz | Mittelfristig (2–4 Jahre) |
| Beschleunigung bei der Einführung angereicherter, funktioneller und wertschöpfender Produkte | +0.9% | National, mit Premiumsegmenten im Südosten | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Lebensmittelverarbeitung und Zutatentechnologien | +0.5% | National, Technologiezentren in São Paulo, Campinas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesteigertes Verbraucherinteresse an präventiver Ernährung und gesünderen Ernährungsweisen
Das Verbraucherinteresse an präventiver Ernährung und gesünderen Ernährungsgewohnheiten treibt die Nachfrage nach innovativen Lebensmittelzutaten in Brasilien an. Wachsendes Gesundheitsbewusstsein, insbesondere als Reaktion auf chronische Erkrankungen wie Diabetes, ist ein wesentlicher Faktor. Die Internationale Diabetes-Föderation berichtet, dass die Anzahl der Erwachsenen (im Alter von 20–79 Jahren) mit Diabetes in Brasilien im Jahr 2024 16,6 Millionen erreicht hat und bis 2050 voraussichtlich auf 24,0 Millionen anwachsen wird [1]. Dies hat das Interesse an Clean-Label-Zutaten gesteigert, wie z. B. Cargills Stärken und Texturmittel, die native, etikettfreundliche Lösungen für kalorienarme Rezepturen bieten. Alternative Süßungsmittel wie Tate & Lyles EUOLIGO® FOS und TASTEVA® M unterstützen die Zuckerreduzierung und verbessern gleichzeitig den Ballaststoffgehalt und die Darmgesundheit in funktionellen Snacks und Getränken. Natürliche Aromen und Farben, wie DSM-Firmenichs Vibelly™-Carotinoide, ersetzen synthetische Farbstoffe, um regulatorische Anforderungen und die Verbrauchernachfrage nach transparenter Kennzeichnung in Wellness-Getränken zu erfüllen. Kerrys Puremul™-Emulgatoren bieten pflanzenbasierte Stabilisierung für Öle und Fette in Milchalternativen, während Enzyme die Verarbeitungseffizienz verbessern. Darüber hinaus verlängern fermentationsbasierte Konservierungsstoffe von Kerry auf natürliche Weise die Haltbarkeit, und Kulturen und Hefen unterstützen die probiotische Anreicherung, was mit den Zielen der präventiven Ernährung übereinstimmt. Diese Fortschritte kommen städtischen Verbrauchern zugute, die angereicherte, zuckerarme Optionen suchen, und spiegeln eine breitere Verlagerung hin zu einem auf Wohlbefinden ausgerichteten Konsum wider, was das Marktwachstum antreibt.
Zunehmende Präferenz für natürliche, Clean-Label- und minimal verarbeitete Zutaten
Die steigende Nachfrage nach natürlichen, Clean-Label- und minimal verarbeiteten Zutaten verändert den Lebensmittelzutat Markt in Brasilien. Wachsendes Gesundheitsbewusstsein der Verbraucher, gepaart mit regulatorischen Maßnahmen wie den aktualisierten Kennzeichnungsanforderungen der ANVISA, treibt die Abkehr von künstlichen Zusatzstoffen voran. Dieser Trend zeigt sich in der Verwendung von nativen Clean-Label-Stärken, wie denen von Ingredion, die chemisch modifizierte Alternativen ersetzen, um die Textur in Backwaren ohne chemische Verarbeitung zu erhalten. Ebenso liefern pflanzliche Süßungsmittel, wie Stevia-Extrakte von Olam International, natürliche Süße und unterstützen gleichzeitig eine minimale Verarbeitung in Getränken. Aus natürlichen Botanicals gewonnene Aromen verbessern authentische Geschmacksprofile ohne synthetische Zusatzstoffe, während pflanzenbasierte Emulgatoren, wie die von DuPont (jetzt Teil von IFF), Emulsionen in Milchalternativen stabilisieren und die Einhaltung von Clean-Label-Anforderungen gewährleisten. Natürliche Farben aus Früchten und Gemüse ersetzen synthetische Farbstoffe in Snacks, und Enzyme von Novozymes verbessern die Verarbeitungseffizienz bei gleichzeitiger Aufrechterhaltung der Reinheit von Vollwertkost. Nachhaltige Öle und Fette, wie Sonnenblumenöl, bieten gesündere Lipidbases, ergänzt durch Citronensäure-basierte Säuerungsmittel zur natürlichen pH-Regulierung. Fermentierte Kulturen wirken als natürliche Konservierungsstoffe, und Hefen ermöglichen eine saubere Fermentation für probiotisch angereicherte Produkte. Diese Innovationen unterstützen gemeinsam transparente Zutatenlisten und entsprechen den Präferenzen gesundheitsbewusster städtischer Verbraucher, die auf Wohlbefinden ausgerichtete, aber dennoch genussvolle Lebensmitteloptionen suchen.
Expansion der brasilianischen Lebensmittel- und Getränkeverarbeitungsindustrie
Die Expansion der brasilianischen Lebensmittel- und Getränkeverarbeitungsindustrie treibt ein erhebliches Wachstum im Lebensmittelzutat Markt an, wobei der Sektor laut dem brasilianischen Verband der Lebensmittelverarbeiter (ABIA) im Jahr 2024 voraussichtlich Einnahmen von 233 Milliarden USD erzielen wird, was einem Anstieg von 9,9 % gegenüber 2023 entspricht [2]. Dieses Wachstum erzeugt eine erhöhte Nachfrage nach spezialisierten Inputs zur Unterstützung der boomenden Snack- und Backwarenproduktion. Zu den wichtigsten Beiträgern gehören ADMs modifizierte Tapiokastärken, die die Viskosität in verarbeiteten Soßen verbessern, und Beneos Chicorée-Wurzel-Inulin, das zuckerarme Gebäckfüllungen ohne Kristallisation stabilisiert. Givaudans Lösungen zur Bitterkeitsabdeckung gewährleisten konsistente Geschmacksprofile bei der großtechnischen Getränkeproduktion, während BASFs pflanzliche Emulgatoren die Fettverteilung in verzehrfertigen Mahlzeiten verbessern. Sensients Annatto-Extrakte erhalten die Farbintensität während der verlängerten Verarbeitung, und die Lösungen von AB Enzymes beschleunigen die Hydrolyse für eine schnellere Produktion von Milchanaloga. Öle und Fette, wie Bunges Hochölsäure-Sonnenblumensorten, bieten oxidative Stabilität für lagerstabile Snacks. Darüber hinaus gleichen Säuerungsmittel wie Fumarsäure die Säure in Konzentraten aus, Nisin-Kulturen wirken als Konservierungsstoffe in Hochkapazitätsverpackungen, und Lesaffres Hefen verbessern die Brotfermentationsausbeuten. Inmitten von Rekordexporten und steigender städtischer Nachfrage nach Convenience-Lebensmitteln ermöglichen diese Innovationen gemeinsam den Herstellern, die sich wandelnden Bedürfnisse der Verarbeiter mit Zuverlässigkeit und Effizienz zu erfüllen.
Wachsende Akzeptanz veganer, pflanzenbasierter und tierversuchsfreier Inputs
Die wachsende Akzeptanz veganer, pflanzenbasierter und tierversuchsfreier Zutaten verändert die Lebensmittelzutat Branche in Brasilien, da sich die Ernährungspräferenzen von einer Nische hin zum Mainstream-Konsum verlagern. Laut dem Good Food Institute konsumieren 26 % der Brasilianer mindestens einmal im Monat pflanzenbasiertes Fleisch, während sich 5 % als vegan oder vegetarisch identifizieren, was die Nachfrage nach tierfreien Zutatensystemen antreibt [3]. Dieser Trend hat die Abhängigkeit von pflanzenbasierten Stärken und Texturmitteln erhöht, wie z. B. Spezialerbsen- und Tapioka-Lösungen von Roquette, um fleischähnliche Texturen und Bindeeigenschaften zu replizieren. Natürliche pflanzliche Farben und Aromen, die von Sensient Technologies entwickelt wurden, werden eingesetzt, um die sensorische Attraktivität zu steigern und gleichzeitig tierversuchsfreie Eigenschaften beizubehalten. Enzym- und fermentationsbasierte Lösungen von Novonesis unterstützen die Proteinmodifikation und Aromaentwicklung in Milch- und Fleischanaloga ohne tierische Inputs. Pflanzenbasierte Emulgatoren und Stabilisatoren von Palsgaard gewinnen in veganen Back- und Süßwarenrezepturen an Bedeutung und ersetzen traditionelle Ei- oder Milchsysteme. Aus Gemüse gewonnene Öle und Fette, einschließlich Spezialblends von Bunge, ermöglichen Clean-Label-pflanzenbasierte Rezepturüberarbeitungen. Darüber hinaus helfen Säuerungsmittel, Kulturen und Hefen, die für pflanzenbasierte Fermentation konzipiert sind, den Herstellern, authentischen Geschmack und Textur zu erzielen und gleichzeitig tierversuchsfreie Anforderungen zu erfüllen. Diese Innovationen entsprechen den sich wandelnden Verbraucherethiken, dem Umweltbewusstsein und der wachsenden Beliebtheit flexitarischer Ernährungsweisen und treiben strukturelles Wachstum im Markt an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankungen bei Rohstoffpreisen und Verfügbarkeit des Angebots | -0.9% | National, mit akuten Auswirkungen auf Kakao-, Kaffee- und Zuckerlieferketten | Kurzfristig (≤ 2 Jahre) |
| Strenge ANVISA-Registrierungsanforderungen und langwierige Zollprozesse | -0.6% | National, betrifft importierte Spezialzutaten | Mittelfristig (2–4 Jahre) |
| Logistische Engpässe und infrastrukturelle Einschränkungen | -0.4% | National, konzentriert in den Regionen Nord und Nordost | Langfristig (≥ 4 Jahre) |
| Zunehmendes Verbrauchermisstrauen gegenüber künstlichen Zusatzstoffen und synthetischen Zutaten | -0.5% | National, am stärksten in städtischen Märkten im Südosten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankungen bei Rohstoffpreisen und Verfügbarkeit des Angebots
Schwankungen bei Rohstoffpreisen und der Verfügbarkeit des Angebots stellen erhebliche Herausforderungen für die Lebensmittelzutat Branche in Brasilien dar, die durch klimabedingte Ernteausfälle und Importabhängigkeiten verursacht werden. Diese Probleme sind besonders kritisch, da der Sektor laut ABIA bis 2024 voraussichtlich Einnahmen von 233 Milliarden USD erreichen wird. Stärken und Texturmittel, wie die maisbasierten Produkte von Sudstarches, verzeichnen Kostensteigerungen aufgrund regionaler Dürren, die die Maisernte beeinträchtigen, die für die Backwarenproduktion unerlässlich ist. Alternative Süßungsmittel wie Archer Daniels Midlands Inulinvarianten werden durch Rübenmangel gestört, was zuckerreduzierte Milchrezepturen beeinträchtigt. Aromen, einschließlich Firmenichs Zitrusextrakte, sind von Schwankungen bei der Orangenernte in São Paulo betroffen, während Emulgatoren wie Crodas sojabasierte Lecithine mit Preisanstiegen konfrontiert sind, die mit dem Wachstum der Sojaexporte zusammenhängen. Farben wie Naturex' Anthocyane sind anfällig für Versorgungslücken bei Beeren. Enzyme, einschließlich Amano Enzymes Glukoseoxidase-Formulierungen, sind von Weizenschwankungen betroffen, während Öle und Fette, wie Viterras Palmimporte, durch steigende globale Frachtkosten und Hafenstaus belastet werden. Andere Zutaten, einschließlich Säuerungsmittel, Konservierungsstoffe, Kulturen und Hefen, sind ähnlichen Lieferkettenunterbrechungen ausgesetzt. Da das Verarbeitungswachstum die inländische Beschaffung übersteigt und mit den Exportanforderungen konkurriert, sind die Hersteller gezwungen, Rezepturanpassungen und Absicherungsstrategien zu übernehmen, was ihre Fähigkeit zur Innovation und schnellen Reaktion auf Marktbedürfnisse einschränkt.
Logistische Engpässe und infrastrukturelle Einschränkungen
Infrastrukturelle Einschränkungen und logistische Herausforderungen stören die Lieferketten für verderbliche Lebensmittelzutaten in Brasilien, behindern die rechtzeitige Lieferung und erhöhen die operativen Risiken für Hersteller. Straßen- und Schienendefizite in der weitläufigen Geografie verzögern den Transport von Häfen zu Binnenverarbeitern und verschärfen das Verderbnisrisiko für temperaturempfindliche Produkte wie Avebes Kartoffelstärken, die auf Kühlkettenlogistik angewiesen sind. Ebenso erleidet Südzuckers Isomaltulose in unzureichenden Lagern Feuchtigkeitsschäden, was ihre Qualität für die Getränkeproduktion beeinträchtigt. Aus Manes ätherischen Ölen gewonnene Aromen verschlechtern sich während langer Transportzeiten, während Evoniks pflanzenbasierte Emulgatoren stabile Temperaturen benötigen, um eine Trennung zu verhindern. Natürliche Betalainfarbstoffe von Novonesis neigen ohne Kühllogistik zum Verblassen, und Genencors Enzymformulierungen verlieren bei Wärmeeinwirkung während des Transports ihre Aktivität. Öle und Fette, wie Cargills Spezial-Sheabutter, sind aufgrund multimodaler Verzögerungen, einschließlich Staus im Hafen Santos, anfällig für Ranzigkeit. Weitere Herausforderungen umfassen Kontaminationsrisiken für Roquettes Äpfelsäure in schlechten Lagern, reduzierte Wirksamkeit von Kemins natürlichen Konservierungsstoffen nach Exposition, Störungen bei der kryogenen Handhabung von Kulturen aufgrund von Stromausfällen und Verlust der Lebensfähigkeit von Angel Yeasts Produkten unter feuchten Bedingungen. Diese anhaltenden Probleme, gepaart mit steigenden Exportanforderungen und städtischen Verarbeitungszentren, zwingen die Hersteller, kostspielige Lagerbestände zu halten, was ihre Fähigkeit zur effizienten Innovation behindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutattyp: Enzyme übertreffen Massengut-Texturmittel
Stärken und Texturmittel hielten im Jahr 2025 den größten Anteil von 27,42 % am brasilianischen Lebensmittelzutat Markt, angetrieben durch ihre weit verbreitete Anwendung in Back- und Süßwaren. Das Wachstum in diesem Segment verlangsamt sich jedoch, da Hersteller zunehmend enzymmodifizierte Systeme einsetzen, die eine gleichwertige Viskosität bei nahezu 30 % niedrigerer Dosierung liefern, was den Gesamtvolumenbedarf reduziert und gleichzeitig die Kosteneffizienz steigert. Alternative Süßungsmittel gewinnen ebenfalls an Bedeutung, unterstützt durch ANVISAs Kennzeichnungsreformen, die Strategien zur Zuckerreduzierung fördern. Diese Verschiebungen verdeutlichen einen Übergang von der Massenfunktionalität zur präzisionsgesteuerten Zutatoptimierung, was die sich wandelnden Verbraucher- und Regulierungsanforderungen widerspiegelt.
Enzyme werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 5,43 % wachsen, dem schnellsten unter den Zutattypen. Dieses Wachstum wird auf die Einführung von Biokatalysatoren durch Verarbeiter zurückgeführt, die Clean-Label-Ziele erreichen wollen, ohne Textur, Haltbarkeit oder Verarbeitungseffizienz zu beeinträchtigen. Lieferanten wie Novozymes entwickeln Enzymlösungen für die Viskositätskontrolle, Teigstyrkung und Zuckerreduzierung, die mit Rezepturüberarbeitungstrends übereinstimmen. Unterdessen verlagern sich Aromen und Farben hin zu natürlichen Quellen, unterstützt durch regulatorische Klarheit unter RDC 8/2024. Unternehmen wie Givaudan erweitern ihre Portfolios, einschließlich natürlicher Farben wie Spirulina-Blau und Kurkuma-Gelb. Insgesamt unterstreichen diese Entwicklungen eine Verlagerung hin zu wertschöpfenden, regulierungskonformen und anwendungsspezifischen Innovationen in Brasiliens Lebensmittelverarbeitungsindustrie.



Nach Anwendung: Snacks und Milchalternativen treiben Zutatinnovationen voran
Backwaren und Süßwaren hielten den größten Anteil und machten 2025 28,64 % der Zutatnachfrage aus. Diese Segmente erleben jedoch eine Reife, da der Pro-Kopf-Genuss nachlässt, was zu Rezepturüberarbeitungen führt. Unternehmen wie Givaudan führen enzymmodifizierte Stärken und Clean-Label-Aromen ein, um die sensorische Attraktivität zu erhalten, ohne den Kaloriengehalt zu erhöhen. Getränke verzeichnen ebenfalls eine beschleunigte Einführung natürlicher Farben und Aromen, die die visuelle Differenzierung verbessern und die Verbraucherwahrnehmung von Clean-Label-Qualität stärken. Süße und herzhafte Snacks, die bis 2031 voraussichtlich mit einer CAGR von 5,38 % wachsen werden, stellen die am schnellsten wachsende Anwendung dar. Urbanisierung und die Expansion des E-Commerce treiben Impulskäufe von portionskontrollierten Formaten an. Zutatenhersteller wie Ingredion Incorporated liefern Stärken und Texturmittel zur Verbesserung von Textur, Knusprigkeit und Haltbarkeit, während Tate & Lyles alternative Süßungsmittel zuckerreduzierte Angebote unterstützen, die auf gesundheitsbewussten Konsum ausgerichtet sind.
Milch und Milchalternativen divergieren, wobei traditionelle Milchprodukte mit Kalzium und Vitamin D angereichert werden, um dem Aufstieg pflanzenbasierter Substitute entgegenzuwirken. Hafer- und Mandelgetränke nutzen Enzyme von Novonesis, um das Mundgefühl zu verbessern und Sedimentation zu verhindern, was frühere technische Herausforderungen behebt. Fleisch und Fleischalternativen konvergieren durch hybride Rezepturen, die pflanzliche und tierische Proteine mischen und maßgeschneiderte Texturmittel und Emulgatoren von Palsgaard erfordern. Darüber hinaus integrieren Soßen, Dressings und Würzmittel modifizierte Stärken und Clean-Label-Emulgatoren, um die Gefrier-Tau-Stabilität zu gewährleisten und die Bedürfnisse von gekühlten Mahlzeiten-Kits zu erfüllen. Verzehrfertige und angereicherte Lebensmittel integrieren funktionelle Zutaten zu Premiumpreisen, was Brasiliens wachsenden Fokus auf Gesundheit und Convenience widerspiegelt.

Geografische Analyse
Die Regionen Südost und Süd Brasiliens, einschließlich São Paulo, Rio de Janeiro, Minas Gerais, Paraná und Rio Grande do Sul, halten im Jahr 2024 den größten Anteil an Spezialzutatimporten. Diese Regionen profitieren von fortschrittlichen Verarbeitungskapazitäten und einer Verbraucherbasis, die bereit ist, Aufpreise für Clean-Label-, natürliche und funktionelle Produkteigenschaften zu zahlen. Hersteller wie Palsgaard und Novonesis, die auf Emulgatoren, natürliche Farben und Enzyme spezialisiert sind, sind strategisch in diesen Gebieten angesiedelt, um hochnachgefragte Segmente wie Milchalternativen, Backwaren und Süßwaren zu bedienen. Diese regionale Konzentration unterstützt zeitnahe Innovation, regulatorische Compliance und effiziente Lieferkettenoperationen.
Der Bundesstaat São Paulo dient als wichtiger Knotenpunkt für den Zutatverbrauch, unterstützt durch eine Lebensmittelverarbeitungsindustrie im Wert von 233 Milliarden USD und eine Bevölkerung von 215 Millionen, wie vom USDA im Jahr 2024 berichtet. Industriecluster in Campinas, Piracicaba und der ABC-Paulista-Region profitieren von der Nähe zu Häfen, Universitäten und Forschungs- und Entwicklungszentren. Führende Zutatenhersteller, darunter Ingredion Incorporated (Stärken und Texturmittel), Tate & Lyle (alternative Süßungsmittel) und Givaudan (Aromen), nutzen diese Vorteile, um die Logistik zu optimieren und Betriebskosten zu senken und so eine wettbewerbsfähige Distribution im Vergleich zu stärker verstreuten Standorten zu gewährleisten.
Aufkommende Wachstumschancen sind in den Regionen Nordost, Nord und Zentral-West erkennbar. Der Nordosten erlebt eine zunehmende Urbanisierung und steigende verfügbare Einkommen, was die Nachfrage nach verpackten und angereicherten Lebensmitteln antreibt. Die Nordregion nutzt die Steuervorteile der Freihandelszone Manaus und die Logistik des Amazonas, um Binnenverarbeiter zu wettbewerbsfähigen Kosten zu beliefern. Die Bundesstaaten Zentral-West wie Mato Grosso, Mato Grosso do Sul und Goiás nutzen landwirtschaftliche Überschüsse, um Rohstoffe für Stärken, Öle und andere funktionelle Zutaten bereitzustellen. Unternehmen wie Cargill stärken die Lieferkettenresilienz in diesen Regionen und unterstützen Brasiliens vielfältigen Zutatmarkt sowie den landesweiten Zugang zu funktionellen und Clean-Label-Lösungen.
Regulatorisches Umfeld
Lebensmittelzutaten und -zusatzstoffe in Brasilien werden hauptsächlich von ANVISA (Agencia Nacional de Vigilancia Sanitaria) im Rahmen eines genehmigungsbasierten Systems reguliert, das die technologische Funktion, die Höchstgrenzen und die Verwendungsbedingungen nach Lebensmittelkategorie festlegt. Die Einhaltung der Vorschriften für Zusatzstoffe und Verarbeitungshilfsstoffe stützt sich auf die ANVISA-Durchführungsverordnung (IN) Nr. 211/2023 und deren nachfolgende Änderungen, wonach Hersteller und Importeure die Spezifikationen, Kennzeichnungen und Listen zulässiger Verwendungen abstimmen müssen, wenn sie Zutaten auf den brasilianischen Markt bringen.
In den Jahren 2025 und 2026 intensivierte ANVISA die Pflege der Vorschriften und den Dialog mit den Interessengruppen zu Zutatenlisten und Spezifikationen. Die IN Nr. 407/2025 änderte die IN Nr. 211/2023 durch eine Erweiterung der Liste zulässiger Verwendungen, während die öffentliche Konsultation Nr. 1394/2026 Aktualisierungen zu Höchstgrenzen und Verwendungsbedingungen für Zusatzstoffe (einschließlich ausgewählter Farbstoffe und Emulgatoren) einleitete. ANVISA führte außerdem am 29. April 2026 einen sektoralen Dialog über Spezifikationen von Lebensmittelzutaten durch, was auf laufende Arbeiten an Identitäts- und Reinheitskriterien hinweist, die sich auf Dokumentation, Neuformulierung und Importzulassungsverfahren auswirken können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lebensmittelzutaten in Brasilien beginnt mit einheimischen landwirtschaftlichen und tierischen Rohstoffen (insbesondere Mais, Soja, Zucker und Nebenprodukten der Tierhaltung), die in die Primärverarbeitung (Vermahlung, Pressung, Tierkörperverwertung und Fermentation) einfließen, und führt dann zu Zutatenherstellern, die Stärken und Texturgeber, Öle und Fette, Enzyme, Aromen, Farbstoffe, Emulgatoren und andere Spezialzutaten produzieren. Vertriebsunternehmen und Anwendungslabore, einschließlich Unternehmen, die mit Branchenverbänden wie ABIAM verbunden sind, bilden eine Brücke zwischen globalen Spezialanbietern und lokalen Verarbeitern, indem sie technischen Support, regulatorische Dokumentation und Formulierungsdienstleistungen für große Lebensmittel- und Getränkehersteller bereitstellen.
Importe bleiben für hochwertige Spezialzutaten und bestimmte funktionale Systeme wichtig, was die Anfälligkeit gegenüber Zolldurchlaufzeiten und Compliance-Prüfungen erhöht. Die einheimische Produktion hat einen Vorteil durch die Nähe zu wichtigen Verarbeitungsclustern im Südosten und Süden. Logistik bleibt entlang der gesamten Kette eine kosten- und servicerelevante Variable: Im Februar 2025 kündigte die Bundesregierung den Logistikplan für die Ernte 2024/2025 mit 4,5 Milliarden R$ zur Senkung der Getreidetransportkosten an, und das Verkehrsministerium treibt intermodale Korridorinitiativen voran, die die eingehenden Rohstoffe und den ausgehenden Vertrieb fertiger Zutaten prägen. Parallel dazu steuern Verarbeiter und Zutatenlieferanten die Kostenweitergabe und Bestandspolitik angesichts der von ABIA für 2024 gemeldeten Kosteninflation in der Lebensmittelindustrie, was die Nachfrage nach Versorgungssicherheit, Rückverfolgbarkeit und lokalisierter Lagerhaltung in der Nähe von Industriezentren verstärkt.
Wettbewerbslandschaft
Marktkonzentration
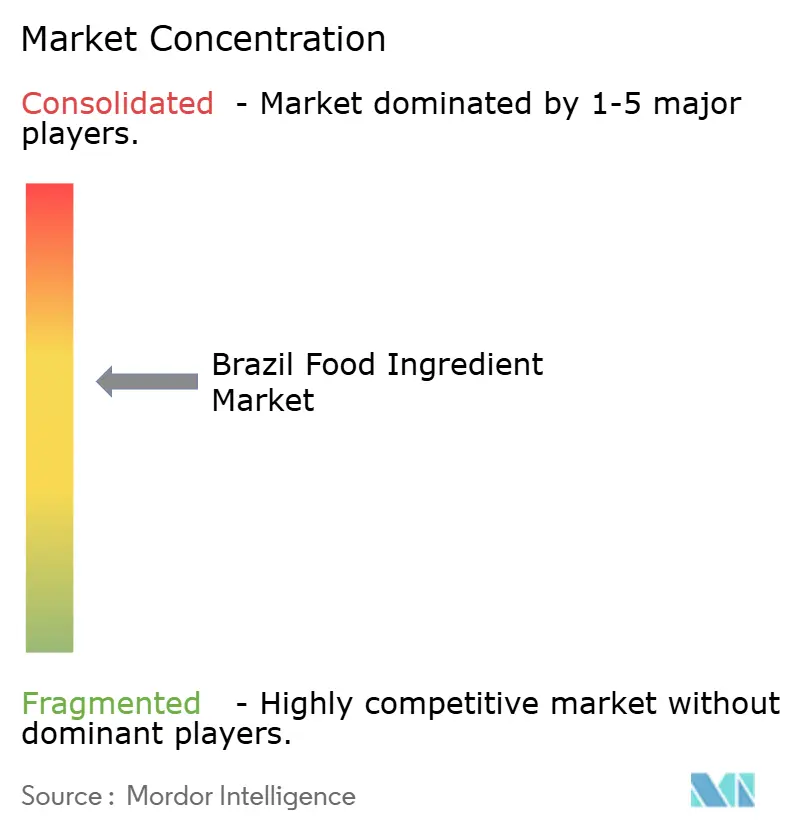
Der brasilianische Lebensmittelzutat Markt ist mäßig konsolidiert, wobei multinationale Unternehmen ihre Größe, vielfältigen Portfolios und technische Expertise nutzen, um mit spezialisierten regionalen Akteuren und Rohstoffhändlern zu konkurrieren, die in wertschöpfende Segmente eintreten. Unternehmen wie Cargill, ADM und Kerry Group nutzen vertikale Integration, von der Rohstoffverarbeitung bis zur Zutatformulierung, um gebündelte Lösungen anzubieten, die die Beschaffung für Lebensmittelhersteller vereinfachen. Diese Strategie ermöglicht es ihnen, hochnachgefragte Segmente zu dominieren, einschließlich Stärken, Öle und Proteinzutaten, und gleichzeitig die Entwicklung von Clean-Label- und funktionellen Produkten zu unterstützen. Bis 2025 werden diese Unternehmen voraussichtlich einen erheblichen Teil der Marktnachfrage abdecken, angetrieben durch ihre Fähigkeit, sich wandelnden Verbraucherpräferenzen und Branchenanforderungen gerecht zu werden.
Spezialisierte regionale Akteure ergänzen die Dominanz der Multinationalen, indem sie sich auf Nischenanwendungen wie enzymmodifizierte Stärken, natürliche Farben und fermentationsbasierte Kulturen konzentrieren. Diese Akteure bedienen aufkommende Kategorien wie pflanzenbasierte Milchalternativen und angereicherte Backwaren. Novonesis beispielsweise bietet Enzymlösungen an, die Textur und Mundgefühl verbessern, sowie Kulturen, die die Verdauungsgesundheit fördern und Clean-Label-Anforderungen unterstützen. Ihre Agilität und ihr tiefes Verständnis der lokalen Marktdynamik ermöglichen es ihnen, sich schnell an sich ändernde regulatorische Standards und Verbraucherpräferenzen für natürliche, funktionelle und minimal verarbeitete Zutaten anzupassen.
Rohstoffhändler treten zunehmend in wertschöpfende Segmente ein, indem sie Partnerschaften mit etablierten Zutatlieferanten eingehen, um ihr Angebot zu diversifizieren. Über grundlegende Stärken, Öle und Zucker hinaus integrieren sie alternative Süßungsmittel, Aromen und Emulgatoren, um Premiumpreismöglichkeiten zu erschließen. Unternehmen wie Givaudan und Palsgaard zeigen, wie globale Expertise in natürlichen Aromen und Spezialemulgatoren lokalisiert werden kann, um die Bedürfnisse brasilianischer Verarbeiter zu erfüllen, die funktionelle Innovationen suchen. Die Wettbewerbslandschaft spiegelt ein Gleichgewicht zwischen skalengetriebenen Multinationalen, agilen regionalen Innovatoren und Rohstoffakteuren wider, die in wertschöpfende Lösungen übergehen, und fördert vielfältiges Wachstum im brasilianischen Lebensmittelzutat Markt.
Marktführer der brasilianischen Lebensmittelzutat Branche
-
Kerry Group
-
Cargill Inc.
-
Tate & Lyle Plc
-
Ingredion Inc.
-
Archer Daniels Midland (ADM)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die reformulierungsgetriebene Nachfrage schafft Raum für Zutaten, die die Reduzierung von Zucker und Natrium, Clean-Label-Funktionalität und eine stabile sensorische Leistung im Rahmen der sich entwickelnden brasilianischen Zusatzstoffgenehmigungen und der verstärkten Kennzeichnungsprüfung unterstützen. Die wiederkehrenden Aktualisierungen der IN Nr. 211/2023 durch ANVISA, einschließlich der IN Nr. 407/2025 und der öffentlichen Konsultation Nr. 1394/2026, halten die Compliance-Anforderungen in Bewegung, was Anbieter mit starken regulatorischen Dossiers, Identitäts- und Reinheitsspezifikationen sowie Anwendungsunterstützung begünstigt. Dies kann Unternehmen helfen, Zulassungen zu erhalten, zulässige Verwendungen zu erweitern und stärker geprüfte Zusatzstoffsysteme zu ersetzen.
Industrielle Investitionen und Kapazitätsmaßnahmen im Jahr 2026 schaffen auch kurzfristigere Beschaffungs- und Exportplattformchancen aus Brasilien. Ingredion kündigte einen Erweiterungsplan für seine Anlage in Mogi Guacu (Sao Paulo) an, um die Polyolkapazität (Sorbit und Maltit) auf Basis von Mais als Rohstoff zu verdoppeln, was zuckerreduzierte Formulierungen unterstützt und die Abhängigkeit von Importen für Zuckeralternativen verringert. Bei Zutatensystemen im Zusammenhang mit Tierernährung, die sich mit Fähigkeiten im Bereich Lebensmittelzutaten und der Wertschöpfung aus Rohstoffen überschneiden, nahm ADM den Betrieb einer neuen Anlage für Vormischungen und Futterzusatzstoffe in Apucarana (Parana) mit einer Jahreskapazität von 40.000 Tonnen auf, während MBRF eine Erweiterung der Kollagen- und Gelatineproduktion von Gelprime im Wert von 500 Millionen R$ ankündigte, wodurch die einheimische Basis für Multiprotein- und funktionale Zutatenanwendungen in verarbeiteten Lebensmitteln ausgebaut wird.
Aktuelle Branchenentwicklungen
- März 2026: Ingredion kündigte eine Investition zur Erweiterung seiner Anlage in Mogi Guacu (Sao Paulo) an, um die Produktionskapazität für Polyole (Sorbit und Maltit) zur Verwendung als Zuckeralternativen zu verdoppeln. Die Investition verbessert die lokale Verfügbarkeit von zuckerreduzierten Zutateninputs und unterstützt Reformulierungsprogramme im Zusammenhang mit gesundheitsorientierten verpackten Lebensmitteln.
- Oktober 2025: Palsgaard nahm in Brasilien die Produktion seiner Emulpals-Kuchen-Pulveremulgatoren für Backwarenvormischungen auf und positionierte damit eine pflanzliche, Clean-Label-Option, um Lockerheit und Weichheit zu verbessern und dabei den Ersatz gesättigter oder trans-Fette durch flüssige Öle zu ermöglichen. Die lokale Herstellung und Anwendungsunterstützung durch das brasilianische Team verbessern die Reaktionsfähigkeit für Industriebäckereien und Vormischungshersteller.
- April 2024: Prinova übernahm Aplinova, um seine Fußabdrücke im Bereich Nutraceutical- und Zutatenvertrieb in Brasilien zu erweitern, nach früheren regionalen Übernahmen. Der Deal erweiterte den Zugang zu technischem Fachwissen in natürlichen Aromen und Zuckerreduktion und stärkte die Rolle spezialisierter Vertriebsunternehmen bei der Skalierung der Einführung wertschöpfender Zutaten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert der Lebensmittelzutaten, die in der Lebensmittel- und Getränkeherstellung in Brasilien eingesetzt werden, wobei diese Inputs für Geschmack, Textur, Konservierung, Stabilität und ernährungsphysiologische Funktionalität verwendet werden.
Ausschlüsse aus dem Umfang: Wir schließen fertig verpackte Lebensmittel, die an Verbraucher verkauft werden, aus und konzentrieren uns ausschließlich auf den Verkaufswert von Zutaten innerhalb Brasiliens.
Segmentierungsübersicht
- Nach Zutattyp
- Stärken und Texturmittel
- Alternative Süßungsmittel
- Aromen
- Emulgatoren
- Farben
- Enzyme
- Öle und Fette
- Sonstige Zutaten (Säuerungsmittel, Konservierungsstoffe, Kulturen, Hefe)
- Nach Anwendung
- Getränke
- Soßen, Dressings und Würzmittel
- Backwaren und Süßwaren
- Milch und Milchalternativen
- Fleisch und Fleischalternativen
- Süße und herzhafte Snacks
- Sonstige Anwendungen (Funktionelle und angereicherte Lebensmittel und verzehrfertige Produkte)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde genutzt, um den Nachfragekontext zu ermitteln und unsere Annahmen für Brasilien realistisch zu halten. Wir haben öffentliche Quellen herangezogen, darunter IBGE-Industrieproduktionsdaten, SECEX/Comex Stat-Handelsstatistiken für relevante Zutatenkategorien, Makrodatenreihen der Zentralbank Brasiliens sowie ANVISA-Veröffentlichungen, die Kennzeichnungsvorschriften und die Verwendung zugelassener Zusatzstoffe erläutern.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse ausgewertet, um Kapazitätserweiterungen, die Richtung der Anlagenauslastung und Portfoliomischungen zu verstehen, die die Preisgestaltung im brasilianischen Lebensmittelverarbeitungssektor beeinflussen. In einigen Fällen wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Nachrichten und Patentanmeldungen verfolgen, zur Überprüfung von Produkteinführungen und Innovationsintensität genutzt. Die hier aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Materialien wurden für die Erhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit erfolgte durch Experteninterviews und strukturierte Umfragen mit Zutatenzulieferern, Distributoren, Formulierern sowie Beschaffungs- und Qualitätsverantwortlichen bei Lebensmittelverarbeitern in ganz Brasilien. Diese Gespräche halfen dabei zu bestätigen, welche Zutatengruppen aktiv neu formuliert werden, wie sich die Preise entwickeln (insbesondere bei Ölen und Fetten, Stärken und Emulgatoren) und welche Anwendungen die konsistenteste Nachfrage in den Bereichen Backwaren, Getränke, Milchprodukte und Fleischverarbeitung antreiben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 20 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Unternehmen: 21 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem die nationale Lebensmittelproduktion und Handelsströme genutzt wurden, um den adressierbaren Zutatennachfragepool nach wichtigen Zutatenfunktionen zu rekonstruieren. Nachdem diese Struktur festgelegt war, wurden die Ergebnisse mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben typischer Verwendungsraten in wichtigen Anwendungen und die Überprüfung implizierter Preise anhand von Distributorenangeboten und Verarbeiterfeedback.
Zu den Inputs, die als praktische Modelltreiber behandelt wurden, gehörten Trends bei der Produktion verarbeiteter Lebensmittel, Importabhängigkeit nach Zutatenfamilie, beobachtete Reformulierungsaktivitäten im Zusammenhang mit Clean-Label- und Verpackungsvorderseiten-Änderungen, Preisbewegungen bei Speiseölen und Fetten sowie wichtigen funktionellen Zusatzstoffen sowie Mischungsverschiebungen in den Bereichen Backwaren, Getränke, Milchprodukte und Fleischverarbeitung. Für die Prognose wurde eine Szenarioanalyse angewendet, um verschiedene Entwicklungspfade für die Industrieproduktion, währungsbedingte Importkosten und die Adoptionsgeschwindigkeit höherwertiger Spezialzutaten abzubilden; anschließend wurde der gewählte Pfad mit dem in Interviews gesammelten Expertenkonsens abgeglichen. Wo eine Bottom-up-Überprüfung für eine Nischenzutatengruppe fehlte, wurde die Lücke durch konservative Durchdringungsbereiche geschlossen und die Gesamtwerte anschließend mit dem breiteren Nachfragepool abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung stützte sich auf die Triangulation unabhängiger Signale, sodass kein einzelner Datensatz die endgültige Zahl übermäßig beeinflussen konnte. Analysten verglichen die modellierten Gesamtwerte mit Import- und Produktionsmustern, überprüften implizierte Preisniveaus anhand der von Käufern gemeldeten Werte und analysierten Jahresschwankungen, um einmalige Ereignisse wie Angebotsschocks oder abrupte Währungsveränderungen zu isolieren.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige interne Überprüfungen, bei denen Annahmen hinterfragt und korrigiert werden, und Befragte werden erneut kontaktiert, wenn die Abweichung außerhalb eines vertretbaren Rahmens liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn es wesentliche Änderungen in der Regulierung, bei den Preisen oder bei den Kapazitäten gibt, die die Verfügbarkeit von Zutaten in Brasilien beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den brasilianischen Markt für Lebensmittelzutaten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für brasilianische Lebensmittelzutaten können weit auseinanderliegen, selbst wenn die Titel ähnlich klingen, da der enthaltene Zutatenkorb und die Preisbasis häufig nicht konsistent sind. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Importwerten basiert, während eine andere an der inländischen Verarbeitungsleistung und Nutzungsintensität verankert ist.
Die Hauptlücke ergibt sich daraus, ob Speiseöle und Fette sowie andere hochvolumige Inputs zusammen mit funktionellen Zusatzstoffen und Aromasystemen gezählt werden, wobei Mordor Intelligence diese Zutatenfamilien einbezieht, wenn sie in die brasilianische Lebensmittelverarbeitung verkauft werden, und die Gesamtwerte anschließend anhand von Anwendungsnutzung und aus Interviews gewonnenen Preisspannen überprüft. Ein zweiter Treiber ist die Handhabung des Währungszeitpunkts bei importierten Zutaten, da Jahresurchschnitts-Wechselkurse im Vergleich zu Spot-Annahmen den USD-Wert verschieben können, und die Aktualisierungshäufigkeit ist wichtig, wenn sich Speiseöl- und Zusatzstoffpreise nach Versorgungsereignissen schnell bewegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,97 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 3,99 Milliarden USD (2025) | Diese Zahl entspricht eher einer Betrachtung von Spezialzutaten, bei der größere Volumeninputs wie Speiseöle und Fette sowie einige breit eingesetzte Zusatzstoffgruppen ausgeschlossen sein können und eine andere Anwendungsmischung für Brasilien zugrunde gelegt werden kann. |
| Branchenpublikation B | 0,02 Milliarden USD (2025) | Diese Schätzung sieht aus wie eine Größenbestimmung einer engen Teilmenge, was vorkommen kann, wenn nur ausgewählte Zutatenkategorien einbezogen werden und breitere Familien wie Stärken, Öle oder gängige Konservierungsstoffe nicht berücksichtigt werden. |
Die Tabelle zeigt, dass Umfangsentscheidungen den Großteil der Streuung erklären, während Preisgestaltung und Währungszeitpunkt diese weiter verstärken. Indem wir die einbezogenen Zutatenfamilien explizit halten und die Gesamtwerte mit der Lebensmittelverarbeitungsaktivität und validierten Preisspannen verknüpfen, erzeugen wir eine Zahl, die von Jahr zu Jahr leichter replizierbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des brasilianischen Lebensmittelzutat Marktes?
Er erreichte 6,21 Milliarden USD im Jahr 2026 und soll bis 2031 auf 7,56 Milliarden USD ansteigen.
Welches Zutatensegment wächst am schnellsten?
Enzyme führen mit einer CAGR von 5,43 % im Zeitraum 2026–2031, da Verarbeiter Clean-Label-Haltbarkeitslösungen suchen.
Welche regulatorische Änderung beeinflusst die Rezepturstrategie am stärksten?
ANVISAs Warnsystem auf der Vorderseite der Verpackung gemäß RDC 843/2024 treibt Rezepturen mit reduziertem Zucker-, Salz- und gesättigtem Fettgehalt voran.
Wo liegen die größten Wachstumschancen?
Natürliche Farben, pflanzenbasierte Proteine und angereicherte Snack-Anwendungen weisen die höchsten zukünftigen CAGRs auf.