
Marktgröße und Marktanteile für Maschinen mit Biokraftstoffantrieb
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.20 Milliarden US-Dollar |
| Marktgröße (2031) | 7.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.45 % |
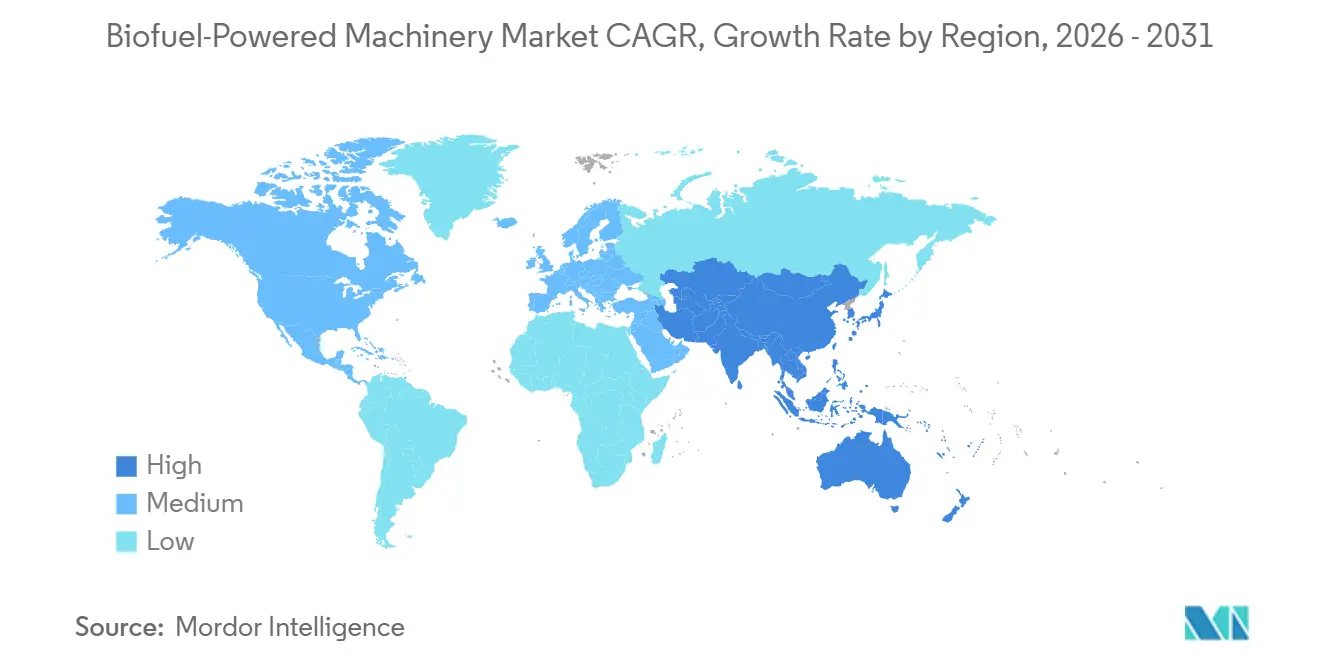
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
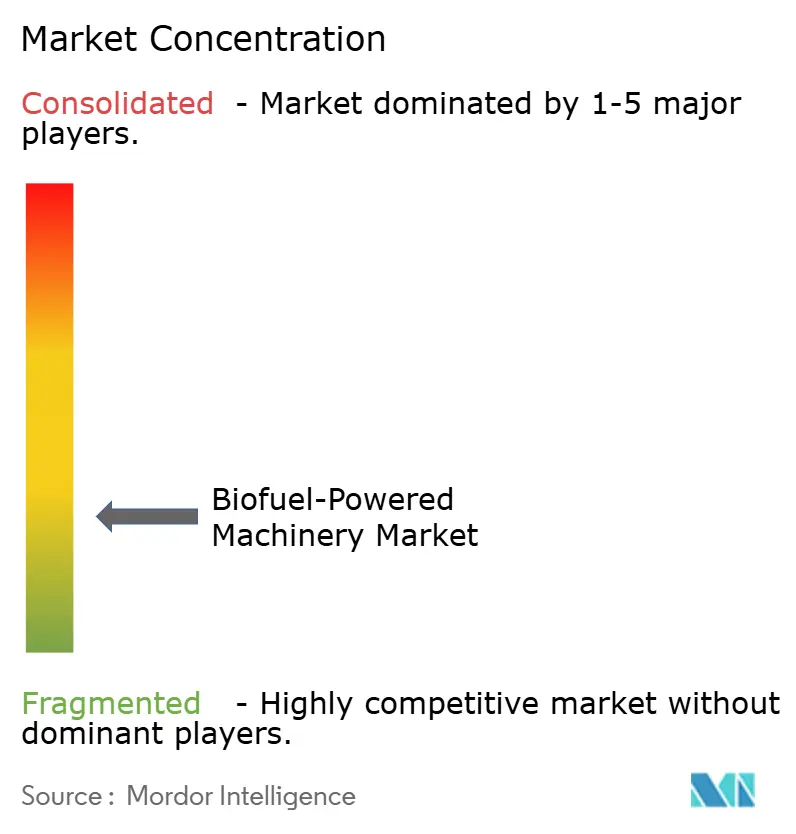
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Maschinen mit Biokraftstoffantrieb von Mordor Intelligence
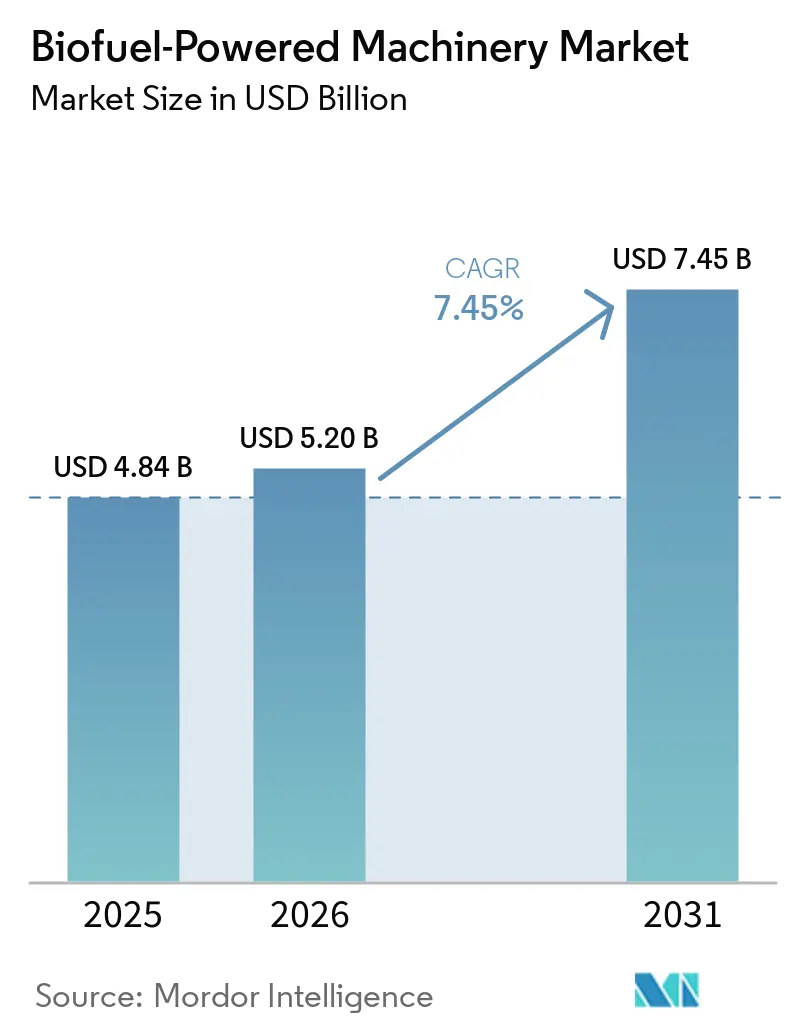
Die Marktgröße für Maschinen mit Biokraftstoffantrieb wurde im Jahr 2025 auf 4,84 Milliarden USD geschätzt und soll von 5,20 Milliarden USD im Jahr 2026 auf 7,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,45 % während des Prognosezeitraums (2026–2031). Der Markt für Maschinen mit Biokraftstoffantrieb wird durch strengere Emissionsvorschriften für Geländefahrzeuge und durch Gerätehersteller geprägt, die ab Werk mehr Kraftstoffoptionen freigeben. Käufer berücksichtigen bei der Auswahl von Traktoren, Baggern und anderen Dieselgeräten zunehmend die Kompatibilität mit Kraftstoffen hoher Beimischungsanteile. Die öffentliche Politik unterstützt die Nachfrage durch Beimischungsvorschriften, steuerliche Maßnahmen und Programme für erneuerbare Kraftstoffe in den wichtigsten Produktionsregionen. Die Hersteller reagieren mit Kraftstoffsystemfreigaben, Garantieabdeckungen und Überwachungstechnologien, die das Betriebsrisiko reduzieren können. Rohstoffpreise und uneinheitliche Kraftstoffqualität bleiben wichtige Einschränkungen, da sie die Betriebskostenvorteile für einige Fuhrparks schwächen können.
Wichtigste Erkenntnisse des Berichts
- Nach Kraftstofftyp hielt Biodiesel im Jahr 2025 einen Marktanteil von 42,44 % am Markt für Maschinen mit Biokraftstoffantrieb, während Biogas bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
- Nach Maschinentyp hielten Traktoren mit Biokraftstoffantrieb im Jahr 2025 einen Marktanteil von 34,56 % am Markt für Maschinen mit Biokraftstoffantrieb, während Baumaschinen mit Biokraftstoffantrieb bis 2031 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
- Nach Endnutzer hielt die Landwirtschaft im Jahr 2025 einen Marktanteil von 38,95 % am Markt für Maschinen mit Biokraftstoffantrieb, während das Bauwesen bis 2031 voraussichtlich mit einer CAGR von 8,63 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 30,81 % am Markt für Maschinen mit Biokraftstoffantrieb, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Maschinen mit Biokraftstoffantrieb
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Emissionsstandards für Geländemaschinen | +2.2% | Global, mit früher Konzentration in der EU, Nordamerika und China; Ausstrahlungseffekte auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Staatliche Biokraftstoff-Beimischungsvorschriften und Anreize | +1.8% | Global, angeführt von Nordamerika (RFS), EU (RED III) und Südostasien (Indonesien B40, indische Beimischungsziele) | Mittelfristig (2–4 Jahre) |
| Höhere Biodieselkompatibilität bei bestehenden Dieselfahrzeugflotten | +1.5% | Global, am stärksten in Nordamerika, der EU und Brasilien, wo die OEM-Zertifizierungszyklen am weitesten fortgeschritten sind | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Biokraftstoffproduktion und ländlicher Kraftstoffversorgungsketten | +1.2% | Asien-Pazifik-Kernregion und Südamerika, mit Ausstrahlungseffekten auf Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Dekarbonisierung von Baumaschinen und schweren Geräten in abgelegenen Gebieten | +0.9% | Nordamerika, EU und Asien-Pazifik; frühe Fortschritte in Skandinavien, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Emissionsstandards für Geländemaschinen
China führte 2024 die China-Nicht-Straßen-Stufe-IV-Normen ein, einschließlich einer Anforderung an die Partikelanzahl für Motoren über 37 Kilowatt. Indien führte 2026 Anforderungen ein, die den Stufe-V-Normen der Europäischen Union für Traktoren entsprechen, und weitete damit den regulatorischen Druck auf eine wichtige Basis für Landmaschinen aus[1]Association of Equipment Manufacturers, "Navigating the Global Emissions Regulations for Non-Road Engines and Powertrains," AEM News, aem.org. Diese Vorschriften machen die Emissionskonformität zu einem zentraleren Aspekt bei der Gerätebeschaffung und verändern die Planung von Motorfreigaben durch die Gerätehersteller. Der Markt für Maschinen mit Biokraftstoffantrieb begünstigt daher Hersteller, die zugelassene erneuerbare Kraftstoffe unterstützen können, ohne die Leistung des Abgasnachbehandlungssystems oder die Garantiebedingungen zu beeinträchtigen. Höhere Fettsäuremethylester-Beimischungen können Haltbarkeitsprobleme in Nachbehandlungssystemen verursachen, die für konventionellen Diesel ausgelegt sind, insbesondere wenn die Kraftstoffqualität uneinheitlich ist. Dies fördert das Interesse an hydriertem Pflanzenöl und an Motoren, die mit mehreren zugelassenen Kraftstoffmischungen betrieben werden können, was den Fuhrparkbetreibern mehr Kraftstoffoptionen bietet.
Staatliche Biokraftstoff-Beimischungsvorschriften und Anreize
Die US-amerikanische Umweltschutzbehörde legte die endgültigen Volumina des Erneuerbaren-Kraftstoff-Standards (Set 2) auf 9,07 Milliarden Renewable Identification Numbers für biomassebasierten Diesel im Jahr 2026 und 9,20 Milliarden Renewable Identification Numbers im Jahr 2027 fest[2]U.S. Environmental Protection Agency, "Final Renewable Fuel Standards for 2026 and 2027," EPA.gov, epa.gov. Die Behörde erklärte, dass diese Anforderungen eine Steigerung der Biodiesel- und erneuerbaren Dieselproduktion um mehr als 60 % gegenüber 2025 erfordern und den Kraftstofflieferanten klarere Volumenanforderungen geben. Der Internal Revenue Service veröffentlichte im Juni 2026 Leitlinien zum Steuergutschrift für die Produktion sauberer Kraftstoffe (45Z), die regenerative landwirtschaftliche Praktiken in die Emissionsberechnungen einbezog und die Grundlage für qualifizierende Rohstoffe erweiterte. Deutschland setzte im November 2025 seine Agrardieselsteuererstattung wieder in Kraft und weitete sie auf Biodiesel, Pflanzenölkraftstoff und hydriertes Pflanzenöl aus. Diese Maßnahmen verbessern die Kraftstoffkostentransparenz für landwirtschaftliche Fuhrparks, unterstützen die Planung lokaler Kraftstoffversorgung und können die Amortisationszeit für kompatible Maschinen verkürzen. Die Einhaltung der Erneuerbare-Energien-Richtlinie III erhöht auch die Bedeutung verifizierter Kraftstoffversorgungsketten für größere Betreiber, die dokumentierte Nachhaltigkeitsnachweise benötigen.
Höhere Biodieselkompatibilität bei bestehenden Dieselfahrzeugflotten
Höhere Beimischungsfreigaben ermöglichen es Gerätebesitzern, vorhandene Maschinen zu nutzen, anstatt Fuhrparks zu ersetzen, was den Wert der installierten Geräte schützt. Deere & Company gab im August 2025 die B30-Freigabe für sein gesamtes Tier-4-Motorenportfolio bekannt. JC Bamford Excavators Ltd. gab 2026 die vollständige B100-Fettsäuremethylester-Freigabe für 5 X-Series-Bagger bekannt, wenn Werksangaben und Serviceanforderungen erfüllt sind. Eine von Fachleuten begutachtete Studie über Komatsu Ltd. HD785-7-Muldenkipper ergab, dass B5, B15 und B35 die Kohlendioxidemissionen im Vergleich zu fossilem Diesel um bis zu 17 % reduzieren, während die Betriebsleistung erhalten bleibt. Der Markt für Maschinen mit Biokraftstoffantrieb geht daher in ausgewählten Gerätekategorien über B20-Freigaben hinaus, obwohl die Kraftstoffeignung weiterhin vom jeweiligen Motor und den Betriebsbedingungen abhängt. Werksfreigaben und Garantieabdeckungen können wichtiger sein als die bloße Kraftstoffverfügbarkeit, wenn öffentliche Fuhrparks und Auftragnehmer Beschaffungsspezifikationen erstellen.
Dekarbonisierung von Baumaschinen und schweren Geräten in abgelegenen Gebieten
Baumaschinen sind nach wie vor stark von flüssigen Kraftstoffen abhängig, da viele Maschinen mit hohem Arbeitszyklus kurzfristig schwer zu elektrifizieren sind und häufig abseits fester Stromversorgungen betrieben werden. Cummins Inc., Komatsu Ltd. und Vale nahmen im Juni 2025 Testzellen für Dual-Fuel-Ethanol- und Diesel-Muldenkipper im Bereich von 230 bis 290 Tonnen in Betrieb. Die modifizierten QSK60-Motoren sind für den Betrieb mit bis zu 70 % Ethanol ausgelegt, mit einer potenziellen Kohlendioxidreduzierung von bis zu 70 %. Diese Arbeit zeigt, warum der Markt für Maschinen mit Biokraftstoffantrieb an abgelegenen Standorten eine praktische Rolle spielt, wo die Ladeinfrastruktur begrenzt und eine ununterbrochene Maschinenverfügbarkeit unerlässlich ist. Anhaltende Hochlastbetriebszyklen erhalten auch den Wert von flüssigen Kraftstoffen mit hoher Energiedichte und etablierten Lagerpraktiken. Auftragnehmer können zugelassene erneuerbare Kraftstoffe verwenden und dabei etablierte Geräteplattformen weiter betreiben, anstatt auf eine vollständige Änderung der Standortenergiesysteme zu warten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohstoffpreisen und -verfügbarkeit | -1.5% | Global, am stärksten ausgeprägt in Nordamerika und Südostasien | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Uneinheitliche Kraftstoffqualität und Leistungsrisiken bei höheren Beimischungsanteilen | -1.0% | Global, mit höchstem Schweregrad in Märkten ohne etablierte ASTM-D6751- oder EN-14214-Qualitätsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Begrenzte Betankungsinfrastruktur in abgelegenen Betriebsgebieten | -0.7% | Abgelegene Zonen in Asien-Pazifik, Subsahara-Afrika und abgelegene landwirtschaftliche Regionen Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoffpreisen und -verfügbarkeit
Der Markt für Maschinen mit Biokraftstoffantrieb bleibt den Kosten und der Verfügbarkeit von Rohstoffen ausgesetzt, die für Biodiesel und erneuerbaren Diesel verwendet werden. Forschungen der Universität Illinois ergaben, dass die Preisbeziehung zwischen Sojaöl und Palmöl nach 2020 weniger stabil wurde, wobei Divergenzphasen länger andauerten. Das US-amerikanische Programm für erneuerbare Kraftstoffe erhöht die Nachfragesicherheit, steigert aber auch die Nachfrage nach qualifizierenden Rohstoffen und kann das für Kraftstoffproduzenten verfügbare Angebot verknappen. Höhere Kraftstoffkosten können den Gesamtbetriebskostenvorteil für landwirtschaftliche und Baubetreiber schwächen, selbst wenn die Geräte vollständig kompatibel sind. Dieser Druck ist am bedeutendsten für kostensensible Fuhrparks, die nur begrenzte Möglichkeiten haben, Kraftstoffkosten an Kunden weiterzugeben oder langfristige Lieferverträge abzuschließen. Die Planung der Lieferkette und der Zugang zu mehreren zugelassenen Kraftstofftypen können daher wichtige Beschaffungsüberlegungen für den Markt für Maschinen mit Biokraftstoffantrieb werden.
Uneinheitliche Kraftstoffqualität und Leistungsrisiken bei höheren Beimischungsanteilen
Die Kraftstoffqualität bleibt ein praktisches Problem, wenn Betreiber höhere Biodieselbeimischungen verwenden. Eine Feldstudie an bayerischen staatlichen Landgütern berichtete von anfänglichen Kraftstofffilterblockierungen nach dem Wechsel von Diesel zu Biodiesel oder hydriertem Pflanzenöl, da Ablagerungen aus Tanks freigesetzt wurden. Eine von Fachleuten begutachtete Bewertung von B40-B70-Fettsäuremethylester-Beimischungen in einem Komatsu Ltd.-Motor ergab eine um 5 %–10 % geringere Bremsleistung und einen um 12 %–25 % höheren Kraftstoffverbrauch als bei konventionellem Diesel. Dieselbe Studie ergab, dass hydrierte Pflanzenölbeimischungen auf diesen Niveaus mit konventionellem Diesel vergleichbar abschnitten, was zeigt, dass die beiden erneuerbaren Kraftstoffpfade nicht als gleichwertig behandelt werden sollten. Der Unterschied zwischen der Leistung von Fettsäuremethylester und hydriertem Pflanzenöl erfordert eine sorgfältige Kraftstoffauswahl, Tankmanagement und Geräteunterstützung. Märkte ohne Qualitätskontrollen nach American Society for Testing and Materials (ASTM) D6751 oder EN 14214 sind bei der Umstellung auf höhere Beimischungen einem größeren Zuverlässigkeitsrisiko ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp: Biodiesel hält die breiteste Gerätebasis, während Biogas expandiert
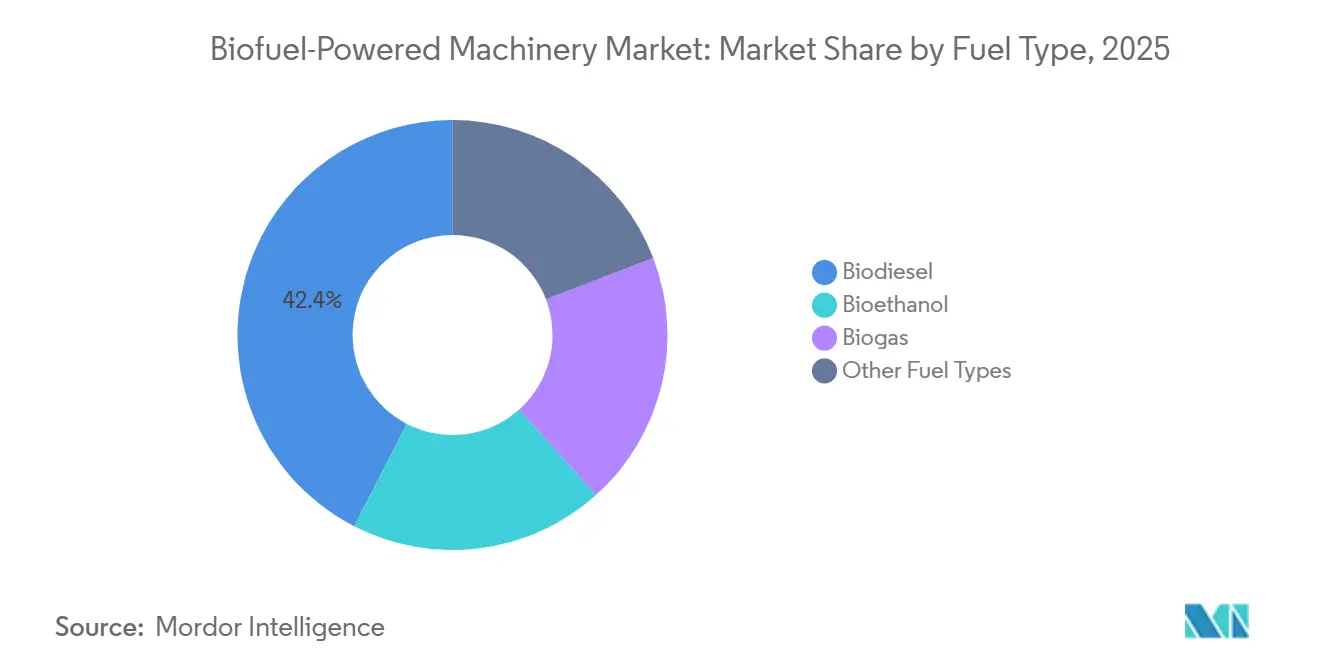
Biodiesel hielt im Jahr 2025 einen Marktanteil von 42,44 %. Seine Position spiegelt breite Freigaben durch Erstausrüster, Kompatibilität mit der etablierten Dieselinfrastruktur und langjährige ASTM-D6751- und EN-14214-Normen wider, die Betreibern definierte Kraftstoffqualitätsreferenzpunkte bieten. Im April 2026 befragte das Technologie- und Förderzentrum 120 Landmaschinenhersteller und stellte fest, dass Stufe-V-Freigaben Biodiesel, Biodieselbeimischungen, hydriertes Pflanzenöl, Rapsölkraftstoff und komprimiertes Erdgas umfassten. CLAAS KGaA mbH hatte seine Stufe-V-Maschinen laut der Umfrage seit Oktober 2023 ab Werk mit hydriertem Pflanzenöl ausgeliefert und damit die Bandbreite der zugelassenen Kraftstoffe im Markt für Maschinen mit Biokraftstoffantrieb aufgezeigt.
Biogas soll bis 2031 mit einer CAGR von 7,89 % wachsen. Seine Rolle ist am stärksten dort, wo Betriebe Biomethan aus Gülle durch anaerobe Vergärung produzieren und den Kraftstoff innerhalb ihres eigenen Betriebssystems nutzen können. New Holland Agriculture eröffnete Ende 2025 die Bestellmöglichkeit für seinen T7.270 Methane Power-Druckerdgastraktor, mit Beginn der kommerziellen Auslieferungen im Frühjahr 2026. Die betriebseigene Kraftstoffproduktion kann nach der Entwicklung von Vergärungsanlagen die Abhängigkeit von externen Kraftstoffkäufen reduzieren und gleichzeitig Abfallmanagement mit dem landwirtschaftlichen Energieverbrauch verknüpfen. Bioethanol bleibt auch in Brasilien relevant, wo Landmaschinenhersteller ethanolbetriebene Maschinen für den Zuckerrohranbau entwickeln und auf eine etablierte Rohstoffbasis zurückgreifen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Maschinentyp: Traktoren mit Biokraftstoffantrieb führen, während Baumaschinen mit Biokraftstoffantrieb schneller wachsen
Traktoren mit Biokraftstoffantrieb hielten im Jahr 2025 einen Marktanteil von 34,56 %. Traktoren sind wichtige Energieverbraucher in der Landwirtschaft und verfügen über eine breite installierte Basis an Dieselgeräten, was die Nutzung zugelassener Kraftstoffe für viele Betreiber praktischer macht als einen vollständigen Geräteaustausch. Deere & Company zertifizierte 2025 B30 für alle Tier-4-Motoren, während andere Hersteller die Entwicklung alternativer Kraftstoffe auf landwirtschaftlichen Plattformen ausgeweitet haben. Brasilien bietet ein kommerzielles Betriebsumfeld für ethanolbetriebene Mähdrescher aufgrund des Umfangs seines Zuckerrohrsektors und der lokalen Verfügbarkeit von Ethanol. Diese Maschinenkategorie profitiert auch von der Möglichkeit, zugelassene Kraftstoffe über bestehende landwirtschaftliche Betankungssysteme zu nutzen, was eine stetige Akzeptanz im Markt für Maschinen mit Biokraftstoffantrieb unterstützt.
Baumaschinen mit Biokraftstoffantrieb sollen bis 2031 mit einer CAGR von 8,34 % wachsen. JCB genehmigte ab Juni 2026 werkseitig spezifizierte B100-Fettsäuremethylester-Konfigurationen für 5 X-Series-Kettenbagger. Die Freigabe lenkt die Aufmerksamkeit von der herkömmlichen B20-Nutzung hin zu Optionen mit höheren Beimischungsanteilen bei Baggerplattformen, wo Käufer Maschinenverfügbarkeit neben emissionsärmeren Kraftstoffoptionen benötigen. YANMAR HOLDINGS CO., LTD. präsentierte auf der Bauma 2025 Motoroptionen mit hydriertem Pflanzenöl, Biodiesel und Biogas. Kubota Corporation stellte außerdem einen Kraftstoffüberwachungssensor für hydriertes Pflanzenöl vor, der den Bioanteil innerhalb einer Kraftstofffiltereinheit erkennen und die Gerätezuverlässigkeit im Markt für Maschinen mit Biokraftstoffantrieb unterstützen kann.
Nach Endnutzer: Landwirtschaft behält die größte Basis, während das Bauwesen die Akzeptanz beschleunigt
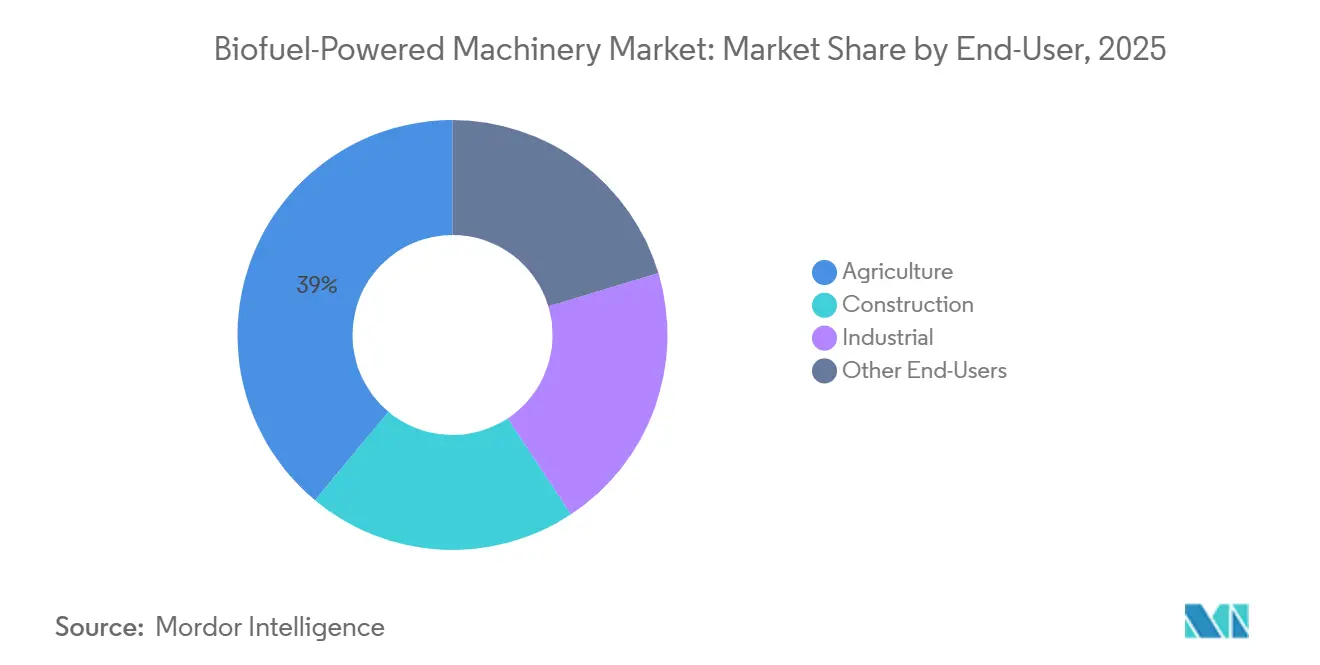
Die Landwirtschaft hielt im Jahr 2025 einen Anteil von 38,95 % an der Marktgröße für Maschinen mit Biokraftstoffantrieb. Landwirtschaftliche Betreiber können Kraftstoffproduktion über Biodiesel-, Ethanol- oder Biomethanpfade mit dem Maschineneinsatz verknüpfen, was eine direkte Verbindung zwischen landwirtschaftlicher Produktion, Energieerzeugung und Gerätebetrieb schafft. Mahindra & Mahindra Limited präsentierte auf der Agrovision 2025 Dual-Fuel-Traktorplattformen mit komprimiertem Erdgas und komprimiertem Biogas, Ethanol-Flex-Fuel- und Elektrotraktorplattformen. Diese Optionen spiegelten ein breiteres Bestreben wider, die landwirtschaftliche Abhängigkeit von konventionellem Diesel zu reduzieren und unterschiedliche regionale Kraftstoffversorgungen zu berücksichtigen. Landwirtschaftliche Logistik- und Forstbetriebe nutzen auch hydrierte Pflanzenölbeimischungen über die etablierte Dieselinfrastruktur und vermeiden damit größere Änderungen an Lager- und täglichen Betankungsroutinen im Markt für Maschinen mit Biokraftstoffantrieb.
Das Bauwesen soll bis 2031 mit einer CAGR von 8,63 % wachsen. Auftragnehmer sehen sich mit Anforderungen zur Kohlenstoffberichterstattung konfrontiert, benötigen aber weiterhin Maschinen, die über lange Zeiträume unter schwerer Last und an Standorten ohne Strominfrastruktur betrieben werden können. Die Branche für Maschinen mit Biokraftstoffantrieb kann einen Teil dieses Bedarfs durch zugelassene erneuerbare Kraftstoffe decken, die mit dieselbasierten Geräten und etablierten Servicenetzwerken funktionieren. Das Programm von Cummins Inc., Komatsu Ltd. und Vale befasst sich mit Bergbau-Muldenkippern, bei denen der Kraftstoffverbrauch erheblich und die Geräteaustauschzyklen lang sind. Industrielle Nutzer in den Bereichen Bergbau, Logistik und Materialhandhabung können daher von der Kraftstoffsubstitution profitieren, ohne vollständig auf neue Antriebsstränge umzusteigen, sofern Kraftstoffversorgung und Motorfreigaben im Markt für Maschinen mit Biokraftstoffantrieb verfügbar sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt im Jahr 2025 einen Marktanteil von 30,81 %. Die Region kombiniert die Einhaltung der EU-Stufe-V-Normen, Verpflichtungen aus der Erneuerbare-Energien-Richtlinie III und etablierte Versorgungsnetze für erneuerbare Kraftstoffe, die sowohl landwirtschaftliche als auch Bauanwendungen unterstützen. Deutschland weitete im November 2025 seine Agrardieselsteuererstattung auf Biodiesel, hydriertes Pflanzenöl und Pflanzenölkraftstoff aus. Deutschland, Dänemark und die nordischen Länder verfügen auch über Biogasanlageninfrastruktur, die die Biomethannutzung auf Betriebsebene unterstützt und die Kraftstoffproduktion für Tierhaltungsbetriebe zugänglicher macht. In Schweden blieb hydriertes Pflanzenöl teurer als fossiler Diesel, was die Betriebswirtschaft im Markt für Maschinen mit Biokraftstoffantrieb weiterhin beeinflusste.
In Nordamerika legte die US-amerikanische Umweltschutzbehörde die Volumina für biomassebasierten Diesel auf 9,07 Milliarden Renewable Identification Numbers für 2026 fest. Deere & Company präsentierte im März 2026 einen E98-ethanolbetriebenen 8R-Traktorprototyp. Der Prototyp verwendete einen 9,0-Liter-Ethanolantrieb und war für Feldversuche in Nebraska und Illinois geplant, während uneinheitliche Kraftstoffinfrastruktur und inländische Anreize in Kanada und Mexiko die Fuhrparkentscheidungen im Markt für Maschinen mit Biokraftstoffantrieb beeinflussten.
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,22 % wachsen. Indonesien legte für 2025 eine nationale Biodieselquote von B40 in Höhe von 15,6 Millionen Kilolitern gemäß dem Erlass des Ministeriums für Energie und Bodenschätze Nr. 341.K/EK.01/MEM.E/2024 fest. Indien übernahm 2026 Traktoremissionsnormen, die der EU-Stufe V entsprechen. Brasilien bleibt ein wichtiges landwirtschaftliches Biokraftstoff-Ökosystem mit Ethanolapplikationen in Zuckerrohrgeräten und aktiver Entwicklung kompatibler Maschinen. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium, in dem einzelne Beimischungsprogramme und Rohstoffprojekte eine erste Kraftstoffinfrastruktur für die künftige Maschinenakzeptanz im Markt für Maschinen mit Biokraftstoffantrieb schaffen.

Wettbewerbslandschaft
Der Markt für Maschinen mit Biokraftstoffantrieb ist stark fragmentiert, wobei die fünf führenden Unternehmen Deere & Company, CNH Industrial N.V., AGCO Corporation, Caterpillar und AB Volvo umfassen. Deere & Company, CNH Industrial N.V., AB Volvo, Caterpillar und AGCO Corporation verfügen über breite Motorenportfolios und Händlernetzwerke, die große Fuhrparkunden in mehreren Gerätekategorien unterstützen. Ihre Position spiegelt Zertifizierungsabdeckung, regulatorische Konformität und den Zugang zu Kunden wider, die standardmäßigen Service- und Ersatzteilsupport benötigen.
Der Wettbewerb basiert zunehmend auf der Zertifizierungsgeschwindigkeit und der Bandbreite der Kraftstoffe, die Geräte verwenden können. Hersteller mit Biodiesel-, hydriertem Pflanzenöl-, Biomethan- und Ethanolfreigaben können unterschiedliche regionale Kraftstoffversorgungen besser bedienen und Käufern ermöglichen, einen für jeden Standort geeigneten Kraftstoffpfad zu nutzen. Diese Fähigkeit kann bei Fuhrparkausschreibungen wichtig sein, bei denen Betreiber werkseitig unterstützte Kraftstofffreigaben, klare Wartungspraktiken und Garantieabdeckung benötigen. JCB gab 2026 die B100-Fettsäuremethylester-Freigabe für 5 Serienbaggermodelle bekannt. Der Schritt bot garantiegestützte Hochbeimischungsfähigkeit, wenn Maschinen die Werks- und Servicebedingungen erfüllen.
Regionale Hersteller haben Spielraum, in Kleintraktor-Kategorien zu konkurrieren, wo zertifizierte Biokraftstoffkonfigurationen weniger verbreitet sind und Gerätekäufer häufig stark auf Betriebskosten achten. Mahindra & Mahindra Limited und YANMAR HOLDINGS CO., LTD. entwickeln Alternativkraftstoffoptionen für diese Anwendungen. Kubota Corporation stellte auf der Bauma 2025 einen Überwachungssensor für hydriertes Pflanzenöl vor, um die Kraftstoffzusammensetzung in Betriebsmaschinen zu messen. Cummins Inc., Komatsu Ltd. und Vale entwickeln außerdem ein Dual-Fuel-Programm für große Bergbau-Muldenkipper. Diese Initiativen zeigen, dass die Produktdifferenzierung nun Kraftstoffmanagement, Hochbeimischungsfreigaben und Anwendungen für schwere Geräte umfasst, bei denen Alternativen zu flüssigen Kraftstoffen im Markt für Maschinen mit Biokraftstoffantrieb weiterhin begrenzt sind.
Marktführer in der Branche für Maschinen mit Biokraftstoffantrieb
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Caterpillar
-
AB Volvo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: YANMAR HOLDINGS CO., LTD. brachte in Japan die Traktorbaureihe YT4S/5S auf den Markt, die vier Modelle mit einer Leistung von 88 bis 114 PS umfasst und mit hochpräzisen autonomen Assistenzfunktionen ausgestattet ist. Die Markteinführung erweiterte das Portfolio an fortschrittlichen Landmaschinen von YANMAR HOLDINGS CO., LTD. und unterstützt die breitere Akzeptanz von biokraftstoffkompatiblen Traktormotoren, da das Unternehmen sein Mehrbrennstoffmotorenentwicklungsprogramm vorantreibt.
- März 2026: JC Bamford Excavators Ltd. gab Pläne bekannt, ab Juni 2026 gefertigte ausgewählte Kettenbagger mit B100-Biodieselkompatibilität auszustatten, wobei Kraftstoff aus recycelten Pflanzenölen verwendet wird. Die Initiative erweitert den Einsatz erneuerbarer Kraftstoffe in Baumaschinen und ermöglicht es Betreibern, Treibhausgasemissionen zu reduzieren, während sie die Leistung konventioneller Dieselmotoren beibehalten.


Umfang des globalen Marktberichts für Maschinen mit Biokraftstoffantrieb
Maschinen mit Biokraftstoffantrieb bezeichnen Geräte, die für den Betrieb mit Kraftstoffen aus erneuerbaren biologischen Quellen ausgelegt sind. Sie können die Abhängigkeit von konventionellen fossilen Kraftstoffen verringern und gleichzeitig den Betrieb von Schwerlastmaschinen in verschiedenen Arbeitsumgebungen unterstützen.
Der Markt für Maschinen mit Biokraftstoffantrieb ist nach Kraftstofftyp, Maschinentyp, Endnutzer und Geografie segmentiert. Nach Kraftstofftyp ist der Markt in Biodiesel, Bioethanol, Biogas und andere Kraftstofftypen unterteilt. Nach Maschinentyp ist der Markt in Traktoren mit Biokraftstoffantrieb, Mähdrescher mit Biokraftstoffantrieb, Baumaschinen mit Biokraftstoffantrieb und andere Maschinentypen unterteilt. Nach Endnutzer ist der Markt in Landwirtschaft, Bauwesen, Industrie und andere Endnutzer unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Maschinen mit Biokraftstoffantrieb in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Biodiesel |
| Bioethanol |
| Biogas |
| Andere Kraftstofftypen |
| Traktoren mit Biokraftstoffantrieb |
| Mähdrescher mit Biokraftstoffantrieb |
| Baumaschinen mit Biokraftstoffantrieb |
| Andere Maschinentypen |
| Landwirtschaft |
| Bauwesen |
| Industrie |
| Andere Endnutzer |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Biodiesel | |
| Bioethanol | ||
| Biogas | ||
| Andere Kraftstofftypen | ||
| Nach Maschinentyp | Traktoren mit Biokraftstoffantrieb | |
| Mähdrescher mit Biokraftstoffantrieb | ||
| Baumaschinen mit Biokraftstoffantrieb | ||
| Andere Maschinentypen | ||
| Nach Endnutzer | Landwirtschaft | |
| Bauwesen | ||
| Industrie | ||
| Andere Endnutzer | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Maschinen mit Biokraftstoffantrieb?
Der Markt für Maschinen mit Biokraftstoffantrieb hat im Jahr 2026 einen Wert von 5,20 Milliarden USD und soll bis 2031 einen Wert von 7,45 Milliarden USD erreichen.
Was treibt die Nachfrage nach Maschinen mit Biokraftstoffantrieb an?
Emissionsstandards, Kraftstoffbeimischungsvorschriften und werkseitig unterstützte Freigaben für höhere Beimischungsanteile unterstützen die Geräteakzeptanz in der Landwirtschaft und im Bauwesen im Markt für Maschinen mit Biokraftstoffantrieb.
Welcher Kraftstofftyp hielt im Jahr 2025 den größten Marktanteil?
Biodiesel hielt im Jahr 2025 einen Marktanteil von 42,44 %, da er breite Gerätefreigaben, etablierte Normen und Kompatibilität mit der bestehenden Dieselinfrastruktur aufwies.
Welcher Maschinentyp soll bis 2031 am schnellsten wachsen?
Baumaschinen mit Biokraftstoffantrieb sollen bis 2031 mit einer CAGR von 8,34 % wachsen, unterstützt durch standortbezogene Emissionsanforderungen und Berichtspflichten.
Seite zuletzt aktualisiert am:



