
バイオ燃料駆動機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.20 十億米ドル |
| 市場規模 (2031) | 7.45 十億米ドル |
| Growth Rate (2026 - 2031) | 7.45 % |
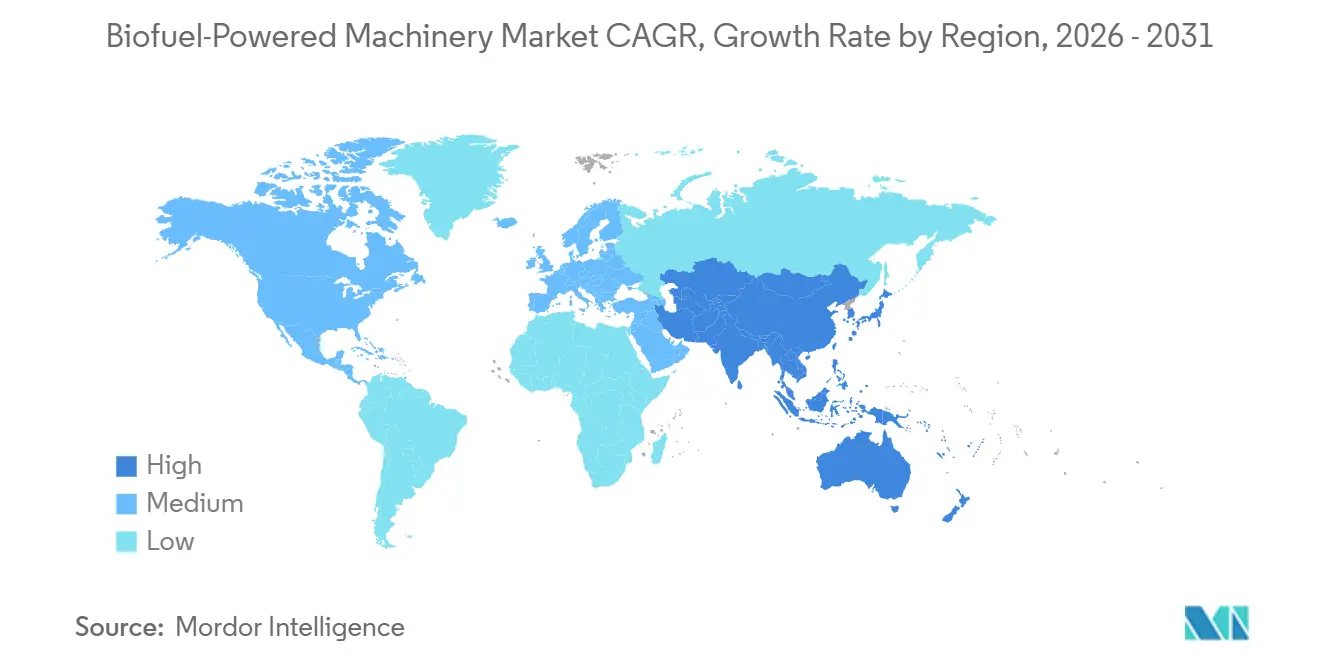
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
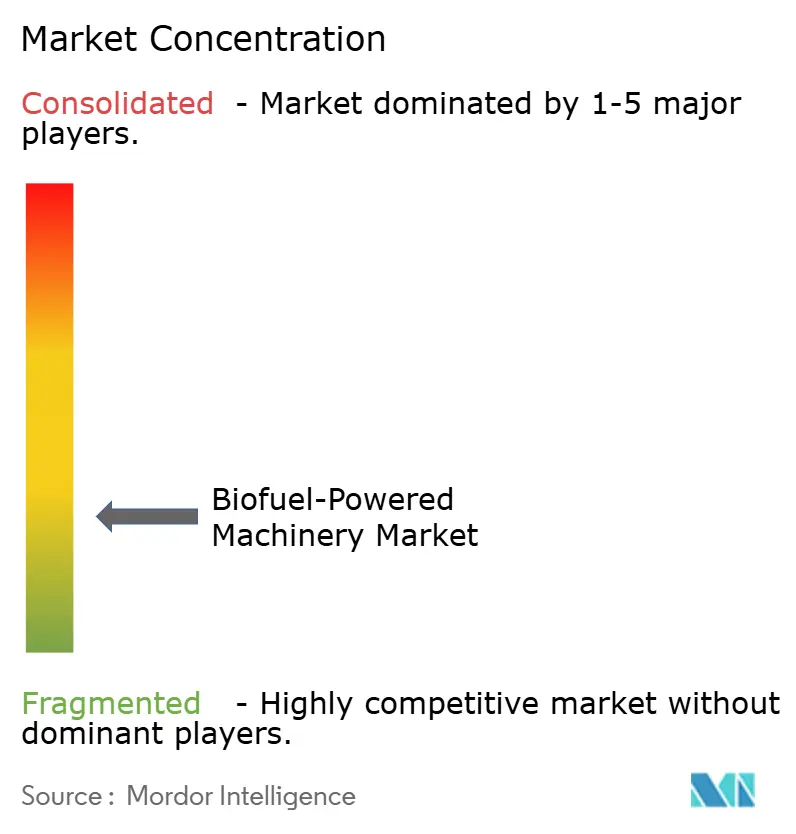
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオ燃料駆動機械市場分析
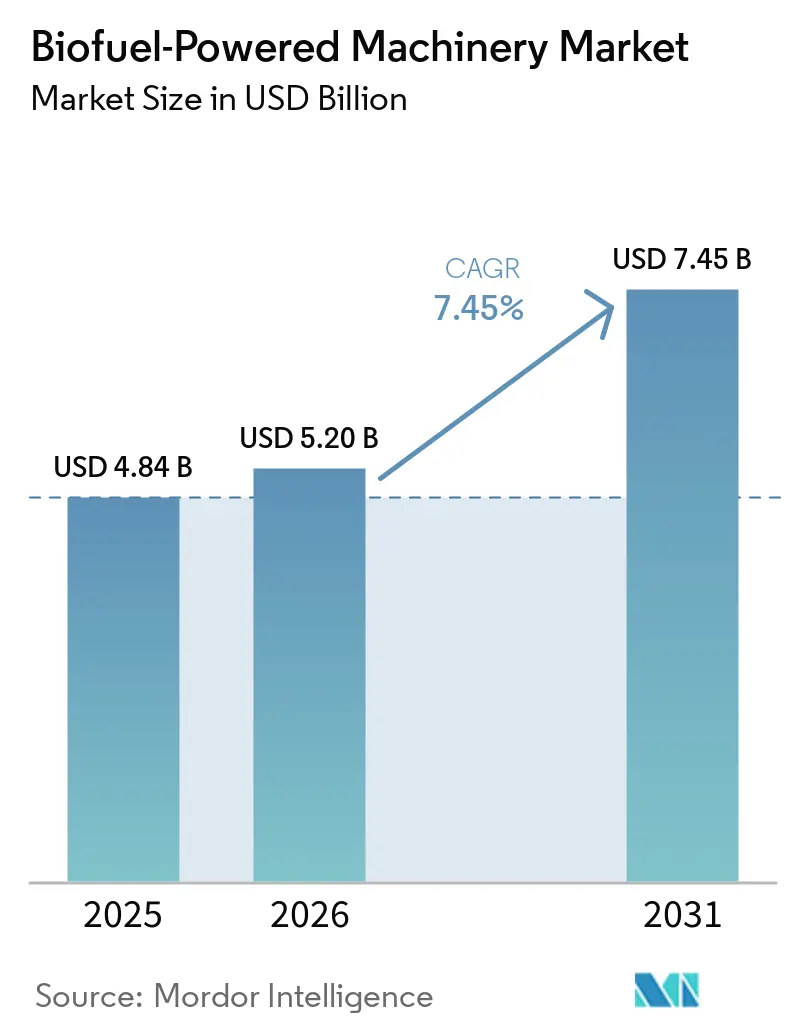
バイオ燃料駆動機械市場規模は2025年に48.4 ビリオン 米ドルと評価され、2026年の52.0 ビリオン 米ドルから2031年には74.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.45%です。バイオ燃料駆動機械市場は、オフハイウェイ排出規制の強化と、工場段階でより多くの燃料オプションを承認する機器メーカーによって形成されています。購入者はトラクター、掘削機、その他のディーゼル機器を選定する際に、高ブレンド燃料適合性をますます考慮するようになっています。公共政策は、主要生産地域におけるブレンド義務、税制措置、再生可能燃料プログラムを通じ需要を支援しています。メーカーは、運用リスクを低減できる燃料システム承認、保証適用範囲、およびモニタリング技術で対応しています。フィードストック価格と不均一な燃料品質は、一部のフリートにとって運用コスト面での優位性を損なう可能性があるため、依然として重要な制約要因となっています。
レポートの主要ポイント
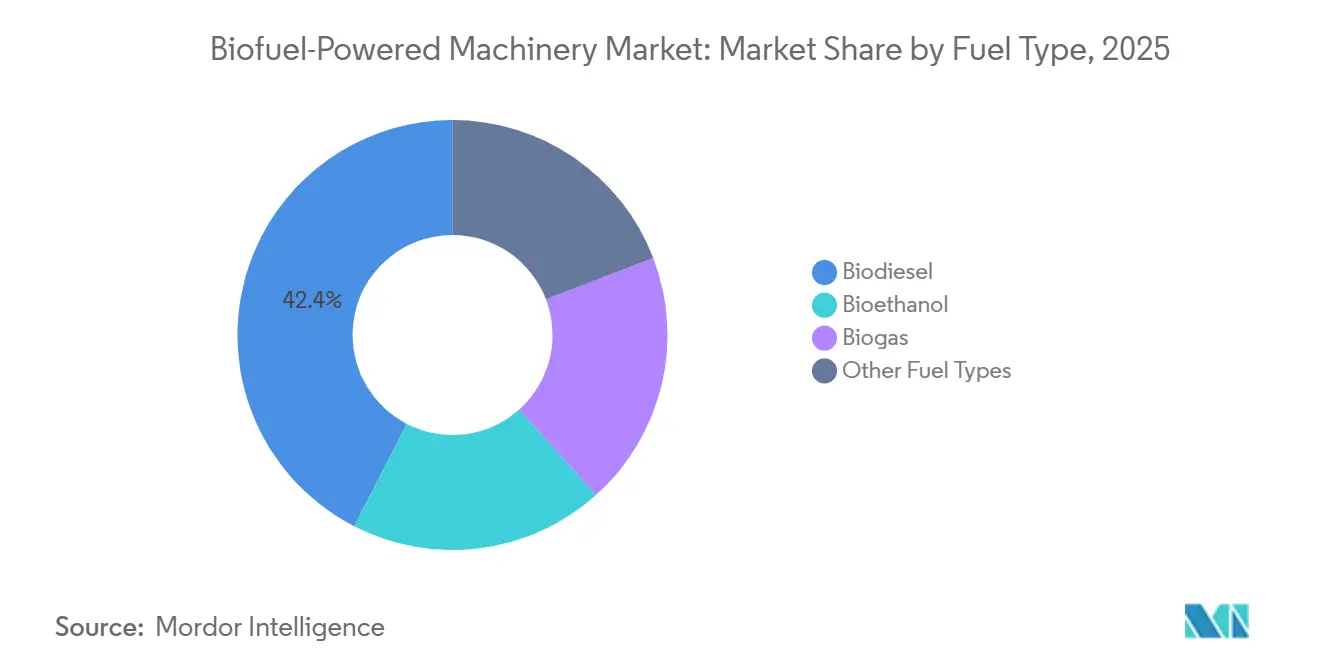
- 燃料タイプ別では、バイオディーゼルが2025年のバイオ燃料駆動機械市場シェアの42.44%を占め、バイオガスは2031年にかけてCAGR 7.89%で成長すると予測されています。
- 機械タイプ別では、バイオ燃料駆動トラクターが2025年のバイオ燃料駆動機械市場シェアの34.56%を占め、バイオ燃料駆動建設機械は2031年にかけてCAGR 8.34%で成長すると予測されています。
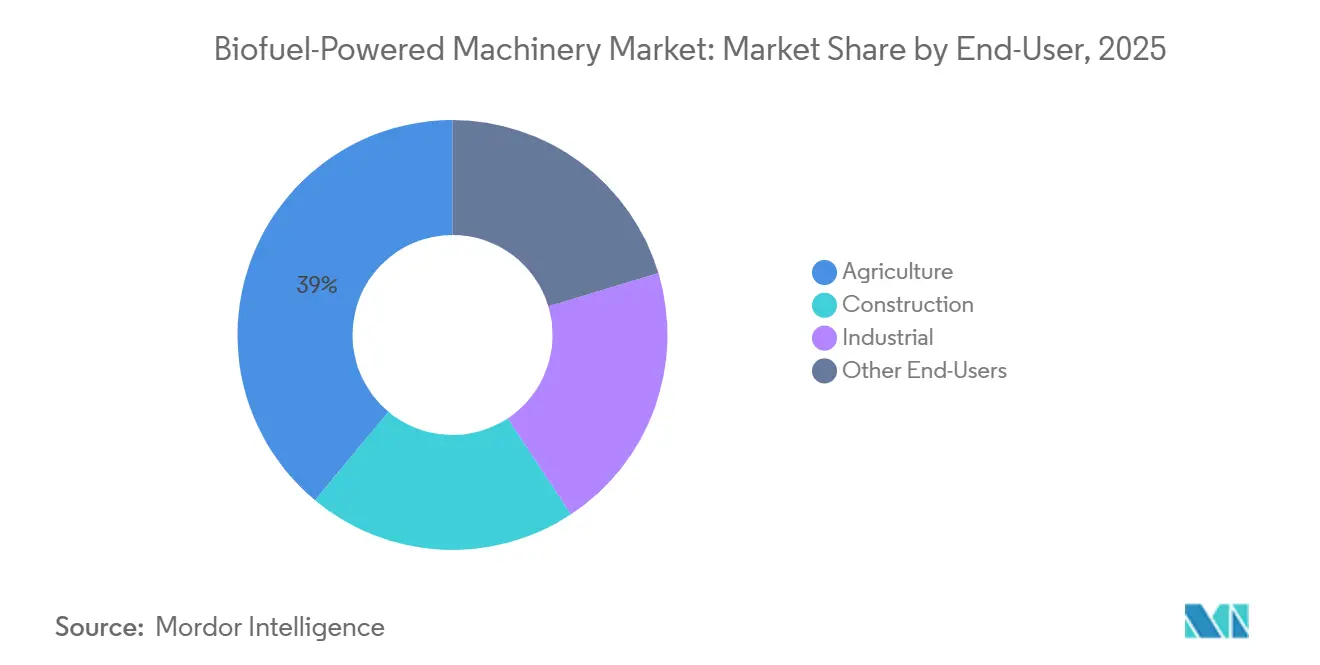
- エンドユーザー別では、農業が2025年のバイオ燃料駆動機械市場シェアの38.95%を占め、建設は2031年にかけてCAGR 8.63%で成長すると予測されています。
- 地域別では、欧州が2025年のバイオ燃料駆動機械市場シェアの30.81%を占め、アジア太平洋は2031年にかけてCAGR 8.22%で成長すると予測さています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルバイオ燃料駆動機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフハイウェイ機械に対する排出規制の強化 | +2.2% | グローバル、欧州連合・北米・中国での早期集中、インドおよび東南アジアへの波及 | 中期(2~4年) |
| 政府によるバイオ燃料ブレンド義務と奨励策 | +1.8% | グローバル、北米(再生可能燃料基準)、欧州連合(再生可能エネルギー指令III)、東南アジア(インドネシアB40、インドブレンド目標)が主導 | 中期(2~4年) |
| 既存ディーゼルフリートにおけるバイオディーゼル適合性の向上 | +1.5% | グローバル、OEM認証サイクルが最も進んでいる北米・欧州連合・ブラジルで最も強い | 短期(2年以内) |
| バイオ燃料生産と農村部燃料サプライチェーンの拡大 | +1.2% | アジア太平洋中核部および南米、サブサハラアフリカへの波及 | 長期(4年以上) |
| 建設および遠隔地重機の脱炭素化 | +0.9% | 北米・欧州連合・アジア太平洋、スンジナビア・英国・オーストラリアでの早期成果 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
オフハイウェイ機械に対する排出規制の強化
中国は2024年に中国非道路ステージIV基準を実施し、37キロワット超のエンジンに対する粒子数要件を含めました。インドは2026年にトラクターに対して欧州連合ステージV相当の要件を導入し、主要農業機械基盤への規制圧力を拡大しました[1]農業機械メーカー協会、「非道路エンジンおよびパワートレインに関するグローバル排出規制のナビゲーション」、AEMニュース、aem.org。これらの規制により、排出コンプライアンスは機器調達においてより中心的な考慮事項となり、機器メーカーがエンジン承認を計画する方法が変わります。バイオ燃料駆動機械市場は、したがって、排出システムの性能や保証条件を損なうことなく承認済み再生可能燃料をサポートできるメーカーを優遇します。高脂肪酸メチルエステルブレンドは、特に燃料品質が一定でない場合、従来のディーゼル向けに設計された後処理システムに耐久性の懸念を生じさせる可能性があります。これにより、水素化植物油と、複数の承認済み燃料ブレンドで動作できるエンジンへの関心が高まり、フリートオーナーにより多くの燃料選択肢が提供されます。
政府によるバイオ燃料ブレンド義務と奨励策
米国環境保護庁は、2026年にバイオマスベースのディーゼルに対して90.7 ビリオン 再生可能識別番号、2027年に92.0 ビリオン 再生可能識別番号の再生可能燃料基準第2セット量を最終決定しました[2]米国環境保護庁、「2026年および2027年の最終再生可能燃料基準」、EPA.gov、epa.gov。同機関は、これらの要件によりバイオディーゼルおよび再生可能ディーゼルの生産が2025年比で60%以上増加する必要があると述べ、燃料供給業者明確な量要件を提供しました。米国内国歳入庁は2026年6月に45Z クリーン燃料生産税額控除のガイダンスを発行し、排出量計算に再生農業慣行を含め、適格フィードストックの基盤を拡大しました。ドイツは2025年11月に農業用ディーゼル税還付を再導入し、バイオディーゼル、植物油燃料、水素化植物油にも拡大しました。これらの措置は農業フリートの燃料コストの見通しを改善し、地域燃料供給の計画を支援し、適合機械の回収期間を短縮する可能性があります。再生可能エネルギー指令IIIへの準拠は、文書化された持続可能性認証が必要な大規模事業者にとって、検証済み燃料サプライチェーンの重要性も高めます。
既存ディーゼルフリートにおけるバイオディーゼル適合性の向上
高ブレンド承認により、機器オーナーはフリートを交換するのではなく既存の機械を使用できるため、設置済み機器の価値が保護されます。Deere & Companyは2025年8月に全ティア4エンジンポートフォリオに対するB30承認を発表しました。JC Bamford Excavators Ltd.は、工場仕様およびサービス要件が満たされた場合、2026に5機種のXシリーズ掘削機に対する完全B100脂肪酸メチルエステル承認を発表しました。Komatsu Ltd.のHD785-7ハウルトラックの査読済み研究では、B5、B15、B35が運用性能を維持しながら化石ディーゼルと比較して最大17%の二酸化炭素排出量削減を達成することが判明しました。バイオ燃料駆動機械市場は、したがって、選択された機器カテゴリーでB20承認を超えて進んでいますが、燃料の適合性は依然として特定のエンジンと運用条件に依存します。公共フリートや請負業者が調達仕様を作成する際、工場承認と保証適用範囲は燃料の入手可能性だけよりも重要な場合があります。
建設および遠隔地重機の脱炭素化
建設機械は液体燃料への依存度が依然として高く、多くの高稼働サイクル機械は近い将来に電動化することが困難であり、固定電源から離れた場所で稼働することが多いためです。Cummins Inc.、Komatsu Ltd.、Valeは2025年6月に230~290メートルトン級のデュアル燃料エタノール・ディーゼルハウルトラック用テストセルを稼働させました。改造されたQSK60エンジンは最大70%のエタノールで動作するう設計されており、最大70%の二酸化炭素削減の可能性があります。この取り組みは、充電インフラが限られており、機械の継続的な稼働が不可欠な遠隔地において、バイオ燃料駆動機械市場が実用的な役割を果たす理由を示しています。持続的な高負荷運転サイクルは、高エネルギー密度と確立された貯蔵慣行を持つ液体燃料の価値も維持します。請負業者は、サイト電力システムの完全な変更を待つことなく、確立された機器プラットフォームを継続して運用しながら承認済み再生可能燃料を使用できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィードストック価格と入手可能性の変動 | -1.5% | グローバル、北米および東南アジアで最も深刻 | 短期から中期(4年以内) |
| 不均一な燃料品質と高ブレンドの性能リスク | -1.0% | グローバル、確立されたASTM D6751またはEN 14214品質インフラが不足している市場で最も深刻 | 中期(2~4年) |
| 遠隔地運用エリアにおける給油インフラの不足 | -0.7% | アジア太平洋遠隔地帯、サブサハラアフリカ、南米の遠隔農業地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィードストック価格と入手可能性の変動
バイオ燃料駆動機械市場は、バイオディーゼルおよび再生可能ディーゼルに使用されるフィードストックのコストと入手可能性に対するリスクにさらされ続けています。イリノイ大学の研究では、大豆油とパーム油の価格関係が2020年以降不安定になり、乖離期間が長くなっていることが判明しました。米国の再生可能燃料プログラムは需要の確実性を高めますが、適格フィードストックへの需要も増加させ、燃料生産者が利用できる供給を逼迫させる可能性があります。燃料コストの上昇は、機器が完全に適合している場合でも、農業および建設事業者にとっての総所有コストの優位性を弱める可能性があります。この圧力は、燃料コストを顧客に転嫁したり長期供給契約を確保したりする能力が限られているコスト重視のフリートにとって最も重大です。したがって、サプライチェーン計画と複数の承認済み燃料タイプへのアクセスは、バイオ燃料駆動機械市場における重要な調達上の考慮事項となる可能性があります。
不均一な燃料品質と高ブレンドの性能リスク
燃料品質は、事業者が高バイオディーゼルブレンドを使用する場合に実際的な懸念事項となっています。バイエルン州立農業地所の現地調査では、ディーゼルからバイオディーゼルまたは水素化植物油への切り替え後、タンクから堆積物が放出されたため、初期の燃料フィルター詰まりが報告されました。Komatsu Ltd.エンジンにおけるB40~B70脂肪酸メチルエステルブレンドの査読済み評価では、従来のディーゼルと比較してブレーキ出力が5%~10%低下し、燃料消費量が12%~25%増加することが判明しました。同研究では、これらのレベルの水素化植物油ブレンドが従来のディーゼルと同等の性能を示し、2つの再生可能燃料経路を同等に扱うべきではないことが示されました。脂肪酸メチルエステルと水素化植物油の性能の違いは、慎重な燃料選択、タンク管理、および機器サポートを必要とします。米国材料試験協会(ASTM)D6751またはEN 14214品質管理のない市場では、高ブレンドに移行する際に信頼性リスクが高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:バイオディーゼルが最も広い機器基盤を保持し、バイオガスが拡大
バイオディーゼルは2025年に市場シェアの42.44%を占めました。その地位は、広範なOEM承認、確立されたディーゼルインフラとの適合性、および事業者に明確な燃料品質基準点を提供する長年のASTM D6751およびEN 14214規格を反映しています。2026年4月、技術・振興センターは120社の農業機械メーカーを調査し、ステージV承認にバイオディーゼル、バイオディーゼルブレンド、水素化植物油、菜種油燃料、圧縮天然ガスが含まれることを確認しました。CLAAS KGaA mbHは、調査によると2023年10月から工場でステージV機械に水素化植物油を供給しており、バイオ燃料駆動機械市場で利用可能な承認済み燃料の範囲を示していました。
バイオガスは2031年にかけてCAGR 7.89%で成長すると予測されています。その役割は、農場が嫌気性消化によって糞尿からバイオメタンを生産し、自社の運用システム内で燃料を使用できる場所で最も強くなっています。ニューホランドアグリカルチャーは2025年末にT7.270メタンパワー圧縮天然ガストラクターの受注を開始し、2026年春に商業納入を開始しました。農場内燃料生産は、消化資産が開発された後、外部燃料購入への依存を低減できる一方、廃棄物管理と農場エネルギー使用を結びつけます。バイオエタノールもブラジルで引き続き重要であり、農業機械メーカーはサトウキビ作業向けのエタノール駆動機械を開発しており、確立されたフィードストック基盤を活用できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


機械タイプ別:バイオ燃料駆動トラクターがリード、バイオ燃料駆動建設機械がより速く成長
バイオ燃料駆動トラクターは2025年に市場シェアの34.56%を占めました。トラクターは農業における主要なエネルギー消費者であり、ディーゼル機器の広範な設置基盤を持つため、多くの事業者にとって完全な機器交換よりも承認済み燃料の使用がより実用的です。Deere & Companyは2025年に全ティア4エンジンでB30を認証し、他のメーカーも農業プラットフォーム全体で代替燃料開発を拡大しています。ブラジルは、サトウキビ部門の規模と地域でのエタノール入手可能性により、エタノール駆動ハーベスターの商業運用環境を提供しています。この機械カテゴリーは、既存の農場給油システムを通じて承認済み燃料を使用できることからも恩恵を受けており、バイオ燃料駆動機械市場全体での安定した普及を支援しています。
バイオ燃料駆動建設機械は2031年にかけてCAGR 8.34%で成長すると予測されています。JCBは2026年6月から製造された5機種のXシリーズ履帯掘削機に対して工場仕様のB100脂肪酸メチルエステル構成を承認しました。この承認により、掘削機プラットフォームにおける従来のB20使用から高ブレンドオプションへの注目が移り、購入者は低排出燃料オプションとともに機械の稼働可能性を必要としています。YANMAR HOLDINGS CO., LTD.はバウマ2025で水素化植物油、バイオディーゼル、バイオガスを使用したエンジンオプションを発表しました。Kubota Corporationも燃料フィルターアセンブリ内のバイオ含有量レベルを識別し、バイオ燃料駆動機械市場における機器の信頼性をサポートできる水素化植物油燃料モニタリングセンサーを導入しました。
エンドユーザー別:農業が最大の基盤を維持し、建設が普及を加速
農業は2025年のバイオ燃料駆動機械市場規模の38.95%を占めした。農場事業者はバイオディーゼル、エタノール、またはバイオメタン経路を通じて燃料生産と機械使用を結びつけることができ、農業生産、エネルギー生産、機器運用の間に直接的なつながりを生み出します。Mahindra & Mahindra Limitedはアグロビジョン2025で圧縮天然ガスおよび圧縮バイオガスのデュアル燃料、エタノールフレックス燃料、電動トラクタープラットフォームを展示しました。これらのオプションは、従来のディーゼルへの農業依存を低減し、異なる地域の燃料供給に対応するための広範な取り組みを反映しています。農業物流および管理された林業作業も、確立されたディーゼルインフラを通じて水素化植物油ブレンドを使用しており、バイオ燃料駆動機械市場における貯蔵および日常給油ルーティンへの大きな変更を回避しています。
建設は2031年にかけてCAGR 8.63%で成長すると予測されています。請負業者は炭素報告要件に直面しながらも、重負荷下で長時間稼働でき、電力インフラのない場所でも使用できる機械を必要としています。バイオ燃料駆動機械産業は、ディーゼルベースの機器と確立されたサービスネットワークで機能する承認済み再生可能燃料を通じて、このニーズの一部を満たすことができます。Cummins Inc.、Komatsu Ltd.、Valeのプログラムは、燃料消費が多く機器交換サイクルが長い鉱山ハウルトラックに対応しています。したがって、鉱業、物流、マテリアルハンドリングの産業ユーザーは、バイオ燃料駆動機械市場全体で燃料供給とエンジン承認が利用可能であれば、新しいパワートレインへの完全な移行なしに燃料代替の恩恵を受けることができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州は2025年に市場シェアの30.81%を占めました。同地域は欧州連合ステージVコンプライアンス、再生可能エネルギー指令III義務、および農業と建設の両用途をサポートする確立された再生可能燃料供給ネットワークを組み合わせています。ドイツは2025年11月に農業用ディーゼル税還付をバイオディーゼル、水素化植物油、植物油燃料に拡大しました。ドイツ、デンマーク、北欧諸国には農場レベルのバイオメタン使用をサポートするバイオダイジェスターインフラもあり、畜産業にとって燃料生産をよりアクセスしやすくしています。スウェーデンでは、水素化植物油が化石ディーゼルより高価であり続け、バイオ燃料駆動機械市場内の運用経済性に影響を与え続けています。
北米では、米国環境保護庁が2026年のバイオマスベースのディーゼル量を90.7 ビリオン 再生可能識別番号に設定しました。Deere & Companyは2026年3月にE98エタノール駆動8Rトラクタープロトタイプを展示しました。このプロトタイプは9.0リットルエタノールパワートレインを使用し、ネブラスカ州とイリノイ州でのフィールドトライアルが計画されていましたが、カナダとメキシコの不均一な燃料インフラと国内奨励策がバイオ燃料駆動機械市内のフリート決定に影響を与えました。
アジア太平洋は2031年にかけてCAGR 8.22%で成長すると予測されています。インドネシアはエネルギー鉱物資源省令第341.K/EK.01/MEM.E/2024号に基づき、2025年のB40国家バイオディーゼルクォータを1,560万キロリットルに設定しました。インドは2026年にステージV相当のトラクター排出基準を採用しました。ブラジルはサトウキビ機器へのエタノール応用と適合機械の積極的な開発により、重要な農業バイオ燃料エコシステムであり続けています。中東・アフリカは初期段階にあり、個別のブレンドプログラムとフィードストックプロジェクトがバイオ燃料駆動機械市場における将来の機械普及のための初期燃料インフラを構築しています。

競合ランドスケープ
バイオ燃料駆動機械市場は高度に断片化されており、上位5社にはDeere & Company、CNH Industrial N.V.、AGCO Corporation、Caterpillar、AB Volvoが含まれます。Deere & Company、CNH Industrial N.V.、AB Volvo、Caterpillar、AGCO Corporationは、複数の機器カテゴリーにわたって大規模フリート顧客をサポートする広範なエンジンポートフォリオとディーラーネットワークを持っています。その地位は認証適用範囲、規制コンプライアンス、および標準的なサービスと部品サポートを必要とする顧客へのアクセスを反映しています。
競争は認証速度と機器が使用できる燃料の範囲にますます基づくようになっています。バイオディーゼル、水素化植物油、バイオメタン、エタノール承認を持つメーカーは、多様な地域の燃料供給により適切に対応でき、購入者が各場所に適した燃料経路を使用できるようにします。この能力は、事業者が工場支援の燃料承認、明確なメンテナンス慣行、保証適用範囲を必要とするフリート入札において重要となる場合があります。JCBは2026年に5機種の量産掘削機モデルに対するB100脂肪酸メチルエステル承認を発表しました。この動きは、機械が工場およびサービス条件を満たす場合に保証付きの高ブレンド能力を提供しました。
地域メーカーは、認証済みバイオ燃料構成が依然として一般的でなく、機器購入者が運用コストに重点を置くことが多い小型トラクターカテゴリーで競争する余地があります。Mahindra & Mahindra LimitedとYANMAR HOLDINGS CO., LTD.はこれらの用途向けの代替燃料オプションを開発しています。Kubota Corporationはバウマ2025で稼働中の機械内の燃料組成を測定する水素化植物油モニタリングセンサーを導入しました。Cummins Inc.、Komatsu Ltd.、Valeも大型鉱山ハウルトラック向けのデュアル燃料プログラムを開発しています。これらの取り組みは、製品差別化が現在、燃料管理、高ブレンド承認、および液体燃料の代替が依然として限られているバイオ燃料駆動機械市場における重機用途を含むことを示しています。
バイオ燃料駆動機械産業リーダー
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Caterpillar
AB Volvo
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:YANMAR HOLDINGS CO., LTD.は日本でYT4S/5Sシリーズトラクターラインアップを発売しました。88馬力から114馬力の4モデルで構成され、高精度自律支援機能を搭載しています。この発売により、YANMAR HOLDINGS CO., LTD.の先進農業機械ポートフォリオが拡大し、同社がマルチ燃料エンジン開発プログラムを推進する中で、バイオ燃料対応トラクターエンジンのより広範な普及を支援します。
- 2026年3月:JC Bamford Excavators Ltd.は、2026年6月から製造された選択された履帯掘削機に対して、再生植物油から得られた燃料を使用したB100バイオディーゼル適合性を導入する計画を発表しました。この取り組みは建設機械における再生可能燃料の使用を拡大し、従来のディーゼルエンジン性能を維持しながら事業者が温室効果ガス排出量を削減できるようにします。


グローバルバイ燃料駆動機械市場レポートの調査範囲
バイオ燃料駆動機械とは、再生可能な生物資源から得られる燃料を使用して動作するよう設計された機器を指します。様々な作業環境での重機の運用をサポートしながら、従来の化石燃料への依存を低減できます。
バイオ燃料駆動機械市場は、燃料タイプ、機械タイプ、エンドユーザー、地域別にセグメント化されています。燃料タイプ別では、市場はバイオディーゼル、バイオエタノール、バイオガス、その他の燃料タイプにセグメント化されています。機械タイプ別では、市場はバイオ燃料駆動トラクター、バイオ燃料駆動ハーベスター、バイオ燃料駆動建設機械、その他の機械タイプにセグメント化されています。エンドユーザー別では、市場は農業、建設、産業、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の15カ国におけるバイオ燃料駆動機械の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| バイオディーゼル |
| バイオエタノール |
| バイオガス |
| その他の燃料タイプ |
| バイオ燃料駆動トラクター |
| バイオ燃料駆動ハーベスター |
| バイオ燃料駆動建設機械 |
| その他の機械タイプ |
| 農業 |
| 建設 |
| 産業 |
| その他のエンドユーザー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 燃料タイプ別 | バイオディーゼル | |
| バイオエタノール | ||
| バイオガス | ||
| その他の燃料タイプ | ||
| 機械タイプ別 | バイオ燃料駆動トラクター | |
| バイオ燃料駆動ハーベスター | ||
| バイオ燃料駆動建設機械 | ||
| その他の機械タイプ | ||
| エンドユーザー別 | 農業 | |
| 建設 | ||
| 産業 | ||
| その他のエンドユーザー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
バイオ燃料駆動機械市場の規模はどのくらいですか?
バイオ燃料駆動機械市場は2026年に5.20 ビリオン 米ドルであり、2031年までに7.45 ビリオン 米ドルに達すると予測されています。
バイオ燃料駆動機械の需要を促進しているものは何ですか?
排出基準、燃料ブレンド義務、および高ブレンドに対する工場支援の承認が、バイオ燃料駆動機械市場における農業および建設用途での機器普及を支援しています。
2025年に最大の市場シェアを保持した燃料タイプはどれですか?
バイオディーゼルは2025年に市場シェアの42.44%を占めました。これは広範な機器承認、確立された規格、および既存のディーゼルインフラとの適合性を持っていたためです。
2031年にかけて最も速く成長すると予測される機械タイプはどれですか?
バイオ燃料駆動建設機械は、現場レベルの排出および報告要件に支援され、2031年にかけてCAGR 8.34%で成長すると予測されています。
最終更新日:



