
Rote-Bete-Saft Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 356.85 Millionen US-Dollar |
| Marktgröße (2031) | 472.61 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
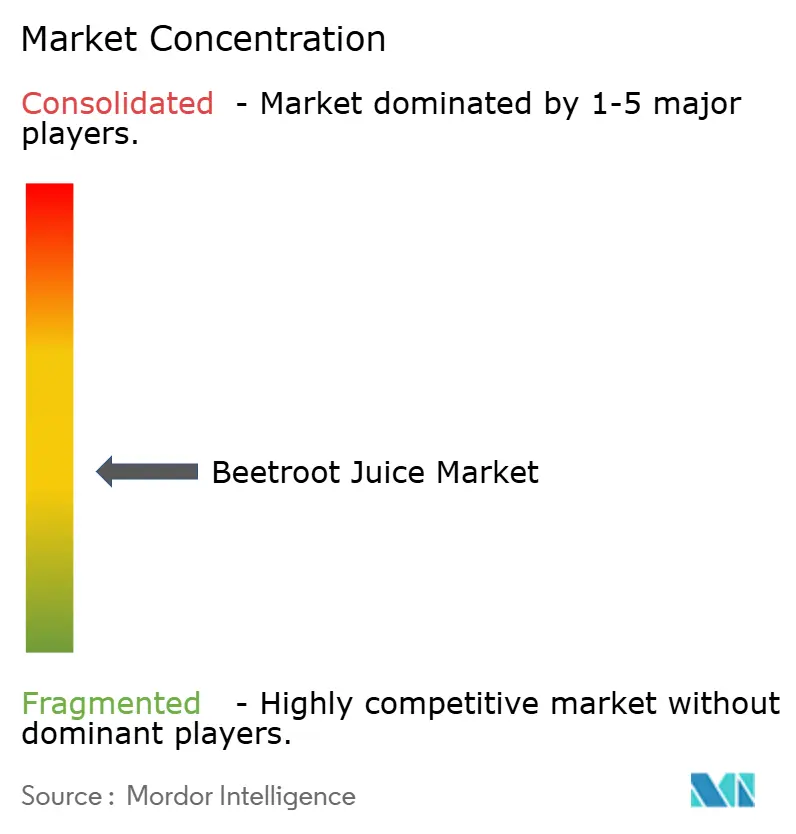
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rote-Bete-Saft-Marktanalyse von Mordor Intelligence
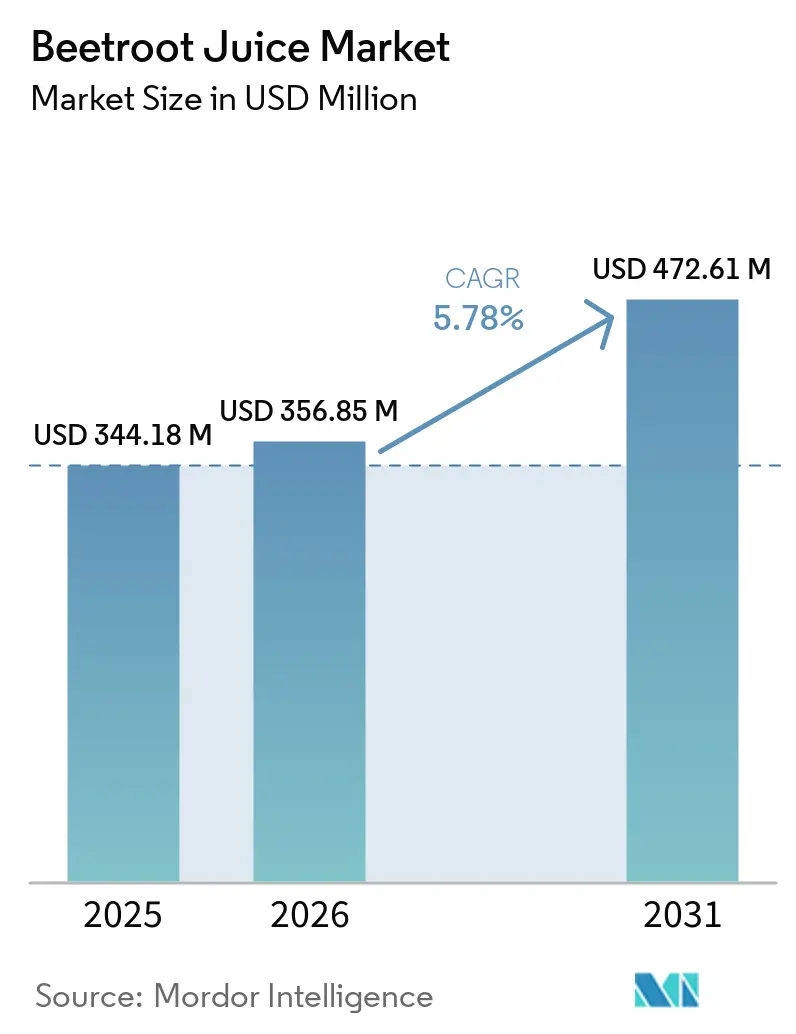
Die Marktgröße für Rote-Bete-Saft wird voraussichtlich von 344,18 Millionen USD im Jahr 2025 und 356,85 Millionen USD im Jahr 2026 auf 472,61 Millionen USD bis 2031 anwachsen, mit einer CAGR von 5,78 % zwischen 2026 und 2031. Klinische Forschung hat die gesundheitliche Positionierung der Kategorie gestärkt, da eine kontrollierte Studie aus dem Jahr 2025 nach der Einnahme von nitratchem Rote-Bete-Saft einen niedrigeren systolischen und diastolischen Blutdruck berichtete[1]. Der Rote-Bete-Saft-Markt wird auch durch die Nachfrage nach erkennbaren Zutaten, Bio-Produkten und kaltgepressten Formaten geprägt. Die Produktentwicklung bewegt sich in Richtung gemischter Rezepturen, die Rote Bete für Verbraucher zugänglicher machen, die einen milderen Geschmack bevorzugen. Verpackungsentscheidungen gewinnen an Bedeutung, da Marken Haltbarkeit, Kühlvertrieb und Nachhaltigkeitsanforderungen des Einzelhandels in Einklang bringen müssen. Der Wettbewerb um gesundheitsorientierte Getränkeanlässe verschärft sich, da Probiotika-Getränke, fermentierte Shots und andere pflanzliche Produkte dieselben Verbraucher ansprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt konventioneller Saft im Jahr 2025 einen Anteil von 65,78 % am Rote-Bete-Saft-Markt, während Bio-Saft bis 2031 voraussichtlich mit einer CAGR von 7,25 % wachsen wird.
- Nach Safttyp entfiel im Jahr 2025 ein Anteil von 54,38 % der Rote-Bete-Saft-Marktgröße auf regulären Saft, während kaltgepresster Saft bis 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen wird.
- Nach Saftformat hielt reiner Saft im Jahr 2025 einen Marktanteil von 68,22 %, während gemischter Saft bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen wird.
- Nach Verpackungstyp entfielen im Jahr 2025 78,64 % des Marktes auf Flaschen, während Tetra Packs bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen werden.
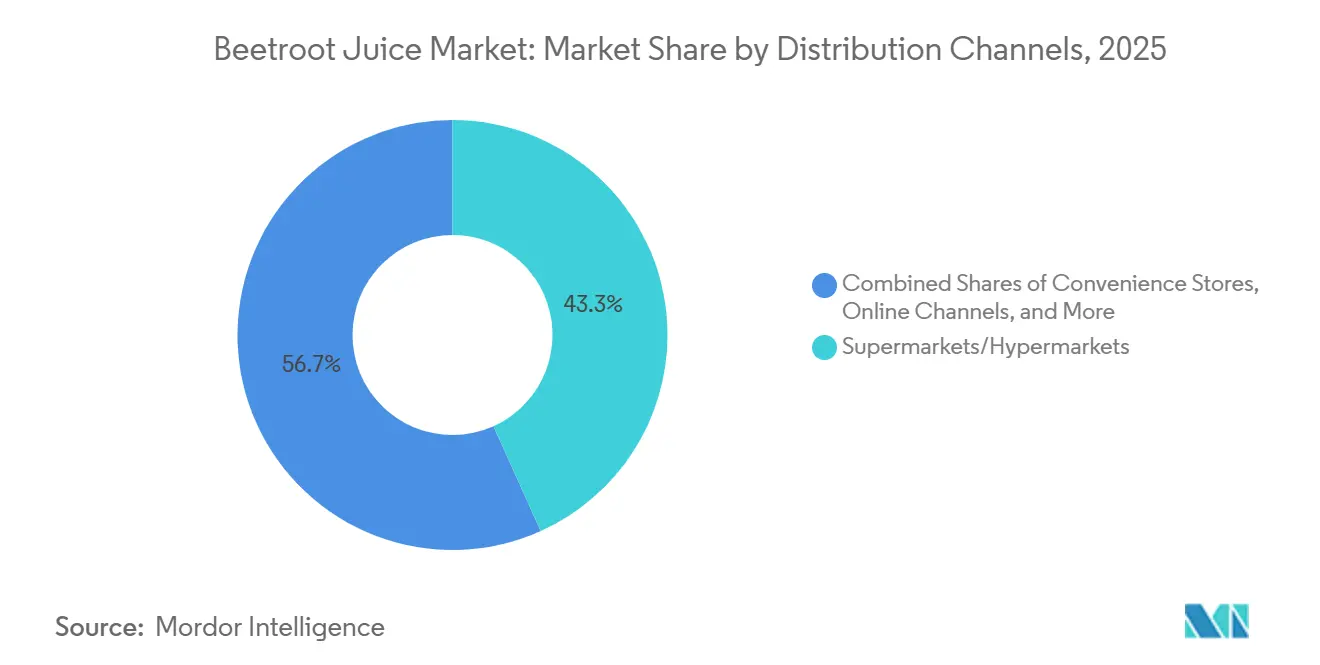
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 43,27 % am Markt, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
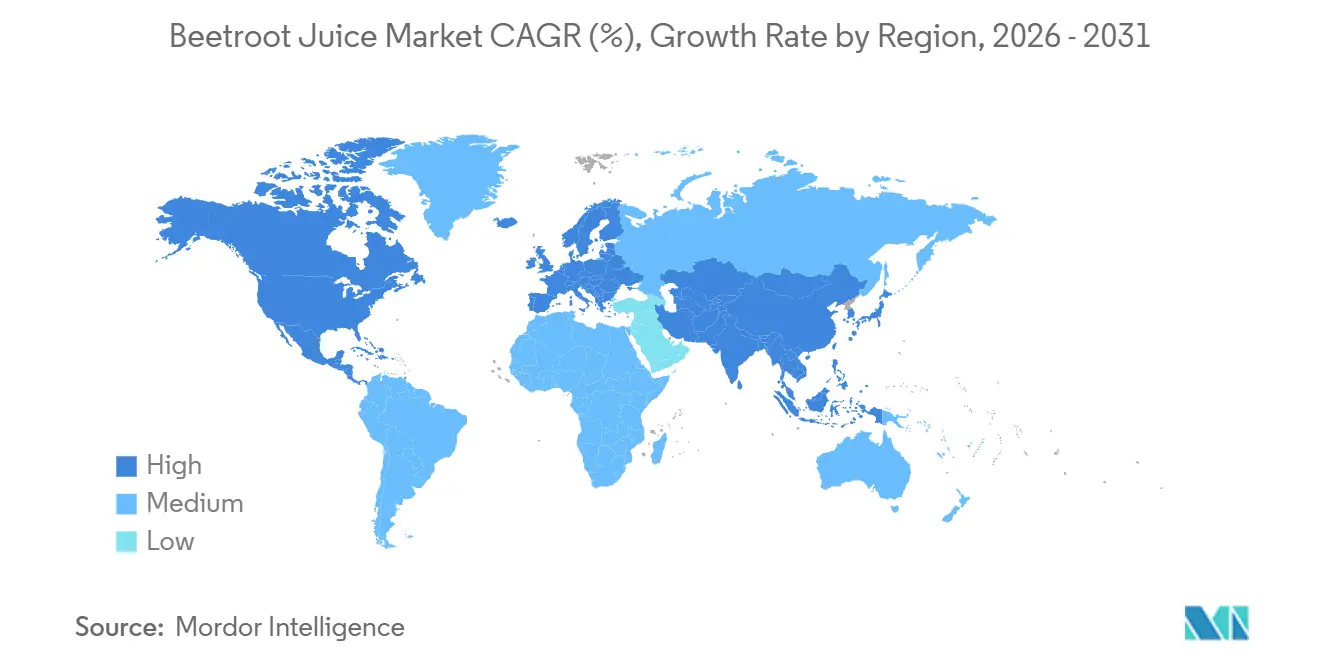
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 45,69 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherfokussierung auf natürliche und funktionelle Getränke | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Getränken für Herz- und Kreislaufgesundheit | +0.9% | Nordamerika und Europa, mit zunehmendem Interesse im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Präferenz für Clean-Label- und pflanzliche Getränke | +0.8% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Expansion von Bio- und kaltgepressten Saftprodukten | +0.8% | Nordamerika und Europa; im asiatisch-pazifischen Raum noch in der Anfangsphase | Mittelfristig (2–4 Jahre) |
| Zunehmende Produktinnovation und Mischung funktioneller Zutaten | +0.6% | Global, in Schwellenmärkten noch in der Frühphase | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für die ernährungsphysiologischen und antioxidativen Eigenschaften von Rote Bete | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an natürlichen und funktionellen Getränken
Rote Bete bietet Nahrungsnitrate und natürliche rubinrote Färbung, was dem Rote-Bete-Saft-Markt Relevanz sowohl bei Wellness-Getränken als auch bei natürlich gefärbten Getränkeformulierungen verleiht. SVZ identifizierte diese Kombination im Juni 2026 als ungewöhnlich unter den Gemüsesäften mit einer einzigen Zutat. Dies ermöglicht es, Rote-Bete-Zutaten in Sportgetränken, Wellness-Shots und immunitätsorientierten Mischungen einzusetzen. Europäische Hersteller stehen zudem unter Druck, Produkte zu reformulieren, da das Interesse von Verbrauchern und Regulierungsbehörden auf Alternativen zu synthetischen Farben gerichtet ist. Der deutsche Fruchtsaftverband berichtete, dass der Gemüsesaftkonsum im Jahr 2025 um 10 % gestiegen ist, während die Fruchtsaftmengen um 6 % zurückgingen. Der Verband nannte Rote-Bete-Saft unter den ernährungsbezogenen Faktoren, die die Nachfrage nach Gemüsesaft unterstützen.
Steigende Nachfrage nach Getränken für Herz- und Kreislaufgesundheit
Das wachsende Bewusstsein der Verbraucher für die ernährungsphysiologischen Vorteile von Rote Bete steigert das Interesse an Rote-Bete-Saft als funktionelles Getränk für kardiovaskuläre und kreislaufbezogene Gesundheit. Rote Bete ist von Natur aus reich an Nahrungsnitraten, die der Körper in Stickstoffmonoxid umwandeln kann, eine Verbindung, die mit der Erweiterung der Blutgefäße und einem gesunden Blutfluss assoziiert wird. Eine doppelblinde, placebokontrollierte Studie aus dem Jahr 2025 ergab, dass 140 mL nitratreicher Rote-Bete-Saft mit 14,00 mmol Nitrat den systolischen Blutdruck im Mittel um 7 mmHg und den diastolischen Blutdruck im Mittel um 6 mmHg im Vergleich zu Placebo senkte. Die Studie verzeichnete auch einen Anstieg des Plasma-Nitrits um 461 nM. Die University of Florida schloss im August 2025 eine Studie zur Nahrungsnitratsupplementierung bei älteren Erwachsenen mit koronarer Herzkrankheit ab[2]. Da Verbraucher zunehmend nach funktionellen Getränken suchen, die neben Erfrischung spezifische Wellness-Vorteile bieten, bringen Hersteller Rote-Bete-Säfte, konzentrierte Shots und Mischungen auf den Markt, die auf Herzgesundheit, Durchblutung und allgemeine Vitalität ausgerichtet sind.
Steigende Präferenz für Getränke mit sauberer Zutatenliste und pflanzlicher Basis
Reiner Rote-Bete-Saft erfüllt Clean-Label-Erwartungen, da er eine erkennbare Einzelzutat ohne künstliche Farbstoffe verwenden kann. Der Rote-Bete-Saft-Markt kann auch eine Lücke zwischen dem Gemüsekonsum und den Ernährungsempfehlungen durch flüssige Gemüseformate schließen. SVZ zitierte Eurostat-Daten, wonach 51,00 % der Bevölkerung der Europäischen Union täglich mindestens einmal Gemüse konsumierten. Dies eröffnet Möglichkeiten für Produkte, die die Gemüseaufnahme bequemer gestalten. Der Wert dieses Angebots steigt, wenn Produkte eine einfache Zutatenliste und eine klare Nährwertkommunikation beibehalten. Marken, die eine Bio-Zertifizierung verwenden, können diese Produkte weiter differenzieren, wenn Käufer die Zertifizierung mit Zutaten-Transparenz verbinden.
Ausweitung biologischer und kaltgepresster Saftprodukte
Die Bio-Versorgungsbedingungen verbessern sich auf eine Weise, die den Rote-Bete-Saft-Markt unterstützt und möglicherweise einen Teil des Kostendrucks bei zertifizierten Produkten verringert. Die zertifizierte Bio-Rote-Bete-Anbaufläche in Deutschland stieg im Jahr 2025 um 46,80 %, während die Erntemengen um 74,60 % zunahmen. Die Bio-Produktion repräsentierte mehr als 50,00 % der gesamten Rote-Bete-Anbaufläche Deutschlands. Eine Universitätsstudie aus dem Jahr 2024 ergab, dass die Hochdruckverarbeitung (HPP) bei 600 MPa die physikochemischen Eigenschaften und das Nährwertprofil von frischem Rote-Bete-Saft wirksam bewahrte und gleichzeitig die Kühlhaltbarkeit auf bis zu 21 Tage verlängerte. Durch die Aufrechterhaltung der Produktqualität ohne umfangreiche Wärmebehandlung unterstützen diese Verarbeitungsbedingungen die breitere Kommerzialisierung und Einzelhandelsverfügbarkeit von Bio- und kaltgepressten Rote-Bete-Saftprodukten in den gängigen Einzelhandelskanälen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verderblichkeit und begrenzte Haltbarkeit von Frischsaft | -0.5% | Global; besonders ausgeprägt in Schwellenmärkten mit begrenzter Kühlketteninfrastruktur | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch andere funktionelle und gemüsebasierte Säfte | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Verarbeitungs- und Lagerungsherausforderungen, die die Nährstoffstabilität beeinträchtigen | -0.3% | Global, insbesondere in Märkten mit eingeschränkter Kühlkette | Langfristig (≥ 4 Jahre) |
| Saisonale Schwankungen bei Verfügbarkeit und Qualität von Rote Bete | -0.2% | Asiatisch-pazifischer Raum und Südamerika; moderat in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verderblichkeit und begrenzte Haltbarkeit von Frischsaft
Die Verderblichkeit schränkt den Rote-Bete-Saft-Markt in Regionen ein, in denen erschwingliche Kühlkettensysteme nicht weit verbreitet sind. Eine 2025 von der Royal Society of Chemistry veröffentlichte Studie ergab, dass der Betalain-Gehalt in Rote-Bete-Saftkonzentrat unter Umgebungslagerbedingungen über 12 Wochen um 28,53 % zurückging. Dieselbe Forschung verzeichnete einen Rückgang von 43,57 % unter beschleunigten Lagerbedingungen. Eine wissenschaftliche Veröffentlichung aus dem Jahr 2024 identifizierte auch mikrobielle Kontamination als ein Verarbeitungsproblem für Rote-Bete-Saft. Frische Produkte bleiben daher auf Premium-Stadtgebiete mit zuverlässiger Kühllogistik konzentriert. Die Hochdruckverarbeitung kann die Haltbarkeit verlängern, aber der Kapitalbedarf kann den Zugang für kleinere Produzenten einschränken.
Wettbewerb durch andere funktionelle und gemüsebasierte Säfte
Der Rote-Bete-Saft-Markt steht im engsten Wettbewerb mit funktionellen pflanzlichen Getränken und nicht mit kohlensäurehaltigen Erfrischungsgetränken. Probiotische Limonaden, Kombucha, fermentierte Gemüse-Shots und Sojagetränke konkurrieren um Verbraucher, die gesundheitsorientierte Produkte suchen. Kagome stellte in der zweiten Hälfte des Jahres 2026 zusätzlich 500,00 Millionen JPY, entsprechend 3,40 Millionen USD, für Werbung und Verkaufsförderung bereit, um den Wert der Gemüsegetränkekategorie in Japan wiederherzustellen. Kagome identifizierte die Verlagerung der Nachfrage hin zu Sojamilch und Probiotika-Getränken als eine Herausforderung bei der Erholung. Gemischte Produkte mit Kurkuma, Löwenmähne oder Probiotika können die Geschmacks- und Nutzenattraktivität erweitern und dabei Rote Bete als Zutat beibehalten. Dies setzt Einzelzutatenprodukte unter Druck, ihre klinische Grundlage klar zu kommunizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
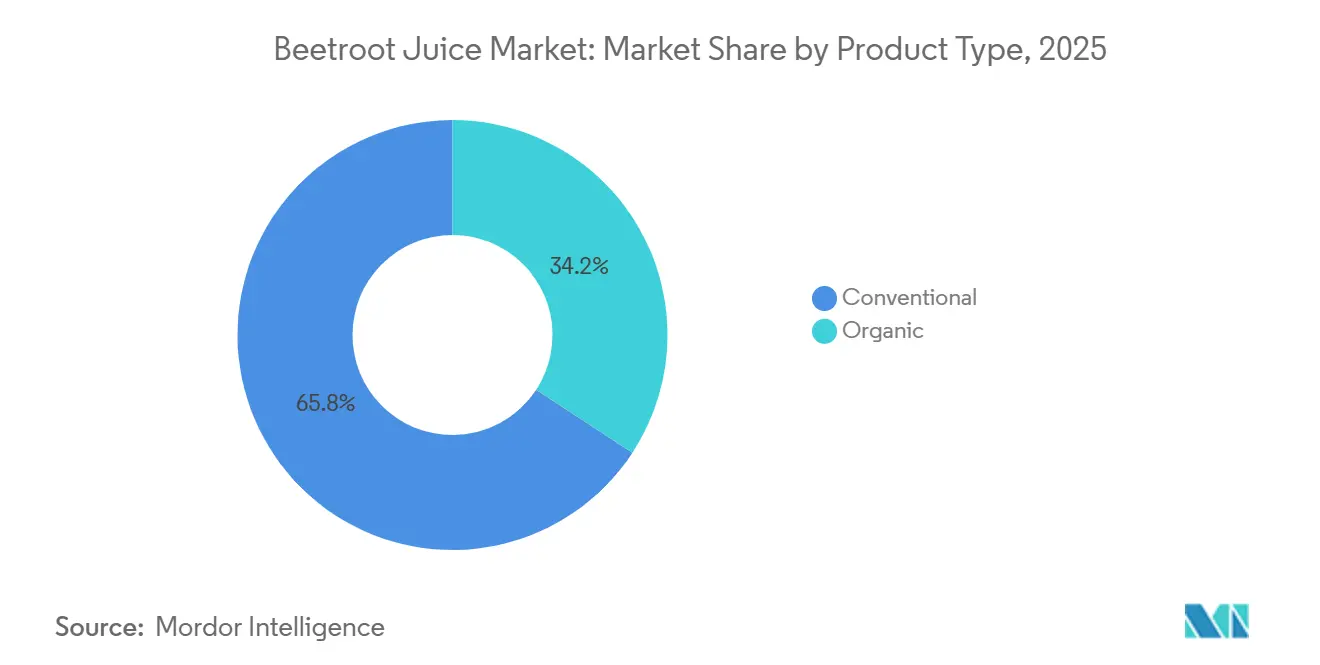
Biologische Produkte gewinnen an Premium-NachfrageKonventioneller Saft hielt im Jahr 2025 einen Marktanteil von 65,78 % am Rote-Bete-Saft-Markt, da er eine breite Preiszugänglichkeit bietet und für den Umgebungsvertrieb geeignet ist. Bio-Saft wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,25 % wachsen. Dieser Unterschied weist auf eine stärkere Nachfrage bei Wiederholungskäufern hin, die Zertifizierung und Zutatenherkunft schätzen. Der zertifizierte Bio-Rote-Bete-Anbau in Deutschland expandierte im Jahr 2025, wobei die Fläche um 46,80 % und die Erntemengen um 74,60 % stiegen. Mehr als die Hälfte der Rote-Bete-Anbaufläche des Landes war biologisch. Eine größere Versorgungsverfügbarkeit kann Marken helfen, zertifizierte Angebote aufrechtzuerhalten, wenn die Nachfrage steigt.
Konventionelle Produkte behalten wichtige Vorteile in Logistik, Preis und Fernvertrieb. Ihr Umgebungsformat eignet sich für Märkte, in denen die Kühlkettenkapazität begrenzt ist. Bio-Produkte können attraktiver werden, wenn sich der Preisunterschied verringert und die Zertifizierung im Einzelhandelssortiment sichtbarer wird. Europäische Zertifizierungsanforderungen und Einzelhändlererwartungen können den Zugang zu Premium-Regalen beeinflussen. Der Rote-Bete-Saft-Markt kann daher beide Formate durch duale Produktportfolios unterstützen. Konventionelle Produkte können neue Verbraucher in die Kategorie einführen, während Bio-Produkte Käufer ansprechen können, die höherwertige Optionen suchen. Dieses Muster ermöglicht es Marken, den Mainstream-Einzelhandel und Fachkanäle anzusprechen, ohne eines der beiden Formate aufzugeben.
Nach Safttyp:
Kaltgepresste Produkte erhöhen die QualitätserwartungenRegulärer Saft entfiel im Jahr 2025 auf 54,38 % der Kategorie, da er über etablierte Produktionsökonomie und Umgebungsregalkompatibilität verfügt. Kaltgepresster Saft wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,58 % wachsen. Das Verbraucherinteresse an minimal verarbeiteten Produkten unterstützt dieses Wachstum. Die Hochdruckverarbeitung bei 600 MPa bewahrte das Nährwert- und physikochemische Profil von Frischsaft in der zitierten Studie[3]. Das Verfahren ermöglichte auch eine Kühlhaltbarkeit von 21 Tagen. Dies verringert den früheren Zielkonflikt zwischen Frischeversprechen und praktikablem Vertrieb.
Kaltgepresste Produkte werden zunehmend nach Verarbeitungsleistung und nicht nur nach handwerklicher Botschaft beurteilt. Der Zugang zu Hochdruckverarbeitungskapazitäten kann eine Hürde für kleinere Marken senken, die keine spezialisierten Anlagen besitzen. Die Kategorie kann saubere Zutatenlisten und bewahrte Nährwerteigenschaften nutzen, um eine Premium-Platzierung zu unterstützen. Regulärer Saft behält eine Rolle, wo Umgebungslieferung, günstige Preisgestaltung und eine größere geografische Reichweite am wichtigsten sind. Der Rote-Bete-Saft-Markt eignet sich weiterhin für beide Ansätze, da Verbraucher je nach Lagerung, Preis und wahrgenommener Qualität unterschiedliche Entscheidungen treffen. Eine klare Formatunterscheidung kann Einzelhändlern helfen, gekühlte und Umgebungssortimente zu organisieren. Marken, die auf regulären Saft setzen, müssen den funktionellen Wert dennoch glaubwürdig kommunizieren.
Nach Saftformat:
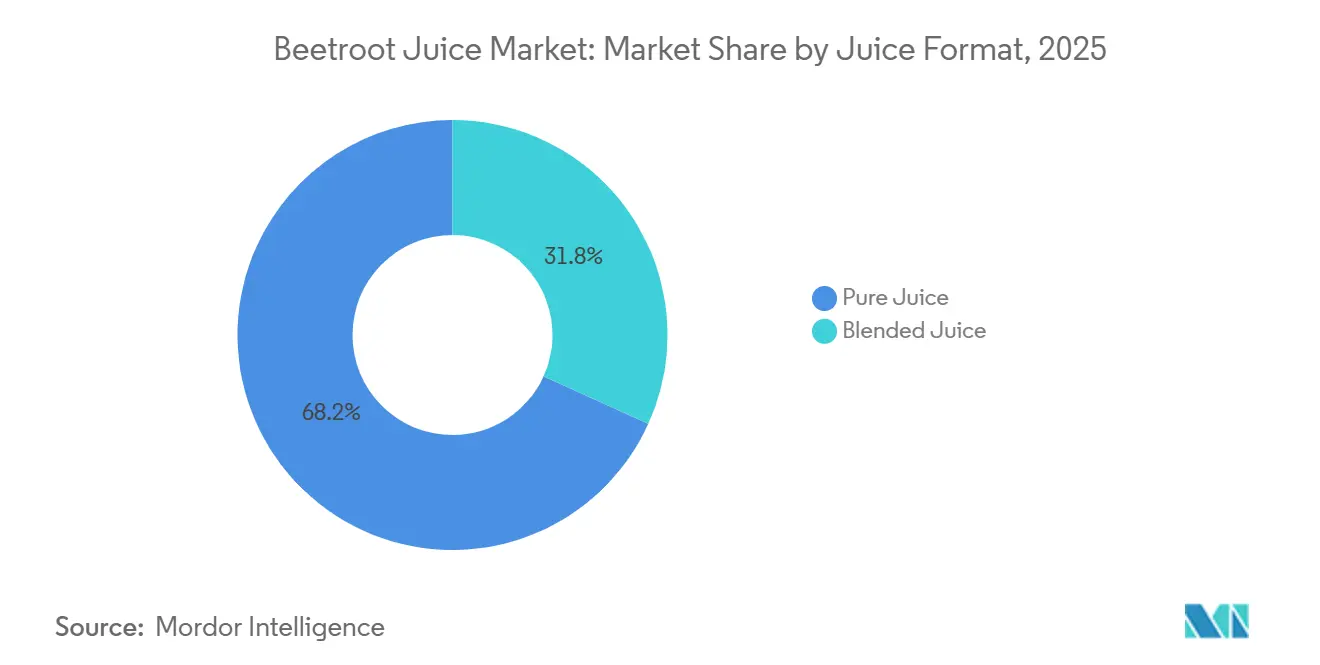
Gemischte Produkte erweitern den VerbraucherzugangReiner Saft hielt im Jahr 2025 einen Marktanteil von 68,22 %, was die Nachfrage von Verbrauchern widerspiegelt, die ein unverdünntes Rote-Bete-Produkt bevorzugen. Gemischter Saft wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,11 % wachsen. Mischungen können den erdigen und herben Geschmack reduzieren, der bei einigen Verbrauchern die Erstnutzung einschränkt. Sie ermöglichen es Herstellern auch, Rote Bete mit Früchten oder anderen funktionellen Zutaten zu kombinieren. Dieses Format kann Rote-Bete-Saft für Verbraucher zugänglicher machen, die nicht regelmäßig Gemüsesaft kaufen. Es kann auch einen vertrauten Einstiegspunkt für Käufer schaffen, die ein milderes Geschmacksprofil bevorzugen.
Gemischte Produkte unterstützen die Erweiterung in Immunitäts-, Kognitions- und Darmgesundheitsprodukte, ohne Rote Bete aus der Formulierung zu entfernen. Zutatenkombinationen können einer Marke helfen, mehrere Verbrauchervorteile in einem einzigen Produkt zu präsentieren. Sie können auch eine höhere Preisgestaltung bei Einzelportions-Shots unterstützen, wenn zusätzliche Zutaten die Produktkomplexität erhöhen. Hersteller von reinem Saft behalten einen Vorteil bei Käufern, die direkten Nitratgehalt und ein einfaches Etikett wünschen. Einzelhändler können jedoch gemischte Produkte bevorzugen, wenn diese Produkte einen breiteren Kaufgrund bieten. Dies kann Einzelzutatenprodukte unter Druck setzen, die um gekühlten Regalplatz konkurrieren. Das Segment spiegelt daher eine Balance zwischen funktioneller Reinheit und breiterem Verbraucherappell wider.
Nach Verpackungstyp:
Tetra Packs unterstützen den UmgebungsvertriebFlaschen hielten im Jahr 2025 einen Anteil von 78,64 % an der Marktgröße für Rote-Bete-Saft, da sie die natürliche Farbe des Produkts zur Geltung bringen und eine Premium-Positionierung unterstützen. Tetra Packs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,83 % wachsen. Ihre Umgebungskompatibilität kann Logistikkosten senken und die Abhängigkeit von Kühlhandling verringern. Tetra Pak brachte im Dezember 2025 eine papierbasierte Barriere für Saftverpackungen mit 92,00 % erneuerbarem Inhalt auf den Markt. Das Unternehmen berichtete von einem um 43,00 % niedrigeren CO₂-Fußabdruck als bei aluminiumfolienbasierter aseptischer Verpackung, basierend auf der Verifizierung durch Carbon Trust.
Flaschen bleiben wichtig für gekühlte, Premium- und sichtbar natürliche Produkte. Sie können einem Produkt helfen, in gesundheitsorientierten Einzelhandelsumgebungen Frische zu signalisieren. Tetra Packs bieten einen anderen Vorteil durch Regalstabilität und einfachere Exportlogistik. Dies hilft Marken, Lebensmitteleinzelhandels-, Gastronomie- und Exportumgebungen zu erreichen, in denen Kühlkettenkosten einschränkend sind. Die Verpackungsentscheidung kann bestimmen, welche Teile des Rote-Bete-Saft-Marktes ein Produkt erschließen kann. Umgebungsformate können eine breitere geografische Verteilung unterstützen, während Flaschen weiterhin Premium-Kühlregale bedienen. Die Verpackungsentwicklung ist daher sowohl mit Umweltbotschaften als auch mit dem Kanalzugang verknüpft.
Nach Vertriebskanal:
Online-Einzelhandel erweitert die ReichweiteSupermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Vertriebsanteil von 43,27 %, da sie durch Gesundheitskostand Bio-Abteilungen einen Mainstream-Zugang bieten. Der Online-Einzelhandel wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,12 % wachsen. Digitale Kanäle ermöglichen es Marken, verstreute Verbraucher zu erreichen, ohne ein vollständiges physisches Einzelhandelsnetzwerk aufzubauen. Abonnementmodelle können auch Wiederholungskäufe für routinemäßige Wellness-Produkte unterstützen. Online-Plattformen bieten Raum für Produktaufklärung, Zutatenerklärungen und direkte Verbraucherkommunikation. Diese Fähigkeiten sind in einer Kategorie nützlich, in der klinische Belege und Formatunterschiede einer Erklärung bedürfen.
Fachgeschäfte und Convenience-Outlets bleiben für Einzelportions- und Sporternährungsprodukte relevant. Fitnessstudios, Marathonveranstaltungen und Gesundheitskliniken können ebenfalls eine gezielte Produktentdeckung unterstützen. Gastronomie und medizinischer Ernährungseinzelhandel sind kleinere Kanäle, können aber an Relevanz gewinnen, wenn Gesundheitsaussagen sichtbarer werden. Der Rote-Bete-Saft-Markt kann den Online-Einzelhandel nutzen, um neue Produkte zu testen, bevor eine breitere Supermarktverteilung angestrebt wird. Dieser Ansatz kann das mit einem vollständigen Einzelhandelsstart verbundene Risiko verringern. Physische Geschäfte sind weiterhin wichtig, da sie Erstnutzung und routinemäßige Lebensmitteleinkäufe ermöglichen. Eine gemischte Kanalstrategie kann daher digitale Aufklärung mit Einzelhandelssichtbarkeit verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Rote-Bete-Saft-Markt Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 45,69 %, unterstützt durch den Naturkosteinzelhandel, etablierte Kühlkettenstrukturen und die Vertrautheit der Verbraucher mit funktionellen Getränken. Die Vereinigten Staaten treiben die regionale Nachfrage über Naturkostmärkte, Apotheken und Online-Direktvertriebskanäle an. Diese Kanäle können gekühlte, biologische und klinisch positionierte Produkte unterstützen. Kanada verzeichnet eine wachsende Nachfrage in städtischen Naturkostgeschäften. Mexiko befindet sich noch in einem früheren Entwicklungsstadium, da die Kühllogistik und die Preissensitivität im Premiumsegment den Zugang einschränken können. Die Einzelhandelsstruktur der Region verschafft dem Rote-Bete-Saft-Markt eine etablierte Basis für Premiumprodukte. Sie ermöglicht es spezialisierten Marken zudem, Verbraucher zu erreichen, die bereits Wellnessgetränke kaufen.
Rote-Bete-Saft-Markt Asien-Pazifik
Für den asiatisch-pazifischen Raum wird eine Expansion mit einem CAGR von 6,77 % von 2026 bis 2031 prognostiziert, was ihn zur am schnellsten wachsenden Region macht. China, Indien, Japan, Australien, Südkorea und Vietnam bieten Wachstumspotenzial durch Urbanisierung und höhere Gesundheitsausgaben. Kagome investiert im zweiten Halbjahr 2026 zusätzliche 500,00 Millionen JPY, entsprechend 3,40 Millionen USD, in Werbung und Verkaufsförderung für seine Gemüsegetränkekategorie in Japan. Kagome Australia produziert Rote-Bete-Saftkonzentrat mit bis zu 50 Brix in seiner Anlage in Echuca. Diese Produktionsbasis kann die regionale Versorgung unterstützen, wenn sich die Nachfrage entwickelt. Indien und China bieten Chancen über E-Commerce und organisierten Einzelhandel, obwohl der Aufbau von Bekanntheit weiterhin wichtig bleibt.
Rote-Bete-Saft-Markt EMEA und Südamerika
Europa hält die zweitgrößte regionale Position, da das Vereinigte Königreich, Deutschland, die Niederlande, Schweden und Frankreich etablierte Biosupermarkt-Systeme aufgebaut haben. Der Gemüsesaftkonsum in Deutschland stieg 2025 um 10,00 %, während die Fruchtsaftmengen um 6,00 % zurückgingen. Die deutschen Bio-Lebensmittel- und Getränkeumsätze des VDF stiegen 2025 um 6,70 % auf 18,23 Milliarden EUR, entsprechend 20,10 Milliarden USD. Diese Bedingungen unterstützen die Nachfrage nach zertifizierten Rote-Bete-Produkten und Umgebungsformaten. Südamerika, der Nahe Osten und Afrika sind noch frühere Entwicklungsstufen. Die Vereinigten Arabischen Emirate und Saudi-Arabien zeigen die stärkste frühe Dynamik im Nahen Osten und Afrika. Der Rote-Bete-Saft-Markt kann in diesen Regionen expandieren, wenn sich Kühlkette und Einzelhandelszugang verbessern.
Wettbewerbslandschaft
Der Rote-Bete-Saft-Markt hat eine mäßig konsolidierte Struktur, in der Spezialisten, auf Bio ausgerichtete unabhängige Marken und Sporternährungsmarken tätig sind, ohne dass ein Unternehmen eine entscheidende Marktmacht besitzt. James White Drinks mit Beet It, Biotta AG, G's Fresh Beets mit Love Beets und Biona sind relevante Spezialmarken in der Kategorie. Spezialisten konkurrieren durch Bio-Zertifizierung, Forschungskooperationen und fokussierte Produktformate. Größere Getränkeunternehmen können durch umfangreichere Saftportfolios und etablierte Vertriebssysteme eintreten. Die beiden Gruppen verwenden unterschiedliche Ansätze, um Einzelhändler und Verbraucher zu erreichen. Spezialmarken müssen oft direkter in die Verbraucheraufklärung investieren, während größere Unternehmen von bestehenden Einzelhandelsbeziehungen profitieren können.
Portfolioinnovation ist im Jahr 2026 ein zentrales Wettbewerbsinstrument. Marken können Rote Bete mit Probiotika, Löwenmähne, Ingwer oder anderen Zutaten kombinieren, um die Produktattraktivität zu erweitern. Diese Formulierungen können Verbraucher ansprechen, die mehrere Vorteile aus einem einzigen Getränk oder Shot suchen. Kaltgepresste Verarbeitung wird auch eingesetzt, um durch Produktqualität und Kühlhaltbarkeit eine Premium-Position zu unterstützen. Die Einführung der papierbasierten Barriere von Tetra Pak im Jahr 2025 zeigt, wie Verpackungslieferanten einen alternativen Weg zur Umgebungssaftverteilung unterstützen. Kagomes Ausgabenplan für die zweite Hälfte des Jahres 2026 zeigt den anhaltenden Wettbewerb um das Verbraucherinteresse im Bereich Gemüsegetränke. Diese Schritte zeigen, dass Formulierung, Verarbeitung, Verpackung und Promotion jeweils die Sichtbarkeit der Kategorie beeinflussen können.
Es gibt Raum für Produkte, die mit sportlicher Leistung und Erholung nach dem Sport verbunden sind, wo Nahrungsnitratforschung die Produktkommunikation unterstützen kann. Die kontrollierte Studie aus dem Jahr 2025 liefert eine wissenschaftliche Grundlage für die Diskussion der kardiovaskulären Wirkungen von Rote-Bete-Saft. Marken müssen solche Belege sorgfältig und im Einklang mit den lokalen Anforderungen kommunizieren. Produkte mit einer klaren klinischen Grundlage können sich von Getränken abheben, die nur auf breite Wellness-Assoziationen setzen. Bio-Zertifizierung und langlebige Verpackung können weitere Differenzierungspunkte hinzufügen. Der Rote-Bete-Saft-Markt kann für neue Marktteilnehmer offen bleiben, da kein Unternehmen eine entscheidende Kontrolle erlangt hat.
Marktführer der Rote-Bete-Saft-Branche
-
Biotta AG
-
Windmill Organics Limited (Biona)
-
Haus Rabenhorst O. Lauffs GmbH & Co. KG
-
James White Drinks Ltd
-
Nature's Way Brands, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rote-Bete-Saft-Markt Unternehmen in diesem Bericht
- Biotta AG
- Windmill Organics Limited (Biona)
- Peterson Farms, Inc. (Lakewood Organic)
- Haus Rabenhorst O. Lauffs GmbH & Co. KG
- James White Drinks Ltd
- G’s Fresh Beets Inc. (Love Beets)
- Kagome Co., Ltd.
- IMS Höllinger GmbH
- Purearth Limited
- Nature’s Way Brands, LLC
- Suja Life, LLC
- The Hain Celestial Group, Inc.
- PepsiCo, Inc.
- Starbucks Corporation (Evolution Fresh)
- Ocean Spray Cranberries, Inc.
- Bolthouse Farms
- Pomona Products Ltd
- Naturis
- The Berry Company
- Lidl Great Britain Limited
Neueste Industrielle Entwicklungen in Rote-Bete-Saft-Markt
- August 2026: Kagome stellte in der zweiten Hälfte des Jahres 2026 zusätzlich 500,00 Millionen JPY, entsprechend 3,40 Millionen USD, für Werbung und Verkaufsförderung bereit, um den Wert der Gemüsegetränkekategorie nach den Herausforderungen bei der Nachfrageerholung nach Preisanpassungen wiederherzustellen, und zielte dabei auf die Abwanderung zu Sojamilch und Probiotika-Getränken ab.
- Dezember 2025: Tetra Pak stellte in Zusammenarbeit mit García Carrión und der Marke Don Simón eine papierbasierte Barrieretechnologie für Saftverpackungen vor. Das Tetra Brik Aseptic 200 mL Slim Leaf hatte 92,00 % erneuerbaren Inhalt und einen um 43,00 % niedrigeren CO₂-Fußabdruck als aluminiumfolienbasierte aseptische Verpackung, basierend auf der Verifizierung durch Carbon Trust.
- April 2025: James White Drinks, der Hersteller der Marke Beet It, investierte 250.000 GBP in eine neue Rote-Bete-Presse in seiner Fabrik in Suffolk, um die Produktionskapazität zu erweitern. Die neue Anlage soll es dem Standort ermöglichen, jährlich mehr als 1 Million Liter Bio-Rote-Bete-Saft zu produzieren, um der starken Nachfrage nach Beet It gerecht zu werden.
Umfang des globalen Rote-Bete-Saft-Marktberichts
Segmentierungsübersicht
| Konventioneller Saft |
| Biologischer Saft |
| Regulär |
| Kaltgepresst |
| Purer Saft |
| Gemischter Saft |
| Flaschen |
| Tetra Packs |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-/Fachgeschäfte |
| Online-Einzelhandelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| briges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Konventioneller Saft | |
| Biologischer Saft | ||
| Safttyp | Regulär | |
| Kaltgepresst | ||
| Saftformat | Purer Saft | |
| Gemischter Saft | ||
| Verpackungstyp | Flaschen | |
| Tetra Packs | ||
| Sonstige | ||
| Vertriebskanäle | Supermärkte/Hypermärkte | |
| Convenience-/Fachgeschäfte | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| briges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Rote-Bete-Saft bis 2031?
Der Markt wird voraussichtlich bis 2031 472,61 Millionen USD erreichen und von 2026 bis 2031 mit einer CAGR von 5,78 % wachsen.
Welcher Produkttyp wächst im Bereich Rote-Bete-Saft am schnellsten?
Biologischer Saft ist der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 7,25 % bis 2031.
Warum gewinnt kaltgepresster Rote-Bete-Saft an Nachfrage?
Kaltgepresster Saft soll mit einem CAGR von 6,58 % wachsen, unterstützt durch die Nachfrage nach minimal verarbeiteten Produkten und Hochdruckverarbeitung.
Welche Region führt beim Rote-Bete-Saft-Absatz?
Nordamerika hielt im Jahr 2025 einen Anteil von 45,69 % des Absatzes, unterstützt durch den Gesundheitskosteinzelhandel und eine entwickelte Kühlkettenverteilung.