
Tamanho e Participação do Mercado de Suco de Beterraba
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 356.85 Milhões de dólares |
| Tamanho do Mercado (2031) | 472.61 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suco de Beterraba pela Mordor Intelligence
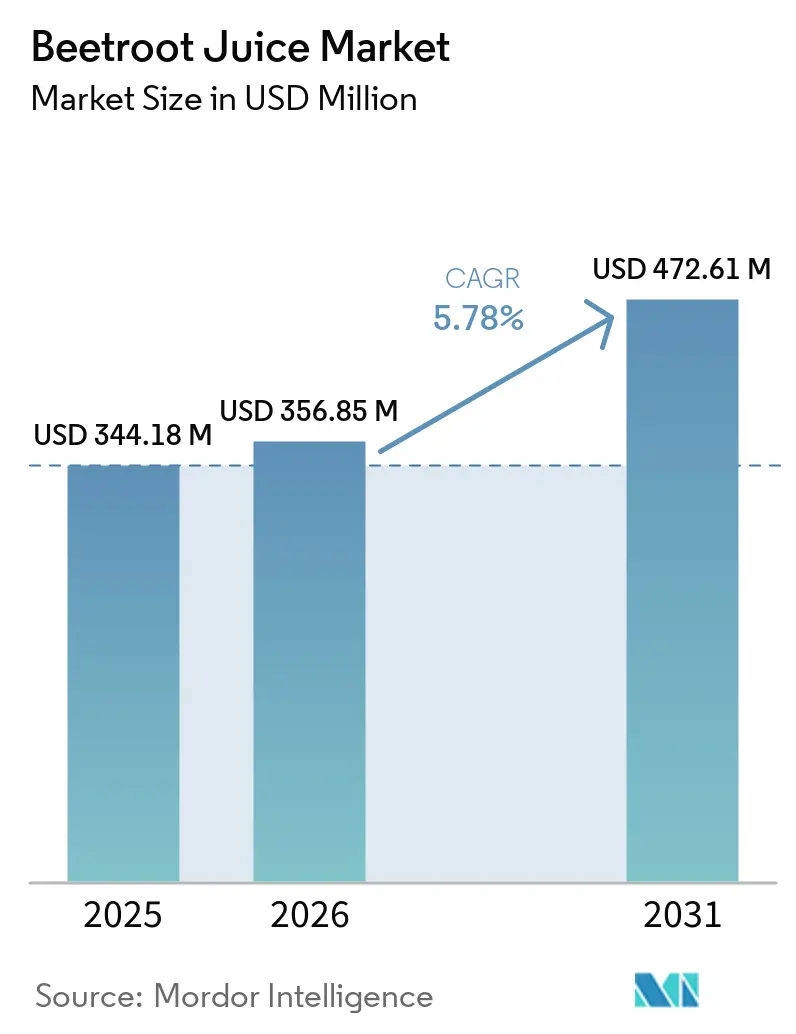
O tamanho do mercado de suco de beterraba está projetado para expandir de 344,18 milhões de USD em 2025 e 356,85 milhões de USD em 2026 para 472,61 milhões de USD até 2031, registrando um CAGR de 5,78% entre 2026 e 2031. A pesquisa clínica fortaleceu o posicionamento de saúde da categoria, pois um ensaio controlado de 2025 relatou redução da pressão arterial sistólica e diastólica após a ingestão de suco de beterraba rico em nitratos[1]. O mercado de suco de beterraba também é moldado pela demanda por ingredientes reconhecíveis, produtos orgânicos e formatos prensados a frio. O desenvolvimento de produtos está caminhando em direção a receitas combinadas que tornam a beterraba mais acessível aos consumidores que preferem um sabor mais suave. As escolhas de embalagem estão se tornando mais importantes à medida que as marcas equilibram vida útil, distribuição refrigerada e requisitos de sustentabilidade dos varejistas. A concorrência por ocasiões de consumo de bebidas voltadas à saúde está se intensificando, pois bebidas probióticas, shots fermentados e outros produtos à base de plantas buscam o mesmo consumidor.
Principais Conclusões do Relatório
- Por tipo de produto, o suco convencional detinha 65,78% da participação no mercado de suco de beterraba em 2025, enquanto o suco orgânico tem previsão de expansão a um CAGR de 7,25% até 2031.
- Por tipo de suco, o suco regular representava 54,38% do tamanho do mercado de suco de beterraba em 2025, enquanto o suco prensado a frio tem projeção de crescimento a um CAGR de 6,58% até 2031.
- Por formato de suco, o suco puro detinha 68,22% do mercado em 2025, enquanto o suco misturado tem previsão de avançar a um CAGR de 7,11% até 2031.
- Por tipo de embalagem, as garrafas representavam 78,64% do mercado em 2025, enquanto as embalagens tetra pak têm projeção de expansão a um CAGR de 6,83% até 2031.
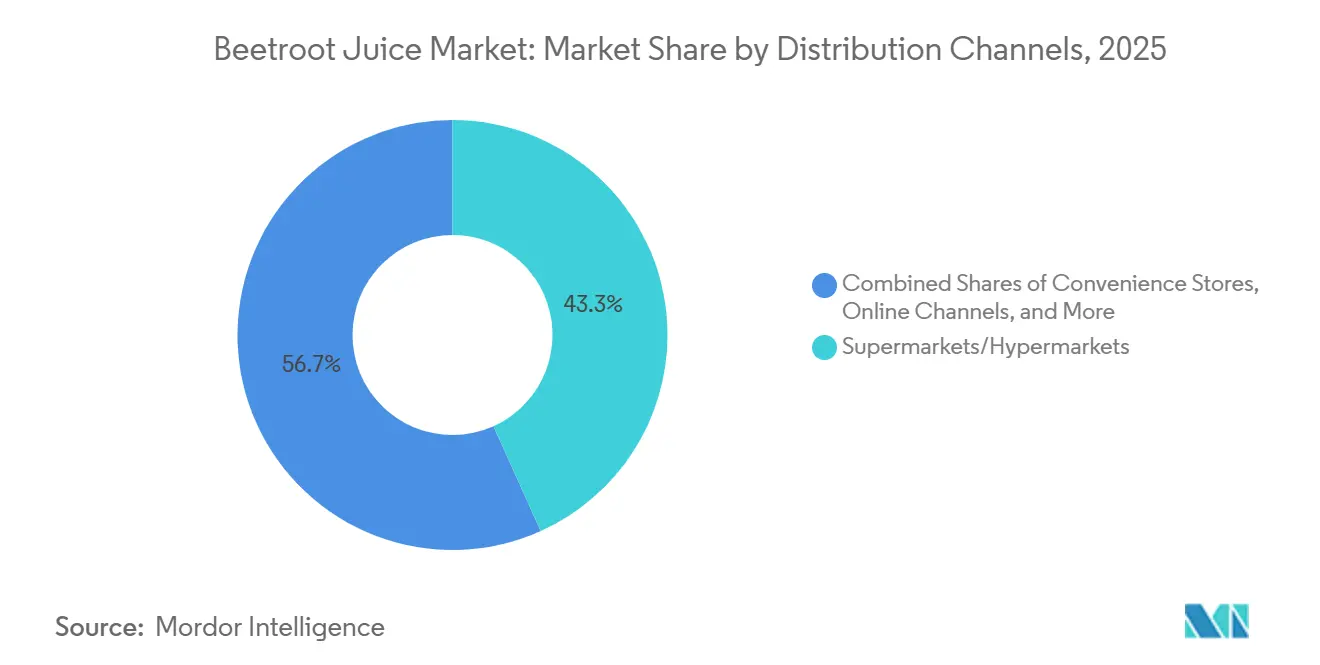
- Por canal de distribuição, supermercados e hipermercados detinham 43,27% do mercado em 2025, enquanto o varejo online tem previsão de crescimento a um CAGR de 7,12% até 2031.
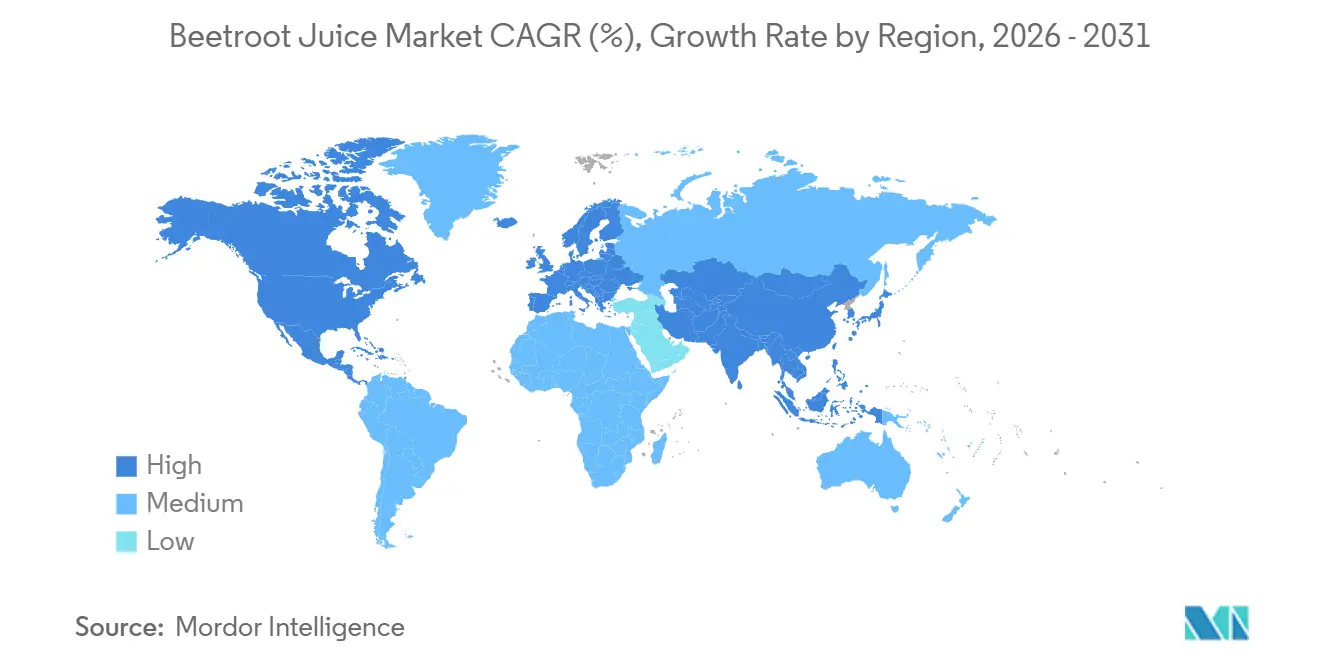
- Por geografia, a América do Norte detinha 45,69% do mercado em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 6,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente foco do consumidor em bebidas naturais e funcionais | +1.1% | Global | Médio prazo (2 a 4 anos) |
| Demanda crescente por bebidas para a saúde cardíaca e cardiovascular | +0.9% | América do Norte e Europa, com adoção crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preferência crescente por bebidas com rótulo limpo e à base de plantas | +0.8% | Global, mais forte na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Expansão de produtos de suco orgânico e prensado a frio | +0.8% | América do Norte e Europa; incipiente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Inovação crescente de produtos e combinação de ingredientes funcionais | +0.6% | Global, em estágio inicial em mercados emergentes | Curto prazo (≤ 2 anos) |
| Conscientização crescente sobre as propriedades nutricionais e antioxidantes da beterraba | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco do Consumidor em Bebidas Naturais e Funcionais
A beterraba vermelha oferece nitratos dietéticos e coloração rubi natural, conferindo ao mercado de suco de beterraba relevância tanto em bebidas de bem-estar quanto em formulações de bebidas coloridas naturalmente. A SVZ identificou essa combinação como incomum entre os sucos de vegetais de ingrediente único em junho de 2026. Isso permite que os ingredientes de beterraba apareçam em bebidas esportivas, shots de bem-estar e combinações voltadas à imunidade. Os fabricantes europeus também enfrentam pressão para reformular produtos à medida que a atenção dos consumidores e dos reguladores se volta para alternativas às cores sintéticas. A associação alemã de sucos de frutas relatou que o consumo de suco de vegetais aumentou 10% em 2025, enquanto os volumes de suco de frutas caíram 6%. A associação citou o suco de beterraba entre os fatores relacionados à nutrição que sustentam a demanda por suco de vegetais.
Demanda Crescente por Bebidas para a Saúde Cardíaca e Cardiovascular
A crescente conscientização dos consumidores sobre os benefícios nutricionais da beterraba está aumentando o interesse no suco de beterraba como bebida funcional para o bem-estar cardiovascular e circulatório. A beterraba é naturalmente rica em nitratos dietéticos, que o organismo pode converter em óxido nítrico, um composto associado à dilatação dos vasos sanguíneos e ao fluxo sanguíneo saudável. Um estudo duplo-cego, controlado por placebo, de 2025 constatou que 140 mL de suco de beterraba rico em nitratos com 14,00 mmol de nitrato reduziu a pressão arterial sistólica em uma média de 7 mmHg e a pressão arterial diastólica em uma média de 6 mmHg em comparação com o placebo. O estudo também registrou um aumento de 461 nM no nitrito plasmático. A Universidade da Flórida concluiu um estudo de suplementação de nitrato dietético em adultos mais velhos com doença arterial coronariana em agosto de 2025[2]. À medida que os consumidores buscam cada vez mais bebidas funcionais que ofereçam benefícios específicos de bem-estar aliados ao prazer, os fabricantes estão introduzindo sucos de beterraba, shots concentrados e combinações posicionados em torno da saúde cardíaca, da circulação e da vitalidade geral.
Preferência Crescente por Bebidas com Rótulo Limpo e à Base de Plantas
O suco de beterraba puro atende às expectativas de rótulo limpo porque pode utilizar um único ingrediente reconhecível sem corantes artificiais. O mercado de suco de beterraba também pode preencher uma lacuna entre o consumo de vegetais e as recomendações dietéticas por meio de formatos líquidos de vegetais. A SVZ citou dados do Eurostat mostrando que 51,00% da população da União Europeia consumia vegetais pelo menos uma vez por dia. Isso deixa uma oportunidade para produtos que tornem a ingestão de vegetais mais conveniente. O valor dessa proposta aumenta quando os produtos mantêm uma lista de ingredientes simples e uma comunicação nutricional clara. Marcas que utilizam certificação orgânica podem diferenciar ainda mais esses produtos onde os compradores associam a certificação à transparência dos ingredientes.
Expansão de Produtos de Suco Orgânico e Prensado a Frio
As condições de oferta orgânica estão melhorando de maneiras que apoiam o mercado de suco de beterraba e podem reduzir parte da pressão de custos sobre os produtos certificados. A área de cultivo de beterraba orgânica certificada na Alemanha aumentou 46,80% em 2025, enquanto os volumes de colheita aumentaram 74,60%. A produção orgânica representou mais de 50,00% da área total de cultivo de beterraba da Alemanha. Um estudo universitário de 2024 constatou que o processamento por alta pressão (HPP) a 600 MPa preservou efetivamente as propriedades físico-químicas e o perfil nutricional do suco de beterraba fresco, ao mesmo tempo em que estendeu sua vida útil refrigerada para até 21 dias. Ao manter a qualidade do produto sem depender de tratamento térmico extensivo, essas condições de processamento apoiam a comercialização mais ampla e a disponibilidade no varejo de produtos de suco de beterraba orgânico e prensado a frio nos canais de varejo convencionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta perecibilidade e vida útil limitada do suco fresco | -0.5% | Global; agudo em mercados emergentes com infraestrutura de cadeia de frio limitada | Médio prazo (2 a 4 anos) |
| Concorrência de outros sucos funcionais e à base de vegetais | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Desafios de processamento e armazenamento que afetam a estabilidade dos nutrientes | -0.3% | Global, particularmente em mercados com restrições na cadeia de frio | Longo prazo (≥ 4 anos) |
| Variações sazonais na disponibilidade e qualidade da beterraba | -0.2% | Ásia-Pacífico e América do Sul; moderado na Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Perecibilidade e Vida Útil Limitada do Suco Fresco
A perecibilidade limita o mercado de suco de beterraba em regiões onde sistemas de cadeia de frio acessíveis não estão amplamente disponíveis. Um estudo de 2025 publicado pela Royal Society of Chemistry constatou que o teor de betalaína no concentrado de suco de beterraba diminuiu 28,53% sob armazenamento ambiente ao longo de 12 semanas. A mesma pesquisa registrou uma queda de 43,57% sob condições de armazenamento acelerado. Uma publicação científica de 2024 também identificou a contaminação microbiana como uma preocupação de processamento para o suco de beterraba. Os produtos frescos, portanto, permanecem concentrados em áreas urbanas premium com logística refrigerada confiável. O processamento por alta pressão pode estender a vida útil, mas o requisito de capital pode limitar o acesso para produtores menores.
Concorrência de Outros Sucos Funcionais e à Base de Vegetais
O mercado de suco de beterraba enfrenta sua concorrência mais próxima de bebidas funcionais à base de plantas, e não de refrigerantes carbonatados. Refrigerantes probióticos, kombucha, shots de vegetais fermentados e bebidas à base de soja competem por consumidores que buscam produtos voltados à saúde. A Kagome alocou um adicional de JPY 500,00 milhões, equivalente a 3,40 milhões de USD, para publicidade e promoção de vendas no segundo semestre de 2026, buscando reconstruir o valor das bebidas vegetais no Japão. A Kagome identificou a demanda migrando para leite de soja e bebidas probióticas como um desafio de recuperação. Produtos combinados que utilizam cúrcuma, juba-de-leão ou probióticos podem ampliar o apelo de sabor e benefício, mantendo a beterraba como ingrediente. Isso exerce pressão sobre os produtos de ingrediente único para comunicar claramente sua base clínica distinta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
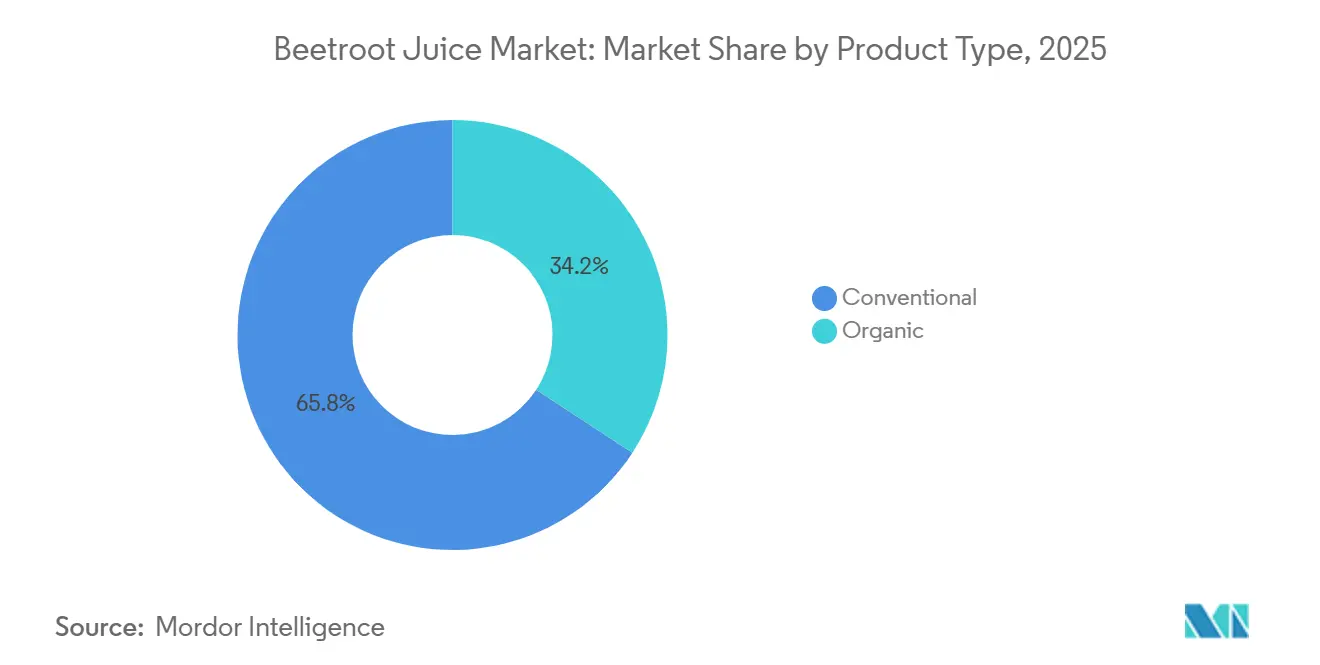
Produtos Orgânicos Ganham Demanda PremiumO suco convencional detinha 65,78% da participação do mercado de suco de beterraba em 2025, pois oferece ampla acessibilidade de preço e é adequado para distribuição ambiente. O suco orgânico tem previsão de crescer a um CAGR de 7,25% de 2026 a 2031. Essa diferença aponta para uma demanda mais forte entre compradores recorrentes que valorizam a certificação e a procedência dos ingredientes. O cultivo de beterraba orgânica certificada na Alemanha se expandiu durante 2025, com a área aumentando 46,80% e os volumes de colheita aumentando 74,60%. Mais da metade da área de cultivo de beterraba do país era orgânica. Uma maior disponibilidade de oferta pode ajudar as marcas a sustentar ofertas certificadas à medida que a demanda se expande.
Os produtos convencionais mantêm vantagens importantes em logística, preço e distribuição de longa distância. Seu formato ambiente é adequado para mercados onde a capacidade da cadeia de frio é limitada. Os produtos orgânicos podem se tornar mais atrativos à medida que a diferença de preço diminui e a certificação se torna mais visível nos sortimentos do varejo. Os requisitos de certificação europeus e as expectativas dos varejistas podem influenciar o acesso às prateleiras premium. O mercado de suco de beterraba pode, portanto, suportar ambos os formatos por meio de portfólios de produtos duplos. Os produtos convencionais podem introduzir novos consumidores na categoria, enquanto os produtos orgânicos podem atender compradores que buscam opções de maior valor. Esse padrão permite que as marcas atendam ao varejo convencional e aos canais especializados sem abandonar nenhum dos formatos.
Por Tipo de Suco:
Produtos Prensados a Frio Elevam as Expectativas de QualidadeO suco regular representou 54,38% da categoria em 2025 porque possui economias de produção estabelecidas e compatibilidade com prateleiras ambiente. O suco prensado a frio deve crescer a um CAGR de 6,58% de 2026 a 2031. O interesse dos consumidores em produtos minimamente processados sustenta esse crescimento. O processamento por alta pressão a 600 MPa preservou o perfil nutricional e físico-químico do suco fresco no estudo citado[3]. O processo também possibilitou uma vida útil refrigerada de 21 dias. Isso reduz a compensação anterior entre alegações de frescor e distribuição viável.
Os produtos prensados a frio são cada vez mais avaliados pelo desempenho do processamento, e não apenas pela mensagem artesanal. O acesso à capacidade de processamento por alta pressão pode reduzir uma barreira para marcas menores que não possuem equipamentos especializados. A categoria pode usar listas de ingredientes limpos e características nutricionais preservadas para apoiar o posicionamento premium. O suco regular mantém um papel onde a entrega ambiente, o preço acessível e o maior alcance geográfico são mais importantes. O mercado de suco de beterraba permanece adequado para ambas as abordagens porque os consumidores fazem escolhas diferentes com base em armazenamento, preço e qualidade percebida. Uma distinção clara de formato pode ajudar os varejistas a organizar os sortimentos refrigerados e ambiente. As marcas que dependem do suco regular ainda precisam comunicar o valor funcional de maneira credível.
Por Formato de Suco:
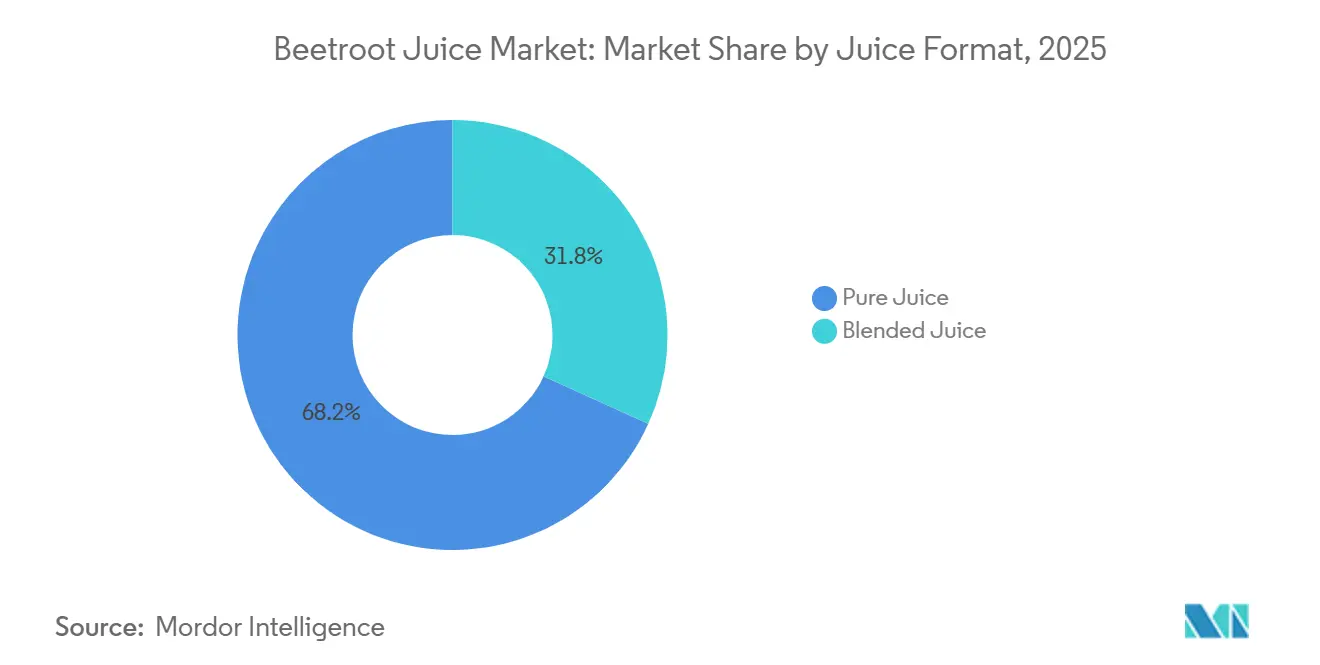
Produtos Misturados Ampliam o Acesso do ConsumidorO suco puro detinha 68,22% do mercado em 2025, refletindo a demanda de consumidores que priorizam um produto de beterraba não diluído. O suco combinado está projetado para crescer a um CAGR de 7,11% de 2026 a 2031. As combinações podem reduzir o sabor terroso e adstringente que limita a experimentação entre alguns consumidores. Elas também permitem que os fabricantes combinem beterraba com frutas ou outros ingredientes funcionais. Esse formato pode tornar o suco de beterraba mais acessível a consumidores que não compram regularmente suco de vegetais. Também pode criar um ponto de entrada familiar para compradores que preferem um perfil de sabor mais suave.
Os produtos combinados apoiam a extensão para produtos de imunidade, cognição e saúde intestinal sem remover a beterraba da formulação. As combinações de ingredientes podem ajudar uma marca a apresentar vários benefícios ao consumidor em um único produto. Eles também podem apoiar preços mais elevados em shots de dose única quando ingredientes adicionados aumentam a complexidade do produto. Os produtores de suco puro mantêm uma vantagem com compradores que desejam teor direto de nitrato e um rótulo simples. Os varejistas, no entanto, podem favorecer produtos combinados quando esses produtos oferecem uma razão de compra mais ampla. Isso pode exercer pressão sobre os produtos de ingrediente único que competem por espaço em prateleiras refrigeradas. O segmento, portanto, reflete um equilíbrio entre pureza funcional e apelo mais amplo ao consumidor.
Por Tipo de Embalagem:
Embalagens Tetra Apoiam a Distribuição AmbienteAs garrafas detinham 78,64% do tamanho do mercado de suco de beterraba em 2025, pois exibem a cor natural do produto e apoiam o posicionamento premium. As embalagens Tetra Pak têm previsão de avançar a um CAGR de 6,83% de 2026 a 2031. Sua compatibilidade ambiente pode reduzir os custos logísticos e diminuir a dependência do manuseio refrigerado. A Tetra Pak lançou uma barreira à base de papel para embalagens de suco com 92,00% de conteúdo renovável em dezembro de 2025. A empresa relatou uma pegada de carbono 43,00% menor do que as embalagens assépticas à base de folha de alumínio, com base na verificação do Carbon Trust.
As garrafas permanecem importantes para produtos refrigerados, premium e visivelmente naturais. Elas podem ajudar um produto a sinalizar frescor em ambientes de varejo voltados à saúde. As embalagens Tetra Pak oferecem uma vantagem diferente por meio da estabilidade em prateleira e da logística de exportação mais simples. Isso ajuda as marcas a alcançar ambientes de varejo, serviços de alimentação e exportação onde os custos da cadeia de frio são restritivos. A decisão de embalagem pode determinar em quais partes do mercado de suco de beterraba um produto pode entrar. Os formatos ambiente podem apoiar uma distribuição geográfica mais ampla, enquanto as garrafas continuam a atender às prateleiras refrigeradas premium. O desenvolvimento de embalagens está, portanto, vinculado tanto às mensagens ambientais quanto ao acesso aos canais.
Por Canal de Distribuição:
O Varejo Online Amplia o AlcanceOs supermercados e hipermercados detinham 43,27% da participação de distribuição em 2025, pois fornecem acesso convencional por meio de seções de alimentos saudáveis e orgânicos. O varejo online deve crescer a um CAGR de 7,12% de 2026 a 2031. Os canais digitais permitem que as marcas alcancem consumidores dispersos sem construir uma rede de varejo físico completa. Os modelos de assinatura também podem apoiar compras recorrentes para produtos de bem-estar de rotina. As plataformas online fornecem espaço para educação sobre produtos, explicações de ingredientes e comunicação direta com o consumidor. Essas capacidades são úteis em uma categoria onde evidências clínicas e diferenças de formato requerem explicação.
As lojas especializadas e os pontos de conveniência permanecem relevantes para produtos de dose única e nutrição esportiva. Academias, eventos de maratona e clínicas de saúde também podem apoiar a descoberta direcionada de produtos. O serviço de alimentação e o varejo de nutrição médica são canais menores, mas podem ganhar relevância à medida que as alegações de saúde se tornam mais visíveis. O mercado de suco de beterraba pode usar o varejo online para testar novos produtos antes de buscar uma distribuição mais ampla em supermercados. Essa abordagem pode reduzir o risco associado a um lançamento completo no varejo. As lojas físicas ainda são importantes porque permitem a experimentação pela primeira vez e a compra rotineira de mantimentos. Uma estratégia de canal misto pode, portanto, combinar educação digital com visibilidade no varejo.

Análise Geográfica
Mercado de Suco de Beterraba da América do Norte
A América do Norte deteve 45,69% do mercado em 2025, impulsionada pelo varejo de alimentos saudáveis, sistemas consolidados de cadeia de frio e familiaridade dos consumidores com bebidas funcionais. Os Estados Unidos impulsionam a demanda regional por meio de canais de mercearia natural, farmácias e canais diretos ao consumidor online. Esses canais suportam produtos refrigerados, orgânicos e com posicionamento clínico. O Canadá apresenta demanda emergente em pontos de venda de alimentos naturais em áreas urbanas. O México permanece em um estágio mais inicial, pois a sensibilidade ao preço premium e a logística refrigerada podem limitar o acesso. A estrutura de varejo da região oferece ao Mercado de Suco de Beterraba uma base consolidada para produtos premium. Ela também permite que marcas especializadas alcancem consumidores que já adquirem bebidas voltadas ao bem-estar.
Mercado de Suco de Beterraba da Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 6,77% de 2026 a 2031, tornando-se a região de crescimento mais acelerado. China, Índia, Japão, Austrália, Coreia do Sul e Vietnã oferecem potencial de crescimento por meio da urbanização e do aumento dos gastos com saúde. A Kagome está alocando 500,00 milhões de JPY, equivalentes a 3,40 milhões de USD, em publicidade adicional e promoção de vendas durante o segundo semestre de 2026 para sua categoria de bebidas vegetais no Japão. A Kagome Austrália produz concentrado de suco de beterraba de até 50 brix em sua unidade de Echuca. Essa base de produção pode sustentar o abastecimento regional à medida que a demanda se desenvolve. Índia e China oferecem oportunidades por meio do comércio eletrônico e do varejo organizado, embora a construção de conscientização ainda seja importante.
Mercado de Suco de Beterraba da EMEA e América do Sul
A Europa ocupa a segunda maior posição regional, pois Reino Unido, Alemanha, Países Baixos, Suécia e França possuem sistemas consolidados de varejo de alimentos orgânicos. O consumo de suco de vegetais na Alemanha cresceu 10,00% em 2025, enquanto os volumes de suco de frutas recuaram 6,00%. As vendas de alimentos e bebidas orgânicos da VDF na Alemanha aumentaram 6,70%, atingindo 18,23 bilhões de EUR, equivalentes a 20,10 bilhões de USD, em 2025. Essas condições sustentam a demanda por produtos de beterraba certificados e formatos ambiente. A América do Sul, o Oriente Médio e a África permanecem em estágios mais iniciais. Os Emirados Árabes Unidos e a Arábia Saudita apresentam a tração inicial mais expressiva no Oriente Médio e na África. O Mercado de Suco de Beterraba pode se expandir nessas áreas à medida que a cadeia de frio e o acesso ao varejo melhorem.
Cenário Competitivo
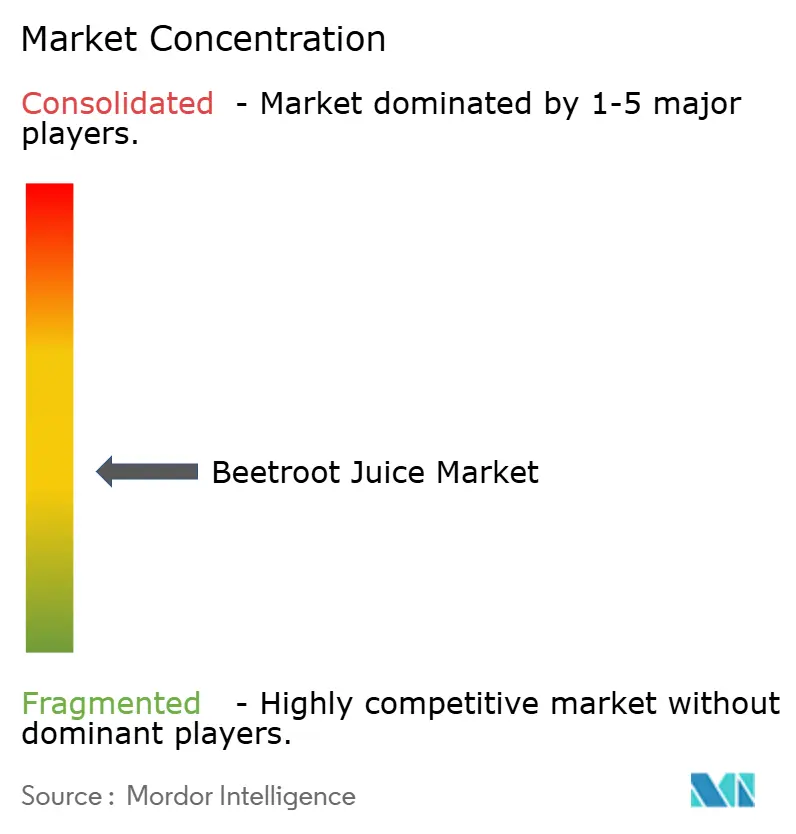
O mercado de suco de beterraba tem uma estrutura moderadamente consolidada, onde produtores especializados, marcas independentes com foco orgânico e marcas de nutrição esportiva operam sem que nenhuma empresa detenha autoridade decisiva. James White Drinks por meio da Beet It, Biotta AG, G's Fresh Beets por meio da Love Beets e Biona são marcas especializadas relevantes na categoria. Os especialistas competem por meio de certificação orgânica, associações de pesquisa e formatos de produtos focados. Empresas de bebidas mais amplas podem entrar por meio de portfólios maiores de sucos e sistemas de distribuição estabelecidos. Os dois grupos usam abordagens diferentes para alcançar varejistas e consumidores. As marcas especializadas geralmente precisam investir mais diretamente na educação do consumidor, enquanto as empresas maiores podem se beneficiar de relacionamentos existentes com o varejo.
A inovação de portfólio é uma ferramenta competitiva central em 2026. As marcas podem combinar beterraba com probióticos, juba-de-leão, gengibre ou outros ingredientes para ampliar o apelo do produto. Essas formulações podem falar com consumidores que buscam vários benefícios em uma única bebida ou shot. O processamento prensado a frio também é usado para apoiar uma posição premium por meio da qualidade do produto e da vida útil refrigerada. O lançamento da barreira à base de papel da Tetra Pak em 2025 mostra como os fornecedores de embalagens estão apoiando uma rota alternativa para a distribuição de suco ambiente. O plano de gastos da Kagome para o segundo semestre de 2026 mostra a concorrência contínua pelo interesse do consumidor dentro das bebidas vegetais. Esses movimentos mostram que formulação, processamento, embalagem e promoção podem cada um afetar a visibilidade da categoria.
Há espaço para produtos vinculados ao desempenho no exercício e à recuperação pós-exercício, onde a pesquisa sobre nitrato dietético pode apoiar a comunicação do produto. O ensaio controlado de 2025 fornece uma base científica para discutir os efeitos cardiovasculares do suco de beterraba. As marcas devem comunicar tais evidências com cuidado e de forma consistente com os requisitos locais. Produtos com uma base clínica clara podem se destacar de bebidas que dependem apenas de associações amplas de bem-estar. A certificação orgânica e as embalagens duráveis podem adicionar outros pontos de diferenciação. O mercado de suco de beterraba pode permanecer aberto a novos entrantes porque nenhuma empresa garantiu controle decisivo.
Líderes do Setor de Suco de Beterraba
-
Biotta AG
-
Windmill Organics Limited (Biona)
-
Haus Rabenhorst O. Lauffs GmbH & Co. KG
-
James White Drinks Ltd
-
Nature's Way Brands, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suco de Beterraba Empresas cobertas neste relatório
- Biotta AG
- Windmill Organics Limited (Biona)
- Peterson Farms, Inc. (Lakewood Organic)
- Haus Rabenhorst O. Lauffs GmbH & Co. KG
- James White Drinks Ltd
- G’s Fresh Beets Inc. (Love Beets)
- Kagome Co., Ltd.
- IMS Höllinger GmbH
- Purearth Limited
- Nature’s Way Brands, LLC
- Suja Life, LLC
- The Hain Celestial Group, Inc.
- PepsiCo, Inc.
- Starbucks Corporation (Evolution Fresh)
- Ocean Spray Cranberries, Inc.
- Bolthouse Farms
- Pomona Products Ltd
- Naturis
- The Berry Company
- Lidl Great Britain Limited
Desenvolvimentos industriais recentes em Mercado de Suco de Beterraba
- Agosto de 2026: A Kagome comprometeu um adicional de JPY 500,00 milhões, equivalente a 3,40 milhões de USD, em publicidade e promoção de vendas no segundo semestre de 2026 para reconstruir o valor da categoria de bebidas vegetais após os desafios de recuperação da demanda pós-revisão de preços, visando a migração para leite de soja e bebidas probióticas.
- Dezembro de 2025: A Tetra Pak, em colaboração com a García Carrión e a marca Don Simón, apresentou a tecnologia de barreira à base de papel para embalagens de suco. O Tetra Brik Aseptic 200 mL Slim Leaf tinha 92,00% de conteúdo renovável e uma pegada de carbono 43,00% menor do que as embalagens assépticas à base de folha de alumínio, com base na verificação do Carbon Trust.
- Abril de 2025: A James White Drinks, fabricante da marca Beet It, investiu £250.000 em uma nova prensa de beterraba em sua fábrica em Suffolk para expandir a capacidade de produção. O novo equipamento deve permitir que a unidade produza mais de 1 milhão de litros de suco de beterraba orgânico anualmente, apoiando a resposta da empresa à forte demanda pela Beet It.
Escopo do Relatório Global do Mercado de Suco de Beterraba
Visão geral da segmentação
| Suco Convencional |
| Suco Orgânico |
| Regular |
| Prensado a Frio |
| Suco Puro |
| Suco Misturado |
| Garrafas |
| Embalagens Tetra |
| Outros |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Especializadas |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Suco Convencional | |
| Suco Orgânico | ||
| Tipo de Suco | Regular | |
| Prensado a Frio | ||
| Formato do Suco | Suco Puro | |
| Suco Misturado | ||
| Tipo de Embalagem | Garrafas | |
| Embalagens Tetra | ||
| Outros | ||
| Canais de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Especializadas | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de suco de beterraba até 2031?
O mercado tem previsão de atingir 472,61 milhões de USD até 2031, crescendo a um CAGR de 5,78% de 2026 a 2031.
Qual tipo de produto está crescendo mais rapidamente no suco de beterraba?
O suco orgânico é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 7,25% até 2031.
Por que o suco de beterraba prensado a frio está ganhando demanda?
O suco prensado a frio está projetado para crescer a um CAGR de 6,58%, apoiado pela demanda por produtos minimamente processados e pelo processamento de alta pressão.
Qual região lidera as vendas de suco de beterraba?
A América do Norte detinha 45,69% das vendas em 2025, apoiada pelo varejo de alimentos saudáveis e pela distribuição desenvolvida de cadeia de frio.