
Tamaño y Participación del Mercado de Jugo de Remolacha
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
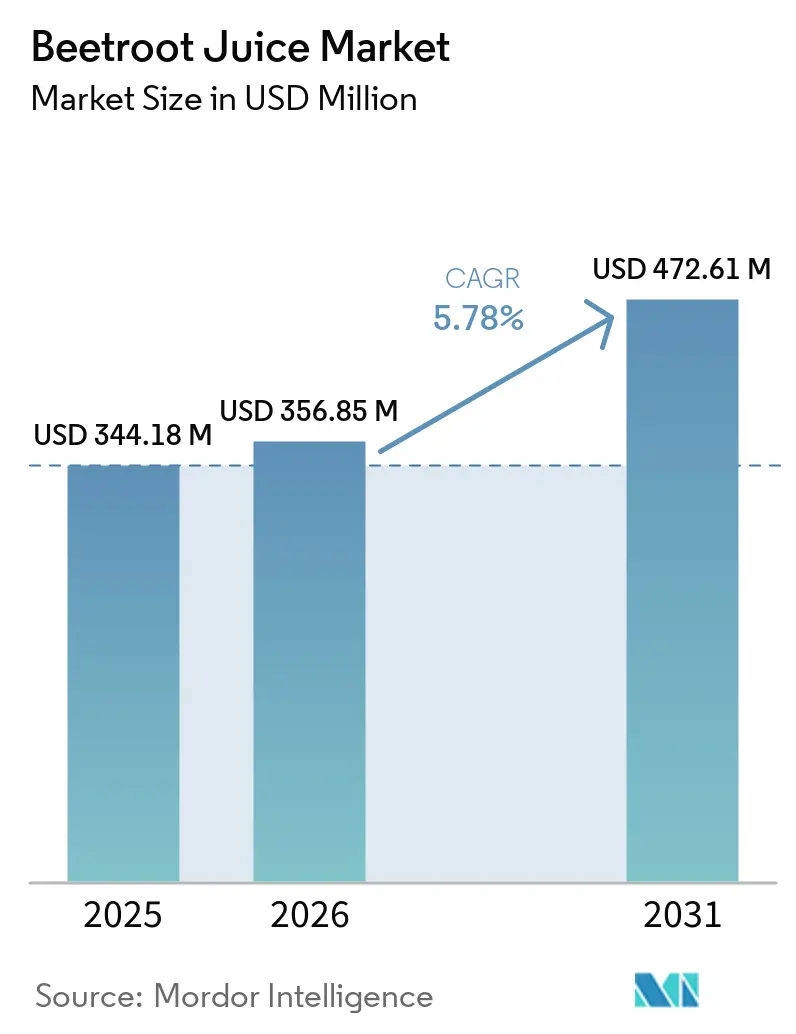
| Tamaño del Mercado (2026) | 356.85 Millones de dólares |
| Tamaño del Mercado (2031) | 472.61 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Jugo de Remolacha por Mordor Intelligence
Se proyecta que el tamaño del mercado de jugo de remolacha se expanda de 344,18 millones de USD en 2025 y 356,85 millones de USD en 2026 a 472,61 millones de USD para 2031, registrando un CAGR del 5,78% entre 2026 y 2031. La investigación clínica ha fortalecido el posicionamiento de salud de la categoría, ya que un ensayo controlado de 2025 reportó una reducción de la presión arterial sistólica y diastólica tras el consumo de jugo de remolacha rico en nitratos[1]. El mercado de jugo de remolacha también está moldeado por la demanda de ingredientes reconocibles, productos orgánicos y formatos prensados en frío. El desarrollo de productos avanza hacia recetas combinadas que hacen que la remolacha sea más accesible para los consumidores que prefieren un sabor más suave. Las opciones de envase son cada vez más importantes a medida que las marcas equilibran la vida útil, la distribución refrigerada y los requisitos de sostenibilidad de los minoristas. La competencia por las ocasiones de consumo de bebidas orientadas a la salud se intensifica a medida que las bebidas probióticas, los shots fermentados y otros productos de origen vegetal buscan al mismo consumidor.
Conclusiones Clave del Informe
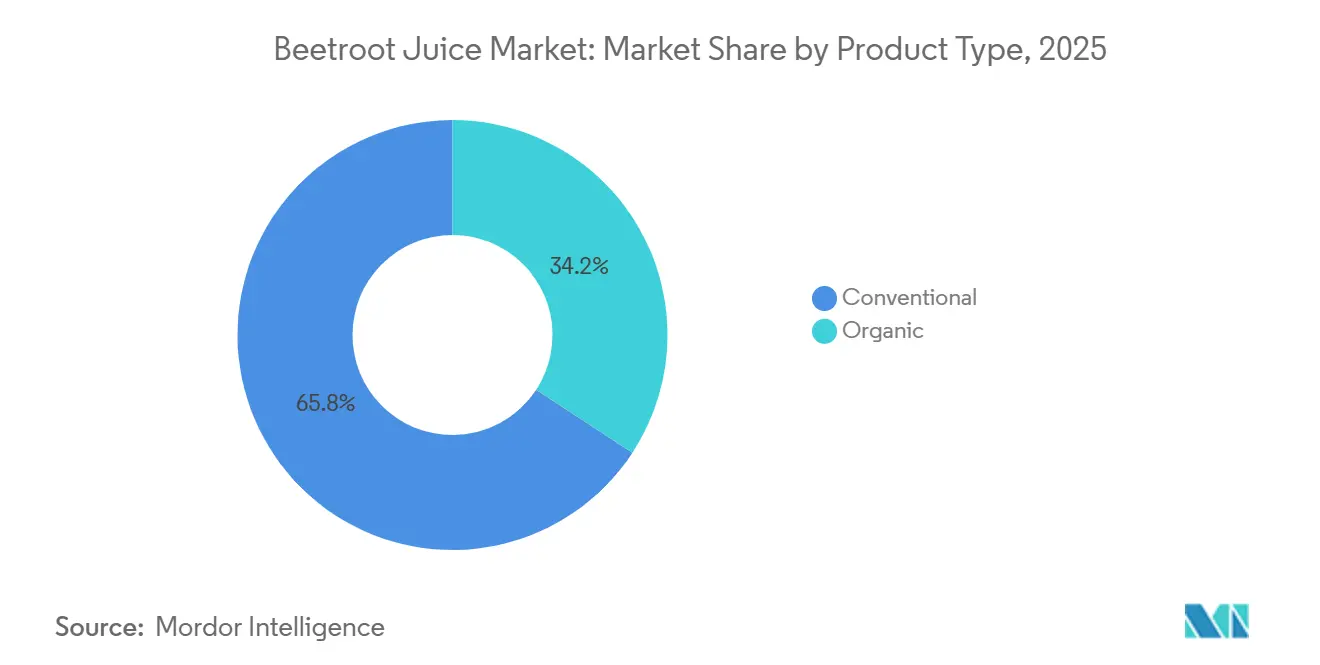
- Por tipo de producto, el jugo convencional representó el 65,78% de la cuota del mercado de jugo de remolacha en 2025, mientras que se prevé que el jugo orgánico se expanda a una CAGR del 7,25% hasta 2031.
- Por tipo de jugo, el jugo regular representó el 54,38% del tamaño del mercado de jugo de remolacha en 2025, mientras que se proyecta que el jugo prensado en frío crezca a una CAGR del 6,58% hasta 2031.
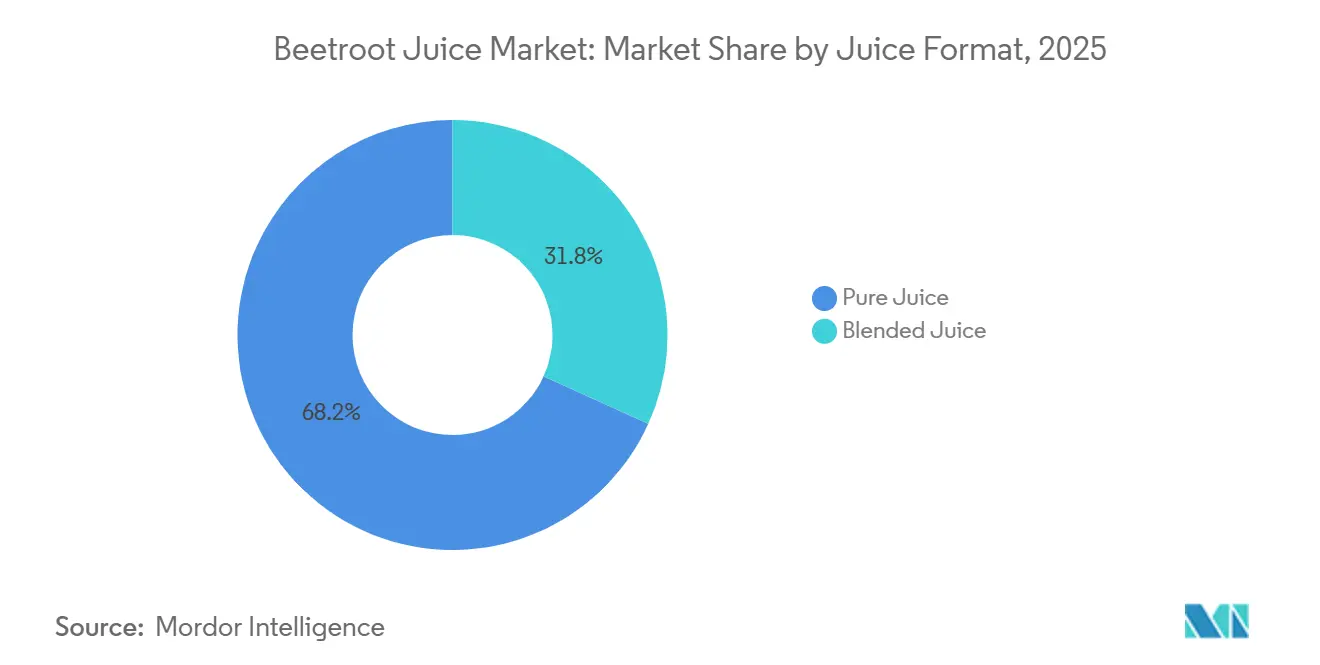
- Por formato de jugo, el jugo puro representó el 68,22% del mercado en 2025, mientras que se prevé que el jugo mezclado avance a una CAGR del 7,11% hasta 2031.
- Por tipo de envase, las botellas representaron el 78,64% del mercado en 2025, mientras que se proyecta que los envases tetra se expandan a una CAGR del 6,83% hasta 2031.
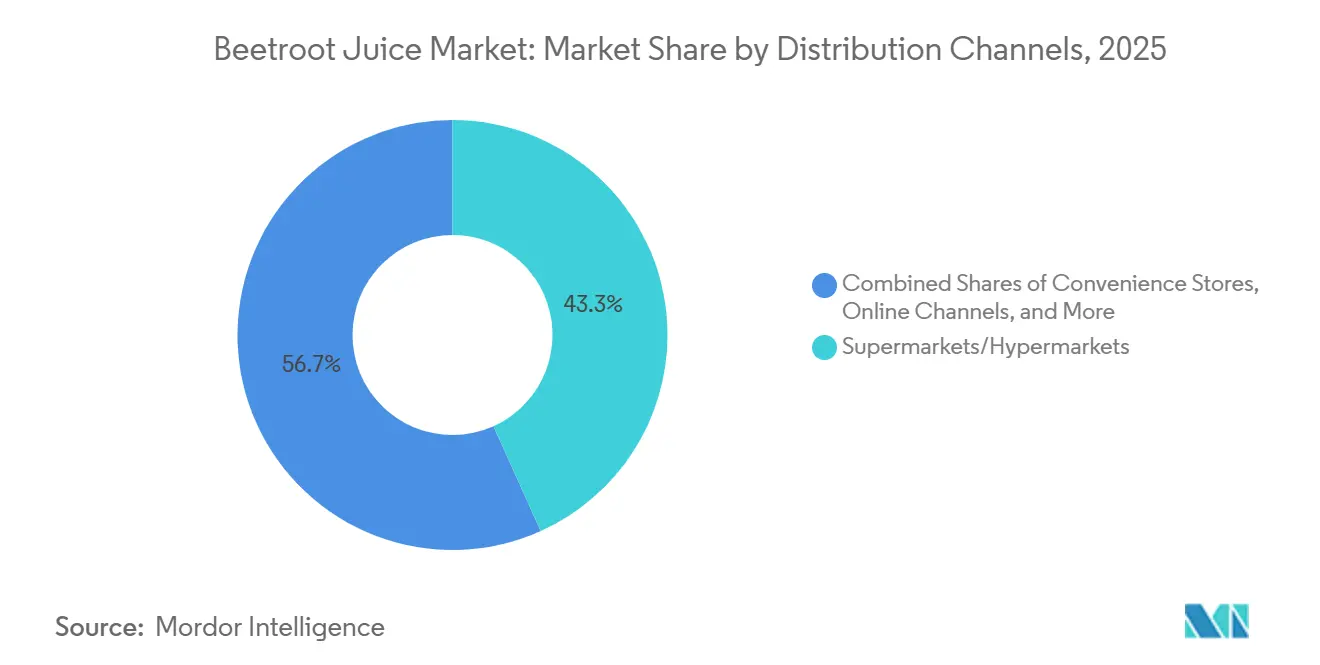
- Por canal de distribución, los supermercados e hipermercados representaron el 43,27% del mercado en 2025, mientras que se prevé que el comercio minorista en línea crezca a una CAGR del 7,12% hasta 2031.
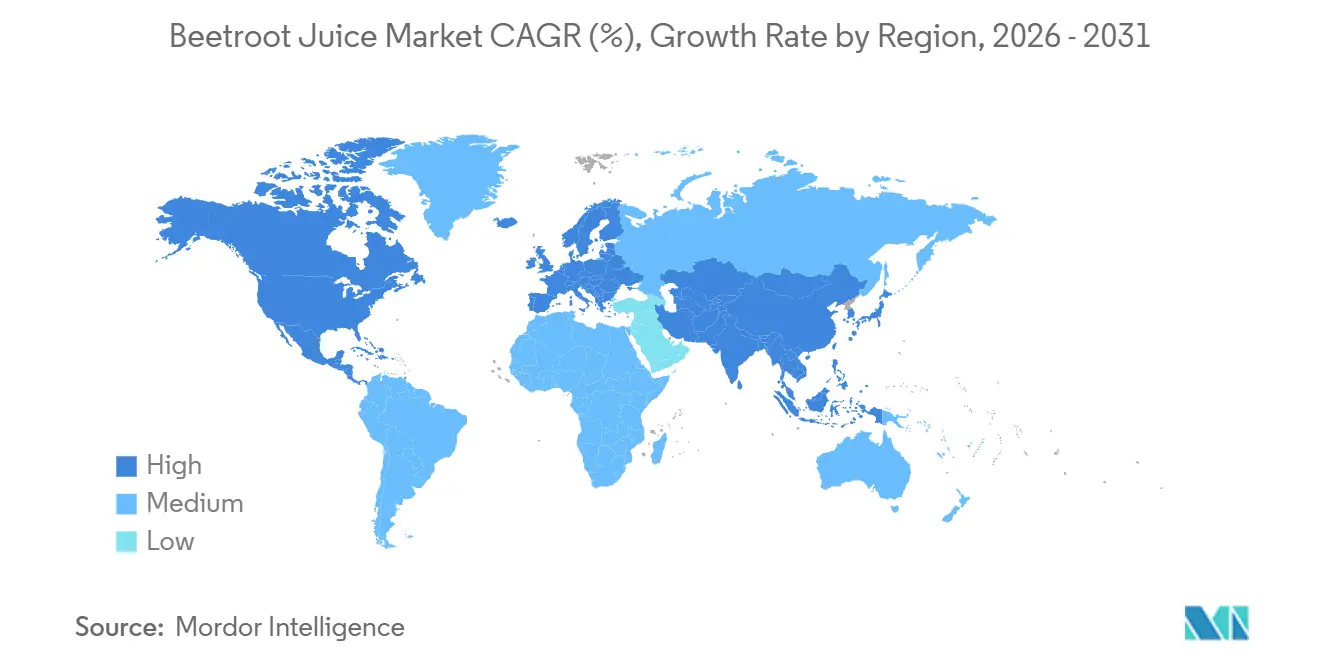
- Por geografía, América del Norte representó el 45,69% del mercado en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 6,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente enfoque del consumidor en bebidas naturales y funcionales | +1.1% | Global | Mediano plazo (2 a 4 años) |
| Aumento de la demanda de bebidas para la salud cardíaca y cardiovascular | +0.9% | América del Norte y Europa, con una adopción creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preferencia creciente por bebidas de etiqueta limpia y de origen vegetal | +0.8% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2 a 4 años) |
| Expansión de productos de jugo orgánico y prensado en frío | +0.8% | América del Norte y Europa; incipiente en Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Creciente innovación de productos y combinación de ingredientes funcionales | +0.6% | Global, en etapa inicial en mercados emergentes | Corto plazo (≤ 2 años) |
| Mayor conciencia sobre las propiedades nutricionales y antioxidantes de la remolacha | +0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque del Consumidor en Bebidas Naturales y Funcionales
La remolacha roja ofrece nitratos dietéticos y coloración rubí natural, lo que otorga al mercado de jugo de remolacha relevancia tanto en bebidas de bienestar como en formulaciones de bebidas coloreadas de forma natural. SVZ identificó esta combinación como poco común entre los jugos de vegetales de un solo ingrediente en junio de 2026. Esto permite que los ingredientes de remolacha aparezcan en bebidas deportivas, shots de bienestar y mezclas orientadas a la inmunidad. Los fabricantes europeos también enfrentan presión para reformular productos a medida que la atención de los consumidores y los reguladores se orienta hacia alternativas a los colorantes sintéticos. La asociación alemana de jugos de frutas reportó que el consumo de jugo de vegetales aumentó un 10% en 2025, mientras que los volúmenes de jugo de frutas cayeron un 6%. La asociación nombró al jugo de remolacha entre los factores relacionados con la nutrición que respaldan la demanda de jugo de vegetales.
Demanda Creciente de Bebidas para la Salud Cardíaca y Cardiovascular
La creciente conciencia de los consumidores sobre los beneficios nutricionales de la remolacha está aumentando el interés en el jugo de remolacha como bebida funcional para el bienestar cardiovascular y circulatorio. La remolacha es naturalmente rica en nitratos dietéticos, que el organismo puede convertir en óxido nítrico, un compuesto asociado con la dilatación de los vasos sanguíneos y un flujo sanguíneo saludable. Un estudio doble ciego controlado con placebo de 2025 encontró que 140 mL de jugo de remolacha rico en nitratos con 14,00 mmol de nitrato redujo la presión arterial sistólica en una media de 7 mmHg y la presión arterial diastólica en una media de 6 mmHg en comparación con el placebo. El estudio también registró un aumento de 461 nM en el nitrito plasmático. La Universidad de Florida completó un estudio de suplementación con nitrato dietético en adultos mayores con enfermedad de las arterias coronarias en agosto de 2025[2]. A medida que los consumidores buscan cada vez más bebidas funcionales que ofrezcan beneficios específicos para el bienestar junto con la hidratación, los fabricantes están introduciendo jugos de remolacha, shots concentrados y mezclas posicionados en torno a la salud cardíaca, la circulación y la vitalidad general.
Preferencia Creciente por Bebidas de Etiqueta Limpia y de Origen Vegetal
El jugo de remolacha puro cumple con las expectativas de etiqueta limpia porque puede utilizar un único ingrediente reconocible sin colorantes artificiales. El mercado de jugo de remolacha también puede abordar una brecha entre el consumo de vegetales y las recomendaciones dietéticas a través de formatos líquidos de vegetales. SVZ citó datos de Eurostat que muestran que el 51,00% de la población de la Unión Europea consumía vegetales al menos una vez al día. Esto deja una oportunidad para productos que hagan más conveniente la ingesta de vegetales. El valor de esta propuesta aumenta cuando los productos mantienen una lista de ingredientes simple y una comunicación nutricional clara. Las marcas que utilizan certificación orgánica pueden diferenciar aún más estos productos donde los compradores asocian la certificación con la transparencia de los ingredientes.
Expansión de Productos de Jugo Orgánico y Prensado en Frío
Las condiciones de suministro orgánico están mejorando de maneras que respaldan el mercado de jugo de remolacha y pueden reducir parte de la presión de costos sobre los productos certificados. El área de cultivo de remolacha orgánica certificada en Alemania aumentó un 46,80% en 2025, mientras que los volúmenes de cosecha aumentaron un 74,60%. La producción orgánica representó más del 50,00% del área total de cultivo de remolacha en Alemania. Un estudio universitario de 2024 encontró que el procesamiento a alta presión (HPP) a 600 MPa preservó eficazmente las propiedades fisicoquímicas y el perfil nutricional del jugo de remolacha fresco, al tiempo que extendió su vida útil refrigerada hasta 21 días. Al mantener la calidad del producto sin depender de un tratamiento térmico extenso, estas condiciones de procesamiento respaldan la comercialización más amplia y la disponibilidad minorista de productos de jugo de remolacha orgánico y prensado en frío en los canales minoristas convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta perecibilidad y vida útil limitada del jugo fresco | -0.5% | Global; aguda en mercados emergentes con infraestructura de cadena de frío limitada | Mediano plazo (2 a 4 años) |
| Competencia de otros jugos funcionales y de base vegetal | -0.4% | Global | Corto plazo (≤ 2 años) |
| Desafíos de procesamiento y almacenamiento que afectan la estabilidad de los nutrientes | -0.3% | Global, particularmente en mercados con cadena de frío limitada | Largo plazo (≥ 4 años) |
| Variaciones estacionales en la disponibilidad y calidad de la remolacha | -0.2% | Asia-Pacífico y América del Sur; moderada en Europa | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Perecibilidad y Vida Útil Limitada del Jugo Fresco
La perecibilidad limita el mercado de jugo de remolacha en regiones donde los sistemas de cadena de frío asequibles no están ampliamente disponibles. Un estudio de 2025 publicado por la Royal Society of Chemistry encontró que el contenido de betalaína en el concentrado de jugo de remolacha disminuyó un 28,53% bajo almacenamiento ambiental durante 12 semanas. La misma investigación registró una disminución del 43,57% bajo condiciones de almacenamiento acelerado. Una publicación científica de 2024 también identificó la contaminación microbiana como una preocupación de procesamiento para el jugo de remolacha. Los productos frescos, por tanto, permanecen concentrados en áreas urbanas premium con logística refrigerada confiable. El procesamiento a alta presión puede extender la vida útil, pero el requisito de capital puede limitar el acceso para los productores más pequeños.
Competencia de Otros Jugos Funcionales y de Base Vegetal
El mercado de jugo de remolacha enfrenta su competencia más cercana de las bebidas funcionales de origen vegetal en lugar de los refrescos carbonatados. Las sodas probióticas, la kombucha, los shots de vegetales fermentados y las bebidas a base de soja compiten por los consumidores que buscan productos orientados a la salud. Kagome asignó 500,00 millones de JPY adicionales, equivalentes a 3,40 millones de USD, para publicidad y promoción de ventas en el segundo semestre de 2026, mientras buscaba reconstruir el valor de las bebidas vegetales en Japón. Kagome identificó el desplazamiento de la demanda hacia la leche de soja y las bebidas probióticas como un desafío de recuperación. Los productos combinados que utilizan cúrcuma, melena de león o probióticos pueden ampliar el atractivo de sabor y beneficios mientras retienen la remolacha como ingrediente. Esto ejerce presión sobre los productos de un solo ingrediente para comunicar claramente su base clínica diferenciada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos Orgánicos Ganan Demanda PremiumEl jugo convencional representó el 65,78% de la cuota del mercado de jugo de remolacha en 2025 porque ofrece amplia accesibilidad de precio y se adapta a la distribución ambiental. Se prevé que el jugo orgánico crezca a un CAGR del 7,25% de 2026 a 2031. Esta diferencia apunta a una demanda más sólida entre los compradores habituales que valoran la certificación y la procedencia de los ingredientes. El cultivo de remolacha orgánica certificada en Alemania se expandió durante 2025, con un área que aumentó un 46,80% y volúmenes de cosecha que aumentaron un 74,60%. Más de la mitad del área de cultivo de remolacha del país era orgánica. Una mayor disponibilidad de suministro puede ayudar a las marcas a mantener las ofertas certificadas a medida que la demanda se expande.
Los productos convencionales conservan ventajas importantes en logística, precio y distribución a larga distancia. Su formato ambiental se adapta a los mercados donde la capacidad de cadena de frío es limitada. Los productos orgánicos pueden volverse más atractivos a medida que la diferencia de precio se reduce y la certificación se vuelve más visible en los surtidos minoristas. Los requisitos de certificación europeos y las expectativas de los minoristas pueden influir en el acceso a los estantes premium. El mercado de jugo de remolacha puede, por tanto, respaldar ambos formatos a través de carteras de productos duales. Los productos convencionales pueden introducir a nuevos consumidores en la categoría, mientras que los productos orgánicos pueden atender a los compradores que buscan opciones de mayor valor. Este patrón permite a las marcas abordar el comercio minorista convencional y los canales especializados sin abandonar ninguno de los dos formatos.
Por Tipo de Jugo:
Los Productos Prensados en Frío Elevan las Expectativas de CalidadEl jugo regular representó el 54,38% de la categoría en 2025 porque tiene economías de producción establecidas y compatibilidad con estantes de temperatura ambiente. Se espera que el jugo prensado en frío crezca a un CAGR del 6,58% de 2026 a 2031. El interés de los consumidores en productos mínimamente procesados respalda este crecimiento. El procesamiento a alta presión a 600 MPa preservó el perfil nutricional y fisicoquímico del jugo fresco en el estudio citado[3]. El proceso también permitió una vida útil refrigerada de 21 días. Esto reduce la compensación anterior entre las afirmaciones de frescura y la distribución viable.
Los productos prensados en frío son evaluados cada vez más por su rendimiento de procesamiento en lugar de únicamente por su mensaje artesanal. El acceso a la capacidad de procesamiento a alta presión puede reducir una barrera para las marcas más pequeñas que no poseen equipos especializados. La categoría puede utilizar listas de ingredientes limpias y características nutricionales preservadas para respaldar el posicionamiento premium. El jugo regular conserva un papel donde la entrega ambiental, los precios accesibles y el mayor alcance geográfico son más importantes. El mercado de jugo de remolacha sigue siendo adecuado para ambos enfoques porque los consumidores toman decisiones diferentes según el almacenamiento, el precio y la calidad percibida. Una distinción clara de formato puede ayudar a los minoristas a organizar los surtidos refrigerados y de temperatura ambiente. Las marcas que dependen del jugo regular aún necesitan comunicar el valor funcional de manera creíble.
Por Formato de Jugo:
Los Productos Mezclados Amplían el Acceso del ConsumidorEl jugo puro representó el 68,22% del mercado en 2025, lo que refleja la demanda de los consumidores que priorizan un producto de remolacha sin diluir. Se proyecta que el jugo combinado crezca a un CAGR del 7,11% de 2026 a 2031. Las mezclas pueden reducir el sabor terroso y astringente que limita la prueba entre algunos consumidores. También permiten a los fabricantes combinar la remolacha con frutas u otros ingredientes funcionales. Este formato puede hacer que el jugo de remolacha sea más accesible para los consumidores que no compran regularmente jugo de vegetales. También puede crear un punto de entrada familiar para los compradores que prefieren un perfil de sabor más suave.
Los productos combinados respaldan la extensión hacia productos de inmunidad, cognición y salud intestinal sin eliminar la remolacha de la formulación. Las combinaciones de ingredientes pueden ayudar a una marca a presentar varios beneficios para el consumidor en un solo producto. También pueden respaldar precios más altos en shots de porción individual cuando los ingredientes añadidos aumentan la complejidad del producto. Los productores de jugo puro conservan una ventaja con los compradores que desean contenido directo de nitrato y una etiqueta simple. Sin embargo, los minoristas pueden favorecer los productos combinados cuando estos ofrecen una razón de compra más amplia. Esto puede ejercer presión sobre los productos de un solo ingrediente que compiten por el espacio en estantes refrigerados. El segmento, por tanto, refleja un equilibrio entre la pureza funcional y un atractivo más amplio para el consumidor.
Por Tipo de Envase:
Los Envases Tetra Respaldan la Distribución AmbienteLas botellas representaron el 78,64% del tamaño del mercado de jugo de remolacha en 2025 porque exhiben el color natural del producto y respaldan el posicionamiento premium. Se prevé que los Tetra Packs avancen a un CAGR del 6,83% de 2026 a 2031. Su compatibilidad ambiental puede reducir los costos logísticos y disminuir la dependencia del manejo refrigerado. Tetra Pak lanzó una barrera a base de papel para el envasado de jugos con un 92,00% de contenido renovable en diciembre de 2025. La empresa reportó una huella de carbono un 43,00% menor que el envasado aséptico a base de papel de aluminio, según la verificación de Carbon Trust.
Las botellas siguen siendo importantes para los productos refrigerados, premium y visiblemente naturales. Pueden ayudar a un producto a señalar frescura en entornos minoristas orientados a la salud. Los Tetra Packs ofrecen una ventaja diferente a través de la estabilidad en estante y una logística de exportación más sencilla. Esto ayuda a las marcas a llegar a entornos de supermercados, servicios de alimentación y exportación donde los costos de cadena de frío son restrictivos. La decisión de envasado puede determinar en qué partes del mercado de jugo de remolacha puede ingresar un producto. Los formatos ambientales pueden respaldar una distribución geográfica más amplia, mientras que las botellas continúan atendiendo los estantes refrigerados premium. El desarrollo del envasado está, por tanto, vinculado tanto a los mensajes medioambientales como al acceso a los canales.
Por Canal de Distribución:
El Comercio Minorista en Línea Amplía el AlcanceLos supermercados e hipermercados representaron el 43,27% de la cuota de distribución en 2025 porque proporcionan acceso convencional a través de secciones de alimentos saludables y orgánicos. Se espera que el comercio minorista en línea crezca a un CAGR del 7,12% de 2026 a 2031. Los canales digitales permiten a las marcas llegar a consumidores dispersos sin construir una red minorista física completa. Los modelos de suscripción también pueden respaldar las compras repetidas de productos de bienestar rutinarios. Las plataformas en línea proporcionan espacio para la educación sobre el producto, las explicaciones de ingredientes y la comunicación directa con el consumidor. Estas capacidades son útiles en una categoría donde la evidencia clínica y las diferencias de formato requieren explicación.
Las tiendas especializadas y los puntos de venta de conveniencia siguen siendo relevantes para los productos de porción individual y nutrición deportiva. Los gimnasios, los eventos de maratón y las clínicas de salud también pueden respaldar el descubrimiento dirigido de productos. Los servicios de alimentación y el comercio minorista de nutrición médica son canales más pequeños, pero pueden ganar relevancia a medida que las afirmaciones de salud se vuelven más visibles. El mercado de jugo de remolacha puede utilizar el comercio minorista en línea para probar nuevos productos antes de buscar una distribución más amplia en supermercados. Este enfoque puede reducir el riesgo asociado con un lanzamiento minorista completo. Las tiendas físicas siguen siendo importantes porque permiten la prueba por primera vez y la compra rutinaria de comestibles. Una estrategia de canal mixto puede, por tanto, combinar la educación digital con la visibilidad minorista.

Análisis Geográfico
Mercado de Jugo de Remolacha en América del Norte
América del Norte concentró el 45,69% del mercado en 2025, impulsada por el comercio minorista de alimentos saludables, los sistemas de cadena de frío consolidados y la familiaridad de los consumidores con las bebidas funcionales. Estados Unidos impulsa la demanda regional a través de tiendas de comestibles naturales, farmacias y canales directos al consumidor en línea. Estos canales pueden dar soporte a productos refrigerados, orgánicos y con posicionamiento clínico. Canadá presenta una demanda emergente en puntos de venta de alimentos naturales en zonas urbanas. México se encuentra en una etapa más temprana, ya que la logística refrigerada y la sensibilidad al precio en segmentos premium pueden limitar el acceso. La estructura minorista de la región proporciona al Mercado de Jugo de Remolacha una base consolidada para productos premium. También permite que las marcas especializadas lleguen a consumidores que ya adquieren bebidas orientadas al bienestar.
Mercado de Jugo de Remolacha en Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,77% entre 2026 y 2031, convirtiéndose en la región de mayor crecimiento. China, India, Japón, Australia, Corea del Sur y Vietnam ofrecen potencial de crecimiento gracias a la urbanización y al mayor gasto en salud. Kagome destinará 500,00 millones de JPY, equivalentes a 3,40 millones de USD, en publicidad adicional y promoción de ventas durante el segundo semestre de 2026 para su categoría de bebidas vegetales en Japón. Kagome Australia produce concentrado de jugo de remolacha de hasta 50 brix en su instalación de Echuca. Esta base de producción puede respaldar el suministro regional a medida que la demanda se desarrolle. India y China ofrecen oportunidades a través del comercio electrónico y el comercio minorista organizado, aunque la generación de conciencia de marca sigue siendo importante.
Mercado de Jugo de Remolacha en EMEA y América del Sur
Europa ocupa la segunda posición regional en importancia, dado que el Reino Unido, Alemania, los Países Bajos, Suecia y Francia cuentan con sistemas consolidados de comercio minorista de alimentos orgánicos. El consumo de jugo de verduras en Alemania aumentó un 10,00% en 2025, mientras que los volúmenes de jugo de frutas disminuyeron un 6,00%. Las ventas de alimentos y bebidas orgánicos de VDF en Alemania crecieron un 6,70%, hasta alcanzar los 18,23 mil millones de EUR, equivalentes a 20,10 mil millones de USD, en 2025. Estas condiciones favorecen la demanda de productos de remolacha certificados y en formatos ambiente. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas de desarrollo. Los Emiratos Árabes Unidos y Arabia Saudita muestran la mayor tracción inicial en Oriente Medio y África. El Mercado de Jugo de Remolacha puede expandirse en estas áreas a medida que mejoren la cadena de frío y el acceso al comercio minorista.
Panorama Competitivo
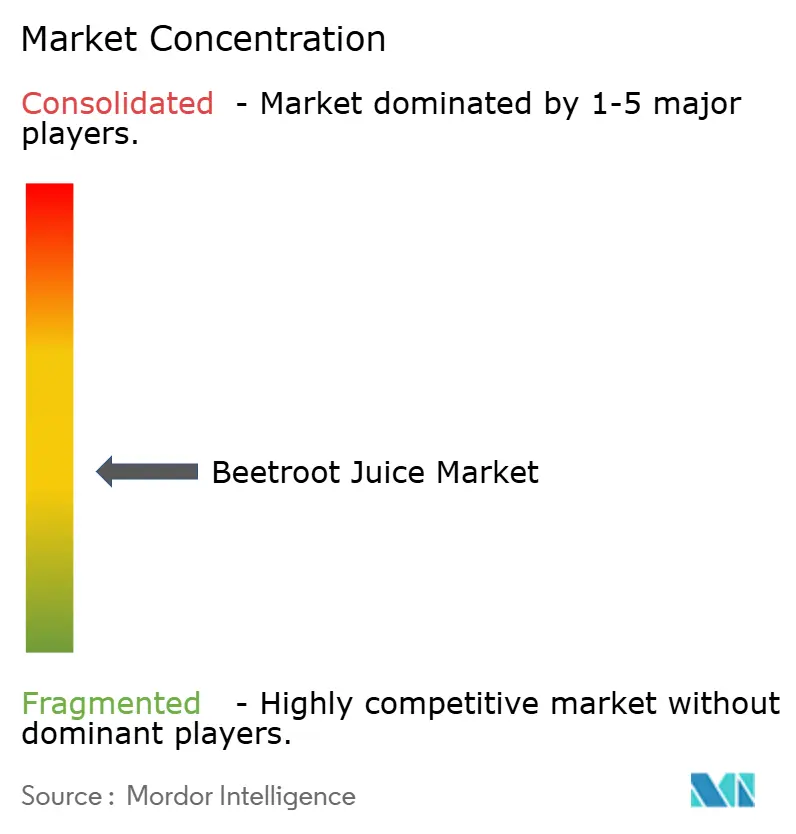
El mercado de jugo de remolacha tiene una estructura moderadamente consolidada donde los productores especializados, las marcas independientes orientadas a lo orgánico y las marcas de nutrición deportiva operan sin que ninguna empresa tenga una autoridad decisiva. James White Drinks a través de Beet It, Biotta AG, G's Fresh Beets a través de Love Beets y Biona son marcas especializadas relevantes en la categoría. Los especialistas compiten a través de la certificación orgánica, las asociaciones de investigación y los formatos de productos enfocados. Las empresas de bebidas más amplias pueden ingresar a través de carteras de jugos más grandes y sistemas de distribución establecidos. Los dos grupos utilizan diferentes enfoques para llegar a los minoristas y consumidores. Las marcas especializadas a menudo necesitan invertir más directamente en la educación del consumidor, mientras que las empresas más grandes pueden beneficiarse de las relaciones minoristas existentes.
La innovación de cartera es una herramienta competitiva central en 2026. Las marcas pueden combinar la remolacha con probióticos, melena de león, jengibre u otros ingredientes para ampliar el atractivo del producto. Estas formulaciones pueden dirigirse a los consumidores que buscan varios beneficios de una sola bebida o shot. El procesamiento prensado en frío también se utiliza para respaldar una posición premium a través de la calidad del producto y la vida útil refrigerada. El lanzamiento de la barrera a base de papel de Tetra Pak en 2025 muestra cómo los proveedores de envasado están apoyando una ruta alternativa para la distribución de jugo ambiental. El plan de gasto del segundo semestre de 2026 de Kagome muestra la competencia continua por el interés del consumidor dentro de las bebidas vegetales. Estos movimientos muestran que la formulación, el procesamiento, el envasado y la promoción pueden afectar cada uno la visibilidad de la categoría.
Existe espacio para productos vinculados al rendimiento en el ejercicio y la recuperación posterior al ejercicio, donde la investigación sobre nitratos dietéticos puede respaldar la comunicación del producto. El ensayo controlado de 2025 proporciona una base científica para discutir los efectos cardiovasculares del jugo de remolacha. Las marcas deben comunicar dicha evidencia con cuidado y de manera coherente con los requisitos locales. Los productos con una base clínica clara pueden diferenciarse de las bebidas que dependen únicamente de asociaciones generales de bienestar. La certificación orgánica y el envasado duradero pueden añadir puntos adicionales de diferenciación. El mercado de jugo de remolacha puede permanecer abierto a nuevos participantes porque ninguna empresa ha asegurado un control decisivo.
Líderes de la Industria del Jugo de Remolacha
-
Biotta AG
-
Windmill Organics Limited (Biona)
-
Haus Rabenhorst O. Lauffs GmbH & Co. KG
-
James White Drinks Ltd
-
Nature's Way Brands, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Jugo de Remolacha Empresas cubiertas en este informe
- Biotta AG
- Windmill Organics Limited (Biona)
- Peterson Farms, Inc. (Lakewood Organic)
- Haus Rabenhorst O. Lauffs GmbH & Co. KG
- James White Drinks Ltd
- G’s Fresh Beets Inc. (Love Beets)
- Kagome Co., Ltd.
- IMS Höllinger GmbH
- Purearth Limited
- Nature’s Way Brands, LLC
- Suja Life, LLC
- The Hain Celestial Group, Inc.
- PepsiCo, Inc.
- Starbucks Corporation (Evolution Fresh)
- Ocean Spray Cranberries, Inc.
- Bolthouse Farms
- Pomona Products Ltd
- Naturis
- The Berry Company
- Lidl Great Britain Limited
Desarrollos recientes de la industria en Mercado de Jugo de Remolacha
- Agosto de 2026: Kagome comprometió 500,00 millones de JPY adicionales, equivalentes a 3,40 millones de USD, en publicidad y promoción de ventas para el segundo semestre de 2026 para reconstruir el valor de la categoría de bebidas vegetales tras los desafíos de recuperación de la demanda posteriores a la revisión de precios, apuntando a la fuga hacia la leche de soja y las bebidas probióticas.
- Diciembre de 2025: Tetra Pak, en colaboración con García Carrión y la marca Don Simón, presentó la tecnología de barrera a base de papel para el envasado de jugos. El Tetra Brik Aseptic 200 mL Slim Leaf tenía un 92,00% de contenido renovable y una huella de carbono un 43,00% menor que el envasado aséptico a base de papel de aluminio, según la verificación de Carbon Trust.
- Abril de 2025: James White Drinks, el fabricante de la marca Beet It, invirtió £250.000 en una nueva prensa de remolacha en su fábrica de Suffolk para ampliar la capacidad de producción. Se espera que el nuevo equipo permita al sitio producir más de 1 millón de litros de jugo de remolacha orgánico anualmente, respaldando la respuesta de la empresa a la fuerte demanda de Beet It.
Alcance del Informe Global del Mercado de Jugo de Remolacha
Resumen de la segmentación
| Jugo Convencional |
| Jugo Orgánico |
| Regular |
| Prensado en Frío |
| Jugo Puro |
| Jugo Mezclado |
| Botellas |
| Envases Tetra |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Especializadas |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Jugo Convencional | |
| Jugo Orgánico | ||
| Tipo de Jugo | Regular | |
| Prensado en Frío | ||
| Formato de Jugo | Jugo Puro | |
| Jugo Mezclado | ||
| Tipo de Envase | Botellas | |
| Envases Tetra | ||
| Otros | ||
| Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Especializadas | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de jugo de remolacha para 2031?
Se prevé que el mercado alcance los 472,61 millones de USD para 2031, creciendo a un CAGR del 5,78% de 2026 a 2031.
¿Qué tipo de producto crece más rápido en el jugo de remolacha?
El jugo orgánico es el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 7,25% hasta 2031.
¿Por qué el jugo de remolacha prensado en frío está ganando demanda?
Se proyecta que el jugo prensado en frío crezca a una CAGR del 6,58%, respaldado por la demanda de productos mínimamente procesados y el procesamiento a alta presión.
¿Qué región lidera las ventas de jugo de remolacha?
América del Norte representó el 45,69% de las ventas en 2025, respaldada por el comercio minorista de alimentos saludables y la distribución desarrollada de cadena de frío.