
Größe und Marktanteil des australischen Marktes für Medikamentenverabreichungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
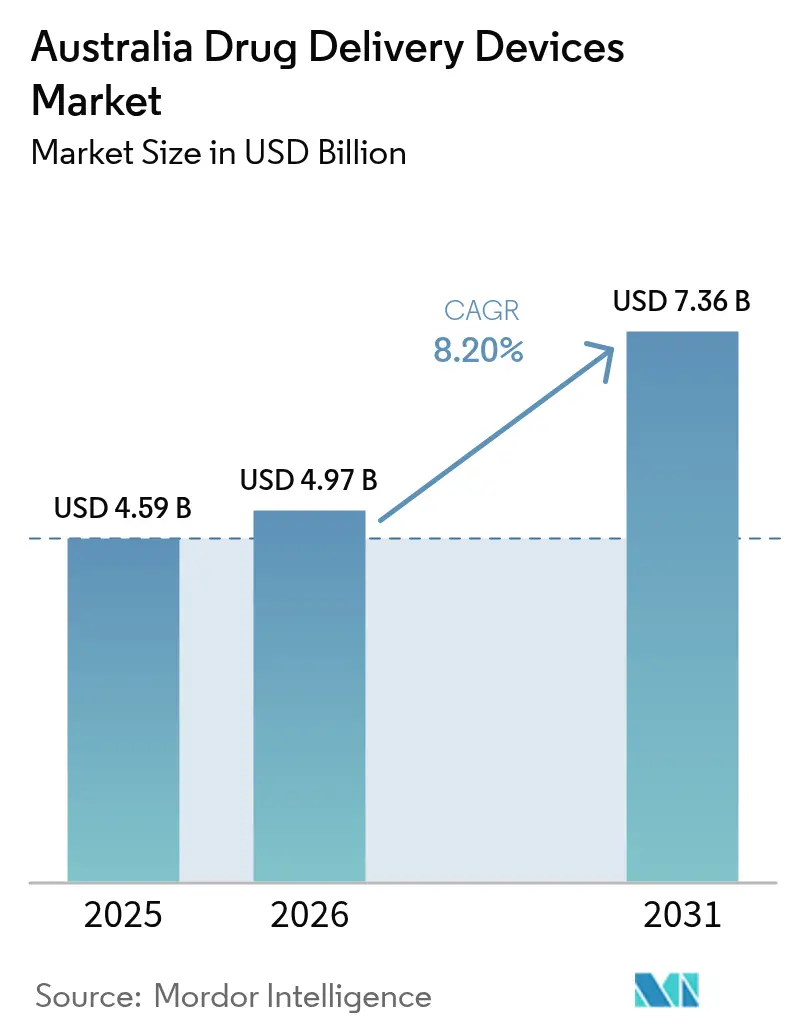
| Marktgröße im Basisjahr (2025) | 4.59 Milliarden US-Dollar |
| Marktgröße (2026) | 4.97 Milliarden US-Dollar |
| Marktgröße (2031) | 7.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.20 % |
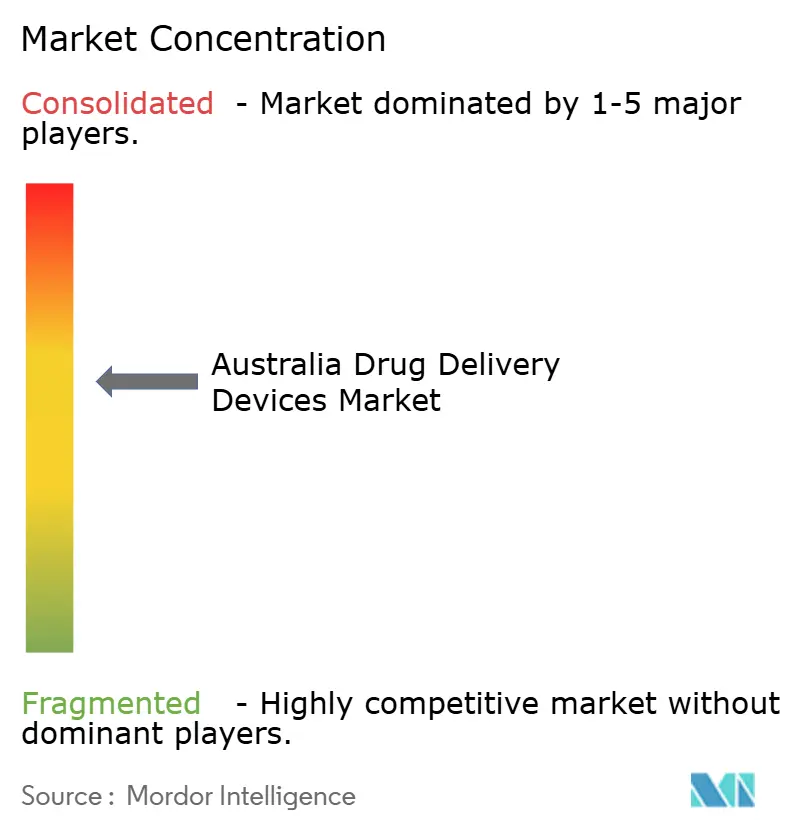
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für Medikamentenverabreichungsgeräte von Mordor Intelligence
Die Größe des australischen Marktes für Medikamentenverabreichungsgeräte wird im Jahr 2026 auf USD 4,97 Milliarden geschätzt, ausgehend von einem Wert von USD 4,59 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 7,36 Milliarden, was einem Wachstum von 8,20 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum wird durch eine alternde Bevölkerung, eine zunehmende Belastung durch chronische Krankheiten und die weit verbreitete Nutzung des Pharmaceutical Benefits Scheme (PBS) gestützt, das im Jahr 2022 Medikamente an nahezu 70 % der Einwohner abgegeben hat.[1]Australisches Statistikamt, "Gesundheitszustand und Risiken," abs.gov.au Staatliche Programme, die die Versorgung von Krankenhäusern in den häuslichen Bereich verlagern, wie Victorias Better at Home-Initiative, steigern die Nachfrage nach benutzerfreundlichen Geräten weiter.[2]Gesundheitsministerium Victoria, "Better at Home-Initiative," health.vic.gov.auDie zunehmende Forschung und Entwicklung rund um Mikronadelpflaster, vernetzte Injektoren und oral verabreichte Biologika treibt Produktinnovationen voran, während Investitionen in die digitale Gesundheitsversorgung den Datenfluss und die Fernüberwachungskapazität verbessern. Vor diesem Hintergrund sehen sich Hersteller mit höheren Gebühren der Therapeutic Goods Administration (TGA) und strengen Kombinationsproduktvorschriften konfrontiert, die die Compliance-Kosten erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp führten injizierbare Verabreichungsgeräte mit einem Anteil von 31,10 % am australischen Markt für Medikamentenverabreichungsgeräte im Jahr 2025; transdermale Pflaster werden voraussichtlich bis 2031 mit einem CAGR von 11,92 % wachsen.
- Nach Verabreichungsweg entfielen im Jahr 2025 44,10 % des australischen Marktes für Medikamentenverabreichungsgeräte auf injizierbare Systeme, während orale Mukosasysteme im Zeitraum 2026–2031 mit einem CAGR von 10,05 % wachsen sollen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 28,30 % des australischen Marktes für Medikamentenverabreichungsgeräte auf die Krebstherapie, während Diabetestherapien mit einem erwarteten CAGR von 10,45 % bis 2031 das höchste Wachstum verzeichnen.
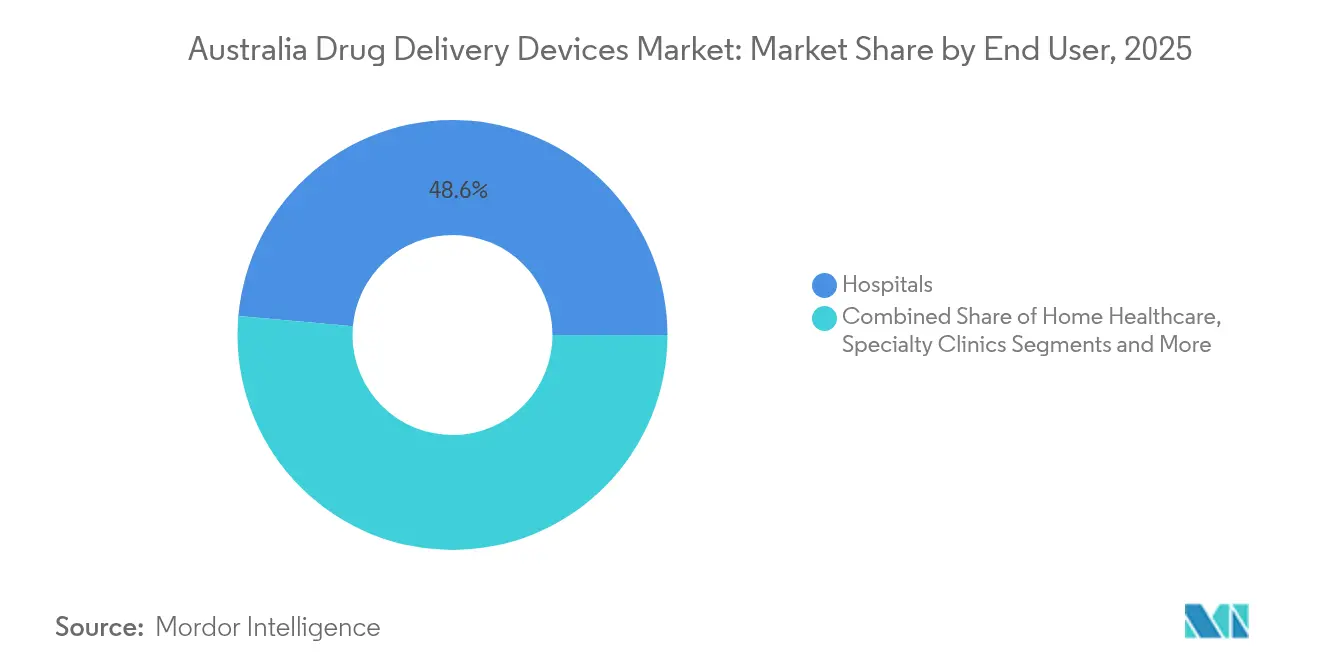
- Nach Endnutzer dominierten Krankenhäuser im Jahr 2025 mit 48,60 % des australischen Marktes für Medikamentenverabreichungsgeräte; häusliche Pflegeeinrichtungen sind auf dem Weg zu einem CAGR von 11,05 % im Zeitraum 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im australischen Markt für Medikamentenverabreichungsgeräte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Belastung durch chronische Krankheiten und alternde Bevölkerung | +2.8% | National; am stärksten in Victoria und New South Wales | Langfristig (≥ 4 Jahre) |
| Unterstützung durch Staat und Industrie für häusliche Pflege und Fernmedikamentenverabreichung | +2.1% | National; frühe Einführung in Victoria und Queensland | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Biosimilars und zielgerichteten Therapien | +1.5% | National; konzentriert in Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Integration digitaler Gesundheitsversorgung mit vernetzten Injektoren und Pumpen | +1.2% | National; frühe Einführung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Impfprogramme in Gemeinschaftsapotheken zur Förderung der Selbstinjektion | +1.0% | National; höhere Verbreitung in Städten | Mittelfristig (2–4 Jahre) |
| Beschleunigte Pipeline-Medikamente und TGA-Schnellzulassungsverfahren | +0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Belastung durch chronische Krankheiten und alternde Bevölkerung
Australiens 1,3 Millionen Menschen, die im Jahr 2024 mit Diabetes leben, verursachten direkte Gesundheitsausgaben von AUD 3,9 Milliarden (aihw.gov.au). Drei Viertel der Erwachsenen erhielten mindestens ein PBS-Medikament, und mehr als 85 % der Personen mit chronischen Erkrankungen benötigten eine fortlaufende Pharmakotherapie.[1]Australisches Statistikamt, "Gesundheitszustand und Risiken," abs.gov.auAltersbedingte physiologische Veränderungen verändern die Medikamentenabsorption und -ausscheidung, was die Nachfrage nach Verabreichungsformaten erhöht, die Dosierungsgenauigkeit und Sicherheit optimieren. Hersteller, die Geräte auf geriatrische Bedürfnisse zuschneiden – größere Tasten, akustische Signale und vernetzte Adhärenzbenachrichtigungen – werden profitieren, wenn die ältere Bevölkerungsgruppe wächst.
Unterstützung durch Staat und Marktteilnehmer für häusliche Pflege und Fernmedikamentenverabreichung
Victorias Better at Home-Programm leitet AUD 698 Millionen in die virtuelle und häusliche Gesundheitsversorgung und betreut mehr als 15.000 Menschen pro Jahr.[2]Gesundheitsministerium Victoria, "Better at Home-Initiative," health.vic.gov.au Queensland stellte in seinem Haushalt 2024–25 zusätzlich AUD 27 Millionen für ähnliche Leistungen bereit. Krankenhaus-zu-Hause-Modelle haben die Pflegekosten um 30 % gesenkt und dabei die Ergebnisse beibehalten oder verbessert, was die Kostenträger dazu veranlasst hat, häusliche Episoden zu stationären Tarifen zu erstatten (commonwealthfund.org). Diese Maßnahmen schaffen einen fruchtbaren Boden für Selbstinjektoren, tragbare Pumpen und vernetzte Inhalatoren, die Patienten bei der Therapieverwaltung außerhalb von Akuteinrichtungen unterstützen.
Zunehmende Verbreitung von Biosimilars und zielgerichteten Therapien, die neuartige Verabreichungsformate erfordern
Novartis eröffnete 2024 eine dedizierte Radioliganden-Therapieanlage, was die Nachfrage nach präzisen onkologischen Verabreichungstechnologien unterstreicht. Forscher der Universität Sydney entwickelten eine orale Insulintablette, die den Wirkstoff nur als Reaktion auf Blutzuckerveränderungen freisetzt und subkutane Injektionen für viele Patienten potenziell ersetzen könnte.[3]Universität Sydney, "Nanotechnologie öffnet die Tür zur Zukunft der Insulinmedikation," sydney.edu.au Da Biologika und konjugierte Moleküle in späte Pipeline-Phasen eintreten, überarbeiten Innovatoren Verabreichungsplattformen, um die Molekülstabilität zu erhalten, hohe Viskosität zu bewältigen und die Patientenakzeptanz zu verbessern.
Integration digitaler Gesundheitsversorgung mit vernetzten Injektoren und Pumpen
Die Nationale Strategie für digitale Gesundheit (2023–2028) priorisiert FHIR-basierte Datenstandards und verpflichtet AUD 325,7 Millionen zur Modernisierung von E-Verschreibung, Medikamentenmanagement und Geräteinteroperabilität. Die breitere Nutzung von My Health Record unterstützt die Echtzeit-Adhärenzverfolgung und die ferngesteuerte Dosistitration. Technologieforen wie der C3.0-Gipfel 2025 stellen Konnektivität, Cybersicherheit und klinische Governance in den Mittelpunkt der Medikamenten-Geräte-Innovation.
Strenge TGA-Compliance-Kosten für Kombinationsprodukte
Antragsgebühren für neue chemische Einheiten, die in einem Gerät enthalten sind, belaufen sich auf AUD 18.872, mit Bewertungsgebühren von AUD 76.055 und jährlichen Abgaben von über AUD 1.500 für Klasse-III-Geräte. Diese steigenden Kosten belasten Start-ups und akademische Ausgründungen erheblich, verzögern den Markteintritt und lenken in einigen Fällen Forschung und Entwicklung ins Ausland um.
Nadelstichverletzungsklagen und Risiken im Zusammenhang mit verschiedenen Geräten
Trotz sinkender Zahlen von Menschen, die Drogen injizieren, ist die Inzidenz von durch wiederverwendete Nadeln verursachten Blutinfektionen gestiegen, was das Haftungsrisiko für Gerätehersteller erhöht. Staatliche Richtlinien fordern nun strengere Infektionskontrollprotokolle und Berichterstattung, was den Compliance-Aufwand für Krankenhäuser und Altenpflegeeinrichtungen erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Injizierbare Geräte führen, während transdermale Pflaster stark wachsen
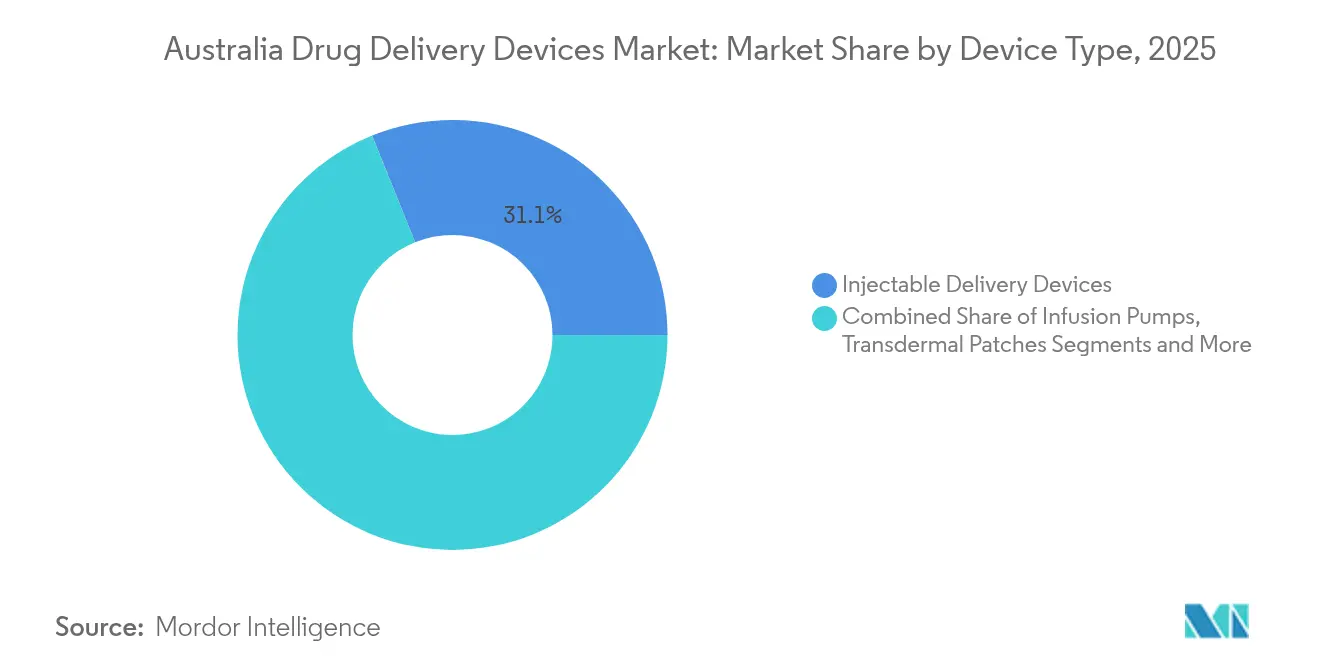
Injizierbare Systeme hielten im Jahr 2025 einen Anteil von 31,10 % am australischen Markt für Medikamentenverabreichungsgeräte, eine Position, die durch den wachsenden Einsatz von Biologika und die zunehmende Prävalenz chronischer Krankheiten gefestigt wurde. Vernetzte Pen-Injektoren, die Dosierungsprotokolle an Arzt-Dashboards übermitteln, gewinnen bei Endokrinologen und Rheumatologen an Bedeutung. Die dem australischen Markt für Medikamentenverabreichungsgeräte zugeordnete Marktgröße für transdermale Pflaster wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 11,92 % wachsen, angetrieben durch Mikronadeldurchbrüche, die die Nutzlastkapazität verbessern, ohne den Komfort zu beeinträchtigen. Die Zusammenarbeit zwischen der Forschungsgruppe für transdermale und transmukosale Medikamentenverabreichung und Bionyeri Pty Ltd schuf ein Mikronadelpflaster für akute Schmerzepisoden und veranschaulicht die inländische Innovation.
Hersteller von Infusionspumpen integrieren Bluetooth und Closed-Loop-Algorithmen in Erwartung einer nationalen Subvention für Insulinpumpen, die Mitte 2025 beginnen soll. Implantate, Augeninserts und Nasengeräte ergänzen das Portfolio, wobei jedes auf spezifische klinische Anforderungen abzielt. Eine aktuelle Bewertung der Gesundheitstechnologie ergab, dass intrathekale Pumpen die Lebensqualität bei refraktären Krebsschmerzen verbessern, obwohl die Vorabkosten hoch bleiben.


Nach Verabreichungsweg: Injizierbare dominieren, während orale Mukosaverabreichung beschleunigt
Injizierbare Systeme erzielten im Jahr 2025 44,10 % des Umsatzes im australischen Markt für Medikamentenverabreichungsgeräte. Hohe Therapieadhärenzraten und vorhersehbare Pharmakokinetik halten die parenterale Verabreichung für viele Biologika als Standard aufrecht. Inhalationsgeräte machen einen erheblichen Anteil aus, unterstützt durch laufende Verbesserungen an Trockenpulverträgern für obstruktive Atemwegserkrankungen. Der orale Mukosakanal wird voraussichtlich einen CAGR von 10,05 % verzeichnen, da Entwickler sublinguale Wege nutzen, um den First-Pass-Metabolismus zu umgehen.
Transdermale Technologien profitieren weiterhin von der Arbeit an neuartigen Permeationsverstärkern und pflanzlichen Pflastern, die gastrointestinale Nebenwirkungen reduzieren. Nasale Formulierungen sprechen Neurologen für den schnellen Zugang zum Zentralnervensystem an; Nanopartikel-Gel-Hybride zeigten kürzlich eine Einkapselungseffizienz von 86–96 %, was auf kommerzielles Potenzial hindeutet.
Nach Anwendung: Krebs führt, während Diabetes das stärkste Wachstum zeigt
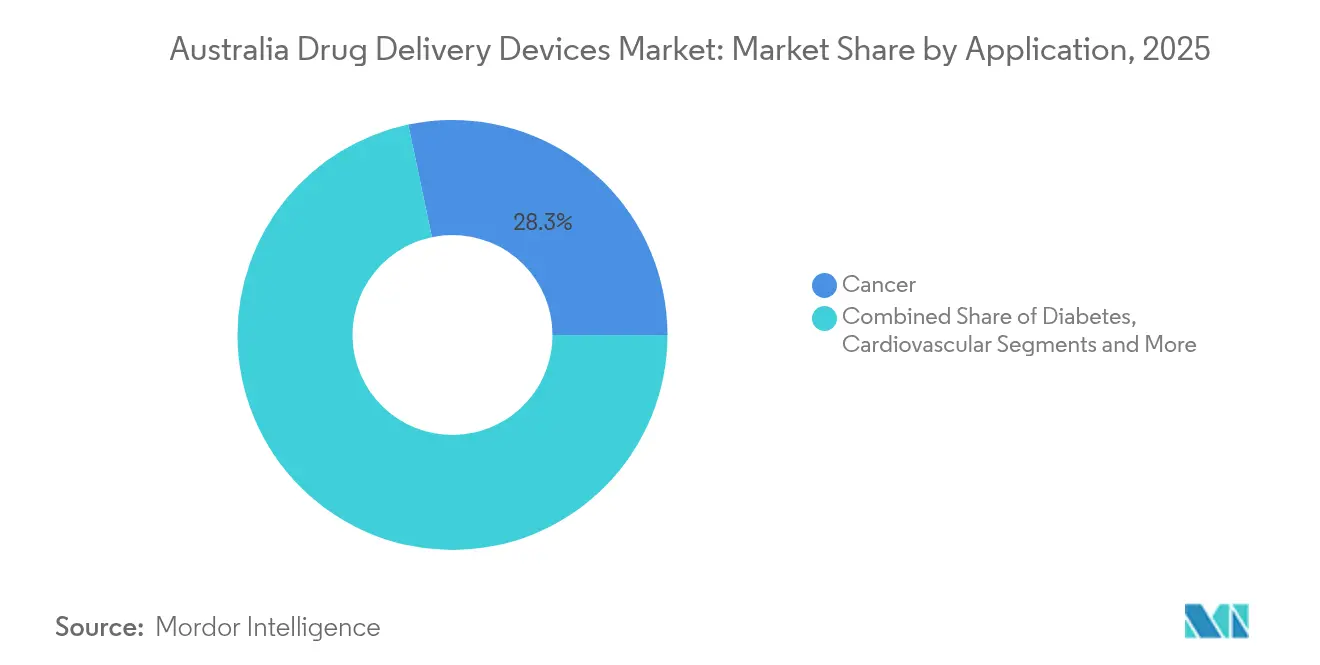
Krebsanwendungen generierten im Jahr 2025 28,30 % des Umsatzes, was den Bedarf an präziser, oft multimodaler Dosierung widerspiegelt. Bakterielle Nanotechnologie, die Chemotherapeutika zu Tumoren lenkt, veranschaulicht Targeting-Ansätze der nächsten Generation. Die dem australischen Markt für Medikamentenverabreichungsgeräte zugeordnete Marktgröße für Diabetestherapien ist auf dem Weg zu einem CAGR von 10,45 %, angetrieben durch automatisierte Insulinverabreichung und die Integration kontinuierlicher Glukoseüberwachung. Studien zum atmosphärischen Druck bestätigen die Gerätehaltbarkeit während Flugreisen, ein wichtiger Aspekt für Australiens mobile Bevölkerung. Herz-Kreislauf-, Infektionskrankheiten- und pädiatrische Segmente tragen ebenfalls zur inkrementellen Nachfrage bei, wobei RSV-Präventivmaßnahmen bereits Krankenhauseinweisungen in Pilotstaaten reduzieren.
Nach Endnutzer: Krankenhäuser dominieren, während häusliche Pflege schnell wächst
Krankenhäuser absorbierten 48,60 % des Gesamtumsatzes 2025, gestützt durch AUD 9,3 Milliarden an neuen Krankenhausfinanzierungen auf Staatsebene und neun neue Einrichtungen, die bis 2026 eröffnet werden sollen. Ambulante Operationszentren, bekannt für tagesklinische Eingriffe, übernehmen schnell schnell wirkende Anästhesiepflaster und programmierbare Infusionspumpen, um die Entlassungszeiten kurz zu halten.
Die häusliche Pflege bleibt der am schnellsten wachsende Kanal mit einem prognostizierten CAGR von 11,05 %. Das Better at Home-Programm und entsprechende Telemedizin-Finanzierungsströme fördern die selbstverwaltete Therapie mit vernetzten Geräten, die Pflegepersonal bei außerhalb des Normbereichs liegenden Messwerten benachrichtigen. Victorias Krankenhaus-zu-Hause-Programm demonstrierte 30 % Kosteneinsparungen und gleiche oder bessere Ergebnisse im Vergleich zu stationären Aufenthalten. Fachkliniken und ambulante Pflegedienste nutzen ähnliche Technologien bei der Behandlung von Rheumatologie- und Onkologiepatienten außerhalb tertiärer Zentren.
Geografische Analyse
Städtische Bundesstaaten dominieren die Nachfrage nach anspruchsvollen Plattformen, doch ländliche Gebiete profitieren zunehmend von Fortschritten in der digitalen Gesundheitsversorgung. Victorias Verpflichtung von AUD 698 Millionen für ferngesteuerte Pflege stellt den Staat an die Spitze vernetzter Behandlungsmodelle und treibt eine höhere Pro-Kopf-Einführung von tragbaren Injektoren voran. Queenslands Gesundheitshaushalt von AUD 28,9 Milliarden, einschließlich AUD 27 Millionen für virtuelle Pflegeinitiativen, unterstreicht das Streben der nördlichen Bundesstaaten nach ähnlichen Instrumenten.
Bundesweit profitiert der australische Markt für Medikamentenverabreichungsgeräte vom FHIR-konformen Datenaustausch, der Telekonsultationen auch in dünn besiedelten Gebieten ermöglicht. Der Fokus der Strategie auf sichere Pharmakovigilanz-Systeme bedeutet, dass neue Geräte nahtlos in My Health Record integriert werden müssen, eine Anforderung, die die Lieferantenauswahlkriterien für ländliche Apotheken prägt.
Die RSV-Programme für Säuglinge in Westaustralien und Queensland unterstreichen die wachsende Rolle staatlicher Impfpolitiken bei der Gestaltung der Geräteeinführung. Lang wirkende monoklonale Injektionen, die in Gemeinschaftskliniken verabreicht werden, reduzierten Krankenhauseinweisungen, die bis zu AUD 17.120 pro Kind kosten. Da ähnliche Präventivmaßnahmen bundesweit eingeführt werden, steigt die Nachfrage nach kinderfreundlichen Autoinjectoren und Spritzen mit geringem Totraum.
Regulatorisches Umfeld
Arzneimittelverabreichungssysteme und Kombinationsprodukte aus Arzneimittel und Medizinprodukt werden in Australien von der Therapeutic Goods Administration (TGA) im Rahmen des Therapeutic Goods Act 1989 und damit verbundener Regelwerke, einschließlich der Therapeutic Goods (Medical Devices) Regulations 2002, überwacht. Die Abgrenzungs- und Kombinationsproduktregeln der TGA klassifizieren Produkte nach primärer Wirkweise und Zweckbestimmung, sodass viele integrale Kombinationen (einschließlich Fertigspritzen und bestimmter Inhalatoren) als Arzneimittel reguliert werden können, während weiterhin Produktnachweise erforderlich sind, die den Essential Principles für Sicherheit und Leistung entsprechen.
Eine wesentliche Compliance-Verschiebung ist die stufenweise Einführung der Anforderungen zur eindeutigen Produktidentifikation (Unique Device Identification, UDI) für Medizinprodukte, unterstützt durch begleitende gesetzliche Maßnahmen und TGA-Leitlinien. Die TGA hat außerdem einen Consent-to-Supply-Prozess für UDI-bezogene Lücken bei den Essential Principles skizziert, der für einige Sponsoren einen Übergangsweg schafft und zugleich die Erwartungen an Rückverfolgbarkeit und Verantwortlichkeit nach der Markteinführung für höherriskante Produktkategorien in parenteralen, Infusions- und anderen Verabreichungsumgebungen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Arzneimittelformulierung bzw. das Abfüllen (einschließlich Fertigformate), das Design und die Herstellung von Produkten (Spritzen, Pens, Autoinjektoren, Pumpen, Inhalatoren, Pflaster, Implantate), Sterilisation und Verpackung sowie sponsorgeführte regulatorische und Qualitätsfunktionen, die die Aufnahme in das ARTG und laufende Pflichten nach der Markteinführung unterstützen. Australien bleibt stark auf importierte Medizintechnik angewiesen, sodass vorgelagerte Inputs und die Verfügbarkeit fertiger Produkte globalen Komponentenengpässen (etwa bei Elektronik und Leiterplatten), längeren Lieferzeiten und höheren Lagerpuffern ausgesetzt sind, was insbesondere für vernetzte Injektoren, tragbare Pumpen und elektronisch unterstützte Inhalationssysteme relevant sein kann.
Nachgelagert läuft der Vertrieb über nationale Großhändler, Beschaffungskanäle von Krankenhäusern und Gesundheitsdiensten, Gemeinschaftsapotheken (einschließlich Impf- und Abgabeprozesse für chronische Erkrankungen) und Anbieter häuslicher Pflege im Einklang mit Hospital-at-Home- und virtuellen Versorgungsprogrammen. Marktzugangshürden konzentrieren sich auf die Bereitschaft der regulatorischen Dokumentation (technische Dossiers, Konformitätsnachweise und Klassifizierung von Kombinationsprodukten) sowie auf Erstattungs- und Beschaffungsentscheidungszyklen. Wo der Aufbau inländischer Fähigkeiten das Versorgungsrisiko für kritische Verabreichungsplattformen verringert, können Initiativen wie die National Reconstruction Fund Corporation die Investitionsprioritäten der Lieferanten prägen.
Wettbewerbslandschaft
Der australische Markt für Medikamentenverabreichungsgeräte umfasst multinationale Pharma-Geräte-Hybride, Medizintechnikspezialisten und agile Start-ups. Strategische Allianzen dominieren: Die Partnerschaft von Aptar Digital Health im Jahr 2024 mit SHL Medical verbindet Plattformsoftware mit tragbaren Injektoren, um Selbstverabreichungsabläufe zu optimieren. Inländische Universitäten lizenzieren häufig Nanoformulierungsdurchbrüche an Industriepartner und verkürzen so den Weg vom Labor ans Krankenbett.
Nanotechnologie für orale Biologika, exemplifiziert durch die glukosereaktive Insulintablette der Universität Sydney, bietet disruptives Potenzial, das das seit langem etablierte injizierbare Segment erodieren könnte. Gleichzeitig verteidigen etablierte Unternehmen ihren Marktanteil durch die Einführung kleinerer, diskreterer Pumpen; Tandem Diabetes Care plant, nach erfolgreichem US-Debüt die australische Zulassung seines schlauchlosen Mobi-Systems zu beantragen, und setzt auf CGM-Integration, um Endokrinologen zu überzeugen.
Weißer Fleck bleibt bei Implantaten für ortsspezifische Chemotherapie und bei aerosolisierten Formulierungen zur Behandlung systemischer Erkrankungen über die Lunge. Unternehmen, die KI-gesteuerte Dosiertiming- und Patientenverhaltensanalysen erforschen, zielen darauf ab, den Wettbewerb von Hardware-Attributen hin zu prädiktiven Pflegeökosystemen zu verlagern, was auf eine anhaltende Entwicklung der Wettbewerbsmatrix hindeutet.
Marktführer der australischen Medikamentenverabreichungsgerätebranche
Novartis AG
GlaxoSmithKline Plc
Becton, Dickinson and Company
CSL Limited
Novo Nordisk A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Verlagerung der Versorgung vom Krankenhaus ins häusliche Umfeld schafft klaren Freiraum für selbstverwaltete und ferngesteuert überwachte Verabreichungsformate, einschließlich vernetzter Pens, tragbarer Injektoren und Infusionssysteme, die sich an nationale Interoperabilitätsprioritäten anpassen lassen. Australien verfügt über aktive politische und finanzielle Signale, die diese Richtung unterstützen, darunter die National Digital Health Strategy (2023-2028) mit ihrem Fokus auf FHIR-basierte Standards sowie Verbesserungen bei E-Rezepten und Medikationsmanagement. Dies steigert den Wert von Geräten, die Dosierungs- und Adhärenzdaten sicher mit klinischen Arbeitsabläufen teilen können.
Auf der Angebotsseite verschärfen sich die Anforderungen an Rückverfolgbarkeit und Qualitätsmanagementsysteme durch die Einführung von UDI, was Sponsoren und Hersteller dazu ermutigt, Kennzeichnung, Datenmanagement und Überwachungsprozesse nach der Markteinführung parallel zu Produktaktualisierungen zu modernisieren. Auch lokale Fertigungs- und Transferbemühungen bieten eine Chance, wo sie sich mit Onkologie und komplexen Therapien überschneiden. OncoSil Medical berichtete über den Abschluss von Validierungszyklen der Fertigung mit dem Partner Cyclotek und über Investitionen in spezialisierte Produktionsanlagen, um eine skalierbare australische Fertigungskapazität für sein Produkt aufzubauen, was einen Weg für produktgestützte Therapien aufzeigt, die Lieferketten verkürzen können und zugleich mit den lokalen Beschaffungs- und Einführungsdiskussionen im Gesundheitssystem im Einklang stehen.
Aktuelle Branchenentwicklungen
- Januar 2026: BD erweiterte seine Zusammenarbeit mit Ypsomed zur Entwicklung einer 5,5-mL-Version der BD Neopak XtraFlow Glass Prefillable Syringe, die mit der YpsoMate 5,5-Plattform kompatibel sein soll. Der erklärte Fokus des Unternehmens liegt auf der Verabreichung großvolumiger, hochviskoser Biologika, was die Entwicklungsaktivität rund um Selbstinjektionsformate der nächsten Generation verstärkt, die für Australien angesichts der zunehmenden Nutzung von Biologika und GLP-1-Präparaten relevant sind.
- November 2025: Bioxyne Limited brachte das Que Medical Inhalation Device (QMID) in Australien für medizinische Cannabis-Flüssiginhalate auf den Markt, nach Erhalt der Importgenehmigung der Therapeutic Goods Administration. Dies fügte dem lokalen Markt eine neue, regulierte Inhalationsgeräteoption hinzu und verdeutlichte, wie TGA-Zugangswege die Kommerzialisierung von Nischen-Verabreichungssystemen beschleunigen können.
- September 2024: Vivani Medical erhielt die regulatorische Genehmigung zur Einleitung einer klinischen Erstanwendungsstudie am Menschen für sein NanoPortal-GLP-1-(Exenatid)-Implantat in Australien. Die Studiengenehmigung deutet auf laufende klinische Pipeline-Aktivitäten für implantierbare Verabreichungsplattformen hin und unterstützt Strategien für länger wirkende Dosierungen bei chronischen Therapien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt definiert als der Umsatz, der mit kommerziell verkauften Arzneimittelverabreichungssystemen in Australien erzielt wird, die therapeutische Wirkstoffe an den menschlichen Körper abgeben, wobei der Wert am ersten Verkaufspunkt innerhalb des Landes erfasst wird.
Geltungsbereichsausschlüsse: Eigenständige Darreichungsformen und pharmazeutische Grundstoffe in loser Form sind von dieser Marktgröße ausgeschlossen.
Übersicht der Segmentierung
- Nach Gerätetyp
- Injizierbare Verabreichungsgeräte
- Inhalationsverabreichungsgeräte
- Infusionspumpen
- Transdermale Pflaster
- Implantierbare Medikamentenverabreichungssysteme
- Okulare Inserts und Verabreichungsimplantate
- Nasale und bukkale Verabreichungsgeräte
- Nach Verabreichungsweg
- Injizierbar
- Inhalation
- Transdermal
- Orale Mukosa (bukkal und sublingual)
- Okular
- Nasal
- Nach Anwendung
- Krebs
- Herz-Kreislauf
- Diabetes
- Infektionskrankheiten
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Häusliche Pflegeeinrichtungen
- Fachkliniken
- Andere Endnutzer
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit begann mit der Abstimmung der Marktdefinition auf die Art und Weise, wie Arzneimittelverabreichungssysteme in Australien reguliert und beschafft werden, gefolgt von der Erhebung der konsistentesten öffentlichen Datenreihen, die Nachfrage und Nutzung widerspiegeln. Wir verwendeten Quellen wie das Australian Bureau of Statistics für Bevölkerung und Altersstruktur, das Australian Institute of Health and Welfare für Krankheitslast und Versorgungsmuster sowie die Therapeutic Goods Administration für Signale zur Produkt- und Registrierungsaktivität.
Um Nachfragetreiber in einen adressierbaren Produktemarkt zu übersetzen, prüften wir Medicare- und PBS-bezogene Veröffentlichungen zu Verschiebungen der Behandlungsumgebung sowie peer-reviewte klinische Fachzeitschriften, die Verabreichungswege und Adhärenzergebnisse berichten. Der Kontext wurde durch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebsites und angesehene Presseberichterstattung unterstützt. In begrenztem Umfang nutzten wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie zur Überprüfung relevanter Patentanmeldungsaktivitäten, bei denen Produktinnovation die Akzeptanz beeinflussen kann. Diese Deskquellen sind exemplarisch und nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was Deskquellen nicht vollständig zeigen können, insbesondere die Verschiebung der Mischung vor Ort über die Verabreichungswege hinweg und wie sich die Preisgestaltung mit Produktmerkmalen, Erstattung und Versorgungsumgebung verändert. Wir sprachen mit einer Vielzahl von Interessenvertretern, darunter Hersteller, Distributoren, Krankenhausbeschaffung, Kliniker und auf häusliche Pflege ausgerichtete Vertriebskanäle, und glichen die Angaben über die wichtigsten australischen Bundesstaaten ab, um eine übermäßige Abhängigkeit von einem einzelnen Nachfragebereich zu vermeiden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 14% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 39% |
| Kleinere Akteure: 14% | Manager: 47% |
Marktdimensionierung & Prognose
Die Marktgröße wurde zunächst mit einem Top-down-Ansatz erstellt, indem die Nachfragepools auf Australien-Ebene aus Versorgungsnutzung und Verabreichungswegmustern rekonstruiert wurden, und diese Nachfrage anschließend anhand indikativer Preisbänder und Austauschzyklen in Produktausgaben umgesetzt wurde. Zur Bestätigung führten wir für einige gewichtige Produktgruppen selektive Bottom-up-Näherungen anhand von Stichprobenvolumen und durchschnittlichen Verkaufspreisen durch, gefolgt von Kanalprüfungen, um zu bestätigen, dass die Gesamtwerte realistisch bleiben.
Wichtige Eingaben des Modells umfassen die behandelte Patientenbasis für wichtige chronische Erkrankungen, den Anteil der Therapien, die per Injektion, Inhalation, transdermal oder Infusion verabreicht werden, die typische Austauschhäufigkeit von Produkten, die Aufteilung zwischen öffentlicher und privater Versorgungsumgebung sowie die beobachtete Preisentwicklung im Zusammenhang mit Funktionsupgrades und Schulungsbedarf. Wo eine Variable nicht durchgängig verfügbar war, verwendeten wir zunächst einen konservativen Näherungswert und passten ihn dann basierend auf Interview-Feedback und Abgleichen mit Import- oder Verfügbarkeitssignalen an.
Für die Prognose wurde eine Szenarioanalyse hinsichtlich Adoptionsgeschwindigkeit und Preisgestaltung angewendet, da politische Änderungen und die Verlagerung der Versorgung ins häusliche Umfeld die Nachfrage schneller verändern können als eine einfache Trendlinie. Die endgültigen Wachstumspfade wurden am Expertenkonsens darüber verankert, wie schnell sich die Verabreichungswegmischung ändert, und anschließend getestet, um sicherzustellen, dass die implizierten Pro-Kopf-Produktausgaben im Zeitverlauf plausibel bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mehrere Indikatoren geprüft, mit dem Hauptfokus darauf, Unstimmigkeiten in der Volumenlogik, den Preisstufen und plötzlichen Mischungsverschiebungen zu erkennen, die nicht mit der klinischen Praxis übereinstimmen. Abweichungsprüfungen wurden über Zeitreihen hinweg durchgeführt, und Ausreißer wurden vor der Freigabe erneut von einem zweiten Analysten überprüft, was das Risiko verringert, dass eine einzelne Annahme die Gesamtsumme verzerrt.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa Erstattungsänderungen, größere regulatorische Maßnahmen oder auffällige Preisrücksetzungen bei weit verbreiteten Produkten. Vor der Auslieferung führen wir einen erneuten Durchlauf der sensibelsten Eingaben durch, damit Kunden eine aktualisierte Sicht erhalten, die auf den neuesten öffentlichen und interviewgestützten Signalen basiert.
Vergleich der Marktschätzung von Mordor Intelligence für australische Arzneimittelverabreichungssysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für australische Arzneimittelverabreichungssysteme können stark variieren, selbst wenn das Thema identisch erscheint, da die einbezogene Produktliste und der erfasste Umsatzpunkt nicht immer übereinstimmen. Unterschiede zeigen sich auch, wenn sich eine Schätzung stark auf Therapievolumina stützt, während eine andere einen breiteren Ausgabenpool für Medizinprodukte verwendet.
Der Geltungsbereich von Mordor Intelligence schließt Verbrauchspharmazeutika aus, wie etwa das Arzneimittel selbst innerhalb eines Fertigformats, wodurch die Dimensionierung an den Produktumsatz am ersten Verkaufspunkt in Australien gebunden bleibt und nicht an die gesamten Therapieausgaben. Die Abweichung ergibt sich auch aus der Art, wie Verabreichungswege gruppiert werden, ob die ambulante und häusliche Nutzung explizit modelliert wird, und wie die Preisentwicklung gehandhabt wird, wenn intelligente Funktionen und Schulungsanforderungen den durchschnittlichen Verkaufspreis im Zeitverlauf verändern.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,59 Mrd. USD (2025) | |
| Branchendatenbank A | 7,39 Mrd. USD (2025) | Verwendet ein breiteres Produktuniversum, das offenbar zusätzliche Kategorien von Verabreichungssystemen und damit verbundene Umsatzlinien einbezieht, was die Gesamtsumme für 2025 im Vergleich zu einer reinen Produktkennzahl auf Basis des Erstverkaufs erhöht. |
| Forschungsverlag B | 1,20 Mrd. USD (2023) | Verwendet wahrscheinlich eine engere Produktauswahl und ein früheres Basisjahr und erfasst möglicherweise nicht vollständig die höherwertigen Ausgaben für Infusions- und Inhalationsprodukte in Krankenhäusern und der häuslichen Pflege. |
Die Tabelle zeigt, dass die Diskrepanz hauptsächlich dadurch erklärt wird, was als Arzneimittelverabreichungssystem gezählt wird und ob angrenzende Umsatzlinien einbezogen werden. Indem der Geltungsbereich produktzentriert gehalten wird, die Gesamtsummen an messbare Nachfrageindikatoren gebunden werden und die Ergebnisse anschließend mit Rückmeldungen von Praktikern und Vertriebskanälen überprüft werden, bleibt die endgültige Zahl transparent und bei erneuter Anwendung derselben Schritte reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Medikamentenverabreichungsgeräte derzeit?
Der Markt ist im Jahr 2026 USD 4,97 Milliarden wert und wird voraussichtlich bis 2031 USD 7,36 Milliarden erreichen.
Welche Gerätekategorie führt in Australien?
Injizierbare Verabreichungssysteme halten 31,10 % des Umsatzes 2025 und spiegeln ihre zentrale Rolle im Management chronischer Krankheiten wider.
Wie schnell wächst die Nachfrage im Bereich häusliche Pflege?
Häusliche Pflegeeinrichtungen werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 11,05 % wachsen, unterstützt durch Programme wie Better at Home.
Was ist die am schnellsten wachsende Anwendung?
Diabetestherapien, insbesondere automatisierte Insulinverabreichungslösungen, wachsen bis 2031 mit einem CAGR von 10,45 %.
Wie wirken sich Maßnahmen zur digitalen Gesundheitsversorgung auf den Markt aus?
Nationale FHIR-Standards und AUD 325,7 Millionen an Bundesfinanzierung beschleunigen die Einführung vernetzter Injektoren, Pumpen und Fernüberwachungstools.
Welchen regulatorischen Hürden stehen Lieferanten gegenüber?
TGA-Gebühren und Bewertungsgebühren für Kombinationsprodukte übersteigen AUD 95.000 pro Einreichung, was die Kosten und die Markteinführungszeit für Innovatoren erhöht.
Seite zuletzt aktualisiert am:



