
Marktgröße und Marktanteile des Küchenspülenmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
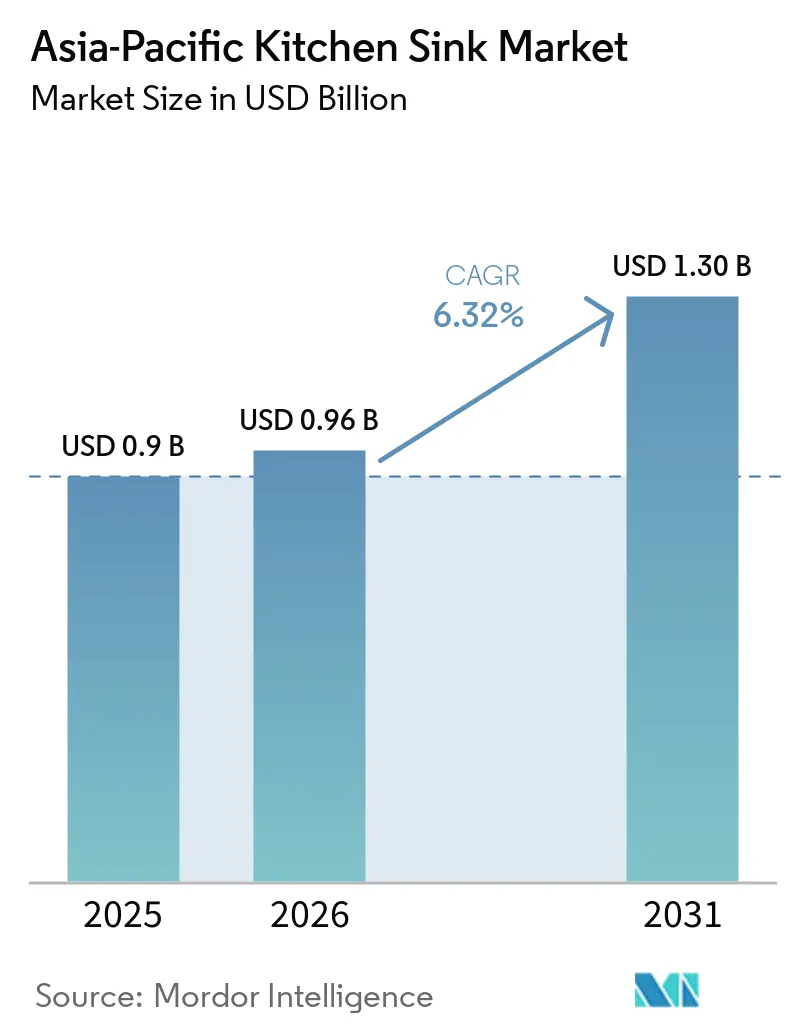
| Marktgröße im Basisjahr (2025) | 0.9 Milliarden US-Dollar |
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 1.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.32 % |
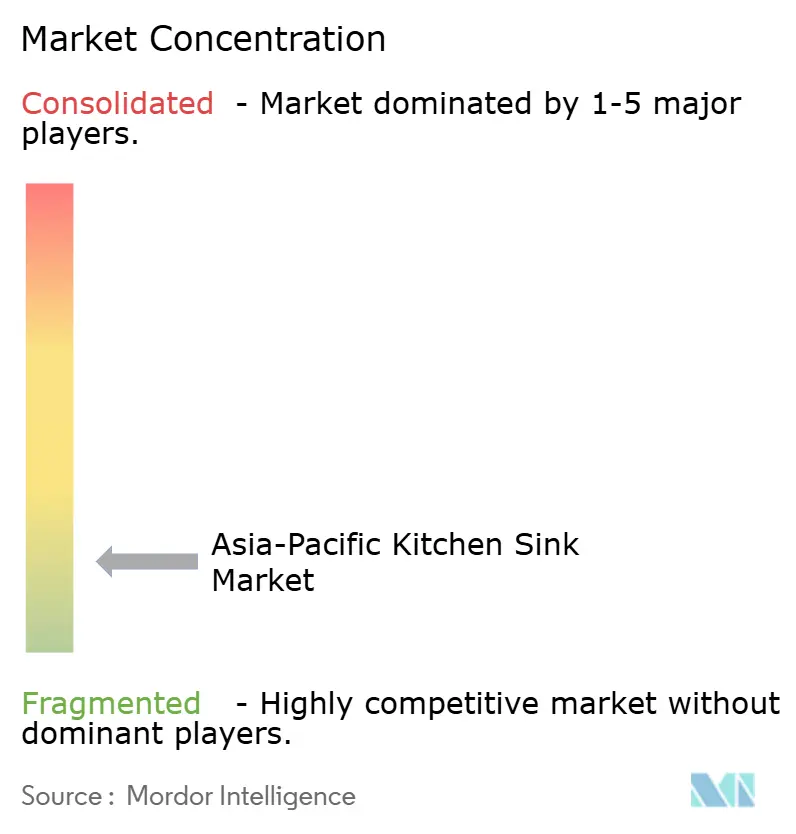
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Küchenspülenmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des Küchenspülenmarkts im asiatisch-pazifischen Raum wird voraussichtlich von 0,9 Milliarden USD im Jahr 2025 und 0,96 Milliarden USD im Jahr 2026 auf 1,30 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,32 % zwischen 2026 und 2031. Die Nachfrage verlagert sich von einfachen Edelstahlersatzprodukten hin zu Verbundwerkstoff-, Steinzeug- und Workstation-Formaten mit höheren Verkaufspreisen, insbesondere dort, wo eine Küchenrenovierung neue Arbeitsplatten, Schränke und Lebensmittelzubereitungszubehör umfasst. China blieb die größte Nachfragebasis der Region, obwohl der schwächere Immobilienzyklus das Mengenwachstum begrenzte und die Anzahl der Neubauprojekte mit standardmäßigen Bauherrenausstattungen reduzierte. Indiens Wohnungsbauprogramme und die wachsende Basis modularer Küchen unterstützten eine breitere Pipeline für Neuinstallationen, während das Tempo der städtischen Haushaltsbildung die Nachfrage sowohl in erschwinglichen als auch in Markenproduktkategorien schuf. Die Nachfrage nach Premium-Renovierungen in reifen Märkten unterstützte auch den Absatz von integrierten und designorientierten Produkten, da Hausbesitzer eine Spüle und Arbeitsplatte gemeinsam aufrüsten können, ohne eine vollständige Hausrenovierung durchzuführen. Die Hersteller reagieren durch lokale Produktion, breitere Einzelhandelsabdeckung und digitale Produktentdeckungstools, die Käufern helfen, Materialien und Installationsoptionen zu vergleichen, bevor sie ein Produkt auswählen.
Wichtigste Erkenntnisse des Berichts
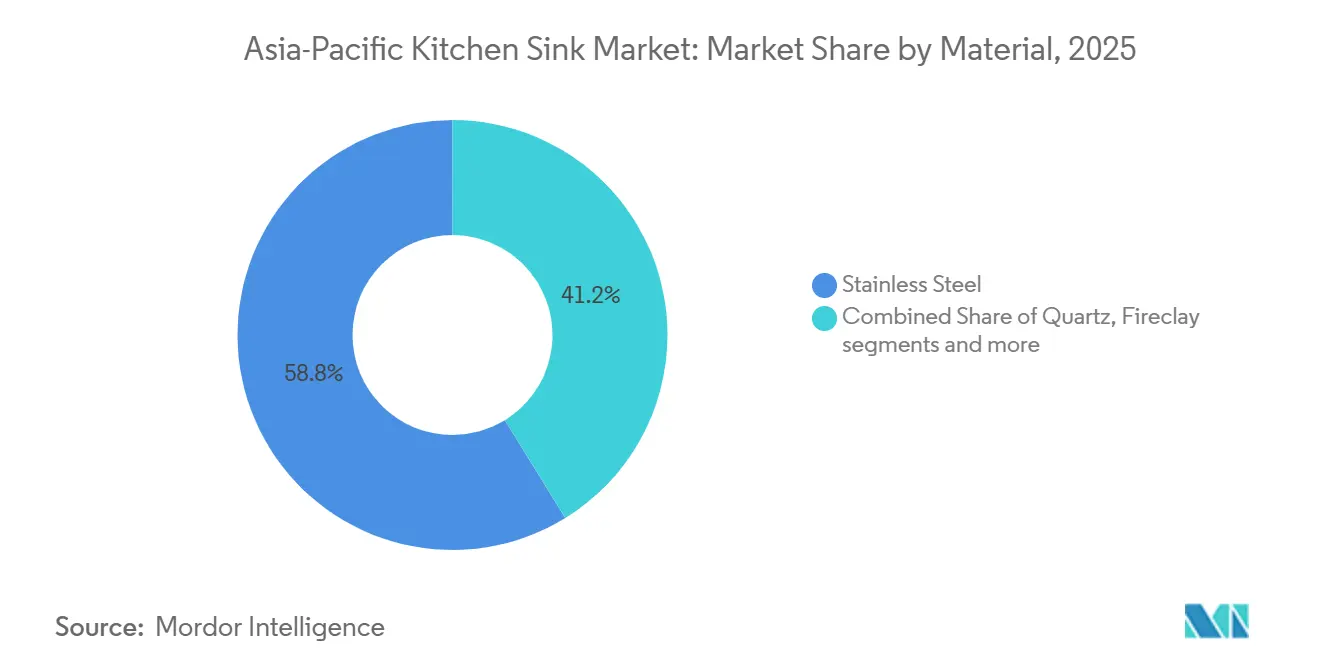
- Nach Material hielt Edelstahl im Jahr 2025 einen Anteil von 58,79 % am Küchenspülenmarkt im asiatisch-pazifischen Raum, während Steinzeug bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen wird.
- Nach Installationstyp entfielen Aufsatz- und Einbauprodukte im Jahr 2025 auf 45 % des Marktanteils des Küchenspülenmarkts im asiatisch-pazifischen Raum, während Unterbauprodukte bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
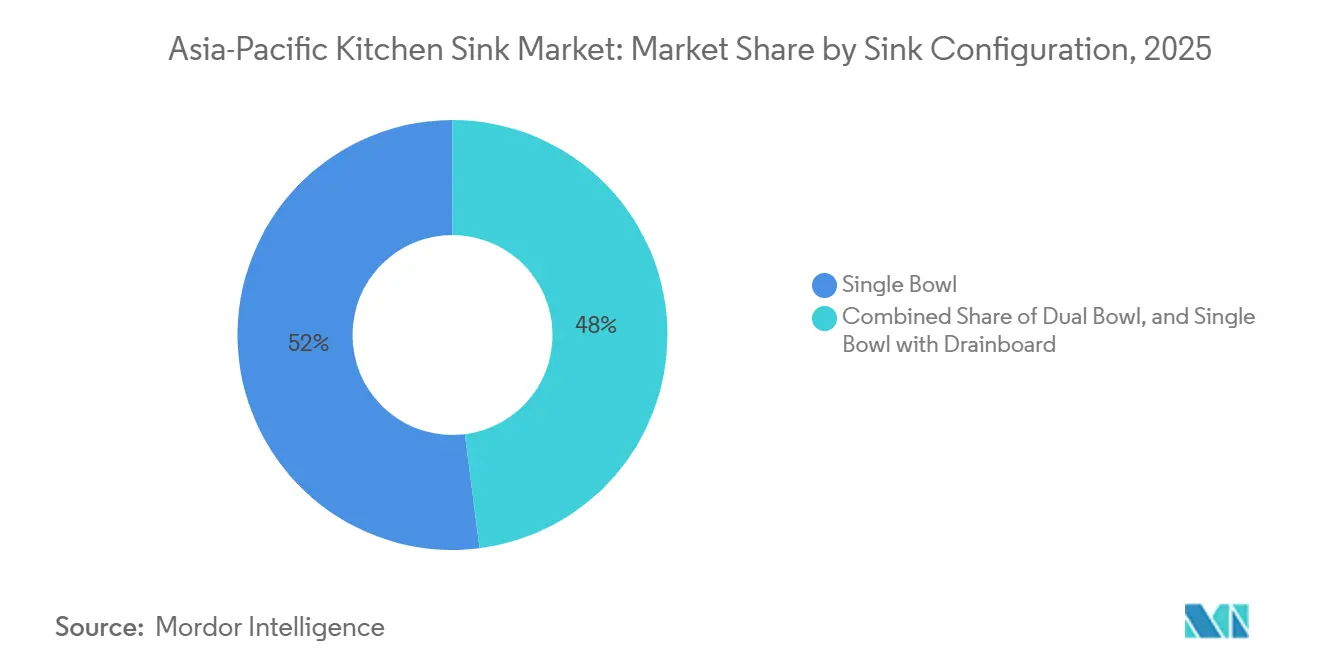
- Nach Beckenanzahl hielten Einzelbeckenprodukte im Jahr 2025 einen Umsatzanteil von 52 %, während Doppelbeckenprodukte bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen werden.
- Nach Endnutzer entfielen Wohnanwendungen im Jahr 2025 auf einen Umsatzanteil von 82 %, während gewerbliche Anwendungen bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen werden.
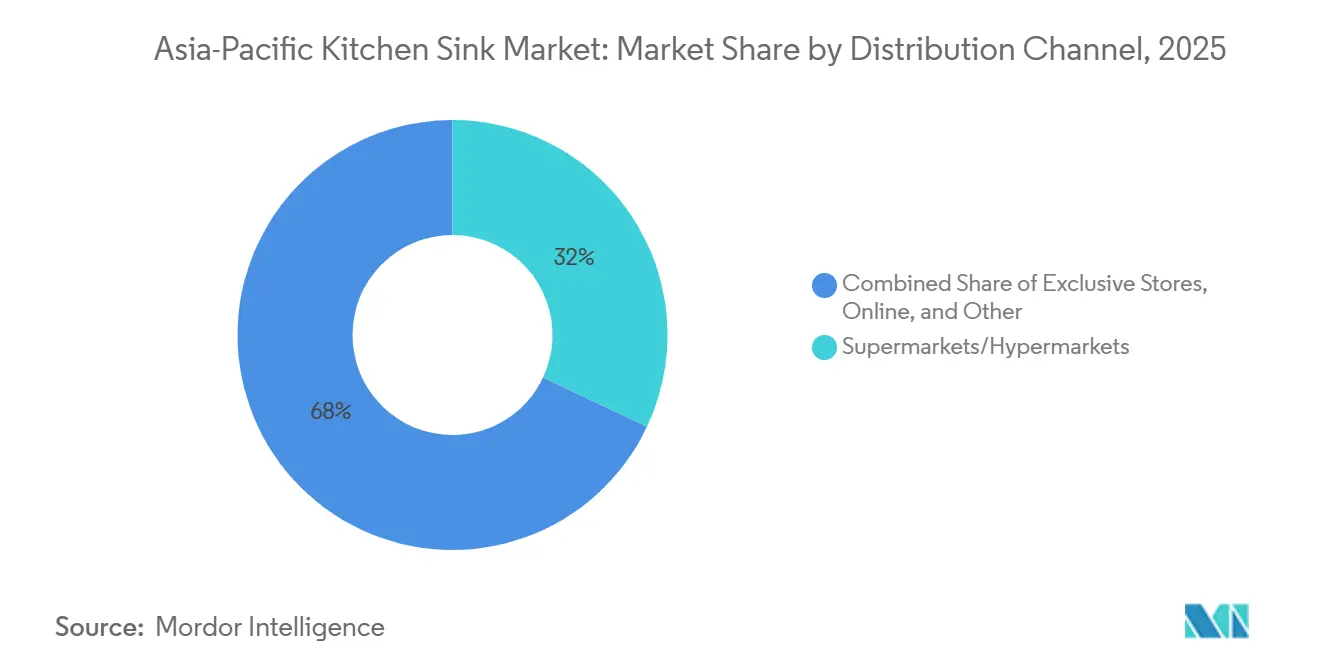
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 32 %, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
- Nach Geografie führte China im Jahr 2025 mit einem regionalen Anteil von 38,2 % im Küchenspülenmarkt, während Indien mit einer CAGR von 11,24 % bis 2031 am schnellsten wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Küchenspülenmarkts im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtischer Wohnungsbau und Bildung modularer Küchen | +2.1% | Indien, Städte der zweiten und dritten Kategorie in China, Südostasien | Mittelfristig (2–4 Jahre) |
| Aufbau von Hotellerie, Gastronomie und Cloud-Küchen | +1% | Asiatisch-pazifischer Raum, angeführt von Indien, Südostasien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Verfügbares Einkommen und Upgrades auf Premium-Armaturen | +0.9% | Australien, Südkorea, Japan und städtisches Indien | Mittelfristig (2–4 Jahre) |
| E-Commerce und Omnichannel-Expansion im Bereich Heimverbesserung | +0.8% | China, Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsbedarf aus kompakten städtischen Küchen | +0.5% | Japan, Südkorea, Australien und Singapur | Langfristig (≥ 4 Jahre) |
| Exportfertigungscluster senken die Kosten für Premium-Spülen | +0.4% | Indien, einschließlich Gujarat und Rajasthan, sowie China, einschließlich Guangdong und Fujian | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung des städtischen Wohnungsbaus und der Bildung modularer Küchen
Das Pradhan Mantri Awas Yojana Urban-Programm Indiens hatte bis November 2024 1,18 Crore Wohnungen genehmigt, wobei mehr als 89 Lakh Wohnungen fertiggestellt wurden[1]. PMAY-U 2.0 wurde im September 2024 gestartet und zielt auf zusätzliche 1 Crore Haushalte ab, wodurch die Wohnungsversorgungspipeline über den Prognosezeitraum hinaus aufrechterhalten wird. Diese Baupipeline unterstützt die anhaltende Nachfrage nach Küchenarmaturen in erschwinglichen und mittleren Einkommenshäusern, wo Bauherren zunehmend grundlegende, aber langlebige Küchenkomponenten während des Baus spezifizieren. Entwickler verwenden zunehmend eingerichtete Küchenlayouts, um die Zeit zwischen Fertigstellung und Belegung zu verkürzen und ein nutzbares Zuhause ohne einen separaten Einrichtungsprozess nach dem Einzug zu liefern. Diese Praxis schafft eine direkte Spezifikationsmöglichkeit für Spülen, anstatt den Kauf einem späteren Renovierungszyklus zu überlassen, insbesondere für Projekte mit standardisierten Schrank- und Arbeitsplattenlayouts. Der Küchenspülenmarkt im asiatisch-pazifischen Raum profitiert dort, wo die Einführung modularer Küchen zusammen mit dem neuen städtischen Wohnungsbau zunimmt, da jede fertiggestellte Küche einen funktionalen Wasch- und Zubereitungsbereich erfordert.
Aufbau von Hotellerie, Gastronomie und Cloud-Küchen
Die Hotelpipeline im asiatisch-pazifischen Raum ohne China erreichte am Ende des dritten Quartals 2025 2.262 Projekte und 434.593 Zimmer[2]. Die Pipeline umfasste 311 geplante Hoteleröffnungen und 63.544 Zimmer im Jahr 2026, was den Bedarf an Küchenausstattung bis in das laufende Jahr verlängert. Hotels benötigen langlebige Spüleninstallationen in Lebensmittelzubereitungs-, Wasch- und Servicebereichen, wo häufige Nutzung der Materialfestigkeit und Ablaufleistung größere Bedeutung beimisst. KKR schloss im Dezember 2024 eine Investition in Rebel Foods ab, um dessen Expansion in Indien und dem Nahen Osten zu unterstützen[3]. Rebel Foods betrieb zum Zeitpunkt der Bekanntgabe der Investition 450 Cloud-Küchen und mehr als 5.000 Internet-Restaurants, was den Umfang der gewerblichen Lebensmittelzubereitungsinfrastruktur verdeutlicht. Diese Projekte unterstützen die gewerbliche Nachfrage nach robusten Edelstahlinstallationen im Küchenspülenmarkt im asiatisch-pazifischen Raum, anstatt der leichteren Produkte, die häufig für Standard-Wohnküchen ausgewählt werden.
Steigendes verfügbares Einkommen und Upgrades auf Premium-Armaturen
Premium-Armaturenupgrades werden in Australien, Südkorea, Japan und dem städtischen Indien zunehmend relevanter, da Haushalte Renovierungsbudgets für Küchen einsetzen, die täglich genutzt werden und in offenen Wohnbereichen sichtbar bleiben. Küchenrenovierungsprojekte in Australien umfassen häufig Edelstahl-, Quarz- und Steinzeugprodukte innerhalb der Gesamtprojektspezifikation, anstatt die Spüle als isolierten Ersatzkauf zu behandeln. In Südkorea hat die Teilrenovierung einen Weg für Verbraucher geschaffen, eine Spüle oder Arbeitsplatte zu ersetzen, ohne die gesamte Küche umzubauen und ohne den Zeit- oder Kostenaufwand umfangreicher Innenarbeiten. Dieser Ansatz kann den Ersatzzyklus für einzelne Armaturen verkürzen, indem ein gezieltes Upgrade für einen bewohnten Haushalt praktischer wird. Er unterstützt auch die Nachfrage nach Produkten, die eine sichtbare Designveränderung mit begrenzten Bauarbeiten bieten, einschließlich nahtloser Installationen und koordinierter Arbeitsplattenoberflächen. Der Küchenspülenmarkt im asiatisch-pazifischen Raum hat daher Chancen bei Renovierungsprojekten sowie bei Neubauten, insbesondere dort, wo Hausbesitzer praktische Verbesserungen neben Material- und Designentscheidungen schätzen.
Expansion von E-Commerce und Omnichannel-Heimverbesserung
Online-Produktrecherchen haben verändert, wie Verbraucher Küchenarmaturen im asiatisch-pazifischen Raum vergleichen, indem sie Material-, Größen-, Konfigurations- und Zubehörinformationen früher im Entscheidungsprozess vor den Käufer stellen. Verbraucher können Materialien, Abmessungen, Zubehör und Installationsformate überprüfen, bevor sie ein Geschäft besuchen, was ihnen hilft, Optionen basierend auf dem Schrankraum und der beabsichtigten Küchennutzung einzugrenzen. Digitale Kanäle sind besonders relevant an Standorten, wo spezialisierte Küchenausstellungsräume begrenzt sind und Käufer möglicherweise nur Zugang zu einem kleinen lokalen Einzelhandelssortiment haben. Physische Geschäfte sind nach wie vor wichtig, da Käufer häufig Oberfläche, Tiefe, Oberflächentextur und den praktischen Maßstab eines Produkts vor dem Kauf beurteilen möchten. Die Kombination aus Online-Vergleich und Offline-Validierung unterstützt Premium-Aufwertungsentscheidungen, da sie Käufern mehr Vertrauen bei der Auswahl eines höherwertigen Formats gibt. Diese Kanalverschiebung gibt dem Küchenspülenmarkt im asiatisch-pazifischen Raum einen breiteren Zugang zu Käufern in Städten der zweiten und dritten Kategorie, während Marken Geschäfte für Produktvorführungen und Installationsunterstützung nutzen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Edelstahl-, Granit- und Keramikvorprodukten | -1.2% | Asiatisch-pazifischer Raum, insbesondere China und Indien | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb durch lokale und globale Marken | -0.7% | China, Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Arbeitsplattenfertigung für Unterbau- und integrierte Spülen | -0.5% | Australien, Südkorea, Japan und städtisches Indien | Mittelfristig (2–4 Jahre) |
| Inkonsistente Sanitär- und Schrankstandards | -0.8% | Südostasien, Städte der zweiten und dritten Kategorie in Indien und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Edelstahl-, Granit- und Keramikvorprodukten
Nickel ist ein wesentlicher Kostenbestandteil für Edelstahlprodukte der 300er-Serie, sodass Änderungen im Metallpreis schnell Beschaffungsentscheidungen für Hersteller und ihre Lieferanten beeinflussen. Änderungen bei der Nickelpreisgestaltung können die Endpreise für Spülen in der gesamten Lieferkette beeinflussen, insbesondere bei Standard-Stahlmodellen, die im Einzelhandelspreis eng miteinander konkurrieren. Hersteller, die preissensible Käufer bedienen, haben weniger Möglichkeiten, höhere Materialkosten durch Verkaufspreise zu kompensieren, da Käufer zwischen lokalen und internationalen Marken wechseln können. Dies kann die Margen komprimieren und Produktionsentscheidungen für inländische Hersteller verzögern, selbst wenn die zugrunde liegende Nachfrage nach Ersatzprodukten stabil bleibt. Der Druck ist besonders relevant für Lieferanten, die sich auf preisgünstigere Kanäle in Indien und China konzentrieren, wo Skalierung und grundlegende Funktionalität wichtige Kaufkriterien sind. Kostenvolatilität kann daher die Fähigkeit des Küchenspülenmarkts im asiatisch-pazifischen Raum einschränken, Premium-Nachfrage in höhere Margen über sein breiteres Produktsortiment zu übersetzen.
Inkonsistente Sanitär- und Schrankstandards in schnell wachsenden Märkten
Sanitäranschlüsse, Schranktiefe und Arbeitsplattenmaßtoleranzen unterscheiden sich in mehreren schnell wachsenden asiatischen Märkten, selbst wenn Käufer ähnliche Küchenlayouts und Produktmerkmale suchen. Indonesien, Vietnam, Thailand und die Philippinen weisen unterschiedliche Installationsanforderungen auf, die verhindern, dass ein einzelnes Spülenformat ohne Anpassung in jedes lokale Projekt passt. Hersteller müssen möglicherweise mehrere Produktkonfigurationen für ein ähnliches Spülenmodell vorhalten, einschließlich unterschiedlicher Ablaufanschlüsse und Abmessungen für Schrankausschnitte. Dies erhöht den Lager- und Logistikbedarf und verringert gleichzeitig die Vorteile eines einheitlichen regionalen Produktsortiments und macht kleinere Produktionsläufe weniger effizient. Passungsprobleme können auch Installationszeitpläne bei Renovierungsprojekten verlängern, insbesondere wenn Spülenaustausch, Arbeitsplattenarbeiten und Sanitärveränderungen gleichzeitig stattfinden. Diese Bedingungen verlangsamen die Einführung der installationsempfindlicheren Formate im Küchenspülenmarkt im asiatisch-pazifischen Raum, einschließlich Unterbau- und integrierter Workstation-Produkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Premium-Nachfrage geht über Edelstahl hinaus
Edelstahl hielt im Jahr 2025 einen Anteil von 58,79 % am Küchenspülenmarkt im asiatisch-pazifischen Raum. Seine Position spiegelte Kosteneffizienz, Hygiene und Kompatibilität mit Bauherrenspezifikationen in China, Indien und Südostasien wider. Produkte der Güte 304 und Güte 316 bleiben in Küstenmärkten relevant, da sie anspruchsvollen Umgebungsbedingungen gerecht werden. Diese Güten behalten auch einen Preisvorteil in Hochvolumenkanälen. Verbundquarz- und Granit- oder Marmorprodukte bedienen Käufer, die nicht poröse und kratzfeste Oberflächen suchen. Ihre Attraktivität ist am stärksten bei Verbrauchern, die integrierte Workstations und koordinierte Arbeitsplattendesigns planen. Acrylprodukte bleiben für den sozialen Wohnungsbau relevant, da sie leicht und einfach zu installieren sind. Andere Materialien umfassen Nischen-Gusseisen- und Kupferformate mit geringerer Nachfrage.
Steinzeug wird voraussichtlich das am schnellsten wachsende Material sein, wobei die Marktgröße des Küchenspülenmarkts im asiatisch-pazifischen Raum für dieses Segment bis 2031 mit einer CAGR von 7 % wächst. Die Nachfrage wird durch Schürzen- und Landhausdesigns in Premium-Wohnprojekten in Indien, Südkorea und Australien unterstützt. Kohler Co. stellte im Januar 2026 seine Audrine-Küchenspülenkollektion vor, die nicht poröses Steinzeug und eine integrierte Zubehörleiste verwendet[4]. Die Markteinführung spiegelte die Nachfrage nach Produkten wider, die visuelle Unterscheidung mit praktischen Küchenmerkmalen verbinden. Die tiefere Form und das fertige Erscheinungsbild von Steinzeug unterscheiden es von Standard-Stahloptionen in offenen Küchen. Sein höherer Preis bleibt eine Einschränkung in kleineren Städten. Jedoch machen breiterer Online-Zugang und niedrigere Fertigungskosten das Material zugänglicher.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installationstyp: Unterbauprodukte gewinnen bei Premium-Renovierungen
Aufsatz- und Einbauprodukte entfielen im Jahr 2025 auf 45 % des Marktanteils des Küchenspülenmarkts im asiatisch-pazifischen Raum. Bauherren-Projekte in China und Indien bevorzugen dieses Format weiterhin, da es mit gängigen Arbeitsplattendesigns kompatibel ist. Die Installationskosten sind auch niedriger als bei komplexeren Konfigurationen. Aufsatzprodukte können ohne größere Arbeitsplattenarbeiten ausgetauscht werden. Dies macht sie für Mietobjekte und vom Entwickler gebaute Häuser geeignet. Bündig- und Doppelmontagedesigns dienen spezialisierteren Verwendungszwecken in Japans integrierten Küchensystemen. Schürzen- und Landhausformate folgen der Nachfrage nach Steinzeug in höherpreisigen Küchen. Andere Installationen umfassen Workstation-Modelle mit integrierten Zubehörleisten.
Unterbauprodukte werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen. Das Format wird durch technisch bearbeiteten Quarz und Granit-Arbeitsplatten in südkoreanischen Renovierungsprojekten und australischen Häusern unterstützt. Käufer schätzen die ununterbrochene Arbeitsplattenkante und die leichter zu reinigende Oberfläche. Die Installation erfordert eine präzise Arbeitsplattenfertigung und professionelle Montage. Das Schrankmöbel muss auch das zusätzliche Armaturengewicht tragen. Diese Anforderungen erhöhen die Gesamtprojektkosten und konzentrieren die Nachfrage in Märkten mit entwickelten Installationsnetzwerken. Der Küchenspülenmarkt im asiatisch-pazifischen Raum hat eine stärkere Unterbaunachfrage dort, wo Renovierungsbudgets Facharbeit und koordinierte Küchenaufrüstungen unterstützen können.
Nach Beckenanzahl: Doppelbeckenformate unterstützen die Aufgabentrennung
Einzelbeckenprodukte hielten im Jahr 2025 einen Umsatzanteil von 52 %. Ihre Position spiegelt ihre Eignung für kompakte Wohnungen wider, wo Arbeitsplattentiefe und Schrankbreite begrenzt sind. Einzelbecken werden häufig in Indiens erschwinglichem Wohnungsbau und Chinas hochvolumigem Wohnungsbestand verwendet. Käufer in diesen Kanälen priorisieren häufig funktionale Eignung gegenüber Premium-Funktionen. Einzelbeckenprodukte mit Abtropfbrettern bieten auch einen integrierten Trockenbereich, wo Geschirrspüler weniger verbreitet sind. Dieses Design bleibt in preissensiblen Märkten nützlich. Workstation-Versionen von Einzelbeckenspülen können das Format in Premium-Küchen erweitern. Ihr integriertes Zubehör fügt Zubereitungs- und Servierfunktionen hinzu, ohne einen größeren Schrank zu benötigen.
Doppelbeckenprodukte werden bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen. Das Design ermöglicht es, Lebensmittelzubereitung und Geschirrspülen getrennt durchzuführen. Diese Funktion ist für größere modulare Küchen und Mehrgenerationenhaushalte in Süd- und Südostasien relevant. Steigendes Einkommen in Indiens Metropolregionen und Australiens Renovierungsaktivität unterstützen dieses Format. Kompakte Doppelbeckeneinheiten eignen sich auch für Teilaufrüstungen in Japan, wo ein Haushalt den Arbeitsablauf verbessern kann, ohne das Schrankmöbel zu ersetzen. Carysil bietet Doppelbecken-Verbundprodukte in seinem Exportsortiment an. Der Küchenspülenmarkt im asiatisch-pazifischen Raum profitiert von dieser Konfiguration, da Verbraucher der Aufgabentrennung und der flexiblen Küchennutzung einen höheren Wert beimessen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Wohnbedarf bleibt am größten, während gewerblicher Bedarf zunimmt
Wohnanwendungen entfielen im Jahr 2025 auf 82 % des Marktanteils des Küchenspülenmarkts im asiatisch-pazifischen Raum. Das Segment hängt von Neubauwohnungsfertigstellungen, Ersatznachfrage und der Einführung modularer Küchen ab. Indiens Wohnungsbauprogramm und die städtische Baupipeline bieten eine substanzielle Basis für neue Wohnspezifikationen. Ein fertiggestelltes Haus schafft mindestens 1 Küchenspülenanforderung. Höherwertige Häuser können eine zusätzliche Zubereitungsspüle oder integrierte Workstation umfassen. Renovierungen unterstützen auch den Absatz, wenn der Neubau nachlässt. LIXIL berichtete, dass renovierungsbezogene Verkäufe sein japanisches Geschäft im Geschäftsjahr 2025 unterstützten. Diese Nachfrage hilft, Wohnkäufe in reifen Märkten aufrechtzuerhalten.
Gewerbliche Anwendungen werden bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen. Hotelbau und Cloud-Küchen-Investitionen schaffen einen separaten Strom von Kücheninfrastrukturnachfrage. Die regionale Hotelpipeline erreichte im dritten Quartal 2025 einen Rekord von 2.262 Projekten und 434.593 Zimmern. Gewerbliche Projekte erfordern häufig Edelstahlprodukte mit schwerem Querschnitt und verstärkte Installationssysteme. Gastronomiebetreiber benötigen auch praktische Ablaufanordnungen in stark genutzten Arbeitsbereichen. Diese Spezifikationen können einen höheren Wert als vergleichbare Wohnprodukte haben. Der Küchenspülenmarkt im asiatisch-pazifischen Raum erhält daher einen bedeutenden Umsatzbeitrag von einem gewerblichen Segment, das nach Volumen kleiner bleibt.
Nach Vertriebskanal: Digitale Entdeckung erweitert den Produktzugang
Supermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Umsatzanteil von 32 %. Diese Verkaufsstellen profitieren von regelmäßigem Kundenverkehr, Werbeflächen und Komfort für Ersatzkäufe. Exklusivgeschäfte und Küchenateliers bleiben für Premium-Renovierungskäufer wichtig. Sie ermöglichen es Verbrauchern, Produktoberflächen zu inspizieren und eine Spüle mit Arbeitsplatten- und Schrankoberflächen zu vergleichen. BLANCO berichtete von Umsatzwachstum in seinem internationalen Partnergeschäft im asiatisch-pazifischen Raum im Jahr 2024. Das Unternehmen hatte mehr als 100 Mono-Marken-Ausstellungsräume und war in mehr als 1.800 Multi-Marken-Ausstellungsräumen im asiatisch-pazifischen Raum vertreten. Jaquar eröffnete auch Ende 2025 ein 58.000 Quadratfuß großes Flaggschiff-Ausstellungsraum in Indore.
Online-Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen. Dies ist die schnellste Rate unter den Vertriebstypen im Küchenspülenmarkt im asiatisch-pazifischen Raum. Online-Plattformen unterstützen Direktkäufe in Gebieten mit geringerer Dichte und weniger Fachgeschäften. Sie bieten auch einen Recherchepfad für Käufer, die Premium-Renovierungen planen. Verbraucher können Materialoptionen und Zubehörsysteme vergleichen, bevor sie einen Ausstellungsraum besuchen. JOMOO eröffnete im November 2024 seinen offiziellen US-Online-Shop. Sein digitaler Ansatz zeigt, wie Hersteller Markenbekanntheit aufbauen können, während sie eine wettbewerbsfähige Preisposition beibehalten. Physischer Einzelhandel und Online-Tools werden wahrscheinlich eher komplementär als austauschbar bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 38,2 % am Küchenspülenmarkt im asiatisch-pazifischen Raum. Seine Größe ergibt sich aus dem Umfang der nationalen Wohnbaubasis und seiner großen inländischen Fertigungskapazität. Wohnungsfertigstellungen sanken im Jahr 2025 um 20,2 % auf 428,3 Millionen Quadratmeter. Neue Wohnungsstarts gingen im selben Jahr um 19,8 % auf 429,84 Millionen Quadratmeter zurück. Dies reduzierte die Nachfrage nach volumenorientierten Küchenarmaturen. Verbleibende Käufer suchen eher nach langlebigen und designorientierten Produkten, wenn sie für ein fertiggestelltes Zuhause ausgeben. JOMOO nutzt intelligente Fertigungskapazitäten durch seine Zusammenarbeit mit Siemens Advanta, um kundenspezifische Produkte und kürzere Produktionszyklen zu unterstützen. Chinas Kücheninstallationsstandards schaffen auch eine Qualitätsschwelle für Produktlieferanten.
Indien wird voraussichtlich die am schnellsten wachsende Geografie sein, wobei die Marktgröße des Küchenspülenmarkts im asiatisch-pazifischen Raum im Land bis 2031 mit einer CAGR von 11,24 % wächst. PMAY-U 2.0 zielt auf 1 Crore zusätzliche Haushalte ab und bietet eine kontinuierliche Basis für wohnungsbaugebundene Armaturennachfrage. Urbanisierung und die Einführung modularer Küchen ergänzen die durch öffentliche Wohnungsbauprogramme geschaffene Nachfrage. Registrierte Wohnimmobilientransaktionen in wichtigen Städten stiegen im Geschäftsjahr 2025 auf 5,44 Lakh Einheiten. Carysil expandiert weiterhin in Indiens Markensegment für Spülen neben seiner Exporttätigkeit. Das Zertifizierungsrahmenwerk des Bureau of Indian Standards für Edelstahlprodukte kann Lieferanten mit etablierten Compliance-Praktiken begünstigen. Indien verfügt auch über Fertigungscluster, die ein breiteres Sortiment an Premium- und erschwinglichen Produkten unterstützen können.
Japan und Südkorea sind reife Märkte, in denen Renovierungen wichtiger sind als Neubauvolumen. Japans großer Bestand an leerstehenden Häusern unterstützt wiederkehrende Renovierungsmöglichkeiten. LIXIL berichtete von einem Anstieg des Living Business-Umsatzes um 1 % im ersten Quartal des Geschäftsjahres 2026, wobei renovierungsbezogene Verkäufe die Ergebnisse unterstützten. Südkoreas Teilrenovierungsaktivität unterstützt den Austausch von Spülen und Arbeitsplatten ohne einen vollständigen Küchenumbau. Australiens Nachfrage ist an höherwertige Küchenrenovierungen und eine Präferenz für fertige Materialien gebunden. BLANCOs Partnerschaft mit Shriro in Australien veranschaulicht die Nutzung breiter Einzelhandelsverteilung, um Küchenaufrüstungskäufer zu erreichen. Südostasien und der übrige asiatisch-pazifische Raum bleiben kleinere Nachfragebasen, aber Hotelbau und städtisches Wachstum schaffen neue Installationsmöglichkeiten. Vietnam, Indonesien und die Philippinen tragen Nachfrage aus Hotellerieprojekten und erstmaligen Küchenausstattungen bei.
Wettbewerbslandschaft
Der Küchenspülenmarkt im asiatisch-pazifischen Raum ist fragmentiert, wobei kein einzelner Lieferant eine entscheidende regionale Position gemeldet hat. LIXIL und TOTO haben starke Positionen in Japan durch integrierte Küchensysteme und Renovierungskanäle. Europäische Marken, darunter Franke, BLANCO und Teka, konkurrieren durch Materialien, Design und ausstellungsraumgeführte Verkäufe. Franke erwarb 2024 Nokite EcoSmart Water Heating Systems in China. Die Akquisition fügte Frankes Home Solutions-Angebot in China Edelstahlarmaturen und Zubehör hinzu. Sie gab dem Unternehmen auch eine inländische Produktionsbasis für die Bedienung von Volumenkanälen. Franke berichtete, dass Asien und Ozeanien in seinem Profil 2025 14,8 % des Gruppenerlöses ausmachten.
Regionale Lieferanten konkurrieren durch Fertigungseffizienz, Exportreichweite und digitalen Vertrieb. Carysil ist ein wichtiger indischer Hersteller von Quarzspülenprodukten und beliefert internationale Kunden. Jaquar erweitert seinen Ausstellungsraum-Fußabdruck, um Käufer in indischen Städten der zweiten Kategorie zu bedienen. Sein Flaggschiff in Indore wurde Ende 2025 eröffnet und umfasste 58.000 Quadratfuß. JOMOO nutzt intelligente Fabrikkapazitäten und ein Kunden-zu-Fabrik-Modell für die Individualisierung. Diese Fähigkeiten ermöglichen es regionalen Herstellern, sowohl Volumen- als auch designorientiertere Aufträge zu bearbeiten. Lokale Hersteller in Indien und China halten auch den Preisdruck in grundlegenden Spülenkategorien aufrecht.
Erschwingliche Verbundprodukte bleiben eine offene Chance in Städten der zweiten und dritten Kategorie in Indien und Südostasien. Premium-europäische Lieferanten können in diesem preissensiblen Bereich eine begrenzte Reichweite haben. Exportorientierte Hersteller können sich auch stärker auf höherwertige Auslandsnachfrage konzentrieren. Compliance-Anforderungen für Ablaufanschlüsse und Qualitätssysteme können etablierte Markenlieferanten in gewerblichen Spezifikationen begünstigen. POSCO unterzeichnete im Juli 2025 ein Edelstahllieferabkommen mit Franke für Premium-Produktlinien. Das Abkommen spiegelte die Bedeutung der Materialbeschaffung und der Umweltanforderungen bei der Premium-Positionierung wider. Die Küchenspülenbranche im asiatisch-pazifischen Raum verbindet daher globale Markeninvestitionen mit regionalem Fertigungswettbewerb.
Marktführer der Küchenspülenbranche im asiatisch-pazifischen Raum
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH + Co KG
-
Teka Industrial S.A.
-
Carysil Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Kohler Co. stellte die Audrine-Küchenspülenkollektion vor, gefertigt aus glattem, nicht porösem Steinzeug, in Partnerschaft mit Designerin Shea McGee von Studio McGee. Erhältlich in den Ausführungen Weiß und Dune mit einer integrierten Zubehörleiste markiert die Markteinführung Kohlers erste Küchenspülen-Zusammenarbeit mit Studio McGee und zielt direkt auf die Premium-Landhausästhetik-Nachfrage in Premium-Wohnmärkten ab.
- November 2025: Kohler Co. stellte die Synthos Workstation-Spüle vor, ein 16-Gauge-Edelstahl-Mehrzubehör-Küchensystem, erhältlich in Breiten von 30 bis 72 Zoll mit SilentShield Plus-Schalldämptechnologie. Die Markteinführung stärkt das Workstation-Spülenformat als Premium-Upsell, das höhere durchschnittliche Verkaufspreise als herkömmliche Aufsatz- oder Unterbaueinheiten erzielt.
- Oktober 2025: Der indonesische Cloud-Küchen-Betreiber Hangry sammelte 10,5 Millionen USD in einer Series-A5-Runde unter der Führung von Alpha JWC Ventures ein, um die Kücheninfrastruktur in seinen mehr als 118 Standorten aufzurüsten und in Malaysia einzutreten. Der Kapitaleinsatz fügt direkt gewerbliche Küchenspülennachfrage aus neuen Küchenbauten hinzu.


Berichtsumfang des Küchenspülenmarkts im asiatisch-pazifischen Raum
| Edelstahl |
| Quarz |
| Steinzeug |
| Granit/Marmor |
| Acryl |
| Sonstige |
| Aufsatz-/Einbaumontage |
| Unterbaumontage |
| Landhausformat/Schürzenfront |
| Bündige Montage |
| Doppelmontage |
| Sonstige |
| Einzelbecken |
| Doppelbecken |
| Einzelbecken mit Abtropfbrett |
| Wohnbereich |
| Gewerbe |
| Supermärkte/Verbrauchermärkte |
| Exklusivgeschäfte |
| Online |
| Sonstige |
| Indien |
| China |
| Japan |
| Australien |
| Südkorea |
| Südostasien |
| Übriger asiatisch-pazifischer Raum |
| Nach Material | Edelstahl |
| Quarz | |
| Steinzeug | |
| Granit/Marmor | |
| Acryl | |
| Sonstige | |
| Nach Installationstyp | Aufsatz-/Einbaumontage |
| Unterbaumontage | |
| Landhausformat/Schürzenfront | |
| Bündige Montage | |
| Doppelmontage | |
| Sonstige | |
| Nach Beckenanzahl | Einzelbecken |
| Doppelbecken | |
| Einzelbecken mit Abtropfbrett | |
| Nach Endnutzer | Wohnbereich |
| Gewerbe | |
| Nach Vertriebskanal | Supermärkte/Verbrauchermärkte |
| Exklusivgeschäfte | |
| Online | |
| Sonstige | |
| Nach Geografie | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Küchenspülenmarkt im asiatisch-pazifischen Raum?
Der Markt wird voraussichtlich von 664,57 Millionen USD im Jahr 2026 auf 828,17 Millionen USD bis 2031 wachsen, mit einer CAGR von 4,5 %. Das Wachstum wird durch Neubauten, die Einführung modularer Küchen und Renovierungsausgaben für höherwertige Materialien und integrierte Spülenformate unterstützt.
Welches Material führt die Küchenspülennachfrage im asiatisch-pazifischen Raum an?
Edelstahl führte im Jahr 2025 mit einem Anteil von 46,1 %, da es kosteneffizient, hygienisch und für hochvolumige Wohnprojekte geeignet bleibt. Produkte der Güte 304 und Güte 316 bleiben auch dort relevant, wo Käufer eine langlebige und vertraute Lösung benötigen.
Welches Küchenspülenformat wächst im asiatisch-pazifischen Raum am schnellsten?
Der Online-Vertrieb wird bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen, da er den Produktzugang erweitert und den Vergleich vor dem Kauf unterstützt. Unter den Installationsformaten werden Unterbaueinbauspülen voraussichtlich mit einer CAGR von 7,5 % wachsen, da Premium-Renovierungen zunehmend technisch bearbeitete Steinarbeitsplatten verwenden.
Warum ist Indien für Küchenspülenlieferanten wichtig?
Indien wird voraussichtlich mit einer CAGR von 7 % bis 2031 wachsen, unterstützt durch Wohnungsbauprogramme, Urbanisierung und die Einführung modularer Küchen. Öffentliche Wohnungsfertigstellungen und eine wachsende Basis an Markenarmaturen bieten Chancen sowohl für grundlegende Wohnformate als auch für Premium-Renovierungsprodukte.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
