
アジア太平洋キッチンシンク市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
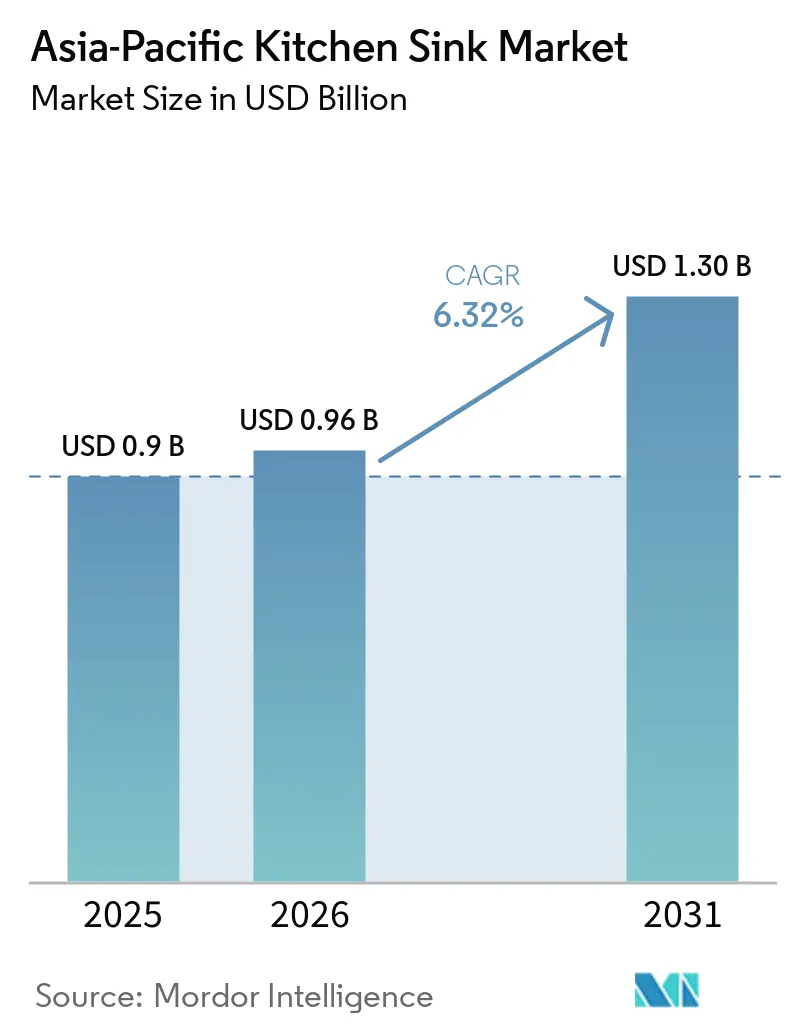
| 基準年の市場規模 (2025) | 0.9 十億米ドル |
| 市場規模 (2026) | 0.96 十億米ドル |
| 市場規模 (2031) | 1.30 十億米ドル |
| 成長率 (2026 - 2031) | 6.32 % |
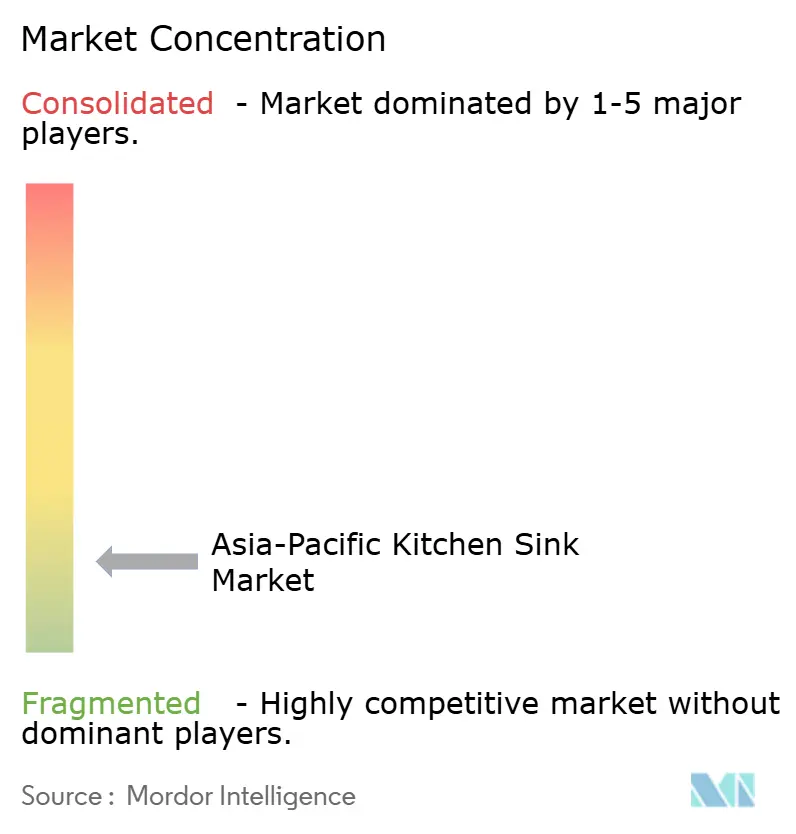
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋キッチンシンク市場分析
アジア太平洋キッチンシンク市場規模は、2025年の0.9 ビリオン 米ドルおよび2026年の0.96 ビリオン 米ドルから、2031年までに1.30 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.32%を記録すると予測されます。需要は、基本的なステンレス鋼の交換製品から、複合素材、ファイヤークレイ、ワークステーション形式へと移行しており、特にキッチンリノベーションに新しいカウンター、キャビネット、食品調理アクセサリーが含まれる場合には販売価格が高くなっています。中国は依然として地域最大の需要基盤でしたが、不動産サイクルの低迷が数量成長を制限し、標準的な建設業者グレードの設備を使用する新築プロジェクト数を減少させました。インドの住宅プログラムと拡大するモジュラーキッチン基盤は新規設置の幅広いパイプラインを支え、都市世帯形成のペースが手頃な価格帯とブランド製品カテゴリーの両方にわたる需要を生み出しました。成熟市場におけるプレミアムリノベーション需要も、統合型およびデザイン重視の製品の販売を支えました。住宅所有者は、住宅全体のリノベーションを行わずにシンクとカウンタートップをまとめてアップグレードできるためです。メーカーは、現地生産、より広い小売カバレッジ、および購入者が製品を選択する前に素材や設置の選択肢を比較するのに役立つデジタル製品探索ツールを通じて対応しています。
主要レポートのポイント
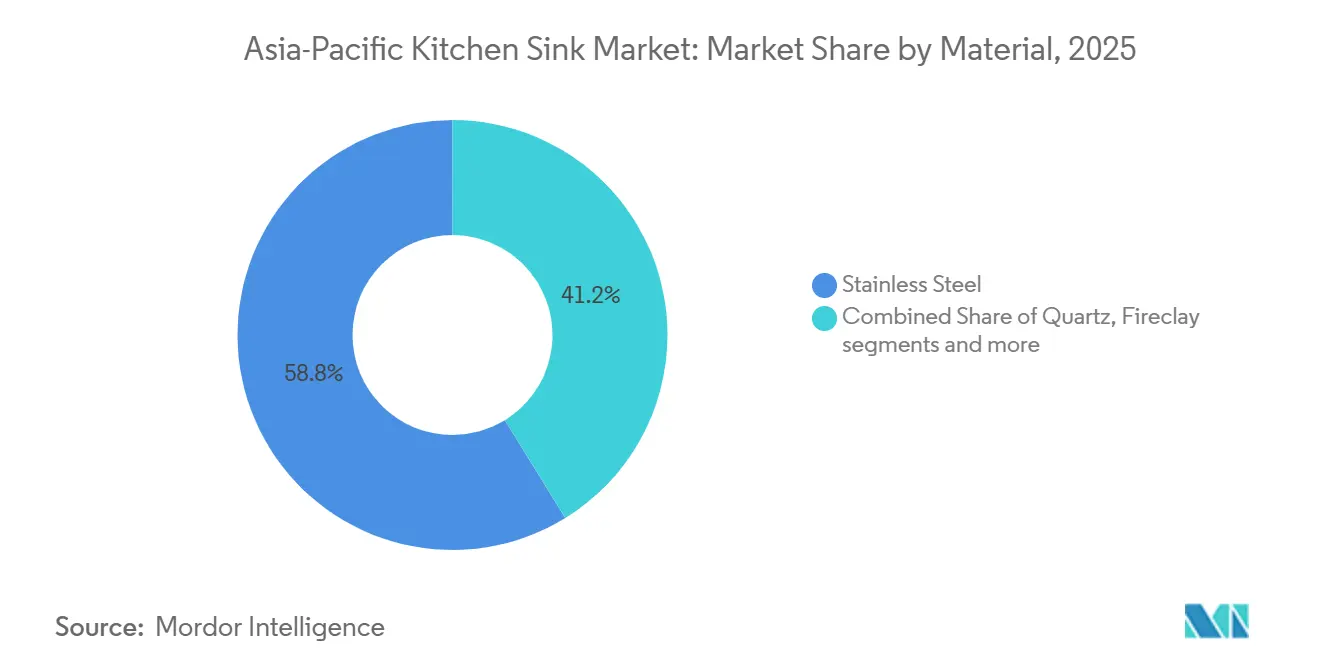
- 素材別では、ステンレス鋼が2025年のアジア太平洋キッチンシンク市場シェアの58.79%を占め、ファイヤークレイは2031年にかけてCAGR 7%で成長する見込みです。
- 設置タイプ別では、トップマウントおよびドロップイン製品が2025年のアジア太平洋ッチンシンク市場シェアの45%を占め、アンダーマウント製品は2031年にかけてCAGR 7.5%で拡大すると予測されます。
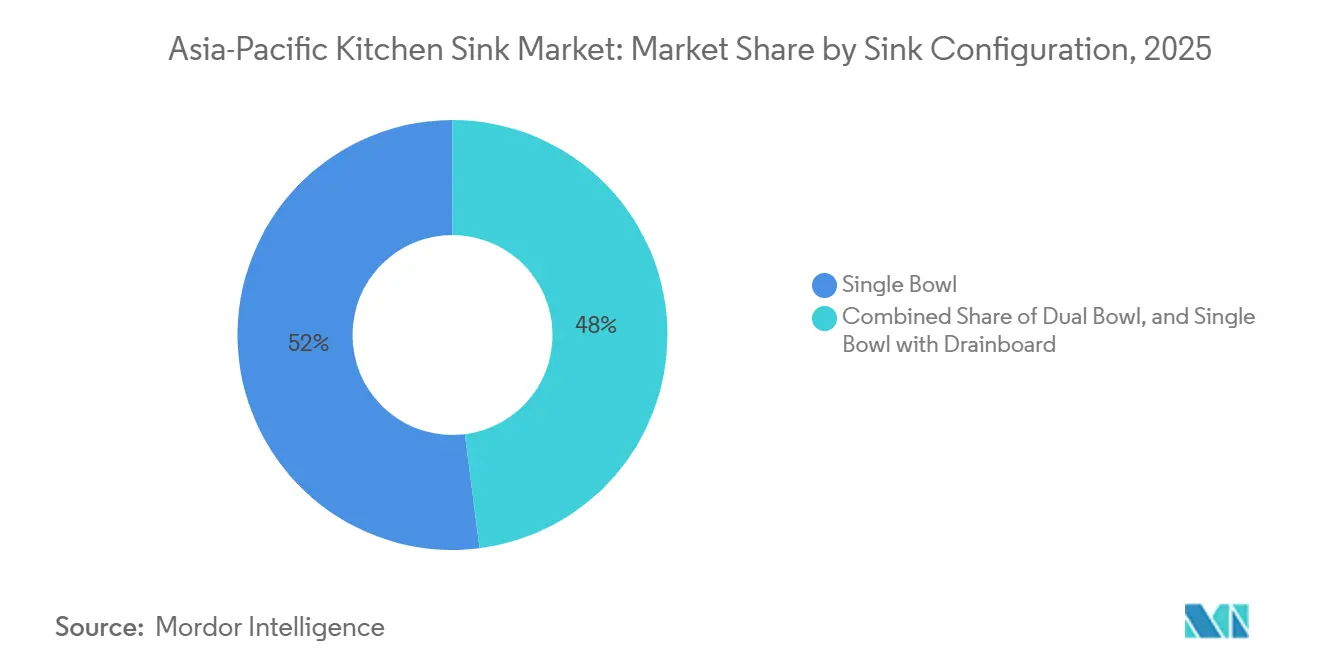
- ボウル構成別では、シングルボウル製品が2025年に52%の収益シェアを占め、デュアルボウル製品は2031年にかけてCAGR 7%で成長すると予測されます。
- エンドユーザー別では、住宅用途が2025年に82%の収益シェアを占め、商業用途は2031年にかけてCAGR 8.57%で成長すると予測されます。
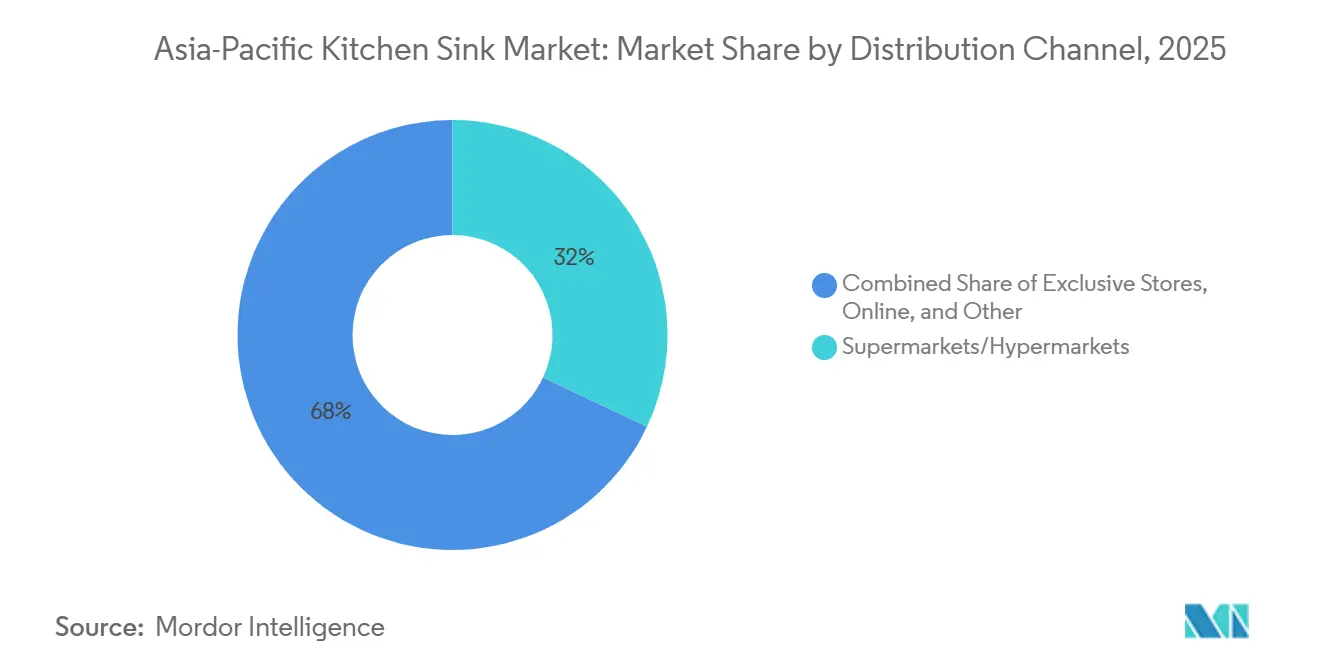
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に32%の収益シェアを占め、オンラインチャネルは2031年にかけてCAGR 8.5%で成長すると予測されます。
- 地域別では、中国がキッチンシンク市場において2025年に38.2%の地域シェアでトップとなり、インドは2031年にかけてCAGR 11.24%で最も急速に成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋キッチンシンク市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市住宅とモジュラー キッチン形成 | +2.1% | インド、中国の第2・第3層都市、南アジア | 中期(2〜4年) |
| ホスピタリティ、フードサービス、 クラウドキッチンの建設 | +1% | アジア太平洋、インド、 東南アジア、韓国が主導 | 短期(2年以内) |
| 可処分所得とプレミアム 設備のアップグレード | +0.9% | オーストラリア、韓国、日本、 および都市部インド | 中期(2〜4年) |
| 電子商取引とオムニチャネル ホームインプルーブメントの拡大 | +0.8% | 中国、インド、東南アジア | 短期(2年以内) |
| コンパクトな都市型キッチンからの 改修需要 | +0.5% | 日本、韓国、オーストラリア、 シンガポール | 長期(4年以上) |
| 輸出製クラスターによる プレミアムシンクコストの低下 | +0.4% | インド(グジャラート州・ラジャスタン州を含む)および中国(広東省・福建省を含む) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市住宅とモジュラーキッチン形成の加速
インドのプラダン・マントリ・アワス・ヨジャナ都市プログラムは、2024年11月までに1.18クロール戸の住宅を承認し、89ラーク戸以上が完成しました[1]。PMAY-U 2.0は2024年9月に開始され、追加で1クロール世帯を対象とし、予測期間を通じて住宅供給パイプラインを維持します。この建設パイプラインは、手頃な価格帯および中所得層の住宅全体にわたるキッチン設備への継続的な需要を支えており、建設業者は建設中に基本的ながら耐久性のあるキッチン部品をますます指定するようになっています。デベロッパーは、完成から入居までの時間を短縮し、別途の引き渡し後の設置プロセスなしに使用可能な住宅を提供するために、フィットキッチンレイアウトをますます採用しています。この慣行は、特に標準化されたキャビネットおよびカウンタートップレイアウトを使用するプロジェクトにおいて、後のリノベーションサイクルへの購入を委ねるのではなく、シンクに対する直接的な仕様機会を生み出します。アジア太平洋キッチンシンク市場は、新しい都市住宅と並行してモジュラーキッチンの採用が増加する場所で恩恵を受けます。完成した各キッチンには機能的な洗浄・調理エリアが必要だからです。
ホスピタリティ、フードサービス、クラウドキッチンの建設
中国を除くアジア太平洋のホテルパイプラインは、2025年第3四半期末時点で2,262プロジェクト、434,593室に達しました[2]。パイプラインには2026年に311件のホテル開業計画と63,544室が含まれており、現在の年度においてもキッチン設備への需要が継続しています。ホテルは食品調理、洗浄、サービスエリアに耐久性のあるシンク設備を必要とし、頻繁な使用により素材の強度と排水性能がより重要となります。KKRは2024年12月にRebel Foodsへの投資を完了し、インドおよび中東全体での拡大を支援しました[3]。Rebel Foodsは投資発表時点で450のクラウドキッチンと5,000以上のインターネットレストランを運営しており、商業的な食品調理インフラの規模を示しています。これらのプロジェクトは、標準的な住宅用キッチン向けに選ばれることの多い軽量製品ではなく、アジア太平洋キッチンシンク市場における堅牢なステンレス鋼設備への商業需要を支えています。
可処分所得の上昇とプレミアム設備のアップグレード
プレミアム設備のアップグレードは、オーストラリア、韓国、日本、および都市部インドにおいて、世帯がオープンプランの住宅内で毎日使用され目に見えるキッチンにリノベーション予算を配分するにつれて、より連性が高まっています。オーストラリアのキッチンリノベーションプロジェクトでは、シンクを単独の交換購入として扱うのではなく、プロジェクト全体の仕様の中にステンレス鋼、クォーツ、ファイヤークレイ製品が一般的に含まれます。韓国では、部分的なリノベーションにより、消費者はキッチン全体を改築することなく、また大規模な内装工事の時間や費用をかけずに、シンクやカウンタートップを交換するルートが生まれました。このアプローチは、居住中の世帯にとって集中的なアップグレードをより実用的にすることで、個々の設備の交換サイクルを短縮できます。また、シームレスな設置や調整されたカウンタートップ仕上げを含む、限られた建設工事で目に見えるデザイン変更を提供する製品への需要も支えています。アジア太平洋キッチンシンク市場は、特に住宅所有者が素材やデザインの選択とともに実用的な改善を重視する場合、新築住宅だけでなくリノベーションプロジェクトにも機会があります。
電子商取引とオムニチャネルホームインプルーブメントの拡大
オンライン製品調査は、アジア太平洋全域の消費者がキッチン設備を比較する方法を変え、意思決定プロセスの早い段階で購入者に素材、サイズ、構成、アクセサリー情報を提供しています。消費者は店舗を訪問する前に素材、寸法、アクセサリー、設置形式を確認でき、キャビネットスペースと意図するキッチンの用途に基づいて選択肢を絞り込むことができます。デジタルチャネルは、専門的なキッチンショールームが限られており、購入者が少数の地元小売店の品揃えにしかアクセスできない可能性がある場所で特に関連性があります。購入者は購入前に仕上げ、深さ、表面の質感、製品の実際のスケールを評価したいと考えることが多いため、実店舗は依然として重要です。オンライン比較とオフライン検証の組み合わせは、より高い価値のフォーマットを選択することへの自信を購入者に与えるため、プレミアムへのアップグレード決定を支えます。このチャネルシフトにより、アジア太平洋キッチンシンク市場は第2・第3層の購入者へのより広いルートを得る一方、ブランドは製品デモンストレーションと設置サポートのために店舗を活用できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステンレス鋼、花崗岩、 セラミック原材料価格の変動 | -1.2% | アジア太平洋、特に中国 とインド | 短期(2年以内) |
| 地元および世界的ブランドからの 価格競争 | -0.7% | 中国、インド、東南アジア | 短期(2年以内) |
| アンダーマウントおよび統合型シンクの カウンタートップ加工上の制約 | -0.5% | オーストラリア、韓国、日本、 および都市部インド | 中期(2〜4年) |
| 配管およびキャビネット規格の 不統一 | -0.8% | 東南アジア、インドの第2・第3層都市、 およびアジア太平洋のその他地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ステンレス鋼、花崗岩、セラミック原材料価格の変動
ニッケルは300シリーズステンレス鋼製品の主要なコスト要素であるため、金属価格の変動はメーカーとサプライヤーの調達決定に迅速に影響します。ニッケル価格の変動は、特に小売価格で激しく競合する標準的な鋼鉄モデルにおいて、サプライチェーン全体の完成品シンク価格に影響を与える可能性があります。価格に敏感な購入者にサービスを提供するメーカーは、購入者が国内外のブランド間で切り替えられるため、より高い材料コストを販売価格に転嫁する能力が低くなります。これにより、交換製品への根本的な需要が安定している場合でも、国内メーカーのマージンが圧縮され、生産決定が遅延する可能性があります。この圧力は、規模と基本的な機能性が重要な購買基準となるインドと中国の低価格チャネルに注力するサプライヤーに特に関連しています。したがって、コストの変動は、アジア太平洋キッチンシンク市場がより広い製品レンジ全体でプレミアム需要をより高いマージンに転換する能力を制限する可能性があります。
急成長市場における配管およびキャビネット規格の不統一
配管接続、キャビネットの深さ、カウンタートップの許容差は、購入者が同様のキッチンレイアウトや製品機能を求めている場合でも、急成長しているいくつかのアジア市場で異なります。インドネシア、ベトナム、タイ、フィリピンは、調整なしに単一のシンク形式がすべての地元プロジェクトに適合することを妨げる多様な設置要件を示しています。メーカーは、異なる排水接続やキャビネット開口部の寸法を含む、類似したシンクモデルに対して複数の製品構成を保有する必要がある場合があります。これにより、統一された地域製品レンジの利点が減少し、小規模な生産ロットの効率が低下する一方で、在庫および物流ニーズが増加します。特にシンクの交換、カウンタートップ工事、配管変更が同時に行われる場合、設置の問題はリノベーションプロジェクト中の設置タイムラインを延長する可能性があります。これらの条件は、アンダーマウントや統合型ワークステーション製品を含む、設置に敏感な形式のアジア太平洋キッチンシンク市場での採用を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:プレミアム需要がステンレス鋼を超えて拡大
ステンレス鋼は2025年のアジア太平洋キッチンシンク市場シェアの58.79%を占めました。その地位は、中国、インド、東南アジア全体の建設業者仕様におけるコスト効率、衛生性、および互換性を反映しています。304グレードおよび316グレード製品は、厳しい環境条件に適しているため、沿岸市場で引き続き関連性があります。これらのグレードは高容量チャネルでも価格優位性を維持しています。クォーツ複合材および花崗岩または大理石製品は、非多孔性で傷に強い表面を求める購入者にサービスを提供します。その魅力は、統合型ワークステーションと調整されたカウンタートップデザインを計画している消費者の間で最も強くなっています。アクリル製品は軽量で設置が簡単なため、手頃な価格の住宅に引き続き関連性があります。その他の素材には、需要が限られたニッチな鋳鉄および銅の形式が含まれます。
ファイヤークレイは最も急速に成長する素材と予測されており、このセグメントのアジア太平洋キッチンシンク市場規模は2031年にかけてCAGR 7%で拡大します。需要は、インド、韓国、オーストラリアのプレミアム住宅プロジェクトにおけるエプロンフロントおよびファームハウスデザインによって支えられています。Kohler Co.は2026年1月に、非多孔性ファイヤークレイと内蔵アクセサリーレッジを使用したAudrineキッチンシンクコレクションを発売しました[4]。この発売は、視覚的な特徴と実用的なキッチン機能を組み合わせた製品への需要を反映しています。ファイヤークレイの深い形状と仕上げられた外観は、オープンプランキッチンにおいて標準的な鋼鉄オプションと差別化されます。その高い価格は小規模都市では依然として制限要因となっています。しかし、より広いオンラインアクセスと低い加工コストにより、素材はより入手しやすくなっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
設置タイプ別:アンダーマウント製品がプレミアムリノベーションで拡大
トップマウントおよびドロップイン製品は2025年のアジア太平洋キッチンシンク市場シェアの45%を占めました。中国とインドの建設業者グレードのプロジェクトは、一般的なカウンタートップデザインとの互換性からこの形式を引き続き好んでいます。設置コストも複雑な構成よりも低くなっています。トップマウント製品は大規模なカウンタートップ工事なしに交換できます。これにより、賃貸物件やデベロッパー建設の住宅に適しています。フラッシュマウントおよびデュアルマウントデザインは、日本の統合型キッチンシステムにおけるより専門的な用途に対応しています。ファームハウスおよびエプロンフロント形式は、高価格帯キッチンにおけるファイヤークレイへの需要に従います。その他の設置には、統合型アクセサリーレッジを備えたワークステーションモデルが含まれます。
アンダーマウント製品は2031年にかけてCAGR 7.5%で成長すると予測されています。この形式は、韓国のリノベーションプロジェクトとオーストラリアの住宅における加工クォーツおよび花崗岩カウンタートップによって支えられています。購入者は途切れのないカウンタートップエッジとより清潔にしやすい表面を重視します。設置には正確なカウンタートップ加工と専門的な取り付けが必要です。キャビネットも追加の設備重量を支える必要があります。これらの要件により総プロジェクトコストが上昇し、発達した設置ネットワークを持つ市場に需要が集中します。アジア太平洋キッチンシンク市場では、リノベーション予算が専門労働力と調整されたキッチンアップグレードを支えられる市場でアンダーマウント需要がより強くなっています。
ボウル構成別:デュアルボウル形式が作業分離を支援
シングルボウル製品は2025年に52%の収益シェアを占めました。その地位は、カウンターの深さとキャビネットの幅が制約されるコンパクトなアパートへの適合性を反映しています。シングルボウルはインドの手頃な価格の住宅と中国の大量住宅ストックで広く使用されています。これらのチャネルの購入者はしばしばプレミアム機よりも機能的な適合性を優先します。ドレインボードを備えたシングルボウル製品は、食洗機が一般的でない場所で統合された乾燥エリアも提供します。このデザインは価格に敏感な市場で引き続き有用です。シングルボウルシンクのワークステーションバージョンは、より大きなキャビネットを必要とせずにこの形式をプレミアムキッチンに拡張できます。統合されたアクセサリーは、より大きなキャビネットを必要とせずに調理と提供機能を追加します。
デュアルボウル製品は2031年にかけてCAGR 7%で拡大すると予測されています。このデザインにより、食品調理と食器洗いを別々に行うことができます。この機能は、南アジアおよび東南アジア全体の大型モジュラーキッチンと多世代世帯に関連しています。インドの大都市圏での収入増加とオーストラリアのリノベーション活動がこの形式を支えています。コンパクトなデュアルボウルユニットは、キャビネットを交換せずにワークフローを改善できる日本での部分的なアップグレードにも適しています。Carysil Limitedは輸出レンジ内でデュアルボウル複合製品を提供しています。アジア太平洋キッチンシンク市場は、消費者が作業分離と柔軟なキッチン使用をより重視するにつれて、この構成から恩恵を受けます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:住宅用需要が最大を維持しながら商業用需要が拡大
住宅用途は2025年のアジア太平洋キッチンシンク市場シェアの82%を占めました。このセグメントは新築住宅の完成、交換需要、およびモジュラーキッチンの採用に依存しています。インドの住宅プログラムと都市建設パイプラインは、新規住宅仕様のための実質的な基盤を提供しています。完成した住宅は少なくとも1つのキッチンシンク要件を生み出します。高価値の住宅には追加の調理用シンクや統合型ワークステーションが含まれる場合があります。新築が減速した場合、リノベーションも販売を支えます。LIXIL Corporationは、リノベーション関連の販売が2025年度の日本事業を支えたと報告しました。この需要は成熟市場での住宅購入を維持するのに役立ちます。
商業用途は2031年にかけてCAGR 8.57%で成長すると予測されています。ホテル建設とクラウドキッチン投資は、キッチンインフラ需要の別のストリームを生み出します。地域のホテルパイプラインは2025年第3四半期に記録的な2,262プロジェクト、434,593室に達しました。商業プロジェクトでは一般的に重ゲージのステンレス鋼製品と強化された設置システムが必要です。フードサービス事業者も高使用作業エリアで実用的な排水配置を必要とします。これらの仕様は、同等の住宅用製品よりも高い価値を持つ場合があります。したがって、アジア太平洋キッチンシンク市場は、数量では小さいままの商業セグメントから意味のある収益貢献を受けています。
流通チャネル別:デジタルによる製品アクセスの拡大
スーパーマーケットおよびハイパーマーケットは2025年に32%の収益シェアを占めました。これらの店舗は、定期的な顧客トラフィック、プロモーションスペース、および交換購入の利便性から恩恵を受けています。専売店とキッチンスタジオは、プレミアムリノベーション購入者にとって引き続き重要です。消費者は製品表面を検査し、シンクをカウンタートップおよびキャビネット仕上げと比較できます。BLANCO GmbH + Co KGは2024年にアジア太平洋国際パートナービジネスでの売上成長を報告しました。同社はアジア太平洋全域で100以上のモノブランドショールームを持ち、1,800以上のマルチブランドショールームに存在していました。Jaquar and Company Private Limitedも2025年後半にインドールに58,000平方フィートのフラッグシップショールームをオープンしました。
オンラインチャネルは2031年にかけてCAGR 8.5%で成長すると予測されています。これはアジア太平洋キッチンシンク市場の流通タイプの中で最も速い成長率です。オンラインプラットフォームは、専門店が少ない低密度の場所での直接購入を支援します。また、プレミアムリノベーションを計画している購入者の調査ルートも提供します。消費者はショールームを訪問する前に素材オプションとアクセサリーシステムを比較できます。JOMOO Groupは2024年11月に公式米国オンラインストアを開設しました。そのデジタルアプローチは、メーカーが競争力のある価格ポジションを維持しながらブランド認知度を構築する方法を示しています。実店舗とオンラインツールは、互換性があるというよりも補完的なままである可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2025年のアジア太平洋キッチンシンク市場シェアの38.2%を占めました。その規模は国内住宅建設基盤の大きさと大規模な国内製造能力から来ています。住宅完成数は2025年に20.2%減少し、4億2,830万平方メートルとなりました。新規住宅着工数は同年に19.8%減少し、4億2,984万平方メートルとなりました。これにより、大量販売向けキッチン設備への需要が減少しました。残りの購入者は、完成した住宅に費用をかけるにつれて、耐久性があってデザイン重視の製品を求める可能性が高くなっています。JOMOO Groupは、カスタマイズされた製品と短い生産サイクルを支援するためにSiemens Advantaとの協力を通じてスマート製造能力を活用しています。中国のキッチン配管規格も製品サプライヤーに対する品質基準を設けています。
インドは最も急速に成長する地域と予測されており、同国のアジア太平洋キッチンシンク市場規模は2031年にかけてCAGR 11.24%で拡大します。PMAY-U 2.0は追加で1クロール世帯を対象とし、住宅連動の設備需要のための継続的な基盤を提供します。都市化とモジュラーキッチンの採用が公共住宅プログラムによって生み出された需要にわります。主要都市での登録住宅取引数は2025年度に54万4,000戸に増加しました。Carysil Limitedは輸出活動と並行してインドのブランドシンクセグメントでの拡大を続けています。ステンレス鋼製品に対するインド標準局の認証フレームワークは、確立されたコンプライアンス慣行を持つサプライヤーを有利にする可能性があります。インドにはまた、より幅広いプレミアムおよび手頃な価格の製品をサポートできる製造クラスターがあります。
日本と韓国は、新築数量よりもリノベーションが重要な成熟市場です。日本の大量の空き家ストックは定期的なリノベーション機会を支えています。LIXIL Corporationは、リノベーション関連の販売が結果を支え、2026年度第1四半期に住宅事業収益が1%増加したと報告しました。韓国の部分的なリノベーション活動は、キッチン全体の改築なしにシンクとカウンタートップの交換を支えています。オーストラリアの需要は高価値のキッチンリノベーションと仕上げ素材への好みに結びついています。オーストラリアにおけるBLANCO GmbH + Co KGとShriroのパートナーシップは、キッチンアップグレード購入者にリーチするための幅広い小売流通の活用を示しています。東南アジアおよびアジア太平洋のその他の地域は依然として小規模な需要基盤ですが、ホテル建設と都市成長が新たな設置機会を生み出しています。ベトナム、インドネシア、フィリピンはホスピタリティプロジェクトと初めてのキッチン設置からの需要に貢献しています。
競合環境
アジア太平洋キッチンシンク市場は断片化しており、決定的な地域的地位を持つと報告されている単一のサプライヤーはいません。LIXIL CorporationとTOTO LTD.は、統合型キッチンシステムとリノベーションチャネルを通じて日本で強い地位を持っています。Franke Group、BLANCO GmbH + Co KG、Teka Industrial S.A.を含む欧州ブランドは、素材、デザイン、ショールーム主導の販売を通じて競合しています。Franke Groupは2024年に中国でNokite EcoSmart Water Heating Systemsを買収しました。この買収により、中国のFrankeのHome Solutionsオファリングにステンレス鋼の蛇口とアクセサリーが追加されました。また、同社に大量チャネルへのサービス提供のための国内生産基盤を与えました。Franke Groupは、アジアおよびオセアニアが2025年のプロファイルでグループ収益の14.8%を占めたと報告しました。
地域サプライヤーは製造効率、輸出リーチ、デジタル流通を通じて競合しています。Carysil Limitedはクォーツシンク製品の重要なインド生産者であり、国際顧客に供給しています。Jaquar and Company Private Limitedはインドの第2層都市の購入者にサービスを提供するためにショールームの拡大を進めています。そのインドールのフラッグシップは2025年後半にオープンし、58,000平方フィートをカバーしました。JOMOO Groupはカスタマイズのためにスマートファクトリー能力と顧客から工場へのモデルを使用しています。これらの能力により、地域メーカーは大量注文とよりデザイン重視の注文の両方に対応できます。インドと中国の地元メーカーも基本的なシンクカテゴリー全体で価格圧力を維持しています。
手頃な価格の複合製品は、インドおよび東南アジア全体の第2・第3層都市でオープンな機会として残っています。プレミアム欧州サプライヤーはこの価格に敏感なスペースでのリーチが限られている場合があります。輸出重視の生産者も、より高価値の海外需要重点を置く場合があります。排水接続と品質システムのコンプライアンス要件は、商業仕様において確立されたブランドサプライヤーを有利にする可能性があります。POSCOは2025年7月にプレミアム製品ラインのためにFranke Groupとステンレス鋼供給契約を締結しました。この契約は、プレミアムポジショニングにおける素材調達と環境認証の重要性を反映しています。したがって、アジア太平洋キッチンシンク産業は、グローバルブランド投資と地域製造競争を組み合わせています。
アジア太平洋キッチンシンク産業のリーダー企業
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH + Co KG
-
Teka Industrial S.A.
-
Carysil Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:Kohler Co.は、デザイナーのShea McGee(Studio McGee)とのパートナーシップにより、滑らかな非多孔性ファイヤークレイから製造されたAudrineキッチンシンクコレクションを発売しました。ホワイトとデューンの仕上げと内蔵アクセサリーレッジで提供されるこの発売は、Kohler Co.とStudio McGeeの初めてのキッチンシンクコラボレーションであり、プレミアム住宅市場におけるプレミアムファームハウス美学の需要を直接ターゲットにしています。
- 2025年11月:Kohler Co.はSynthos Workstation Sinkを発売しました。これは16ゲージのステンレス鋼製マルチアクセサリーキッチンシステムで、SilentShield Plusの防音技術を備え、30インチから72インチの幅で提供されます。この発売は、従来のドロップインまたはアンダーマウントユニットよりも高い平均販売価格を実現するプレミアムアップセルとしてのワークステーションシンク形式を強化します。
- 2025年10月:インドネシアのクラウドキッチン事業者Hangryは、Alpha JWC Venturesが主導するシリーズA5ラウンドで1,050万米ドルを調達し、118以上の店舗全体のキッチンインフラをアップグレードし、マレーシアに進出しました。この資本投入は、新しいキッチン建設全体で商業グレードのキッチンシンク需要を直接追加します。
アジア太平洋キッチンシンク市場レポートの範囲
| ステンレス鋼 |
| クォーツ |
| ファイヤークレイ |
| 花崗岩/大理石 |
| アクリル |
| その他 |
| トップマウント/ドロップイン |
| アンダーマウント |
| ファームハウス/エプロンフロント |
| フラッシュマウント |
| デュアルマウント |
| その他 |
| シングルボウル |
| デュアルボウル |
| ドレインボード付きシングルボウル |
| 住宅用 |
| 商業用 |
| スーパーマーケット/ハイパーマーケット |
| 専売店 |
| オンライン |
| その他 |
| インド |
| 中国 |
| 日本 |
| オーストラリア |
| 韓国 |
| 東南アジア |
| アジア太平洋のその他の地域 |
| 素材別 | ステンレス鋼 |
| クォーツ | |
| ファイヤークレイ | |
| 花崗岩/大理石 | |
| アクリル | |
| その他 | |
| 設置タイプ別 | トップマウント/ドロップイン |
| アンダーマウント | |
| ファームハウス/エプロンフロント | |
| フラッシュマウント | |
| デュアルマウント | |
| その他 | |
| ボウル構成別 | シングルボウル |
| デュアルボウル | |
| ドレインボード付きシングルボウル | |
| エンドユーザー別 | 住宅用 |
| 商業用 | |
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット |
| 専売店 | |
| オンライン | |
| その他 | |
| 地域別 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋のその他の地域 |
レポートで回答される主要な質問
アジア太平洋キッチンシンク市場の予測は?
市場は2026年の6億6,457万米ドルから2031年までに8億2,817万米ドルへと、CAGR 4.5%で成長すると推定されています。成長は新築住宅、モジュラーキッチンの採用、および高価値素材と統合型シンク形式へのリノベーション支出によって支えられています。
アジア太平洋でキッチンシンク需要をリードする素材は?
ステンレス鋼は2025年に46.1%のシェアでトップとなりました。コスト効率が高く、衛生的で、大量住宅プロジェクトに適しているためです。304グレードおよび316グレード製品も、耐久性があり馴染みのあるソリューションを必要とする購入者に引き続き関連性があります。
アジア太平洋で最も急速に成長しているキッチンシンク形式は?
オンライン流通は製品アクセスを拡大し、購入前の比較を支援するため、2031年にかけてCAGR 8.5%で成長すると予測されています。設置形式の中では、プレミアムリノベーションがエンジニアードストーンカウンタートップをますます使用するにつれて、アンダーマウントシンクがCAGR 7.5%で成長すると予測されています。
インドがキッチンシンクサプライヤーにとって重要な理由は?
インドは住宅プログラム、都市化、モジュラーキッチンの採用に支えられ、2031年にかけてCAGR 7%で成長すると予測されています。公共住宅の完成と成長するブランド設備基盤は、基本的な住宅形式とプレミアムリノベーション製品の両方に機会を提供します。