
Größe und Marktanteil des kanadischen Küchenspülenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
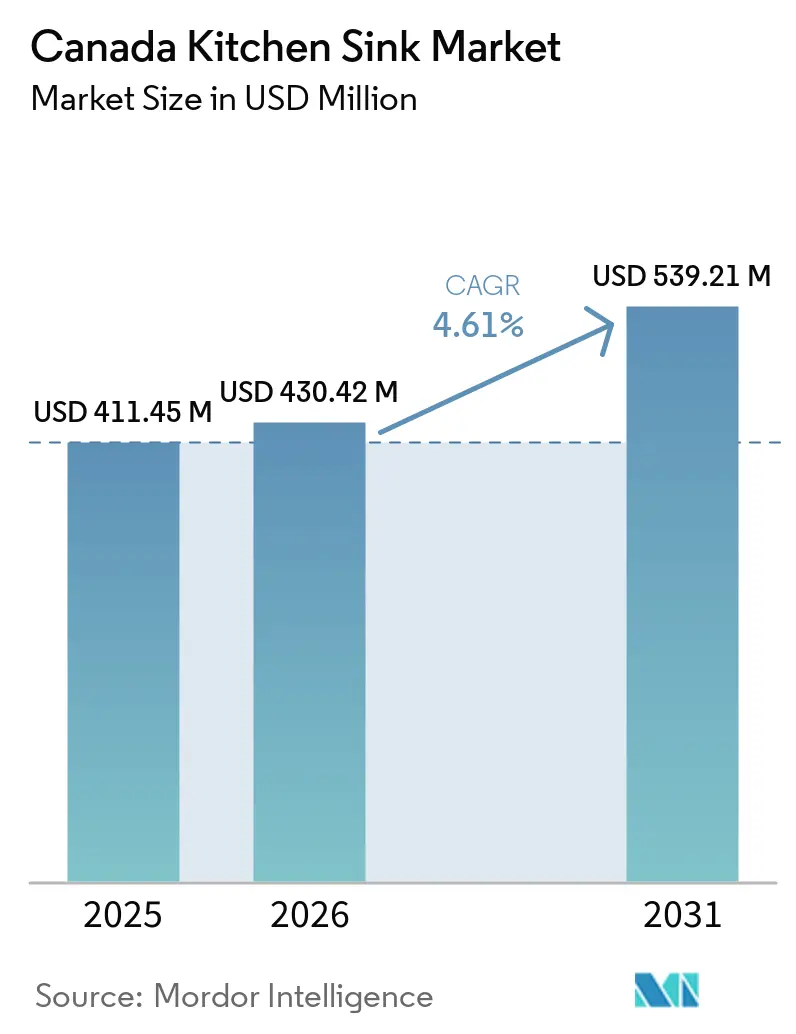
| Marktgröße im Basisjahr (2025) | 411.45 Millionen US-Dollar |
| Marktgröße (2026) | 430.42 Millionen US-Dollar |
| Marktgröße (2031) | 539.21 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.61 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Küchenspülenmarkts von Mordor Intelligence
Die Größe des kanadischen Küchenspülenmarkts wurde im Jahr 2025 auf 430,4 Millionen USD geschätzt und soll von 430,4 Millionen USD im Jahr 2026 auf 539,2 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,6 % während des Prognosezeitraums (2026–2031). Der kanadische Küchenspülenmarkt wird durch den Ersatzbedarf älterer Wohngebäude und anhaltende Küchenrenovierungsaktivitäten gestützt. Wohnungsbaubeginne sorgen ebenfalls für einen stetigen Bedarf an neuen Kücheninstallationen, obwohl die Zusammensetzung des neuen Angebots die Produktauswahl beeinflusst. Die höhere Nachfrage nach Workstation-, Unterbau- und Verbundprodukten steigert den Kaufwert, auch wenn die Stückzahlen eher verhalten sind. Der Online-Verkauf verändert die Art und Weise, wie Käufer Materialien, Installationsanforderungen und Produktmerkmale vergleichen, bevor sie sich für eine Spüle entscheiden. Kostendruck und geringeres Renovierungsvertrauen in Ontario können einige Projekte verzögern, aber Ersatzbedarf und alternder Wohnungsbestand in Eigentumswohnungen stützen die Nachfrage im gesamten kanadischen Küchenspülenmarkt weiterhin.
Wichtigste Erkenntnisse des Berichts
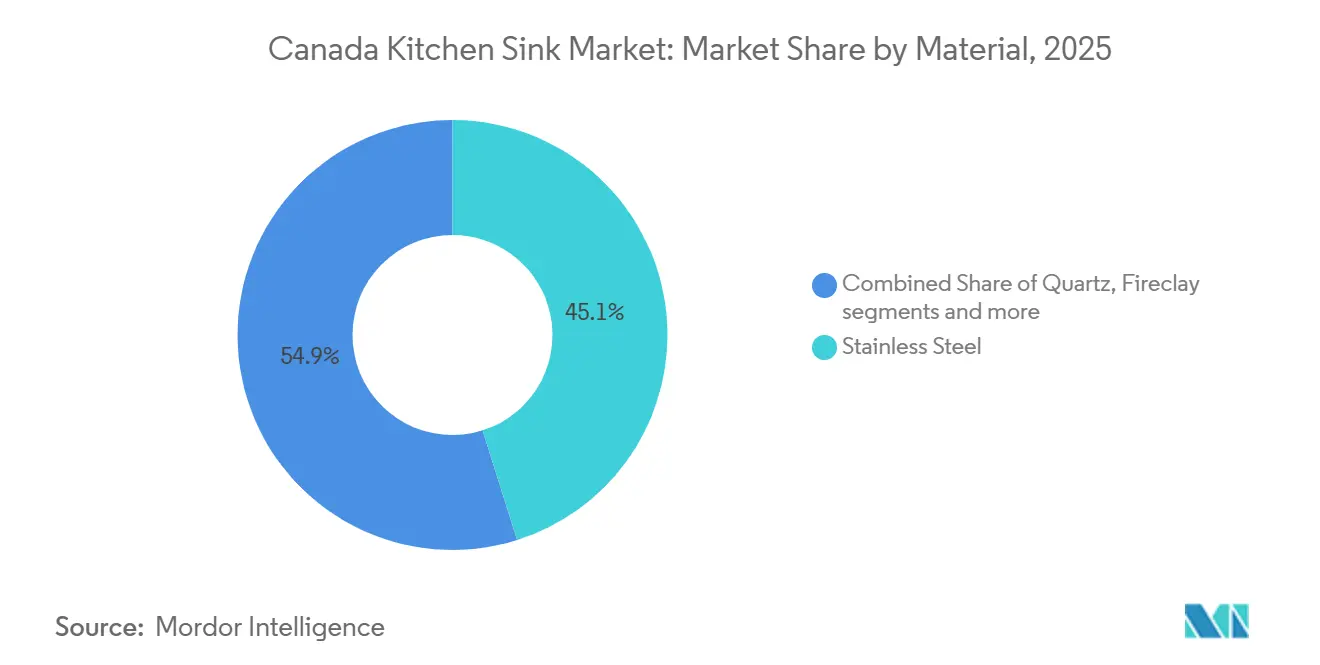
- Nach Material hielt Edelstahl im Jahr 2025 einen Marktanteil von 45,1 % am kanadischen Küchenspülenmarkt, während Quarz bis 2031 mit der höchsten CAGR von 7,2 % wachsen soll.
- Nach Installationstyp entfielen auf Unterbauinstallationen im Jahr 2025 ein Marktanteil von 34 % am kanadischen Küchenspülenmarkt, und sie wachsen bis 2031 mit einer CAGR von 6,8 %.
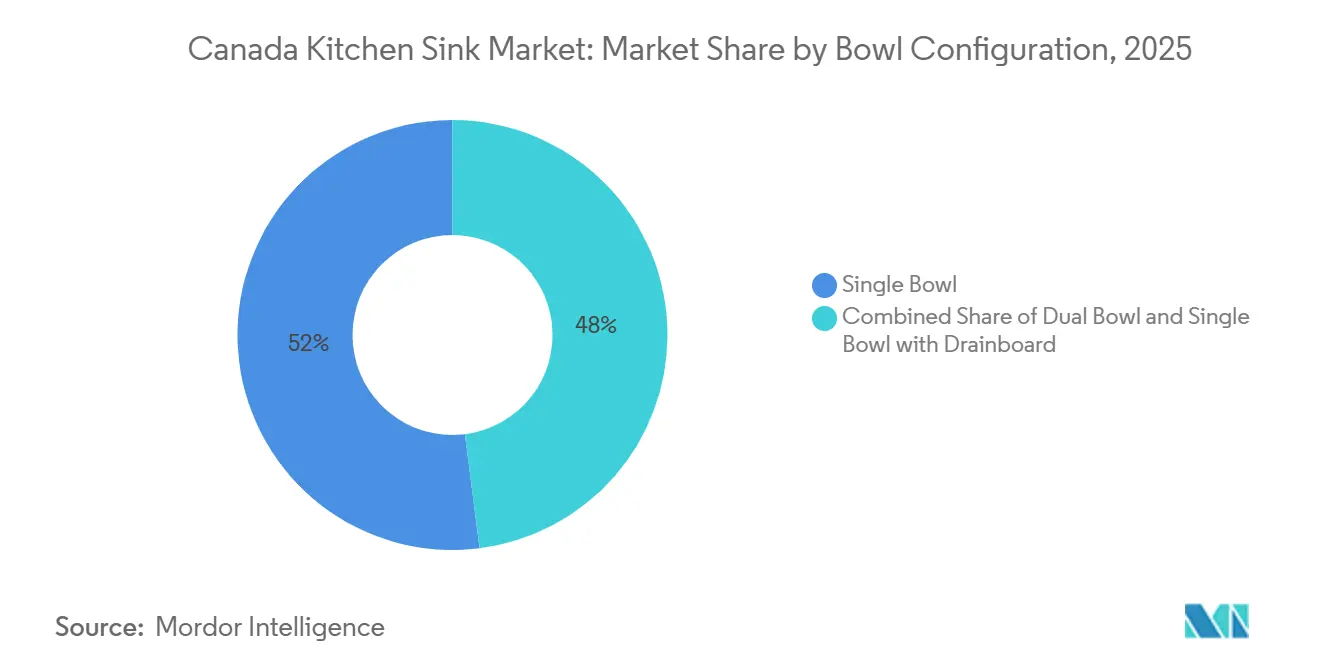
- Nach Beckenanzahl hielten Einzelbeckenspülen im Jahr 2025 einen Marktwertanteil von 52 % und sollen bis 2031 mit der höchsten CAGR von 5,7 % wachsen.
- Nach Endnutzer entfielen auf Wohnnutzer im Jahr 2025 78 % des Marktwerts, während gewerbliche Nutzer bis 2031 mit einer CAGR von 6 % wachsen sollen.
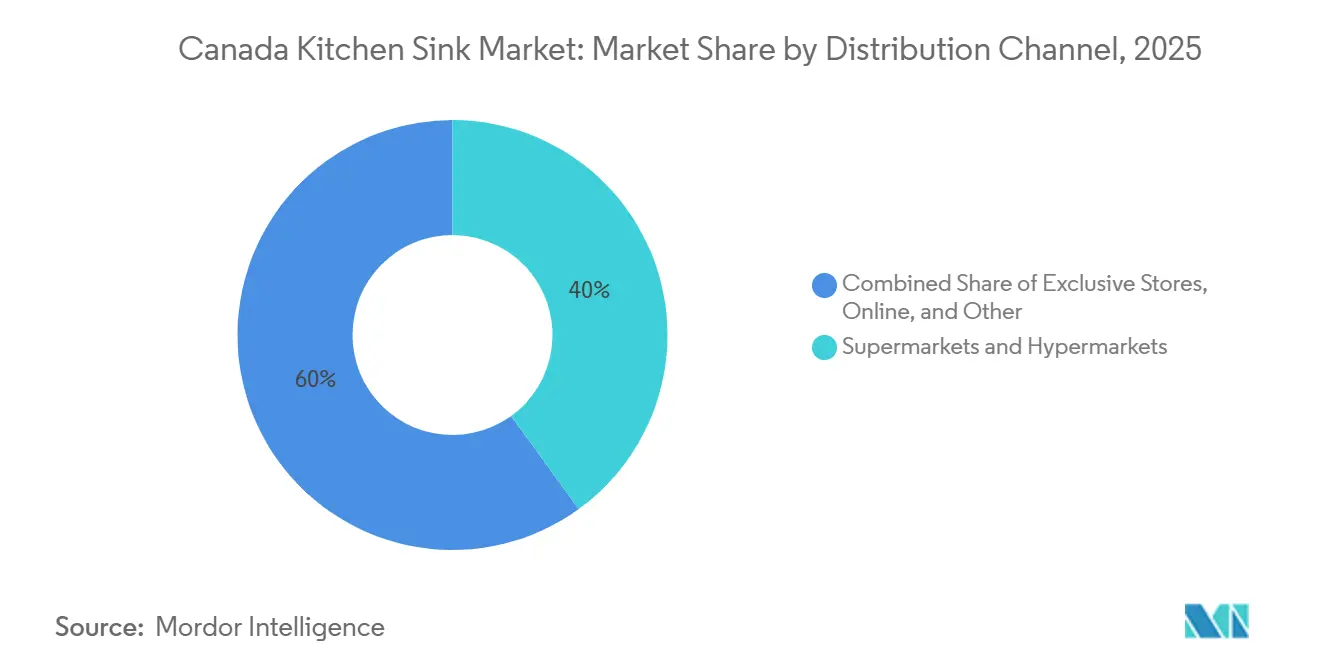
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Vertriebswertanteil von 40 %, während der Online-Verkauf bis 2031 mit einer CAGR von 9,2 % wachsen soll.
- Nach Geografie hielt Ontario im Jahr 2025 einen Marktwertanteil von 38 %, während Alberta bis 2031 mit einer CAGR von 5,3 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im kanadischen Küchenspülenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Küchenrenovierung und Ersatzbedarf | +1.2% | National, mit erhöhter Intensität in Ontario, Québec und British Columbia | Mittelfristig (2–4 Jahre) |
| Wohnungsbau und Haushaltsbildung | +0.9% | Ontario, British Columbia, Alberta, Québec | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Workstation- und Unterbauinstallationen | +0.8% | National, mit stärkerer Aktivität in Toronto, Vancouver, Calgary und Montréal | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit und Nachfrage nach Produkten mit Recyclinganteil | +0.5% | British Columbia, Ontario, Québec | Langfristig (≥ 4 Jahre) |
| Expansion des E-Commerce für Küchenarmaturen | +0.6% | National, mit stärkerer Durchdringung in Ontario und British Columbia | Kurzfristig (≤ 2 Jahre) |
| Alternder Wohnungsbestand und Barrierefreiheitsmodernisierungen | +0.3% | National, mit konzentriertem Altbestand in Ontario und Québec | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Küchenrenovierung und Ersatzbedarf
Küchenprojekte tauchten in 27 % der Wohnrenovierungen in der jüngsten Renovierungsumfrage der Canadian Home Builders' Association auf. Größere Umbauten erreichten im 90. Perzentil der Umfragedaten einen Wert von 100.000 CAD (71.000 USD), was den Umfang der Ausgaben verdeutlicht, wenn Eigentümer Schränke, Arbeitsplatten, Geräte und Armaturen gemeinsam ersetzen. Ein erheblicher Teil des kanadischen Wohnungsbestands stammt aus der Zeit vor 1980, was die Ersatzaktivitäten unterstützt, da Küchen in Reparatur- und Modernisierungszyklen eintreten[1]. In diesen Häusern kann ein Spülenwechsel durch abgenutzte Oberflächen, veränderte Haushaltsbedürfnisse, wasserbezogene Schäden oder eine umfassendere Verbesserung der Küchenfunktion veranlasst werden. Der Preisindex für Wohnrenovierungen stieg im ersten Quartal 2025 um 0,3 %, der geringste Quartalsanstieg seit dem zweiten Quartal 2020. Der kanadische Küchenspülenmarkt behält daher eine Nachfragebasis, die an den Armaturaustausch gebunden ist, was weniger diskretionär ist als eine vollständige Küchenumgestaltung.
Wohnungsbau und Haushaltsbildung
Kanada verzeichnete im Jahr 2025 259.028 Wohnungsbaubeginne, was der fünfthöchste Jahreswert aller Zeiten war und 5,6 % über dem Wert von 2024 lag[2]. Jedes fertiggestellte Wohngebäude erfordert eine Kücheninstallation, was eine direkte Nachfragequelle für den kanadischen Küchenspülenmarkt darstellt und einen vorhersehbaren Zeitpunkt schafft, an dem Bauherren Materialien, Beckenlayouts und Installationsformate auswählen. Große städtische Zentren verzeichneten 2025 einen Anstieg der Baubeginne um 6 %, wobei Mietwohnungen und Wohngebäude mittlerer Dichte zum Angebot beitrugen. Der Mietwohnungsbau unterstützt die Spülenstückzahlen, verwendet jedoch häufig Edelstahl-Einbauprodukte im mittleren Preissegment anstelle von Premiumformaten, was den unmittelbaren Wertbeitrag jeder neuen Einheit begrenzt. Bis Juli 2026 beliefen sich die Baubeginne auf 131.851 Einheiten, 4 % unter dem gleichen Zeitraum im Jahr 2025. Dieses schwächere Bauumfeld im Jahr 2026 erhöht die Bedeutung der Renovierungs- und Ersatznachfrage für den kanadischen Küchenspülenmarkt.
Premiumisierung von Workstation- und Unterbauinstallationen
Workstation-Spülen verwenden integrierte Ablagen, die Schneidbretter, Siebe und Gestelle über dem Becken halten und den Spülenbereich in einen aktiven Vorbereitungs- und Reinigungsbereich verwandeln. Dieses Format eignet sich für Haushalte, die Lebensmittelzubereitung, Kompostierung, Waschen und Reinigung in einem Küchenbereich kombinieren, insbesondere wenn die Arbeitsfläche begrenzt ist. BLANCO führte im Februar 2025 die INTEOS Workstation-Spüle in Edelstahl- und SILGRANIT-Ausführungen in Größen von 30 bis 45 Zoll ein[3]. Julien erneuerte seine SmartStation-Kollektion im November 2025 mit modularem Zubehör und 2 Installationsmodi. Der kanadische Küchenspülenmarkt profitiert, wenn Käufer von einfachen Becken zu Produkten mit integriertem Zubehör und höherwertigen Materialien wechseln. Premiumformate legen auch größeren Wert auf die Kompatibilität mit Quarz- und Steinarbeitsplatten, was Unterbauinstallationen begünstigt.
Expansion des E-Commerce für Küchenarmaturen
Der Online-Vertrieb im kanadischen Küchenspülenmarkt soll von 2026 bis 2031 mit einer CAGR von 9,2 % wachsen. Digitale Kanäle ermöglichen es Käufern, Spezifikationen, Materialoptionen, Bilder, Installationsanleitungen, verfügbare Lagerbestände und Produktabmessungen vor dem Kauf zu vergleichen. Dieser Zugang ist besonders nützlich für Käufer, die Unterbau- und Verbundprodukte bewerten, die vor der Planung der Installation auf Kompatibilität mit der Arbeitsplatte geprüft werden müssen. Online-Produktinformationen können die Zurückhaltung gegenüber Konfigurationen verringern, die zuvor eher in einem Ausstellungsraum ausgewählt wurden, insbesondere wenn Käufer die Installationsanforderungen vor der Kontaktaufnahme mit einem Auftragnehmer prüfen können. Masseneinzelhändler bieten breiten Online-Zugang, während direkte Markenkanäle Käufer bedienen können, die bereits ein Premiumprodukt ausgewählt haben. Marken mit klaren Bildern, Materialbeschreibungen, Installationsanleitungen und konsistenten Produktdetails sind besser positioniert, wenn der Online-Kauf zunimmt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Edelstahl-, Quarz- und Frachtkosten | -0.9% | National, mit stärkerer Exposition in Provinzen, die aus Nicht-FTA-Partnern importieren | Kurzfristig (≤ 2 Jahre) |
| Installationskomplexität und Kompatibilität mit Arbeitsplatten | -0.4% | National, insbesondere in städtischen Nachrüstmärkten | Mittelfristig (2–4 Jahre) |
| Finanzierungsdruck bei Renovierungen und hohe Projektkosten | -0.8% | Ontario und British Columbia | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Fertigung und Importabhängigkeit | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Edelstahl-, Quarz- und Frachtkosten
Kostendruck kann die Margenausweitung im kanadischen Küchenspülenmarkt begrenzen, insbesondere bei Edelstahlprodukten, die auf eine stabile Materialverfügbarkeit und vorhersehbare Inputpreise angewiesen sind. Kanadas Stahlmaßnahmen von 2025 wendeten Zollratenkontingente auf bestimmte Stahlimporte aus Nicht-FTA-Partnern an, mit Zusatzzöllen auf Mengen oberhalb der festgelegten Schwellenwerte. Die daraus resultierende Unsicherheit beeinflusst Materialeinkauf, Lieferantenverhandlungen, Lagerentscheidungen und Preisentscheidungen in der gesamten Lieferkette. Edelstahl bleibt die größte Materialkategorie, sodass Änderungen seiner Kostenbasis einen erheblichen Teil des Kategorienmix beeinflussen können und besonders schwer in preissensiblen Ersatzprojekten zu absorbieren sind. Höhere Kosten können Planer auch dazu veranlassen, Verbundalternativen in Betracht zu ziehen, wenn Leistung, Lieferbedingungen und Arbeitsplattenanforderungen geeignet sind. Quarz- und Granitverbundinputs können ähnlichem Druck ausgesetzt sein, wenn Mineralgewinnung und Frachtbedingungen weniger vorhersehbar werden.
Finanzierungsdruck bei Renovierungen und hohe Projektkosten
Höhere Kosten für Schränke, Arbeitsplatten, Arbeitskräfte und Materialien können das verbleibende Budget für Küchenarmaturen im Rahmen einer vollständigen Küchenrenovierung verringern. Die Canadian Home Builders' Association erwartete, dass das Renovierungsinvestitionsvolumen im Jahr 2026 um weniger als 1 % wachsen würde[4]. Der Verband nannte zollbedingte Materialkosten, ein unsicheres wirtschaftliches Umfeld und langsame Baugenehmigungsverfahren, die alle den Zeitplan und den Umfang geplanter Arbeiten beeinflussen können. Ontarios Renovierungsvertrauenswert lag im Frühjahr 2026 im Renovierungsmarktindex bei 40,1, was darauf hindeutet, dass einige Projekte möglicherweise verschoben werden. Der kanadische Küchenspülenmarkt kann bei langsameren diskretionären Modernisierungen konfrontiert sein, wenn Haushalte vollständige Küchenrenovierungen verschieben oder einfachere Produkte wählen, um im verfügbaren Projektbudget zu bleiben. Der alternde Wohnungsbestand schafft dennoch einen späteren Ersatzbedarf, der die Aktivität nach der Wiederaufnahme verschobener Projekte unterstützen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Quarz expandiert, während Edelstahl seine Basis behält
Quarz soll unter den Materialien das höchste Wachstum verzeichnen, wobei die Größe des kanadischen Küchenspülenmarkts für diese Kategorie bis 2031 mit einer CAGR von 7,2 % wächst. Die Kategorie umfasst Granitverbund, Quarzverbund und neuere Materialformulierungen, die die verfügbaren Optionen über herkömmliche Metalloberflächen hinaus erweitern. Käufer schätzen Verbundoberflächen für ihre Oberflächenvielfalt, Hitzebeständigkeit und Kratzfestigkeit, insbesondere bei Renovierungen, bei denen die Spüle als Teil eines koordinierten Arbeitsplatten- und Schrankdesigns ausgewählt wird. Matte, strukturierte und mehrtonige Oberflächen bieten diesen Produkten Optionen, die herkömmlicher Edelstahl nicht bietet. BLANCO brachte im März 2026 seine OOVALON-Spüle aus dem unternehmenseigenen VELGRANIT-Granitverbundmaterial auf den Markt. Das Produkt erhielt den iF Design Award 2026 und ist in Unterbau- und bündigen Einbauversionen erhältlich. Diese Markteinführungen zeigen die anhaltende Produktentwicklung in der Premium-Verbundkategorie. Der kanadische Küchenspülenmarkt gewinnt auch an Wert, wenn Verbraucher bei Renovierungsprojekten Materialupgrades wählen.
Edelstahl hielt im Jahr 2025 einen Marktanteil von 45,1 % am kanadischen Küchenspülenmarkt. Seine etablierte Position spiegelt die breite Verwendung in der gewerblichen Gastronomie und bei kostengünstigeren Wohnraumersatzprodukten wider, wo vertraute Installationsmethoden und breite Produktverfügbarkeit wichtig bleiben. Edelstahl bleibt praktisch für Mietobjekte und Projekte, bei denen Langlebigkeit, Verfügbarkeit und Preis entscheidend sind, anstatt Oberflächenkoordination oder Zubehörmerkmale. Quarzprodukte passen zu Premium-Arbeitsplatteninstallationen, während Feuerton für Schürzen- und Renovierungsprojekte im Erbe-Stil dient. Kohlers Audrine-Kollektion führte im Januar 2026 Feuerton-Optionen für Schürzen-, Unterbau- und Baranwendungen ein. Granit- und Marmorverbundprodukte bedienen Käufer, die steinähnliche Oberflächen mit weniger Wartungsaufwand als massiver Stein suchen. Acryl bedient weiterhin Einstiegs- und Immobilienverwaltungsanwendungen. Neue Verbundwerkstoffe werden voraussichtlich Aufmerksamkeit erhalten, wenn Käufer neuere Oberflächen und Leistungsmerkmale suchen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installationstyp: Unterbauinstallationen führen beim aktuellen Wert und beim zukünftigen Wachstum
Unterbauinstallationen hielten im Jahr 2025 einen Anteil von 34 % am kanadischen Küchenspülenmarkt nach Installationstyp. Sie sollen bis 2031 auch mit einer CAGR von 6,8 % wachsen, was das Format sowohl für den aktuellen Wert als auch für die zukünftige Produktauswahl bedeutsam macht. Eine Unterbauinstallation schafft einen nahtlosen Übergang von der Arbeitsplatte zur Spüle, was die Reinigung entlang der Arbeitsfläche vereinfachen und ein integriertes optisches Ergebnis erzeugen kann. Dieses Layout vermeidet den Rand, der bei Einbauprodukten zu finden ist, wo sich Schmutz ansammeln kann. Quarz- und Steinarbeitsplatten eignen sich gut für die Unterbauintegration, da das Produkt unterhalb der Oberfläche installiert wird. Der kanadische Küchenspülenmarkt profitiert daher von der parallelen Nachfrage nach Premium-Arbeitsplatten und koordinierten Spüleninstallationen. Etablierte Lieferanten profitieren auch von gemeinsamen kanadischen und US-amerikanischen Produktnormen für Küchenspülen. Diese Normen sind besonders relevant, wenn Auftragnehmer Produkte für regulierte Projekte auswählen.
Auflage- und Einbauinstallationen behalten eine bedeutende Nachfrage in Mietwohnungen, verwalteten Immobilien und Heimwerkerrenovierungen, wo die Fertigstellung der Installation mit minimaler Störung Priorität haben kann. Ihre geringere Installationskomplexität und geringeren Arbeitsanforderungen bleiben für preissensible Projekte und den direkten Ersatz einer vorhandenen Spülenöffnung wichtig. Bauernhaus- und Schürzenformate nehmen eine Premiumposition bei Renovierungen im Erbe-Stil ein. Kohler und Julien adressieren diesen Stil durch erweiterte Produktkollektionen. Bündige und Dual-Mount-Produkte bieten Flexibilität, wenn Arbeitsplattenbedingungen oder zukünftige Ersatzanforderungen ungewiss sind. Das Wachstum von Unterbauprodukten soll ihre Position im kanadischen Küchenspülenmarkt bis 2031 stärken. Diese Verschiebung kann die relative Position von Standard-Einbauprodukten verringern. Die Installationswahl wird weiterhin von Arbeitsplattenmaterial, Arbeitskosten und dem Umfang der geplanten Renovierung abhängen.
Nach Beckenanzahl: Einzelbeckenprodukte verbinden Raumeffizienz und Workstation-Nutzung
Einzelbeckenspülen machten im Jahr 2025 52 % der Größe des kanadischen Küchenspülenmarkts aus. Sie sind auch die am schnellsten wachsende Beckenkonfiguration mit einer prognostizierten CAGR von 5,7 % bis 2031. Das Format passt in Eigentumswohnungsküchen, wo der Schrankplatz begrenzt ist und wo eine breite, ununterbrochene Arbeitsfläche nützlicher sein kann als geteilte Becken. Es unterstützt auch Workstation-Zubehör, das einen ununterbrochenen Beckenbereich nutzt. Ein größeres durchgehendes Becken kann Lebensmittelzubereitung, Reinigung und Zubehöraufbewahrung in einem kompakten Layout aufnehmen. Juliens SmartStation-Linie kombiniert ein Einzelbecken mit modularem Zubehör auf einer integrierten Ablage. Dieser Ansatz reagiert auf Küchen in Toronto, Montréal und Vancouver, wo die Schrankbreite die Wahl von Doppelbecken einschränken kann. Der kanadische Küchenspülenmarkt profitiert, wenn kompaktes Wohnungsdesign Produkte mit mehreren Funktionen in einem Stellplatz bevorzugt.
Doppelbeckenspülen behalten eine etablierte Nutzerbasis in Vorstadt- und ländlichen Einfamilienhäusern. Breitere Schränke können 2 Becken aufnehmen und separate Wasch- und Spülaufgaben unterstützen, was für größere Haushalte und Küchen mit großzügigerer Vorbereitungsfläche nützlich bleibt. Einzelbeckenprodukte mit Abtropfflächen bieten eine weitere funktionale Option für Galley-Küchen und Renovierungen in der Nähe von Hauswirtschaftsräumen. Diese Formate bedienen Käufer, die einen praktischen Arbeitsbereich ohne ein separates zweites Becken wünschen. Workstation-Zubehör kann eine gewisse Aufgabentrennung innerhalb eines Einzelbeckendesigns ermöglichen. Diese Fähigkeit verringert die Notwendigkeit, in kleineren Küchen ein größeres Doppelbeckenlayout zu wählen. Der kanadische Küchenspülenmarkt wird weiterhin beide Formate umfassen, da Haushaltsgröße, Schrankabmessungen und Küchenroutinen unterschiedlich sind. Einzelbeckenprodukte haben dennoch eine stärkere Wachstumsaussicht, da die städtische Bebauung dichter wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Wohnbedarf dominiert, während gewerbliche Renovierungen schneller wachsen
Wohnnutzer machten im Jahr 2025 78 % der Größe des kanadischen Küchenspülenmarkts aus. Dieses Segment wird durch Renovierungsaktivitäten von Hauseigentümern und den Armaturaustausch in bestehenden Häusern gestützt, die zusammen sowohl geplante Modernisierungen als auch notwendige Ersatzarbeiten abdecken. Küchenrenovierungen können den Wiederverkaufswert steigern, was die Ausgaben für funktionale und sichtbare Küchenmodernisierungen aufrechterhält. Wohnkäufer wählen bei vollständigen Umbauten häufig Unterbau-, Verbund- oder Workstation-Produkte, wenn Arbeitsplatten- und Spülenwahl gemeinsam getroffen werden. Diese Produkte können den Umsatz steigern, auch wenn die Anzahl der verkauften Einheiten nicht im gleichen Maße steigt. Der Rekordbau von Mietwohnungen im Jahr 2025 unterstützte auch die Nachfrage nach Edelstahl- und einfachen Auflageprodukten im mittleren Preissegment. Der kanadische Küchenspülenmarkt hat daher sowohl Premium-Eigennutzerrenovierungen als auch volumenorientierte Mietwohnungsinstallationen bedient. Die Mischung zwischen diesen Verwendungen beeinflusst den durchschnittlichen Wert der verkauften Produkte.
Gewerbliche Nutzer sollen bis 2031 mit einer CAGR von 6 % wachsen. Gastgewerbeunternehmen, institutionelle Gastronomiestandorte und Restaurants mit mehreren Standorten können Geräte im Rahmen aufgeschobener Renovierungsprogramme ersetzen, insbesondere wenn ältere Küchenbereiche nicht mehr den Betriebsanforderungen entsprechen. Gewerbliche Installationen erfordern häufig Edelstahl mit stärkerer Wandstärke und dokumentierte Einhaltung von Lebensmittelkontakt- und Sanitäranforderungen. Diese Anforderungen begünstigen etablierte Lieferanten mit Produktdokumentation, bewährten Produktsortimenten und Auftragnehmerbeziehungen. Sanitärgroßhändler beeinflussen auch gewerbliche Spezifikationen, da sie Großbestellungen und Projektvorlaufzeiten verwalten. Die kanadische Küchenspülenbranche hat eine kleinere gewerbliche Basis als die Wohnraumnachfrage, aber gewerbliche Modernisierungen können höhere Spezifikationsanforderungen stellen. Die anhaltende Renovierung von Gastronomiestandorten unterstützt dieses Segment. Produkthaltbarkeit, Normeneinhaltung und Verfügbarkeit bleiben zentral für gewerbliche Kaufentscheidungen.
Nach Vertriebskanal: Masseneinzelhandel führt beim aktuellen Wert, während der Online-Verkauf am schnellsten wächst
Supermärkte und Verbrauchermärkte machten im Jahr 2025 40 % des Vertriebswerts aus. Dieser Kanal umfasst breite Einzelhandelsgeschäfte wie Home Depot Canada, RONA und Canadian Tire, die einen vertrauten lokalen Weg für Haushaltskäufer und Auftragnehmer bieten. Die Verfügbarkeit im Geschäft am selben Tag ist wichtig für Ersatzprojekte, die nicht auf Lieferung oder eine Sonderbestellung warten können. Auftragnehmer nutzen diese Geschäfte auch, weil vertraute Produkte und Preise schnell verglichen werden können. Edelstahl-Auflage- und Einbauprodukte eignen sich gut für diesen Kanal, da Käufer häufig sofortige Ersatzoptionen benötigen. Der kanadische Küchenspülenmarkt gewinnt durch dieses Format eine breite geografische Abdeckung. Exklusive Küchen- und Badgeschäfte bedienen Käufer, die Verbund-, Feuerton- und Premium-Edelstahlprodukte persönlich begutachten möchten. Diese Standorte bleiben wichtig, wenn die Auswahl designgeleitet oder auftragnehmergeführt ist.
Der Online-Verkauf soll bis 2031 mit einer CAGR von 9,2 % wachsen. Der digitale Einzelhandel gibt Käufern Zugang zu Bewertungen, Produktdetails, Lagerbestandsinformationen, Abmessungen, Materialbeschreibungen und Installationsanleitungen, bevor sie eine endgültige Entscheidung treffen. Dieser Kanal kann Kunden vom Masseneinzelhandel und Ausstellungsraumformaten gewinnen, wenn das Vertrauen in den Fernkauf zunimmt. Er ist besonders relevant für Unterbau- und Verbundprodukte, nachdem Käufer die Kompatibilität mit der Arbeitsplatte bestätigt haben. Die andere Vertriebskategorie umfasst Sanitärgroßhändler, die gewerbliche Auftragnehmer unterstützen. Ihre Rolle ist wichtig, wenn Normendokumentation, Bestellmengen und Lieferpläne den Kauf bestimmen. Der kanadische Küchenspülenmarkt wird weiterhin mehrere Kanäle nutzen, da dringende Ersatzbestellungen, professionelle Spezifikation und recherchierte Online-Käufe unterschiedliche Anforderungen haben. Das Online-Wachstum beseitigt nicht die Rolle von Geschäften und Großhändlern in diesen anderen Kaufsituationen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Ontario hielt im Jahr 2025 einen Marktanteil von 38 % am kanadischen Küchenspülenmarkt. Die Provinz hat die größte Konzentration von Wohnrenovierungsausgaben im Land und einen großen Bestand an älteren Wohngebäuden, darunter viele Häuser und Eigentumswohnungseinheiten, die regelmäßige Küchenreparaturen oder einen vollständigen Armaturaustausch erfordern. Die Wohnungsbaubeginne in Ontario erreichten von Januar bis Juli 2026 35.941 Einheiten, 7 % über dem gleichen Zeitraum 2025. London verzeichnete bis Juli 2026 ein Jahreswachstum von 125 % bei den Baubeginnen. Der ältere Eigentumswohnungsbestand in Toronto schafft auch Ersatznachfrage, die nicht von Neubau abhängt, da Küchenarmaturen bei Gebäudereparaturen und Wohnungsrenovierungen erneuert werden. Ontarios Renovierungsvertrauenswert im Frühjahr 2026 von 40,1 deutet darauf hin, dass einige Renovierungsprojekte möglicherweise verzögert werden.
Québec ist das zweitgrößte Provinzgebiet im kanadischen Küchenspülenmarkt. Die Provinz hat eine aktive auftragnehmergeführte Renovierungsbasis und eine Nachfrage nach professionell installierten Küchenprodukten, was etablierte Installationskanäle sowie Produktlieferanten unterstützt. APCHQ berichtete im April 2026, dass 64 % der Québecer Hauseigentümer innerhalb der nächsten 3 Jahre Renovierungen planten. Quarzverbundarbeitsplatten sind eine häufige Wahl bei Renovierungsprojekten, was die Nachfrage nach Unterbau- und Verbundspülen unterstützt, die ausgewählt werden, um den Installationsanforderungen und der Oberfläche der Arbeitsplatte zu entsprechen. Die Produktinstallation wird durch regulatorische und fachhandwerkliche Anforderungen in Québec geprägt, was die Beteiligung professioneller Auftragnehmer für viele Projekte relevant macht. Montréal schloss 2025 auch ein hohes Volumen an Mietwohnungen ab, wobei Mietwohnungen mehr als 80 % der neuen Baubeginne ausmachten. Diese Wohnungsmischung unterstützt die Volumennachfrage nach Edelstahl-Auflageprodukten im mittleren Preissegment.
Alberta soll mit einer CAGR von 5,3 % bis 2031 die höchste Wachstumsrate unter den Provinzen verzeichnen. Größere Vorstadthäuser unterstützen vollständige Küchenumbauten und schaffen Platz für breitere Spülenkonfigurationen, einschließlich Doppelbecken- und Workstation-Produkte, wo das Schrankdesign dies erlaubt. British Columbia hat ein Premium-Renovierungsprofil, das Verbund- und Unterbauprodukte unterstützt, obwohl die Wohnungsbaubeginne bis Juli 2026 um 10 % unter dem Niveau von 2025 lagen. Höhere Baukosten und schwächere Eigentumswohnungsvorverkäufe schränkten das neue Angebot in British Columbia ein und erhöhten die relative Bedeutung von Renovierungskäufen in der Provinz. Manitoba, Saskatchewan und die atlantischen Provinzen tragen durch Ersatzaktivitäten in älteren Einfamilienhäusern zur Nachfrage bei. Winnipeg verzeichnete bis Juli 2026 einen Jahresanstieg von 40 % bei den Baubeginnen, was eine sich entwickelnde Volumenchance in der Prärieregion identifiziert.
Wettbewerbslandschaft
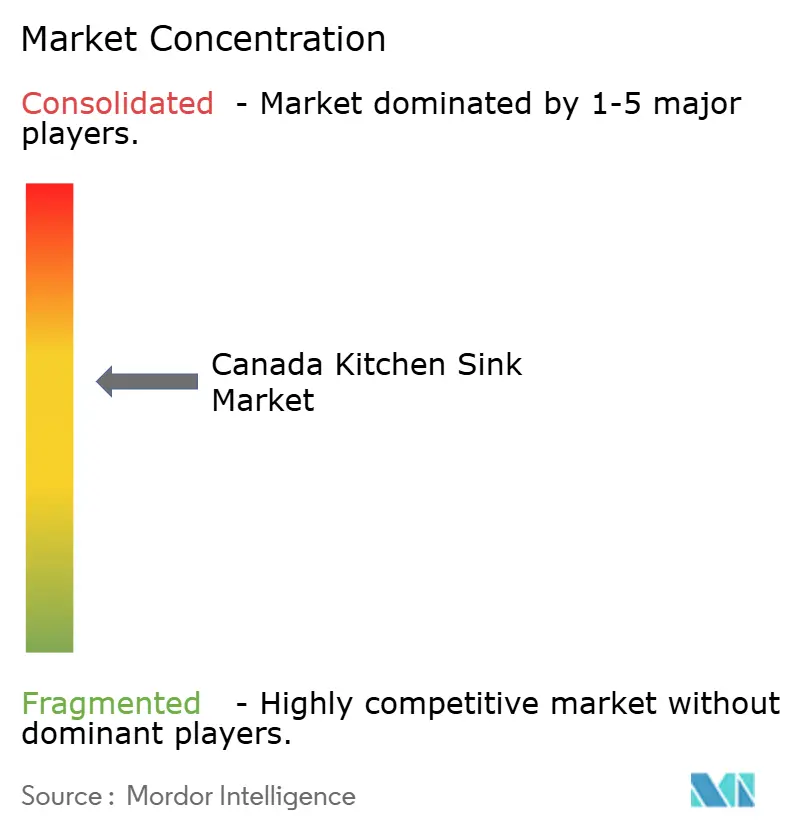
Der kanadische Küchenspülenmarkt hat eine moderate Struktur, wobei etablierte globale und kanadische Marken über Einzelhandels-, Ausstellungsraum- und Gewerbekanäle konkurrieren. Elkay, Franke, Kohler, BLANCO und Kindred haben breite Positionen in den wichtigsten Vertriebswegen und können sowohl Ersatzkäufer als auch Kunden ansprechen, die vollständige Küchenrenovierungen durchführen. Regionale und wertorientierte Marken bedienen auch die mittleren und Einstiegskategorien über Online- und Masseneinzelhandelsverkäufe, wo Preis, Lagerverfügbarkeit und grundlegende Installationsanforderungen die Entscheidungen prägen. Der Wettbewerb konzentriert sich auf Materialauswahl, Workstation-Funktionen, Produktdesign und Auftragnehmerbeziehungen. Lieferanten mit anerkannter Lebensmittelkontakt- und Sanitärnormeneinhaltung haben einen Vorteil bei gewerblichen und institutionellen Spezifikationen, da Käufer in diesen Kanälen Produkte benötigen, die dokumentierte Installations- und Betriebsanforderungen erfüllen können.
BLANCO führte im März 2026 die OOVALON-Spüle und den elektronischen LUNEOO-Wasserhahn als koordiniertes System ein. Die Markteinführung verwendete VELGRANIT-Verbundmaterial und umfasste Unterbau- und bündige Einbauoptionen, was der Marke ein Produkt verschaffte, das sowohl auf Materialentwicklung als auch auf integriertes Küchendesign ausgerichtet ist. Kohler brachte im Januar 2026 die Audrine-Feuerton-Küchenspülenkollektion in Zusammenarbeit mit Studio McGee auf den Markt. Die Kollektion umfasst Schürzen-, Unterbau- und Barkonfigurationen mit integriertem Zubehör und erweitert das Angebot des Unternehmens in der Premium-Renovierungskategorie. Julien erneuerte seine SmartStation-Linie mit modularen Komponenten und 2 Installationsmodi im November 2025. Diese Schritte zeigen, wie führende Marken differenzierte Materialien, Designpartnerschaften und Zubehörsysteme nutzen, um im kanadischen Küchenspülenmarkt zu konkurrieren.
Workstation-Produkte sind ein wichtiger Wettbewerbsbereich mit Angeboten von Elkay, BLANCO, Kohler und Julien. Die Produkte kombinieren Spülenbecken mit Zubehör, das Vorbereitungs- und Reinigungsfunktionen hinzufügt, und reagieren auf Käufer, die mehr als ein Standardbecken im gleichen Schrankstellplatz wünschen. Kompakte barrierefreie Spülen adressieren auch eine Chance in alternden Eigentumswohnungsgebäuden und Renovierungsprojekten, bei denen sich die Küchennutzungsanforderungen im Laufe der Zeit ändern können. Verbundprodukte mit Recyclinganteil können für institutionelle Käufer relevant sein, die Umweltdokumentation als Teil einer Beschaffungsentscheidung berücksichtigen. Juliens kanadisch hergestellte Edelstahlpositionierung kombiniert Ansprüche auf recycelte und recycelbare Materialien mit lokaler Fertigung. Die kanadische Küchenspülenbranche wird weiterhin durch die Fähigkeit geprägt sein, Installationsanforderungen, Produktpräferenzen und spezialisierte Projektanforderungen zu erfüllen.
Marktführer in der kanadischen Küchenspülenbranche
-
Elkay Manufacturing
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH and Co. KG
-
Julien Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: BLANCO brachte die OOVALON-Spüle aus seinem patentierten VELGRANIT-Granitverbundmaterial auf den Markt, gepaart mit dem elektronischen LUNEOO-Wasserhahn als OOVALON/LUNEOO UNIT-System. Die Markteinführung, die mit BLANCOs Jubiläumsjahr zusammenfiel, erhielt den iF Design Award 2026 in der Kategorie Küchengeräte. Sie ist in Unterbau- und bündigen Einbaukonfigurationen erhältlich und erfordert einen Mindest-Unterschrank von 33 Zoll. Die Markteinführung platzierte ein neues Verbundmaterial und einen elektronischen Wasserhahn in einem koordinierten System für Premium-Küchenprojekte.
- Januar 2026: Kohler brachte die Audrine-Küchenspülenkollektion in Zusammenarbeit mit Studio McGee auf den Markt. Die Feuerton-Kollektion bietet Schürzen-, Unterbau- und Barkonfigurationen mit einem Schneidbrett, Beckenrost und Drahtkorb. Die Markteinführung markierte die erste Küchenspülenpartnerschaft zwischen Kohler und Studio McGee. Sie erweiterte Kohlers Feuerton-Angebot für Hauseigentümer, die ein zubehörgeführtes Produkt bei Premium-Wohnrenovierungen wünschen.
- Januar 2026: Zurn Elkay Water Solutions gab bekannt, dass sein Elkay Liv EZ Built-In Filtered Water Dispenser einen Kitchen & Bath Business Product Award 2025 für Wasserqualitätsinnovation gewann. Das Produkt verbindet das spülenbezogene Angebot des Unternehmens mit der wachsenden Nutzung integrierter gefilterter Wassersysteme in Premium-Küchenkonfigurationen. Die Auszeichnung hob einen Produktbereich hervor, der an die herkömmliche Spülenauswahl angrenzt.


Berichtsumfang des kanadischen Küchenspülenmarkts
| Edelstahl |
| Quarz |
| Feuerton |
| Granit/Marmor |
| Acryl |
| Sonstige |
| Auflage-/Einbauinstallation |
| Unterbauinstallation |
| Bauernhaus-/Schürzeninstallation |
| Bündige Einbauinstallation |
| Dual-Mount-Installation |
| Sonstige |
| Einzelbecken |
| Doppelbecken |
| Einzelbecken mit Abtropffläche |
| Wohnbereich |
| Gewerbe |
| Supermärkte/Verbrauchermärkte |
| Fachgeschäfte |
| Online |
| Sonstige |
| Ontario |
| Québec |
| British Columbia |
| Alberta |
| Übriges Kanada |
| Nach Material | Edelstahl |
| Quarz | |
| Feuerton | |
| Granit/Marmor | |
| Acryl | |
| Sonstige | |
| Nach Installationstyp | Auflage-/Einbauinstallation |
| Unterbauinstallation | |
| Bauernhaus-/Schürzeninstallation | |
| Bündige Einbauinstallation | |
| Dual-Mount-Installation | |
| Sonstige | |
| Nach Beckenkonfiguration | Einzelbecken |
| Doppelbecken | |
| Einzelbecken mit Abtropffläche | |
| Nach Endnutzer | Wohnbereich |
| Gewerbe | |
| Nach Vertriebskanal | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online | |
| Sonstige | |
| Nach Geografie | Ontario |
| Québec | |
| British Columbia | |
| Alberta | |
| Übriges Kanada |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Küchenspülen in Kanada an?
Ersatzbedarf in alternden Häusern, Renovierungsaktivitäten und neue Wohnungsinstallationen stützen die Nachfrage. Für die Kategorie wird eine CAGR von 4,6 % von 2026 bis 2031 prognostiziert.
Welches Material wird in Kanada am häufigsten verwendet?
Edelstahl hielt im Jahr 2025 einen Wertanteil von 45,1 %, während Quarz mit einer CAGR von 7,2 % bis 2031 am schnellsten wachsen soll.
Welcher Installationstyp wächst am schnellsten?
Unterbauinstallationen führten bei den Installationstypen mit einem Anteil von 34 % im Jahr 2025 und sollen bis 2031 mit einer CAGR von 6,8 % wachsen.
Warum gewinnen Einzelbeckenspülen an Bedeutung?
Einzelbeckenprodukte hielten im Jahr 2025 einen Wertanteil von 52 % und passen in kompakte Küchen, während sie Workstation-Zubehör unterstützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
