
Nordamerika Küchenspülen-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
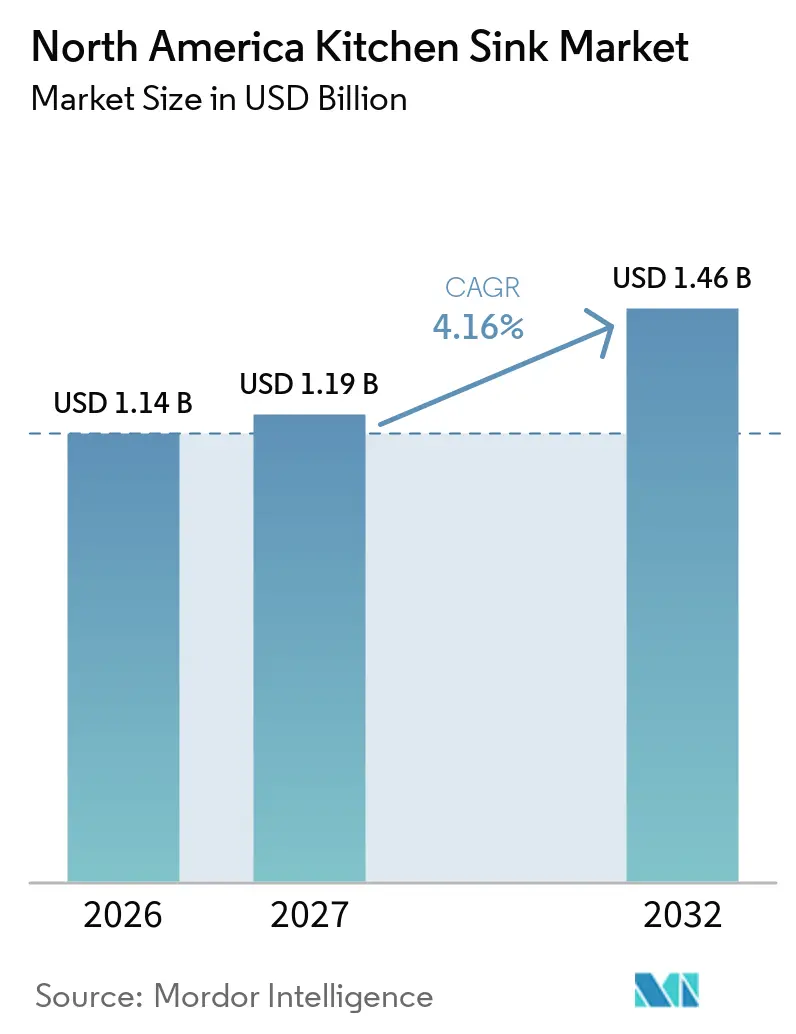
| Marktgröße im Basisjahr (2026) | 1.14 Milliarden US-Dollar |
| Marktgröße (2027) | 1.19 Milliarden US-Dollar |
| Marktgröße (2032) | 1.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.16 % |
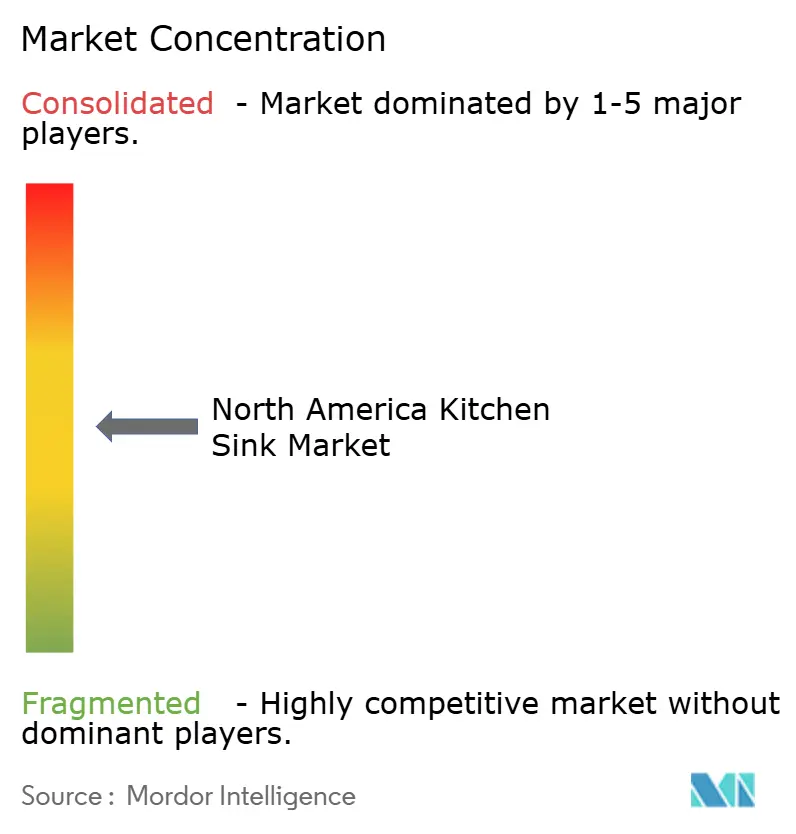
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Küchenspülen-Markt Analyse von Mordor Intelligence
Die Größe des Nordamerika Küchenspülen-Marktes wird voraussichtlich von 1,14 Milliarden USD im Jahr 2026 auf 1,19 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 1,46 Milliarden USD erreichen, mit einem CAGR von 4,16% im Zeitraum 2027–2032. Der Nordamerika Küchenspülen-Markt wird von Hausbesitzern gestützt, die länger in ihren Häusern bleiben und mehr Ausgaben für Küchenaufwertungen tätigen. Die National Kitchen & Bath Association erwartet, dass der Umsatz im Bereich Küche und Bad in den Vereinigten Staaten im Jahr 2026 228 Milliarden USD erreichen wird, während die Ausgaben für den Neubau um 3% zurückgehen. Professionelle Renovierungen wachsen schneller als Heimwerkeraktivitäten, was Premium-Spülenspezifikationen begünstigt. Der Nordamerika Küchenspülen-Markt sieht sich auch mit Zurückhaltung von Haushalten mittlerer Einkommensklassen konfrontiert, die größere Projekte einschränken. Hersteller reagieren mit Workstation-Designs, Zubehörsystemen und direkten Online-Kaufoptionen.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Edelstahl im Jahr 2026 einen Marktanteil von 62,16% am Nordamerika Küchenspülen-Markt, während Steinzeug bis 2032 voraussichtlich mit einem CAGR von 5,88% wachsen wird.
- Nach Installationstyp entfielen auf Unterbau-Spülen im Jahr 2026 38,43% des Marktanteils am Nordamerika Küchenspülen-Markt, während Landhaus- und Schürzenfront-Spülen bis 2032 voraussichtlich mit einem CAGR von 5,67% wachsen werden.
- Nach Beckenanzahl hielten Einfachbecken-Spülen im Jahr 2026 einen Umsatzanteil von 46,72% und werden bis 2032 voraussichtlich mit einem CAGR von 5,30% wachsen.
- Nach Endnutzer entfielen auf Privatkunden im Jahr 2026 70,28% des Umsatzanteils, während gewerbliche Nutzer bis 2032 voraussichtlich mit einem CAGR von 4,85% wachsen werden.
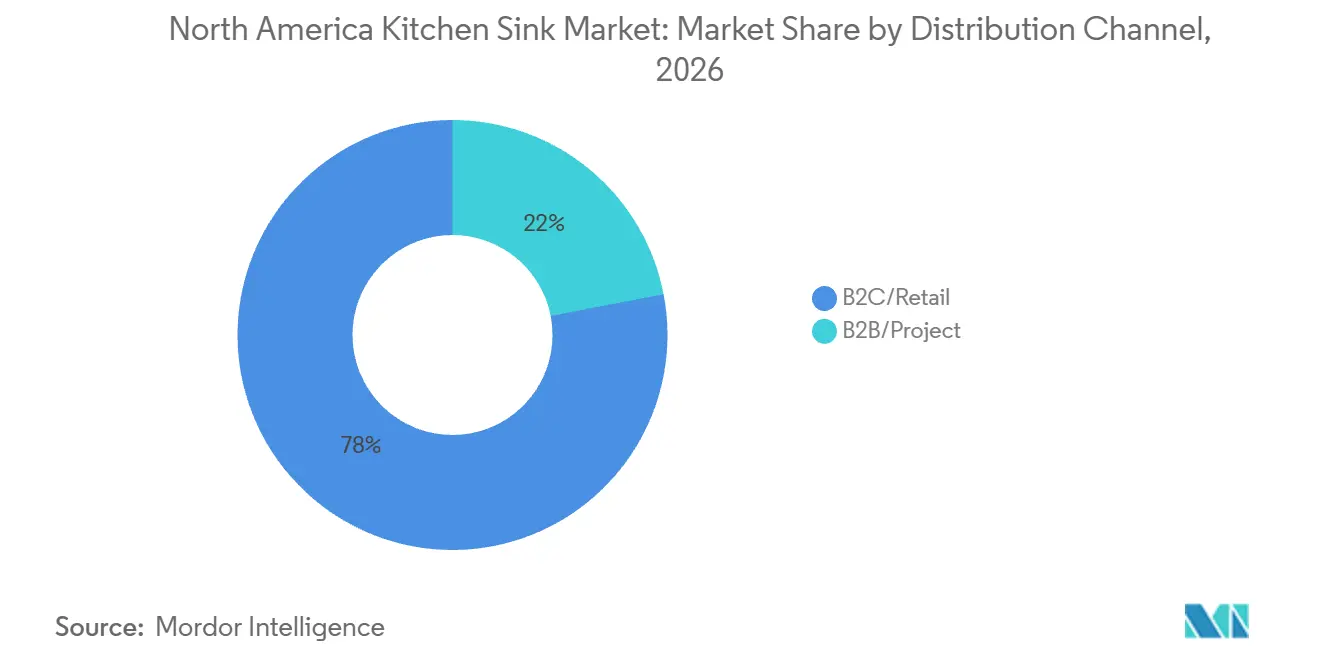
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2026 einen Umsatzanteil von 78,04%, während B2B- und Projektkanäle bis 2032 voraussichtlich mit einem CAGR von 5,24% wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 76,25%, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 5,73% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Küchenrenovierungen und Ersatzzyklen | +1.0% | Vereinigte Staaten landesweit, Kanada sekundär | Mittelfristig (2–4 Jahre) |
| Neue Wohnungsfertigstellungen und Mehrfamilienhausbau | +0.8% | Süden und Westen der Vereinigten Staaten, städtische Zentren Mexikos | Kurzfristig (≤ 2 Jahre) |
| Einführung von Premium-Workstation- und Smart-Spülen | +0.9% | Vereinigte Staaten primär, städtische Märkte Kanadas | Mittelfristig (2–4 Jahre) |
| Produktentdeckung und Direktkauf über E-Commerce | +0.5% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Renovierung im gewerblichen Gastronomie- und Gastgewerbebereich | +0.4% | Vereinigte Staaten landesweit, touristische Korridore Mexikos | Mittelfristig (2–4 Jahre) |
| Nachfrage nach recycelten und ressourcenschonenden Materialien | +0.3% | Vereinigte Staaten und Kanada, aufkommend in Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Küchenrenovierungen und Ersatzzyklen
Der Nordamerika Küchenspülen-Markt profitiert von einem dauerhaften Hypothekenbindungseffekt in den Vereinigten Staaten. Die National Kitchen & Bath Association gibt an, dass 73% der hypothekenbelasteten Hausbesitzer Zinssätze unter 5% haben, was einen Umzug für viele Haushalte weniger attraktiv macht[1]. Die durchschnittliche Wohndauer hat infolgedessen 16 Jahre erreicht, was die Renovierungsnachfrage in Küchen konzentriert, die das Ersatzalter erreichen. Voraussichtlich 23 Millionen Häuser in den Vereinigten Staaten werden im Jahr 2025 zwischen 20 und 39 Jahre alt sein und eine beträchtliche Ersatzbasis für Armaturen schaffen. Haushalte ab 55 Jahren kontrollieren 110 Billionen USD an Vermögen und repräsentieren 56% der selbstgenutzten Eigenheime, was altersgerechte Modernisierungen unterstützt. Millennials im Alter von 35 bis 44 Jahren bevorzugen ebenfalls Workstation- und größere Einfachbecken-Designs während ihrer Hauptrenovierungsjahre.
Neue Wohnungsfertigstellungen und Mehrfamilienhausbau
Der neue Wohnungsbau lieferte im Jahr 2025 1.497.800 fertiggestellte Wohneinheiten in den Vereinigten Staaten, und jede Einheit erforderte mindestens eine Küchenspüleninstallation[2]. Die Gesamtzahl lag 7,9% unter dem Niveau von 2024, da höhere Grundstücks-, Arbeits- und Materialkosten die Entscheidungen der Bauträger beeinflussten. Die Fertigstellungen von Einfamilienhäusern lagen im Oktober 2025 bei einer saisonbereinigten Jahresrate von 1.009.000 Einheiten und bildeten eine kontinuierliche Basis für Erstinstallationen. Die Fertigstellungen von Mehrfamilienhäusern hatten ihren Höhepunkt erreicht und begannen in mehreren Sun-Belt-Märkten aufgrund von Überangebot nachzulassen. Bauträger schränken Premium-Spezifikationen in Einstiegshäusern aufgrund des Kostendrucks ein. Dies macht mittel- und hochpreisige Einfamilienprojekte zum wichtigsten Neubaukanal für Premium-Spülen im Nordamerika Küchenspülen-Markt.
Einführung von Premium-Workstation- und Smart-Spülen
Workstation-Produkte verlagern die Wohnkategorie weg vom Standard-Unterbauformat. Kohler Co. brachte im November 2025 seine Synthos Workstation-Kollektion in Breiten von 30 bis 72 Zoll auf den Markt. Die 16-Gauge-Edelstahlprodukte umfassen SilentShield Plus Geräuschreduzierung, mehrere Ablagen, Vorbereitungsschüsseln, Siebe, Einweichbehälter und Serviertabletts. Elkay stellte im März 2025 seine Crosstown Workstation als 18-Gauge-Typ-304-Edelstahl-Set für Aufsatz- und Unterbauinstallationen vor[3]. BLANCO GmbH + Co KG führte INTEOS als Workstation-Plattform für Edelstahl- und SILGRANIT-Materialien ein, mit einem einheitlichen Zubehörsystem für 4 Spülengrößen[4]. Diese Markteinführungen machen proprietäre Zubehörsysteme zu einem wichtigen Wettbewerbsfaktor im Nordamerika Küchenspülen-Markt.
Produktentdeckung und Direktkauf über E-Commerce
Die Online-Produktentdeckung verändert die Art und Weise, wie Käufer Küchenspülen-Funktionen und -Marken vergleichen. Produktkonfiguratoren, Kundenbewertungen und detaillierte Produktinhalte beeinflussen Entscheidungen nun neben Showroom-Präsentationen. Diese Veränderung begünstigt Lieferanten, die Passform, Material, Zubehör und Installationsanforderungen online klar erläutern können. Dies ist besonders relevant für Ersatzkäufer, die mit der Recherche beginnen, bevor sie einen Handwerker kontaktieren. Direktkaufmodelle können es auch einfacher machen, Spezialprodukte außerhalb traditioneller Showroom-Netzwerke zu erreichen. Der Nordamerika Küchenspülen-Markt misst daher digitalen Produktinformationen und der direkten Kundenbindung ein größeres Gewicht bei.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Arbeits- und Installationskosten für Premium-Formate | -0.8% | Vereinigte Staaten landesweit, Kanada, insbesondere Ontario | Mittelfristig (2–4 Jahre) |
| Volatilität bei Edelstahl-, Quarz- und Frachtkosten | -0.7% | Globales Angebot, mit Auswirkungen in den Vereinigten Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Alternder Wohnungsbestand und längere Ersatzzyklen | -0.5% | Nordosten und Mittlerer Westen der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Verhandlungsmacht von Eigenmarken und Großflächenhändlern | -0.4% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Arbeits- und Installationskosten für Premium-Formate
Die Installationskomplexität schränkt die breitere Nutzung von Landhaus-, Unterbau- und Workstation-Designs ein. Mittelgroße Küchenrenovierungen kosten durchschnittlich 70.000 USD, während große Küchen 135.000 USD übersteigen, wobei Arbeitskosten einen bedeutenden Anteil dieser Budgets ausmachen. Schürzenfront- und Landhausspülen können eine Schrankenverstärkung erfordern, die 300 bis 800 USD kostet, bevor die Arbeitsplatten installiert werden. Diese zusätzlichen Anforderungen platzieren solche Produkte innerhalb vollständig finanzierter Küchenumgestaltungen und nicht bei kostengünstigeren Aktualisierungen. Die National Kitchen & Bath Association berichtete in ihrer Umfrage für das zweite Quartal 2025, dass Käufer mittlerer Einkommensklassen zunehmend kostengünstige Auffrischungen wählen. Gewerbliche Projekte sehen sich mit weiteren Spezifikationsarbeiten konfrontiert, da Sanitärstandards die Ablaufplatzierung und -abmessungen regeln. Diese Faktoren verlangsamen die Umwandlung von Nachfrage in Installationen im Nordamerika Küchenspülen-Markt.
Volatilität bei Edelstahl-, Quarz- und Frachtkosten
Rohstoffveränderungen bleiben ein direktes Margenrisiko für Spülenhersteller. Die Nickelpreise lagen im ersten Halbjahr 2025 zwischen 14.150 und 16.720 USD pro Tonne. Indonesische Bergbaukontingente und Veränderungen in der Batteriechemie für Elektrofahrzeuge beeinflussten die Versorgungsbedingungen in diesem Zeitraum. Edelstahl ist besonders wichtig, da er im Jahr 2026 62,16% des Kategoriewerts ausmachte. Outokumpu berichtete im Jahr 2025, dass 1 von 3 befragten Organisationen Edelstahlbestellungen aufgrund von Zollunterbrechungen pausiert oder verzögert hatte. Nordamerikanische Käufer reagierten mit dem Abschluss längerfristiger Liefervereinbarungen. Kostenungewissheit kann die Promotionsflexibilität einschränken und die Margen im gesamten Nordamerika Küchenspülen-Markt unter Druck setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
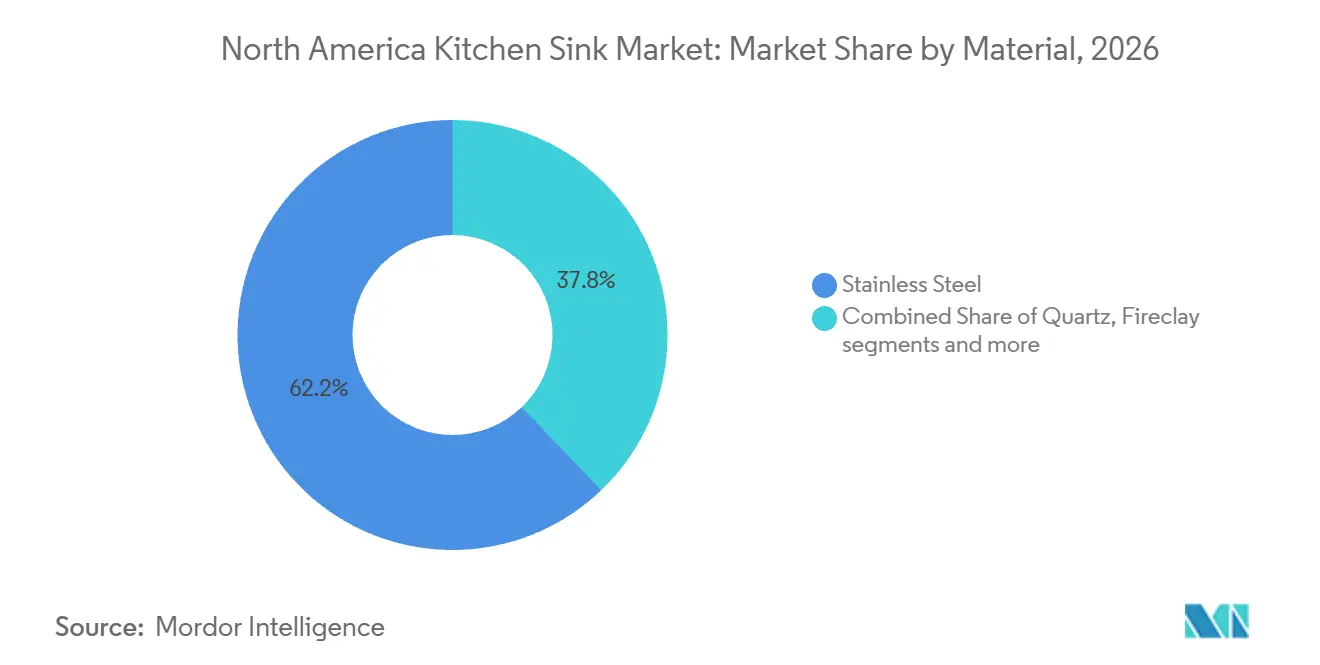
Premium-Formate gewinnen gegenüber der Edelstahl-Dominanz an BodenEdelstahl hielt im Jahr 2026 62,16% des Werts und ist damit das Kernmaterial im Nordamerika Küchenspülen-Markt. Seine Position spiegelt die breite Nutzung bei Wohnungsersatz und gewerblichen Installationen wider. Innerhalb der Kategorie ersetzen 16-Gauge-Produkte mit Nanobeschichtungen und schalldämmenden Schichten einfachere 18-Gauge-Produkte. Käufer legen bei der Auswahl von Premium-Produkten mehr Wert auf Langlebigkeit und akustische Leistung. Steinzeug ist das am schnellsten wachsende Material mit einem CAGR von 5,88% von 2027 bis 2032. Seine Attraktivität ist mit Landhaus- und Schürzenfront-Designs verbunden, die bei mittel- und hochpreisigen Renovierungen eingesetzt werden.
BLANCO GmbH + Co KG, Ruvati USA und American Standard Brands haben Steinzeug-Sortimente für zugänglichere Einzelhandelskanäle eingeführt. Diese Angebote erweitern den Zugang über individuelle Renovierungsbudgets hinaus. Franke Group gibt an, dass seine Edelstahl-Küchenspülen 70% recycelten Stahl verwenden und am Ende ihrer Lebensdauer vollständig recycelbar sind. Quarz- und Granitverbundwerkstoffe bedienen das wachsende mittlere Segment zwischen Einstiegsprodukten und Premium-Formaten. Acryl bleibt für kostensensible Ersatzzyklen relevant. Materialinnovationen beeinflussen daher die Produktwahl, ohne die führende Position von Edelstahl im Nordamerika Küchenspülen-Markt zu verdrängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp:
Landhaus-Format wandelt sich von Luxus zum MainstreamUnterbaukonfigurationen hielten im Jahr 2026 38,43% des Werts und haben damit die größte Position nach Installationstyp. Sie werden häufig bei Premium-Renovierungen und von Architekten entworfenen Neubauten spezifiziert. Ein nahtloser Übergang von der Arbeitsplatte zum Becken macht das Format zu einer gängigen Designwahl bei Stein- und technischen Quarzoberflächen. Ihre Verwendung ist bei Projekten mit geringerem Budget eingeschränkt, da sie Stein-, Massivoberflächen- oder technische Quarzarbeitsplatten erfordern. Landhaus- und Schürzenfront-Produkte sind der am schnellsten wachsende Installationstyp mit einem CAGR von 5,67% bis 2032. Ihr Wachstum folgt der Nachfrage nach Übergangs- und zeitgenössischen Küchen und ihrer Eignung für Einfachbecken-Workstation-Formate.
Aufsatz- und Einbauprodukte behalten eine breite Akzeptanz, da sie mit vielen Arbeitsplattenmaterialien funktionieren. Sie bleiben auch für Heimwerkerprojekte, Mietaufwertungen und Renovierungen zum Wiederverkauf zugänglich. Bündig eingebaute und Dual-Mount-Formate dienen designorientierten Projekten, die flexiblere Installationsoptionen erfordern. Die National Kitchen & Bath Association identifiziert Renovierungsaktivitäten als wichtige Nachfragequelle für alle Renovierungsformate. Altersgerechte Bedürfnisse können moderate Unterbau- und bündig eingebaute Produkte unterstützen, bei denen Kniefreiheit erforderlich ist. Die Installationswahl wird weiterhin den Premium-Mix im Nordamerika Küchenspülen-Markt prägen.
Nach Beckenanzahl:
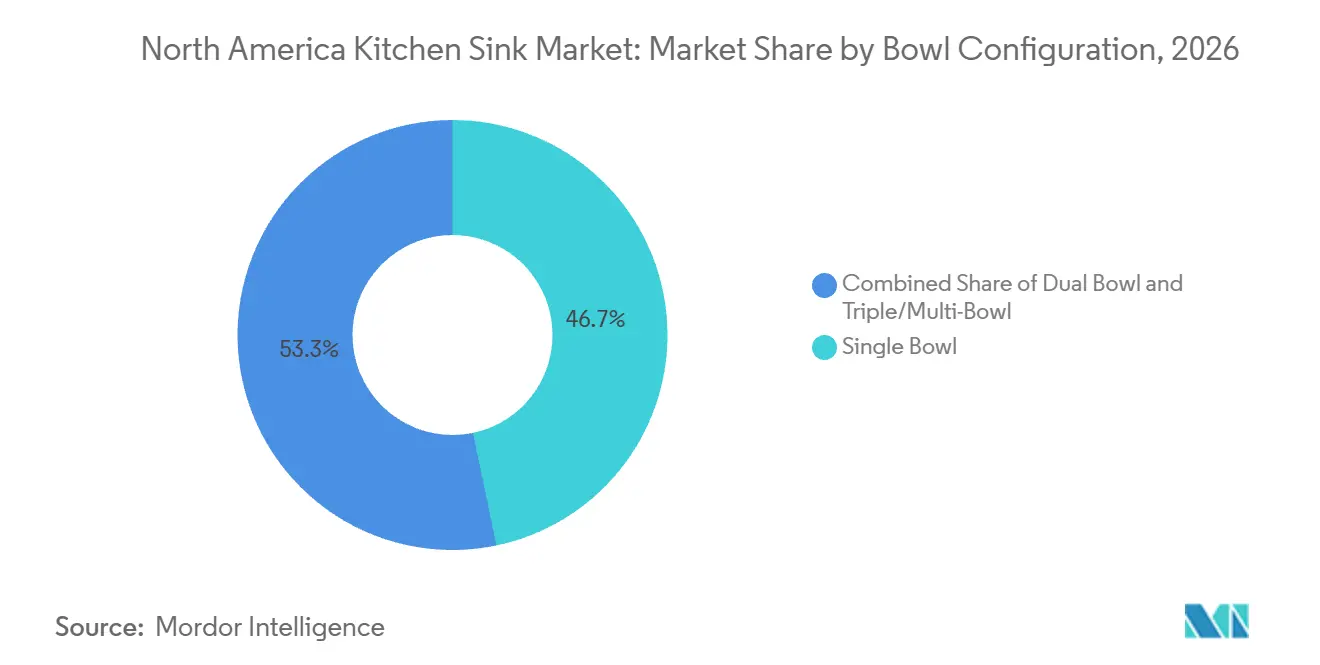
Einfachbecken dominiert sowohl Volumen als auch WachstumsrateEinfachbecken-Spülen hielten im Jahr 2026 46,72% des Werts und werden bis 2032 voraussichtlich mit einem CAGR von 5,30% wachsen. Dies gibt der Konfiguration sowohl den größten Anteil als auch die höchste Wachstumsrate. Workstation-Systeme bevorzugen ein ununterbrochenes Becken, da Ablagen und Zubehörschienen freien Innenraum benötigen. Das Format kombiniert Lebensmittelzubereitung, Waschen und Trocknen um 1 integrierten Spülenbereich. Die Größe des Nordamerika Küchenspülen-Marktes für Einfachbecken-Produkte profitiert von dieser Eignung für die Premium-Workstation-Nachfrage. Haushalte im Alter von 35 bis 44 Jahren sind wichtige Käufer, da sie in ihre Hauptrenovierungsjahre eintreten.
Doppelbecken-Produkte behalten eine breite Attraktivität für Haushalte, die separate Bereiche zum Waschen und Einweichen bevorzugen. Sie bleiben auch eine gängige Bauträger-Standardwahl, wenn Workstation-Zubehör außerhalb des Projektumfangs liegt. Dreifach- und Mehrfachbecken-Modelle bedienen speziellere gewerbliche Anforderungen. Diese Anwendungen können separate Wasch-, Spül- und Desinfektionsfunktionen erfordern. Kohlers Workstation-Zubehörpatentaktivitäten im Jahr 2025 zeigen eine kontinuierliche Produktentwicklung im Einfachbecken-Format. Diese Designrichtung unterstützt die Einfachbecken-Nachfrage im gesamten Nordamerika Küchenspülen-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Gewerbliche Gastronomie übertrifft Privatkunden beim WachstumPrivatkunden machten im Jahr 2026 70,28% des Werts aus und bleiben die größte Endnutzergruppe. Diese Position folgt dem Umfang des regionalen Wohnungsbestands und der Ersatzaktivität. Einkommensstarke Hausbesitzer, die Küchenprojekte über 100.000 USD durchführen, wählen häufig Premium-Unterbau- und Workstation-Produkte. Die National Kitchen & Bath Association gab an, dass diese Kundengruppe im Jahr 2025 22% der Küchen- und Badaktivitäten antreiben wird. Diese Projekte erhöhen den durchschnittlichen Umsatz pro Wohninstallation. Die Privatkundennachfrage bleibt daher die Basis des Nordamerika Küchenspülen-Marktes.
Die gewerbliche Nachfrage wird bis 2032 voraussichtlich mit einem CAGR von 4,85% wachsen, schneller als die Privatkundennachfrage. Renovierungsprogramme in der Gastronomie und im Gastgewerbe schaffen regelmäßigen Ersatzbedarf. Das Bauhandbuch des DuPage County Health Department von 2025 schreibt NSF-zugelassene 3-Kammer-Edelstahlspülen mit einer Mindestlänge von 84 Zoll für relevante offene Lebensmittel- oder Getränkeeinrichtungen vor. Solche Anforderungen schaffen einen Ersatzzyklus, der weniger von Verbraucherrenovierungsentscheidungen abhängig ist. Restaurants, Hotels und institutionelle Küchen sind die wichtigsten gewerblichen Umgebungen. Regulatorische Anforderungen bieten eine stetige Grundlage für die gewerbliche Nachfrage im Nordamerika Küchenspülen-Markt.
Nach Vertriebskanal:
B2B-Direktvertrieb übertrifft Einzelhandel mit wachsender SpezifikationstätigkeitB2C- und Einzelhandelskanäle hielten im Jahr 2026 78,04% des Werts und sind damit der führende Weg zu den Käufern. Diese Kanäle umfassen Baumärkte, Markenshowrooms, Eisenwarengeschäfte und Online-Einzelhandel. Ihre Reichweite ist besonders wichtig für Hausbesitzer, die eine bestehende Spüle ersetzen. Digitale Inhalte sind zunehmend Teil dieser Einzelhandelsreise, da Käufer Materialien, Abmessungen und Zubehör vor dem Kauf vergleichen. Showrooms bleiben nützlich für Produkte, die eine visuelle und haptische Bewertung erfordern. Der Einzelhandel wird weiterhin zentral für den Nordamerika Küchenspülen-Markt bleiben, da er die breite Verbraucherbasis für Ersatzkäufe bedient.
B2B- und Projektkanäle werden bis 2032 voraussichtlich mit einem CAGR von 5,24% wachsen. Hersteller nutzen diese Kanäle, um Handwerker, gewerbliche Betreiber und Großprojektkäufer direkt zu bedienen. Das schnellere Tempo spiegelt professionelle Renovierungen und steigende gewerbliche Spezifikationstätigkeit wider. Handwerkerbeziehungen sind besonders nützlich für Premium- und komplexe Installationsformate. Projektkanäle ermöglichen auch koordinierte Spezifikationen mit Arbeitsplatten und Schränken. Ihre Expansion gibt der Nordamerika Küchenspülen-Branche einen wichtigeren professionellen Weg zur Nachfrage.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 76,25% des Werts und sind damit der größte nationale Markt in der Region. Ihr großer Wohnungsbestand und ältere Häuser unterstützen sowohl Ersatz- als auch Renovierungskäufe. Die Hausbesitzer in den Vereinigten Staaten hielten im Jahr 2025 mehr als 35 Billionen USD an Eigenkapital, ein Anstieg von 81% gegenüber Ende 2019. Das durchschnittliche Eigenkapital betrug 406.000 USD pro Hausbesitzer und hilft bei der Finanzierung von Küchenaufwertungen, auch wenn die Hypothekenkreditaufnahme eingeschränkt ist. Der Südosten und Texas führen beim Neubau, während der Nordosten und der Mittlere Westen eine hohe Renovierungsintensität pro Haushalt aufweisen. Kalifornien, New York und Illinois bleiben wichtige Nachfragezentren für Workstation- und Steinzeugprodukte.
Kanada ist ein stabiler Sekundärmarkt, gestützt durch alternde Vorstadt- und Eigentumswohnungsbestände. Ontario steht unter Druck durch höhere Finanzierungskosten und schwächeres Renovierungsvertrauen. British Columbia und Alberta bieten einen gewissen Ausgleich, da jüngere und einkommensstärkere Käufer Premium-Unterbau- und Workstation-Produkte bevorzugen. Novanni Stainless produziert Spülen aus 90% recycelten Materialien und wurde von Natural Resources Canada für Verpflichtungen zur Reduzierung von Treibhausgasemissionen ausgezeichnet. Diese lokale Lieferposition unterstützt die Rolle der Nachhaltigkeit bei der Produktwahl. Groß-Toronto und Vancouver unterstützen auch die Nachfrage nach Steinzeug- und Verbundprodukten mit designorientierten Küchenstilen.
Mexiko ist die am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 5,73% von 2027 bis 2032. Urbanisierung, eine wachsende Mittelschicht und ein größeres Interesse an Küchenrenovierungen unterstützen die Nachfrage. Käufer im Alter von 35 bis 40 Jahren statten erste Wohnungen aus und führen vollständige Küchenersatzmaßnahmen durch. Diese Gruppe ähnelt der Renovierungskohorte, die die Workstation-Nachfrage in den Vereinigten Staaten unterstützt. Touristische Korridore schaffen auch einen Gastgewerbekanal für gewerbliche Edelstahlprodukte. Mexiko erweitert daher die geografische Chance für den Nordamerika Küchenspülen-Markt.
Wettbewerbslandschaft
Der Nordamerika Küchenspülen-Markt hat eine mäßig konzentrierte Wettbewerbsstruktur. Kohler Co., Elkay und BLANCO GmbH + Co KG haben starke Premium-Markenpositionen. Ruvati USA, Kraus USA und Houzer / HamatUSA sind wichtige Direktverbraucher- und Online-Wettbewerber bei Ersatzkäufen. Der Wettbewerb konzentriert sich zunehmend auf Zubehör-Ökosysteme statt nur auf den Spülenpreis. Proprietäre Ablagen, modulare Schienen und koordinierte Komponenten erhöhen den Nutzen der Basisarmatur. Diese Systeme können es Käufern auch erschweren, zu einer Standardproduktlinie zu wechseln.
Das INTEOS-System von BLANCO GmbH + Co KG veranschaulicht diesen Ansatz durch eine gemeinsame Zubehörplattform für Edelstahl- und SILGRANIT-Produkte. Das System ist für 4 Spülengrößen erhältlich und hat 2025 Red Dot Design Awards erhalten. Die Synthos-Reihe von Kohler Co. verwendet mehrere Ablagen und gebündelte Vorbereitungszubehörteile, um auf Premium-Wohn- und Gastgewerbeprojekte abzuzielen. Das Crosstown-Produkt von Elkay bringt ein All-in-One-Edelstahl-Workstation-Set für Aufsatz- und Unterbaukäufer. Diese Produkte zeigen, dass die Workstation-Fähigkeit über eine enge Premium-Nische hinausgegangen ist. Der Bereich von 300 bis 600 USD bleibt eine Chance, bei der Käufer vollständige Workstation-Funktionalität suchen.
Nachhaltigkeit wird auch bei Premium-Spezifikationen relevanter. Franke Group und POSCO berichteten im Juli 2025 über eine Zusammenarbeit, die eine Edelstahlspüle aus mehr als 90% recyceltem Stahl und einem um 60% niedrigeren Produkt-CO₂-Fußabdruck gegenüber dem angegebenen Benchmark der Umweltproduktdeklaration produzierte. Umweltproduktdeklarationen können Produkte unterstützen, die für Gebäudezertifizierungsspezifikationen vorgesehen sind. Hersteller mit etablierten Handwerker- und Designerbeziehungen behalten einen Vorteil in professionellen Kanälen. Direktverbrauchermarken haben dieses professionelle Netzwerk noch nicht vollständig erreicht. Die Verhandlungsmacht der Händler bleibt ein Problem für Marken im mittleren Segment. Der Nordamerika Küchenspülen-Markt belohnt daher sowohl Produktdifferenzierung als auch Kanalreichweite.
Nordamerika Küchenspülen-Branche Marktführer
-
Elkay Manufacturing Company
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH + Co KG
-
Teka Industrial S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Küchenspülen-Markt Unternehmen in diesem Bericht
- Kohler Co.
- Zurn Elkay Water Solutions (Elkay brand)
- Franke Group
- BLANCO GmbH + Co KG
- Kraus USA
- Teka Industrial S.A.
- Carysil Limited
- American Standard Brands
- Reginox B.V.
- Stainless Manufacturing Inc. (SMI)
- Villeroy & Boch AG
- Karran USA
- Swan / Swanstone
- Ruvati USA
- Houzer / HamatUSA
- VIGO Industries
- The Galley
- Native Trails
- Lenova
- BOCCHI USA
Neueste Industrielle Entwicklungen in Nordamerika Küchenspülen-Markt
- November 2025: Kohler Co. brachte die Synthos Workstation-Spülenkollektion in 5 Breiten von 30 bis 72 Zoll auf den Markt, gefertigt aus 16-Gauge-Edelstahl mit SilentShield Plus Geräuschreduzierung und mehrstufigen Ablagen, gebündelt mit Vorbereitungsschüsseln, Sieben, Einweichbehältern und Serviertabletts für Premium-Wohn- und Gastgewerbekanäle.
- Oktober 2025: BLANCO GmbH + Co KG präsentierte seine mit dem Red Dot Award ausgezeichnete INTEOS Workstation-Spüle, den BLANCOCULINA II Wasserhahn und Organisationslösungen auf der High Point Fall Market in Partnerschaft mit der NKBA und erweiterte damit seine Produkteinführungsstrategie zum hundertjährigen Jubiläum.
- Juli 2025: POSCO und Franke Group kündigten eine Zusammenarbeit an, die eine Premium-Edelstahlspüle aus mehr als 90% recyceltem Stahl produziert, die nachweislich den Produkt-CO₂-Fußabdruck um 60% gegenüber dem Benchmark der Umweltproduktdeklaration reduziert.
- März 2025: Elkay brachte die Crosstown Workstation-Spüle auf den Markt, ein 18-Gauge-Typ-304-Edelstahl-All-in-One-Set mit einer Ablaufschiene, einem rollenden Schneidebrett, einem Trockengestell und einem Bodengitter für Aufsatz- und Unterbauinstallationen.
Nordamerika Küchenspülen-Markt Berichtsumfang
Segmentierungsübersicht
| Edelstahl |
| Quarz |
| Steinzeug |
| Granit und Marmor |
| Acryl |
| Sonstige Materialien |
| Aufsatz/Einbau |
| Unterbau |
| Landhaus/Schürzenfront |
| Bündige Montage |
| Dual-Mount |
| Sonstige Installationstypen |
| Einfachbecken |
| Doppelbecken |
| Dreifach-/Mehrfachbecken |
| Privat |
| Gewerbe |
| B2C/Einzelhandel | Baumärkte/Heimwerker |
| Exklusive Markenfachgeschäfte | |
| Lokale Eisenwarengeschäfte/Nicht organisierter Markt | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Projekt (Direktvertrieb vom Hersteller) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Material | Edelstahl | |
| Quarz | ||
| Steinzeug | ||
| Granit und Marmor | ||
| Acryl | ||
| Sonstige Materialien | ||
| Nach Installationstyp | Aufsatz/Einbau | |
| Unterbau | ||
| Landhaus/Schürzenfront | ||
| Bündige Montage | ||
| Dual-Mount | ||
| Sonstige Installationstypen | ||
| Nach Beckenanzahl | Einfachbecken | |
| Doppelbecken | ||
| Dreifach-/Mehrfachbecken | ||
| Nach Endnutzer | Privat | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte/Heimwerker |
| Exklusive Markenfachgeschäfte | ||
| Lokale Eisenwarengeschäfte/Nicht organisierter Markt | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Projekt (Direktvertrieb vom Hersteller) | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Nordamerika Küchenspülen-Markt bis 2031 erreichen?
Der Markt wird bis 2032 voraussichtlich 1,46 Milliarden USD erreichen, ausgehend von 1,14 Milliarden USD im Jahr 2026.
Welches Material führt die Küchenspülenverkäufe in Nordamerika an?
Edelstahl führt mit einem Anteil von 62,16% im Jahr 2026, da er sowohl Wohnungsersatz als auch gewerbliche Installationen bedient.
Welches Spülenmaterial wächst in Nordamerika am schnellsten?
Steinzeug ist das am schnellsten wachsende Material mit einem prognostizierten CAGR von 5,88% bis 2032, unterstützt durch Landhaus- und Schürzenfront-Designs.
Warum werden Workstation-Spülen immer wichtiger?
Workstation-Produkte kombinieren Ablagen und Zubehör für Vorbereitung, Waschen und Trocknen, was die Nachfrage nach Premium-Küchenrenovierungen unterstützt.
Welche Endnutzergruppe hat die stärksten Wachstumsaussichten?
Gewerbliche Nutzer werden bis 2032 voraussichtlich mit einem CAGR von 4,85% wachsen, da Gastronomie- und Gastgewerbeprojekte wiederkehrende Ersatzanforderungen haben.