
Tamaño y participación del mercado de fregaderos de cocina en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.9 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.32 % |
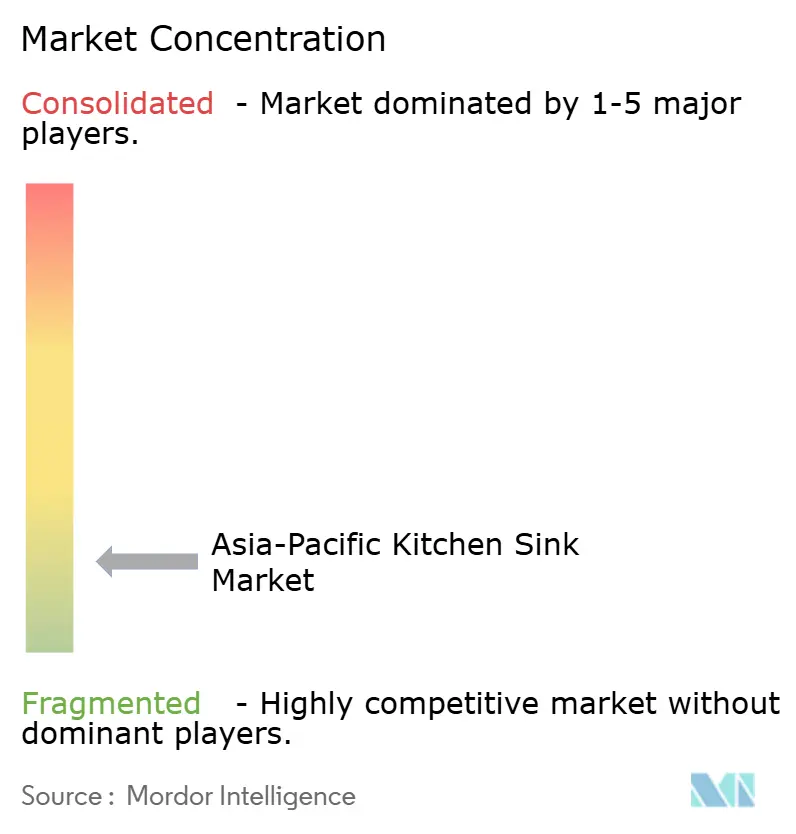
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fregaderos de cocina en Asia-Pacífico por Mordor Intelligence
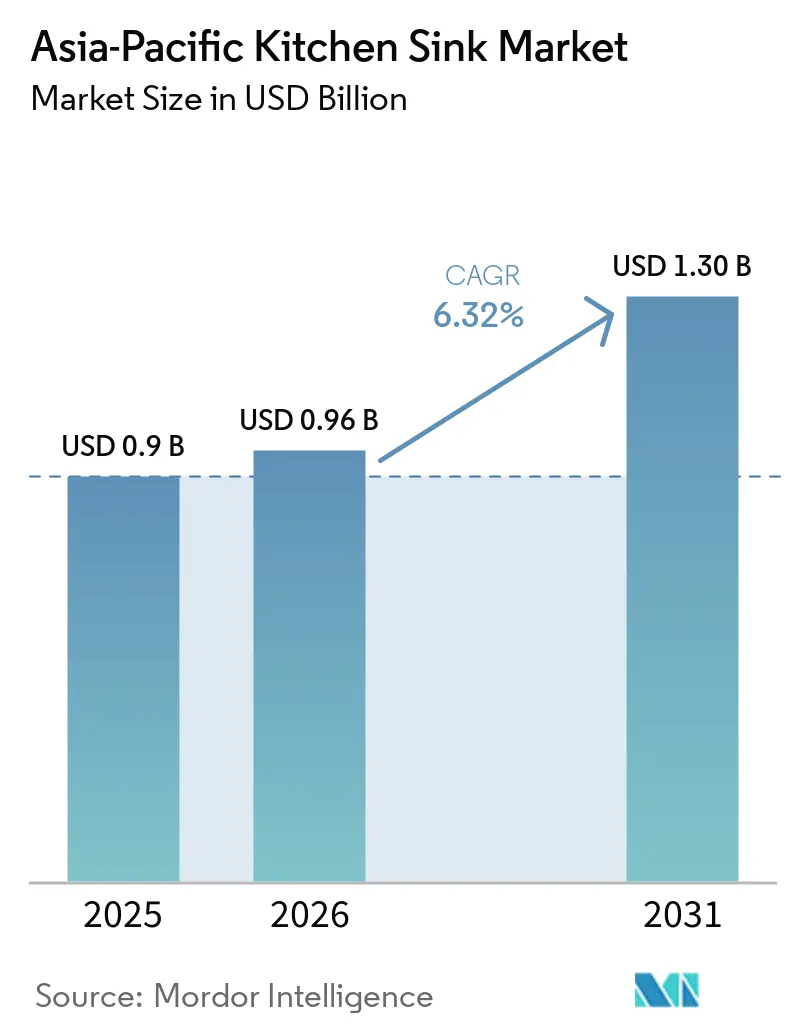
Se proyecta que el tamaño del mercado de fregaderos de cocina en Asia-Pacífico se expanda desde 0,9 mil millones de USD en 2025 y 0,96 mil millones de USD en 2026 hasta 1,30 mil millones de USD en 2031, registrando una CAGR del 6,32% entre 2026 y 2031. La demanda está migrando desde productos básicos de reemplazo en acero inoxidable hacia formatos compuestos, de arcilla refractaria y de estación de trabajo con precios de venta más elevados, particularmente donde una renovación de cocina incluye nuevas encimeras, armarios y accesorios para la preparación de alimentos. China siguió siendo la mayor base de demanda de la región, aunque su ciclo inmobiliario más débil limitó el crecimiento en volumen y redujo el número de proyectos de nueva construcción que utilizan accesorios estándar de grado constructor. Los programas de vivienda de India y su creciente base de cocinas modulares respaldaron una cartera más amplia de nuevas instalaciones, mientras que el ritmo de formación de hogares urbanos generó demanda tanto en categorías de productos asequibles como de marca. La demanda de renovación premium en mercados maduros también impulsó las ventas de productos integrados y orientados al diseño, ya que los propietarios pueden actualizar un fregadero y una encimera juntos sin emprender una renovación completa del hogar. Los fabricantes están respondiendo mediante producción local, mayor cobertura minorista y herramientas digitales de descubrimiento de productos que ayudan a los compradores a comparar materiales y opciones de instalación antes de seleccionar un producto.
Conclusiones clave del informe
- Por material, el acero inoxidable representó el 58,79% de la participación del mercado de fregaderos de cocina en Asia-Pacífico en 2025, mientras que se proyecta que la arcilla refractaria crezca a una CAGR del 7% hasta 2031.
- Por tipo de instalación, los productos de montaje superior y empotrado representaron el 45% de la participación del mercado de fregaderos de cocina en Asia-Pacífico en 2025, mientras que se prevé que los productos de montaje inferior se expandan a una CAGR del 7,5% hasta 2031.
- Por configuración de cubeta, los productos de cubeta simple representaron el 52% de la participación en ingresos en 2025, mientras que se prevé que los productos de cubeta doble crezcan a una CAGR del 7% hasta 2031.
- Por usuario final, las aplicaciones residenciales representaron el 82% de la participación en ingresos en 2025, mientras que se proyecta que las aplicaciones comerciales crezcan a una CAGR del 8,57% hasta 2031.
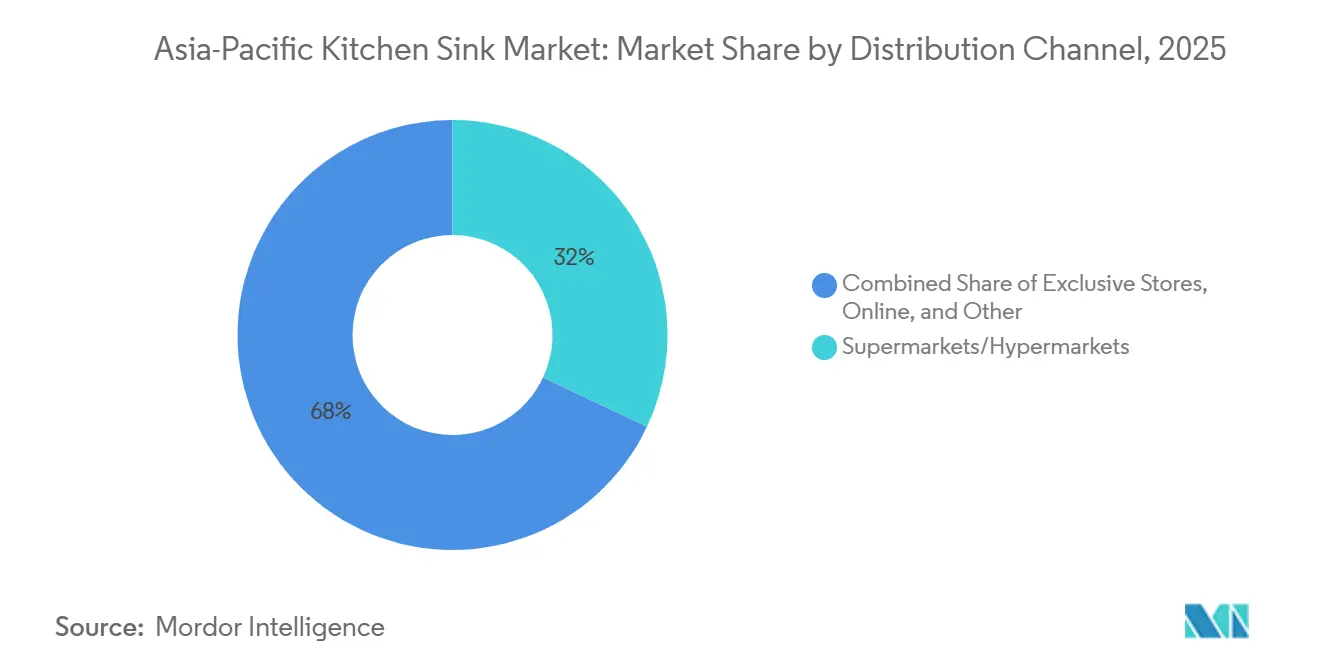
- Por canal de distribución, los supermercados e hipermercados representaron el 32% de la participación en ingresos en 2025, mientras que se prevé que los canales en línea crezcan a una CAGR del 8,5% hasta 2031.
- Por geografía, China lideró con una participación regional del 38,2% en 2025 en el mercado de fregaderos de cocina, mientras que India es el de mayor crecimiento con una CAGR del 11,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de fregaderos de cocina en Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Formación de vivienda urbana y cocinas modulares | +2.1% | India, ciudades de nivel 2 y nivel 3 de China, Sudeste Asiático | Mediano plazo (2-4 años) |
| Construcción en hotelería, servicios de alimentación y cocinas en la nube | +1% | Asia-Pacífico, liderado por India, Sudeste Asiático y Corea del Sur | Corto plazo (≤ 2 años) |
| Ingresos disponibles y actualización de accesorios premium | +0.9% | Australia, Corea del Sur, Japón e India urbana | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la mejora del hogar omnicanal | +0.8% | China, India y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda de renovación en cocinas urbanas compactas | +0.5% | Japón, Corea del Sur, Australia y Singapur | Largo plazo (≥ 4 años) |
| Clústeres de fabricación para exportación que reducen los costos de fregaderos premium | +0.4% | India, incluidos Gujarat y Rajasthan, y China, incluidos Guangdong y Fujian | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la formación de vivienda urbana y cocinas modulares
El programa Pradhan Mantri Awas Yojana Urbano de India había sancionado 1,18 crore de viviendas en noviembre de 2024, con más de 89 lakh de viviendas completadas[1]. PMAY-U 2.0 fue lanzado en septiembre de 2024 y tiene como objetivo 1 crore adicional de hogares, manteniendo la cartera de oferta de vivienda durante el período de pronóstico. Esta cartera de construcción respalda la demanda continua de accesorios de cocina en viviendas asequibles y de ingresos medios, donde los constructores especifican cada vez más componentes de cocina básicos pero duraderos durante la construcción. Los promotores utilizan cada vez más diseños de cocina equipada para acortar el tiempo entre la finalización y la ocupación y para entregar una vivienda funcional sin un proceso de equipamiento posterior a la posesión. Esa práctica crea una oportunidad de especificación directa para los fregaderos en lugar de dejar la compra para un ciclo de renovación posterior, especialmente para proyectos que utilizan diseños estandarizados de armarios y encimeras. El mercado de fregaderos de cocina en Asia-Pacífico se beneficia donde la adopción de cocinas modulares aumenta junto con la nueva vivienda urbana, porque cada cocina completada requiere un área funcional de lavado y preparación.
Construcción en hotelería, servicios de alimentación y cocinas en la nube
La cartera de hoteles en Asia-Pacífico, excluyendo China, alcanzó 2.262 proyectos y 434.593 habitaciones al final del tercer trimestre de 2025[2]. La cartera incluyó 311 aperturas de hoteles planificadas y 63.544 habitaciones en 2026, extendiendo la necesidad de equipos de cocina al año en curso. Los hoteles requieren instalaciones de fregaderos duraderas en áreas de preparación de alimentos, lavado y servicio, donde el uso frecuente otorga mayor importancia a la resistencia del material y al rendimiento del desagüe. KKR completó una inversión en Rebel Foods en diciembre de 2024 para apoyar su expansión en India y Oriente Medio[3]. Rebel Foods operaba 450 cocinas en la nube y más de 5.000 restaurantes en internet cuando se anunció la inversión, lo que ilustra la escala de la infraestructura comercial de preparación de alimentos. Estos proyectos respaldan la demanda comercial de instalaciones robustas de acero inoxidable en el mercado de fregaderos de cocina en Asia-Pacífico, en lugar de los productos de menor resistencia que suelen seleccionarse para cocinas residenciales estándar.
Aumento de los ingresos disponibles y actualización de accesorios premium
Las actualizaciones de accesorios premium son cada vez más relevantes en Australia, Corea del Sur, Japón e India urbana, ya que los hogares destinan presupuestos de renovación a cocinas de uso diario que permanecen visibles en hogares de planta abierta. Los proyectos de renovación de cocinas en Australia incluyen habitualmente productos de acero inoxidable, cuarzo y arcilla refractaria dentro de la especificación general del proyecto, en lugar de tratar el fregadero como una compra de reemplazo aislada. En Corea del Sur, la renovación parcial ha creado una vía para que los consumidores reemplacen un fregadero o una encimera sin reconstruir toda la cocina y sin el tiempo o el gasto de una obra interior extensa. Este enfoque puede acortar el ciclo de reemplazo de accesorios individuales al hacer que una actualización enfocada sea más práctica para un hogar ocupado. También respalda la demanda de productos que ofrecen un cambio de diseño visible con obras de construcción limitadas, incluidas instalaciones sin juntas y acabados de encimera coordinados. El mercado de fregaderos de cocina en Asia-Pacífico tiene, por tanto, oportunidades en proyectos de renovación además de en viviendas nuevas, particularmente donde los propietarios valoran las mejoras prácticas junto con las opciones de material y diseño.
Expansión del comercio electrónico y la mejora del hogar omnicanal
La investigación de productos en línea ha cambiado la forma en que los consumidores comparan accesorios de cocina en Asia-Pacífico, poniendo información sobre material, tamaño, configuración y accesorios ante el comprador en una etapa más temprana del proceso de decisión. Los consumidores pueden revisar materiales, dimensiones, accesorios y formatos de instalación antes de visitar una tienda, lo que les ayuda a reducir opciones según el espacio del armario y el uso previsto de la cocina. Los canales digitales son especialmente relevantes en lugares donde los showrooms especializados de cocina son limitados y donde los compradores pueden tener acceso únicamente a una pequeña gama minorista local. Las tiendas físicas siguen siendo importantes porque los compradores a menudo quieren evaluar el acabado, la profundidad, la textura de la superficie y la escala práctica de un producto antes de comprarlo. La combinación de comparación en línea y validación fuera de línea respalda las decisiones de mejora premium porque da a los compradores mayor confianza para seleccionar un formato de mayor valor. Este cambio de canal ofrece al mercado de fregaderos de cocina en Asia-Pacífico una ruta más amplia hacia compradores de nivel 2 y nivel 3, al tiempo que permite a las marcas utilizar las tiendas para la demostración de productos y el soporte de instalación.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del precio de insumos de acero inoxidable, granito y cerámica | -1.2% | Asia-Pacífico, especialmente China e India | Corto plazo (≤ 2 años) |
| Competencia de precios de marcas locales e internacionales | -0.7% | China, India y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Restricciones en la fabricación de encimeras para fregaderos de montaje inferior e integrados | -0.5% | Australia, Corea del Sur, Japón e India urbana | Mediano plazo (2-4 años) |
| Estándares inconsistentes de plomería y armarios | -0.8% | Sudeste Asiático, ciudades de nivel 2 y nivel 3 de India y resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio de insumos de acero inoxidable, granito y cerámica
El níquel es un componente de costo importante para los productos de acero inoxidable de la serie 300, por lo que los cambios en el precio del metal influyen rápidamente en las decisiones de aprovisionamiento de los fabricantes y sus proveedores. Los cambios en el precio del níquel pueden afectar el precio final de los fregaderos a lo largo de la cadena de suministro, particularmente para los modelos de acero estándar que compiten estrechamente en precio minorista. Los productores que atienden a compradores sensibles al precio tienen menor capacidad para recuperar un mayor costo de material a través de los precios de venta, porque los compradores pueden cambiar entre marcas locales e internacionales. Esto puede comprimir los márgenes y retrasar las decisiones de producción de los fabricantes nacionales, incluso cuando la demanda subyacente de productos de reemplazo se mantiene estable. La presión es especialmente relevante para los proveedores enfocados en canales de menor precio en India y China, donde la escala y la funcionalidad básica son criterios de compra importantes. La volatilidad de costos puede, por tanto, limitar la capacidad del mercado de fregaderos de cocina en Asia-Pacífico para traducir la demanda premium en mayores márgenes en su gama de productos más amplia.
Estándares inconsistentes de plomería y armarios en mercados de rápido crecimiento
Las conexiones de plomería, las profundidades de los armarios y las tolerancias de las encimeras difieren en varios mercados asiáticos de rápido crecimiento, incluso donde los compradores buscan diseños de cocina y características de producto similares. Indonesia, Vietnam, Tailandia y Filipinas presentan requisitos de instalación variados que impiden que un único formato de fregadero se adapte a cada proyecto local sin ajustes. Los fabricantes pueden necesitar mantener múltiples configuraciones de producto para un modelo de fregadero similar, incluidas diferentes conexiones de desagüe y dimensiones para las aberturas de los armarios. Esto aumenta las necesidades de inventario y logística, al tiempo que reduce los beneficios de una gama de productos regional uniforme y hace que las tiradas de producción más pequeñas sean menos eficientes. Los problemas de ajuste también pueden prolongar los plazos de instalación durante los proyectos de renovación, especialmente cuando el reemplazo del fregadero, el trabajo en la encimera y los cambios de plomería se realizan al mismo tiempo. Estas condiciones ralentizan la adopción de los formatos más sensibles a la instalación en el mercado de fregaderos de cocina en Asia-Pacífico, incluidos los productos de montaje inferior y de estación de trabajo integrada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material: la demanda premium se extiende más allá del acero inoxidable
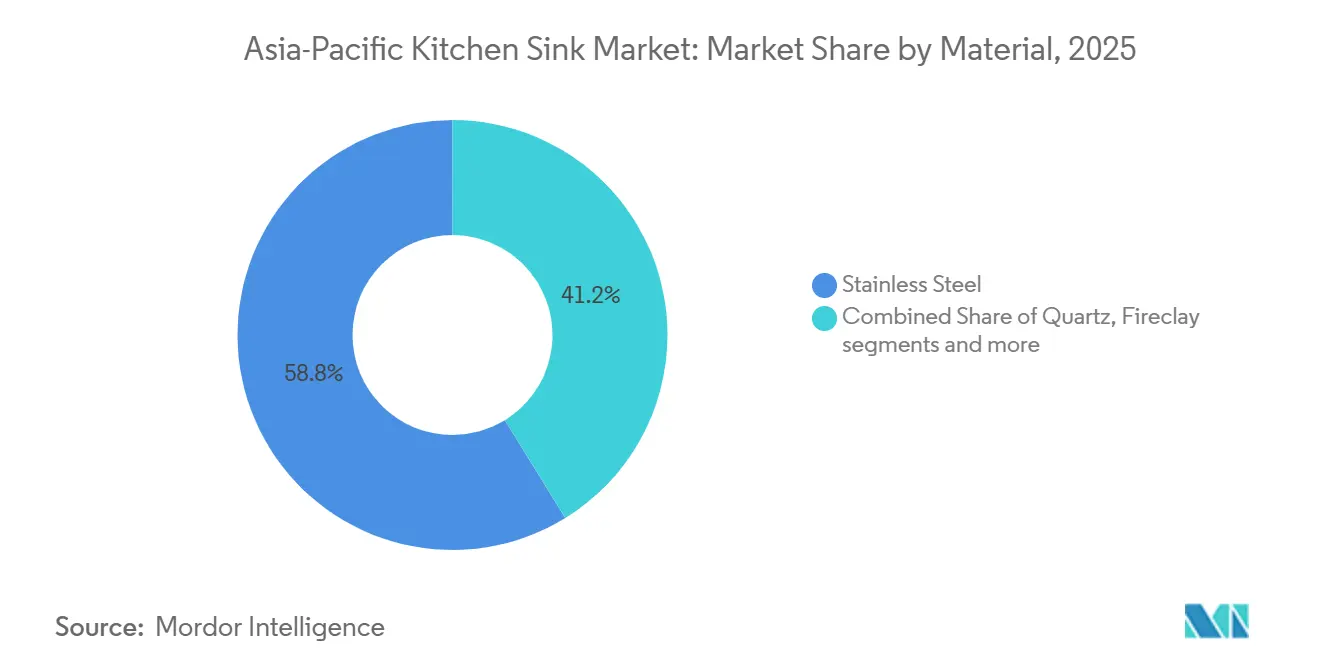
El acero inoxidable representó el 58,79% de la participación del mercado de fregaderos de cocina en Asia-Pacífico en 2025. Su posición reflejó la eficiencia de costos, la higiene y la compatibilidad con las especificaciones de los constructores en China, India y el Sudeste Asiático. Los productos de Grado 304 y Grado 316 siguen siendo relevantes en los mercados costeros porque se adaptan a condiciones ambientales exigentes. Estos grados también mantienen una ventaja de precio en los canales de alto volumen. Los productos compuestos de cuarzo y de granito o mármol sirven a compradores que buscan superficies no porosas y resistentes a los arañazos. Su atractivo es mayor entre los consumidores que planifican estaciones de trabajo integradas y diseños de encimera coordinados. Los productos acrílicos siguen siendo relevantes para la vivienda asequible porque son ligeros y fáciles de instalar. Otros materiales incluyen formatos de nicho de hierro fundido y cobre con una demanda más reducida.
Se proyecta que la arcilla refractaria sea el material de más rápido crecimiento, con el tamaño del mercado de fregaderos de cocina en Asia-Pacífico para este segmento avanzando a una CAGR del 7% hasta 2031. La demanda está respaldada por diseños de delantal frontal y estilo rural en proyectos residenciales premium en India, Corea del Sur y Australia. Kohler presentó su colección de fregaderos de cocina Audrine en enero de 2026, utilizando arcilla refractaria no porosa y un reborde de accesorios integrado[4]. El lanzamiento reflejó la demanda de productos que combinan distinción visual con características prácticas de cocina. La forma más profunda y el acabado de la arcilla refractaria la distinguen de las opciones de acero estándar en cocinas de planta abierta. Su precio más elevado sigue siendo una limitación en ciudades más pequeñas. Sin embargo, el mayor acceso en línea y los menores costos de fabricación están haciendo el material más accesible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de instalación: los productos de montaje inferior ganan terreno en renovaciones premium
Los productos de montaje superior y empotrado representaron el 45% de la participación del mercado de fregaderos de cocina en Asia-Pacífico en 2025. Los proyectos de grado constructor en China e India continúan prefiriendo este formato porque funciona con diseños de encimera comunes. Los costos de instalación también son más bajos que para configuraciones más complejas. Los productos de montaje superior pueden reemplazarse sin grandes trabajos en la encimera. Esto los hace adecuados para propiedades de alquiler y viviendas construidas por promotores. Los diseños de montaje a ras y de doble montaje sirven para usos más especializados en los sistemas de cocina integrados de Japón. Los formatos de delantal frontal siguen la demanda de arcilla refractaria en cocinas de mayor precio. Otras instalaciones incluyen modelos de estación de trabajo con rebordes de accesorios integrados.
Se prevé que los productos de montaje inferior crezcan a una CAGR del 7,5% hasta 2031. El formato está respaldado por encimeras de cuarzo y granito de ingeniería en proyectos de renovación de Corea del Sur y hogares australianos. Los compradores valoran el borde continuo de la encimera y la superficie de limpieza más fácil. La instalación requiere una fabricación precisa de la encimera y un montaje profesional. Los armarios también deben soportar el peso adicional del accesorio. Estos requisitos elevan los costos totales del proyecto y concentran la demanda en mercados con redes de instalación desarrolladas. El mercado de fregaderos de cocina en Asia-Pacífico tiene una mayor demanda de montaje inferior donde los presupuestos de renovación pueden soportar mano de obra especializada y actualizaciones de cocina coordinadas.
Por configuración de cubeta: los formatos de cubeta doble favorecen la separación de tareas
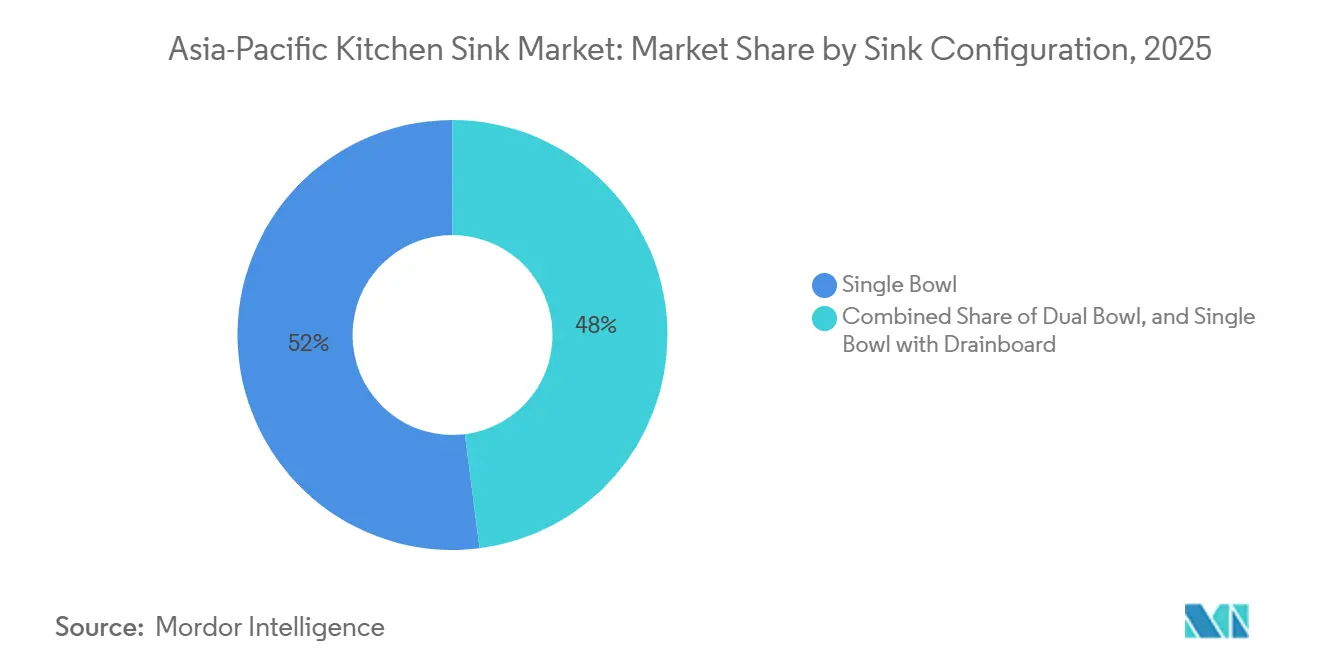
Los productos de cubeta simple representaron el 52% de la participación en ingresos en 2025. Su posición refleja su adecuación a apartamentos compactos, donde la profundidad de la encimera y el ancho del armario son limitados. Las cubetas simples se utilizan ampliamente en la vivienda asequible de India y el parque residencial de alto volumen de China. Los compradores en estos canales a menudo priorizan el ajuste funcional sobre las características premium. Los productos de cubeta simple con escurridor también proporcionan un área de secado integrada donde los lavavajillas son menos comunes. Este diseño sigue siendo útil en mercados sensibles al precio. Las versiones de estación de trabajo de los fregaderos de cubeta simple pueden extender el formato a cocinas premium. Sus accesorios integrados añaden funciones de preparación y servicio sin requerir un armario más grande.
Se prevé que los productos de cubeta doble se expandan a una CAGR del 7% hasta 2031. El diseño permite que la preparación de alimentos y el lavado de vajilla se realicen por separado. Esta característica es relevante para cocinas modulares más grandes y hogares multigeneracionales en el sur y el Sudeste Asiático. El aumento de ingresos en las áreas metropolitanas de India y la actividad de renovación en Australia respaldan este formato. Las unidades compactas de cubeta doble también se adaptan a actualizaciones parciales en Japón, donde un hogar puede mejorar el flujo de trabajo sin reemplazar los armarios. Carysil ofrece productos compuestos de cubeta doble dentro de su gama de exportación. El mercado de fregaderos de cocina en Asia-Pacífico se beneficia de esta configuración a medida que los consumidores otorgan mayor valor a la separación de tareas y al uso flexible de la cocina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: la demanda residencial sigue siendo la mayor mientras la demanda comercial se expande
Las aplicaciones residenciales representaron el 82% de la participación del mercado de fregaderos de cocina en Asia-Pacífico en 2025. El segmento depende de la finalización de nuevas viviendas, la demanda de reemplazo y la adopción de cocinas modulares. El programa de vivienda de India y la cartera de construcción urbana proporcionan una base sustancial para nuevas especificaciones residenciales. Una vivienda completada crea al menos 1 requisito de fregadero de cocina. Las viviendas de mayor valor pueden incluir un fregadero de preparación adicional o una estación de trabajo integrada. La renovación también respalda las ventas cuando la nueva construcción se desacelera. LIXIL informó que las ventas relacionadas con la renovación respaldaron su negocio japonés en el año fiscal 2025. Esta demanda ayuda a mantener las compras residenciales en los mercados maduros.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 8,57% hasta 2031. La construcción de hoteles y la inversión en cocinas en la nube crean un flujo separado de demanda de infraestructura de cocina. La cartera de hoteles regional alcanzó un récord de 2.262 proyectos y 434.593 habitaciones en el tercer trimestre de 2025. Los proyectos comerciales comúnmente requieren productos de acero inoxidable de calibre pesado y sistemas de instalación reforzados. Los operadores de servicios de alimentación también necesitan disposiciones prácticas de desagüe en áreas de trabajo de alto uso. Estas especificaciones pueden tener un valor más alto que los productos residenciales comparables. El mercado de fregaderos de cocina en Asia-Pacífico recibe, por tanto, una contribución de ingresos significativa de un segmento comercial que sigue siendo más pequeño en volumen.
Por canal de distribución: el descubrimiento digital amplía el acceso a los productos
Los supermercados e hipermercados representaron el 32% de la participación en ingresos en 2025. Estos establecimientos se benefician del tráfico habitual de clientes, el espacio promocional y la comodidad para las compras de reemplazo. Las tiendas exclusivas y los estudios de cocina siguen siendo importantes para los compradores de renovación premium. Permiten a los consumidores inspeccionar las superficies del producto y comparar un fregadero con los acabados de encimera y armario. BLANCO informó un crecimiento de ventas en su negocio de socios internacionales en Asia-Pacífico durante 2024. La empresa contaba con más de 100 showrooms de marca única y estaba presente en más de 1.800 showrooms multimarca en Asia-Pacífico. Jaquar también inauguró un showroom insignia de 58.000 pies cuadrados en Indore a finales de 2025.
Se proyecta que los canales en línea crezcan a una CAGR del 8,5% hasta 2031. Esta es la tasa más rápida entre los tipos de distribución en el mercado de fregaderos de cocina en Asia-Pacífico. Las plataformas en línea respaldan las compras directas en ubicaciones de menor densidad con menos tiendas especializadas. También proporcionan una ruta de investigación para los compradores que planifican renovaciones premium. Los consumidores pueden comparar opciones de material y sistemas de accesorios antes de realizar una visita a un showroom. JOMOO lanzó su tienda en línea oficial en Estados Unidos en noviembre de 2024. Su enfoque digital muestra cómo los fabricantes pueden construir reconocimiento de marca mientras mantienen una posición de precio competitiva. Es probable que el comercio minorista físico y las herramientas en línea sigan siendo complementarios en lugar de intercambiables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
China representó el 38,2% de la participación del mercado de fregaderos de cocina en Asia-Pacífico en 2025. Su escala proviene del tamaño de la base nacional de construcción residencial y su gran capacidad de fabricación doméstica. Las terminaciones residenciales cayeron un 20,2% en 2025 a 428,3 millones de metros cuadrados. Los nuevos inicios residenciales disminuyeron un 19,8% a 429,84 millones de metros cuadrados en el mismo año. Esto redujo la demanda de accesorios de cocina orientados al volumen. Los compradores restantes tienen más probabilidades de buscar productos duraderos y orientados al diseño a medida que gastan en una vivienda terminada. JOMOO utiliza capacidades de fabricación inteligente a través de su trabajo con Siemens Advanta para respaldar productos personalizados y ciclos de producción más cortos. Los estándares de plomería de cocina de China también crean un umbral de calidad para los proveedores de productos.
Se prevé que India sea la geografía de más rápido crecimiento, con el tamaño del mercado de fregaderos de cocina en Asia-Pacífico en el país expandiéndose a una CAGR del 11,24% hasta 2031. PMAY-U 2.0 tiene como objetivo 1 crore adicional de hogares y proporciona una base continua para la demanda de accesorios vinculada a la vivienda. La urbanización y la adopción de cocinas modulares se suman a la demanda creada por los programas de vivienda pública. Las transacciones residenciales registradas en ciudades clave aumentaron a 5,44 lakh de unidades en el año fiscal 2025. Carysil continúa expandiéndose en el segmento de fregaderos de marca de India junto con su actividad de exportación. El marco de certificación del Buró de Normas de India para productos de acero inoxidable puede favorecer a los proveedores con prácticas de cumplimiento establecidas. India también cuenta con clústeres de fabricación que pueden respaldar una gama más amplia de productos premium y asequibles.
Japón y Corea del Sur son mercados maduros donde la renovación importa más que el volumen de nueva construcción. El gran parque de viviendas vacías de Japón respalda oportunidades de renovación recurrentes. LIXIL informó un aumento del 1% en los ingresos del negocio de vivienda en el primer trimestre del año fiscal 2026, con ventas relacionadas con la renovación que respaldaron los resultados. La actividad de renovación parcial de Corea del Sur respalda el reemplazo de fregaderos y encimeras sin una reconstrucción completa de la cocina. La demanda de Australia está vinculada a renovaciones de cocina de mayor valor y una preferencia por materiales acabados. La asociación de BLANCO con Shriro en Australia ilustra el uso de una amplia distribución minorista para llegar a los compradores de actualización de cocina. El Sudeste Asiático y el resto de la región Asia-Pacífico siguen siendo bases de demanda más pequeñas, pero la construcción hotelera y el crecimiento urbano crean nuevas oportunidades de instalación. Vietnam, Indonesia y Filipinas contribuyen con demanda de proyectos de hotelería y primeras instalaciones de cocina.
Panorama competitivo
El mercado de fregaderos de cocina en Asia-Pacífico está fragmentado, sin que ningún proveedor individual haya reportado una posición regional decisiva. LIXIL y TOTO tienen posiciones sólidas en Japón a través de sistemas de cocina integrados y canales de renovación. Las marcas europeas, incluidas Franke, BLANCO y Teka, compiten a través de materiales, diseño y ventas lideradas por showrooms. Franke adquirió Nokite EcoSmart Water Heating Systems en China en 2024. La adquisición añadió grifos y accesorios de acero inoxidable a la oferta de Soluciones para el Hogar de Franke en China. También le dio a la empresa una base de producción doméstica para atender los canales de volumen. Franke informó que Asia y Oceanía representaron el 14,8% de los ingresos del grupo en su perfil de 2025.
Los proveedores regionales compiten a través de la eficiencia de fabricación, el alcance de exportación y la distribución digital. Carysil es un importante productor indio de productos de fregadero de cuarzo y abastece a clientes internacionales. Jaquar está expandiendo su presencia en showrooms para atender a compradores en ciudades de nivel 2 de India. Su insignia en Indore abrió a finales de 2025 y cubrió 58.000 pies cuadrados. JOMOO utiliza capacidades de fábrica inteligente y un modelo de cliente a fábrica para la personalización. Estas capacidades permiten a los fabricantes regionales atender tanto pedidos de volumen como pedidos más orientados al diseño. Los fabricantes locales en India y China también mantienen presión de precios en las categorías básicas de fregaderos.
Los productos compuestos asequibles siguen siendo una oportunidad abierta en ciudades de nivel 2 y nivel 3 en India y el Sudeste Asiático. Los proveedores europeos premium pueden tener un alcance limitado en este espacio sensible al precio. Los productores orientados a la exportación también pueden centrarse más en la demanda de mayor valor en el extranjero. Los requisitos de cumplimiento para conexiones de desagüe y sistemas de calidad pueden favorecer a los proveedores de marca establecidos en especificaciones comerciales. POSCO firmó un acuerdo de suministro de acero inoxidable con Franke en julio de 2025 para líneas de productos premium. El acuerdo reflejó la importancia del abastecimiento de materiales y las credenciales ambientales en el posicionamiento premium. La industria de fregaderos de cocina en Asia-Pacífico combina, por tanto, la inversión de marcas globales con la competencia de fabricación regional.
Líderes de la industria de fregaderos de cocina en Asia-Pacífico
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH + Co KG
-
Teka Industrial S.A.
-
Carysil Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Enero de 2026: Kohler Co. lanzó la colección de fregaderos de cocina Audrine, fabricada en arcilla refractaria no porosa y lisa, en asociación con la diseñadora Shea McGee de Studio McGee. Disponible en acabados Blanco y Dune con un reborde de accesorios integrado, el lanzamiento marca la primera colaboración de fregadero de cocina de Kohler con Studio McGee y apunta directamente a la demanda de estética rural premium en mercados residenciales premium.
- Noviembre de 2025: Kohler presentó el fregadero de estación de trabajo Synthos, un sistema de cocina multiaccesorios de acero inoxidable calibre 16, disponible en anchos de 30 a 72 pulgadas con tecnología de amortiguación de sonido SilentShield Plus. El lanzamiento refuerza el formato de fregadero de estación de trabajo como una mejora premium que exige precios de venta promedio más altos que las unidades convencionales de montaje superior o inferior.
- Octubre de 2025: el operador indonesio de cocinas en la nube Hangry recaudó 10,5 millones de USD en una ronda Serie A5 liderada por Alpha JWC Ventures para actualizar la infraestructura de cocina en sus más de 118 establecimientos e ingresar a Malasia. El despliegue de capital añade directamente demanda de fregaderos de cocina de grado comercial en nuevas construcciones de cocina.


Alcance del informe del mercado de fregaderos de cocina en Asia-Pacífico
| Acero inoxidable |
| Cuarzo |
| Arcilla refractaria |
| Granito/Mármol |
| Acrílico |
| Otros |
| Montaje superior / Empotrado |
| Montaje inferior |
| Delantal frontal / Estilo rural |
| Montaje a ras |
| Doble montaje |
| Otros |
| Cubeta simple |
| Cubeta doble |
| Cubeta simple con escurridor |
| Residencial |
| Comercial |
| Supermercados/Hipermercados |
| Tiendas exclusivas |
| En línea |
| Otros |
| India |
| China |
| Japón |
| Australia |
| Corea del Sur |
| Sudeste Asiático |
| Resto de Asia-Pacífico |
| Por material | Acero inoxidable |
| Cuarzo | |
| Arcilla refractaria | |
| Granito/Mármol | |
| Acrílico | |
| Otros | |
| Por tipo de instalación | Montaje superior / Empotrado |
| Montaje inferior | |
| Delantal frontal / Estilo rural | |
| Montaje a ras | |
| Doble montaje | |
| Otros | |
| Por configuración de cubeta | Cubeta simple |
| Cubeta doble | |
| Cubeta simple con escurridor | |
| Por usuario final | Residencial |
| Comercial | |
| Por canal de distribución | Supermercados/Hipermercados |
| Tiendas exclusivas | |
| En línea | |
| Otros | |
| Por geografía | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico |


Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para el mercado de fregaderos de cocina en Asia-Pacífico?
Se estima que el mercado crecerá desde 664,57 millones de USD en 2026 hasta 828,17 millones de USD en 2031, a una CAGR del 4,5%. El crecimiento está respaldado por la nueva vivienda, la adopción de cocinas modulares y el gasto en renovación en materiales de mayor valor y formatos de fregadero integrados.
¿Qué material lidera la demanda de fregaderos de cocina en Asia-Pacífico?
El acero inoxidable lideró con una participación del 46,1% en 2025 porque sigue siendo rentable, higiénico y adecuado para proyectos residenciales de alto volumen. Los productos de Grado 304 y Grado 316 también siguen siendo relevantes donde los compradores necesitan una solución duradera y familiar.
¿Qué formato de fregadero de cocina crece más rápido en Asia-Pacífico?
Se proyecta que la distribución en línea crezca a una CAGR del 8,5% hasta 2031 porque amplía el acceso a los productos y respalda la comparación previa a la compra. Entre los formatos de instalación, se proyecta que los fregaderos de montaje inferior crezcan a una CAGR del 7,5% a medida que las renovaciones premium utilizan cada vez más encimeras de piedra de ingeniería.
¿Por qué es importante India para los proveedores de fregaderos de cocina?
Se prevé que India crezca a una CAGR del 7% hasta 2031, respaldada por programas de vivienda, urbanización y adopción de cocinas modulares. Las terminaciones de vivienda pública y una creciente base de accesorios de marca proporcionan oportunidades tanto para formatos residenciales básicos como para productos de renovación premium.


 Sus datos están seguros y nunca se venden ni se comparten.
