
Marktgröße und Marktanteile des französischen Küchenspülenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
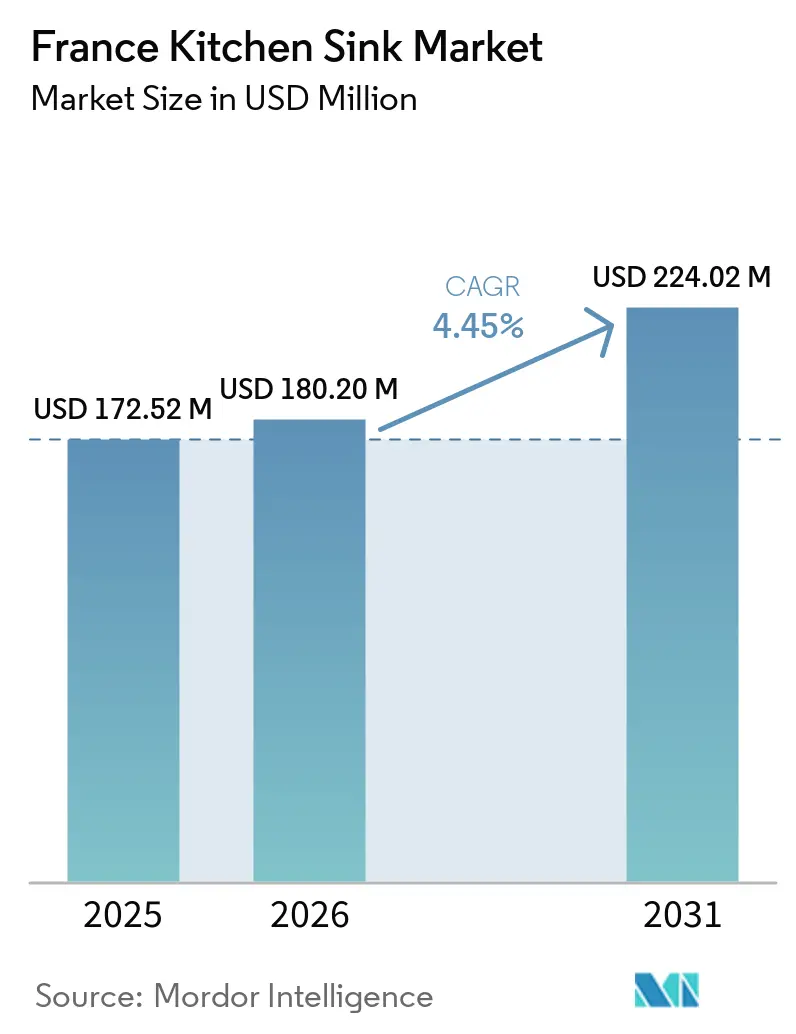
| Marktgröße im Basisjahr (2025) | 172.52 Millionen US-Dollar |
| Marktgröße (2026) | 180.20 Millionen US-Dollar |
| Marktgröße (2031) | 224.02 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.45 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des französischen Küchenspülenmarkts von Mordor Intelligence
Die Marktgröße des französischen Küchenspülenmarkts wurde im Jahr 2025 auf 172,52 Millionen USD geschätzt und wird für 2026 auf 180,20 Millionen USD veranschlagt; bis 2031 wird ein Wachstum auf 224,02 Millionen USD prognostiziert, was einem CAGR von 4,45 % im Zeitraum 2026–2031 entspricht. Der französische Küchenspülenmarkt profitiert von einer Renovierungsnachfrage, die auch bei schwacher Neubautätigkeit relevant bleibt, da Küchenmodernisierungen häufig mit Immobilientransaktionen und geplanten Heimverbesserungen einhergehen. Es wird erwartet, dass die französischen Bauinvestitionen im Jahr 2026 eine Erholung verzeichnen und auch der Wohnungsbau zunehmen wird, was die Nachfrage nach Ausstattungselementen in Wohnbauprojekten stützen sollte[1]. Die Produktentwicklung bewegt sich in Richtung aufeinander abgestimmter Spülen-, Armatur-, Abfluss- und Zubehörsysteme, was Lieferanten die Möglichkeit gibt, über Design und Installationskomfort statt allein über den Preis zu konkurrieren. Verbundwerkstoffe, Workstation-Designs und Online-Einkauf erweitern die Premium- und digitalen Vertriebswege für den französischen Küchenspülenmarkt. Materialkosten, Verzögerungen beim Ersatzzyklus und Preiswettbewerb durch Importe bleiben wichtige Einschränkungen für Hersteller und Händler.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Edelstahl im Jahr 2025 einen Marktanteil von 42,3 % am französischen Küchenspülenmarkt, während Quarzkomposit bis 2031 voraussichtlich mit einem CAGR von 6,20 % wachsen wird.
- Nach Installationstyp entfielen im Jahr 2025 54,2 % der Marktgröße des französischen Küchenspülenmarkts auf Unterbau-Spülen, während Bauernhaus- und Schürzenfront-Spülen bis 2031 voraussichtlich mit einem CAGR von 6,00 % wachsen werden.
- Nach Beckenanzahl hielten Einzelbecken-Spülen im Jahr 2025 einen Marktanteil von 56,0 % am französischen Küchenspülenmarkt, während Doppelbecken-Spülen bis 2031 voraussichtlich mit einem CAGR von 5,10 % wachsen werden.
- Nach Endnutzer entfiel auf Wohnanwendungen im Jahr 2025 mit 54,8 % der größte Wertanteil am französischen Küchenspülenmarkt, während gewerbliche Anwendungen im Zeitraum 2026–2031 voraussichtlich mit dem schnellsten CAGR von 5,40 % wachsen werden.
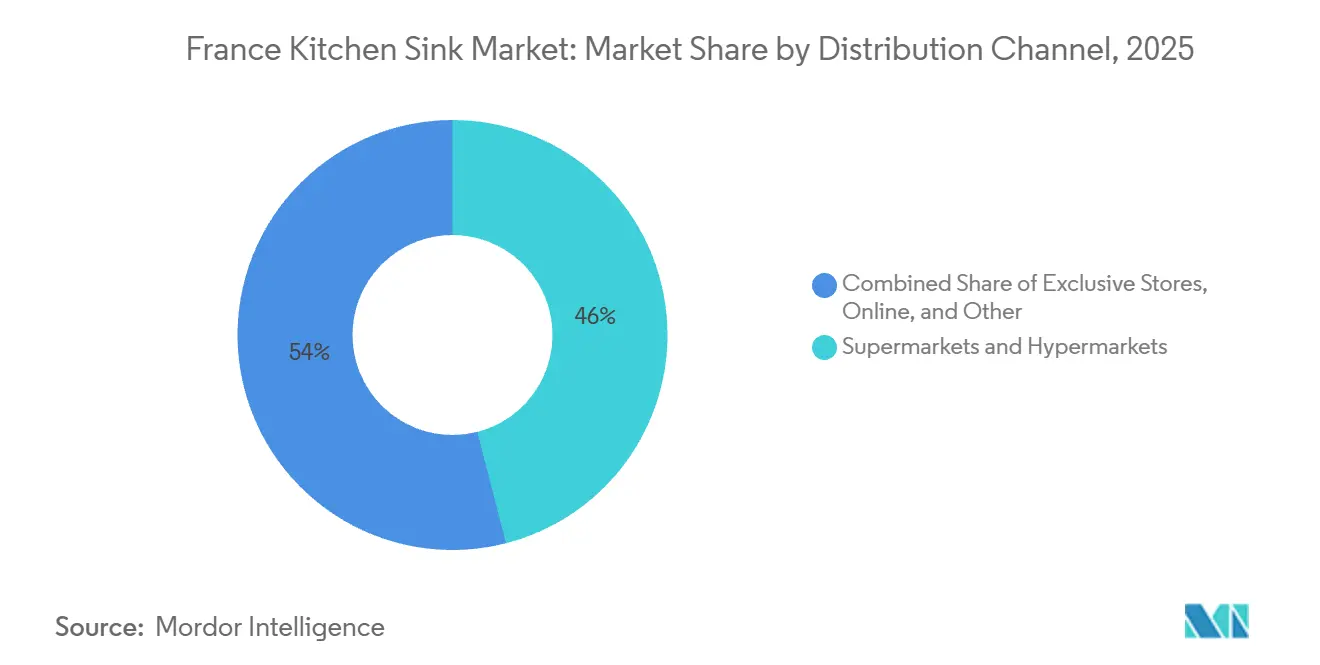
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 46,0 % am Küchenspülenmarkt in Frankreich, während Online-Kanäle bis 2031 voraussichtlich mit einem CAGR von 8,00 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 28,0 % der Küchenspülennachfrage in Frankreich auf Île-de-France, während das übrige Frankreich bis 2031 voraussichtlich mit einem CAGR von 5,70 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im französischen Küchenspülenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Küchenrenovierungen und Ersatzkäufen | +1.2% | National, am stärksten in Île-de-France und Provence-Alpes-Côte d'Azur | Mittelfristig (2–4 Jahre) |
| Übernahme von Premium-Verbundwerkstoffen und designorientierten Spülen | +0.9% | National, konzentriert in städtischen Zentren und wohlhabenden Vorortgebieten | Langfristig (≥ 4 Jahre) |
| Wachstum multifunktionaler Workstation-Spülen | +0.7% | Île-de-France und wichtige Ballungsräume | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und des Omnichannel-Küchenhandels | +0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Integration von Spüle, Armatur, Abfluss und System | +0.4% | National, mit frühen Gewinnen in städtischen Premiumgebieten | Langfristig (≥ 4 Jahre) |
| Importgesteuerter Zugang zu breiten Produktsortimenten | +0.2% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Küchenrenovierungen und Ersatzkäufen
Frankreichs Sektor für Gebäudeinstandhaltung und Renovierung erzielte im Jahr 2024 eine Produktionsleistung von 117,7 Milliarden EUR, während die Wohnrenovierung während des Rückgangs im Neubau vergleichsweise stabil blieb[2]. Dieses Muster stützt den französischen Küchenspülenmarkt, da die Ersatznachfrage sowohl mit Küchenrenovierungen als auch mit neu fertiggestellten Wohnungen verknüpft ist. Ein Spülenkauf kann daher Teil der Haushaltsausgaben für Heimverbesserungen bleiben, wenn ein Bauabschwung die Nachfrage aus Neubauprojekten begrenzt. Die Fédération Française du Bâtiment erwartet für 2026 Wohnungsbaubeginne von knapp unter 300.000 Einheiten, was noch etwa 60.000 unter dem 40-Jahres-Durchschnitt liegt[3]. Lieferanten, die Standardmaße und zuverlässigen Installationssupport anbieten, sind besser positioniert, um Renovierungsprojekte mit unterschiedlichen Schrank- und Arbeitsplattenbedingungen zu bedienen. Dieses Nachfrageprofil verleiht dem französischen Küchenspülenmarkt eine stabilere Basis als Kategorien, die ausschließlich vom Neubau abhängig sind.
Übernahme von Premium-Verbundwerkstoffen und designorientierten Spülen
Quarzkomposit, Granitkomposit und verwandte Markenmaterialien erweitern das Premiumangebot im französischen Küchenspülenmarkt. Diese Materialien unterstützen koordinierte Küchenoberflächen, da sie so ausgewählt werden können, dass sie zu Arbeitsplatten, Schrankfronten und Armaturen passen. SCHOCKs CRISTADUR GREEN Line verwendet mehr als 99 % natürliche, erneuerbare oder recycelte Rohstoffe und verbindet Materialentwicklung mit Überlegungen zu Langlebigkeit und Kreislaufwirtschaft[4]. Die EU-Ökodesign-Verordnung für nachhaltige Produkte trat im Juli 2024 in Kraft und bildet den Rahmen für Produktanforderungen, die Kreislaufwirtschaft und Nachhaltigkeit adressieren. BLANCO positioniert die Kategorie als den Wasserplatz in der Küche und vertreibt integrierte BLANCO UNIT-Lösungen, die Workstations, Armaturen, Filtration und Unterschrankorganisation kombinieren. Verbundprodukte können einen höheren Verkaufspreis als Standard-Edelstahl erzielen, was das Wertwachstum unterstützt, wenn die Stückzahlnachfrage moderat ist. Der französische Küchenspülenmarkt bietet Lieferanten daher die Möglichkeit, durch Materialwahl, Oberflächenoptionen und Umweltnachweise ihre Sortimente zu differenzieren.
Wachstum multifunktionaler Workstation-Spülen
Workstation-Spülen kombinieren das Becken mit Zubehör wie Schneidebrettern, Abtropfsieben, Trockengestellen und Schiebeablagen. Sie adressieren den Bedarf an nutzbarem Vorbereitungsraum, insbesondere in kompakten städtischen Küchen, wo eine größere Arbeitsplatte nicht immer verfügbar ist. BLANCO stellte 2025 sein INTEOS-Workstation-System mit einheitlichen Ausschnittmaßen für Edelstahl- und SILGRANIT-Versionen vor, was die Planungs- und Installationsentscheidungen vereinfachen kann. Lieferanten positionieren Workstation-Spülen rund um ein „Spüle-zum-Tisch”-Erlebnis. Kohler vermarktet seine Synthos Luxe-Spüle mit mehrstufigen Ablagen und Zubehör, das Lebensmittelzubereitung, Servieren und Aufbewahrung abdeckt. Diese Markteinführungen zeigen, dass führende Lieferanten Zubehör und Systemkompatibilität nutzen, um ihre Premiumposition zu stärken. Für den französischen Küchenspülenmarkt unterstützt das Format die Nachfrage nach sichtbaren, funktionalen Armaturen in offenen Wohnräumen und Lebensmittelzubereitungsumgebungen.
Expansion des E-Commerce und des Omnichannel-Küchenhandels
196,4 Milliarden EUR (221,93 Millionen USD) online im Jahr 2025, wovon der Online-Produktverkauf 76,1 Milliarden EUR (86,00 Millionen USD) ausmachte. Der Online-Verkauf von Möbeln und Wohndekor stieg im Jahresverlauf um 3 %, was darauf hindeutet, dass heimbezogene Käufe über digitale Kanäle aktiv bleiben. Der französische Küchenspülenmarkt kann davon profitieren, da Käufer Online-Kanäle nutzen, um Materialien, Oberflächen, Maße und Zubehörpakete vor dem Kauf zu vergleichen. Digitale Verkaufsplattformen sind besonders relevant für Marken, die kein breites stationäres Einzelhandelsnetz in Frankreich betreiben. Händler benötigen weiterhin zuverlässige Lieferung, klare Spezifikationen und zugängliche Rückgabemöglichkeiten, da Spülen groß, schwer und empfindlich gegenüber Installationsanforderungen sind. Omnichannel-Verkäufe können auch Online-Produktrecherche mit Showroom-Beratung und lokalen Abholoptionen verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kostenexposition bei Edelstahl, Nickel, Energie und Logistik | -0.8% | Global, mit direkten Auswirkungen auf alle französischen Vertriebsstufen | Kurzfristig (≤ 2 Jahre) |
| Reifer Wohnungsbestand und Volatilität des Ersatzzyklus | -0.6% | National, mit stärkerer Exposition in Île-de-France und Hauts-de-France | Langfristig (≥ 4 Jahre) |
| Installationskomplexität bei unterschiedlichen französischen Küchenlayouts | -0.4% | Städtische Gebiete, insbesondere Paris und Lyon | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Billigimporte und Preistransparenz | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kostenexposition bei Edelstahl, Nickel, Energie und Logistik
Edelstahl bleibt zentral für den französischen Küchenspülenmarkt, sodass Veränderungen bei Nickel-, Energie- und Logistikkosten einen großen Teil der Lieferkette beeinflussen. Niedrigere Nickelkosten können die Erschwinglichkeit für Verbraucher verbessern, können aber auch Hersteller unter Druck setzen, die Material zu früheren und höheren Vertragspreisen erworben haben. Die daraus resultierende Diskrepanz kann die Margen für Hersteller, Händler und Einzelhändler verringern. FIEC erwartet für 2026 steigende Materialkosten aufgrund von Faktoren wie dem Carbon Border Adjustment Mechanism und Lieferunterbrechungen. Die Kostenexposition ist bei Standard-Edelstahlprodukten am schwierigsten, da diese einem intensiven Preisvergleich ausgesetzt sind. Hersteller reagieren, indem sie höherwertige Verbundstoff-, farbige und zubehörgeführte Angebote ausbauen, die auf mehr als dem Basisproduktpreis konkurrieren.
Reifer Wohnungsbestand und Volatilität des Ersatzzyklus
Frankreich verfügt über einen großen und alternden Wohnungsbestand, und viele bestehende Küchen entsprechen nicht den aktuellen modularen Layoutstandards. Dies schafft langfristiges Renovierungspotenzial, erschwert aber auch Ersatzarbeiten, wenn Schränke, Sanitärinstallationen oder Arbeitsplattenöffnungen angepasst werden müssen. Die Wohnungsbaubeginne sanken 2024 auf 261.000 Einheiten und erholten sich 2025 auf 283.000, blieben damit aber unter dem langfristigen Jahresdurchschnitt, den die Fédération Française du Bâtiment angibt. Langsamere Immobilientransaktionen und aufgeschobene Hausprojekte können Spülenersatzkäufe verzögern. Das Volumen der Instandhaltungsrenovierungen in Île-de-France ging 2025 um 2,2 % zurück, was den Druck verdeutlicht, der selbst das größte regionale Nachfragezentrum des Landes beeinflussen kann. Der französische Küchenspülenmarkt muss daher langfristige Ersatznachfrage mit kurzfristigen Entscheidungen zur Verschiebung von Renovierungsausgaben in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Verbundstoffinnovation fordert die Dominanz von Edelstahl heraus
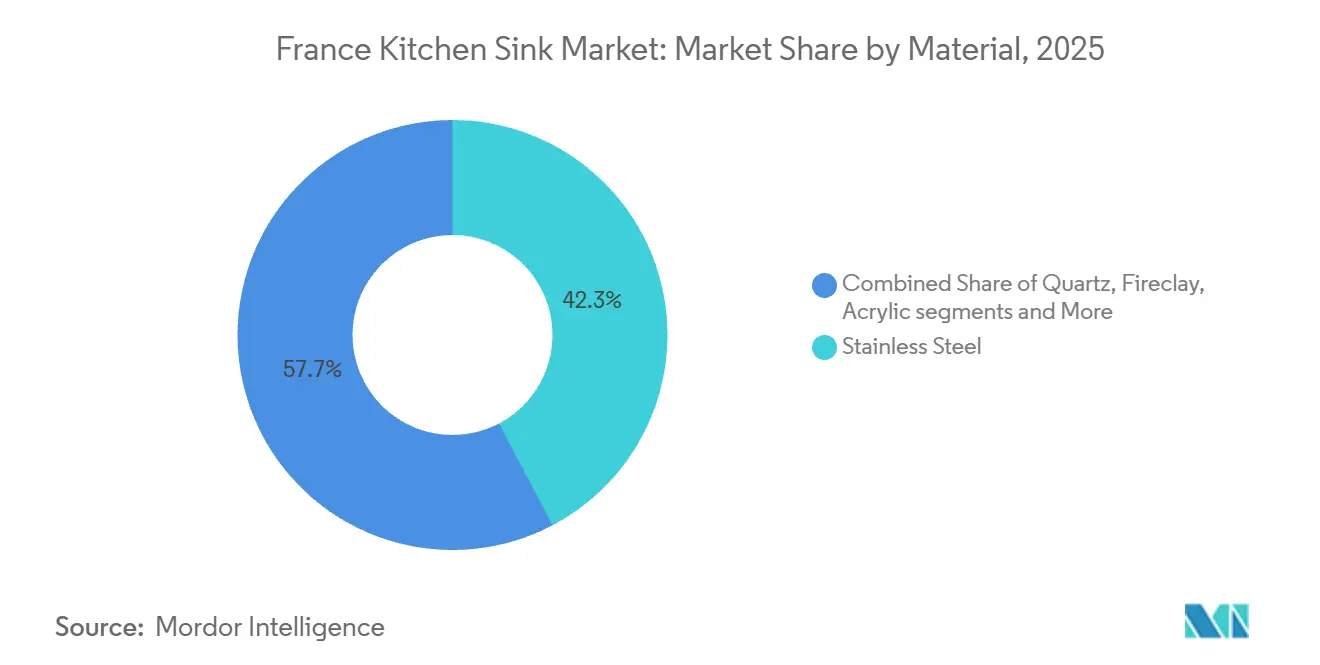
Edelstahl hielt im Jahr 2025 einen Anteil von 42,3 % am französischen Küchenspülenmarkt. Seine Position spiegelt Langlebigkeit, einfache Reinigung und Verfügbarkeit über Einstiegs-, Mittelklasse- und Premiumpreispunkte hinweg wider. Das Material eignet sich auch weiterhin für gewerbliche Küchen, wo hygienische Oberflächen und praktische Wartung wichtig sind. Standard-Edelstahlprodukte bedienen sowohl große Einzelhandelsketten als auch spezialisierte Kücheneinzelhändler. Quarzkomposit wird bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen, unterstützt durch die Nachfrage nach hitzebeständigen Oberflächen und koordinierten Farben. Dies macht es zur am schnellsten wachsenden Materialkategorie im französischen Küchenspülenmarkt.
Verbundprodukte helfen Lieferanten, über einen Standard-Armaturenverkauf hinaus zu einem koordinierten Küchenoberflächenangebot zu gelangen. SCHOCKs CRISTADUR GREEN Line zeigt, wie recycelter und erneuerbarer Inhalt Teil des Produktangebots werden kann. Die ESPR schafft einen politischen Rahmen, in dem Langlebigkeit und Kreislaufwirtschaft für die Produktentwicklung zunehmend relevant sind. Feuerton behält seinen Platz in Bauernhaus- und Schürzenfront-Designs, insbesondere dort, wo ein traditionelles Erscheinungsbild Teil des Küchenplans ist. Granit- und Marmorprodukte bedienen designorientierte Mittel-Premium-Projekte, während Acryloptionen für kostengünstigere Ersatzkäufe relevant bleiben. Die Materialwahl ist zunehmend mit der Koordination der Arbeitsplatte, der Installationsmethode und der erwarteten Küchennutzung verknüpft, nicht nur mit dem Erscheinungsbild allein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp: Unterbau führt, Bauernhausstil gewinnt an Dynamik
Unterbau-Spülen entfielen im Jahr 2025 auf 54,2 % des französischen Küchenspülenmarkts. Das Format erzeugt einen bündigen Übergang zwischen Arbeitsplatte und Spüle, was den klaren Linien entspricht, die bei designorientierten Renovierungen angestrebt werden. Stein- und Quarzarbeitsplatten sind besonders kompatibel mit diesem Installationsansatz. Präzises Schablonieren und professionelle Installation sind für diese Projekte wichtig. Bauernhaus- und Schürzenfront-Designs werden bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen. Ihr Wachstum wird durch Renovierungsprojekte gestützt, die Stilelemente des kulturellen Erbes mit zeitgenössischen Materialien und Oberflächen kombinieren.
Bauernhausdesigns sind jetzt in schmaleren Profilen, Verbundwerkstoffen, Edelstahl und matten Oberflächen erhältlich. Diese breitere Auswahl ermöglicht es dem Format, über ländliche Projekte hinaus in moderne Küchenkonzepte vorzudringen. Aufsatz- und Einbau-Spülen bleiben wichtig für Ersatzkäufe, bei denen eine Änderung der Arbeitsplattenöffnung nicht praktikabel ist. Sie bieten eine zugänglichere Option für ältere Häuser und wertorientierte Modernisierungen. Bündig eingebaute Produkte eignen sich für integrierte Arbeitsplattenprojekte, während Dual-Mount-Designs Installateuren mehr Flexibilität bieten. Der Installationsmix im französischen Küchenspülenmarkt spiegelt sowohl Premium-Oberflächentrends als auch die praktischen Einschränkungen des bestehenden Wohnungsbestands wider.
Nach Beckenanzahl: Einzelbecken dominiert, Doppelbecken steigt aufgrund von Arbeitsablauflogik
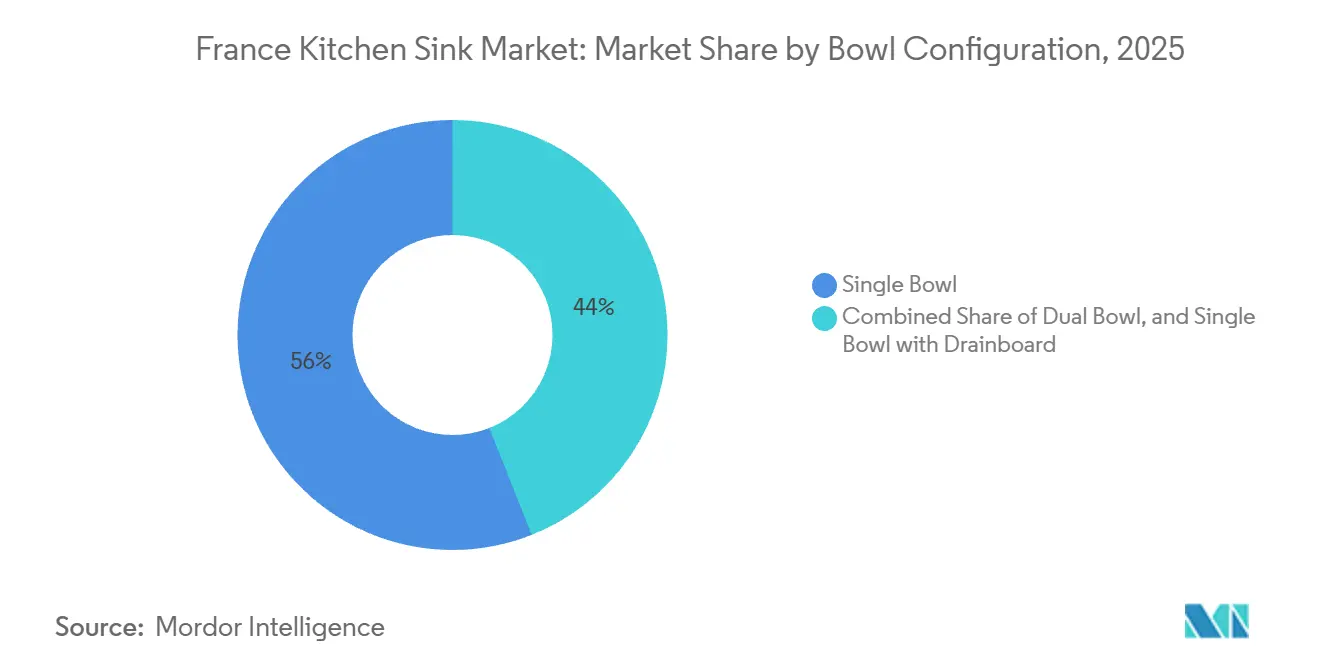
Einzelbecken-Produkte hielten im Jahr 2025 einen Anteil von 56 % am französischen Küchenspülenmarkt. Ihre Beliebtheit ist mit tiefen Becken, Unterbau-Installationen und Zubehörsystemen verknüpft, die Vorbereitungsfunktionen bieten, ohne das Becken zu teilen. Ein größeres ungehindertes Becken kann übergroßes Kochgeschirr aufnehmen und die Mahlzeitenzubereitung unterstützen. BLANCOs INTEOS-System und Kohlers Synthos-Kollektion verwenden beide Workstation-Konzepte, die diesem Ansatz entsprechen. Die Konfiguration eignet sich auch für Küchen, in denen der Arbeitsplattenraum begrenzt ist. Diese Vorteile halten Einzelbecken-Formate im Mittelpunkt des französischen Küchenspülenmarkts.
Doppelbecken-Spülen werden bis 2031 voraussichtlich mit einem CAGR von 5,1 % wachsen. Sie sind nützlich, wenn Waschen und Spülen gleichzeitig erfolgen müssen, insbesondere in größeren Häusern und gewerblichen Küchen. Gastronomieunternehmen bevorzugen möglicherweise eine physische Trennung für ihre Reinigungsabläufe. Einzelbecken-Spülen mit Abtropffläche decken weiterhin die Nachfrage von Haushalten ab, die Raumeffizienz und vertraute Spülmuster schätzen. Die Wahl zwischen einem und zwei Becken hängt zunehmend von Zubehör, Mahlzeitenzubereitung und Reinigungsroutinen ab. Lieferanten können dieser Variation begegnen, indem sie Beckengrößen und Zubehörpakete anbieten, die für verschiedene Schrankbreiten geeignet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Gewerbliches Wachstum signalisiert Verschiebung auf Spezifikationsebene
Heimrenovierungen und Modernisierungen im Anschluss an Immobilientransaktionen bleiben die wichtigsten Quellen der Wohnraumnachfrage. Das Segment umfasst Einstiegs-Edelstahlprodukte sowie Premium-Verbundstoff- und koordinierte Systemprodukte. Haushalte können je nach Budget, Arbeitsplattenzustand und gewünschtem Stil verschiedene Materialien und Installationstypen wählen. Gewerbliche Anwendungen werden bis 2031 voraussichtlich mit einem CAGR von 5,4 % wachsen. Dieses Tempo ist schneller als die Gesamtwachstumsrate des französischen Küchenspülenmarkts.
Wohnanwendungen entfielen im Jahr 2025 auf 54,8 % des französischen Küchenspülenmarkts. Die gewerbliche Nachfrage ist mit Gastgewerbe, Gastronomie und Küchenbetrieben verbunden, die langlebige und leicht zu wartende Spülen benötigen. Tiefgezogener Edelstahl, größere Becken und Doppelbecken-Konfigurationen sind für diese Anwendungen relevant. Städtische Lebensmittelzubereitungsbetriebe benötigen außerdem Ausstattung, die Reinigungs- und Betriebsabläufe unterstützt. Lieferanten, die gewerbliche Käufer bedienen, benötigen klare technische Informationen und zuverlässige Produktverfügbarkeit. Ihre Produktsortimente unterscheiden sich häufig von Wohnangeboten, da Hygiene-, Kapazitäts- und Installationsanforderungen anspruchsvoller sind. Die gewerbliche Chance erhöht den Wert von Produkten, die für den professionellen Einsatz konzipiert sind, ohne die Bedeutung des Wohnersatzzyklus zu mindern.
Nach Vertriebskanal: Verbrauchermärkte sichern das Volumen, Online-Handel definiert den Zugang neu
Supermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Anteil von 46 % am französischen Küchenspülenmarkt. Diese Verkaufsstellen bieten breiten Zugang zu Standard-Edelstahl- und Einstiegs-Verbundprodukten. Ihre Größe unterstützt Großeinkäufe und hilft Verbrauchern, Produkte über zugängliche Preisstufen hinweg zu vergleichen. Sie eignen sich auch weiterhin für unkomplizierte Ersatzkäufe. Online-Kanäle werden bis 2031 voraussichtlich mit einem CAGR von 8 % wachsen. Dies ist die schnellste Wachstumsrate im Vertriebskanal des französischen Küchenspülenmarkts.
E-Commerce ermöglicht es Käufern, Produktmaße, Oberflächen, Installationsmethoden und Zubehör zu vergleichen, bevor sie eine Spüle auswählen. Es hilft auch Spezialmarken, Kunden außerhalb der von ihren Showrooms abgedeckten Gebiete zu bedienen. Frankreichs E-Commerce-Umsatz erreichte 2025 196,4 Milliarden EUR und zeigt damit das breitere Ausmaß des digitalen Einkaufs. Exklusivgeschäfte und Designstudios behalten eine wichtige Rolle für Premium-Verbundprodukte und integrierte Spülen-Armatur-Systeme. Das Online-Kaufverhalten verändert sich. Laut einer Odoxa-Studie für Fevad nutzte 2025 jeder dritte französische Online-Käufer generative KI in seiner Kaufreise, und Marktplätze hielten 32 % des Online-Produktverkaufs. Auftragnehmer-Beschaffung und Projekteinkauf bleiben ebenfalls relevant für neue Wohnbauprojekte und gewerbliche Kücheninstallationen. Der Kanalmix begünstigt Lieferanten, die klare Produktinformationen und konsistenten Service über physische und Online-Berührungspunkte hinweg bereitstellen können.
Geografische Analyse
Île-de-France hielt im Jahr 2025 einen Anteil von 28 % am französischen Küchenspülenmarkt. Die Region weist eine hohe Konzentration an Premium-Renovierungsaktivitäten, Küchenstudios, spezialisierten Materialhändlern und Projekten auf, die Unterbau-, Verbundstoff- und integrierte Systeme bevorzugen. Ihre Größe macht sie zu einem führenden Spezifikationszentrum für Produkte mit höheren Design- und Installationsanforderungen. Das Volumen der Instandhaltungsrenovierungen in der Region ging jedoch 2025 um 2,2 % zurück, verglichen mit einem nationalen Rückgang von 1,1 %. Dieses Ergebnis zeigt, dass die Nachfrage der Region empfindlich auf Immobilienbedingungen und das Vertrauen der Haushalte reagiert.
Provence-Alpes-Côte d'Azur kombiniert Renovierungsaktivitäten mit höherem Einkommensniveau mit der Nachfrage aus Zweitwohnungen und Gastgewerbeimmobilien, während Auvergne-Rhône-Alpes von Wohnrenovierungen und Gastronomieaktivitäten rund um Lyon profitiert. Der Preisindex für Baurenovierungen stieg im zweiten Quartal 2025 um 1,2 % im Jahresvergleich. Die Preise für Sanitär- und HLK-Installationen stiegen im gleichen Zeitraum um 1,3 % und beeinflussten damit die Kostenbasis für spülenbezogene Arbeiten. Nouvelle-Aquitaine hat durch ländliche Renovierungsprojekte Nachfrage nach Bauernhaus- und Feuerton-Stilen. Hauts-de-France profitiert ebenfalls von seiner Lage in der Nähe nordeuropäischer Liefer- und Designnetzwerke.
Das übrige Frankreich wird bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen. Die Nachfrage wird durch Renovierungen in stadtnahen und ländlichen Gebieten gestützt, wo Zweitwohnungen und Umzüge die Verbesserungsbasis erweitern, sowie durch wachsende Showroom- und Online-Fulfillment-Aktivitäten in Toulouse, Nantes, Bordeaux und Rennes. Die nationalen Wohnungsbaubeginne werden 2026 voraussichtlich um 9,5 % steigen, was die künftige Ersatzbasis außerhalb des dicht besiedelten Île-de-France-Gebiets schrittweise erweitern sollte. Überseegebiete tragen durch Gastgewerbeinfrastruktur und gewerbliche Küchenmodernisierungen zur Nachfrage bei, was lokale Produktverfügbarkeit und Installationssupport im gesamten französischen Küchenspülenmarkt wichtig macht.
Wettbewerbslandschaft
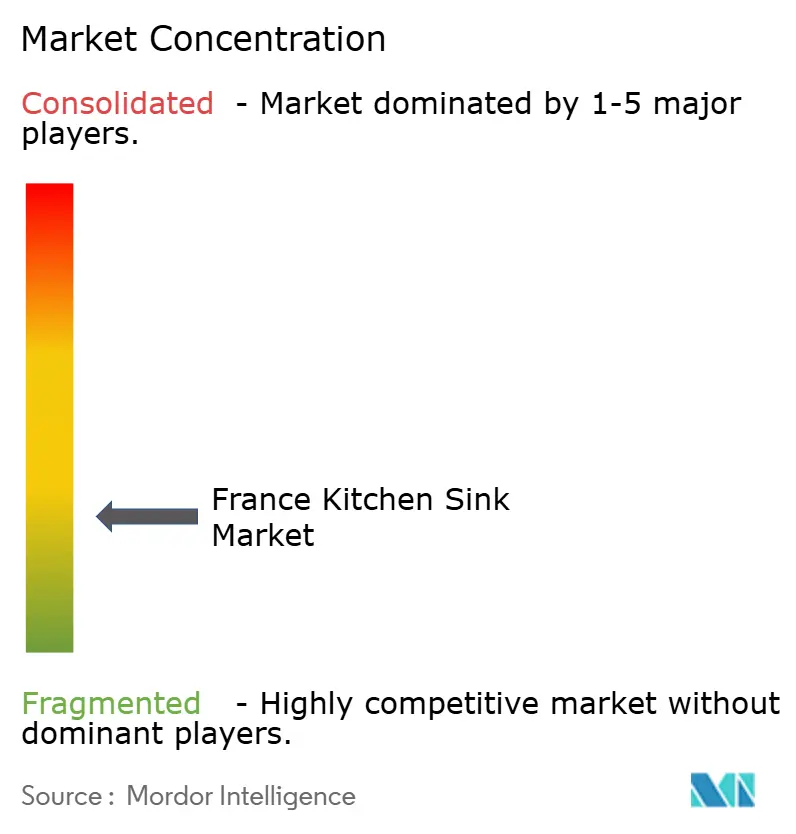
Der französische Küchenspülenmarkt ist fragmentiert. Europäische Spezialisten halten durch Materialplattformen und koordinierte Systemangebote eine starke Position im Premium-Verbundstoff- und designorientierten Produktsegment. Franke, BLANCO und SCHOCK konkurrieren durch differenzierte Designs, Zubehör, Oberflächen und Unterstützung für Spezifikationskanäle. BLANCO stellte im Februar 2025 INTEOS als Workstation-System vor, das in Edelstahl und SILGRANIT mit einheitlichen Ausschnittmaßen erhältlich ist und Designern und Installateuren mehr Flexibilität bietet. Dieser Ansatz verlagert den Wettbewerb auf den gesamten Spülenbereich statt nur auf das Becken allein.
Italienische Lieferanten wie Elleci, Foster und Plados Telma konkurrieren im mittleren Premiumsegment durch Designauswahl und Fertigungsqualität. Integrierte Spülen- und Armaturenangebote sind besonders relevant, wenn Verbraucher ein koordiniertes Finish wünschen. Chambord bleibt mit der Kategorie der traditionellen Feuerton- und Bauernhausspülen verbunden, die spezialisierte Renovierungsprojekte bedient. Kleinere Lieferanten können Online-Vertrieb, Farboptionen und wettbewerbsfähige Verbundstoffpreise nutzen, um Sichtbarkeit im französischen Küchenspülenmarkt aufzubauen. Alveus stellte im Juni 2025 Monarch Originals mit PVD-Beschichtungen in Gold, Bronze, Kupfer und Anthrazit vor und bietet damit eine Alternative zum preisbasierten Wettbewerb bei Standard-Edelstahl.
Franke erweiterte im August 2025 seine Centro Fragranite-Reihe um ein Einzelbecken-Modell für einen 500-mm-Schrank, während Kohler im Januar 2026 die Audrine-Feuerton-Kollektion in Zusammenarbeit mit Studio McGee auf den Markt brachte. Diese Schritte zeigen, dass führende Lieferanten kompakte Formate, Systemdesign und Oberflächendifferenzierung nutzen, um unterschiedliche Renovierungsbedürfnisse anzusprechen. Importe bleiben ein Preisdruck bei standardisierten Produkten, aber europäische Lieferanten können durch Materialinnovation, schnelleren Spezifikationssupport und integrierte Produktsortimente reagieren. Der französische Küchenspülenmarkt bleibt wettbewerbsintensiv, da kein einzelner Lieferant die gesamte Bandbreite an Material-, Installations- und Kanalpräferenzen im Land kontrolliert.
Marktführer in der französischen Küchenspülenbranche
-
Franke Group
-
BLANCO GmbH + Co KG
-
SCHOCK GmbH
-
Kohler Co.
-
Villeroy & Boch AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Januar 2026: Kohler Co. brachte die Audrine-Küchenspülenkollektion in Partnerschaft mit Designerin Shea McGee von Studio McGee auf den Markt. Aus glattem, nicht porösem Feuerton in den Farben Weiß und Dune gefertigt, stellt Audrine Kohlers erste Küchenspülen-Designkooperation mit dem Unternehmen dar und zielt auf das Premium-Schürzenfront-Segment ab, das sowohl bei Neubauten als auch bei Renovierungsspezifikationen in ganz Europa an Dynamik gewinnt. Die Kollektion lässt sich mit der bestehenden Edalyn-Küchenarmatur kombinieren, um eine vollständig koordinierte Systemspezifikation zu bieten.
- November 2025: Kohler stellte die Synthos Workstation-Spülenkollektion vor und gewann damit sowohl den iF Design Award als auch den Red Dot Award für Produktdesigninnovation. Die Kollektion wurde für Gastlichkeit und nahtlose Küchenabläufe entwickelt und konkurriert direkt mit BLANCOs INTEOS im Premium-Workstation-Segment. Verfügbare Konfigurationen bedienen mehrere Küchengrößenformate.
- Juni 2025: Alveus d.o.o. brachte Monarch Originals-Küchenspülen mit PVD-Beschichtungstechnologie in den Farben Gold, Bronze, Kupfer und Anthrazit auf den Markt und verwies dabei auf die Position des Unternehmens als erste Marke, die PVD-Technologie vor mehr als 15 Jahren in die Küchenspülenkategorie eingeführt hat. Die Reihe richtet sich an designbewusste Verbraucher, die eine nicht standardmäßige Farbkoordination über Küchenoberflächen hinweg suchen.
- Februar 2025: BLANCO GmbH + Co KG stellte INTEOS, sein Workstation-Spülensystem, auf der KBIS 2025 in Las Vegas vor und kündigte gleichzeitig eine vollständige Markenauffrischung zum 100-jährigen Jubiläum an. INTEOS ist in Edelstahl und SILGRANIT-Komposit in den Konfigurationen 30, 33, 39 und 45 Zoll erhältlich und teilt ein einziges Ausschnittmaß über alle Materialien hinweg, was die Designspezifikation und die Auftragnehmerinstallation vereinfacht.
Berichtsumfang des französischen Küchenspülenmarkts
| Edelstahl |
| Quarz |
| Feuerton |
| Granit/Marmor |
| Acryl |
| Sonstige |
| Aufsatz / Einbau |
| Unterbau |
| Bauernhaus / Schürzenfront |
| Bündig eingebaut |
| Dual-Mount |
| Sonstige |
| Einzelbecken |
| Doppelbecken |
| Einzelbecken mit Abtropffläche |
| Wohnbereich |
| Gewerbe |
| Supermärkte/Verbrauchermärkte |
| Exklusivgeschäfte |
| Online |
| Sonstige |
| Île-de-France |
| Provence-Alpes-Côte d'Azur |
| Auvergne-Rhône-Alpes |
| Nouvelle-Aquitaine |
| Hauts-de-France |
| Übriges Frankreich (alle anderen metropolitanen und überseeischen Regionen) |
| Nach Material | Edelstahl |
| Quarz | |
| Feuerton | |
| Granit/Marmor | |
| Acryl | |
| Sonstige | |
| Nach Installationstyp | Aufsatz / Einbau |
| Unterbau | |
| Bauernhaus / Schürzenfront | |
| Bündig eingebaut | |
| Dual-Mount | |
| Sonstige | |
| Nach Beckenanzahl | Einzelbecken |
| Doppelbecken | |
| Einzelbecken mit Abtropffläche | |
| Nach Endnutzer | Wohnbereich |
| Gewerbe | |
| Nach Vertriebskanal | Supermärkte/Verbrauchermärkte |
| Exklusivgeschäfte | |
| Online | |
| Sonstige | |
| Nach Geografie | Île-de-France |
| Provence-Alpes-Côte d'Azur | |
| Auvergne-Rhône-Alpes | |
| Nouvelle-Aquitaine | |
| Hauts-de-France | |
| Übriges Frankreich (alle anderen metropolitanen und überseeischen Regionen) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Küchenspülen in Frankreich?
Der französische Küchenspülenmarkt wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 4,4 % wachsen und bis 2031 einen Wert von 224 Millionen USD erreichen. Renovierungsaktivitäten und eine Erholung der Wohnungsbaubeginne stützen diesen Ausblick.
Welches Material führt den Küchenspülenverkauf in Frankreich an?
Edelstahl führte im Jahr 2025 mit einem Anteil von 42,3 %. Es bleibt weit verbreitet, da es langlebig, leicht zu reinigen und über Einstiegs-, Mittelklasse- und Premium-Küchenprojekte hinweg angeboten wird.
Welches Küchenspülenmaterial wächst in Frankreich am schnellsten?
Quarzkomposit wird bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen. Sein Wachstum spiegelt die Nachfrage nach koordinierten Farben, hitzebeständigen Oberflächen und differenzierten Oberflächen bei designorientierten Renovierungen wider.
Welcher Installationstyp ist bei französischen Küchenspülen am häufigsten?
Unterbau-Spülen hielten im Jahr 2025 einen Anteil von 54,2 %. Das Format eignet sich für Quarz- und Steinarbeitsplatten und unterstützt einen bündigen Übergang zwischen Arbeitsfläche und Becken.
Warum wächst der Online-Spülenverkauf in Frankreich?
Online-Kanäle werden bis 2031 voraussichtlich mit einem CAGR von 8 % wachsen. Digitales Einkaufen hilft Käufern, Maße, Oberflächen, Installationsmethoden und kompatibles Zubehör vor dem Kauf zu vergleichen.