
Tamanho e Participação do Mercado de Iates
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
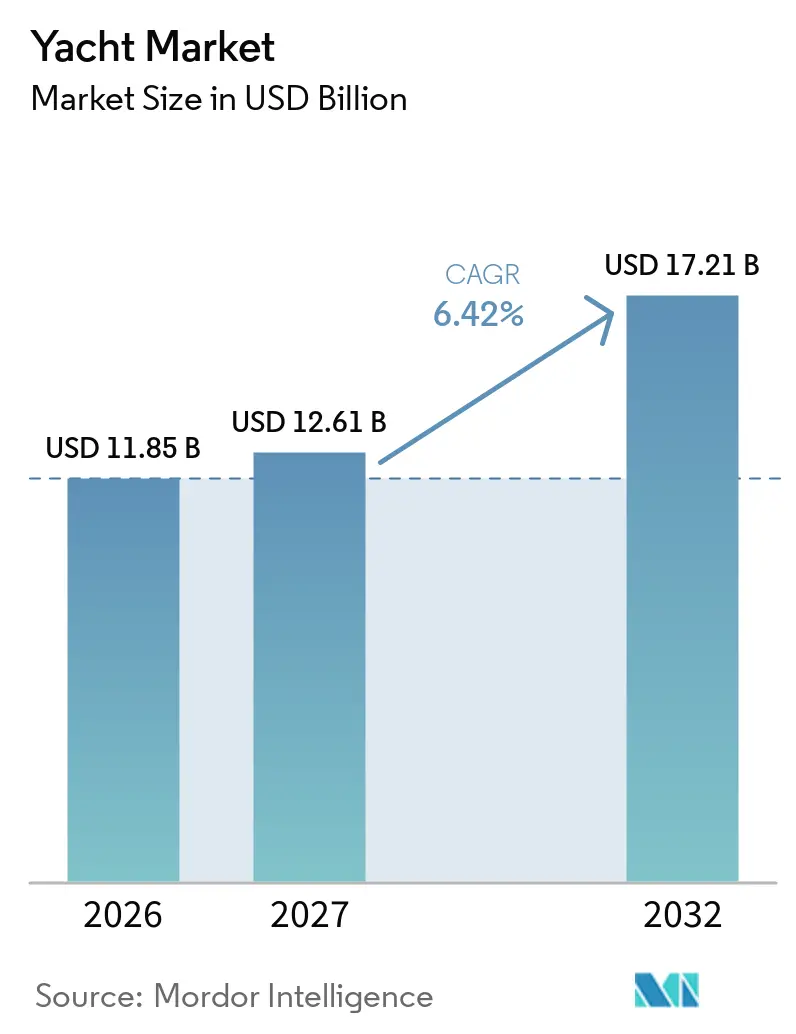
| Tamanho do Mercado (2027) | 12.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.21 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
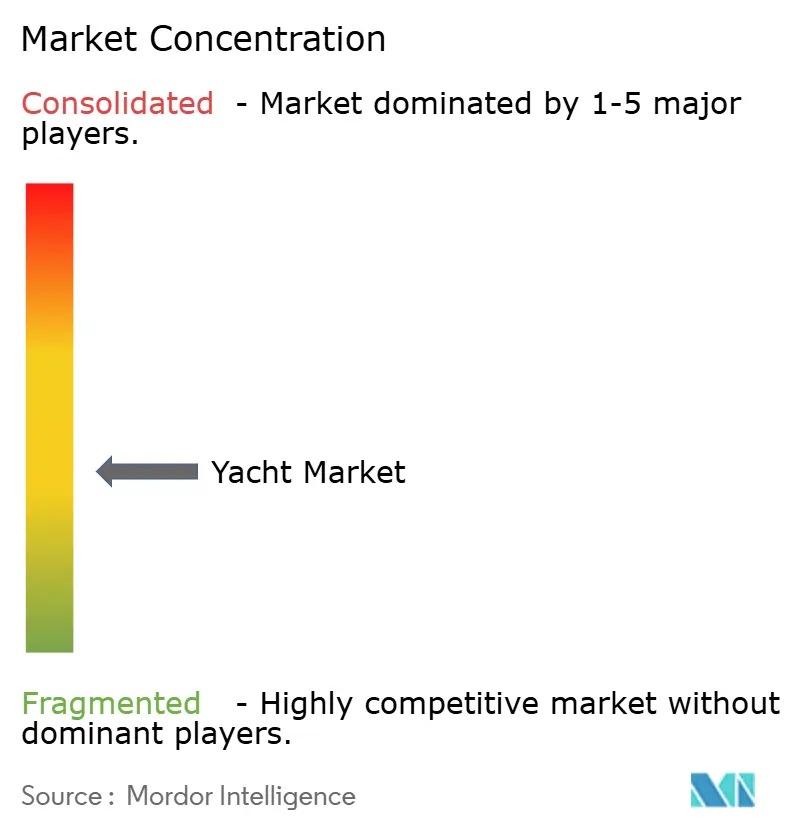
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iates por Mordor Intelligence
O tamanho do mercado de iates foi avaliado em 11,85 bilhões de USD em 2026 e estima-se que cresça de 12,61 bilhões de USD em 2027 para atingir 17,21 bilhões de USD até 2032, a um CAGR de 6,42% durante o período de previsão de 2027 a 2032. O mercado de iates é sustentado pela demanda por viagens de lazer privadas, cruzeiros de longo alcance e embarcações que podem servir tanto ao uso pessoal quanto a programas de charter. Os compradores estão atribuindo maior importância a layouts personalizados, sistemas de bordo confiáveis e opções operacionais de baixa emissão ao selecionar uma nova embarcação. Os construtores que conseguem combinar flexibilidade de design com cronogramas de entrega confiáveis estão melhor posicionados para reter clientes ao longo de decisões de compra prolongadas. O mercado de iates também se beneficia quando redes de marinas, instalações de serviço e operações de charter melhoram em conjunto, pois cada uma expande o uso prático de uma embarcação após a entrega. Esses serviços interligados podem influenciar se um comprador considera uma embarcação prática para possuir, operar e desfrutar ao longo do tempo.
Principais Conclusões do Relatório
- Por tipo, o iate flybridge deteve 28,63% de participação em 2026, enquanto o iate de longo alcance/expedição tem previsão de crescer a um CAGR de 7,39% até 2032.
- Por comprimento, a faixa de 20 a 50 m deteve 43,18% de participação em 2026, enquanto acima de 50 m tem previsão de crescer a um CAGR de 7,34% até 2032.
- Por propulsão, motor a diesel/gasolina convencional deteve 68,26% de participação em 2026, enquanto híbrido e elétrico tem previsão de crescer a um CAGR de 10,79% até 2032.
- Por tipo de casco, monocasco deteve 83,16% de participação em 2026, enquanto multicasco tem previsão de crescer a um CAGR de 7,36% até 2032.
- Por material do casco, fibra de vidro/composto deteve 74,18% de participação em 2026, enquanto alumínio tem previsão de crescer a um CAGR de 6,82% até 2032.
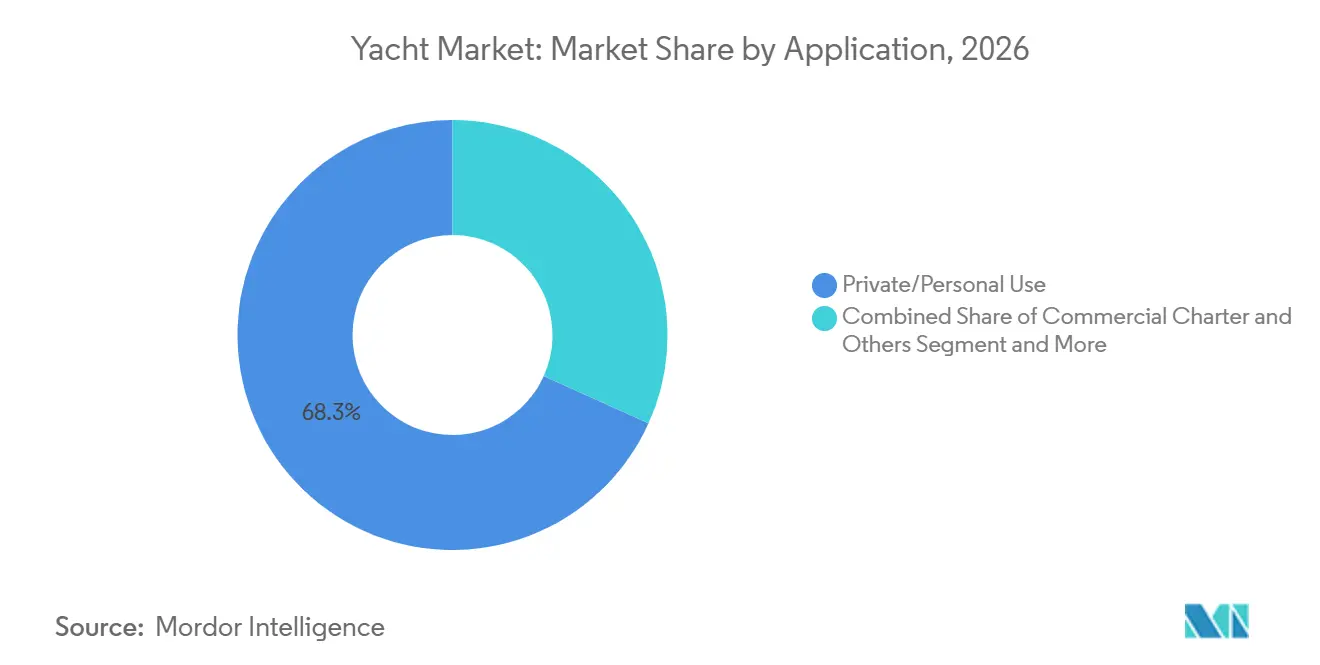
- Por aplicação, uso privado/pessoal deteve 68,27% de participação em 2026, enquanto charter comercial tem previsão de crescer a um CAGR de 7,37% até 2032.
- Por canal de vendas, revendedores e corretores detiveram 58,73% de participação em 2026, enquanto direto, estaleiro, tem previsão de crescer a um CAGR de 6,66% até 2032.
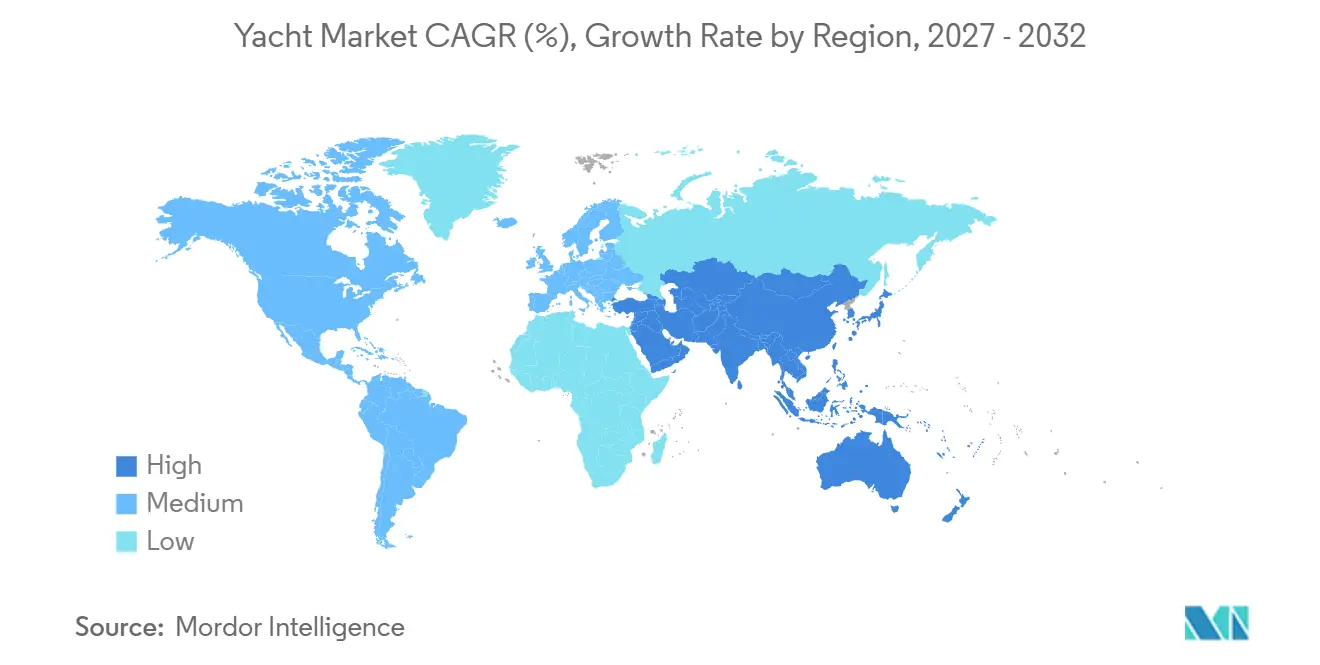
- Por geografia, a Europa deteve 43,18% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Iates
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Riqueza de HNWI e Demanda por Lazer Experiencial | +2.1% | Global, liderado pela América do Norte, Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Expansão do Charter e Investimento em Infraestrutura de Marinas | +1.4% | Europa Mediterrânea, Sudeste Asiático e Emirados Árabes Unidos | Médio prazo (2–4 anos) |
| Personalização e Sistemas Inteligentes de Bordo | +0.9% | Global, com adoção antecipada na América do Norte e no Norte da Europa | Médio prazo (2–4 anos) |
| Adoção de Propulsão Híbrida e de Baixa Emissão | +0.7% | UE, Reino Unido, América do Norte e Austrália | Curto prazo (≤ 2 anos) |
| Depreciação Fiscal e Estruturação de Propriedade Transfronteiriça | +0.5% | Malta, Ilhas Cayman, Ilhas Marshall e Emirados Árabes Unidos | Médio prazo (2–4 anos) |
| Visibilidade de Construção Especulativa e Acesso à Propriedade Fracionada | +0.4% | América do Norte, Europa Ocidental e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Riqueza de HNWI e Demanda por Lazer Experiencial
O mercado de iates recebe apoio de compradores que tratam as viagens e o lazer privado como um uso importante de sua riqueza discricionária. A demanda é cada vez mais moldada pelo desejo de passar tempo em destinos remotos, com maior controle sobre o tempo e a privacidade, em vez de apenas pela posse. Compradores mais jovens frequentemente esperam conectividade digital confiável, espaços de convivência flexíveis e interiores que possam se adaptar às rotinas familiares, de trabalho e de hóspedes. Essas expectativas tornam o processo de compra mais detalhado e valorizam mais a capacidade do construtor de explicar as escolhas de design em termos práticos. Elas também aumentam a importância dos relacionamentos de serviço que continuam após a entrega e apoiam os proprietários à medida que seus padrões de viagem mudam. O mercado de iates, portanto, recompensa os estaleiros que traduzem preferências pessoais em especificações sólidas de embarcações sem perder o controle de qualidade, custo ou entrega.
Expansão do Charter e Investimento em Infraestrutura de Marinas
O charter comercial oferece aos proprietários uma forma de usar uma embarcação enquanto também gera receita durante os períodos disponíveis. Essa opção pode tornar a propriedade mais atraente para compradores que estão avaliando os compromissos operacionais em relação ao uso privado e que desejam flexibilidade na forma como o iate é utilizado. Instalações de marina novas e modernizadas fortalecem esse modelo ao melhorar o acesso, a atracação, o suporte de reparo e os serviços ao visitante em áreas de cruzeiro populares. O mercado de iates ganha profundidade quando embarcações maiores conseguem encontrar instalações adequadas em vários destinos, em vez de depender de um conjunto limitado de portos. Os construtores também se beneficiam porque os requisitos de charter incentivam layouts flexíveis, duráveis e fáceis de gerenciar pelas tripulações. Um ecossistema de charter mais amplo pode, portanto, sustentar a demanda por embarcações projetadas para rotatividade regular de hóspedes, bem como para viagens pessoais.
Personalização e Sistemas Inteligentes de Bordo
A personalização foi além dos acabamentos interiores para incluir arranjos de convés, sistemas operacionais, recursos de serviço e a forma como diferentes partes da embarcação são utilizadas durante uma viagem. Os compradores esperam cada vez mais revisar as escolhas de design antecipadamente e acompanhar as decisões técnicas durante a construção, especialmente quando essas escolhas afetam o conforto diário ou a carga de trabalho da tripulação. As ferramentas de gestão digital podem ajudar as tripulações a monitorar equipamentos, organizar a manutenção e reduzir a chance de um problema técnico interromper uma viagem planejada. A Azimut introduziu seu sistema de gestão digital de iates Neuron em 2025 para suportar diagnósticos remotos, automação de bordo e manutenção preditiva[1]. Essas ferramentas podem ser valiosas quando os proprietários desejam uma experiência mais simples sem abrir mão da individualidade que é central em uma compra sob medida. O mercado de iates provavelmente favorecerá os construtores que tornam a propriedade mais gerenciável enquanto preservam o caráter pessoal que os compradores esperam.
Adoção de Propulsão Híbrida e de Baixa Emissão
O mercado de iates está respondendo à maior atenção às emissões de combustível e às regras operacionais locais em importantes áreas de cruzeiro. A Área de Controle de Emissões do Mar Mediterrâneo entrou em vigor em 2025 e aplica um limite de enxofre mais baixo sob o Anexo VI do MARPOL[2]. Essa mudança tornou as escolhas de propulsão uma parte mais proeminente do planejamento de embarcações, das discussões sobre reforma e das conversas sobre expectativas futuras de revenda. Os sistemas híbridos podem proporcionar operação mais silenciosa em baixas velocidades e oferecer aos proprietários outra forma de atender às expectativas operacionais em mudança sem alterar o propósito de uma viagem. A Feadship entregou o Valor em 2025 com um sistema híbrido que inclui capacidade de bateria para operação de emissão zero[3]. Como resultado, os construtores precisam discutir o uso de energia, o suporte de equipamentos, o conhecimento da tripulação e os padrões de cruzeiro muito mais cedo no processo de design.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Total de Propriedade e Encargo de Financiamento | -1.2% | Global, mais agudo na América do Norte e no Norte da Europa | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada em Estaleiros e Ciclos de Construção Prolongados | -0.8% | Itália, Países Baixos, Alemanha e Reino Unido | Médio prazo (2–4 anos) |
| Limites de Capacidade de Carga Ecológica e Restrições de Ancoragem | -0.5% | Europa Mediterrânea (Croácia, Grécia, França, Baleares) | Curto prazo (≤ 2 anos) |
| Sanções, Propriedade Beneficiária e Atrito de Conformidade de Bandeira | -0.4% | Global, com maior atrito nas jurisdições da UE e dos EUA | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade e Encargo de Financiamento
O custo de operação de um iate inclui tripulação, combustível, manutenção, seguro, acesso a marinas, reformas periódicas e o trabalho administrativo que acompanha a propriedade. Esses custos recorrentes podem afetar as decisões de compra mesmo quando um comprador tem recursos para adquirir uma embarcação, porque o compromisso continua ao longo da vida útil do iate. As condições de financiamento podem adicionar outra camada de cautela, especialmente para compradores que consideram uma construção maior ou mais especializada com um período de entrega mais longo. Alguns compradores respondem optando pelo uso de charter ou por arranjos de propriedade compartilhada em vez de manter uma embarcação exclusivamente para uso privado. Essa mudança não elimina a demanda, mas pode alterar os recursos, os arranjos operacionais e o suporte de serviço que um proprietário espera de um construtor. O mercado de iates deve, portanto, acomodar vários modelos de propriedade em vez de depender apenas da compra tradicional por um único proprietário.
Escassez de Mão de Obra Qualificada em Estaleiros e Ciclos de Construção Prolongados
A construção de iates depende de fabricantes experientes, eletricistas, engenheiros, arquitetos navais e equipes de projeto que possam coordenar o trabalho entre muitos fornecedores especializados. Muitas dessas funções exigem conhecimento prático que não pode ser substituído rapidamente quando as carteiras de pedidos se expandem ou quando um trabalhador experiente deixa um estaleiro. A escassez de trabalhadores qualificados pode prolongar um ciclo de construção e tornar o prazo de entrega menos certo para um comprador que pode estar planejando viagens ou arranjos de tripulação com bastante antecedência. Estaleiros menores podem ter mais dificuldade em reter pessoal especializado ao competir com construtores mais bem financiados que podem oferecer mais continuidade e recursos. O problema também pode afetar a qualidade da documentação e do suporte de entrega necessários quando uma embarcação entra em serviço. O mercado de iates enfrenta trabalho técnico adicional à medida que os requisitos de segurança, emissões e bandeira evoluem, o que torna uma força de trabalho experiente um ativo competitivo contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Formatos Flybridge Lideram a Demanda Enquanto Designs de Expedição Ganham Impulso
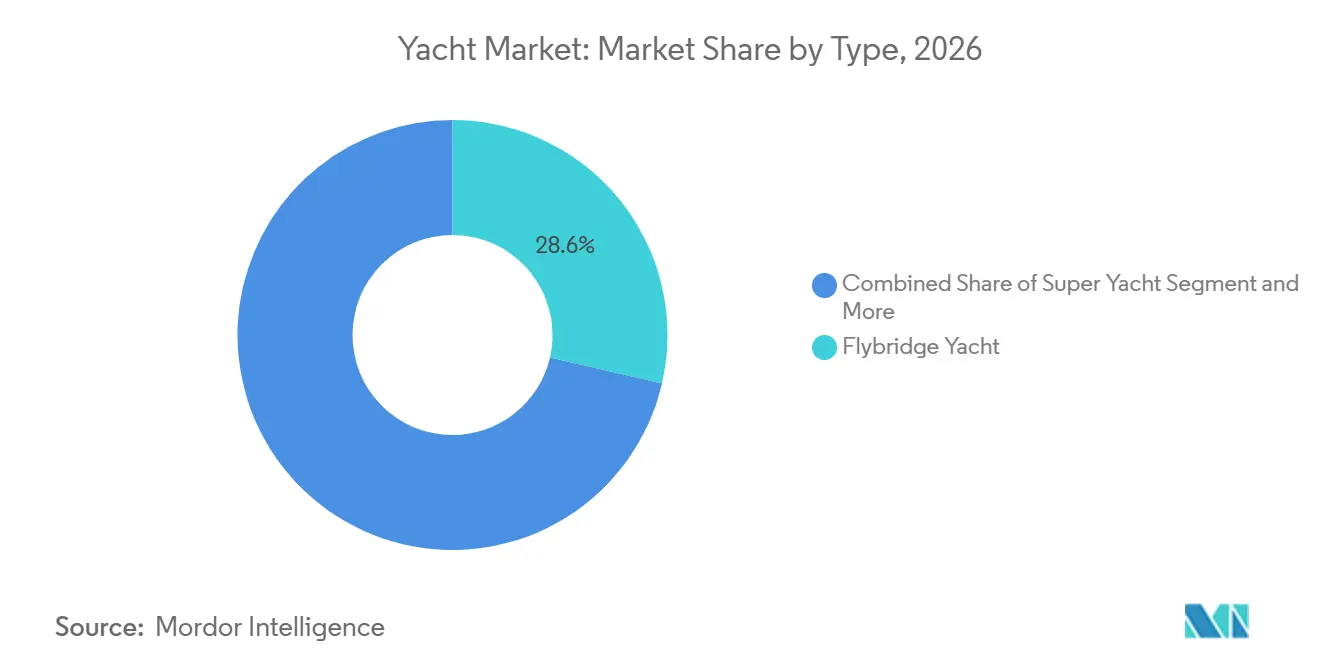
O iate flybridge deteve 28,63% da participação do mercado de iates em 2026. Sua área de leme elevada e convés social aberto suportam cruzeiros privados e uso de charter. O formato é familiar a um amplo grupo de compradores e é oferecido por muitos construtores estabelecidos. Os proprietários podem selecionar layouts para viagens costeiras relaxadas ou para viagens que incluam hóspedes e tripulação. Essa flexibilidade permite que os estaleiros ajustem os espaços interiores e de convés às preferências do comprador. Também confere à categoria um papel prático em vários padrões comuns de propriedade.
O iate de longo alcance/expedição tem projeção de expansão a um CAGR de 7,39% até 2032. Essas embarcações atraem proprietários que desejam acesso a destinos além das rotas costeiras movimentadas. Seu design suporta passagens mais longas, conforto da tripulação e sistemas de bordo extensos. O formato também pode acomodar equipamentos que suportam operação de menor emissão e cruzeiro independente. Os construtores estão usando o design de expedição para responder à demanda por privacidade, resistência e acesso a locais menos movimentados. Um propósito claro pode tornar a categoria mais fácil de posicionar em um mercado com expectativas variadas dos proprietários.

Por Comprimento: Embarcações de Médio Porte Ancoram a Demanda Enquanto Construções Maiores Avançam
A categoria de 20 a 50 m deteve uma participação de segmento de 43,18% em 2026. Essa faixa abrange layouts de embarcações de lazer semicustomizadas a cruzeiros de longo alcance. Atrai compradores que buscam um equilíbrio entre espaço de bordo, suporte de tripulação e necessidades de propriedade gerenciáveis. Um ambiente de revenda mais estabelecido também pode tornar a categoria mais fácil de considerar para novos proprietários. A concorrência é ativa porque estaleiros europeus e emergentes oferecem várias opções nessa faixa. Os construtores ainda precisam fornecer um design distinto e serviço confiável para se destacar.
Acima de 50 m tem previsão de crescer a um CAGR de 7,34% até 2032. Os compradores nessa categoria frequentemente buscam ampla privacidade, áreas dedicadas à tripulação e capacidade de longo alcance. Cada projeto geralmente envolve discussões detalhadas sobre design, engenharia e preferências do proprietário. O maior escopo técnico torna os cronogramas de entrega e a capacidade do estaleiro centrais para a decisão de compra. O mercado de iates provavelmente manterá a demanda por essas embarcações onde os compradores valorizam viagens autossuficientes e espaços personalizados. A capacidade de um estaleiro de gerenciar trabalhos complexos pode ser tão importante quanto sua reputação de design.
Por Propulsão: Sistemas de Motor Convencionais Lideram Enquanto Opções Híbridas e Elétricas se Expandem
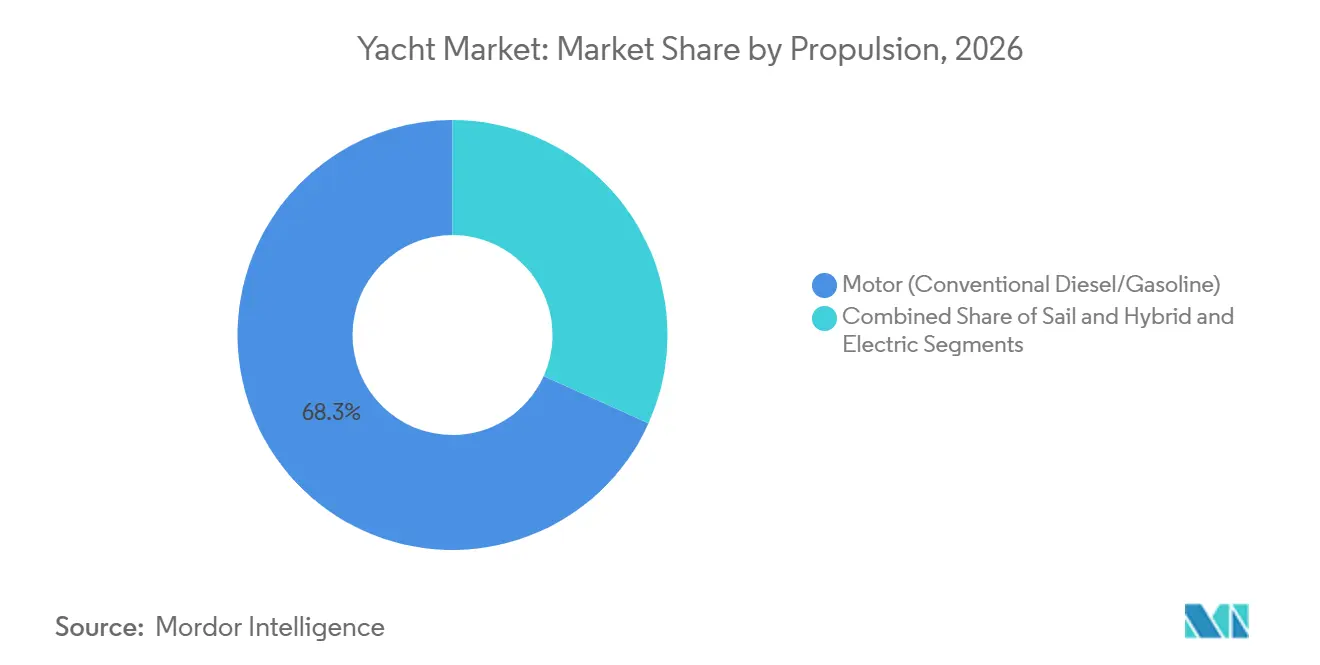
Motor a diesel/gasolina convencional deteve uma participação de segmento de 68,26% em 2026. Redes de fornecedores estabelecidas, conhecimento de serviço e familiaridade da tripulação continuam a sustentar essa posição. Muitos compradores valorizam práticas operacionais comprovadas e suporte de manutenção nas principais regiões de cruzeiro. Os sistemas convencionais permanecem relevantes para proprietários cujos planos de viagem exigem alcance e acesso confiável a reabastecimento. A transição dependerá de quão prontamente os novos sistemas podem atender a expectativas de confiabilidade semelhantes. Os construtores devem ajudar os clientes a avaliar as escolhas de propulsão em relação aos seus planos de cruzeiro reais.
Híbrido e elétrico tem projeção de expansão a um CAGR de 10,79% até 2032. A categoria é sustentada pela demanda por operação mais silenciosa e uso de energia mais flexível na ancoragem. Também responde às regras ambientais que influenciam cada vez mais as especificações de novas construções. A Sunreef lançou seu primeiro Sunreef 100 Eco em 2026, apresentando um catamarã a vela elétrico com integração solar. O mercado de iates está se movendo em direção a escolhas de propulsão que possam atender às necessidades regulatórias sem limitar a experiência de propriedade. A adoção também dependerá do treinamento da tripulação, da disponibilidade de serviço e da confiança que os proprietários depositam na tecnologia.
Por Tipo de Casco: Monocascos Mantêm a Liderança Enquanto Multicascos Ganham Apelo
O monocasco deteve uma participação de segmento de 83,16% em 2026. O design tem um longo histórico operacional e permanece a escolha padrão em muitos formatos de embarcações. Construtores, organismos de classificação, tripulações e prestadores de serviços têm ampla experiência com a construção de monocascos. Os proprietários também podem preferir o manuseio familiar e as opções de layout associadas a esse formato. Esses fatores conferem à categoria uma base duradoura mesmo à medida que outros designs se desenvolvem. Sua ampla aceitação também suporta considerações de revenda para muitos compradores.
O multicasco tem previsão de crescer a um CAGR de 7,36% até 2032. Áreas de convés mais amplas podem suportar acomodações espaçosas e maior área de superfície para equipamentos solares. Um calado raso pode proporcionar acesso a destinos que podem ser menos adequados para monocascos maiores. O formato tem relevância particular para compradores que consideram sistemas elétricos ou híbridos. A indústria de iates vê os multicascos como uma forma de combinar espaço de lazer com novas abordagens para o gerenciamento de energia de bordo. Construtores especializados podem usar esse design para atender a clientes que valorizam uma experiência de vida de bordo diferente.
Por Material do Casco: Fibra de Vidro e Composto Mantêm a Liderança em Volume Enquanto o Alumínio Avança
Fibra de vidro/composto deteve uma participação de segmento de 74,18% em 2026. O material permanece bem adequado para produção repetível e uma ampla variedade de designs de embarcações de lazer. Os construtores podem usar compostos para equilibrar necessidades estruturais, qualidade de acabamento e eficiência de fabricação. O trabalho contínuo em laminados e elementos de carbono amplia as opções disponíveis para os designers. Isso ajuda o mercado de iates a atender compradores que desejam estilo moderno sem migrar para uma construção metálica totalmente customizada. A familiaridade do material também oferece aos estaleiros uma base confiável para a construção em série.
O alumínio tem previsão de crescer a um CAGR de 6,82% até 2032. Seu peso, resistência e propriedades de fabricação o tornam relevante para projetos maiores e mais complexos. O material pode suportar sistemas e arranjos internos associados a cruzeiros de longo alcance. Também é usado onde os proprietários valorizam desempenho e flexibilidade de design. Construtores com expertise em alumínio podem competir por projetos que exigem um casco personalizado e equipamentos de bordo avançados. Essa expertise pode ser especialmente valiosa quando um projeto tem requisitos técnicos incomuns.
Por Aplicação: Uso Privado Lidera Enquanto o Charter se Torna Mais Importante
Uso privado/pessoal deteve uma participação de segmento de 68,27% em 2026. Privacidade, agendamento pessoal e controle sobre o ambiente de bordo permanecem razões centrais para a propriedade. Muitos proprietários usam embarcações para viagens em família e entretenimento privado. Eles frequentemente buscam layouts que reflitam suas preferências em vez das necessidades de uma ampla base de hóspedes. A categoria permanece central para o mercado de iates porque sustenta a demanda por recursos sob medida e relacionamentos de longo prazo com clientes. Também reforça o valor atribuído à discrição e ao serviço consistente.
O charter comercial tem projeção de crescer a um CAGR de 7,37% até 2032. O charter oferece a mais viajantes acesso a experiências de iate sem o compromisso de propriedade total. Pode ajudar os proprietários a fazer uso prático de uma embarcação durante os períodos em que não estão a bordo. Esse modelo incentiva designs que possam ser reconfigurados e mantidos de forma eficiente entre os hóspedes. O mercado de iates se beneficia quando o charter apresenta potenciais compradores a tipos de embarcações e destinos de cruzeiro. Os programas de charter também podem aumentar a importância de uma gestão experiente e de um serviço responsivo.
Por Canal de Vendas: Corretores Mantêm Distribuição Baseada em Confiança Enquanto Vendas Diretas Crescem
Revendedores e corretores detiveram uma participação de segmento de 58,73% em 2026. Esses intermediários ajudam os compradores a entender as escolhas técnicas, comparar as embarcações disponíveis e navegar por uma transação complexa. Seu papel é importante onde as alocações de novas construções e o fornecimento de embarcações usadas podem ser difíceis de acessar. Relacionamentos estabelecidos também podem ajudar os compradores a coordenar vistorias, financiamento e arranjos de entrega. O canal permanece valioso para construtores que precisam de alcance em mercados de clientes internacionais. Os corretores também podem oferecer orientação quando um proprietário está avaliando uma nova construção em relação a uma embarcação disponível.
Direto, estaleiro, tem previsão de crescer a um CAGR de 6,66% até 2032. Os compradores que buscam uma embarcação sob medida frequentemente desejam trabalhar com o construtor desde a primeira discussão de design. O contato direto pode melhorar a troca de informações sobre layout, sistemas e preferências pessoais. Também oferece ao estaleiro uma visão mais clara de como um proprietário espera usar o iate. O mercado de iates pode suportar ambos os canais porque os compradores podem valorizar o acesso técnico direto enquanto dependem de um corretor para aconselhamento especializado. Essa abordagem combinada pode ajudar um cliente a manter orientação independente durante uma compra altamente pessoal.
Análise Geográfica
A Europa deteve 43,18% da participação do mercado de iates em 2026. A Itália permanece importante para iates a motor construídos em série, enquanto os Países Baixos são amplamente associados à construção de superiatess customizados. A Alemanha também contribui com capacidade de engenharia e construção especializada. A região possui uma densa rede de marinas, locais de reforma, fornecedores e destinos de charter. Esse ecossistema suporta o mercado de iates ao longo de toda a vida operacional de uma embarcação, não apenas na entrega. As regras ambientais do Mediterrâneo tornam o planejamento de propulsão e conformidade mais proeminente para proprietários e construtores. Elas também aumentam o valor dos estaleiros e prestadores de serviços que podem explicar claramente os requisitos em mudança. Para compradores globais, essa concentração de experiência pode tornar a Europa um lugar prático para encomendar, operar e manter um iate.
A América do Norte permanece uma importante fonte de demanda, sustentada por rotas de cruzeiro estabelecidas e uma grande base de compradores abastados. A Flórida e o Caribe são particularmente relevantes para vendas, charter e serviço pós-venda. Os construtores adaptam layouts e equipamentos às preferências regionais, incluindo formatos adequados para vias navegáveis costeiras e interiores. O acesso a serviços regionais é importante porque os proprietários frequentemente esperam suporte rápido durante os períodos de cruzeiro ativo. Os relacionamentos com compradores podem, portanto, depender da qualidade da representação local tanto quanto da venda original. Os clientes norte-americanos também fornecem uma importante base de clientes para construtores europeus que buscam contato mais próximo no pós-venda. A América do Sul oferece uma oportunidade diferente, com demanda orientada por destinos em regiões costeiras e fluviais selecionadas, em vez da mesma profundidade de demanda doméstica vista na América do Norte. O contraste entre essas regiões significa que os construtores precisam de planos de vendas e serviços informados localmente, em vez de uma abordagem uniforme.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 7,86% até 2032. Singapura, Indonésia e Austrália estão construindo relevância por meio do desenvolvimento de marinas, atividade turística e uma população crescente de potenciais compradores. O Oriente Médio também merece atenção especial, pois grupos locais investem em instalações de serviço, capacidade de produção e destinos à beira-mar. Esses investimentos podem tornar uma região mais prática para proprietários que desejam cruzar em vez de apenas atracar suas embarcações. A Oceania se beneficia de uma cultura de navegação estabelecida e de áreas de cruzeiro adequadas. A África permanece mais limitada pela disponibilidade de marinas e pela profundidade da riqueza doméstica, embora destinos selecionados ainda possam atrair atividade de charter internacional. O mercado de iates se desenvolverá de forma desigual nessas geografias porque a prontidão dos serviços e as condições de cruzeiro locais variam amplamente. Os construtores que entrarem nessas regiões precisarão avaliar cuidadosamente a infraestrutura, os parceiros locais e o suporte ao cliente.
Cenário Competitivo
O mercado de iates tem uma concentração moderada. A concorrência difere entre produção em série, superiatess customizados, embarcações de alto desempenho e designs multicasco. As principais empresas competem por meio de reputação de design, capacidade técnica, confiança na entrega e serviço ao cliente. Os construtores também precisam manter relacionamentos com fornecedores e mão de obra qualificada que suportem trabalhos customizados complexos. Essa estrutura deixa espaço para estaleiros especializados que atendem a um formato específico de embarcação ou preferência de propulsão. Também oferece aos compradores várias rotas a seguir, dependendo do grau de personalização que exigem. Nenhuma abordagem única serve a todas as categorias de proprietários ou embarcações. O resultado é um campo em que a diferenciação importa, mas os compradores ainda podem comparar uma ampla gama de capacidades especializadas.
As mudanças de propriedade estratégica permaneceram importantes no mercado de iates. A Oceanco mudou de proprietário em 2025 e comunicou um foco futuro em pessoas, tecnologia e inovação sob seu novo proprietário. A Heesen e a Sunseeker também passaram por mudanças de propriedade ou financiamento durante o período coberto pelo material de origem. Esses movimentos mostram por que o acesso a capital de longo prazo é importante em um negócio que requer instalações especializadas e programas de construção prolongados. Os construtores também estão revisando oportunidades de aquisição onde uma marca, força de trabalho ou local de estaleiro poderia adicionar capacidade útil. Tais transações podem proteger capacidades estabelecidas quando as condições de mercado pressionam empresas individuais. Elas também podem mudar as escolhas competitivas disponíveis para compradores e fornecedores. Uma transição bem-sucedida depende de reter o conhecimento técnico e preservar a confiança com clientes cujos projetos podem levar anos para ser concluídos.
A tecnologia está se tornando uma fonte mais visível de diferenciação no mercado de iates. O sistema Neuron da Azimut é um exemplo de um construtor usando recursos de software para suportar manutenção e controle de bordo. A entrega do Valor pela Feadship mostra como um estaleiro pode usar engenharia híbrida como parte de sua oferta ao cliente. Os construtores que combinam uma forte identidade de design com sistemas confiáveis e cobertura de serviço podem estar melhor posicionados para reter proprietários exigentes ao longo de vários ciclos de embarcações. As ferramentas digitais também podem tornar a experiência de propriedade mais gerenciável quando os arranjos de equipamentos e tripulação se tornam complexos. Isso confere à tecnologia um papel prático ao lado das forças tradicionais em arquitetura naval e artesanato. O valor competitivo vem de tornar essas ferramentas úteis para proprietários e tripulações, em vez de tratá-las como um recurso separado.
Líderes da Indústria de Iates
-
Azimut Benetti S.p.A.
-
Ferretti S.p.A.
-
Sanlorenzo S.p.A.
-
Fr. Lürssen Werft GmbH & Co. KG
-
Feadship
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Outubro de 2026: A Safe Harbor Marinas, uma empresa de infraestrutura da Blackstone, concordou em adquirir a MarineMax, o maior varejista de barcos recreativos e iates do mundo, por aproximadamente 1,5 bilhão de USD em dinheiro, com o objetivo de integrar marinas, serviços de superiate, vendas de barcos e manutenção.
- Setembro de 2026: O Grupo Ferretti apresentou 8 iates no Monaco Yacht Show por meio de suas marcas Riva, CRN, Pershing, Custom Line e Wally, incluindo 3 estreias: o Riva 54Metri, o CRN 67m Amor à Vida e o Custom Line Navetta 35.
- Setembro de 2026: A Lürssen confirmou a venda do Projeto M, um superiate com mais de 125 m de comprimento e 6.000 GT, a ser construído em sua instalação em Bremen, colocando-o entre os maiores iates do mundo.
- Setembro de 2026: A Sunseeker apresentou uma reformulação de marca no Festival de Iatismo de Cannes, introduzindo um novo conceito de superiate 45M, o 86 Ocean Enclosed e o Manhattan 94, além de adquirir ativos dos ex-distribuidores Sunseeker London e Sunseeker Poole para formar a Sunseeker Europe.
Escopo do Relatório Global do Mercado de Iates
O Mercado de Iates é segmentado por Tipo, Comprimento, Propulsão, Tipo de Casco, Material do Casco, Aplicação, Canal de Vendas e Geografia. Por Tipo, o mercado é segmentado em Supiate, Iate Flybridge, Iate Esportivo, Iate de Longo Alcance/Expedição e Outros (Vela, Traineira, Clássico). Por Comprimento, o mercado é segmentado em Até 20 m, 20 a 50 m e Acima de 50 m. Por Propulsão, o mercado é segmentado em Motor (Diesel/Gasolina Convencional), Vela e Híbrido e Elétrico. Por Tipo de Casco, o mercado é segmentado em Monocasco e Multicasco. Por Material do Casco, o mercado é segmentado em Fibra de Vidro/Composto, Alumínio, Aço e Outros. Por Aplicação, o mercado é segmentado em Uso Privado/Pessoal, Charter Comercial e Outros (Corrida, Governo). Por Canal de Vendas, o mercado é segmentado em Direto (Estaleiro) e Revendedores e Corretores. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Itália, Alemanha, Reino Unido, França, Países Baixos, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Coreia do Sul, Índia, Austrália e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile e Restante da América do Sul) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Catar, Turquia, África do Sul e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Supiate |
| Iate Flybridge |
| Iate Esportivo |
| Iate de Longo Alcance/Expedição |
| Outros (Vela, Traineira, Clássico) |
| Até 20 m |
| 20 a 50 m |
| Acima de 50 m |
| Motor (Diesel/Gasolina Convencional) |
| Vela |
| Híbrido e Elétrico |
| Monocasco |
| Multicasco |
| Fibra de Vidro/Composto |
| Alumínio |
| Aço |
| Outros |
| Uso Privado/Pessoal |
| Charter Comercial |
| Outros (Corrida, Governo) |
| Direto (Estaleiro) |
| Revendedores e Corretores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Itália |
| Alemanha | |
| Reino Unido | |
| França | |
| Países Baixos | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Supiate | |
| Iate Flybridge | ||
| Iate Esportivo | ||
| Iate de Longo Alcance/Expedição | ||
| Outros (Vela, Traineira, Clássico) | ||
| Por Comprimento | Até 20 m | |
| 20 a 50 m | ||
| Acima de 50 m | ||
| Por Propulsão | Motor (Diesel/Gasolina Convencional) | |
| Vela | ||
| Híbrido e Elétrico | ||
| Por Tipo de Casco | Monocasco | |
| Multicasco | ||
| Por Material do Casco | Fibra de Vidro/Composto | |
| Alumínio | ||
| Aço | ||
| Outros | ||
| Por Aplicação | Uso Privado/Pessoal | |
| Charter Comercial | ||
| Outros (Corrida, Governo) | ||
| Por Canal de Vendas | Direto (Estaleiro) | |
| Revendedores e Corretores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Itália | |
| Alemanha | ||
| Reino Unido | ||
| França | ||
| Países Baixos | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o setor de iates?
O mercado de iates tem previsão de crescer a um CAGR de 6,42% de 2027 a 2032, atingindo 17,21 bilhões de USD até 2032. A demanda é sustentada por viagens privadas, uso de charter e especificações de embarcações em evolução que melhoram a experiência de propriedade.
Qual tipo de iate está crescendo mais rapidamente?
O iate de longo alcance/expedição tem previsão de expansão a um CAGR de 7,39% até 2032, sustentado pelo interesse em cruzeiros prolongados e remotos. Os compradores valorizam a privacidade, a resistência, o conforto de bordo e a flexibilidade operacional associados a esse formato.
Por que os iates híbridos e elétricos estão ganhando atenção?
A propulsão híbrida e elétrica tem projeção de crescer a um CAGR de 10,79% até 2032, à medida que os proprietários consideram operação mais silenciosa, requisitos de emissões e uso flexível de energia. O planejamento de conformidade, a familiaridade da tripulação e a prontidão do serviço estão se tornando mais importantes nas decisões de compra.
Qual região lidera a demanda por iates?
A Europa deteve a maior participação, de 43,18%, em 2026, sustentada por sua base estabelecida de construtores, rede de marinas e destinos de charter. Seu ecossistema de fornecedores, reforma e serviços também suporta as embarcações ao longo de sua vida operacional e necessidades regulares de manutenção.