
ヨット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 12.61 十億米ドル |
| 市場規模 (2032) | 17.21 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨット市場分析
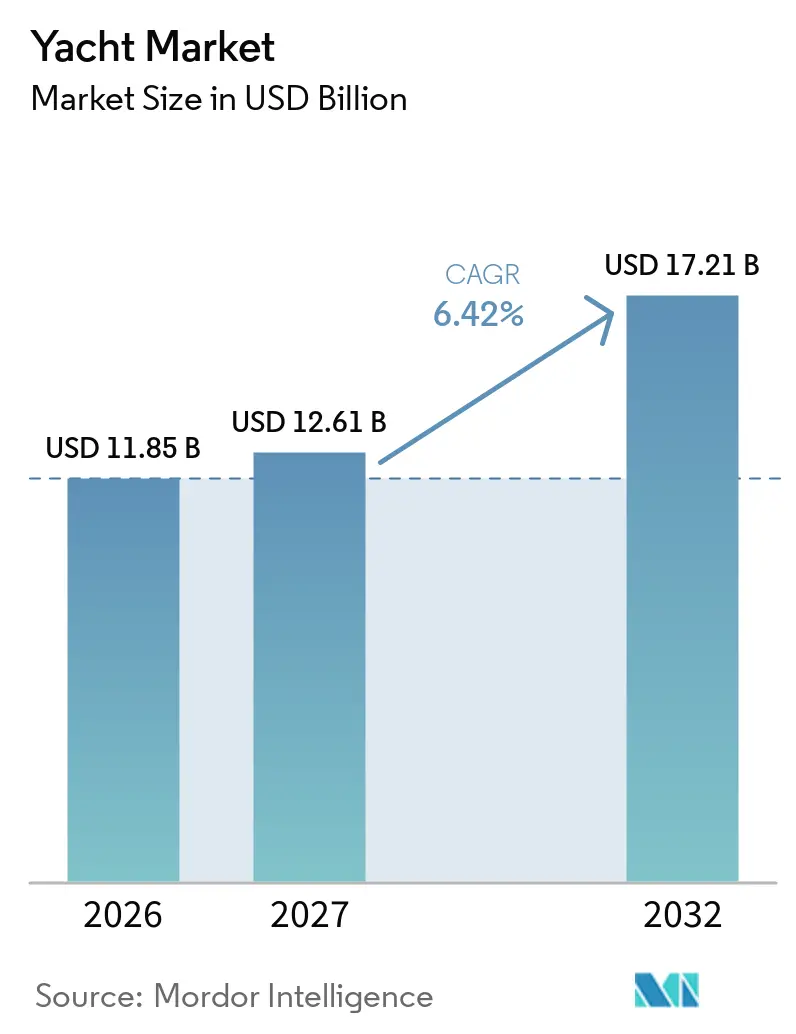
ヨット市場規模は2026年に11.85 ビリオン 米ドルと評価され、2027年の12.61 ビリオン 米ドルから2032年には17.21 ビリオン 米ドルに達すると推定されており、予測期間2027年から2032年にかけてCAGR 6.42%で成長する見込みです。ヨット市場は、プライベートレジャー旅行、長距離クルージング、個人使用とチャータープログラムの両方に対応できる船舶への需要に支えられています。購入者は、新造船を選ぶ際に、カスタマイズされたレイアウト、信頼性の高い船内システム、低排出運航オプションをより重視するようになっています。設計の柔軟性と確実な納期を両立できる造船所は、長期にわたる購入決定を通じて顧客を維持する上で有利な立場にあります。ヨット市場はまた、マリーナネットワーク、サービス施設、チャーター事業が連携して改善されることで恩恵を受けます。これらが連携することで、納艇後の船舶の実用的な活用範囲が広がるためです。こうした関連サビスは、購入者が船舶を長期にわたって実用的に所有・運航・楽しめるかどうかの判断に影響を与えることがあります。
主要レポートのポイント
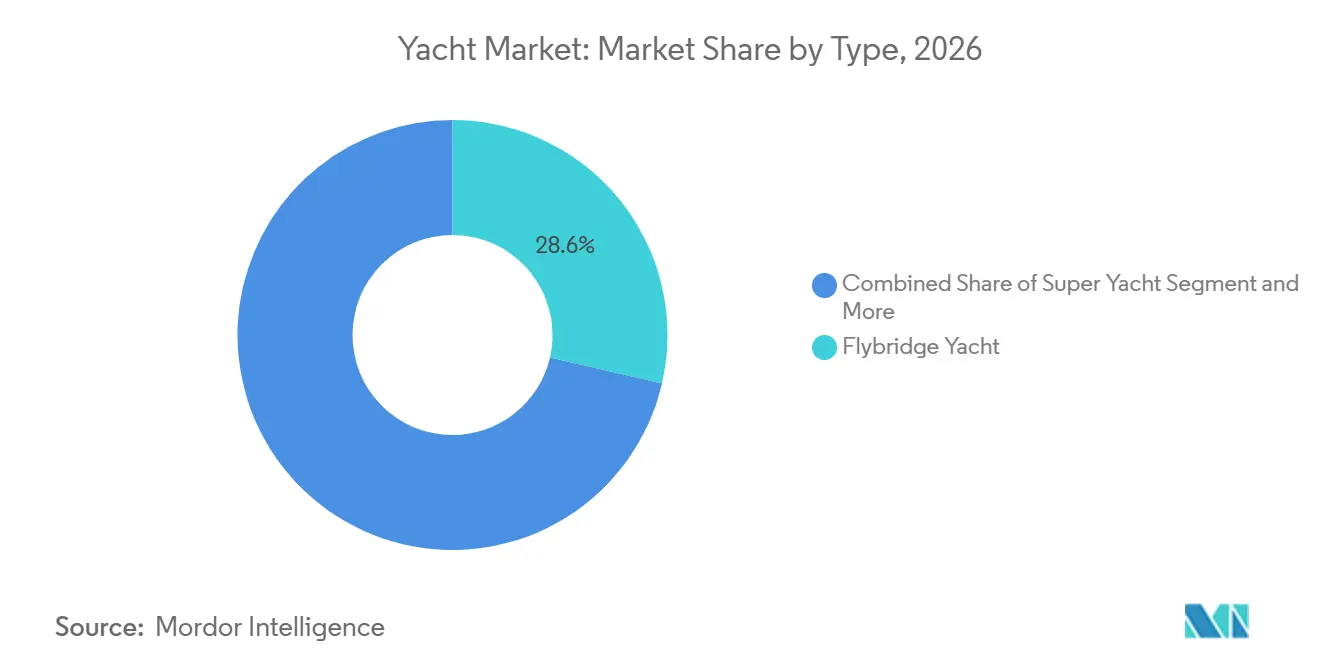
- タイプ別では、フライブリッジヨットが2026年に28.63%のシェアを占め、ロングレンジ/エクスペディションヨットは2032年にかけてCAGR 7.39%で成長すると予測されています。
- 全長別では、20m~50mが2026年に43.18%のシェアを占め、50m超は2032年にかけてCAGR 7.34%で成長すると予測されています。
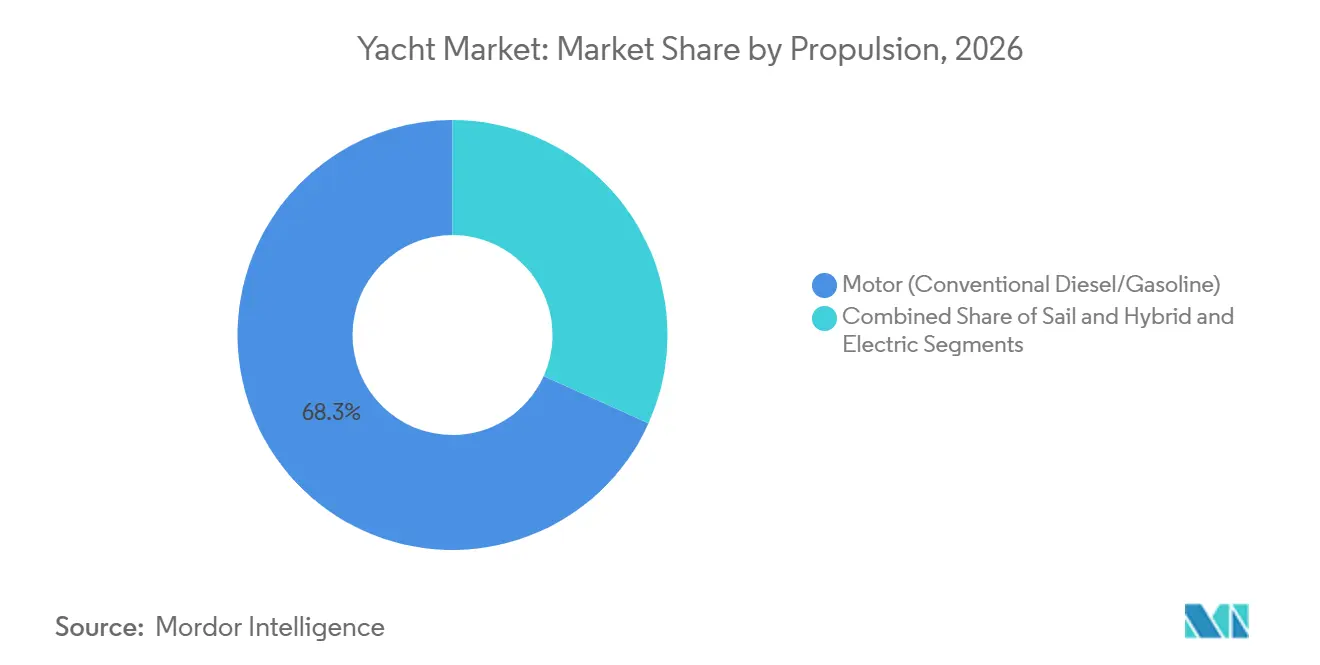
- 推進方式別では、モーター(従来型ディーゼル/ガソリン)が2026年に68.26%のシェアを占め、ハイブリッドおよび電動は2032年にかけてCAGR 10.79%で成長すると予測されています。
- 船体タイプ別では、モノハルが2026年に83.16%のシェアを占め、マルチハルは2032年にかけてCAGR 7.36%で成長すると予測されています。
- 船体素材別では、ファイバーグラス/コンポジットが2026年に74.18%のシェアを占め、アルミニウムは2032年にかけてCAGR 6.82%で成長すると予測されています。
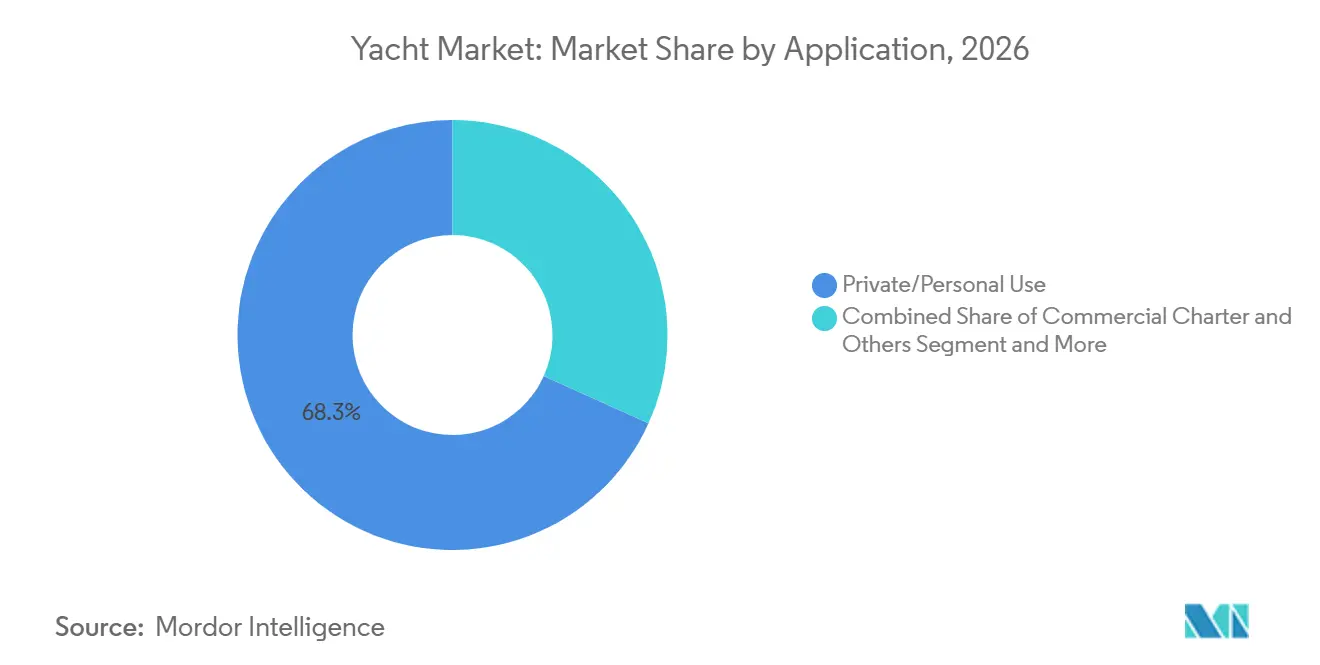
- 用途別では、プライベート/個人使用が2026年に68.27%のシェアを占め、商業チャーターは2032年にかけてCAGR 7.37%で成長すると予測されています。
- 販売チャネル別では、ディーラーおよびブローカーが2026年に58.73%のシェアを占め、直接販売(造船所)は2032年にかけてCAGR 6.66%で成長すると予測されています。
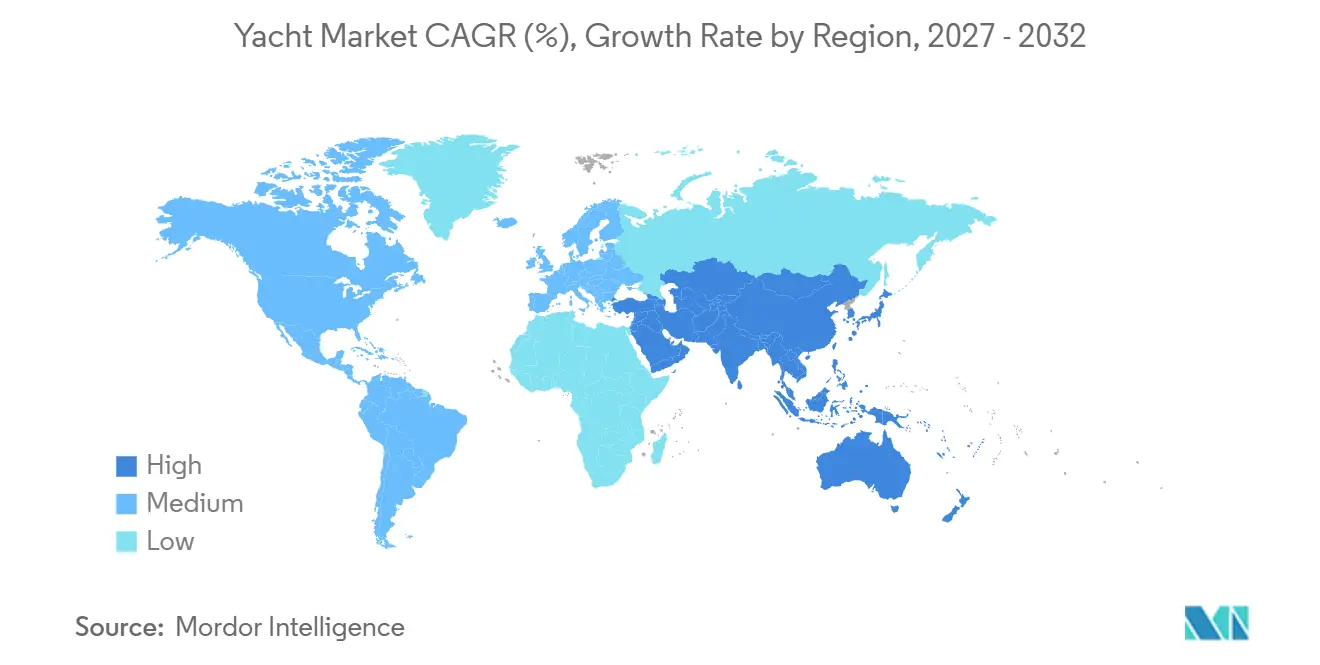
- 地域別では、欧州が2026年に43.18%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 7.86%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のヨット市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 富裕層(HNWI)の資産増加と体験型レジャー需要の拡大 | +2.1% | 北米、アジア太平洋、中東を中心にグローバル | 長期(4年以上) |
| チャーター事業の拡大とマリーナインフラへの投資 | +1.4% | 地中海欧州、東南アジア、アラブ首長国連邦 | 中期(2~4年) |
| カスタマイズとスマートな船内システム | +0.9% | 北米および北欧での早期導入を中心にグローバル | 中期(2~4年) |
| ハイブリッドおよび低排出推進方式の採用 | +0.7% | 欧州連合、英国、北米、オーストラリア | 短期(2年以内) |
| 税務上の減価償却と国境を越えた所有権の構造化 | +0.5% | マルタ、ケイマン諸島、マーシャル諸島、アラブ首長国連邦 | 中期(2~4年) |
| 投機的建造の可視性と分割所有へのアクセス | +0.4% | 北米、西欧、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
富裕層(HNWI)の資産増加と体験型レジャー需要の拡大
ヨット市場は、旅行とプライベートレジャーを裁量的資産の主要な使途として捉える購入者からの支持を受けています。需要はますます、所有そのものよりも、タイミングとプライバシーをより自分でコントロールしながら、人里離れた目的地で時間を過ごしたいという欲求によって形成されています。若い購入者は、信頼性の高いデジタル接続性、柔軟な居住空間、家族・仕事・ゲストのルーティンに適応できるインテリアを期待することが多くなっています。こうした期待により、購入プロセスはより詳細なものとなり、設計上の選択を実用的な観点から説明できる造船所の能力がより重視されるようになっています。また、納艇後も継続し、旅行パターンの変化に応じてオーナーをサポートするサービス関係の重要性も高まっています。したがってヨット市場は、品質・コスト・納期を管理しながら個人の好みを適切船舶仕様に落とし込める造船所を評価します。
チャーター事業の拡大とマリーナインフラへの投資
商業チャーターは、オーナーが空き期間に収益を得ながら船舶を活用する手段を提供します。このオプションは、運航上のコミットメントとプライベート使用を天秤にかけ、ヨットの運用方法に柔軟性を求める購入者にとって、所有をより魅力的なものにする可能性があります。新設・改良されたマリーナ施設は、人気のクルージングエリアにおけるアクセス、係留、修理サポート、訪問者サービスを改善することで、このモデルを強化します。大型船舶が限られた港に依存することなく複数の目的地で適切な施設を見つけられるようになると、ヨット市場はより深みを増します。チャーターの要件が、柔軟性・耐久性・乗組員が管理しやすいレイアウトを促進するため、造船所もその恩恵を受けます。より広いチャーターエコシステムは、定期的なゲストの入れ替わりと個人旅行の両方に対応した船舶への需要を支えることができます。
カスタマイズとスマートな船内システム
カスタマイズは、インテリアの仕上げを超えて、デッキの配置、操作システム、サービス機能、そして航海中の船内各部の使い方にまで及ぶようになっています。購入者はますます、設計上の選択を早期に検討し、特に日常の快適性や乗組員の作業負荷に影響する選択については、建造中の技術的な決定を追跡することを期待しています。デジタル管理ツールは、乗組員が機器を監視し、メンテナンスを整理し、技術的な問題が計画された航海を妨げる可能性を低減するのに役立ちます。Azimutは2025年に、遠隔診断、船内自動化、予知保全をサポートするNeuronデジタルヨット管理システムを導入しました[1]。こうしたツールは、オーナーがオーダーメイド購入の核心である個性を失わずに、よりシンプルな体験を求める場合に価値を発揮します。ヨット市場は、購入者が期待する個人的な特性を維持しながら所有をより管理しやすくする造船所を優遇する傾向があります。
ハイブリッドおよび低排出推進方式の採用
ヨット市場は、重要なクルージングエリアにおける燃料排出と地域の運航規制への注目の高まりに対応しています。地中海海域排出規制区域は2025年に発効し、MARPOL附属書VIに基づく低硫黄制限を適用しています[2]。この変更により、推進方式の選択が船舶計画、改装の議論、将来の再販価値に関する会話においてより重要な位置を占めるようになっています。ハイブリッドシステムは低速時の静粛な運航を提供し、航海の目的を変えることなく変化する運航要件を満たす別の手段をオーナーに与えることができます。Feadshipは2025年に、ゼロエミッション運航のためのバッテリー容量を含むハイブリッドシステムを搭載したValorを納艇しました[3]。その結果、造船所はエネルギー使用、機器サポート、乗組員の知識、クルージングパターンについて、設計プロセスのはるかに早い段階で議論する必要があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い総所有コストと資金調達の負担 | -1.2% | 北米および北欧で最も深刻なグローバル課題 | 長期(4年以上) |
| 熟練造船労働者の不足と長期化する建造サイクル | -0.8% | イタリア、オランダ、ドイツ、英国 | 中期(2~4年) |
| 生態系の収容能力の限界と投錨規制 | -0.5% | 地中海欧州(クロアチア、ギリシャ、フランス、バレアレス諸島) | 短期(2年以内) |
| 制裁措置、実質的所有権および船籍コンプライアンスの摩擦 | -0.4% | 欧州連合および米国の管轄区域で摩擦が高まるグローバル課題 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い総所有コストと資金調達の負担
ヨットの運航コストには、乗組員、燃料、メンテナンス、保険、マリーナへのアクセス、定期的な改装、および所有に伴う管理業務が含まれます。これらの継続的なコストは、購入者が船舶を取得するリソースを持っている場合でも、コミットメントがヨットの耐用年数を通じて続くため、購入決定に影響を与えることがあります。資金調達条件は、特に納期が長い大型または特殊な建造を検討している購入者にとって、さらなる慎重さをもたらす可能性があります。一部の購入者は、船舶を専らプライベート使用のために保有するのではなく、チャーター利用や共同所有の取り決めを選択することで対応します。この変化は需要をなくすわけではありませんが、オーナーが造船所に期待する機能、運航の取り決め、サービスサポートを変える可能性があります。したがってヨット市場は、従来の単独オーナー購入のみに依存するのではなく、複数の所有モデルに対応しなければなりません。
熟練造船労働者の不足と長期化する建造サイクル
ヨット建造は、多くの専門サプライヤーにわたる作業を調整できる、経験豊富な製作者、電気技師、エンジニア、船舶設計士、プロジェクトチームに依存しています。これらの役割の多くは、受注残が拡大したり経験豊富な作業者が造船所を離れたりした際に迅速に代替できない実践的な知識を必要とします。熟練労働者の不足は建造サイクルを長期化させ、旅行や乗組員の手配を事前に計画している購入者にとって納期の確実性を低下させる可能性があります。小規模な造船所は、より多くの継続性とリソースを提供できる資金力のある造船所との競争において、専門スタッフの確保が難しくなる場合があります。この問題は、船舶が就航した後に必要な文書化と引き渡しサポートの品質にも影響を与える可能性があります。ヨット市場は、安全、排出、船籍要件が進化するにつれて追加的な技術的作業に直面しており、これにより経験豊富な労働力が継続的な競争上の資産となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:フライブリッジ形式が需要をリードし、エクスペディション設計が勢いを増す
フライブリッジヨットは2026年のヨット市場シェアの28.63%を占めました。高い位置にあるヘルムエリアとオープンなソーシャルデッキは、プライベートクルージングとチャーター利用を支援します。このフォーマットは幅広い購入者層に馴染みがあり、多くの確立された造船所が提供しています。オーナーはリラックスした沿岸旅行や、ゲストと乗組員を含む旅行のためのレイアウトを選択できます。この柔軟性により、造船所は購入者の好みに合わせてインテリアとデッキスペースを調整できます。また、このカテゴリーにいくつかの一般的な所有パターンにわたる実用的な役割を与えます。
ロングレンジ/エクスペディションヨットは2032年にかけてCAGR 7.39%で拡大すると予測されています。これらの船舶は、混雑した沿岸ルートを超えた目的地へのアクセスを求めるオーナーに訴求します。その設計は長距離航海、乗組員の快適性、広範な船内システムをサポートします。このフォーマットは、低排出運航と自律的なクルージングをサポートする機器も収容できます。造船所はエクスペディション設計を使用して、プライバシー、耐久性、混雑の少ない場所へのアクセスへの需要に応えています。明確な目的は、多様なオーナーの期待を持つ市場においてカテゴリーをより容易にポジショニングできます。

全長別:中型船舶が需要の中核を担い、大型建造が前進
20m~50mカテゴリーは2026年に43.18%のセグメントシェアを占めました。この範囲は、セミカスタムのレジャー船舶から長距離クルーザーまでのレイアウトをカバーしています。船内スペース、乗組員サポート、管理しやすい所有ニーズのバランスを求める購入者を引き付けます。より確立された再販環境も、新規オーナーがこのカテゴリーを検討しやすくする可能性があります。欧州および新興の造船所がこの範囲でいくつかの選択肢を提供しているため、競争は活発です。造船所は際立つために、依然として独自の設計と信頼性の高いサービスを提供しなければなりません。
50m超は2032年にかけてCAGR 7.34%で成長すると予測されています。このカテゴリーの購入者は、広範なプライバシー、専用の乗組員エリア、長距離能力を求めることが多いです。各プロジェクトは通常、設計、エンジニアリング、オーナーの好みについての詳細な議論を伴います。より大きな技術的範囲により、納期スケジュールと造船所の能力が購入決定の中心となります。ヨット市場は、自己完結型の旅行とカスタマイズされたスペースを重視する購入者がいる限り、これらの船舶への需要を維持する可能性があります。複雑な作業を管理する造船所の能力は、設計上の評判と同様に重要になり得ます。
推進方式別:従来型モーターシステムがリードし、ハイブリッドおよび電動オプションが拡大
モーター(従来型ディーゼル/ガソリン)は2026年に68.26%のセグメントシェアを占めました。確立されたサプライヤーネットワーク、サービス知識、乗組員の習熟度が引き続きこの地位を支えています。多くの購入者は、主要なクルージング地域での実績ある運航慣行とメンテナンスサポートを重視します。従来型システムは、旅行計画に航続距離と信頼性の高い給油アクセスが必要なオーナーにとって引き続き関連性があります。移行は、新しいシステムが同様の信頼性への期待をどれだけ容易に満たせるかにかかっています。造船所は、実際のクルージング計画に照らして推進方式の選択を評価するよう顧客を支援しなければなりません。
ハイブリッドおよび電動は2032年にかけてCAGR 10.79%で拡大すると予測されています。このカテゴリーは、静粛な運航と停泊中のより柔軟なエネルギー使用への需要に支えられています。また、新造船の仕様にますます影響を与えている環境規制にも対応しています。Sunreefは2026年に初のSunreef 100 Ecoを発売し、太陽光発電統合を備えた電動セーリングカタマランを発表しました。ヨット市場は、所有体験を制限することなく規制ニーズを満たせる推進方式の選択に向かって進んでいます。採用は、乗組員のトレーニング、サービスの利用可能性、オーナーがテクノロジーに置く信頼にも依存します。
船体タイプ別:モノハルがリードを維持し、マルチハルが支持を拡大
モノハルは2026年に83.16%のセグメントシェアを占めました。この設計は長い運航歴史を持ち、多くの船舶フォーマットにわたる標準的な選択肢であり続けています。造船所、船級機関、乗組員、サービスプロバイダーはモノハル建造に深い経験を持っています。オーナーはまた、このフォーマットに関連する馴染みのある操縦性とレイアウトの選択肢を好む場合があります。これらの要因は、他の設計が発展する中でもカテゴリーに耐久性のある基盤を与えます。その広い受け入れは、多くの購入者の再販に関する考慮事項もサポートします。
マルチハルは2032年にかけてCAGR 7.36%で成長すると予測されています。より広いデッキエリアは、広々とした居住空間と太陽光発電機器のためのより大きな表面積をサポートできます。浅い喫水は、大型モノハルには適さない可能性がある目的地へのアクセスを提供できます。このフォーマットは、電動またはハイブリッドシステムを検討している購入者に特に関連性があります。ヨット産業は、マルチハルをレジャースペースと船内エネルギー管理への新しいアプローチを組み合わせる方法として見ています。専門の造船所は、この設計を使用して、異なる船内生活体験を重視する顧客に対応できます。
船体素材別:ファイバーグラスとコンポジットが数量リーダーシップを維持し、アルミニウムが台頭
ファイバーグラス/コンポジットは2026年に74.18%のセグメントシェアを占めました。この素材は、反復生産と幅広いレジャー船舶設計に引き続き適しています。造船所はコンポジットを使用して、構造的ニーズ、仕上げ品質、製造効率のバランスを取ることができます。ラミネートとカーボン要素における継続的な研究開発は、設計者が利用できる選択肢を広げています。これにより、ヨット市場は完全なカスタムメタル建造に移行することなく、モダンなスタイリングを求める購入者にサービスを提供できます。この素材の馴染みやすさは、造船所にシリーズ建造のための信頼性の高い基盤も供します。
アルミニウムは2032年にかけてCAGR 6.82%で成長すると予測されています。その重量、強度、加工特性は、より大型で複雑なプロジェクトに関連性があります。この素材は、長距離クルージングに関連するシステムと内部配置をサポートできます。また、オーナーが性能と設計の柔軟性を重視する場合にも使用されます。アルミニウムの専門知識を持つ造船所は、カスタマイズされた船体と高度な船内機器を必要とするプロジェクトを競うことができます。この専門知識は、プロジェクトに特殊な技術要件がある場合に特に価値があります。
用途別:プライベート使用がリードし、チャーターの重要性が増す
プライベート/個人使用は2026年に68.27%のセグメントシェアを占めました。プライバシー、個人的なスケジュール管理、船内環境のコントロールが所有の中核的な理由であり続けています。多くのオーナーは家族旅行とプライベートエンターテインメントに船舶を使用します。彼らはしばしば、幅広いゲスト層のニーズではなく、自分たちの好みを反映したレイアウトを求めます。このカテゴリーは、オーダーメイドの機能と長期的な顧客関係への需要を支えるため、ヨット市場の中心であり続けます。また、慎重さと一貫したサービスに置かれる価値を強化します。
商業チャーターは2032年にかけてCAGR 7.37%で成長すると予測されています。チャーターは、完全な所有にコミットすることなく、より多くの旅行者にヨット体験へのアクセスを提供します。オーナーが乗船していない期間に船舶を実用的に活用するのに役立ちます。このモデルは、ゲスト間で効率的に再構成・維持できる設計を促進します。チャーターが将来の購入者を船舶タイプとクルージング目的地に引き合わせることで、ヨット市場は恩恵を受けます。チャータープログラムはまた、経験豊富な管理と迅速なサービスの重要性を高める可能性があります。
販売チャネル別:ブローカーが信頼に基づく流通を維持し、直接販売が成長
ディーラーおよびブローカーは2026年に58.73%のセグメントシェアを占めました。これらの仲介業者は、購入者が技術的な選択肢を理解し、利用可能な船舶を比較し、複雑な取引をナビゲートするのを支援します。新造船の割り当てと中古船の供給へのアクセスが難しい場合、その役割は重要です。確立された関係は、購入者が検査、資金調達、納艇の手配を調整するのにも役立つ場合があります。このチャネルは、国際的な顧客市場全体にリーチが必要な造船所にとって引き続き価値があります。ブローカーはまた、オーナーが新造船と利用可能な船舶を比較検討している際にガイダンスを提供できます。
直接販売(造船所)は2032年にかけてCAGR 6.66%で成長すると予測されています。オーダーメイドの船舶を求める購入者は、最初の設計議論から造船所と直接作業したいと考えることが多いです。直接接触は、レイアウト、システム、個人の好みに関する情報交換を改善できます。また造船所がオーナーのヨットの使用方法についてより明確な見解を持つことができます。ヨット市場は、購入者が直接的な技術的アクセスを重視しながらも専門的なアドバイスのためにブローカーに依存する場合があるため、両チャネルをサポートできます。このブレンドされたアプローチは、非常に個人的な購入において顧客が独立したガイダンスを維持するのに役立ちます。
地域分析
欧州は2026年のヨット市場シェアの43.18%を占めました。イタリアはシリーズ生産のモーターヨットで重要な地位を維持し、オランダはカスタムスーパーヨット建造と広く関連付けられています。ドイツもエンジニアリングと専門建造能力を提供しています。この地域には、マリーナ、改装施設、サプライヤー、チャーター目的地の密なネットワークがあります。このエコシステムは、納艇時だけでなく、船舶の運航期間全体を通じてヨット市場を支えています。地中海の環境規制により、オーナーと造船所にとって推進方式とコンプライアンス計画がより重要になっています。また、変化する要件を明確に説明できる造船所とサービスプロバイダーの価値も高まっています。世界の購入者にとって、この経験の集積は、ヨットを発注・運航・維持するための実用的な場所として欧州を魅力的にしています。
北米は、確立されたクルージングルートと大規模な富裕層購入者基盤に支えられ、重要な需要源であり続けています。フロリダとカリブ海は、販売、チャーター、アフターセールスサービスにおいて特に関連性があります。造船所は、沿岸および内陸水路に適したフォーマットを含む地域の好みに合わせてレイアウトと機器を適応させます。オーナーはアクティブなクルージング期間中に迅速なサポートを期待することが多いため、地域のサービスアクセスが重要です。購入者との関係は、最初の販売と同様に地域代理店の品質に依存する場合があります。北米の顧客はまた、アフターセールスの接触を強化しようとする欧州の造船所にとって重要な顧客基盤を提供します。南米は、北米で見られるような国内需要の深さではなく、選択された沿岸および河川地域における目的地主導の需要という異なる機会を提供します。これらの地域間の対比は、造船所が画一的なアプローチではなく、地域の実情に即した販売・サービス計画を必要とすることを意味します。
アジア太平洋地域は2032年にかけてCAGR 7.86%で成長すると予測されています。シンガポール、インドネシア、オーストラリアは、マリーナ開発、観光活動、潜在的な購入者の増加する人口を通じて関連性を高めています。中東もまた、地域グループがサービス施設、生産能力、ウォーターフロント目的地に投資するにつれて、密接な注目に値します。これらの投資は、オーナーが単に係留するだけでなくクルージングしたい場合に、地域をより実用的なものにすることができます。オセアニアは確立されたボーティング文化と適切なクルージングエリアから恩恵を受けています。アフリカはマリーナの利用可能性と国内の富の深さによってより制約されていますが、選択された目的地は依然として国際的なチャーター活動を引き付けることができます。ヨット市場は、サービスの準備状況と地域のクルージング条件が大きく異なるため、これらの地域全体で不均等に発展するでしょう。これらの地域に参入する造船所は、インフラ、地域パートナー、顧客サートを慎重に評価する必要があります。
競合環境
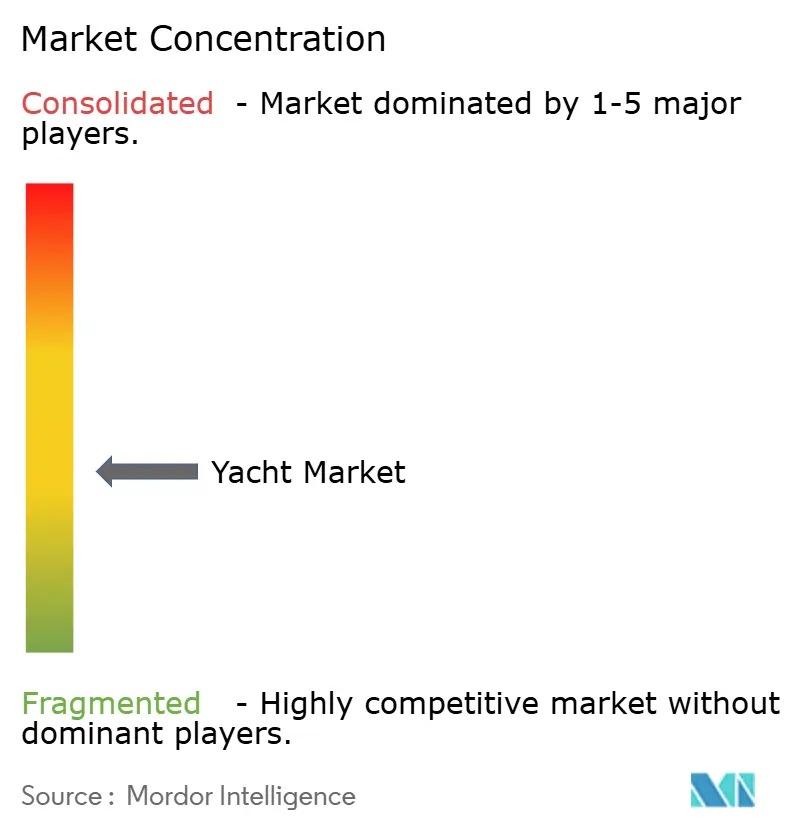
ヨット市場は中程度の集中度を持っています。競争は、シリーズ生産、カスタムスーパーヨット、パフォーマンス船舶、マルチハル設計によって異なります。主要企業は、設計上の評判、技術力、納期の確実性、顧客サービスを通じて競争しています。造船所はまた、複雑なカスタム作業をサポートするサプライヤー関係と熟練した労働力を維持する必要があります。この構造は、特定の船舶フォーマットや推進方式の好みに対応する専門の造船所に余地を残しています。また、必要なカスタマイズの程度に応じて、購入者にいくつかの選択肢を提供します。すべてのオーナーや船舶のカテゴリーに対応できる単一のアプローチはありません。その結果、差別化が重要な分野となっていますが、購入者は依然として幅広い専門能力を比較することができます。
戦略的な所有権の変更は、ヨット市場において引き続き重要です。Oceanco は2025年に所有権が変わり、新オーナーのもとで人材、テクノロジー、イノベーションに焦点を当てた将来の方向性を伝えました。HeesanとSunseekerも、ソース資料がカバーする期間中に所有権または資金調達の変更を経験しました。これらの動きは、専門施設と長期建プログラムを必要とするビジネスにおいて、長期資本へのアクセスがいかに重要かを示しています。造船所はまた、ブランド、労働力、または造船所サイトが有用な能力を追加できる場合の買収機会を検討しています。このような取引は、市場状況が個々の企業に圧力をかける場合に確立された能力を保護できます。また、購入者とサプライヤーが利用できる競争上の選択肢を変える可能性もあります。成功した移行は、技術的な知識を保持し、完成まで数年かかる可能性のあるプロジェクトを持つ顧客との信頼を維持することにかかっています。
テクノロジーは、ヨット市場においてより目に見える差別化の源泉となっています。AzimutのNeuronシステムは、造船所がソフトウェア機能を使用してメンテナンスと船内制御をサポートする例です。FeadshipによるValorの納艇は、造船所がハイブリッドエンジニアリングを顧客提供の一部として使用できることを示しています。強力な設計アイデンティティと信頼性の高いシステムおよびサービスカバレッジを組み合わせた造船所は、複数の船舶サイクルにわたって要求の高いオーナーを維持するためにより有利な立場に置かれる可能性があります。デジタルツールはまた、機器と乗組員の手配が複雑になった場合に所有体験をより管理しやすくすることができます。これにより、テクノロジーは船舶設計と職人技における伝統的な強みと並んで実用的な役割を果たします。競争上の価値は、これらのツールをオーナーと乗組員にとって有用なものにすることから生まれます。別の機能として扱うのではなく。
ヨット産業のリーダー企業
-
Azimut Benetti S.p.A.
-
Ferretti S.p.A.
-
Sanlorenzo S.p.A.
-
Fr. Lürssen Werft GmbH & Co. KG
-
Feadship
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:ブラックストーン・インフラストラクチャーの傘下企業であるSafe Harbor Marinasは、世界最大のレクリエーション用ボートおよびヨット小売業者であるMarineMaxを約15億米ドルの現金で買収することに合意し、マリーナ、スーパーヨットサービス、ボート販売、メンテナンスの統合を目指しています。
- 2026年9月:Ferretti Groupは、モナコ・ヨット・ショーにてRiva、CRN、Pershing、Custom Line、Wallyブランドにわたる8隻のヨットを発表し、Riva 54Metri、CRN 67m Amor à Vida、Custom Line Navetta 35の3隻のプレミアを含みました。
- 2026年9月:Lürssenは、ブレーメン施設で建造される全長125mを超え6,000GTのスーパーヨット、プロジェクトMの売却を確認し、世界最大級のヨットの一つとなります。
- 2026年9月:Sunseekerはカンヌ・ヨッティング・フェスティバルでリブランドを発表し、新しい45Mスーパーヨットコンセプト、86 Ocean Enclosed、Manhattan 94を発表するとともに、旧ディストリビューターのSunseeker LondonとSunseeker Pooleの資産を取得してSunseeker Europeを設立しました。
世界のヨット市場レポートの範囲
ヨット市場は、タイプ、全長、推進方式、船体タイプ、船体素材、用途、販売チャネル、地域によってセグメント化されています。タイプ別では、市場はスーパーヨット、フライブリッジヨット、スポーツヨット、ロングレンジ/エクスペディションヨット、その他(セーリング、トロウラー、クラシック)にセグメント化されています。全長別では、市場は20m以下、20m~50m、50m超にセグメント化されています。推進方式別では、市場はモーター(従来型ディーゼル/ガソリン)、セイル、ハイブリッドおよび電動にセグメント化されています。船体タイプ別では、市場はモノハルとマルチハルにセグメント化されています。船体素材別では、市場はファイバーグラス/コンポジット、アルミニウム、スチール、その他にセグメント化されています。用途別では、市場はプライベート/個人使用、商業チャーター、その他(レーシング、政府)にセグメント化されています。販売チャネル別では、市場は直接販売(造船所)とディーラーおよびブローカーにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(イタリア、ドイツ、英国、フランス、オランダ、スペイン、ロシア、その他欧州)、アジア太平洋(中国、日本、韓国、インド、オーストラリア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、チリ、その他南米)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、トルコ、南アフリカ、その他中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(隻数)で提供されます。
| スーパーヨット |
| フライブリッジヨット |
| スポーツヨット |
| ロングレンジ/エクスペディションヨット |
| その他(セーリング、トロウラー、クラシック) |
| 20m以下 |
| 20m~50m |
| 50m超 |
| モーター(従来型ディーゼル/ガソリン) |
| セイル |
| ハイブリッドおよび電動 |
| モノハル |
| マルチハル |
| ファイバーグラス/コンポジット |
| アルミニウム |
| スチール |
| その他 |
| プライート/個人使用 |
| 商業チャーター |
| その他(レーシング、政府) |
| 直接販売(造船所) |
| ディーラーおよびブローカー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | イタリア |
| ドイツ | |
| 英国 | |
| フランス | |
| オランダ | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| トルコ | |
| 南アフリカ | |
| その他中東・アフリカ |
| タイプ別 | スーパーヨット | |
| フライブリッジヨット | ||
| スポーツヨット | ||
| ロングレンジ/エクスペディションヨット | ||
| その他(セーリング、トロウラー、クラシック) | ||
| 全長別 | 20m以下 | |
| 20m~50m | ||
| 50m超 | ||
| 推進方式別 | モーター(従来型ディーゼル/ガソリン) | |
| セイル | ||
| ハイブリッドおよび電動 | ||
| 船体タイプ別 | モノハル | |
| マルチハル | ||
| 船体素材別 | ファイバーグラス/コンポジット | |
| アルミニウム | ||
| スチール | ||
| その他 | ||
| 用途別 | プライート/個人使用 | |
| 商業チャーター | ||
| その他(レーシング、政府) | ||
| 販売チャネル別 | 直接販売(造船所) | |
| ディーラーおよびブローカー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | イタリア | |
| ドイツ | ||
| 英国 | ||
| フランス | ||
| オランダ | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| トルコ | ||
| 南アフリカ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
ヨットセクターの予測成長率はどのくらいですか?
ヨット市場は2027年から2032年にかけてCAGR 6.42%で成長し、2032年までに17.21 ビリオン 米ドルに達すると予測されています。需要は、プライベート旅行、チャーター利用、および所有体験を向上させる進化する船舶仕様に支えられています。
最も成長が速いヨットタイプはどれですか?
ロングレンジ/エクスペディションヨットは、長距離および遠隔地クルージングへの関心に支えられ、2032年にかけてCAGR 7.39%で拡大すると予測されています。購入者は、このフォーマットに関連するプライバシー、耐久性、船内の快適性、運航の柔軟性を重視します。
ハイブリッドおよび電動ヨットが注目を集めているのはなぜですか?
ハイブリッドおよび電動推進は、オーナーが静粛な運航、排出規制、柔軟なエネルギー使用を考慮するにつれて、2032年にかけてCAGR 10.79%で成長すると予測されています。コンプライアンス計画、乗組員の習熟度、サービスの準備状況が購入決定においてより重要になっています。
どの地域がヨット需要をリードしていますか?
欧州は2026年に43.18%の最大シェアを占め、確立された造船所基盤、マリーナネットワーク、チャーター目的地に支えられています。そのサプライヤー、改装、サービスエコシステムも、船舶の運航期間全体と定期的なメンテナンスニーズを通じて船舶をサポートします。