
Taille et Part du Marché des Yachts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.61 Milliards de dollars |
| Taille du Marché (2032) | 17.21 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
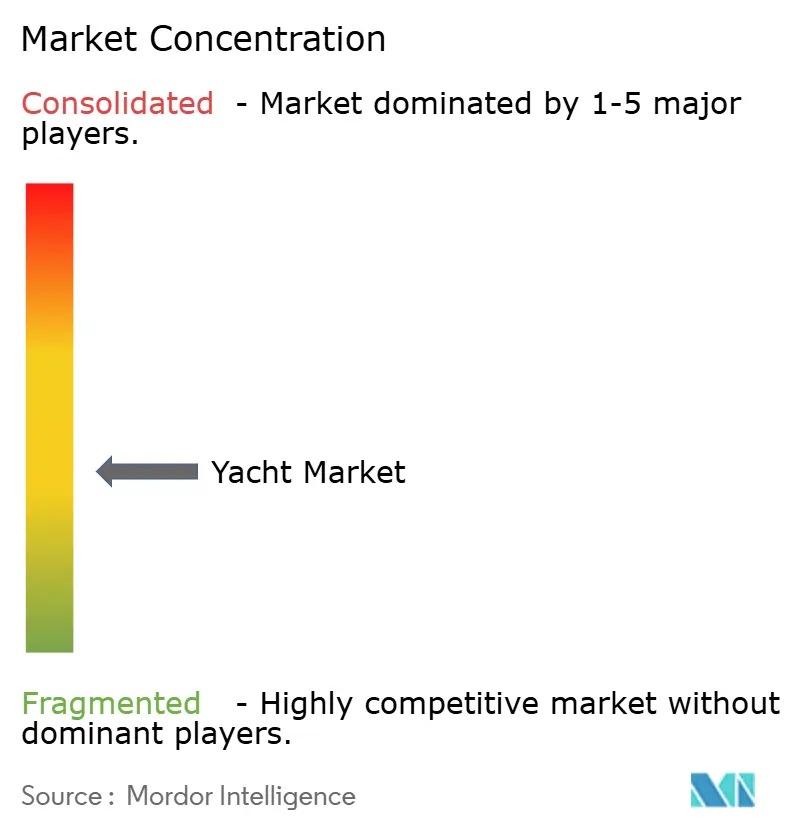
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Yachts par Mordor Intelligence
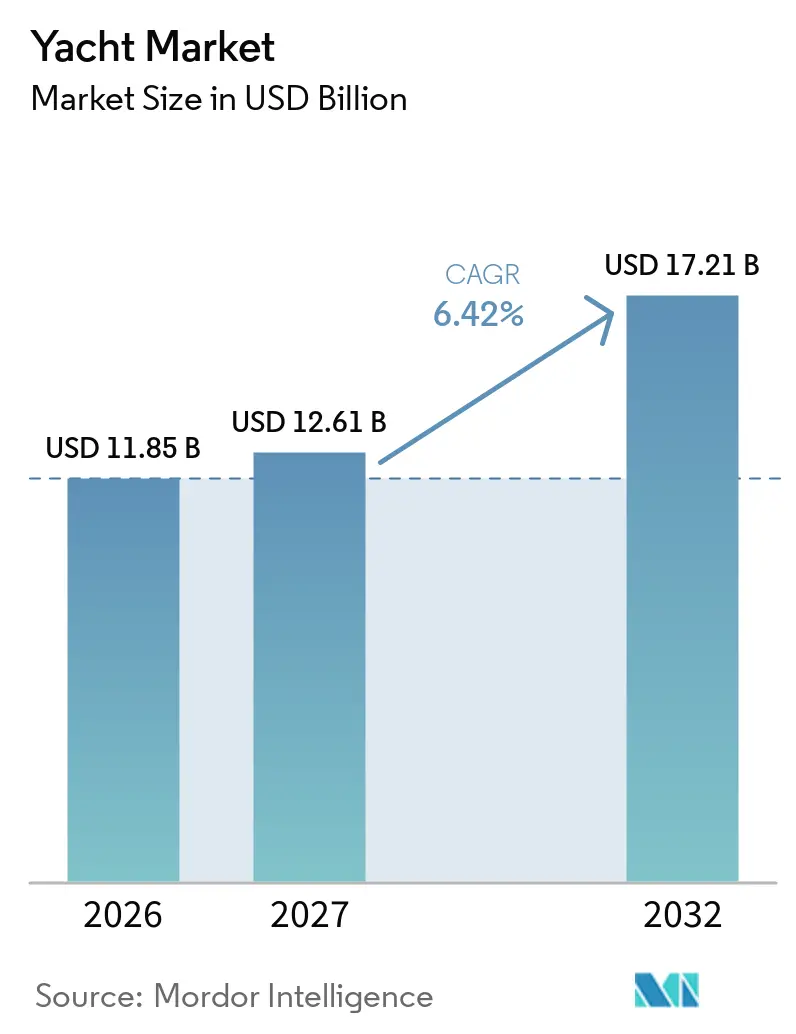
La taille du marché des yachts a été évaluée à 11,85 milliards USD en 2026 et devrait croître de 12,61 milliards USD en 2027 pour atteindre 17,21 milliards USD d'ici 2032, à un CAGR de 6,42 % durant la période de prévision 2027 à 2032. Le marché des yachts est soutenu par la demande de voyages de loisirs privés, de croisières longue distance et de navires pouvant servir à la fois à un usage personnel et à des programmes de location. Les acheteurs accordent une plus grande importance aux aménagements personnalisés, aux systèmes embarqués fiables et aux options d'exploitation à faibles émissions lors du choix d'un nouveau navire. Les constructeurs capables de combiner flexibilité de conception et calendriers de livraison fiables sont mieux positionnés pour fidéliser leurs clients tout au long de processus d'achat prolongés. Le marché des yachts bénéficie également de l'amélioration conjointe des réseaux de marinas, des installations de service et des opérations de location, car chacun élargit l'utilisation pratique d'un navire après sa livraison. Ces services interconnectés peuvent influencer la perception qu'a un acheteur de la praticité de posséder, d'exploiter et de profiter d'un navire au fil du temps.
Points Clés du Rapport
- Par type, le yacht flybridge a détenu une part de 28,63 % en 2026, tandis que le yacht longue distance/expédition devrait croître à un CAGR de 7,39 % jusqu'en 2032.
- Par longueur, la catégorie 20 à 50 m a détenu une part de 43,18 % en 2026, tandis que la catégorie supérieure à 50 m devrait croître à un CAGR de 7,34 % jusqu'en 2032.
- Par propulsion, le moteur à diesel/essence conventionnel a détenu une part de 68,26 % en 2026, tandis que l'hybride et l'électrique devraient croître à un CAGR de 10,79 % jusqu'en 2032.
- Par type de coque, le monocoque a détenu une part de 83,16 % en 2026, tandis que le multicoque devrait croître à un CAGR de 7,36 % jusqu'en 2032.
- Par matériau de coque, la fibre de verre/composite a détenu une part de 74,18 % en 2026, tandis que l'aluminium devrait croître à un CAGR de 6,82 % jusqu'en 2032.
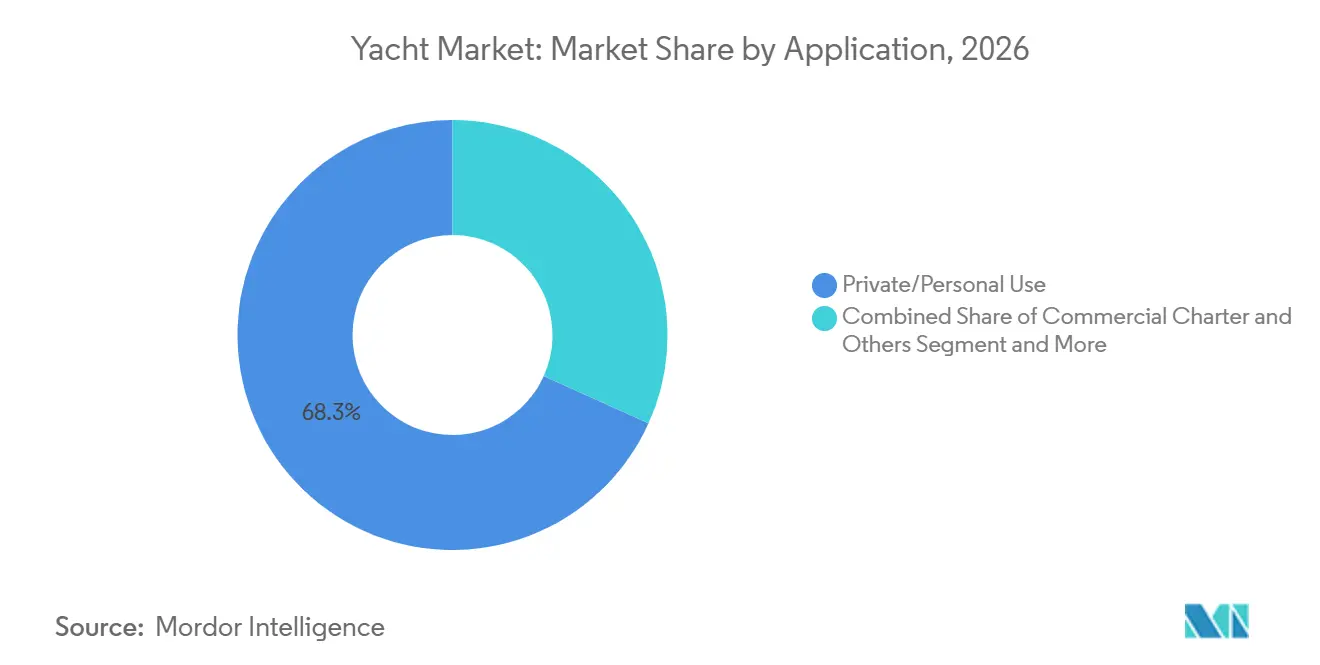
- Par application, l'usage privé/personnel a détenu une part de 68,27 % en 2026, tandis que la location commerciale devrait croître à un CAGR de 7,37 % jusqu'en 2032.
- Par canal de vente, les concessionnaires et courtiers ont détenu une part de 58,73 % en 2026, tandis que la vente directe en chantier naval devrait croître à un CAGR de 6,66 % jusqu'en 2032.
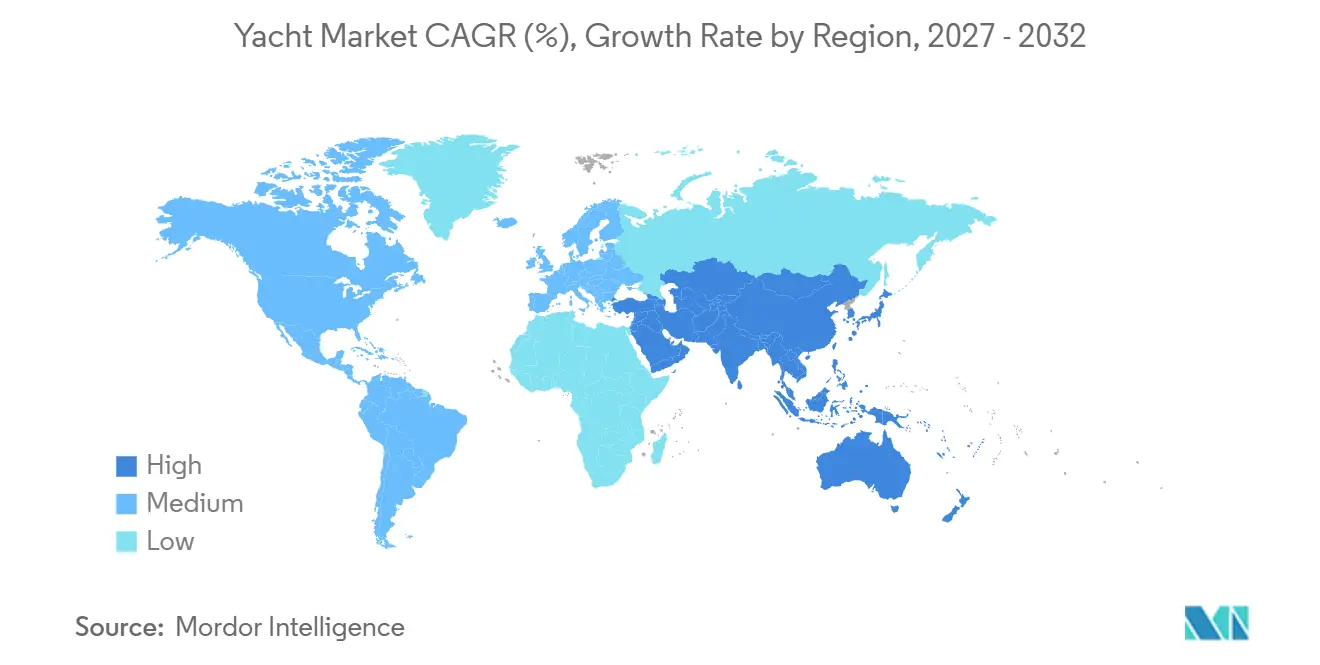
- Par géographie, l'Europe a détenu une part de 43,18 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Yachts
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la Richesse des HNWI et Demande de Loisirs Expérientiels | +2.1% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et le Moyen-Orient | Long terme (≥ 4 ans) |
| Expansion de la Location et Investissement dans les Infrastructures de Marinas | +1.4% | Europe méditerranéenne, Asie du Sud-Est et Émirats arabes unis | Moyen terme (2–4 ans) |
| Personnalisation et Systèmes Intelligents Embarqués | +0.9% | Mondial, avec adoption précoce en Amérique du Nord et en Europe du Nord | Moyen terme (2–4 ans) |
| Adoption de la Propulsion Hybride et à Faibles Émissions | +0.7% | UE, Royaume-Uni, Amérique du Nord et Australie | Court terme (≤ 2 ans) |
| Amortissement Fiscal et Structuration de la Propriété Transfrontalière | +0.5% | Malte, Îles Caïmans, Îles Marshall et Émirats arabes unis | Moyen terme (2–4 ans) |
| Visibilité des Constructions Spéculatives et Accès à la Propriété Fractionnée | +0.4% | Amérique du Nord, Europe occidentale et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Richesse des HNWI et Demande de Loisirs Expérientiels
Le marché des yachts bénéficie du soutien d'acheteurs qui considèrent les voyages et les loisirs privés comme une utilisation majeure de leur patrimoine discrétionnaire. La demande est de plus en plus façonnée par le désir de passer du temps dans des destinations éloignées, avec un plus grand contrôle sur le calendrier et la vie privée, plutôt que par la seule possession. Les acheteurs plus jeunes attendent souvent une connectivité numérique fiable, des espaces de vie flexibles et des intérieurs pouvant s'adapter aux routines familiales, professionnelles et de réception. Ces attentes rendent le processus d'achat plus détaillé et accordent une plus grande valeur à la capacité d'un constructeur à expliquer les choix de conception en termes pratiques. Elles augmentent également l'importance des relations de service qui se poursuivent après la livraison et accompagnent les propriétaires à mesure que leurs habitudes de voyage évoluent. Le marché des yachts récompense donc les chantiers qui traduisent les préférences personnelles en spécifications de navires solides sans perdre le contrôle de la qualité, des coûts ou de la livraison.
Expansion de la Location et Investissement dans les Infrastructures de Marinas
La location commerciale offre aux propriétaires un moyen d'utiliser un navire tout en générant des revenus pendant les périodes disponibles. Cette option peut rendre la propriété plus attrayante pour les acheteurs qui soupèsent les engagements d'exploitation par rapport à l'usage privé et qui souhaitent de la flexibilité dans le déploiement du yacht. Les nouvelles installations de marinas et les installations rénovées renforcent ce modèle en améliorant l'accès, l'amarrage, le soutien à la réparation et les services aux visiteurs dans les zones de croisière populaires. Le marché des yachts gagne en profondeur lorsque les navires de grande taille peuvent trouver des installations adaptées dans plusieurs destinations plutôt que de dépendre d'un nombre limité de ports. Les constructeurs en bénéficient également car les exigences de location encouragent des aménagements flexibles, durables et faciles à gérer pour les équipages. Un écosystème de location plus large peut donc soutenir la demande de navires conçus pour une rotation régulière des passagers ainsi que pour les voyages personnels.
Personnalisation et Systèmes Intelligents Embarqués
La personnalisation est allée au-delà des finitions intérieures pour inclure les aménagements de pont, les systèmes d'exploitation, les fonctionnalités de service et la manière dont les différentes parties du navire sont utilisées au cours d'un voyage. Les acheteurs s'attendent de plus en plus à examiner les choix de conception dès le début et à suivre les décisions techniques pendant la construction, notamment lorsque ces choix affectent le confort quotidien ou la charge de travail de l'équipage. Les outils de gestion numérique peuvent aider les équipages à surveiller les équipements, à organiser la maintenance et à réduire le risque qu'un problème technique perturbe un voyage planifié. Azimut a lancé son système de gestion numérique de yacht Neuron en 2025 pour prendre en charge les diagnostics à distance, l'automatisation embarquée et la maintenance prédictive[1]. Ces outils peuvent être précieux lorsque les propriétaires souhaitent une expérience plus simple sans renoncer à l'individualité qui est au cœur d'un achat sur mesure. Le marché des yachts favorisera probablement les constructeurs qui rendent la propriété plus gérable tout en préservant le caractère personnel attendu par les acheteurs.
Adoption de la Propulsion Hybride et à Faibles Émissions
Le marché des yachts répond à une attention accrue portée aux émissions de carburant et aux règles d'exploitation locales dans les zones de croisière importantes. La zone de contrôle des émissions de la mer Méditerranée est entrée en vigueur en 2025 et applique une limite de soufre plus basse en vertu de l'Annexe VI de MARPOL[2]. Ce changement a rendu les choix de propulsion plus importants dans la planification des navires, les discussions de rénovation et les conversations sur les perspectives de revente futures. Les systèmes hybrides peuvent offrir un fonctionnement plus silencieux à basse vitesse et donner aux propriétaires un autre moyen de répondre à l'évolution des attentes d'exploitation sans modifier l'objectif d'un voyage. Feadship a livré Valor en 2025 avec un système hybride incluant une capacité de batterie pour une exploitation zéro émission[3]. Par conséquent, les constructeurs doivent aborder la consommation d'énergie, le soutien aux équipements, les connaissances de l'équipage et les habitudes de croisière bien plus tôt dans le processus de conception.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Total de Possession Élevé et Charge de Financement | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe du Nord | Long terme (≥ 4 ans) |
| Pénuries de Main-d'Œuvre Qualifiée en Chantier Naval et Cycles de Construction Prolongés | -0.8% | Italie, Pays-Bas, Allemagne et Royaume-Uni | Moyen terme (2–4 ans) |
| Limites de Capacité de Charge Écologique et Restrictions d'Ancrage | -0.5% | Europe méditerranéenne (Croatie, Grèce, France, Baléares) | Court terme (≤ 2 ans) |
| Sanctions, Propriété Effective et Friction de Conformité des Pavillons | -0.4% | Mondial, friction accrue dans les juridictions de l'UE et des États-Unis | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût Total de Possession Élevé et Charge de Financement
Le coût d'exploitation d'un yacht comprend l'équipage, le carburant, la maintenance, l'assurance, l'accès aux marinas, les rénovations périodiques et le travail administratif qui accompagne la propriété. Ces coûts récurrents peuvent affecter les décisions d'achat même lorsqu'un acheteur dispose des ressources nécessaires pour acquérir un navire, car l'engagement se poursuit tout au long de la vie du yacht. Les conditions de financement peuvent ajouter une autre couche de prudence, en particulier pour les acheteurs envisageant une construction plus grande ou plus spécialisée avec une période de livraison plus longue. Certains acheteurs répondent en choisissant la location ou des arrangements de propriété partagée plutôt que de conserver un navire uniquement pour un usage privé. Ce changement ne supprime pas la demande, mais peut modifier les caractéristiques, les arrangements d'exploitation et le soutien au service qu'un propriétaire attend d'un constructeur. Le marché des yachts doit donc accommoder plusieurs modèles de propriété au lieu de s'appuyer uniquement sur l'achat traditionnel par un seul propriétaire.
Pénuries de Main-d'Œuvre Qualifiée en Chantier Naval et Cycles de Construction Prolongés
La construction de yachts dépend de fabricants, d'électriciens, d'ingénieurs, d'architectes navals et d'équipes de projet expérimentés capables de coordonner le travail avec de nombreux fournisseurs spécialisés. Beaucoup de ces rôles requièrent des connaissances pratiques qui ne peuvent pas être remplacées rapidement lorsque les carnets de commandes s'élargissent ou lorsqu'un travailleur expérimenté quitte un chantier. Une pénurie de travailleurs qualifiés peut allonger un cycle de construction et rendre le calendrier de livraison moins certain pour un acheteur qui peut planifier ses voyages ou ses arrangements d'équipage bien à l'avance. Les petits chantiers peuvent avoir plus de difficultés à retenir le personnel spécialisé lorsqu'ils sont en concurrence avec des constructeurs mieux financés pouvant offrir plus de continuité et de ressources. Le problème peut également affecter la qualité de la documentation et du soutien à la remise nécessaires une fois qu'un navire entre en service. Le marché des yachts fait face à des travaux techniques supplémentaires à mesure que les exigences en matière de sécurité, d'émissions et de pavillon évoluent, ce qui fait d'une main-d'œuvre expérimentée un atout concurrentiel continu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : Les Formats Flybridge Dominent la Demande Tandis que les Conceptions Expédition Gagnent en Élan
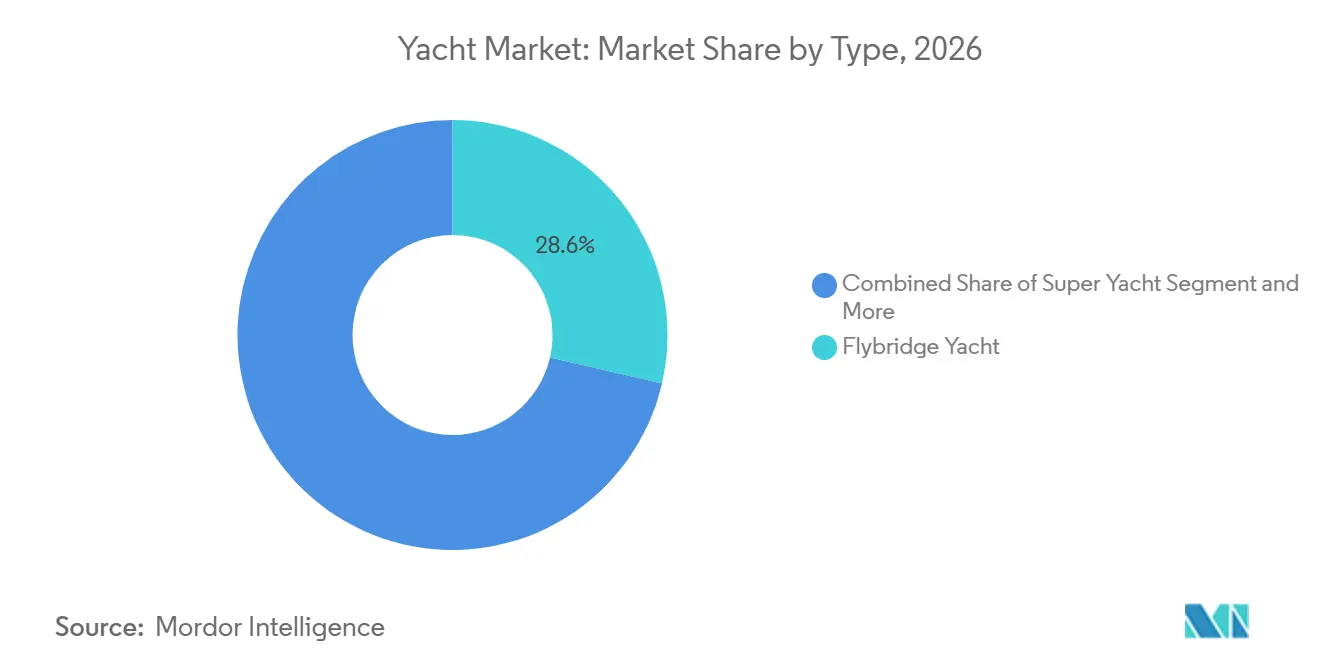
Le yacht flybridge a détenu 28,63 % de la part du marché des yachts en 2026. Sa zone de barre surélevée et son pont social ouvert soutiennent la croisière privée et la location. Le format est familier à un large groupe d'acheteurs et est proposé par de nombreux constructeurs établis. Les propriétaires peuvent sélectionner des aménagements pour des voyages côtiers détendus ou pour des voyages incluant des invités et un équipage. Cette flexibilité permet aux chantiers d'adapter les espaces intérieurs et de pont aux préférences d'un acheteur. Elle donne également à la catégorie un rôle pratique dans plusieurs schémas de propriété courants.
Le yacht longue distance/expédition devrait se développer à un CAGR de 7,39 % jusqu'en 2032. Ces navires séduisent les propriétaires qui souhaitent accéder à des destinations au-delà des routes côtières fréquentées. Leur conception soutient les longues traversées, le confort de l'équipage et des systèmes embarqués étendus. Le format peut également accueillir des équipements favorisant une exploitation à faibles émissions et une croisière autonome. Les constructeurs utilisent la conception expédition pour répondre à la demande de confidentialité, d'endurance et d'accès à des lieux moins fréquentés. Un objectif clair peut faciliter le positionnement de la catégorie sur un marché aux attentes variées des propriétaires.

Par Longueur : Les Navires de Taille Moyenne Ancrent la Demande Tandis que les Constructions Plus Grandes Progressent
La catégorie 20 à 50 m a détenu une part de segment de 43,18 % en 2026. Cette gamme couvre des aménagements allant des navires de loisirs semi-personnalisés aux croiseurs longue distance. Elle attire des acheteurs recherchant un équilibre entre l'espace embarqué, le soutien de l'équipage et des besoins de propriété gérables. Un environnement de revente plus établi peut également faciliter la prise en compte de cette catégorie par les nouveaux propriétaires. La concurrence est active car les chantiers européens et émergents offrent plusieurs choix dans cette gamme. Les constructeurs doivent néanmoins proposer un design distinctif et un service fiable pour se démarquer.
La catégorie supérieure à 50 m devrait croître à un CAGR de 7,34 % jusqu'en 2032. Les acheteurs dans cette catégorie recherchent souvent une grande intimité, des espaces dédiés à l'équipage et une capacité longue distance. Chaque projet implique généralement des discussions détaillées sur la conception, l'ingénierie et les préférences du propriétaire. La portée technique plus importante fait des calendriers de livraison et de la capacité du chantier des éléments centraux de la décision d'achat. Le marché des yachts devrait maintenir la demande pour ces navires lorsque les acheteurs valorisent les voyages autonomes et les espaces personnalisés. La capacité d'un chantier à gérer des travaux complexes peut être aussi importante que sa réputation en matière de conception.
Par Propulsion : Les Systèmes Moteurs Conventionnels Dominent Tandis que les Options Hybrides et Électriques se Développent
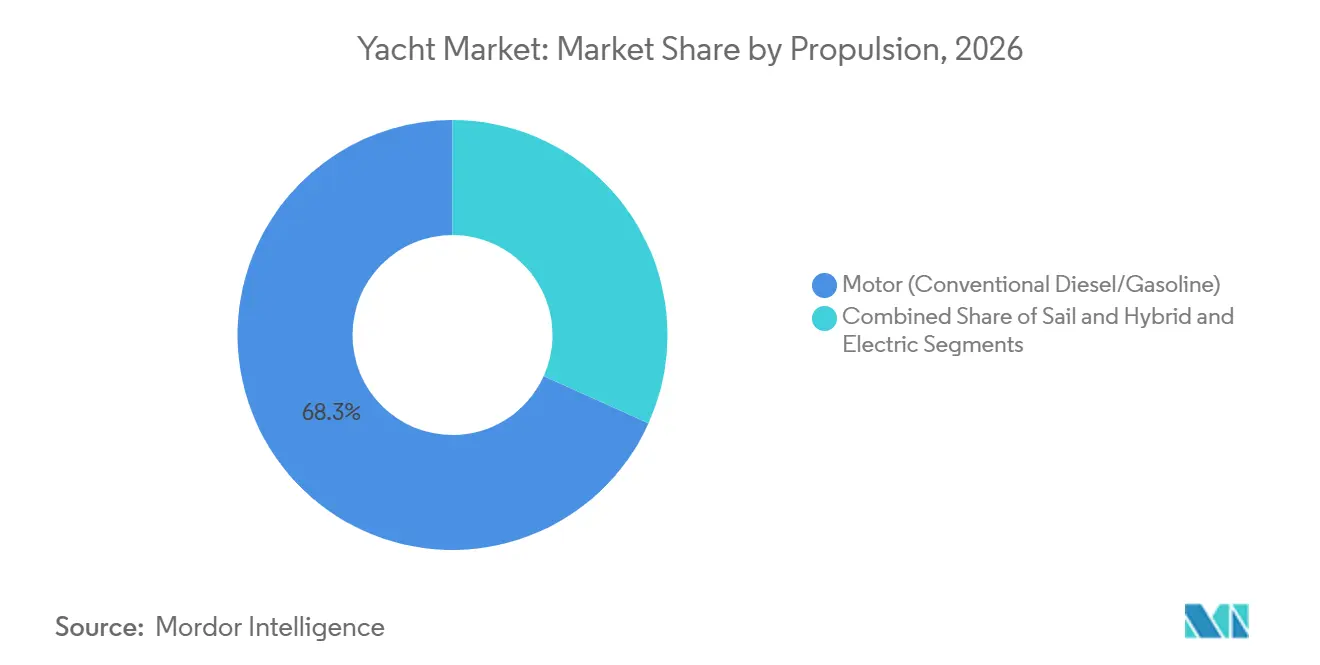
Le moteur à diesel/essence conventionnel a détenu une part de segment de 68,26 % en 2026. Les réseaux de fournisseurs établis, les connaissances en matière de service et la familiarité de l'équipage continuent de soutenir cette position. De nombreux acheteurs apprécient les pratiques d'exploitation éprouvées et le soutien à la maintenance dans les principales régions de croisière. Les systèmes conventionnels restent pertinents pour les propriétaires dont les plans de voyage nécessitent une autonomie et un accès fiable au ravitaillement. La transition dépendra de la facilité avec laquelle les nouveaux systèmes pourront répondre à des attentes de fiabilité similaires. Les constructeurs doivent aider les clients à évaluer les choix de propulsion par rapport à leurs plans de croisière réels.
L'hybride et l'électrique devraient se développer à un CAGR de 10,79 % jusqu'en 2032. La catégorie est soutenue par la demande d'un fonctionnement plus silencieux et d'une utilisation d'énergie plus flexible à l'ancre. Elle répond également aux règles environnementales qui influencent de plus en plus les spécifications des nouvelles constructions. Sunreef a lancé son premier Sunreef 100 Eco en 2026, présentant un catamaran à voile électrique avec intégration solaire. Le marché des yachts évolue vers des choix de propulsion capables de répondre aux exigences réglementaires sans limiter l'expérience de propriété. L'adoption dépendra également de la formation de l'équipage, de la disponibilité du service et de la confiance que les propriétaires accordent à la technologie.
Par Type de Coque : Les Monocoques Conservent leur Avance Tandis que les Multicoques Gagnent en Attrait
Le monocoque a détenu une part de segment de 83,16 % en 2026. La conception a une longue histoire d'exploitation et reste le choix standard dans de nombreux formats de navires. Les constructeurs, les organismes de classification, les équipages et les prestataires de services ont une grande expérience de la construction monocoque. Les propriétaires peuvent également préférer la maniabilité familière et les choix d'aménagement associés à ce format. Ces facteurs donnent à la catégorie une base durable même si d'autres conceptions se développent. Sa large acceptation soutient également les considérations de revente pour de nombreux acheteurs.
Le multicoque devrait croître à un CAGR de 7,36 % jusqu'en 2032. Des zones de pont plus larges peuvent offrir un hébergement spacieux et une plus grande surface pour les équipements solaires. Un faible tirant d'eau peut permettre l'accès à des destinations moins adaptées aux grands monocoques. Le format est particulièrement pertinent pour les acheteurs envisageant des systèmes électriques ou hybrides. Le secteur des yachts considère les multicoques comme un moyen de combiner espace de loisirs et nouvelles approches de la gestion de l'énergie embarquée. Les constructeurs spécialisés peuvent utiliser cette conception pour répondre aux clients qui valorisent une expérience de vie embarquée différente.
Par Matériau de Coque : La Fibre de Verre et le Composite Maintiennent le Leadership en Volume Tandis que l'Aluminium Progresse
La fibre de verre/composite a détenu une part de segment de 74,18 % en 2026. Le matériau reste bien adapté à la production répétable et à une grande variété de conceptions de navires de loisirs. Les constructeurs peuvent utiliser les composites pour équilibrer les besoins structurels, la qualité de finition et l'efficacité de fabrication. Les travaux en cours sur les stratifiés et les éléments en carbone élargissent les choix disponibles pour les concepteurs. Cela aide le marché des yachts à servir les acheteurs qui souhaitent un style moderne sans passer à une construction métallique entièrement personnalisée. La familiarité du matériau donne également aux chantiers une base fiable pour la construction en série.
L'aluminium devrait croître à un CAGR de 6,82 % jusqu'en 2032. Son poids, sa résistance et ses propriétés de fabrication le rendent pertinent pour les projets plus grands et plus complexes. Le matériau peut prendre en charge les systèmes et les aménagements intérieurs associés à la croisière longue distance. Il est également utilisé lorsque les propriétaires valorisent la performance et la flexibilité de conception. Les constructeurs ayant une expertise en aluminium peuvent concourir pour des projets nécessitant une coque sur mesure et des équipements embarqués avancés. Cette expertise peut être particulièrement précieuse lorsqu'un projet a des exigences techniques inhabituelles.
Par Application : L'Usage Privé Domine Tandis que la Location Devient Plus Importante
L'usage privé/personnel a détenu une part de segment de 68,27 % en 2026. La confidentialité, la planification personnelle et le contrôle de l'environnement embarqué restent des raisons fondamentales de la propriété. De nombreux propriétaires utilisent les navires pour les voyages en famille et les divertissements privés. Ils recherchent souvent des aménagements qui reflètent leurs préférences plutôt que les besoins d'une large base d'invités. La catégorie reste centrale au marché des yachts car elle soutient la demande de caractéristiques sur mesure et de relations clients à long terme. Elle renforce également la valeur accordée à la discrétion et au service constant.
La location commerciale devrait croître à un CAGR de 7,37 % jusqu'en 2032. La location donne à davantage de voyageurs accès aux expériences de yacht sans s'engager dans une propriété complète. Elle peut aider les propriétaires à faire un usage pratique d'un navire pendant les périodes où ils ne sont pas à bord. Ce modèle encourage des conceptions pouvant être reconfigurées et entretenues efficacement entre les invités. Le marché des yachts bénéficie lorsque la location introduit des acheteurs potentiels aux types de navires et aux destinations de croisière. Les programmes de location peuvent également accroître l'importance d'une gestion expérimentée et d'un service réactif.
Par Canal de Vente : Les Courtiers Maintiennent une Distribution Basée sur la Confiance Tandis que les Ventes Directes Progressent
Les concessionnaires et courtiers ont détenu une part de segment de 58,73 % en 2026. Ces intermédiaires aident les acheteurs à comprendre les choix techniques, à comparer les navires disponibles et à naviguer dans une transaction complexe. Leur rôle est important là où les allocations de nouvelles constructions et l'offre de navires d'occasion peuvent être difficiles d'accès. Les relations établies peuvent également aider les acheteurs à coordonner les expertises, le financement et les arrangements de livraison. Le canal reste précieux pour les constructeurs qui ont besoin d'une portée sur les marchés clients internationaux. Les courtiers peuvent également offrir des conseils lorsqu'un propriétaire soupèse une nouvelle construction par rapport à un navire disponible.
La vente directe en chantier naval devrait croître à un CAGR de 6,66 % jusqu'en 2032. Les acheteurs recherchant un navire sur mesure souhaitent souvent travailler avec le constructeur dès la première discussion de conception. Le contact direct peut améliorer l'échange d'informations sur l'aménagement, les systèmes et les préférences personnelles. Il donne également au chantier une vision plus claire de la façon dont un propriétaire prévoit d'utiliser le yacht. Le marché des yachts peut soutenir les deux canaux car les acheteurs peuvent valoriser l'accès technique direct tout en s'appuyant sur un courtier pour des conseils spécialisés. Cette approche mixte peut aider un client à conserver des conseils indépendants lors d'un achat hautement personnel.
Analyse Géographique
L'Europe a détenu 43,18 % de la part du marché des yachts en 2026. L'Italie reste importante pour les yachts à moteur construits en série, tandis que les Pays-Bas sont largement associés à la construction de superyachts personnalisés. L'Allemagne contribue également à la capacité d'ingénierie et de construction spécialisée. La région dispose d'un réseau dense de marinas, de sites de rénovation, de fournisseurs et de destinations de croisière. Cet écosystème soutient le marché des yachts tout au long de la vie d'exploitation d'un navire, pas seulement à la livraison. Les règles environnementales de la Méditerranée rendent la planification de la propulsion et de la conformité plus importante pour les propriétaires et les constructeurs. Elles augmentent également la valeur des chantiers et des prestataires de services capables d'expliquer clairement les exigences changeantes. Pour les acheteurs mondiaux, cette concentration d'expérience peut faire de l'Europe un endroit pratique pour commander, exploiter et entretenir un yacht.
L'Amérique du Nord reste une source importante de demande, soutenue par des routes de croisière établies et une large base d'acheteurs aisés. La Floride et les Caraïbes sont particulièrement pertinentes pour les ventes, la location et le service après-vente. Les constructeurs adaptent les aménagements et les équipements aux préférences régionales, notamment les formats adaptés aux voies navigables côtières et intérieures. L'accès aux services régionaux est important car les propriétaires attendent souvent un soutien rapide pendant les périodes de croisière active. Les relations avec les acheteurs peuvent donc dépendre autant de la qualité de la représentation locale que de la vente initiale. Les clients nord-américains constituent également une base de clientèle importante pour les constructeurs européens cherchant un contact après-vente plus étroit. L'Amérique du Sud offre une opportunité différente, avec une demande axée sur les destinations dans certaines régions côtières et fluviales sélectionnées plutôt que la même profondeur de demande intérieure observée en Amérique du Nord. Le contraste entre ces régions signifie que les constructeurs ont besoin de plans de vente et de service informés localement plutôt qu'une approche uniforme.
L'Asie-Pacifique devrait croître à un CAGR de 7,86 % jusqu'en 2032. Singapour, l'Indonésie et l'Australie gagnent en pertinence grâce au développement des marinas, à l'activité touristique et à une population croissante d'acheteurs potentiels. Le Moyen-Orient mérite également une attention particulière car les groupes locaux investissent dans les installations de service, les capacités de production et les destinations en bord de mer. Ces investissements peuvent rendre une région plus pratique pour les propriétaires qui souhaitent naviguer plutôt que simplement amarrer leurs navires. L'Océanie bénéficie d'une culture nautique établie et de zones de croisière adaptées. L'Afrique reste plus contrainte par la disponibilité des marinas et la profondeur de la richesse intérieure, bien que certaines destinations sélectionnées puissent encore attirer des activités de location internationale. Le marché des yachts se développera de manière inégale dans ces géographies car la disponibilité des services et les conditions de croisière locales varient considérablement. Les constructeurs qui entrent dans ces régions devront évaluer soigneusement les infrastructures, les partenaires locaux et le soutien aux clients.
Paysage Concurrentiel
Le marché des yachts présente une concentration modérée. La concurrence diffère selon la production en série, les superyachts personnalisés, les navires de performance et les conceptions multicoque. Les entreprises leaders se font concurrence par leur réputation en matière de conception, leur capacité technique, leur fiabilité de livraison et leur service client. Les constructeurs doivent également maintenir des relations avec les fournisseurs et des effectifs qualifiés qui soutiennent les travaux personnalisés complexes. Cette structure laisse de la place aux chantiers spécialisés qui s'adressent à un format de navire ou à une préférence de propulsion spécifique. Elle offre également aux acheteurs plusieurs voies à explorer, selon le degré de personnalisation qu'ils requièrent. Aucune approche unique ne convient à toutes les catégories de propriétaires ou de navires. Il en résulte un domaine dans lequel la différenciation est importante, mais où les acheteurs peuvent encore comparer un large éventail de capacités spécialisées.
Les changements de propriété stratégiques sont restés importants au sein du marché des yachts. Oceanco a changé de propriétaire en 2025 et a communiqué une orientation future sur les personnes, la technologie et l'innovation sous son nouveau propriétaire. Heesen et Sunseeker ont également subi des changements de propriété ou de financement au cours de la période couverte par les sources. Ces mouvements montrent pourquoi l'accès à des capitaux à long terme est important dans un secteur qui nécessite des installations spécialisées et des programmes de construction prolongés. Les constructeurs examinent également les opportunités d'acquisition lorsqu'une marque, une main-d'œuvre ou un site de chantier naval pourrait ajouter une capacité utile. De telles transactions peuvent protéger les capacités établies lorsque les conditions du marché exercent une pression sur des entreprises individuelles. Elles peuvent également modifier les choix concurrentiels disponibles pour les acheteurs et les fournisseurs. Une transition réussie dépend de la conservation des connaissances techniques et du maintien de la confiance avec les clients dont les projets peuvent prendre des années à réaliser.
La technologie devient une source de différenciation de plus en plus visible sur le marché des yachts. Le système Neuron d'Azimut est un exemple d'un constructeur utilisant des fonctionnalités logicielles pour soutenir la maintenance et le contrôle embarqué. La livraison de Valor par Feadship montre comment un chantier naval peut utiliser l'ingénierie hybride dans le cadre de son offre client. Les constructeurs qui associent une forte identité de conception à des systèmes fiables et une couverture de service peuvent être mieux placés pour fidéliser des propriétaires exigeants sur plusieurs cycles de navires. Les outils numériques peuvent également rendre l'expérience de propriété plus gérable lorsque les équipements et les arrangements d'équipage deviennent complexes. Cela donne à la technologie un rôle pratique aux côtés des atouts traditionnels en architecture navale et en artisanat. La valeur concurrentielle vient de rendre ces outils utiles aux propriétaires et aux équipages plutôt que de les traiter comme une fonctionnalité séparée.
Leaders du Secteur des Yachts
-
Azimut Benetti S.p.A.
-
Ferretti S.p.A.
-
Sanlorenzo S.p.A.
-
Fr. Lürssen Werft GmbH & Co. KG
-
Feadship
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : Safe Harbor Marinas, une société d'infrastructure de Blackstone, a accepté d'acquérir MarineMax, le plus grand détaillant mondial de bateaux de plaisance et de yachts, pour environ 1,5 milliard USD en espèces, dans le but d'intégrer les marinas, les services de superyachts, la vente de bateaux et la maintenance.
- Septembre 2026 : Le groupe Ferretti a présenté 8 yachts au Monaco Yacht Show sous ses marques Riva, CRN, Pershing, Custom Line et Wally, dont 3 premières mondiales : le Riva 54Metri, le CRN 67m Amor à Vida et le Custom Line Navetta 35.
- Septembre 2026 : Lürssen a confirmé la vente du Projet M, un superyacht dépassant 125 m de longueur et 6 000 GT, à construire dans son installation de Brême, le plaçant parmi les plus grands yachts du monde.
- Septembre 2026 : Sunseeker a dévoilé une nouvelle image de marque au Festival de la Plaisance de Cannes, présentant un nouveau concept de superyacht 45M, le 86 Ocean Enclosed et le Manhattan 94, tout en acquérant les actifs des anciens distributeurs Sunseeker London et Sunseeker Poole pour former Sunseeker Europe.
Portée du Rapport sur le Marché Mondial des Yachts
Le marché des yachts est segmenté par type, longueur, propulsion, type de coque, matériau de coque, application, canal de vente et géographie. Par type, le marché est segmenté en superyacht, yacht flybridge, yacht sport, yacht longue distance/expédition et autres (voilier, trawler, classique). Par longueur, le marché est segmenté en jusqu'à 20 m, 20 à 50 m et supérieur à 50 m. Par propulsion, le marché est segmenté en moteur (diesel/essence conventionnel), voile et hybride et électrique. Par type de coque, le marché est segmenté en monocoque et multicoque. Par matériau de coque, le marché est segmenté en fibre de verre/composite, aluminium, acier et autres. Par application, le marché est segmenté en usage privé/personnel, location commerciale et autres (course, gouvernement). Par canal de vente, le marché est segmenté en direct (chantier naval) et concessionnaires et courtiers. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Italie, Allemagne, Royaume-Uni, France, Pays-Bas, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Qatar, Turquie, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Superyacht |
| Yacht Flybridge |
| Yacht Sport |
| Yacht Longue Distance/Expédition |
| Autres (Voilier, Trawler, Classique) |
| Jusqu'à 20 m |
| 20 à 50 m |
| Supérieur à 50 m |
| Moteur (Diesel/Essence Conventionnel) |
| Voile |
| Hybride et Électrique |
| Monocoque |
| Multicoque |
| Fibre de Verre/Composite |
| Aluminium |
| Acier |
| Autres |
| Usage Privé/Personnel |
| Location Commerciale |
| Autres (Course, Gouvernement) |
| Direct (Chantier Naval) |
| Concessionnaires et Courtiers |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Italie |
| Allemagne | |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Superyacht | |
| Yacht Flybridge | ||
| Yacht Sport | ||
| Yacht Longue Distance/Expédition | ||
| Autres (Voilier, Trawler, Classique) | ||
| Par Longueur | Jusqu'à 20 m | |
| 20 à 50 m | ||
| Supérieur à 50 m | ||
| Par Propulsion | Moteur (Diesel/Essence Conventionnel) | |
| Voile | ||
| Hybride et Électrique | ||
| Par Type de Coque | Monocoque | |
| Multicoque | ||
| Par Matériau de Coque | Fibre de Verre/Composite | |
| Aluminium | ||
| Acier | ||
| Autres | ||
| Par Application | Usage Privé/Personnel | |
| Location Commerciale | ||
| Autres (Course, Gouvernement) | ||
| Par Canal de Vente | Direct (Chantier Naval) | |
| Concessionnaires et Courtiers | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Italie | |
| Allemagne | ||
| Royaume-Uni | ||
| France | ||
| Pays-Bas | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le secteur des yachts ?
Le marché des yachts devrait croître à un CAGR de 6,42 % de 2027 à 2032, pour atteindre 17,21 milliards USD d'ici 2032. La demande est soutenue par les voyages privés, la location et l'évolution des spécifications des navires qui améliorent l'expérience de propriété.
Quel type de yacht connaît la croissance la plus rapide ?
Le yacht longue distance/expédition devrait se développer à un CAGR de 7,39 % jusqu'en 2032, soutenu par l'intérêt pour les croisières prolongées et en destinations éloignées. Les acheteurs valorisent la confidentialité, l'endurance, le confort embarqué et la flexibilité d'exploitation associés à ce format.
Pourquoi les yachts hybrides et électriques attirent-ils l'attention ?
La propulsion hybride et électrique devrait croître à un CAGR de 10,79 % jusqu'en 2032, car les propriétaires considèrent un fonctionnement plus silencieux, les exigences en matière d'émissions et une utilisation flexible de l'énergie. La planification de la conformité, la familiarité de l'équipage et la disponibilité du service deviennent plus importantes dans les décisions d'achat.
Quelle région domine la demande de yachts ?
L'Europe a détenu la plus grande part à 43,18 % en 2026, soutenue par sa base de constructeurs établie, son réseau de marinas et ses destinations de croisière. Son écosystème de fournisseurs, de rénovation et de services soutient également les navires tout au long de leur vie d'exploitation et de leurs besoins de maintenance réguliers.