
Tamaño y Participación del Mercado de Yates
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.21 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Yates por Mordor Intelligence
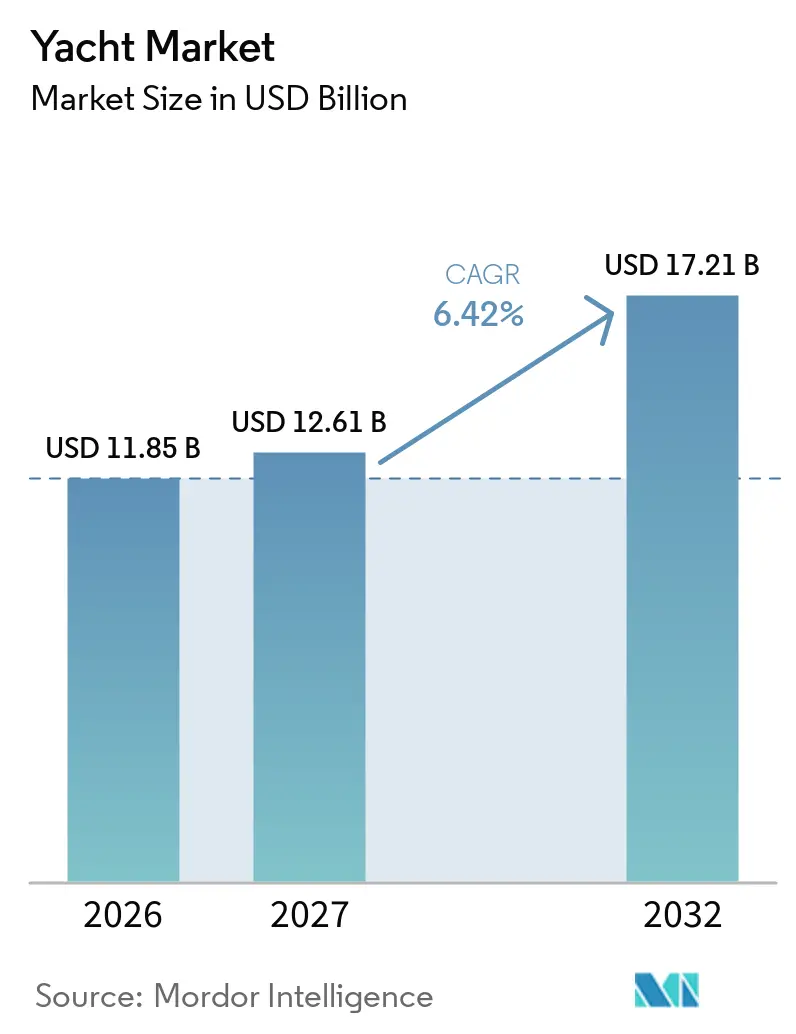
El tamaño del mercado de yates fue valorado en 11,85 mil millones de USD en 2026 y se estima que crecerá desde 12,61 mil millones de USD en 2027 hasta alcanzar los 17,21 mil millones de USD para 2032, a una CAGR del 6,42% durante el período de pronóstico de 2027 a 2032. El mercado de yates está respaldado por la demanda de viajes de ocio privados, cruceros de mayor alcance y embarcaciones que pueden servir tanto para uso personal como para programas de chárter. Los compradores otorgan mayor importancia a los diseños personalizados, los sistemas a bordo confiables y las opciones de operación de bajas emisiones al seleccionar una nueva embarcación. Los constructores que pueden combinar flexibilidad de diseño con calendarios de entrega confiables están mejor posicionados para retener clientes durante procesos de compra prolongados. El mercado de yates también se beneficia cuando las redes de marinas, las instalaciones de servicio y las operaciones de chárter mejoran conjuntamente, ya que cada una amplía el uso práctico de una embarcación tras la entrega. Estos servicios interconectados pueden influir en si un comprador considera que una embarcación es práctica para poseer, operar y disfrutar a lo largo del tiempo.
Conclusiones Clave del Informe
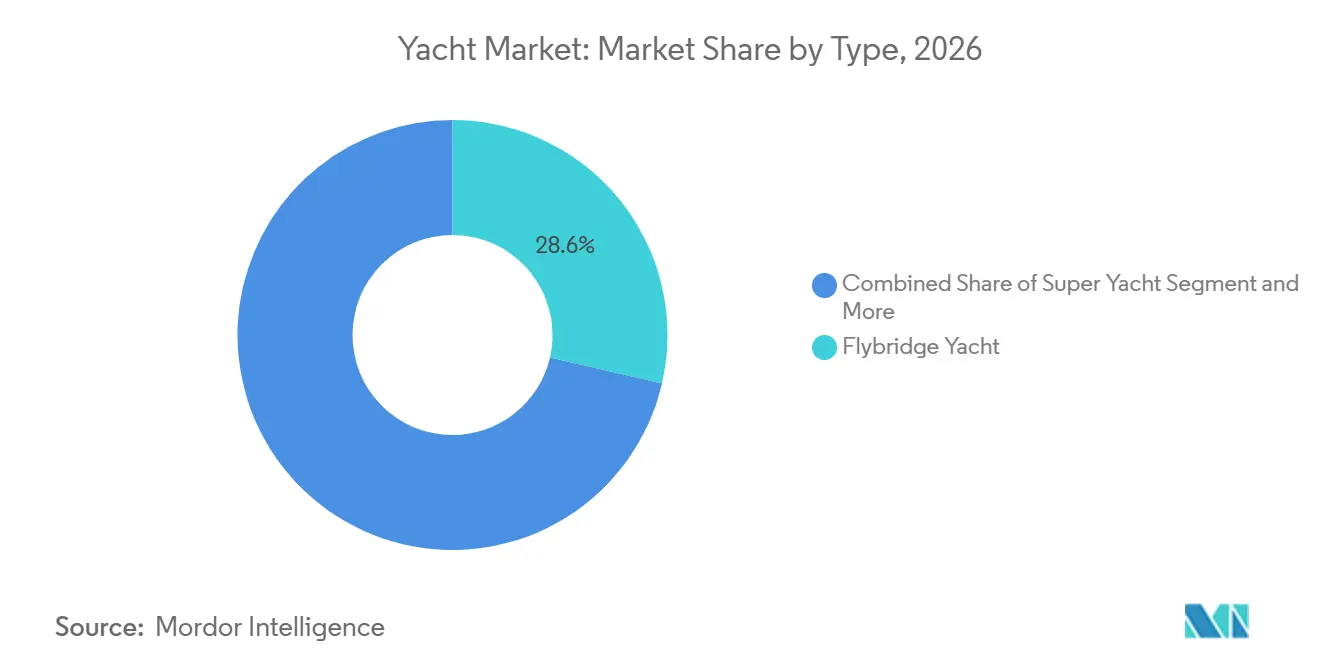
- Por tipo, el yate flybridge tuvo una participación del 28,63% en 2026, mientras que se prevé que el yate de largo alcance/expedición crezca a una CAGR del 7,39% hasta 2032.
- Por eslora, el segmento de 20 a 50 m tuvo una participación del 43,18% en 2026, mientras que se prevé que el segmento de más de 50 m crezca a una CAGR del 7,34% hasta 2032.
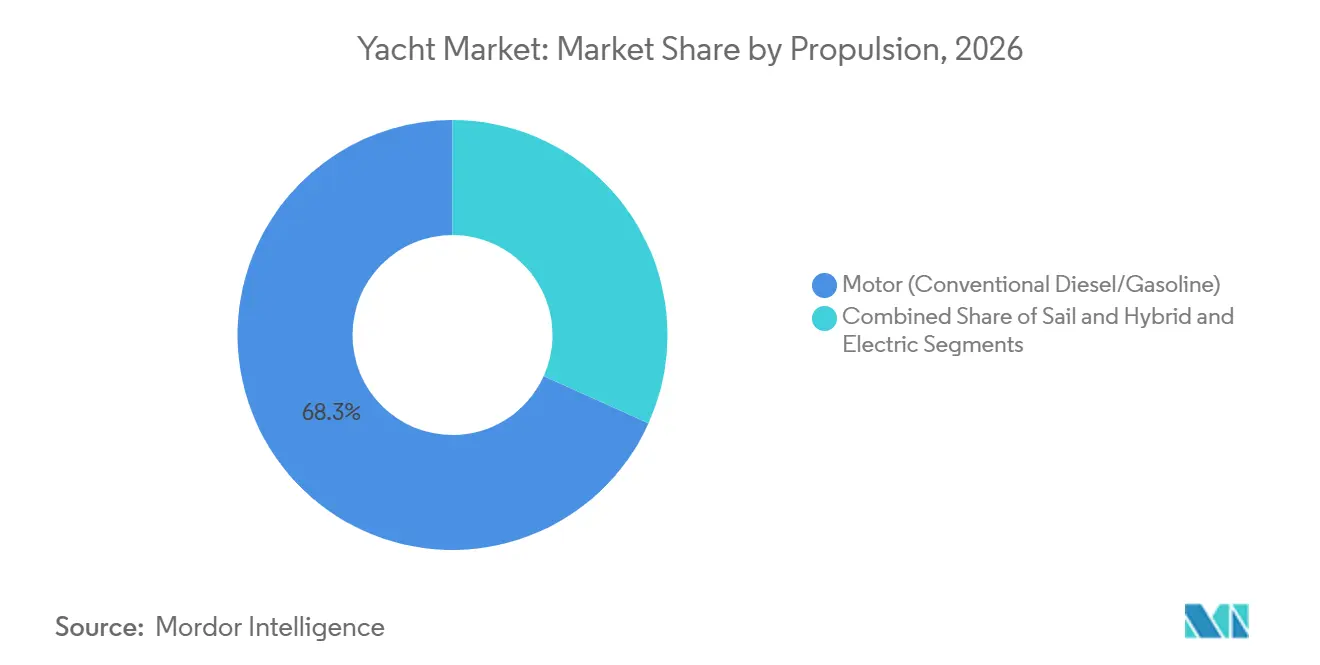
- Por propulsión, el motor convencional diésel/gasolina tuvo una participación del 68,26% en 2026, mientras que se prevé que el híbrido y eléctrico crezca a una CAGR del 10,79% hasta 2032.
- Por tipo de casco, el monocasco tuvo una participación del 83,16% en 2026, mientras que se prevé que el multicasco crezca a una CAGR del 7,36% hasta 2032.
- Por material del casco, la fibra de vidrio/composite tuvo una participación del 74,18% en 2026, mientras que se prevé que el aluminio crezca a una CAGR del 6,82% hasta 2032.
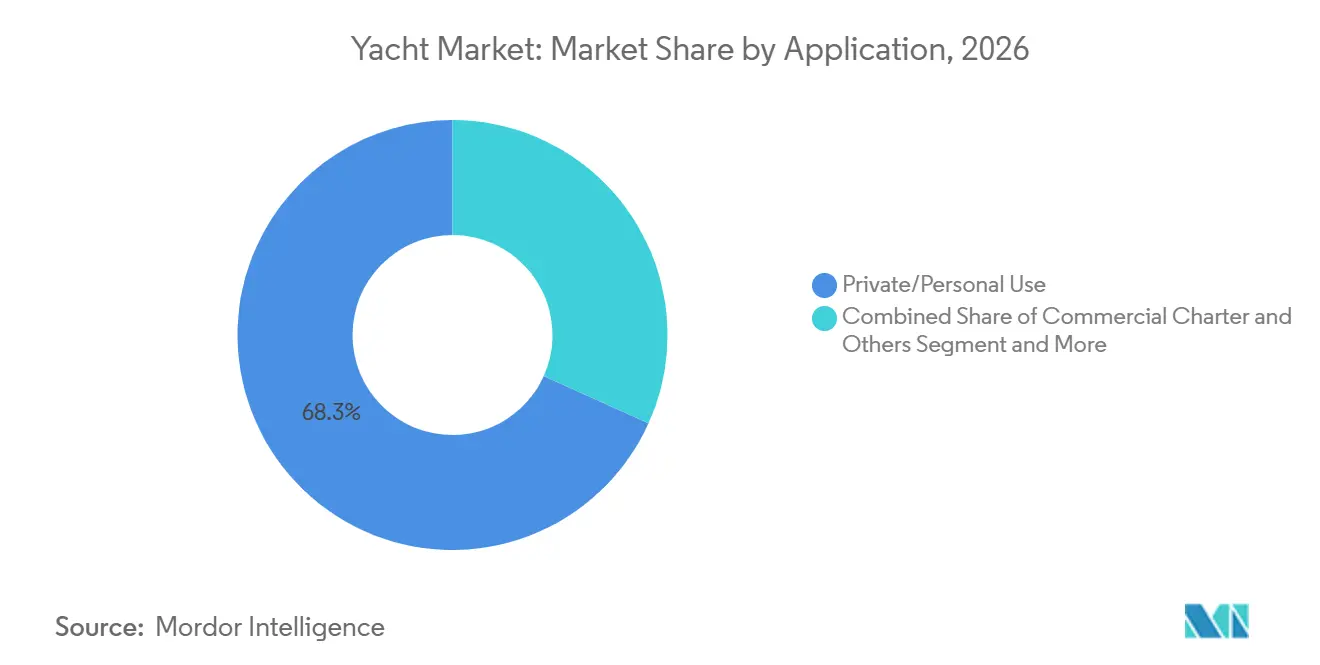
- Por aplicación, el uso privado/personal tuvo una participación del 68,27% en 2026, mientras que se prevé que el chárter comercial crezca a una CAGR del 7,37% hasta 2032.
- Por canal de ventas, los concesionarios y brókers tuvieron una participación del 58,73% en 2026, mientras que se prevé que las ventas directas a través del astillero crezcan a una CAGR del 6,66% hasta 2032.
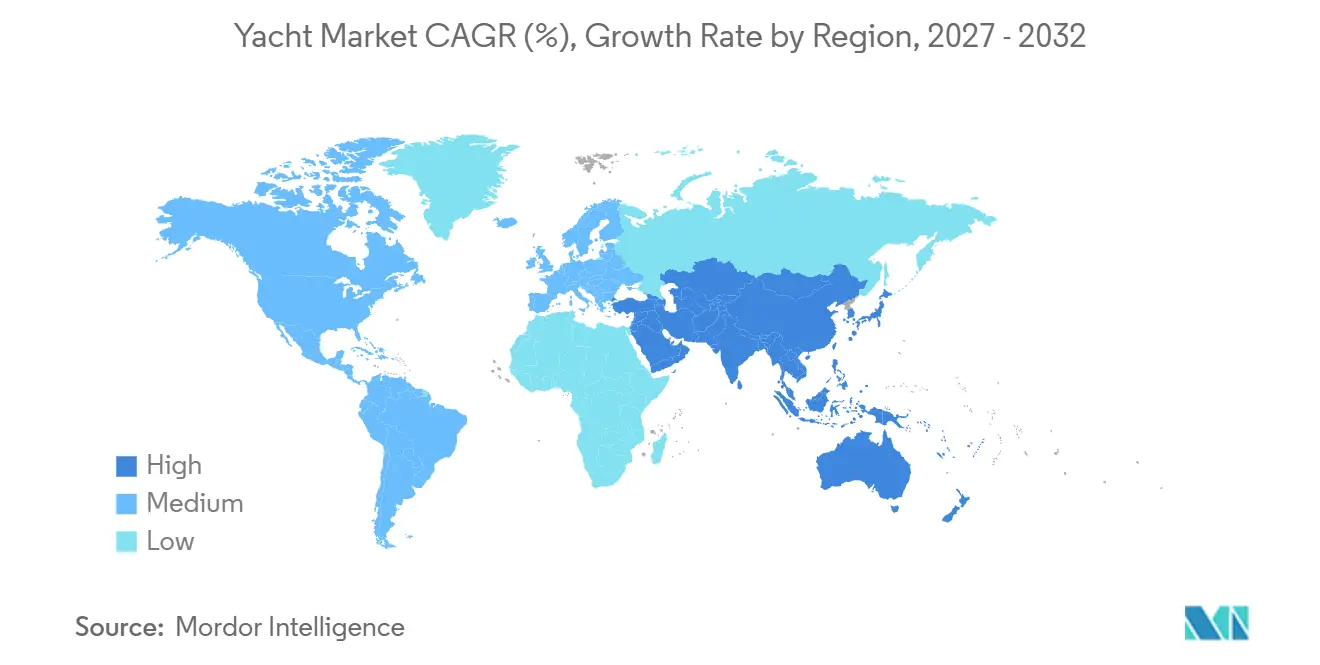
- Por geografía, Europa tuvo una participación del 43,18% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Yates
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Riqueza de los HNWI y la Demanda de Ocio Experiencial | +2.1% | Global, liderado por América del Norte, Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Expansión del Chárter e Inversión en Infraestructura de Marinas | +1.4% | Europa Mediterránea, Sudeste Asiático y Emiratos Árabes Unidos | Mediano plazo (2–4 años) |
| Personalización y Sistemas Inteligentes a Bordo | +0.9% | Global, con adopción temprana en América del Norte y Europa del Norte | Mediano plazo (2–4 años) |
| Adopción de Propulsión Híbrida y de Bajas Emisiones | +0.7% | Unión Europea, Reino Unido, América del Norte y Australia | Corto plazo (≤ 2 años) |
| Depreciación Fiscal y Estructuración de Propiedad Transfronteriza | +0.5% | Malta, Islas Caimán, Islas Marshall y Emiratos Árabes Unidos | Mediano plazo (2–4 años) |
| Visibilidad de Construcción Especulativa y Acceso a la Propiedad Fraccionada | +0.4% | América del Norte, Europa Occidental y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Riqueza de los HNWI y la Demanda de Ocio Experiencial
El mercado de yates recibe el apoyo de compradores que consideran los viajes y el ocio privado como un uso importante de su riqueza discrecional. La demanda está cada vez más moldeada por el deseo de pasar tiempo en destinos remotos, con mayor control sobre los horarios y la privacidad, más que por la propiedad en sí misma. Los compradores más jóvenes suelen esperar una conectividad digital confiable, espacios de vida flexibles e interiores que puedan adaptarse a las rutinas familiares, laborales y de invitados. Estas expectativas hacen que el proceso de compra sea más detallado y otorgan mayor valor a la capacidad del constructor para explicar las decisiones de diseño en términos prácticos. También aumentan la importancia de las relaciones de servicio que continúan después de la entrega y apoyan a los propietarios a medida que cambian sus patrones de viaje. El mercado de yates recompensa, por tanto, a los astilleros que traducen las preferencias personales en especificaciones de embarcación sólidas sin perder el control de la calidad, el coste o la entrega.
Expansión del Chárter e Inversión en Infraestructura de Marinas
El chárter comercial ofrece a los propietarios una vía para utilizar una embarcación y al mismo tiempo generar ingresos durante los períodos disponibles. Esta opción puede hacer que la propiedad sea más atractiva para los compradores que están sopesando los compromisos operativos frente al uso privado y que desean flexibilidad en la forma en que se despliega el yate. Las instalaciones de marina nuevas y mejoradas refuerzan este modelo al mejorar el acceso, el atraque, el soporte de reparaciones y los servicios para visitantes en las zonas de crucero más populares. El mercado de yates gana profundidad cuando las embarcaciones de mayor tamaño pueden encontrar instalaciones adecuadas en varios destinos en lugar de depender de un conjunto limitado de puertos. Los constructores también se benefician porque los requisitos del chárter fomentan diseños flexibles, duraderos y fáciles de gestionar para las tripulaciones. Un ecosistema de chárter más amplio puede, por tanto, respaldar la demanda de embarcaciones diseñadas tanto para la rotación regular de huéspedes como para los viajes personales.
Personalización y Sistemas Inteligentes a Bordo
La personalización ha ido más allá de los acabados interiores para incluir la disposición de cubiertas, los sistemas operativos, las características de servicio y la forma en que se utilizan las diferentes partes de la embarcación durante un viaje. Los compradores esperan cada vez más poder revisar las decisiones de diseño desde el principio y seguir las decisiones técnicas durante la construcción, especialmente cuando estas afectan a la comodidad diaria o a la carga de trabajo de la tripulación. Las herramientas de gestión digital pueden ayudar a las tripulaciones a supervisar el equipo, organizar el mantenimiento y reducir la posibilidad de que un problema técnico interrumpa un viaje planificado. Azimut introdujo su sistema de gestión digital de yates Neuron en 2025 para respaldar el diagnóstico remoto, la automatización a bordo y el mantenimiento predictivo[1]. Estas herramientas pueden ser valiosas cuando los propietarios desean una experiencia más sencilla sin renunciar a la individualidad que es central en una compra a medida. Es probable que el mercado de yates favorezca a los constructores que hacen que la propiedad sea más manejable mientras preservan el carácter personal que los compradores esperan.
Adopción de Propulsión Híbrida y de Bajas Emisiones
El mercado de yates está respondiendo a una mayor atención a las emisiones de combustible y a las normas de operación locales en importantes zonas de crucero. La Zona de Control de Emisiones del Mar Mediterráneo entró en vigor en 2025 y aplica un límite de azufre más bajo en virtud del Anexo VI de MARPOL[2]. Este cambio ha hecho que las opciones de propulsión sean una parte más destacada de la planificación de embarcaciones, las conversaciones sobre reformas y los debates sobre las expectativas futuras de reventa. Los sistemas híbridos pueden proporcionar un funcionamiento más silencioso a bajas velocidades y ofrecer a los propietarios otra forma de cumplir con las cambiantes expectativas operativas sin alterar el propósito de un viaje. Feadship entregó el Valor en 2025 con un sistema híbrido que incluye capacidad de batería para operación de cero emisiones[3]. Como resultado, los constructores necesitan abordar el uso de energía, el soporte de equipos, el conocimiento de la tripulación y los patrones de crucero mucho antes en el proceso de diseño.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste Total de Propiedad y Carga Financiera | -1.2% | Global, más agudo en América del Norte y Europa del Norte | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Cualificada en Astilleros y Ciclos de Construcción Prolongados | -0.8% | Italia, Países Bajos, Alemania y Reino Unido | Mediano plazo (2–4 años) |
| Límites de Capacidad de Carga Ecológica y Restricciones de Fondeo | -0.5% | Europa Mediterránea (Croacia, Grecia, Francia, Baleares) | Corto plazo (≤ 2 años) |
| Sanciones, Propiedad Beneficiaria y Fricción en el Cumplimiento de Pabellones | -0.4% | Global, con mayor fricción en las jurisdicciones de la Unión Europea y Estados Unidos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Total de Propiedad y Carga Financiera
El coste de operar un yate incluye tripulación, combustible, mantenimiento, seguros, acceso a marinas, reformas periódicas y el trabajo administrativo que acompaña a la propiedad. Estos costes recurrentes pueden afectar a las decisiones de compra incluso cuando un comprador tiene los recursos para adquirir una embarcación, porque el compromiso continúa durante toda la vida del yate. Las condiciones de financiación pueden añadir otra capa de cautela, especialmente para los compradores que consideran una construcción más grande o más especializada con un período de entrega más largo. Algunos compradores responden optando por el uso en chárter o acuerdos de propiedad compartida en lugar de mantener una embarcación únicamente para uso privado. Este cambio no elimina la demanda, pero puede modificar las características, los acuerdos operativos y el soporte de servicio que un propietario espera de un constructor. El mercado de yates debe, por tanto, acomodar varios modelos de propiedad en lugar de depender únicamente de la compra tradicional de un solo propietario.
Escasez de Mano de Obra Cualificada en Astilleros y Ciclos de Construcción Prolongados
La construcción de yates depende de fabricantes, electricistas, ingenieros, arquitectos navales y equipos de proyecto experimentados que puedan coordinar el trabajo con muchos proveedores especializados. Muchos de estos roles requieren conocimientos prácticos que no pueden reemplazarse rápidamente cuando los libros de pedidos se amplían o cuando un trabajador experimentado abandona un astillero. La escasez de trabajadores cualificados puede alargar un ciclo de construcción y hacer que los plazos de entrega sean menos seguros para un comprador que puede estar planificando viajes o acuerdos de tripulación con mucha antelación. Los astilleros más pequeños pueden tener más dificultades para retener al personal especialista cuando compiten con constructores mejor financiados que pueden ofrecer más continuidad y recursos. El problema también puede afectar a la calidad de la documentación y al soporte de entrega necesarios una vez que una embarcación entra en servicio. El mercado de yates se enfrenta a trabajo técnico adicional a medida que evolucionan los requisitos de seguridad, emisiones y pabellón, lo que convierte a una mano de obra experimentada en un activo competitivo continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Formatos Flybridge Lideran la Demanda Mientras los Diseños de Expedición Ganan Impulso
El yate flybridge tuvo una participación del 28,63% en el mercado de yates en 2026. Su área de timón elevada y su cubierta social abierta respaldan el crucero privado y el uso en chárter. El formato es familiar para un amplio grupo de compradores y es ofrecido por muchos constructores establecidos. Los propietarios pueden seleccionar diseños para viajes costeros relajados o para viajes que incluyan huéspedes y tripulación. Esta flexibilidad permite a los astilleros ajustar los espacios interiores y de cubierta según las preferencias del comprador. También otorga a la categoría un papel práctico en varios patrones de propiedad comunes.
Se proyecta que el yate de largo alcance/expedición se expanda a una CAGR del 7,39% hasta 2032. Estas embarcaciones atraen a propietarios que desean acceder a destinos más allá de las rutas costeras concurridas. Su diseño admite travesías más largas, comodidad para la tripulación y amplios sistemas a bordo. El formato también puede acomodar equipos que respalden una operación de menores emisiones y un crucero independiente. Los constructores están utilizando el diseño de expedición para responder a la demanda de privacidad, resistencia y acceso a ubicaciones menos concurridas. Un propósito claro puede hacer que la categoría sea más fácil de posicionar en un mercado con expectativas variadas de los propietarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Eslora: Las Embarcaciones de Tamaño Medio Anclan la Demanda Mientras las Construcciones de Mayor Tamaño Avanzan
La categoría de 20 a 50 m tuvo una participación de segmento del 43,18% en 2026. Este rango abarca diseños desde embarcaciones de ocio semicustom hasta cruceros de mayor alcance. Atrae a compradores que buscan un equilibrio entre el espacio a bordo, el soporte de tripulación y las necesidades de propiedad manejables. Un entorno de reventa más establecido también puede hacer que la categoría sea más fácil de considerar para nuevos propietarios. La competencia es activa porque los astilleros europeos y emergentes ofrecen varias opciones en este rango. Los constructores deben aún así proporcionar un diseño distintivo y un servicio confiable para diferenciarse.
Se prevé que el segmento de más de 50 m crezca a una CAGR del 7,34% hasta 2032. Los compradores en esta categoría suelen buscar una amplia privacidad, áreas dedicadas para la tripulación y capacidad de largo alcance. Cada proyecto generalmente implica discusiones detalladas sobre diseño, ingeniería y preferencias del propietario. El mayor alcance técnico hace que los calendarios de entrega y la capacidad del astillero sean centrales en la decisión de compra. Es probable que el mercado de yates mantenga la demanda de estas embarcaciones donde los compradores valoran los viajes autosuficientes y los espacios personalizados. La capacidad de un astillero para gestionar trabajos complejos puede ser tan importante como su reputación en diseño.
Por Propulsión: Los Sistemas de Motor Convencionales Lideran Mientras las Opciones Híbridas y Eléctricas se Expanden
El motor convencional diésel/gasolina tuvo una participación de segmento del 68,26% en 2026. Las redes de proveedores establecidas, el conocimiento del servicio y la familiaridad de la tripulación continúan respaldando esta posición. Muchos compradores valoran las prácticas operativas probadas y el soporte de mantenimiento en las principales regiones de crucero. Los sistemas convencionales siguen siendo relevantes para los propietarios cuyos planes de viaje requieren alcance y acceso confiable a repostaje. La transición dependerá de la facilidad con que los nuevos sistemas puedan cumplir expectativas de fiabilidad similares. Los constructores deben ayudar a los clientes a evaluar las opciones de propulsión frente a sus planes de crucero reales.
Se proyecta que el híbrido y eléctrico se expanda a una CAGR del 10,79% hasta 2032. La categoría está respaldada por la demanda de un funcionamiento más silencioso y un uso de energía más flexible en fondeo. También responde a las normas medioambientales que influyen cada vez más en las especificaciones de nuevas construcciones. Sunreef lanzó su primer Sunreef 100 Eco en 2026, presentando un catamarán de vela eléctrico con integración solar. El mercado de yates avanza hacia opciones de propulsión que puedan cumplir con los requisitos regulatorios sin limitar la experiencia de propiedad. La adopción también dependerá de la formación de la tripulación, la disponibilidad del servicio y la confianza que los propietarios depositen en la tecnología.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Casco: Los Monocascos Mantienen su Liderazgo Mientras los Multicascos Ganan Atractivo
El monocasco tuvo una participación de segmento del 83,16% en 2026. El diseño tiene una larga historia operativa y sigue siendo la opción estándar en muchos formatos de embarcación. Los constructores, los organismos de clasificación, las tripulaciones y los proveedores de servicios tienen una amplia experiencia en la construcción de monocascos. Los propietarios también pueden preferir el manejo familiar y las opciones de diseño asociadas con este formato. Estos factores otorgan a la categoría una base duradera incluso a medida que otros diseños se desarrollan. Su amplia aceptación también respalda las consideraciones de reventa para muchos compradores.
Se prevé que el multicasco crezca a una CAGR del 7,36% hasta 2032. Las cubiertas más amplias pueden admitir alojamientos espaciosos y una mayor superficie para equipos solares. Un calado reducido puede proporcionar acceso a destinos que pueden ser menos adecuados para monocascos de mayor tamaño. El formato tiene especial relevancia para los compradores que consideran sistemas eléctricos o híbridos. La industria de yates ve en los multicascos una forma de combinar el espacio de ocio con nuevos enfoques para la gestión de energía a bordo. Los constructores especializados pueden utilizar este diseño para atender a clientes que valoran una experiencia de vida a bordo diferente.
Por Material del Casco: La Fibra de Vidrio y el Composite Mantienen el Liderazgo en Volumen Mientras el Aluminio Gana Terreno
La fibra de vidrio/composite tuvo una participación de segmento del 74,18% en 2026. El material sigue siendo muy adecuado para la producción repetible y una amplia variedad de diseños de embarcaciones de ocio. Los constructores pueden utilizar composites para equilibrar las necesidades estructurales, la calidad del acabado y la eficiencia de fabricación. El trabajo continuo en laminados y elementos de carbono amplía las opciones disponibles para los diseñadores. Esto ayuda al mercado de yates a atender a compradores que desean un estilo moderno sin pasar a una construcción metálica totalmente personalizada. La familiaridad del material también proporciona a los astilleros una base confiable para la construcción en serie.
Se prevé que el aluminio crezca a una CAGR del 6,82% hasta 2032. Su peso, resistencia y propiedades de fabricación lo hacen relevante para proyectos más grandes y complejos. El material puede soportar sistemas y disposiciones internas asociadas con el crucero de largo alcance. También se utiliza donde los propietarios valoran el rendimiento y la flexibilidad de diseño. Los constructores con experiencia en aluminio pueden competir por proyectos que requieren un casco personalizado y equipos avanzados a bordo. Esta experiencia puede ser especialmente valiosa cuando un proyecto tiene requisitos técnicos inusuales.
Por Aplicación: El Uso Privado Lidera Mientras el Chárter se Vuelve Más Importante
El uso privado/personal tuvo una participación de segmento del 68,27% en 2026. La privacidad, la programación personal y el control sobre el entorno a bordo siguen siendo razones fundamentales para la propiedad. Muchos propietarios utilizan las embarcaciones para viajes familiares y entretenimiento privado. A menudo buscan diseños que reflejen sus preferencias en lugar de las necesidades de una amplia base de huéspedes. La categoría sigue siendo central en el mercado de yates porque respalda la demanda de características a medida y relaciones a largo plazo con los clientes. También refuerza el valor otorgado a la discreción y el servicio consistente.
Se proyecta que el chárter comercial crezca a una CAGR del 7,37% hasta 2032. El chárter da acceso a más viajeros a experiencias en yate sin comprometerse con la propiedad total. Puede ayudar a los propietarios a hacer un uso práctico de una embarcación durante los períodos en que no están a bordo. Este modelo fomenta diseños que pueden reconfigurarse y mantenerse eficientemente entre huéspedes. El mercado de yates se beneficia cuando el chárter introduce a posibles compradores a tipos de embarcaciones y destinos de crucero. Los programas de chárter también pueden aumentar la importancia de una gestión experimentada y un servicio receptivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: Los Brókers Mantienen la Distribución Basada en la Confianza Mientras las Ventas Directas Crecen
Los concesionarios y brókers tuvieron una participación de segmento del 58,73% en 2026. Estos intermediarios ayudan a los compradores a comprender las opciones técnicas, comparar las embarcaciones disponibles y navegar por una transacción compleja. Su papel es importante donde las asignaciones de nuevas construcciones y la oferta de segunda mano pueden ser difíciles de acceder. Las relaciones establecidas también pueden ayudar a los compradores a coordinar inspecciones, financiación y acuerdos de entrega. El canal sigue siendo valioso para los constructores que necesitan alcance en los mercados internacionales de clientes. Los brókers también pueden ofrecer orientación cuando un propietario está sopesando una nueva construcción frente a una embarcación disponible.
Se prevé que las ventas directas a través del astillero crezcan a una CAGR del 6,66% hasta 2032. Los compradores que buscan una embarcación a medida a menudo quieren trabajar con el constructor desde la primera discusión de diseño. El contacto directo puede mejorar el intercambio de información sobre diseño, sistemas y preferencias personales. También da al astillero una visión más clara de cómo un propietario espera utilizar el yate. El mercado de yates puede respaldar ambos canales porque los compradores pueden valorar el acceso técnico directo mientras dependen de un bróker para obtener asesoramiento especializado. Este enfoque combinado puede ayudar a un cliente a mantener una orientación independiente durante una compra altamente personal.
Análisis Geográfico
Europa tuvo una participación del 43,18% en el mercado de yates en 2026. Italia sigue siendo importante para los yates a motor de producción en serie, mientras que los Países Bajos están ampliamente asociados con la construcción de superyates personalizados. Alemania también aporta capacidad de ingeniería y construcción especializada. La región cuenta con una densa red de marinas, sitios de reforma, proveedores y destinos de chárter. Este ecosistema respalda al mercado de yates a lo largo de toda la vida operativa de una embarcación, no solo en el momento de la entrega. Las normas medioambientales del Mediterráneo hacen que la planificación de la propulsión y el cumplimiento normativo sean más prominentes para propietarios y constructores. También aumentan el valor de los astilleros y proveedores de servicios que pueden explicar claramente los requisitos cambiantes. Para los compradores globales, esta concentración de experiencia puede hacer de Europa un lugar práctico para encargar, operar y mantener un yate.
América del Norte sigue siendo una fuente importante de demanda, respaldada por rutas de crucero establecidas y una gran base de compradores adinerados. Florida y el Caribe son especialmente relevantes para las ventas, el chárter y el servicio posventa. Los constructores adaptan los diseños y equipos a las preferencias regionales, incluidos los formatos adecuados para las vías navegables costeras e interiores. El acceso al servicio regional es importante porque los propietarios suelen esperar un soporte rápido durante los períodos de crucero activo. Las relaciones con los compradores pueden, por tanto, depender de la calidad de la representación local tanto como de la venta original. Los clientes norteamericanos también proporcionan una base de clientes importante para los constructores europeos que buscan un contacto posventa más cercano. América del Sur ofrece una oportunidad diferente, con una demanda impulsada por destinos en regiones costeras y fluviales seleccionadas, en lugar de la misma profundidad de demanda doméstica que se observa en América del Norte. El contraste entre estas regiones significa que los constructores necesitan planes de ventas y servicio informados localmente en lugar de un enfoque uniforme.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,86% hasta 2032. Singapur, Indonesia y Australia están ganando relevancia a través del desarrollo de marinas, la actividad turística y una creciente población de posibles compradores. Oriente Medio también merece una atención especial a medida que los grupos locales invierten en instalaciones de servicio, capacidad de producción y destinos frente al mar. Estas inversiones pueden hacer que una región sea más práctica para los propietarios que desean navegar en lugar de solo amarrar sus embarcaciones. Oceanía se beneficia de una cultura náutica establecida y zonas de crucero adecuadas. África sigue siendo más limitada por la disponibilidad de marinas y la profundidad de la riqueza doméstica, aunque determinados destinos pueden atraer actividad de chárter internacional. El mercado de yates se desarrollará de manera desigual en estas geografías porque la preparación del servicio y las condiciones de crucero locales varían ampliamente. Los constructores que entren en estas regiones deberán evaluar cuidadosamente la infraestructura, los socios locales y el soporte al cliente.
Panorama Competitivo
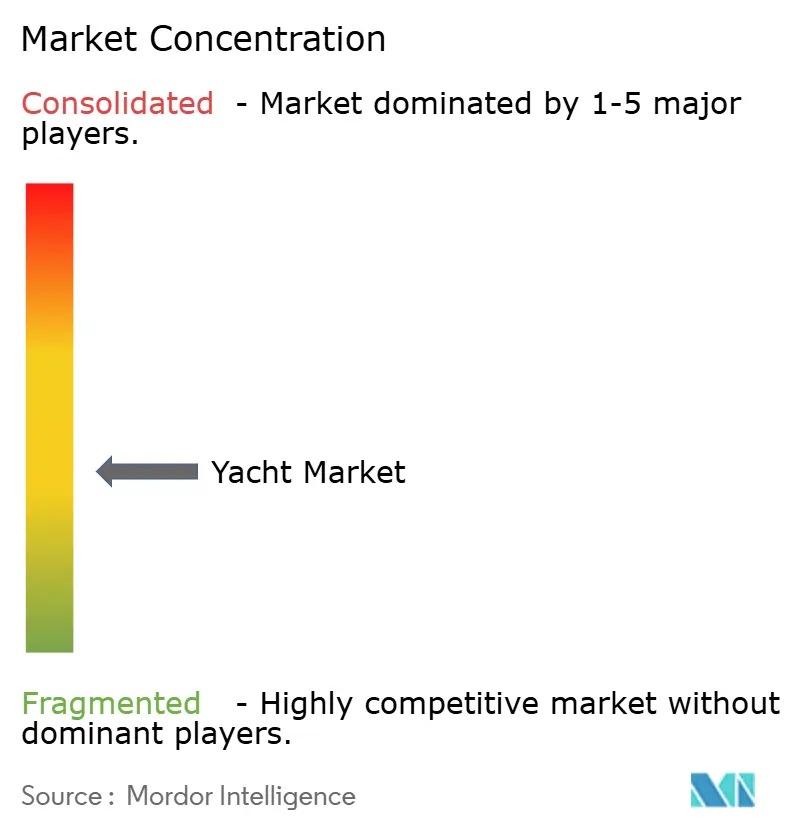
El mercado de yates tiene una concentración moderada. La competencia difiere entre la producción en serie, los superyates personalizados, las embarcaciones de alto rendimiento y los diseños multicasco. Las empresas líderes compiten a través de la reputación en diseño, la capacidad técnica, la confianza en la entrega y el servicio al cliente. Los constructores también necesitan mantener relaciones con proveedores y mano de obra cualificada que respalde el trabajo personalizado complejo. Esta estructura deja espacio para astilleros especializados que abordan un formato de embarcación o una preferencia de propulsión específicos. También ofrece a los compradores varias vías a seguir, dependiendo del grado de personalización que requieran. Ningún enfoque único sirve a todas las categorías de propietarios o embarcaciones. El resultado es un campo en el que la diferenciación importa, pero los compradores aún pueden comparar una amplia gama de capacidades especializadas.
Los cambios de propiedad estratégicos han seguido siendo importantes dentro del mercado de yates. Oceanco cambió de propietario en 2025 y comunicó un enfoque futuro en personas, tecnología e innovación bajo su nuevo propietario. Heesen y Sunseeker también experimentaron cambios de propiedad o financiación durante el período cubierto por el material fuente. Estos movimientos muestran por qué el acceso al capital a largo plazo es importante en un negocio que requiere instalaciones especializadas y programas de construcción prolongados. Los constructores también están revisando oportunidades de adquisición donde una marca, mano de obra o sitio de astillero podría añadir capacidad útil. Tales transacciones pueden proteger las capacidades establecidas cuando las condiciones del mercado ejercen presión sobre empresas individuales. También pueden cambiar las opciones competitivas disponibles para compradores y proveedores. Una transición exitosa depende de retener el conocimiento técnico y preservar la confianza con los clientes cuyos proyectos pueden tardar años en completarse.
La tecnología se está convirtiendo en una fuente de diferenciación más visible en el mercado de yates. El sistema Neuron de Azimut es un ejemplo de un constructor que utiliza funciones de software para respaldar el mantenimiento y el control a bordo. La entrega del Valor por parte de Feadship muestra cómo un astillero puede utilizar la ingeniería híbrida como parte de su oferta al cliente. Los constructores que combinan una sólida identidad de diseño con sistemas confiables y cobertura de servicio pueden estar mejor posicionados para retener a propietarios exigentes durante varios ciclos de embarcación. Las herramientas digitales también pueden hacer que la experiencia de propiedad sea más manejable cuando los equipos y los acuerdos de tripulación se vuelven complejos. Esto otorga a la tecnología un papel práctico junto a las fortalezas tradicionales en arquitectura naval y artesanía. El valor competitivo proviene de hacer que estas herramientas sean útiles para propietarios y tripulaciones en lugar de tratarlas como una característica separada.
Líderes de la Industria de Yates
-
Azimut Benetti S.p.A.
-
Ferretti S.p.A.
-
Sanlorenzo S.p.A.
-
Fr. Lürssen Werft GmbH & Co. KG
-
Feadship
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Safe Harbor Marinas, una empresa de infraestructura de Blackstone, acordó adquirir MarineMax, el mayor minorista de embarcaciones recreativas y yates del mundo, por aproximadamente 1,5 mil millones de USD en efectivo, con el objetivo de integrar marinas, servicios de superyates, venta de embarcaciones y mantenimiento.
- Septiembre de 2026: Ferretti Group presentó 8 yates en el Monaco Yacht Show a través de sus marcas Riva, CRN, Pershing, Custom Line y Wally, incluyendo 3 estrenos: el Riva 54Metri, el CRN 67m Amor à Vida y el Custom Line Navetta 35.
- Septiembre de 2026: Lürssen confirmó la venta del Proyecto M, un superyate que supera los 125 m de eslora y 6.000 GT, que se construirá en sus instalaciones de Bremen, situándolo entre los yates más grandes del mundo.
- Septiembre de 2026: Sunseeker presentó una nueva imagen de marca en el Festival de Yates de Cannes, introduciendo un nuevo concepto de superyate de 45 m, el 86 Ocean Enclosed y el Manhattan 94, al tiempo que adquirió los activos de los antiguos distribuidores Sunseeker London y Sunseeker Poole para formar Sunseeker Europe.
Alcance del Informe Global del Mercado de Yates
El Mercado de Yates está segmentado por Tipo, Eslora, Propulsión, Tipo de Casco, Material del Casco, Aplicación, Canal de Ventas y Geografía. Por Tipo, el mercado está segmentado en Superyate, Yate Flybridge, Yate Deportivo, Yate de Largo Alcance/Expedición y Otros (Vela, Trawler, Clásico). Por Eslora, el mercado está segmentado en Hasta 20 m, 20 a 50 m y Más de 50 m. Por Propulsión, el mercado está segmentado en Motor (Diésel/Gasolina Convencional), Vela e Híbrido y Eléctrico. Por Tipo de Casco, el mercado está segmentado en Monocasco y Multicasco. Por Material del Casco, el mercado está segmentado en Fibra de Vidrio/Composite, Aluminio, Acero y Otros. Por Aplicación, el mercado está segmentado en Uso Privado/Personal, Chárter Comercial y Otros (Regatas, Gobierno). Por Canal de Ventas, el mercado está segmentado en Directo (Astillero) y Concesionarios y Brókers. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Italia, Alemania, Reino Unido, Francia, Países Bajos, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile y Resto de América del Sur) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Catar, Turquía, Sudáfrica y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Superyate |
| Yate Flybridge |
| Yate Deportivo |
| Yate de Largo Alcance/Expedición |
| Otros (Vela, Trawler, Clásico) |
| Hasta 20 m |
| 20 a 50 m |
| Más de 50 m |
| Motor (Diésel/Gasolina Convencional) |
| Vela |
| Híbrido y Eléctrico |
| Monocasco |
| Multicasco |
| Fibra de Vidrio/Composite |
| Aluminio |
| Acero |
| Otros |
| Uso Privado/Personal |
| Chárter Comercial |
| Otros (Regatas, Gobierno) |
| Directo (Astillero) |
| Concesionarios y Brókers |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Italia |
| Alemania | |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Superyate | |
| Yate Flybridge | ||
| Yate Deportivo | ||
| Yate de Largo Alcance/Expedición | ||
| Otros (Vela, Trawler, Clásico) | ||
| Por Eslora | Hasta 20 m | |
| 20 a 50 m | ||
| Más de 50 m | ||
| Por Propulsión | Motor (Diésel/Gasolina Convencional) | |
| Vela | ||
| Híbrido y Eléctrico | ||
| Por Tipo de Casco | Monocasco | |
| Multicasco | ||
| Por Material del Casco | Fibra de Vidrio/Composite | |
| Aluminio | ||
| Acero | ||
| Otros | ||
| Por Aplicación | Uso Privado/Personal | |
| Chárter Comercial | ||
| Otros (Regatas, Gobierno) | ||
| Por Canal de Ventas | Directo (Astillero) | |
| Concesionarios y Brókers | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Italia | |
| Alemania | ||
| Reino Unido | ||
| Francia | ||
| Países Bajos | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el sector de yates?
Se prevé que el mercado de yates crezca a una CAGR del 6,42% de 2027 a 2032, alcanzando los 17,21 mil millones de USD para 2032. La demanda está respaldada por los viajes privados, el uso en chárter y la evolución de las especificaciones de las embarcaciones que mejoran la experiencia de propiedad.
¿Qué tipo de yate crece más rápido?
Se prevé que el yate de largo alcance/expedición se expanda a una CAGR del 7,39% hasta 2032, respaldado por el interés en los cruceros prolongados y remotos. Los compradores valoran la privacidad, la resistencia, la comodidad a bordo y la flexibilidad operativa asociadas con este formato.
¿Por qué los yates híbridos y eléctricos están ganando atención?
Se proyecta que la propulsión híbrida y eléctrica crezca a una CAGR del 10,79% hasta 2032, ya que los propietarios consideran un funcionamiento más silencioso, los requisitos de emisiones y el uso flexible de energía. La planificación del cumplimiento normativo, la familiaridad de la tripulación y la preparación del servicio se están volviendo más importantes en las decisiones de compra.
¿Qué región lidera la demanda de yates?
Europa tuvo la mayor participación con un 43,18% en 2026, respaldada por su base establecida de constructores, red de marinas y destinos de chárter. Su ecosistema de proveedores, reforma y servicio también respalda a las embarcaciones a lo largo de su vida operativa y sus necesidades de mantenimiento regular.