
Yachtmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 12.61 Milliarden US-Dollar |
| Marktgröße (2032) | 17.21 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Yachtmarkt Analyse von Mordor Intelligence
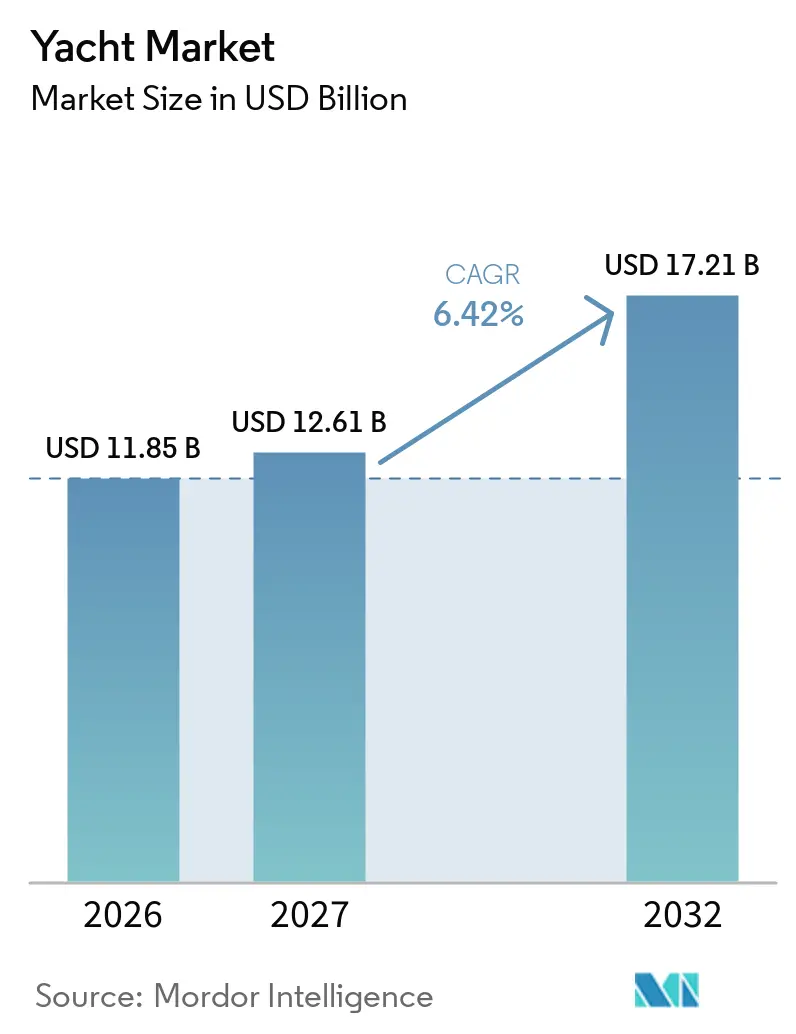
Die Größe des Yachtmarktes wurde im Jahr 2026 auf 11,85 Milliarden USD geschätzt und wird voraussichtlich von 12,61 Milliarden USD im Jahr 2027 auf 17,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,42% während des Prognosezeitraums 2027 bis 2032. Der Yachtmarkt wird durch die Nachfrage nach privatem Freizeitreisen, Langstreckenkreuzfahrten und Schiffen gestützt, die sowohl für den persönlichen Gebrauch als auch für Charterprogramme genutzt werden können. Käufer legen bei der Auswahl eines neuen Schiffes zunehmend Wert auf maßgeschneiderte Grundrisse, zuverlässige Bordsysteme und emissionsärmere Betriebsoptionen. Werften, die Designflexibilität mit zuverlässigen Lieferplänen verbinden können, sind besser positioniert, um Kunden durch langwierige Kaufentscheidungen zu binden. Der Yachtmarkt profitiert auch dann, wenn Marinanetzwerke, Serviceeinrichtungen und Charterbetriebe gemeinsam verbessert werden, da jedes davon den praktischen Nutzen eines Schiffes nach der Lieferung erweitert. Diese verbundenen Dienstleistungen können beeinflussen, ob ein Käufer ein Schiff als praktisch im Besitz, Betrieb und Genuss über die Zeit betrachtet.
Wichtigste Erkenntnisse des Berichts
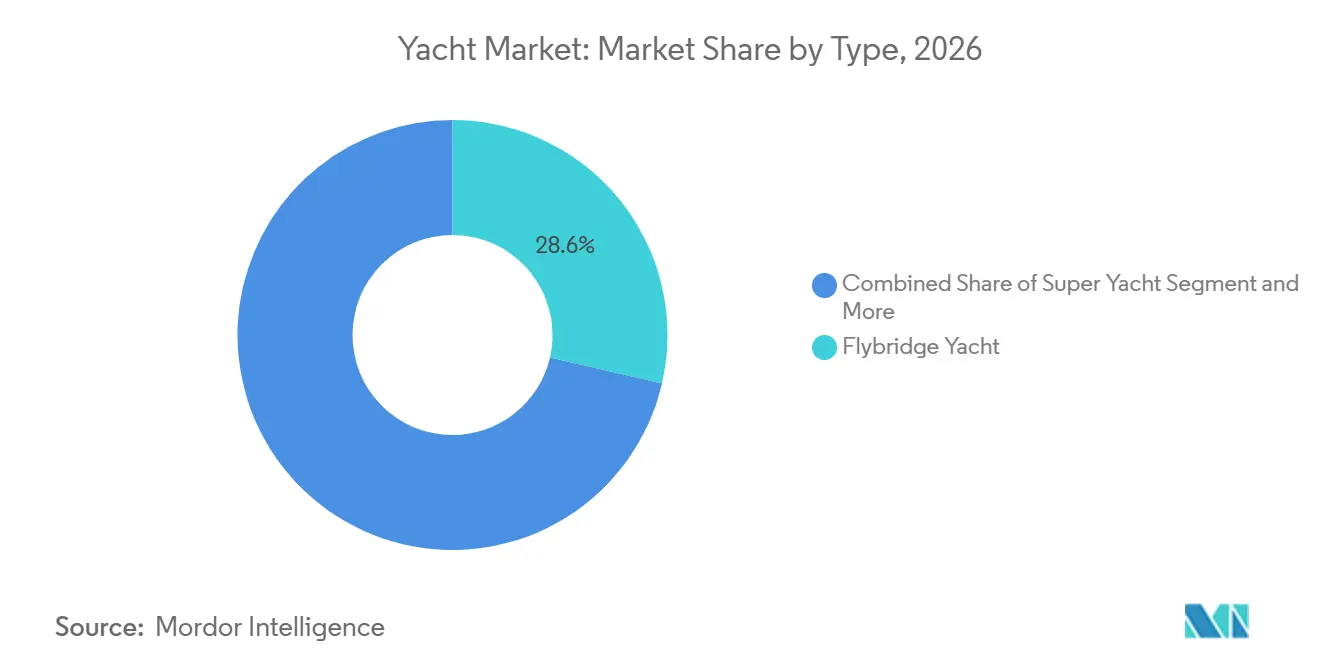
- Nach Typ hielt die Flybridge-Yacht im Jahr 2026 einen Marktanteil von 28,63%, während die Langstrecken-/Expeditionsjacht bis 2032 voraussichtlich mit einer CAGR von 7,39% wachsen wird.
- Nach Länge hielt die Kategorie 20 bis 50 m im Jahr 2026 einen Anteil von 43,18%, während die Kategorie über 50 m bis 2032 voraussichtlich mit einer CAGR von 7,34% wachsen wird.
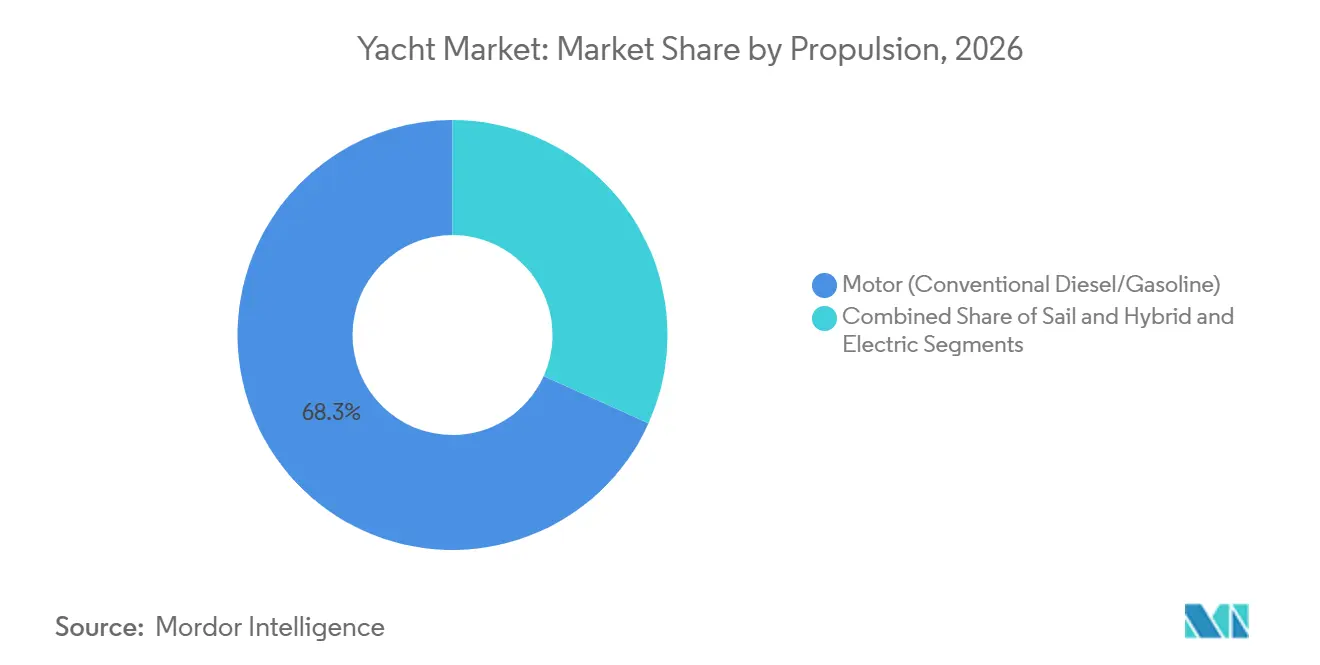
- Nach Antrieb hielt Motor (konventioneller Diesel/Benzin) im Jahr 2026 einen Anteil von 68,26%, während Hybrid und Elektro bis 2032 voraussichtlich mit einer CAGR von 10,79% wachsen wird.
- Nach Rumpftyp hielt der Einrumpf im Jahr 2026 einen Anteil von 83,16%, während der Mehrrumpf bis 2032 voraussichtlich mit einer CAGR von 7,36% wachsen wird.
- Nach Rumpfmaterial hielt Fiberglas/Verbundwerkstoff im Jahr 2026 einen Anteil von 74,18%, während Aluminium bis 2032 voraussichtlich mit einer CAGR von 6,82% wachsen wird.
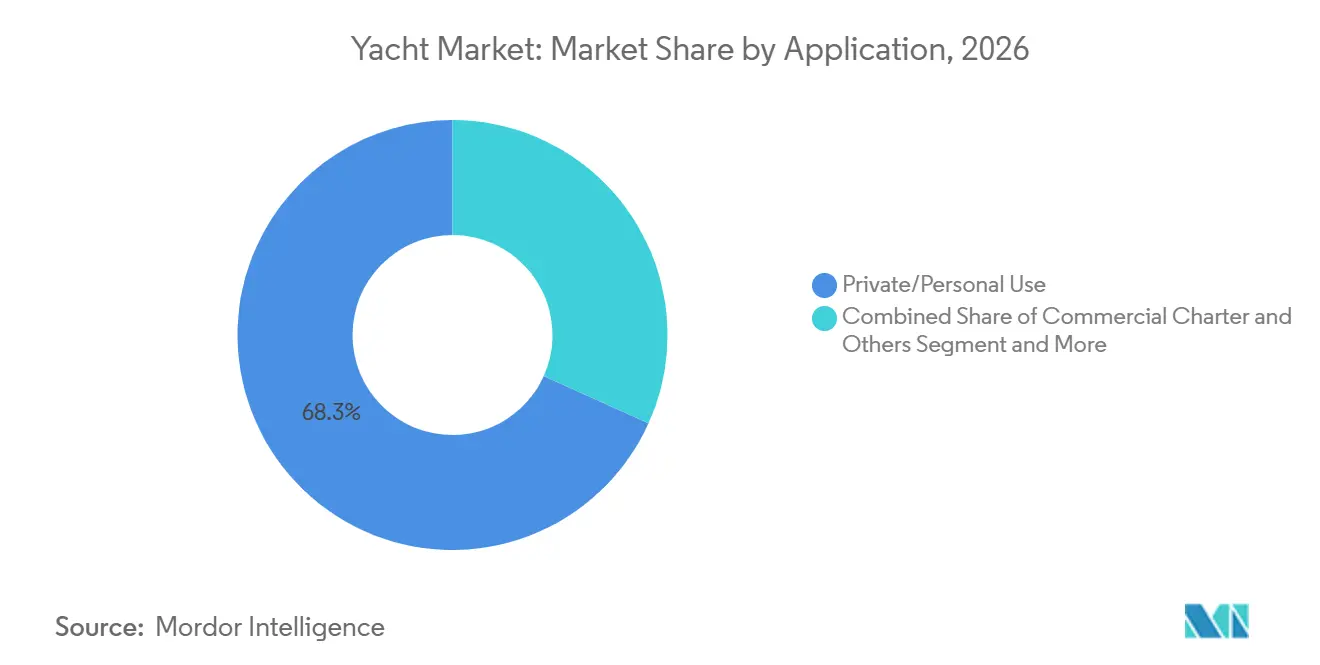
- Nach Anwendung hielt die private/persönliche Nutzung im Jahr 2026 einen Anteil von 68,27%, während kommerzielles Charter bis 2032 voraussichtlich mit einer CAGR von 7,37% wachsen wird.
- Nach Vertriebskanal hielten Händler und Makler im Jahr 2026 einen Anteil von 58,73%, während der Direktvertrieb (Werft) bis 2032 voraussichtlich mit einer CAGR von 6,66% wachsen wird.
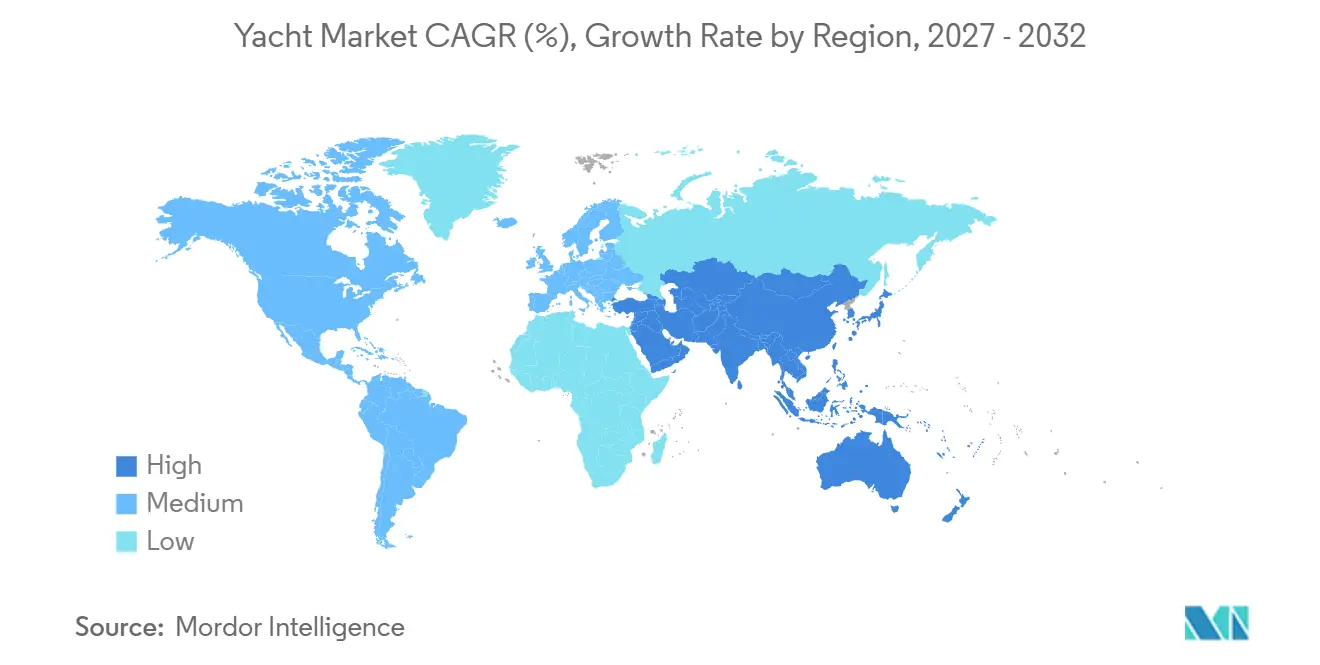
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 43,18%, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,86% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Yachtmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes HNWI-Vermögen und Nachfrage nach erlebnisorientierten Freizeitaktivitäten | +2.1% | Global, angeführt von Nordamerika, Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Charterexpansion und Investitionen in die Marinainfrastruktur | +1.4% | Mittelmeereuropa, Südostasien und VAE | Mittelfristig (2–4 Jahre) |
| Individualisierung und intelligente Bordsysteme | +0.9% | Global, mit früher Einführung in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Einführung von Hybrid- und emissionsarmen Antrieben | +0.7% | EU, Vereinigtes Königreich, Nordamerika und Australien | Kurzfristig (≤ 2 Jahre) |
| Steuerliche Abschreibung und grenzüberschreitende Eigentumsstrukturierung | +0.5% | Malta, Kaimaninseln, Marshallinseln und VAE | Mittelfristig (2–4 Jahre) |
| Sichtbarkeit von Spekulationsbauten und Zugang zu Bruchteilseigentum | +0.4% | Nordamerika, Westeuropa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes HNWI-Vermögen und Nachfrage nach erlebnisorientierten Freizeitaktivitäten
Der Yachtmarkt erhält Unterstützung von Käufern, die Reisen und private Freizeitgestaltung als wesentlichen Bestandteil ihres frei verfügbaren Vermögens betrachten. Die Nachfrage wird zunehmend durch den Wunsch geprägt, Zeit an abgelegenen Reisezielen zu verbringen, mit größerer Kontrolle über Zeitplanung und Privatsphäre, und nicht nur durch den Besitz allein. Jüngere Käufer erwarten häufig zuverlässige digitale Konnektivität, flexible Wohnräume und Innenräume, die sich an familiäre, berufliche und Gästeroutinen anpassen lassen. Diese Erwartungen machen den Kaufprozess detaillierter und legen größeren Wert auf die Fähigkeit eines Werftherstellers, Designentscheidungen in praktischen Begriffen zu erläutern. Sie erhöhen auch die Bedeutung von Servicebeziehungen, die nach der Lieferung fortgesetzt werden und Eigentümer unterstützen, wenn sich ihre Reisemuster ändern. Der Yachtmarkt belohnt daher Werften, die persönliche Präferenzen in fundierte Schiffsspezifikationen umsetzen, ohne die Kontrolle über Qualität, Kosten oder Lieferung zu verlieren.
Charterexpansion und Investitionen in die Marinainfrastruktur
Kommerzielles Charter bietet Eigentümern eine Möglichkeit, ein Schiff zu nutzen und gleichzeitig in verfügbaren Zeiträumen Einnahmen zu erzielen. Diese Option kann den Besitz für Käufer attraktiver machen, die Betriebsverpflichtungen gegen private Nutzung abwägen und Flexibilität bei der Einsatzplanung der Yacht wünschen. Neue und modernisierte Marinaanlagen stärken dieses Modell, indem sie den Zugang, die Liegeplätze, den Reparatursupport und die Besucherservices in beliebten Kreuzfahrtgebieten verbessern. Der Yachtmarkt gewinnt an Tiefe, wenn größere Schiffe geeignete Einrichtungen an mehreren Reisezielen finden können, anstatt von einer begrenzten Anzahl von Häfen abhängig zu sein. Werften profitieren ebenfalls, da Charteranforderungen Grundrisse fördern, die flexibel, langlebig und für Besatzungen einfach zu verwalten sind. Ein breiteres Charter-Ökosystem kann daher die Nachfrage nach Schiffen unterstützen, die für regelmäßigen Gästewechsel sowie für private Reisen konzipiert sind.
Individualisierung und intelligente Bordsysteme
Die Individualisierung ist über Innenausstattungen hinausgegangen und umfasst nun Deckanordnungen, Betriebssysteme, Servicemerkmale und die Art und Weise, wie verschiedene Teile des Schiffes während einer Reise genutzt werden. Käufer erwarten zunehmend, Designentscheidungen frühzeitig zu überprüfen und technischen Entscheidungen während des Baus zu folgen, insbesondere wenn diese Entscheidungen den täglichen Komfort oder die Arbeitsbelastung der Besatzung beeinflussen. Digitale Managementwerkzeuge können Besatzungen dabei helfen, Ausrüstung zu überwachen, Wartungsarbeiten zu organisieren und die Wahrscheinlichkeit zu verringern, dass ein technisches Problem eine geplante Reise unterbricht. Azimut stellte 2025 sein digitales Yachtmanagementsystem Neuron vor, um Ferndiagnose, Bordautomatisierung und vorausschauende Wartung zu unterstützen[1]. Diese Werkzeuge können wertvoll sein, wenn Eigentümer ein einfacheres Erlebnis wünschen, ohne die Individualität aufzugeben, die für einen maßgeschneiderten Kauf zentral ist. Der Yachtmarkt wird voraussichtlich Werften bevorzugen, die den Besitz überschaubarer gestalten und dabei den persönlichen Charakter bewahren, den Käufer erwarten.
Einführung von Hybrid- und emissionsarmen Antrieben
Der Yachtmarkt reagiert auf die zunehmende Aufmerksamkeit für Kraftstoffemissionen und lokale Betriebsvorschriften in wichtigen Kreuzfahrtgebieten. Das Emissionskontrollgebiet Mittelmeer trat 2025 in Kraft und gilt für einen niedrigeren Schwefelgrenzwert gemäß MARPOL Anlage VI[2]. Diese Änderung hat Antriebsentscheidungen zu einem wichtigeren Bestandteil der Schiffsplanung, Umbaudiskussionen und Gesprächen über zukünftige Wiederverkaufserwartungen gemacht. Hybridsysteme können einen leiseren Betrieb bei niedrigen Geschwindigkeiten ermöglichen und Eigentümern eine weitere Möglichkeit bieten, veränderten Betriebserwartungen zu entsprechen, ohne den Zweck einer Reise zu verändern. Feadship lieferte Valor im Jahr 2025 mit einem Hybridsystem aus, das Batteriekapazität für emissionsfreien Betrieb umfasst[3]. Infolgedessen müssen Werften Energieverbrauch, Ausrüstungssupport, Besatzungskenntnisse und Kreuzfahrtmuster viel früher im Designprozess besprechen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und Finanzierungsbelastung | -1.2% | Global, am stärksten in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in Werften und verlängerte Bauzyklen | -0.8% | Italien, Niederlande, Deutschland und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Ökologische Tragfähigkeitsgrenzen und Ankerbeschränkungen | -0.5% | Mittelmeereuropa (Kroatien, Griechenland, Frankreich, Balearen) | Kurzfristig (≤ 2 Jahre) |
| Sanktionen, Nutzungseigentümer- und Flaggenkonformitätsreibungen | -0.4% | Global, erhöhte Reibung in EU- und US-Jurisdiktionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und Finanzierungsbelastung
Die Betriebskosten einer Yacht umfassen Besatzung, Kraftstoff, Wartung, Versicherung, Marinazugang, regelmäßige Umbauten und den Verwaltungsaufwand, der mit dem Besitz einhergeht. Diese wiederkehrenden Kosten können Kaufentscheidungen beeinflussen, selbst wenn ein Käufer die Mittel hat, ein Schiff zu erwerben, da die Verpflichtung über die gesamte Lebensdauer der Yacht andauert. Finanzierungsbedingungen können eine weitere Vorsichtsebene hinzufügen, insbesondere für Käufer, die einen größeren oder spezialisierteren Bau mit einer längeren Lieferzeit in Betracht ziehen. Einige Käufer reagieren darauf, indem sie Charter- oder Miteigentumsvereinbarungen wählen, anstatt ein Schiff ausschließlich für den privaten Gebrauch zu behalten. Diese Verschiebung beseitigt die Nachfrage nicht, kann aber die Merkmale, Betriebsvereinbarungen und den Servicesupport ändern, den ein Eigentümer von einem Werfthersteller erwartet. Der Yachtmarkt muss daher mehrere Eigentumsmodelle berücksichtigen, anstatt sich nur auf den traditionellen Einzeleigentümerkauf zu verlassen.
Fachkräftemangel in Werften und verlängerte Bauzyklen
Der Yachtbau ist auf erfahrene Schlosser, Elektriker, Ingenieure, Schiffbauarchitekten und Projektteams angewiesen, die die Arbeit mit vielen spezialisierten Lieferanten koordinieren können. Viele dieser Rollen erfordern praktisches Wissen, das nicht schnell ersetzt werden kann, wenn Auftragsbücher sich füllen oder wenn ein erfahrener Mitarbeiter eine Werft verlässt. Ein Mangel an Fachkräften kann einen Bauzyklus verlängern und die Lieferterminsicherheit für einen Käufer verringern, der möglicherweise Reise- oder Besatzungsarrangements weit im Voraus plant. Kleinere Werften können es schwieriger finden, Spezialisten zu halten, wenn sie mit besser finanzierten Werften konkurrieren, die mehr Kontinuität und Ressourcen bieten können. Das Problem kann auch die Qualität der Dokumentation und des Übergabesupports beeinträchtigen, der benötigt wird, sobald ein Schiff in Betrieb geht. Der Yachtmarkt steht vor zusätzlicher technischer Arbeit, da sich Sicherheits-, Emissions- und Flaggenanforderungen weiterentwickeln, was eine erfahrene Belegschaft zu einem dauerhaften Wettbewerbsvorteil macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Flybridge-Formate führen die Nachfrage an, während Expeditionsdesigns an Dynamik gewinnen
Die Flybridge-Yacht hielt im Jahr 2026 einen Marktanteil von 28,63% am Yachtmarkt. Ihr erhöhter Steuerstand und das offene Gesellschaftsdeck unterstützen private Kreuzfahrten und Charternutzung. Das Format ist einer breiten Käufergruppe vertraut und wird von vielen etablierten Werften angeboten. Eigentümer können Grundrisse für entspannte Küstenreisen oder für Reisen mit Gästen und Besatzung auswählen. Diese Flexibilität ermöglicht es Werften, Innen- und Deckflächen an die Präferenzen eines Käufers anzupassen. Sie gibt der Kategorie auch eine praktische Rolle in verschiedenen gängigen Eigentumsmustern.
Die Langstrecken-/Expeditionsjacht wird voraussichtlich bis 2032 mit einer CAGR von 7,39% wachsen. Diese Schiffe sprechen Eigentümer an, die Zugang zu Reisezielen jenseits belebter Küstenrouten wünschen. Ihr Design unterstützt längere Passagen, Besatzungskomfort und umfangreiche Bordsysteme. Das Format kann auch Ausrüstung aufnehmen, die emissionsärmeren Betrieb und unabhängiges Kreuzfahren unterstützt. Werften nutzen das Expeditionsdesign, um auf die Nachfrage nach Privatsphäre, Ausdauer und Zugang zu weniger überfüllten Orten zu reagieren. Ein klarer Zweck kann die Positionierung der Kategorie in einem Markt mit unterschiedlichen Eigentümererwartungen erleichtern.

Nach Länge: Mittelgroße Schiffe verankern die Nachfrage, während größere Bauten voranschreiten
Die Kategorie 20 bis 50 m hielt im Jahr 2026 einen Segmentanteil von 43,18%. Dieser Bereich umfasst Grundrisse von halbindividuellen Freizeitfahrzeugen bis hin zu Langstreckenschiffen. Er zieht Käufer an, die ein Gleichgewicht zwischen Bordraum, Besatzungssupport und überschaubaren Eigentumsanforderungen suchen. Ein etablierteres Wiederverkaufsumfeld kann die Kategorie auch für neue Eigentümer leichter zugänglich machen. Der Wettbewerb ist aktiv, da europäische und aufstrebende Werften in diesem Bereich mehrere Optionen anbieten. Werften müssen dennoch ein unverwechselbares Design und zuverlässigen Service bieten, um sich abzuheben.
Über 50 m wird bis 2032 voraussichtlich mit einer CAGR von 7,34% wachsen. Käufer in dieser Kategorie suchen häufig nach umfangreicher Privatsphäre, dedizierten Besatzungsbereichen und Langstreckenfähigkeit. Jedes Projekt beinhaltet in der Regel detaillierte Diskussionen über Design, Technik und Eigentümerpräferenzen. Der größere technische Umfang macht Lieferpläne und Werftkapazitäten zu zentralen Faktoren bei der Kaufentscheidung. Der Yachtmarkt wird voraussichtlich die Nachfrage nach diesen Schiffen aufrechterhalten, wo Käufer eigenständiges Reisen und maßgeschneiderte Räume schätzen. Die Fähigkeit einer Werft, komplexe Arbeiten zu managen, kann ebenso wichtig sein wie ihr Designruf.
Nach Antrieb: Konventionelle Motorsysteme führen, während Hybrid- und Elektrooptionen expandieren
Motor (konventioneller Diesel/Benzin) hielt im Jahr 2026 einen Segmentanteil von 68,26%. Etablierte Lieferantennetzwerke, Servicekenntnisse und Besatzungsvertrautheit stützen weiterhin diese Position. Viele Käufer schätzen bewährte Betriebspraktiken und Wartungssupport in wichtigen Kreuzfahrtregionen. Konventionelle Systeme bleiben für Eigentümer relevant, deren Reisepläne Reichweite und zuverlässigen Betankungszugang erfordern. Der Übergang wird davon abhängen, wie leicht neue Systeme ähnliche Zuverlässigkeitserwartungen erfüllen können. Werften müssen Kunden dabei helfen, Antriebsentscheidungen anhand ihrer tatsächlichen Kreuzfahrtpläne zu bewerten.
Hybrid und Elektro wird voraussichtlich bis 2032 mit einer CAGR von 10,79% wachsen. Die Kategorie wird durch die Nachfrage nach leisererem Betrieb und flexiblerer Energienutzung vor Anker unterstützt. Sie reagiert auch auf Umweltvorschriften, die zunehmend Neubauspezifikationen beeinflussen. Sunreef brachte 2026 seine erste Sunreef 100 Eco auf den Markt und präsentierte einen elektrischen Segelkatamaran mit Solarintegration. Der Yachtmarkt bewegt sich hin zu Antriebsentscheidungen, die regulatorische Anforderungen erfüllen können, ohne das Eigentumserlebnis einzuschränken. Die Einführung wird auch von der Besatzungsschulung, der Serviceverfügbarkeit und dem Vertrauen der Eigentümer in die Technologie abhängen.
Nach Rumpftyp: Einrümpfer behalten ihre Führung, während Mehrrümpfer an Attraktivität gewinnen
Der Einrumpf hielt im Jahr 2026 einen Segmentanteil von 83,16%. Das Design hat eine lange Betriebsgeschichte und bleibt die Standardwahl in vielen Schiffsformaten. Werften, Klassifikationsgesellschaften, Besatzungen und Dienstleister verfügen über umfangreiche Erfahrung im Einrumpfbau. Eigentümer bevorzugen möglicherweise auch die vertrauten Handhabungs- und Grundrissmöglichkeiten, die mit diesem Format verbunden sind. Diese Faktoren geben der Kategorie eine dauerhafte Basis, auch wenn sich andere Designs weiterentwickeln. Ihre breite Akzeptanz unterstützt auch Wiederverkaufsüberlegungen für viele Käufer.
Der Mehrrumpf wird bis 2032 voraussichtlich mit einer CAGR von 7,36% wachsen. Breitere Deckflächen können geräumige Unterkünfte und größere Flächen für Solaranlagen bieten. Ein geringer Tiefgang kann Zugang zu Reisezielen ermöglichen, die für größere Einrümpfer weniger geeignet sein können. Das Format ist besonders relevant für Käufer, die Elektro- oder Hybridsysteme in Betracht ziehen. Die Yachtbranche sieht Mehrrümpfer als eine Möglichkeit, Freizeitraum mit neuen Ansätzen zum Bordenergiemanagementsystem zu verbinden. Spezialisierte Werften können dieses Design nutzen, um Kunden anzusprechen, die ein anderes Borderlebnis schätzen.
Nach Rumpfmaterial: Fiberglas und Verbundwerkstoffe halten die Volumenführerschaft, während Aluminium zulegt
Fiberglas/Verbundwerkstoff hielt im Jahr 2026 einen Segmentanteil von 74,18%. Das Material bleibt gut geeignet für die Serienproduktion und eine breite Palette von Freizeitschiffsdesigns. Werften können Verbundwerkstoffe nutzen, um strukturelle Anforderungen, Oberflächenqualität und Fertigungseffizienz in Einklang zu bringen. Laufende Arbeiten an Laminaten und Kohlenstoffelementen erweitern die Möglichkeiten für Designer. Dies hilft dem Yachtmarkt, Käufer zu bedienen, die modernes Styling wünschen, ohne zu einem vollständig individuellen Metallbau zu wechseln. Die Vertrautheit des Materials gibt Werften auch eine zuverlässige Grundlage für die Serienproduktion.
Aluminium wird bis 2032 voraussichtlich mit einer CAGR von 6,82% wachsen. Seine Gewichts-, Festigkeits- und Verarbeitungseigenschaften machen es für größere und komplexere Projekte relevant. Das Material kann Systeme und Innenanordnungen unterstützen, die mit Langstreckenkreuzfahrten verbunden sind. Es wird auch dort eingesetzt, wo Eigentümer Leistung und Designflexibilität schätzen. Werften mit Aluminiumkompetenz können um Projekte konkurrieren, die einen maßgeschneiderten Rumpf und fortschrittliche Bordausrüstung erfordern. Diese Kompetenz kann besonders wertvoll sein, wenn ein Projekt ungewöhnliche technische Anforderungen hat.
Nach Anwendung: Private Nutzung führt, während Charter wichtiger wird
Die private/persönliche Nutzung hielt im Jahr 2026 einen Segmentanteil von 68,27%. Privatsphäre, persönliche Zeitplanung und Kontrolle über die Bordumgebung bleiben zentrale Gründe für den Besitz. Viele Eigentümer nutzen Schiffe für Familienreisen und private Unterhaltung. Sie suchen häufig nach Grundrissen, die ihre Präferenzen widerspiegeln, anstatt die Bedürfnisse einer breiten Gästebasis zu erfüllen. Die Kategorie bleibt zentral für den Yachtmarkt, da sie die Nachfrage nach maßgeschneiderten Merkmalen und langfristigen Kundenbeziehungen unterstützt. Sie stärkt auch den Wert, der auf Diskretion und konsistenten Service gelegt wird.
Kommerzielles Charter wird bis 2032 voraussichtlich mit einer CAGR von 7,37% wachsen. Charter gibt mehr Reisenden Zugang zu Yachterlebnissen, ohne sich zu vollem Besitz zu verpflichten. Es kann Eigentümern helfen, ein Schiff in Zeiträumen praktisch zu nutzen, in denen sie nicht an Bord sind. Dieses Modell fördert Designs, die effizient zwischen Gästen umkonfiguriert und gewartet werden können. Der Yachtmarkt profitiert, wenn Charter potenzielle Käufer mit Schiffstypen und Kreuzfahrtzielen vertraut macht. Charterprogramme können auch die Bedeutung von erfahrenem Management und reaktionsschnellem Service erhöhen.
Nach Vertriebskanal: Makler behalten vertrauensbasierte Distribution, während Direktverkäufe wachsen
Händler und Makler hielten im Jahr 2026 einen Segmentanteil von 58,73%. Diese Vermittler helfen Käufern, technische Entscheidungen zu verstehen, verfügbare Schiffe zu vergleichen und eine komplexe Transaktion zu navigieren. Ihre Rolle ist wichtig, wo Neubauzuteilungen und Gebrauchtangebot schwer zugänglich sein können. Etablierte Beziehungen können Käufern auch helfen, Besichtigungen, Finanzierungen und Lieferarrangements zu koordinieren. Der Kanal bleibt wertvoll für Werften, die Reichweite in internationalen Kundenmärkten benötigen. Makler können auch Orientierung bieten, wenn ein Eigentümer einen Neubau gegen ein verfügbares Schiff abwägt.
Direktvertrieb (Werft) wird bis 2032 voraussichtlich mit einer CAGR von 6,66% wachsen. Käufer, die ein maßgeschneidertes Schiff suchen, möchten oft von der ersten Designdiskussion an mit dem Werfthersteller zusammenarbeiten. Direkter Kontakt kann den Informationsaustausch über Grundriss, Systeme und persönliche Präferenzen verbessern. Er gibt der Werft auch einen klareren Überblick darüber, wie ein Eigentümer die Yacht zu nutzen gedenkt. Der Yachtmarkt kann beide Kanäle unterstützen, da Käufer direkten technischen Zugang schätzen können, während sie sich für Fachberatung auf einen Makler verlassen. Dieser gemischte Ansatz kann einem Kunden helfen, während eines sehr persönlichen Kaufs unabhängige Beratung zu behalten.
Geografische Analyse
Europa hielt im Jahr 2026 einen Marktanteil von 43,18% am Yachtmarkt. Italien bleibt wichtig für serienmäßig gebaute Motoryachten, während die Niederlande weithin mit dem Bau individueller Superyachten assoziiert werden. Deutschland trägt ebenfalls Ingenieurleistungen und spezialisierte Baukompetenz bei. Die Region verfügt über ein dichtes Netzwerk von Marinas, Umbaustandorten, Lieferanten und Charterzielen. Dieses Ökosystem unterstützt den Yachtmarkt während der gesamten Betriebslebensdauer eines Schiffes, nicht nur bei der Lieferung. Die Umweltvorschriften des Mittelmeers machen Antriebs- und Compliance-Planung für Eigentümer und Werften wichtiger. Sie erhöhen auch den Wert von Werften und Dienstleistern, die sich ändernde Anforderungen klar erläutern können. Für globale Käufer kann diese Konzentration an Erfahrung Europa zu einem praktischen Ort machen, um eine Yacht in Auftrag zu geben, zu betreiben und zu warten.
Nordamerika bleibt eine wichtige Nachfragequelle, gestützt durch etablierte Kreuzfahrtrouten und eine große Basis wohlhabender Käufer. Florida und die Karibik sind besonders relevant für Verkäufe, Charter und Kundendienst. Werften passen Grundrisse und Ausrüstung an regionale Präferenzen an, einschließlich Formaten, die für Küsten- und Binnenwasserstraßen geeignet sind. Regionaler Servicezugang ist wichtig, da Eigentümer während aktiver Kreuzfahrtperioden häufig prompten Support erwarten. Käuferbeziehungen können daher ebenso sehr von der Qualität der lokalen Vertretung abhängen wie vom ursprünglichen Verkauf. Nordamerikanische Kunden bieten auch eine wichtige Kundenbasis für europäische Werften, die engeren Kundendienst-Kontakt suchen. Südamerika bietet eine andere Möglichkeit, mit zielgesteuerter Nachfrage in ausgewählten Küsten- und Flussregionen, anstatt der gleichen Tiefe an Inlandsnachfrage wie in Nordamerika. Der Kontrast zwischen diesen Regionen bedeutet, dass Werften lokal informierte Vertriebs- und Servicepläne benötigen, anstatt eines einheitlichen Ansatzes.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,86% wachsen. Singapur, Indonesien und Australien bauen durch Marinaentwicklung, Tourismusaktivitäten und eine wachsende Bevölkerung potenzieller Käufer an Relevanz. Der Nahe Osten verdient ebenfalls besondere Aufmerksamkeit, da lokale Gruppen in Serviceeinrichtungen, Produktionskapazitäten und Wasserfront-Destinationen investieren. Diese Investitionen können eine Region für Eigentümer, die kreuzfahren und nicht nur anlegen möchten, praktischer machen. Ozeanien profitiert von einer etablierten Bootskultur und geeigneten Kreuzfahrtgebieten. Afrika bleibt durch die Verfügbarkeit von Marinas und die Tiefe des inländischen Wohlstands stärker eingeschränkt, obwohl ausgewählte Destinationen weiterhin internationale Charteraktivitäten anziehen können. Der Yachtmarkt wird sich in diesen Geografien ungleichmäßig entwickeln, da die Servicebereitschaft und die lokalen Kreuzfahrtbedingungen stark variieren. Werften, die in diese Regionen eintreten, müssen Infrastruktur, lokale Partner und Kundensupport sorgfältig bewerten.
Wettbewerbslandschaft
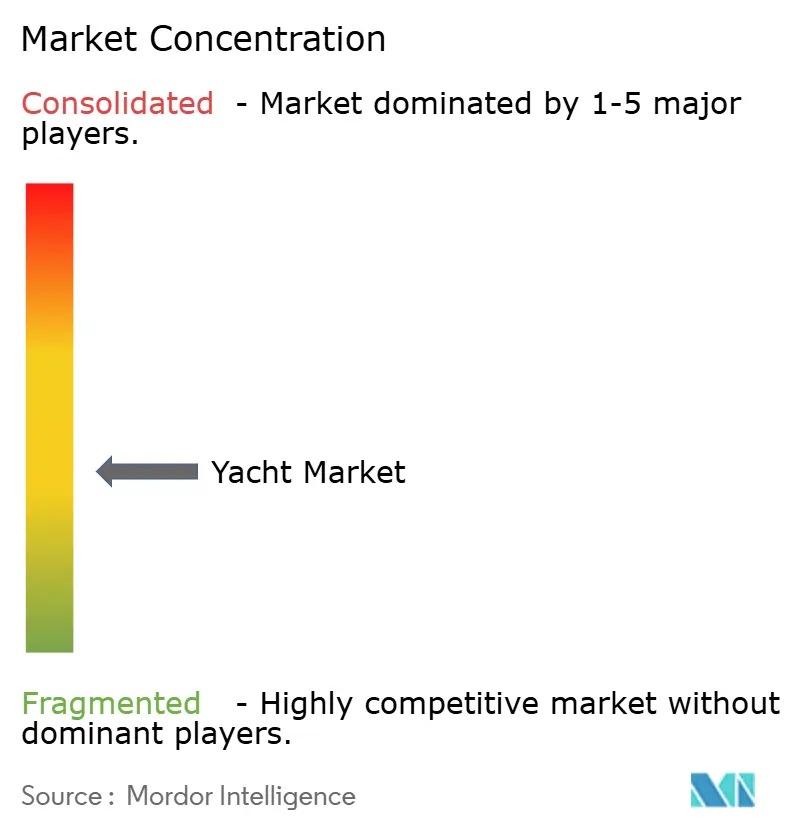
Der Yachtmarkt weist eine moderate Konzentration auf. Der Wettbewerb unterscheidet sich in den Bereichen Serienproduktion, individuelle Superyachten, Leistungsschiffe und Mehrrumpfdesigns. Führende Unternehmen konkurrieren durch Designruf, technische Kompetenz, Liefersicherheit und Kundenservice. Werften müssen auch Lieferantenbeziehungen und qualifizierte Belegschaften aufrechterhalten, die komplexe individuelle Arbeiten unterstützen. Diese Struktur lässt Raum für spezialisierte Werften, die ein bestimmtes Schiffsformat oder eine Antriebspräferenz ansprechen. Sie gibt Käufern auch mehrere Wege, je nach dem Grad der gewünschten Individualisierung. Kein einzelner Ansatz bedient jede Kategorie von Eigentümern oder Schiffen. Das Ergebnis ist ein Feld, in dem Differenzierung wichtig ist, Käufer aber dennoch eine breite Palette spezialisierter Fähigkeiten vergleichen können.
Strategische Eigentumsveränderungen sind im Yachtmarkt wichtig geblieben. Oceanco wechselte 2025 den Eigentümer und kommunizierte einen zukünftigen Fokus auf Menschen, Technologie und Innovation unter seinem neuen Eigentümer. Heesen und Sunseeker durchliefen im Zeitraum, der durch das Quellmaterial abgedeckt wird, ebenfalls Eigentümer- oder Finanzierungsveränderungen. Diese Schritte zeigen, warum der Zugang zu langfristigem Kapital in einem Geschäft wichtig ist, das spezialisierte Einrichtungen und ausgedehnte Bauprogramme erfordert. Werften prüfen auch Akquisitionsmöglichkeiten, bei denen eine Marke, eine Belegschaft oder ein Werftstandort nützliche Kapazitäten hinzufügen könnte. Solche Transaktionen können etablierte Fähigkeiten schützen, wenn Marktbedingungen Druck auf einzelne Unternehmen ausüben. Sie können auch die Wettbewerbsmöglichkeiten für Käufer und Lieferanten verändern. Ein erfolgreicher Übergang hängt davon ab, technisches Wissen zu bewahren und das Vertrauen von Kunden zu erhalten, deren Projekte Jahre dauern können.
Technologie wird zu einer sichtbareren Quelle der Differenzierung im Yachtmarkt. Das Neuron-System von Azimut ist ein Beispiel für einen Werfthersteller, der Softwarefunktionen zur Unterstützung von Wartung und Bordsteuerung einsetzt. Feadships Lieferung von Valor zeigt, wie eine Werft Hybridtechnik als Teil ihres Kundenangebots nutzen kann. Werften, die eine starke Designidentität mit zuverlässigen Systemen und Serviceabdeckung verbinden, können besser positioniert sein, um anspruchsvolle Eigentümer über mehrere Schiffszyklen zu binden. Digitale Werkzeuge können das Eigentumserlebnis auch überschaubarer machen, wenn Ausrüstungs- und Besatzungsarrangements komplex werden. Dies gibt der Technologie eine praktische Rolle neben traditionellen Stärken in der Schiffbauarchitektur und im Handwerk. Der Wettbewerbswert ergibt sich daraus, diese Werkzeuge für Eigentümer und Besatzungen nützlich zu machen, anstatt sie als separates Merkmal zu behandeln.
Yachtbranche Marktführer
-
Azimut Benetti S.p.A.
-
Ferretti S.p.A.
-
Sanlorenzo S.p.A.
-
Fr. Lürssen Werft GmbH & Co. KG
-
Feadship
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Safe Harbor Marinas, ein Unternehmen der Blackstone Infrastructure, stimmte der Übernahme von MarineMax, dem weltweit größten Händler für Freizeitboote und Yachten, für ungefähr 1,5 Milliarden USD in bar zu, mit dem Ziel, Marinas, Superyacht-Services, Bootsverkäufe und Wartung zu integrieren.
- September 2026: Die Ferretti Group präsentierte auf dem Monaco Yacht Show 8 Yachten unter ihren Marken Riva, CRN, Pershing, Custom Line und Wally, darunter 3 Premieren: die Riva 54Metri, die CRN 67m Amor à Vida und die Custom Line Navetta 35.
- September 2026: Lürssen bestätigte den Verkauf von Projekt M, einer Superyacht mit einer Länge von über 125 m und 6.000 BRZ, die in seiner Bremer Anlage gebaut werden soll, und reiht sie damit unter die größten Yachten der Welt ein.
- September 2026: Sunseeker enthüllte beim Cannes Yachting Festival ein Rebranding und stellte ein neues 45-m-Superyacht-Konzept, die 86 Ocean Enclosed und die Manhattan 94 vor, während das Unternehmen auch Vermögenswerte der ehemaligen Händler Sunseeker London und Sunseeker Poole übernahm, um Sunseeker Europe zu gründen.
Globaler Yachtmarkt Berichtsumfang
Der Yachtmarkt ist segmentiert nach Typ, Länge, Antrieb, Rumpftyp, Rumpfmaterial, Anwendung, Vertriebskanal und Geografie. Nach Typ ist der Markt segmentiert in Superyacht, Flybridge-Yacht, Sportyacht, Langstrecken-/Expeditionsjacht und Sonstige (Segel, Trawler, Klassisch). Nach Länge ist der Markt segmentiert in bis zu 20 m, 20 bis 50 m und über 50 m. Nach Antrieb ist der Markt segmentiert in Motor (Konventioneller Diesel/Benzin), Segel und Hybrid und Elektro. Nach Rumpftyp ist der Markt segmentiert in Einrumpf und Mehrrumpf. Nach Rumpfmaterial ist der Markt segmentiert in Fiberglas/Verbundwerkstoff, Aluminium, Stahl und Sonstige. Nach Anwendung ist der Markt segmentiert in Private/Persönliche Nutzung, Kommerzielles Charter und Sonstige (Rennsport, Regierung). Nach Vertriebskanal ist der Markt segmentiert in Direktvertrieb (Werft) und Händler und Makler. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Italien, Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Spanien, Russland und Rest von Europa), Asien-Pazifik (China, Japan, Südkorea, Indien, Australien und Rest von Asien-Pazifik), Südamerika (Brasilien, Argentinien, Chile und Rest von Südamerika) und Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Türkei, Südafrika und Rest von Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Superyacht |
| Flybridge-Yacht |
| Sportyacht |
| Langstrecken-/Expeditionsjacht |
| Sonstige (Segel, Trawler, Klassisch) |
| Bis zu 20 m |
| 20 bis 50 m |
| Über 50 m |
| Motor (Konventioneller Diesel/Benzin) |
| Segel |
| Hybrid und Elektro |
| Einrumpf |
| Mehrrumpf |
| Fiberglas/Verbundwerkstoff |
| Aluminium |
| Stahl |
| Sonstige |
| Private/Persönliche Nutzung |
| Kommerzielles Charter |
| Sonstige (Rennsport, Regierung) |
| Direktvertrieb (Werft) |
| Händler und Makler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Italien |
| Deutschland | |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Türkei | |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Typ | Superyacht | |
| Flybridge-Yacht | ||
| Sportyacht | ||
| Langstrecken-/Expeditionsjacht | ||
| Sonstige (Segel, Trawler, Klassisch) | ||
| Nach Länge | Bis zu 20 m | |
| 20 bis 50 m | ||
| Über 50 m | ||
| Nach Antrieb | Motor (Konventioneller Diesel/Benzin) | |
| Segel | ||
| Hybrid und Elektro | ||
| Nach Rumpftyp | Einrumpf | |
| Mehrrumpf | ||
| Nach Rumpfmaterial | Fiberglas/Verbundwerkstoff | |
| Aluminium | ||
| Stahl | ||
| Sonstige | ||
| Nach Anwendung | Private/Persönliche Nutzung | |
| Kommerzielles Charter | ||
| Sonstige (Rennsport, Regierung) | ||
| Nach Vertriebskanal | Direktvertrieb (Werft) | |
| Händler und Makler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Italien | |
| Deutschland | ||
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Türkei | ||
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Yachtsektor?
Der Yachtmarkt wird voraussichtlich mit einer CAGR von 6,42% von 2027 bis 2032 wachsen und bis 2032 einen Wert von 17,21 Milliarden USD erreichen. Die Nachfrage wird durch private Reisen, Charternutzung und sich weiterentwickelnde Schiffsspezifikationen unterstützt, die das Eigentumserlebnis verbessern.
Welcher Yachttyp wächst am schnellsten?
Die Langstrecken-/Expeditionsjacht wird bis 2032 voraussichtlich mit einer CAGR von 7,39% wachsen, unterstützt durch das Interesse an ausgedehnten und abgelegenen Kreuzfahrten. Käufer schätzen die Privatsphäre, Ausdauer, Bordkomfort und Betriebsflexibilität, die mit diesem Format verbunden sind.
Warum gewinnen Hybrid- und Elektrojachten an Aufmerksamkeit?
Hybrid- und Elektroantrieb wird bis 2032 voraussichtlich mit einer CAGR von 10,79% wachsen, da Eigentümer leiseren Betrieb, Emissionsanforderungen und flexible Energienutzung in Betracht ziehen. Compliance-Planung, Besatzungsvertrautheit und Servicebereitschaft werden bei Kaufentscheidungen immer wichtiger.
Welche Region führt die Yachtnachfrage an?
Europa hielt im Jahr 2026 mit 43,18% den größten Anteil, gestützt durch seine etablierte Werftenbase, das Marinanetzwerk und die Charterziele. Sein Lieferanten-, Umbau- und Service-Ökosystem unterstützt Schiffe auch während ihrer Betriebslebensdauer und bei regelmäßigen Wartungsarbeiten.