
Tamanho e Participação do Mercado de Xilose
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
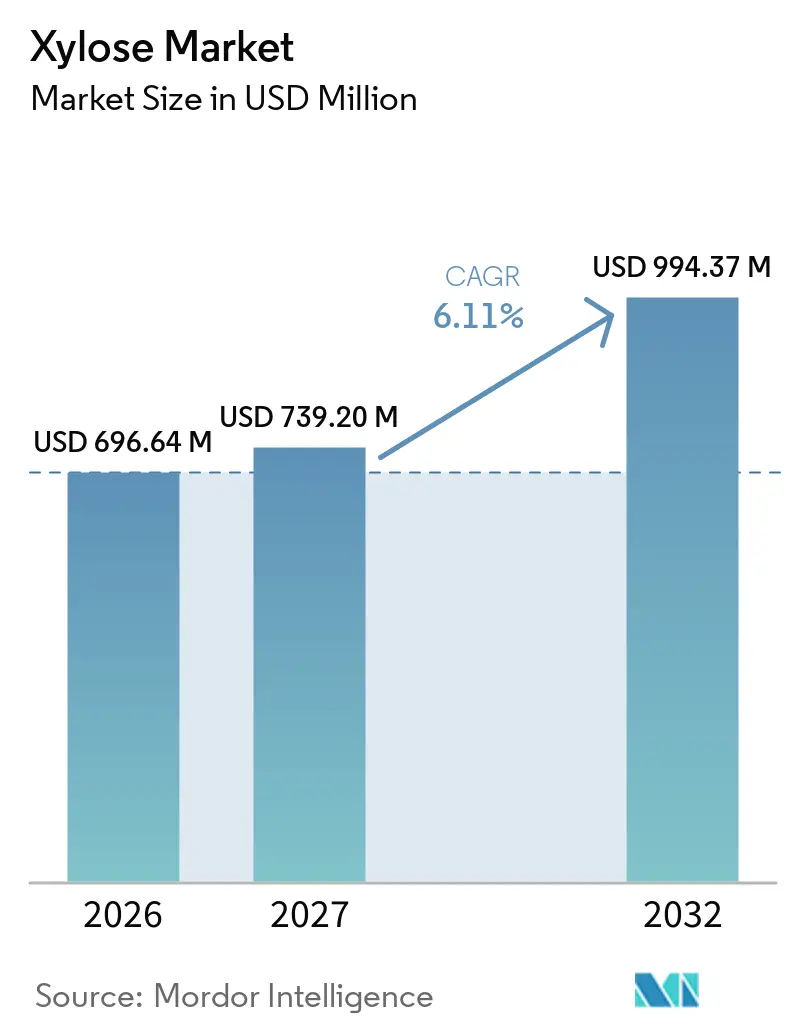
| Tamanho do Mercado (2027) | 739.20 Milhões de dólares |
| Tamanho do Mercado (2032) | 994.37 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
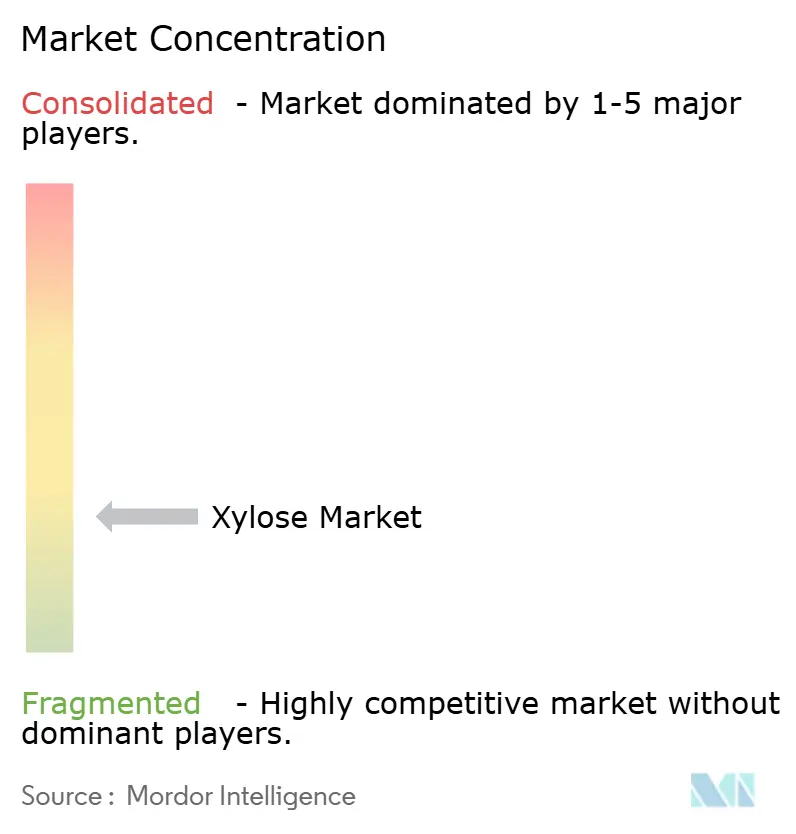
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Xilose por Mordor Intelligence
O tamanho do Mercado de Xilose tem projeção de expansão de 696,64 milhões de USD em 2026 para atingir 994,37 milhões de USD até 2032, registrando um CAGR de 6,11% entre 2027 e 2032. A demanda é sustentada pelo uso de xilose em alimentos com teor reduzido de açúcar, diagnósticos farmacêuticos e sistemas de ingredientes que exigem pureza controlada. Os produtores estão cada vez mais separando o fornecimento de grau alimentício e de grau farmacêutico, pois os dois grupos de clientes aplicam requisitos de qualificação distintos. Plantas integradas podem usar sabugo de milho como matéria-prima para vários produtos, o que apoia a recuperação de custos ao longo da cadeia de produção. A concorrência permanece centrada em produtores integrados chineses em graus a granel e fornecedores especializados em aplicações regulamentadas. O consumo de energia, a coleta de matéria-prima e a concorrência de adoçantes estabelecidos continuam a limitar uma adoção mais ampla em alguns usos alimentícios.
Principais Conclusões do Relatório
- Por tipo de produto, a D-Xilose representou a maior participação do Mercado de Xilose, com 87,65% em 2026, enquanto a L-Xilose tem projeção de crescer ao CAGR mais rápido, de 7,65%, durante 2027-2032.
- Por fonte, o Sabugo de Milho representou a maior participação do Mercado de Xilose, com 68,17% em 2026, enquanto o Bagaço de Cana-de-Açúcar tem projeção de crescer ao CAGR mais rápido, de 8,96%, durante 2027-2032.
- Por forma, o Pó representou a maior participação do Mercado de Xilose, com 64,28% em 2026, enquanto os Cristais têm projeção de crescer ao CAGR mais rápido, de 8,16%, durante 2027-2032.
- Por aplicação, Alimentos e Bebidas representaram a maior participação do Mercado de Xilose, com 59,12% em 2026, enquanto Biocombustíveis e Produtos Químicos Industriais têm projeção de crescer ao CAGR mais rápido, de 7,72%, durante 2027-2032.
- Por geografia, a Ásia-Pacífico representou a maior participação do Mercado de Xilose, com 54,61% em 2026, enquanto o Oriente Médio e África tem projeção de crescer ao CAGR mais rápido, de 8,31%, durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Adoçantes Naturais e de Baixa Caloria | +1.5% | Global, com demanda central na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento no Uso de D-Xilose para Diagnósticos Farmacêuticos e Excipientes | +1.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Biorefinarias Integradas e Diversificação de Matéria-Prima | +0.8% | Núcleo na Ásia-Pacífico, com atividade emergente no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Prebióticos Derivados de Xilose e Bioquímicos Especializados | +0.7% | Global, com maior adoção na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Diversificação de Matéria-Prima por Meio de Resíduos Florestais e Agrícolas | +0.5% | América do Sul, Oriente Médio e África, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Reclassificação de Novos Alimentos pela UE Criando um Prêmio para o Fornecimento em Conformidade Regulatória | +0.4% | UE, com expansão para o GCC e produtores da Ásia-Pacífico orientados à exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Adoçantes Naturais e de Baixa Caloria
As formulações de alimentos e bebidas com teor reduzido de açúcar sustentam a demanda por D-xilose, pois ela pode desempenhar tanto funções de adoçamento quanto de escurecimento. Sua via metabólica desperta interesse em produtos destinados a consumidores que gerenciam a ingestão dietética de açúcar, e pode ser utilizada onde os formuladores precisam de desenvolvimento de sabor além da doçura. Os formuladores de alimentos precisam de ingredientes que possam ser documentados como derivados de plantas e rastreados até uma matéria-prima identificada, especialmente quando os clientes solicitam registros claros da cadeia de fornecimento. Esse requisito aumenta o valor dos registros de fornecedores que cobrem a origem do sabugo de milho ou do bagaço de cana-de-açúcar e pode favorecer produtores com documentação consistente de lotes. O Mercado de Xilose se beneficia quando os produtores de alimentos buscam ingredientes que atendam tanto aos requisitos de formulação quanto de rastreabilidade, sem exigir um processo de fabricação completamente novo. Essas necessidades são mais visíveis em aplicações de panificação, laticínios, suplementos e bebidas com teor reduzido de açúcar, onde o trabalho de reformulação deve equilibrar sabor, comportamento de processamento e necessidades de rotulagem.
Crescimento em Diagnósticos Farmacêuticos e Excipientes
A D-xilose permanece relevante para testes de má absorção intestinal, enquanto a demanda farmacêutica se estende além das aplicações de grau alimentício para o fornecimento de excipientes e diagnósticos. Os fornecedores que atendem a esse segmento devem cumprir requisitos rigorosos de qualidade e evitar que o material de grau farmacêutico entre em contato com o fornecimento de grau inferior, pois a qualificação do cliente depende de controles documentados. Em 1º de maio de 2025, a Roquette concluiu a aquisição da IFF Pharma Solutions, integrando os negócios em uma plataforma maior de saúde e excipientes farmacêuticos. A IFF confirmou separadamente a conclusão da alienação de seu negócio de Soluções Farmacêuticas na mesma data. A plataforma combinada abrange mais de 40 unidades de fabricação e 11.000 funcionários, destacando a importância de escala, suporte técnico e qualificação de clientes no fornecimento de ingredientes farmacêuticos. Os requisitos de reagentes de diagnóstico da FDA e as expectativas da Agência Europeia de Medicamentos para excipientes podem sustentar preços premium para materiais com documentação técnica abrangente e histórico de qualidade consistente.
Biorefinarias Integradas e Diversificação de Matéria-Prima
As plantas à base de sabugo de milho utilizam um fluxo de matéria-prima que pode produzir xilose, xilitol, furfural e produtos energéticos, em vez de depender da venda de um único ingrediente. Esse modelo integrado reduz a dependência da receita de um único produto, ao mesmo tempo que melhora a economia da coleta, purificação e utilização de resíduos de matéria-prima em toda a instalação. Um estudo de ciclo de vida e tecno-econômico de 2025, publicado na Science of the Total Environment, avaliou uma biorefinaria de xilitol à base de sabugo de milho que processa 20 toneladas métricas de matéria-prima de sabugo de milho e identificou um período de retorno inferior a cinco anos sob as premissas do estudo. O estudo também relatou emissões de gases de efeito estufa de 7,67 kg de dióxido de carbono equivalente por quilograma de cristais de xilitol, destacando a importância da integração energética na economia das plantas. Desenvolvimentos semelhantes estão surgindo em torno de resíduos alternativos, incluindo bagaço de cana-de-açúcar e subprodutos do processamento de grãos, onde a disponibilidade local de matéria-prima pode apoiar novas rotas de conversão. O mercado de xilose oferece oportunidades para o desenvolvimento regional de fornecimento quando os produtores integram a coleta de resíduos, o processamento, as vendas de coprodutos e a recuperação de energia em um único modelo operacional.
Prebióticos Derivados de Xilose e Bioquímicos Especializados
Os xilooligossacarídeos são produzidos a partir de biomassa rica em xilose, proporcionando aos processadores uma saída de maior valor a partir da mesma base de matéria-prima. Uma revisão de 2025 publicada em A Food and Function avaliou o potencial dos xilooligossacarídeos para influenciar a microbiota intestinal e os resultados de saúde, incluindo estudos que utilizaram material derivado de sabugo de milho. Os estudos controlados revisados utilizaram doses diárias de 1,4–2,8 g e relataram um aumento de 21% nas contagens de Bifidobacterium em relação à linha de base após quatro semanas. Um estudo de 2026 publicado em Scientific Reports também investigou xilooligossacarídeos prebióticos em um modelo de doença hepática esteatótica associada à disfunção metabólica. Esses achados sustentam a pesquisa contínua em nutrição clínica e aplicações de suplementos dietéticos; no entanto, as alegações de produtos devem cumprir as regulamentações locais e ser apoiadas por evidências específicas do produto. Em fevereiro de 2026, a Xi'an Healthway Biotech anunciou a expansão de sua capacidade de XOS de material de grau para alimentação animal para material de grau alimentício ultrapuro, destacando o interesse comercial em atender a múltiplos níveis de qualidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Extração, Purificação e Logística de Matéria-Prima | -1.0% | Global, mais agudo em plantas não integradas na Europa e América do Sul | Curto prazo (≤ 2 anos) |
| Concorrência de Adoçantes Alternativos e Limitações de Acesso Regulatório | -0.8% | América do Norte e Europa, com expansão para mercados alinhados à União Europeia | Curto prazo (≤ 2 anos) |
| Variabilidade Sazonal da Matéria-Prima e Logística de Resíduos | -0.5% | APAC (sazonalidade da colheita de sabugo de milho), América do Sul (bagaço) | Médio prazo (2–4 anos) |
| Incerteza Regulatória para Aplicações em Alimentos para Consumo Humano | -0.4% | UE, com expansão para o GCC e mercados regulatórios alinhados à UE | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Extração, Purificação e Logística de Matéria-Prima
A produção de xilose a partir de biomassa lignocelulósica envolve pré-tratamento, separação, purificação e processos de acabamento com uso intensivo de energia. Esses requisitos podem restringir as margens de plantas que não conseguem compartilhar equipamentos e custos de matéria-prima entre múltiplos produtos, especialmente quando os custos de energia ou transporte aumentam. Uma avaliação de 2025 de biorefinarias de palha de arroz publicada em Biomass and Bioenergy avaliou as implicações de custo das rotas de pré-tratamento e coprodução e identificou o pré-tratamento com ácido diluído e o consumo de vapor como fatores significativos de custo operacional. A disponibilidade sazonal também afeta o sabugo de milho, o bagaço de cana-de-açúcar e outros resíduos agrícolas, exigindo que as plantas implementem práticas oportunas de coleta e armazenamento estável. Os produtores precisam de sistemas de coleta que minimizem as distâncias de transporte, preservem a qualidade da matéria-prima após a colheita e garantam volumes previsíveis ao longo do ano operacional. O mercado de xilose é mais favorável para instalações localizadas próximas a grandes fluxos de resíduos e apoiadas por infraestrutura confiável de energia, logística e coprodutos.
Concorrência de Adoçantes Alternativos e Limitações de Acesso Regulatório
O eritritol, a estévia e a sucralose têm forte reconhecimento entre os compradores e uso generalizado em categorias de produtos com teor reduzido de açúcar. Como resultado, os fornecedores de xilose de grau alimentício enfrentam desafios para garantir novas aplicações baseadas exclusivamente na funcionalidade técnica, mesmo quando a xilose oferece propriedades benéficas de escurecimento e formulação. O Departamento de Comércio dos EUA emitiu uma determinação afirmativa final em sua investigação de eritritol de 2025 envolvendo importações da China. Embora as medidas comerciais possam alterar a dinâmica de preços de curto prazo, elas não eliminam a necessidade de posicionamento claro do produto, educação do cliente e suporte confiável à formulação. Os produtores de alimentos também devem avaliar as vias de aprovação e os requisitos de documentação ao usar xilose em aplicações regulamentadas, especialmente para produtos destinados a múltiplos mercados de exportação. Esses requisitos podem estender os ciclos de qualificação de clientes e atrasar a adoção em cadeias de fornecimento orientadas à exportação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância da D-Xilose Limita os Avanços Comerciais da L-XiloseA D-Xilose deteve 87,65% da participação do Mercado de Xilose em 2026, sustentada pela ampla disponibilidade e pelo uso estabelecido por clientes a jusante. Sua posição de liderança reflete métodos de hidrólise desenvolvidos em torno de matérias-primas de sabugo de milho e palha de trigo, que já são utilizados em escala comercial. Os fabricantes de alimentos usam D-xilose em formulações com teor reduzido de açúcar e para controle da reação de Maillard em produtos de panificação e confeitaria. Os clientes farmacêuticos também usam D-xilose de alta pureza em aplicações de diagnóstico e excipientes que exigem documentação mais rigorosa. As rotas de produção estabelecidas, os acordos de aquisição e as qualificações de clientes sustentam pedidos recorrentes e ajudam a limitar a troca neste segmento.
A L-Xilose tem previsão de expansão a um CAGR de 7,65% durante 2027-2032, a taxa mais rápida neste agrupamento de produtos. Sua baixa relevância metabólica sustenta o interesse em nutrição diabética especializada e produtos de gerenciamento de peso, onde os formuladores buscam perfis de ingredientes distintos. A adoção comercial mais ampla depende de produção escalável, vias regulatórias claras e evidências técnicas suficientes para uso alimentício. A DL-Xilose mantém um papel industrial mais restrito e não comanda os mesmos prêmios de pureza que os dois isômeros individuais. A tecnologia que reduz os custos de conversão poderia melhorar o caso comercial para a L-Xilose, especialmente em aplicações de nutrição de maior valor.
Por Fonte:
A Infraestrutura de Sabugo de Milho Consolida o Poder de Precificação da APACO sabugo de milho representou 68,17% da participação do Mercado de Xilose em 2026, refletindo sua importância como matéria-prima industrial estabelecida. Os produtores em Shandong, Henan, Jilin e Mongólia Interior podem vincular a aquisição de resíduos ao refino e à conversão a jusante. A China National Radio relatou sobre o processamento de resíduos agrícolas que criou novas oportunidades de renda para áreas rurais em 2025[1]. Essa estrutura operacional apoia o acesso confiável à matéria-prima, menores custos de manuseio e uso eficiente de grandes volumes de resíduos. Também dificulta que fornecedores com redes de resíduos menos desenvolvidas igualem os custos de matéria-prima entregue e a confiabilidade da coleta.
O bagaço de cana-de-açúcar tem projeção de crescer a um CAGR de 8,96% durante 2027-2032, a taxa mais rápida entre as fontes. O Brasil e a Argentina possuem sistemas de açúcar e etanol que podem apoiar projetos de conversão à base de bagaço ao lado das operações existentes. O bagaço oferece uma rota para o fornecimento regional mais próximo dos clientes de alimentos e farmacêuticos da América do Sul, com caminhos de entrega mais curtos. Sua expansão depende de os operadores conseguirem integrar a recuperação de xilose em operações mais amplas de biorefinaria de cana-de-açúcar sem interromper a produção principal. O desempenho do processamento e as práticas sazonais de coleta determinarão a rapidez com que a nova capacidade atingirá escala comercial e alcançará rendimentos estáveis.
Por Forma:
Pó e Cristais Detém Participação enquanto Líquido e Xarope Desbloqueiam Novos Segmentos de MercadoO pó e os cristais representaram 64,28% da participação do Mercado de Xilose em 2026, tornando-o o formato preferido para uso amplo de ingredientes. A forma cristalina se mistura facilmente em produtos alimentícios secos, pré-misturas, intermediários farmacêuticos e formulações de alimentação animal. Suas características de armazenamento e transporte o tornam adequado para redes de clientes distribuídas, incluindo compradores que não possuem infraestrutura dedicada para manuseio de líquidos. Os fornecedores que atendem a compradores internacionais de ingredientes em canais regulamentados de alimentos e farmacêuticos devem manter sistemas robustos de segurança alimentar e qualidade. A forma cristalina também suporta dosagem precisa em múltiplas linhas de produtos secos e unidades de fabricação. É adequada para aplicações que exigem pureza visual, características controladas de partículas, manuseio consistente e apresentação de grau premium. Em outubro de 2025, a cidade de Hegang relatou que sua linha piloto de cristais de 1.000 toneladas métricas havia alcançado produção estável e garantido pedidos internacionais[2].
Líquido e Xarope têm expectativa de crescer a um CAGR de 8,16% durante 2027-2032, sustentados por aplicações que necessitam de dosagem em linha e fácil incorporação em sistemas líquidos. O formato é utilizado em mistura de bebidas, panificação comercial e aplicações de alimentação animal onde o manuseio a seco ou a reconstituição adicionariam etapas ao processo. Os fornecedores podem adaptar as características de concentração e entrega aos equipamentos e requisitos de lote dos clientes. O crescimento é sustentado onde os fabricantes priorizam mistura eficiente, fluxo controlado e processamento simplificado. O pó permanece o formato maior, enquanto Líquido e Xarope fornecem a opção de crescimento mais rápido para operações construídas em torno de formulação líquida.
Por Aplicação:
Alimentos e Bebidas Mantém Posição enquanto a Demanda Industrial Diversifica a ReceitaAlimentos e Bebidas detiveram 59,12% da participação do Mercado de Xilose em 2026, fornecendo a principal base de volume para os fornecedores. O segmento usa xilose como ingrediente adoçante de baixo índice glicêmico e como auxiliar de desenvolvimento de sabor em produtos de panificação, confeitaria e bebidas com teor reduzido de açúcar. Os produtores comumente combinam xilose com outros carboidratos funcionais, o que aumenta a complexidade da formulação e fortalece a posição dos fornecedores qualificados. A demanda permanece sensível ao custo do ingrediente, à familiaridade do consumidor, ao acesso regulatório e ao desempenho dos produtos acabados nos testes com consumidores. Essa base de volume oferece aos produtores um amplo grupo de clientes, mesmo quando os lançamentos individuais de produtos permanecem seletivos e os períodos de qualificação são longos.
Biocombustíveis e Produtos Químicos Industriais têm previsão de crescer a um CAGR de 7,72% durante 2027-2032, a taxa mais rápida no nível de aplicação. A xilose é uma plataforma de açúcar C5 para xilitol, ácido xilônico e outras rotas químicas de base biológica. Um estudo de 2025 demonstrou a produção simultânea de ácido xilônico e xilitol a partir de xilose por meio de eletrodiálise com membrana bipolar[3]. A demanda industrial adiciona crescimento que é menos dependente das preferências dos consumidores por adoçantes e dos ciclos de compra de ingredientes alimentícios. Também pode ajudar os processadores integrados a diversificar a receita durante períodos de menor demanda por ingredientes alimentícios ou mudanças nas preferências de formulação.
Análise Geográfica
A Ásia-Pacífico Lidera a Expansão do Mercado Global de Xilose
A Ásia-Pacífico representou 54,61% da participação do Mercado de Xilose em 2026, tornando-a a maior base regional de produção e consumo. A China ancora o fornecimento regional por meio de plantas integradas de xilose e xilitol à base de sabugo de milho que abastecem clientes domésticos e mercados de exportação. Os clusters de processamento em Shandong, Henan, Jilin e Mongólia Interior aproximam a coleta de resíduos, o refino e a conversão a jusante. Essa concentração apoia a escala de produção, enquanto Japão, Coreia do Sul e Índia contribuem com demanda de alta pureza e pesquisa em fluxos alternativos de biomassa.
O tamanho do Mercado de Xilose do Oriente Médio e África tem previsão de crescer a um CAGR de 8,31% durante 2027-2032, a taxa regional mais rápida. O investimento em fabricação farmacêutica e o interesse em biotecnologia estão ampliando a demanda além dos usos alimentícios convencionais em vários países. A África do Sul possui recursos de bagaço de cana-de-açúcar que poderiam apoiar futuras instalações de conversão de biomassa à medida que os processos comerciais amadurecem. O fornecimento importado permanece exposto a movimentos de frete e câmbio, o que pode afetar os custos de aquisição e favorecer o desenvolvimento gradual de capacidade de processamento local.
A América do Norte é sustentada pela demanda de redução de açúcar, diagnósticos farmacêuticos e interesse em produtos químicos de base biológica derivados de matérias-primas agrícolas. Projetos de fornecimento doméstico poderiam reduzir a dependência de material importado onde houver matéria-prima suficiente, capacidade logística e demanda especializada de clientes disponíveis. A Europa tem demanda por excipientes farmacêuticos e ingredientes especializados de biotecnologia, mas as aplicações alimentícias exigem atenção rigorosa à documentação regulatória e aos requisitos de qualificação de clientes. A América do Sul pode aproveitar o bagaço de cana-de-açúcar e as operações estabelecidas de açúcar-etanol para potencial recuperação integrada de xilose em locais de biorefinaria. Essas regiões diferem em acesso à matéria-prima, requisitos dos compradores e estrutura industrial, portanto os fornecedores devem adaptar as estratégias de produção e qualificação às condições locais. A Europa favorece fornecedores que possam atender a requisitos rigorosos de clientes e regulatórios, enquanto a América do Sul pode se beneficiar do processamento de bagaço vinculado a ativos estabelecidos de biorefinaria.
Cenário Competitivo
O Mercado de Xilose tem uma concentração fragmentada, com produtores integrados chineses mantendo posições fortes em material de grau intermediário e de commodities. Zhejiang Huakang Pharmaceutical, Shandong Futaste, Healtang Biotech e Shandong Longlive Biotechnology operam em um ambiente de fornecimento moldado pelo acesso ao sabugo de milho e pela conversão a jusante. Seus modelos integrados podem incluir xilose e outros produtos de açúcar funcionais, o que melhora a utilização da mesma matéria-prima. Essa estrutura distribui os custos de matéria-prima e processamento por vários fluxos de receita e oferece aos maiores produtores integrados maior flexibilidade no mix de produtos.
A eficiência do processo permanece importante porque a extração e a purificação consomem energia, água, equipamentos e controle técnico significativos. O processamento contínuo, melhor separação e maior recuperação de coprodutos podem reduzir a exposição a custos e melhorar a consistência da produção ao longo de ciclos operacionais mais longos. A ISO 9001, o HACCP e os sistemas de segurança alimentar ajudam os fornecedores a demonstrar consistência a compradores internacionais com sistemas formais de aprovação de fornecedores. A documentação da FDA e as expectativas da Agência Europeia de Medicamentos também são importantes quando os clientes usam xilose em aplicações farmacêuticas regulamentadas ou produtos de diagnóstico.
A aquisição da IFF Pharma Solutions pela Roquette em maio de 2025 adicionou escala ao seu negócio de ingredientes de saúde e farmacêuticos. A Xi'an Healthway Biotech expandiu sua oferta de XOS em fevereiro de 2026, de material de grau para alimentação animal com 35% para material de grau alimentício ultrapuro com 98%. A linha piloto de cristais de Hegang garantiu pedidos internacionais em outubro de 2025, indicando o interesse contínuo dos fornecedores em graus de cristais premium. Essas ações favorecem derivados de maior valor, fornecimento adjacente ao farmacêutico e formatos prontos para exportação que exigem maior controle de processo. O fornecimento a granel em grande escala permanece importante para clientes de volume e produtores com sistemas integrados de matéria-prima que atendem a ingredientes alimentícios. A diferenciação de produtos oferece uma rota para margens mais fortes onde os fornecedores podem sustentar qualidade, suporte técnico e documentação específica para o cliente.
Líderes do Setor de Xilose
-
Zhejiang Huakang Pharmaceutical Co., Ltd.
-
Shandong Futaste Pharmaceutical Co., Ltd.
-
Shandong Thomson Bio-Tech Co., Ltd.
-
Healtang Biotech Co., Ltd.
-
Shandong Longlive Bio-Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Xilose Empresas cobertas neste relatório
- Zhejiang Huakang Pharmaceutical Co., Ltd.
- Shandong Futaste Pharmaceutical Co., Ltd.
- Shandong Thomson Bio-Tech Co., Ltd.
- Healtang Biotech Co., Ltd.
- Shandong Longlive Bio-Technology Co., Ltd.
- Shandong Xieli Bio-Tech Co., Ltd.
- Roquette Frères
- Danisco A/S
- International Flavors and Fragrances Inc.
- Cargill, Incorporated
- Ingredion Incorporated
- Gulshan Polyols Ltd.
- Toyota Tsusho Corporation
- Yucheng Lujian Biological Technology Co., Ltd.
- Hangzhou Shouxing Biotechnology Co., Ltd.
- Suvchem
- Ardilla Technologies Limited
- Merck KGaA
- Stora Enso Oyj
- Mitsubishi Corporation Life Sciences Limited
Desenvolvimentos industriais recentes em Mercado de Xilose
- Outubro de 2026: A Stora Enso firmou parceria com a Shanshan Technology para estabelecer uma linha de demonstração de carbono duro derivado de lignina em Ningbo, China. A iniciativa visa industrializar seu material de ânodo de bateria Lignode® e apoia a valorização da lignina, reforçando a importância estratégica de modelos integrados de biorefinaria de madeira em toda a cadeia de valor de hemicelulose, celulose e lignina.
- Dezembro de 2025: O Distrito Dongshan de Hegang instalou uma linha piloto de xilitol à base de fermentação de 1.000 toneladas em 2025 como a primeira fase de um projeto planejado de 50.000 toneladas por ano. Em uma entrevista de dezembro de 2025, o governo indicou que a instalação de 50.000 toneladas por ano iniciou as operações em 2026.
- Julho de 2025: A Qore, a joint venture de 300 milhões de USD entre a Cargill e a HELM, iniciou a produção comercial de QIRA® em sua instalação de 66.000 toneladas métricas por ano em Eddyville, Iowa, em 2024. A instalação, a maior planta de 1,4-butanodiol (BDO) de base biológica do mundo, valida a viabilidade em escala comercial da conversão de biomassa agrícola em produtos químicos de base biológica próximos às cadeias de fornecimento de xilose.
Escopo do Relatório Global do Mercado de Xilose
O mercado de xilose refere-se ao mercado de xilose, um açúcar de cinco carbonos derivado principalmente da fração de hemicelulose da biomassa agrícola. O mercado de xilose é segmentado por tipo de produto, fonte, forma, aplicação e geografia. Com base no tipo de produto, o mercado é segmentado em D-xilose, L-xilose e DL-xilose. Com base na fonte, o mercado é segmentado em sabugo de milho, palha de trigo, bagaço de cana-de-açúcar e outras fontes. Com base na forma, o mercado é segmentado em pó e cristal, e líquido e xarope. Com base na aplicação, o mercado é segmentado em alimentos e bebidas, produtos farmacêuticos e diagnósticos, alimentação animal e alimentos para animais de estimação, cosméticos e cuidados pessoais, biocombustíveis e produtos químicos industriais, e outras aplicações. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados em termos de valor (milhões de USD).
Visão geral da segmentação
| D-Xilose |
| L-Xilose |
| DL-Xilose |
| Sabugo de Milho |
| Palha de Trigo |
| Bagaço de Cana-de-Açúcar |
| Outras Fontes |
| Pó e Cristal |
| Líquido e Xarope |
| Alimentos e Bebidas |
| Produtos Farmacêuticos e Diagnósticos |
| Alimentação Animal e Alimentos para Animais de Estimação |
| Cosméticos e Cuidados Pessoais |
| Biocombustíveis e Produtos Químicos Industriais |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | D-Xilose | |
| L-Xilose | ||
| DL-Xilose | ||
| Por Fonte | Sabugo de Milho | |
| Palha de Trigo | ||
| Bagaço de Cana-de-Açúcar | ||
| Outras Fontes | ||
| Por Forma | Pó e Cristal | |
| Líquido e Xarope | ||
| Por Aplicação | Alimentos e Bebidas | |
| Produtos Farmacêuticos e Diagnósticos | ||
| Alimentação Animal e Alimentos para Animais de Estimação | ||
| Cosméticos e Cuidados Pessoais | ||
| Biocombustíveis e Produtos Químicos Industriais | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por xilose?
A demanda vem de formulações de alimentos com teor reduzido de açúcar, diagnósticos farmacêuticos, excipientes e usos químicos de base biológica. Esses grupos de demanda têm necessidades de qualidade distintas, o que oferece a produtores integrados e fornecedores especializados documentados rotas separadas de crescimento. O relatório prevê um CAGR de 6,11% para 2027-2032.
Qual tipo de produto de xilose tem a maior participação?
A D-Xilose lidera a demanda de produtos com uma participação de 87,65% em 2026. As rotas estabelecidas de hidrólise de sabugo de milho e palha de trigo sustentam a disponibilidade, enquanto os usos alimentícios e farmacêuticos fornecem uma ampla base de clientes. A L-Xilose é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 7,65%.
Qual fonte de xilose está crescendo mais rapidamente?
O bagaço de cana-de-açúcar tem projeção de crescer a um CAGR de 8,96% durante 2027-2032. O crescimento depende de sua integração nos sistemas de processamento de açúcar e etanol, especialmente na América do Sul, onde o bagaço pode apoiar o fornecimento regional de ingredientes e materiais especializados.
Qual aplicação está se expandindo mais rapidamente para a xilose?
Biocombustíveis e Produtos Químicos Industriais têm projeção de crescer a um CAGR de 7,72% durante 2027-2032. A xilose pode servir como plataforma C5 para xilitol, ácido xilônico e rotas químicas relacionadas, o que oferece aos produtores uma fonte de crescimento além da demanda de adoçantes para consumidores.