
Tamaño y Participación del Mercado de Xilosa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
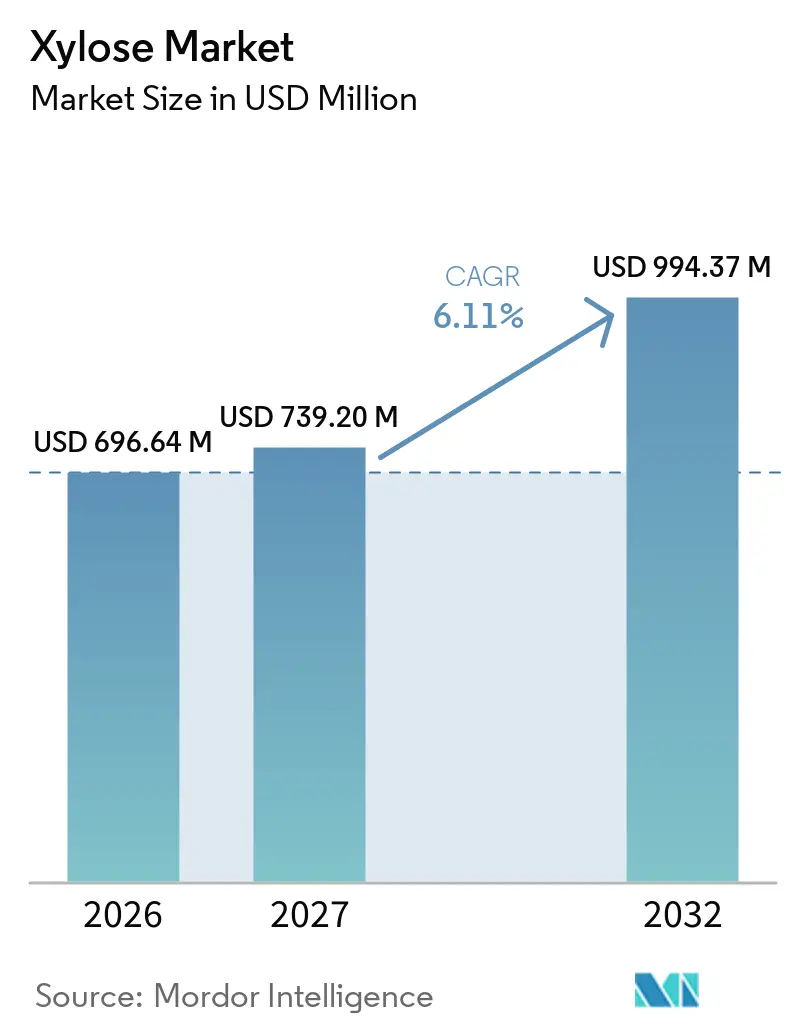
| Tamaño del Mercado (2027) | 739.20 Millones de dólares |
| Tamaño del Mercado (2032) | 994.37 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
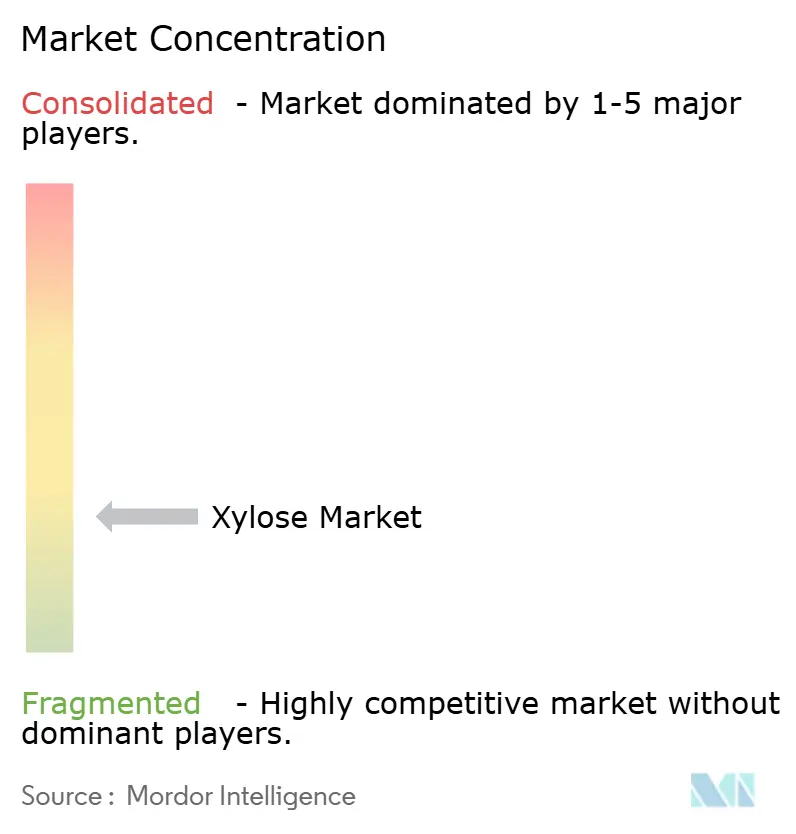
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Xilosa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Xilosa se expanda desde 696,64 millones de USD en 2026 hasta alcanzar los 994,37 millones de USD para 2032, registrando un CAGR del 6,11% entre 2027 y 2032. La demanda está respaldada por el uso de la xilosa en alimentos con azúcar reducida, diagnósticos farmacéuticos y sistemas de ingredientes que requieren pureza controlada. Los productores están separando cada vez más el suministro de grado alimentario y de grado farmacéutico porque los dos grupos de clientes aplican diferentes requisitos de calificación. Las plantas integradas pueden utilizar la mazorca de maíz como materia prima para varios productos, lo que favorece la recuperación de costos a lo largo de la cadena de producción. La competencia sigue centrada en los productores integrados chinos en los grados a granel y en los proveedores especializados en aplicaciones reguladas. El consumo de energía, la recolección de materias primas y la competencia de los edulcorantes establecidos continúan limitando una adopción más amplia en algunos usos alimentarios.
Conclusiones Clave del Informe
- Por tipo de producto, la D-Xilosa representó la mayor participación del Mercado de Xilosa, con un 87,65% en 2026, mientras que se proyecta que la L-Xilosa crezca al CAGR más rápido del 7,65% durante 2027-2032.
- Por fuente, las Mazorcas de Maíz representaron la mayor participación del Mercado de Xilosa, con un 68,17% en 2026, mientras que se proyecta que el Bagazo de Caña de Azúcar crezca al CAGR más rápido del 8,96% durante 2027-2032.
- Por forma, el Polvo representó la mayor participación del Mercado de Xilosa, con un 64,28% en 2026, mientras que se proyecta que los Cristales crezcan al CAGR más rápido del 8,16% durante 2027-2032.
- Por aplicación, Alimentos y Bebidas representaron la mayor participación del Mercado de Xilosa, con un 59,12% en 2026, mientras que se proyecta que los Biocombustibles y Productos Químicos Industriales crezcan al CAGR más rápido del 7,72% durante 2027-2032.
- Por geografía, Asia-Pacífico representó la mayor participación del Mercado de Xilosa, con un 54,61% en 2026, mientras que se proyecta que Oriente Medio y África crezcan al CAGR más rápido del 8,31% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Edulcorantes Naturales y Bajos en Calorías | +1.5% | Global, con demanda central en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento en el Uso de D-Xilosa para Diagnósticos Farmacéuticos y Excipientes | +1.0% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Biorrefinerías Integradas y Diversificación de Materias Primas | +0.8% | Núcleo en Asia-Pacífico, con actividad emergente en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Prebióticos Derivados de Xilosa y Bioquímicos Especializados | +0.7% | Global, con mayor adopción en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Diversificación de Materias Primas a Través de Residuos Forestales y Agrícolas | +0.5% | América del Sur, Oriente Medio y África, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Reclasificación de Nuevos Alimentos de la UE que Crea una Prima para el Suministro Listo para el Cumplimiento Normativo | +0.4% | UE, con expansión al GCC y productores de Asia-Pacífico orientados a la exportación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Edulcorantes Naturales y Bajos en Calorías
Las formulaciones de alimentos y bebidas con azúcar reducida respaldan la demanda de D-xilosa porque puede cumplir tanto funciones de edulcoración como de dorado. Su vía metabólica apoya el interés en productos diseñados para consumidores que gestionan su ingesta de azúcar en la dieta, y puede utilizarse donde los formuladores necesitan desarrollo de sabor además de dulzor. Los formuladores de alimentos necesitan ingredientes que puedan documentarse como derivados de plantas y rastrearse hasta una materia prima identificada, especialmente cuando los clientes solicitan registros claros de la cadena de suministro. Este requisito aumenta el valor de los registros de proveedores que cubren el origen de la mazorca de maíz o el bagazo de caña de azúcar y puede favorecer a los productores con documentación de lotes consistente. El Mercado de Xilosa se beneficia cuando los productores de alimentos buscan ingredientes que cumplan tanto los requisitos de formulación como los de trazabilidad sin necesidad de un proceso de fabricación completamente nuevo. Estas necesidades son más visibles en aplicaciones de panadería, lácteos, suplementos y bebidas con azúcar reducida, donde el trabajo de reformulación debe equilibrar el sabor, el comportamiento en el procesamiento y las necesidades de etiquetado.
Crecimiento en Diagnósticos Farmacéuticos y Excipientes
La D-xilosa sigue siendo relevante para las pruebas de malabsorción intestinal, mientras que la demanda farmacéutica se extiende más allá de las aplicaciones de grado alimentario hacia el suministro de excipientes y diagnósticos. Los proveedores que atienden este segmento deben cumplir con estrictos requisitos de calidad e impedir que el material de grado farmacéutico entre en contacto con suministros de grado inferior, ya que la calificación del cliente depende de controles documentados. El 1 de mayo de 2025, Roquette completó la adquisición de IFF Pharma Solutions, integrando los negocios en una plataforma más amplia de excipientes para la salud y productos farmacéuticos. IFF confirmó por separado la desinversión completada de su negocio de Soluciones Farmacéuticas en la misma fecha. La plataforma combinada abarca más de 40 sitios de fabricación y 11.000 empleados, destacando la importancia de la escala, el soporte técnico y la calificación de clientes en el suministro de ingredientes farmacéuticos. Los requisitos de reactivos de diagnóstico de la FDA y las expectativas de la Agencia Europea de Medicamentos para excipientes pueden respaldar precios premium para materiales con documentación técnica completa y un historial de calidad consistente.
Biorrefinerías Integradas y Diversificación de Materias Primas
Las plantas basadas en mazorcas de maíz utilizan una corriente de materia prima que puede producir xilosa, xilitol, furfural y productos energéticos en lugar de depender de la venta de un único ingrediente. Este modelo integrado reduce la dependencia de los ingresos de un solo producto al tiempo que mejora la economía de la recolección, purificación y utilización de residuos de materias primas en toda la instalación. Un estudio de ciclo de vida y tecno-económico de 2025 publicado en Science of the Total Environment evaluó una biorrefinería de xilitol basada en mazorcas de maíz que procesa 20 toneladas métricas de materia prima de mazorcas de maíz e identificó un período de recuperación de la inversión de menos de cinco años bajo los supuestos del estudio. El estudio también reportó emisiones de gases de efecto invernadero de 7,67 kg de dióxido de carbono equivalente por kilogramo de cristales de xilitol, destacando la importancia de la integración energética en la economía de la planta. Desarrollos similares están surgiendo en torno a residuos alternativos, incluido el bagazo de caña de azúcar y los subproductos del procesamiento de granos, donde la disponibilidad local de materias primas puede apoyar nuevas vías de conversión. El mercado de xilosa ofrece oportunidades para el desarrollo de suministro regional cuando los productores integran la recolección de residuos, el procesamiento, la venta de coproductos y la recuperación de energía dentro de un único modelo operativo.
Prebióticos Derivados de Xilosa y Bioquímicos Especializados
Los xilooligosacáridos se producen a partir de biomasa rica en xilosa, proporcionando a los procesadores una salida de mayor valor a partir de la misma base de materia prima. Una revisión de 2025 publicada en Food and Function evaluó el potencial de los xilooligosacáridos para influir en la microbiota intestinal y los resultados de salud, incluidos estudios que utilizaron material derivado de mazorcas de maíz. Los estudios controlados revisados utilizaron dosis diarias de 1,4–2,8 g y reportaron un aumento del 21% en los recuentos de Bifidobacterium desde el valor inicial después de cuatro semanas. Un estudio de 2026 publicado en Scientific Reports también investigó los xilooligosacáridos prebióticos en un modelo de enfermedad hepática esteatótica asociada a disfunción metabólica. Estos hallazgos respaldan la investigación continua en nutrición clínica y aplicaciones de suplementos dietéticos; sin embargo, las afirmaciones sobre los productos deben cumplir con las regulaciones locales y estar respaldadas por evidencia específica del producto. En febrero de 2026, Xi'an Healthway Biotech anunció una expansión de su capacidad de XOS desde material de grado alimentario para piensos hasta material de grado alimentario ultrapuro, destacando el interés comercial en atender múltiples niveles de calidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Extracción, Purificación y Logística de Materias Primas | -1.0% | Global, más agudo en plantas no integradas en Europa y América del Sur | Corto plazo (≤ 2 años) |
| Competencia de Edulcorantes Alternativos y Límites de Acceso Regulatorio | -0.8% | América del Norte y Europa, con expansión a mercados alineados con la Unión Europea | Corto plazo (≤ 2 años) |
| Variabilidad Estacional de Materias Primas y Logística de Residuos | -0.5% | Asia-Pacífico (estacionalidad de la cosecha de mazorcas de maíz), América del Sur (bagazo) | Mediano plazo (2–4 años) |
| Incertidumbre Regulatoria para Aplicaciones en Alimentos para Consumo Humano | -0.4% | UE, con expansión al GCC y mercados regulatorios alineados con la UE | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Extracción, Purificación y Logística de Materias Primas
La producción de xilosa a partir de biomasa lignocelulósica implica pretratamiento, separación, purificación y procesos de acabado que consumen mucha energía. Estos requisitos pueden limitar los márgenes de las plantas que no pueden compartir equipos y costos de materias primas entre múltiples productos, especialmente cuando aumentan los costos de energía o transporte. Una evaluación de 2025 de biorrefinerías de paja de arroz publicada en Biomass and Bioenergy evaluó las implicaciones de costos de las rutas de pretratamiento y coproducción e identificó el pretratamiento con ácido diluido y el consumo de vapor como factores de costo operativo significativos. La disponibilidad estacional también afecta a las mazorcas de maíz, el bagazo de caña de azúcar y otros residuos agrícolas, lo que requiere que las plantas implementen prácticas de recolección oportuna y almacenamiento estable. Los productores necesitan sistemas de recolección que minimicen las distancias de transporte, preserven la calidad de la materia prima después de la cosecha y garanticen volúmenes predecibles durante todo el año operativo. El mercado de xilosa es más favorable para las instalaciones ubicadas cerca de grandes corrientes de residuos y respaldadas por infraestructura confiable de energía, logística y coproductos.
Competencia de Edulcorantes Alternativos y Límites de Acceso Regulatorio
El eritritol, la stevia y la sucralosa tienen un fuerte reconocimiento entre los compradores y un uso generalizado en las categorías de productos con azúcar reducida. Como resultado, los proveedores de xilosa de grado alimentario enfrentan desafíos para asegurar nuevas aplicaciones basadas únicamente en la funcionalidad técnica, incluso cuando la xilosa proporciona propiedades beneficiosas de dorado y formulación. El Departamento de Comercio de los Estados Unidos emitió una determinación afirmativa final en su investigación de eritritol de 2025 relacionada con importaciones de China. Aunque las medidas comerciales pueden alterar la dinámica de precios a corto plazo, no eliminan la necesidad de un posicionamiento claro del producto, educación al cliente y soporte de formulación confiable. Los productores de alimentos también deben evaluar las vías de aprobación y los requisitos de documentación cuando utilizan xilosa en aplicaciones reguladas, especialmente para productos destinados a múltiples mercados de exportación. Estos requisitos pueden extender los ciclos de calificación de clientes y retrasar la adopción en cadenas de suministro orientadas a la exportación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de la D-Xilosa Limita los Avances Comerciales de la L-XilosaLa D-Xilosa mantuvo el 87,65% de la participación del Mercado de Xilosa en 2026, respaldada por su amplia disponibilidad y el uso establecido por parte de los clientes intermedios. Su posición de liderazgo refleja los métodos de hidrólisis desarrollados en torno a las materias primas de mazorcas de maíz y paja de trigo, que ya se utilizan a escala comercial. Los fabricantes de alimentos utilizan D-xilosa en formulaciones con azúcar reducida y para el control de la reacción de Maillard en productos horneados y de confitería. Los clientes farmacéuticos también utilizan D-xilosa de alta pureza en aplicaciones de diagnóstico y excipientes que requieren documentación más exigente. Las rutas de producción establecidas, los acuerdos de adquisición y las calificaciones de clientes respaldan los pedidos recurrentes y ayudan a limitar el cambio de proveedor en este segmento.
Se prevé que la L-Xilosa se expanda a un CAGR del 7,65% durante 2027-2032, la tasa más rápida en este grupo de productos. Su baja relevancia metabólica apoya el interés en productos especializados de nutrición diabética y gestión del peso donde los formuladores buscan perfiles de ingredientes diferenciados. Una adopción comercial más amplia depende de una producción escalable, vías regulatorias claras y evidencia técnica suficiente para el uso alimentario. La DL-Xilosa mantiene un papel industrial más limitado y no alcanza las mismas primas de pureza que los dos isómeros individuales. La tecnología que reduce los costos de conversión podría mejorar el caso comercial de la L-Xilosa, especialmente en aplicaciones de nutrición de mayor valor.
Por Fuente:
La Infraestructura de Mazorcas de Maíz Consolida el Poder de Fijación de Precios de Asia-PacíficoLas mazorcas de maíz representaron el 68,17% de la participación del Mercado de Xilosa en 2026, lo que refleja su importancia como materia prima industrial establecida. Los productores en Shandong, Henan, Jilin y Mongolia Interior pueden vincular la adquisición de residuos con el refinado y la conversión intermediaria. China National Radio informó sobre el procesamiento de residuos agrícolas que creó nuevas oportunidades de ingresos para las zonas rurales en 2025[1]. Esta estructura operativa respalda un acceso confiable a las materias primas, menores costos de manipulación y un uso eficiente de grandes volúmenes de residuos. También dificulta que los proveedores que utilizan redes de residuos menos desarrolladas igualen los costos de entrega de materias primas y la fiabilidad de la recolección.
Se proyecta que el bagazo de caña de azúcar crezca a un CAGR del 8,96% durante 2027-2032, la tasa más rápida entre las fuentes. Brasil y Argentina cuentan con sistemas de azúcar y etanol que pueden respaldar proyectos de conversión basados en bagazo junto con las operaciones existentes. El bagazo ofrece una ruta para el suministro regional más cercano a los clientes de alimentos y productos farmacéuticos de América del Sur con rutas de entrega más cortas. Su expansión depende de si los operadores pueden integrar la recuperación de xilosa en operaciones más amplias de biorrefinería de caña de azúcar sin interrumpir la producción principal. El rendimiento del procesamiento y las prácticas de recolección estacional determinarán la rapidez con que la nueva capacidad alcance la escala comercial y logre rendimientos estables.
Por Forma:
Polvo y Cristales Mantiene la Participación mientras que Líquido y Jarabe Desbloquean Nuevos Niveles de MercadoEl polvo y los cristales representaron el 64,28% de la participación del Mercado de Xilosa en 2026, convirtiéndolo en el formato preferido para el uso amplio de ingredientes. La forma cristalina se mezcla fácilmente en productos alimentarios secos, premezclas, intermedios farmacéuticos y formulaciones para piensos. Sus características de almacenamiento y transporte lo hacen adecuado para redes de clientes distribuidas, incluidos compradores que carecen de infraestructura dedicada para el manejo de líquidos. Los proveedores que atienden a compradores internacionales de ingredientes en canales regulados de alimentos y productos farmacéuticos deben mantener sólidos sistemas de seguridad alimentaria y calidad. La forma cristalina también permite una dosificación precisa en múltiples líneas de productos secos y sitios de fabricación. Es adecuada para aplicaciones que requieren pureza visual, características de partículas controladas, manipulación consistente y una presentación de grado premium. En octubre de 2025, la ciudad de Hegang informó que su línea piloto de cristales de 1.000 toneladas métricas había alcanzado una producción estable y asegurado pedidos internacionales[2].
Se espera que el Líquido y el Jarabe crezcan a un CAGR del 8,16% durante 2027-2032, respaldados por aplicaciones que necesitan dosificación en línea e incorporación fácil en sistemas líquidos. El formato se utiliza en la mezcla de bebidas, la panificación comercial y las aplicaciones de piensos donde el manejo en seco o la reconstitución añadirían pasos al proceso. Los proveedores pueden adaptar la concentración y las características de entrega a los equipos y requisitos de lotes de los clientes. El crecimiento está respaldado donde los fabricantes priorizan la mezcla eficiente, el flujo controlado y el procesamiento simplificado. El polvo sigue siendo el formato más grande, mientras que el Líquido y el Jarabe proporcionan la opción de crecimiento más rápido para las operaciones construidas en torno a la formulación líquida.
Por Aplicación:
Alimentos y Bebidas Mantiene su Posición Mientras la Demanda Industrial Diversifica los IngresosAlimentos y Bebidas mantuvo el 59,12% de la participación del Mercado de Xilosa en 2026, proporcionando la base de volumen principal para los proveedores. El segmento utiliza la xilosa como ingrediente edulcorante de bajo índice glucémico y como auxiliar para el desarrollo de sabor en productos horneados, confitería y bebidas con azúcar reducida. Los productores combinan habitualmente la xilosa con otros carbohidratos funcionales, lo que aumenta la complejidad de la formulación y refuerza la posición de los proveedores calificados. La demanda sigue siendo sensible al costo del ingrediente, la familiaridad del consumidor, el acceso regulatorio y el rendimiento de los productos terminados en las pruebas con consumidores. Esta base de volumen proporciona a los productores un amplio grupo de clientes incluso cuando los lanzamientos de productos individuales siguen siendo selectivos y los períodos de calificación son prolongados.
Se prevé que los Biocombustibles y Productos Químicos Industriales crezcan a un CAGR del 7,72% durante 2027-2032, la tasa más rápida a nivel de aplicación. La xilosa es una plataforma de azúcar C5 para el xilitol, el ácido xilónico y otras rutas químicas de base biológica. Un estudio de 2025 demostró la producción simultánea de ácido xilónico y xilitol a partir de xilosa mediante electrodiálisis con membrana bipolar[3]. La demanda industrial añade crecimiento que depende menos de las preferencias de los consumidores por edulcorantes y de los ciclos de compra de ingredientes alimentarios. También puede ayudar a los procesadores integrados a diversificar los ingresos durante períodos de menor demanda de ingredientes alimentarios o de cambio en las preferencias de formulación.
Análisis Geográfico
Asia-Pacífico Lidera la Expansión del Mercado Global de Xilosa
Asia-Pacífico representó el 54,61% de la participación del Mercado de Xilosa en 2026, convirtiéndola en la mayor base regional de producción y consumo. China ancla el suministro regional a través de plantas integradas de xilosa y xilitol basadas en mazorcas de maíz que abastecen a clientes nacionales y mercados de exportación. Los clústeres de procesamiento en Shandong, Henan, Jilin y Mongolia Interior acercan la recolección de residuos, el refinado y la conversión intermediaria. Esta concentración respalda la escala de producción, mientras que Japón, Corea del Sur e India contribuyen con demanda de alta pureza e investigación sobre corrientes alternativas de biomasa.
Se prevé que el tamaño del Mercado de Xilosa de Oriente Medio y África crezca a un CAGR del 8,31% durante 2027-2032, la tasa regional más rápida. La inversión en fabricación farmacéutica y el interés en la biotecnología están ampliando la demanda más allá de los usos alimentarios convencionales en varios países. Sudáfrica cuenta con recursos de bagazo de caña de azúcar que podrían respaldar futuras instalaciones de conversión de biomasa a medida que maduren los procesos comerciales. El suministro importado sigue expuesto a los movimientos de fletes y divisas, lo que puede afectar los costos de adquisición y favorecer el desarrollo gradual de capacidad de procesamiento local.
América del Norte está respaldada por la demanda de reducción de azúcar, los diagnósticos farmacéuticos y el interés en productos químicos de base biológica derivados de materias primas agrícolas. Los proyectos de suministro nacional podrían reducir la dependencia del material importado donde haya suficiente materia prima, capacidad logística y demanda especializada de clientes. Europa tiene demanda de excipientes farmacéuticos e ingredientes especializados de biotecnología, pero las aplicaciones alimentarias requieren una atención especial a la documentación regulatoria y los requisitos de calificación de clientes. América del Sur puede aprovechar el bagazo de caña de azúcar y las operaciones establecidas de azúcar-etanol para una posible recuperación integrada de xilosa en sitios de biorrefinería. Estas regiones difieren en el acceso a materias primas, los requisitos de los compradores y la estructura industrial, por lo que los proveedores deben adaptar las estrategias de producción y calificación a las condiciones locales. Europa favorece a los proveedores que pueden cumplir con los estrictos requisitos de clientes y regulatorios, mientras que América del Sur puede beneficiarse del procesamiento de bagazo vinculado a activos de biorrefinería establecidos.
Panorama Competitivo
El Mercado de Xilosa tiene una concentración fragmentada, con productores integrados chinos que mantienen posiciones sólidas en material de grado básico e intermedio. Zhejiang Huakang Pharmaceutical, Shandong Futaste, Healtang Biotech y Shandong Longlive Biotechnology operan en un entorno de suministro moldeado por el acceso a las mazorcas de maíz y la conversión intermediaria. Sus modelos integrados pueden incluir xilosa y otros productos de azúcar funcional, lo que mejora la utilización de la misma materia prima. Esta estructura distribuye los costos de materias primas y procesamiento entre varios flujos de ingresos y otorga a los productores integrados más grandes una mayor flexibilidad en la combinación de productos.
La eficiencia del proceso sigue siendo importante porque la extracción y la purificación consumen cantidades significativas de energía, agua, equipos y control técnico. El procesamiento continuo, una mejor separación y una mayor recuperación de coproductos pueden reducir la exposición a los costos y mejorar la consistencia de la producción durante ciclos operativos más largos. Las normas ISO 9001, HACCP y los sistemas de seguridad alimentaria ayudan a los proveedores a demostrar consistencia a los compradores internacionales con sistemas formales de aprobación de proveedores. La documentación de la FDA y las expectativas de la Agencia Europea de Medicamentos también son importantes cuando los clientes utilizan xilosa en aplicaciones farmacéuticas reguladas o productos de diagnóstico.
La adquisición de IFF Pharma Solutions por parte de Roquette en mayo de 2025 añadió escala a su negocio de ingredientes para la salud y productos farmacéuticos. Xi'an Healthway Biotech amplió su oferta de XOS en febrero de 2026 desde material de grado alimentario para piensos al 35% hasta material de grado alimentario ultrapuro al 98%. La línea piloto de cristales de Hegang aseguró pedidos internacionales en octubre de 2025, lo que indica el interés continuo de los proveedores en los grados de cristal premium. Estas acciones favorecen los derivados de mayor valor, el suministro adyacente al sector farmacéutico y los formatos listos para la exportación que requieren un mayor control del proceso. El suministro a granel a gran escala sigue siendo importante para los clientes de volumen y los productores con sistemas integrados de materias primas que atienden ingredientes alimentarios. La diferenciación de productos proporciona una vía hacia márgenes más sólidos donde los proveedores pueden mantener la calidad, el soporte técnico y la documentación específica para cada cliente.
Líderes de la Industria de la Xilosa
-
Zhejiang Huakang Pharmaceutical Co., Ltd.
-
Shandong Futaste Pharmaceutical Co., Ltd.
-
Shandong Thomson Bio-Tech Co., Ltd.
-
Healtang Biotech Co., Ltd.
-
Shandong Longlive Bio-Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Xilosa Empresas cubiertas en este informe
- Zhejiang Huakang Pharmaceutical Co., Ltd.
- Shandong Futaste Pharmaceutical Co., Ltd.
- Shandong Thomson Bio-Tech Co., Ltd.
- Healtang Biotech Co., Ltd.
- Shandong Longlive Bio-Technology Co., Ltd.
- Shandong Xieli Bio-Tech Co., Ltd.
- Roquette Frères
- Danisco A/S
- International Flavors and Fragrances Inc.
- Cargill, Incorporated
- Ingredion Incorporated
- Gulshan Polyols Ltd.
- Toyota Tsusho Corporation
- Yucheng Lujian Biological Technology Co., Ltd.
- Hangzhou Shouxing Biotechnology Co., Ltd.
- Suvchem
- Ardilla Technologies Limited
- Merck KGaA
- Stora Enso Oyj
- Mitsubishi Corporation Life Sciences Limited
Desarrollos recientes de la industria en Mercado de Xilosa
- Octubre de 2026: Stora Enso se asoció con Shanshan Technology para establecer una línea de demostración de carbono duro derivado de lignina en Ningbo, China. La iniciativa tiene como objetivo industrializar su material de ánodo de batería Lignode® y apoya la valorización de la lignina, reforzando la importancia estratégica de los modelos integrados de biorrefinería de madera en toda la cadena de valor de hemicelulosa, celulosa y lignina.
- Diciembre de 2025: El Distrito Dongshan de Hegang instaló una línea piloto de xilitol basada en fermentación de 1.000 toneladas en 2025 como primera fase de un proyecto planificado de 50.000 toneladas por año. En una entrevista de diciembre de 2025, el gobierno indicó que la instalación de 50.000 toneladas por año inició operaciones en 2026.
- Julio de 2025: Qore, la empresa conjunta de 300 millones de USD entre Cargill y HELM, inició la producción comercial de QIRA® en su instalación de 66.000 toneladas métricas por año en Eddyville, Iowa, en 2024. La instalación, la planta de 1,4-butanodiol (BDO) de base biológica más grande del mundo, valida la viabilidad a escala comercial de convertir biomasa agrícola en productos químicos de base biológica cerca de las cadenas de suministro de xilosa.
Alcance del Informe Global del Mercado de Xilosa
El mercado de xilosa se refiere al mercado de la xilosa, un azúcar de cinco carbonos derivado principalmente de la fracción de hemicelulosa de la biomasa agrícola. El mercado de xilosa está segmentado por tipo de producto, fuente, forma, aplicación y geografía. Según el tipo de producto, el mercado está segmentado en D-xilosa, L-xilosa y DL-xilosa. Según la fuente, el mercado está segmentado en mazorcas de maíz, paja de trigo, bagazo de caña de azúcar y otras fuentes. Según la forma, el mercado está segmentado en polvo y cristal, y líquido y jarabe. Según la aplicación, el mercado está segmentado en alimentos y bebidas, productos farmacéuticos y diagnósticos, alimentación animal y alimentos para mascotas, cosméticos y cuidado personal, biocombustibles y productos químicos industriales, y otras aplicaciones. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (millones de USD).
Resumen de la segmentación
| D-Xilosa |
| L-Xilosa |
| DL-Xilosa |
| Mazorcas de Maíz |
| Paja de Trigo |
| Bagazo de Caña de Azúcar |
| Otras Fuentes |
| Polvo y Cristal |
| Líquido y Jarabe |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Diagnósticos |
| Alimentación Animal y Alimentos para Mascotas |
| Cosméticos y Cuidado Personal |
| Biocombustibles y Productos Químicos Industriales |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | D-Xilosa | |
| L-Xilosa | ||
| DL-Xilosa | ||
| Por Fuente | Mazorcas de Maíz | |
| Paja de Trigo | ||
| Bagazo de Caña de Azúcar | ||
| Otras Fuentes | ||
| Por Forma | Polvo y Cristal | |
| Líquido y Jarabe | ||
| Por Aplicación | Alimentos y Bebidas | |
| Productos Farmacéuticos y Diagnósticos | ||
| Alimentación Animal y Alimentos para Mascotas | ||
| Cosméticos y Cuidado Personal | ||
| Biocombustibles y Productos Químicos Industriales | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de xilosa?
La demanda proviene de formulaciones de alimentos con azúcar reducida, diagnósticos farmacéuticos, excipientes y usos en productos químicos de base biológica. Estos grupos de demanda tienen diferentes necesidades de calidad, lo que proporciona a los productores integrados y a los proveedores especializados documentados rutas separadas para crecer. El informe pronostica un CAGR del 6,11% para 2027-2032.
¿Qué tipo de producto de xilosa tiene la mayor participación?
La D-Xilosa lidera la demanda de productos con una participación del 87,65% en 2026. Las rutas establecidas de hidrólisis de mazorcas de maíz y paja de trigo respaldan la disponibilidad, mientras que los usos alimentarios y farmacéuticos proporcionan una amplia base de clientes. La L-Xilosa es el tipo de producto de crecimiento más rápido con un CAGR proyectado del 7,65%.
¿Qué fuente de xilosa está creciendo más rápido?
Se proyecta que el bagazo de caña de azúcar crezca a un CAGR del 8,96% durante 2027-2032. El crecimiento depende de su integración en los sistemas de procesamiento de azúcar y etanol, especialmente en América del Sur, donde el bagazo puede respaldar el suministro regional de ingredientes y materiales especializados.
¿Qué aplicación se está expandiendo más rápido para la xilosa?
Se proyecta que los Biocombustibles y Productos Químicos Industriales crezcan a un CAGR del 7,72% durante 2027-2032. La xilosa puede servir como plataforma C5 para el xilitol, el ácido xilónico y rutas químicas relacionadas, lo que proporciona a los productores una fuente de crecimiento más allá de la demanda de edulcorantes para el consumidor.