
Xylose-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
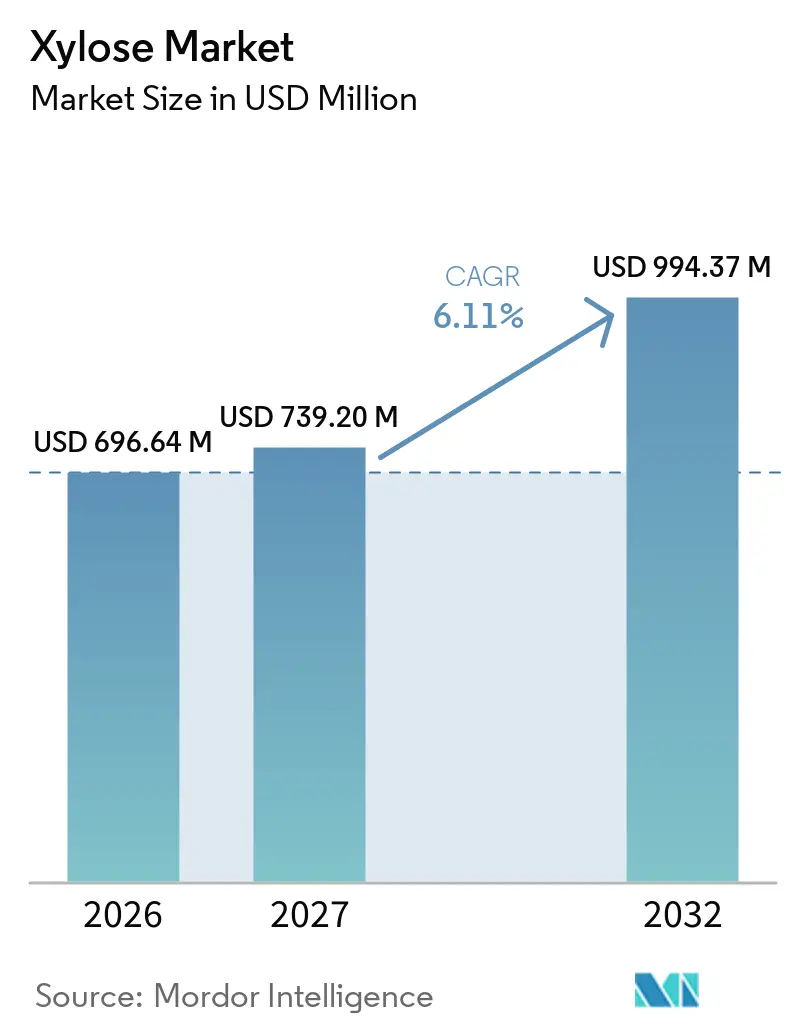
| Marktgröße (2027) | 739.20 Millionen US-Dollar |
| Marktgröße (2032) | 994.37 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.11 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Xylose-Marktanalyse von Mordor Intelligence
Die Größe des Xylose-Marktes wird voraussichtlich von 696,64 Millionen USD im Jahr 2026 auf 994,37 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,11 % verzeichnen. Die Nachfrage wird durch den Einsatz von Xylose in zuckerreduzierten Lebensmitteln, pharmazeutischen Diagnostika und Zutatensystemen gestützt, die eine kontrollierte Reinheit erfordern. Hersteller trennen zunehmend die Versorgung in Lebensmittelqualität und pharmazeutische Qualität, da die beiden Kundengruppen unterschiedliche Qualifizierungsanforderungen stellen. Integrierte Anlagen können Maiskolben-Rohstoffe für mehrere Produkte nutzen, was die Kostendeckung entlang der gesamten Produktionskette unterstützt. Der Wettbewerb konzentriert sich weiterhin auf chinesische integrierte Hersteller bei Massenqualitäten und Spezialanbieter bei regulierten Anwendungen. Energieverbrauch, Rohstoffbeschaffung und der Wettbewerb durch etablierte Süßungsmittel schränken die breitere Akzeptanz in einigen Lebensmittelanwendungen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel auf D-Xylose der größte Anteil am Xylose-Markt mit 87,65 % im Jahr 2026, während L-Xylose im Zeitraum 2027–2032 mit der schnellsten CAGR von 7,65 % wachsen soll.
- Nach Quelle entfielen auf Maiskolben der größte Anteil am Xylose-Markt mit 68,17 % im Jahr 2026, während Zuckerrohrtrester im Zeitraum 2027–2032 mit der schnellsten CAGR von 8,96 % wachsen soll.
- Nach Form entfiel auf Pulver der größte Anteil am Xylose-Markt mit 64,28 % im Jahr 2026, während Kristalle im Zeitraum 2027–2032 mit der schnellsten CAGR von 8,16 % wachsen sollen.
- Nach Anwendung entfielen auf Lebensmittel und Getränke der größte Anteil am Xylose-Markt mit 59,12 % im Jahr 2026, während Biokraftstoffe und Industriechemikalien im Zeitraum 2027–2032 mit der schnellsten CAGR von 7,72 % wachsen sollen.
- Nach Geografie entfiel auf Asien-Pazifik der größte Anteil am Xylose-Markt mit 54,61 % im Jahr 2026, während der Nahe Osten und Afrika im Zeitraum 2027–2032 mit der schnellsten CAGR von 8,31 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach natürlichen und kalorienarmen Süßungsmitteln | +1.5% | Global, mit Kernnachfrage in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum der D-Xylose-Verwendung in pharmazeutischen Diagnostika und Hilfsstoffen | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integrierte Bioraffinerien und Rohstoffdiversifizierung | +0.8% | Kernregion Asien-Pazifik, mit aufkommender Aktivität im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Aus Xylose gewonnene Präbiotika und Spezialbiochemikalien | +0.7% | Global, mit führender Akzeptanz in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Rohstoffdiversifizierung durch Forst- und Landwirtschaftsrückstände | +0.5% | Südamerika, Naher Osten und Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| EU-Neueinstufung neuartiger Lebensmittel schafft einen Aufschlag für compliance-fähige Lieferketten | +0.4% | EU, Ausstrahlungseffekte auf GCC und exportorientierte Asien-Pazifik-Hersteller | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach natürlichen und kalorienarmen Süßungsmitteln
Zuckerreduzierte Lebensmittel- und Getränkeformulierungen stützen die Nachfrage nach D-Xylose, da sie sowohl Süßungs- als auch Bräunungsfunktionen erfüllen kann. Ihr Stoffwechselweg unterstützt das Interesse an Produkten, die für Verbraucher konzipiert sind, die ihre Zuckeraufnahme kontrollieren, und sie kann dort eingesetzt werden, wo Formulierer sowohl Aromaentwicklung als auch Süße benötigen. Lebensmittelformulierungen benötigen Zutaten, die als pflanzlich dokumentiert und auf einen benannten Rohstoff zurückverfolgt werden können, insbesondere wenn Kunden klare Lieferkettenaufzeichnungen verlangen. Diese Anforderung erhöht den Wert von Lieferantennachweisen über den Ursprung aus Maiskolben oder Zuckerrohrtrester und kann Hersteller mit konsistenter Chargendokumentation bevorzugen. Der Xylose-Markt profitiert, wenn Lebensmittelhersteller Zutaten suchen, die sowohl Formulierungs- als auch Rückverfolgbarkeitsanforderungen erfüllen, ohne einen völlig neuen Herstellungsprozess zu erfordern. Diese Anforderungen sind am deutlichsten in Backwaren-, Molkerei-, Nahrungsergänzungs- und zuckerreduzierten Getränkeanwendungen sichtbar, wo Reformulierungsarbeiten Geschmack, Verarbeitungsverhalten und Kennzeichnungsanforderungen in Einklang bringen müssen.
Wachstum in der pharmazeutischen Diagnostik und bei Hilfsstoffen
D-Xylose bleibt für Tests auf intestinale Malabsorption relevant, während die pharmazeutische Nachfrage über Lebensmittelqualitätsanwendungen hinaus auf die Versorgung mit Hilfsstoffen und Diagnostika ausgedehnt wird. Lieferanten, die dieses Segment bedienen, müssen strenge Qualitätsanforderungen erfüllen und verhindern, dass pharmazeutisches Material mit Ware niedrigerer Qualität in Berührung kommt, da die Kundenqualifizierung auf dokumentierten Kontrollen beruht. Am 1. Mai 2025 schloss Roquette die Übernahme von IFF Pharma Solutions ab und integrierte die Unternehmen in eine größere Plattform für Gesundheits- und pharmazeutische Hilfsstoffe. IFF bestätigte separat die abgeschlossene Veräußerung seines Pharma Solutions-Geschäfts zum selben Datum. Die kombinierte Plattform umfasst mehr als 40 Produktionsstandorte und 11.000 Mitarbeiter, was die Bedeutung von Größe, technischem Support und Kundenqualifizierung in der pharmazeutischen Zulieferung unterstreicht. Die Anforderungen der FDA an Diagnostikreagenzien und die Erwartungen der Europäischen Arzneimittel-Agentur an Hilfsstoffe können Aufschläge für Materialien mit umfassender technischer Dokumentation und einer konsistenten Qualitätshistorie unterstützen.
Integrierte Bioraffinerien und Rohstoffdiversifizierung
Maiskolbenbasierte Anlagen nutzen einen Rohstoffstrom, der Xylose, Xylitol, Furfural und Energieprodukte erzeugen kann, anstatt auf den Verkauf einer einzigen Zutat angewiesen zu sein. Dieses integrierte Modell verringert die Abhängigkeit von Einnahmen aus einem Produkt und verbessert gleichzeitig die Wirtschaftlichkeit der Rohstoffbeschaffung, Aufreinigung und Reststoffverwertung in der gesamten Anlage. Eine im Jahr 2025 in Science of the Total Environment veröffentlichte Lebenszyklusanalyse und techno-ökonomische Studie bewertete eine maiskolbenbasierte Xylitol-Bioraffinerie, die 20 Tonnen Maiskolben-Rohstoff verarbeitet, und ermittelte unter den Studienannahmen eine Amortisationszeit von weniger als fünf Jahren. Die Studie berichtete auch über Treibhausgasemissionen von 7,67 kg Kohlendioxidäquivalent pro Kilogramm Xylitolkristalle und unterstrich damit die Bedeutung der Energieintegration für die Anlagenökonomie. Ähnliche Entwicklungen entstehen rund um alternative Rückstände, darunter Zuckerrohrtrester und Nebenprodukte der Getreideverarbeitung, wo die lokale Rohstoffverfügbarkeit neue Konversionswege unterstützen kann. Der Xylose-Markt bietet Möglichkeiten für die regionale Versorgungsentwicklung, wenn Hersteller Rückstandssammlung, Verarbeitung, Nebenproduktverkauf und Energierückgewinnung in einem einzigen Betriebsmodell integrieren.
Aus Xylose gewonnene Präbiotika und Spezialbiochemikalien
Xylooligosaccharide werden aus xylosereicher Biomasse hergestellt und bieten Verarbeitern einen höherwertigen Absatzweg aus derselben Rohstoffbasis. Eine 2025 in Food and Function veröffentlichte Übersichtsarbeit bewertete das Potenzial von Xylooligosacchariden, die Darmmikrobiota und Gesundheitsergebnisse zu beeinflussen, einschließlich Studien mit aus Maiskolben gewonnenem Material. Die überprüften kontrollierten Studien verwendeten tägliche Dosen von 1,4–2,8 g und berichteten nach vier Wochen über einen Anstieg der Bifidobacterium-Zählungen um 21 % gegenüber dem Ausgangswert. Eine 2026 in Scientific Reports veröffentlichte Studie untersuchte auch präbiotische Xylooligosaccharide in einem Modell für metabolische Dysfunktion-assoziierte steatotische Lebererkrankung. Diese Erkenntnisse unterstützen die weitere Forschung in klinischen Ernährungs- und Nahrungsergänzungsanwendungen; Produktaussagen müssen jedoch den lokalen Vorschriften entsprechen und durch produktspezifische Nachweise belegt sein. Im Februar 2026 kündigte Xi'an Healthway Biotech eine Erweiterung seiner XOS-Kapazität von futtermittelqualitätsgerechtem auf ultrarein lebensmittelqualitätsgerechtes Material an und unterstrich damit das kommerzielle Interesse an der Bedienung mehrerer Qualitätsstufen.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Extraktions-, Aufreinigungs- und Rohstofflogistikkosten | -1.0% | Global, am stärksten ausgeprägt in nicht integrierten Anlagen in Europa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Süßungsmittel und regulatorische Zugangsbeschränkungen | -0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf EU-konforme Märkte | Kurzfristig (≤ 2 Jahre) |
| Saisonale Rohstoffschwankungen und Rückstandslogistik | -0.5% | Asien-Pazifik (Saisonalität der Maiskolbenernte), Südamerika (Trester) | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit für Anwendungen in menschlichen Lebensmitteln | -0.4% | EU, mit Ausstrahlungseffekten auf GCC und EU-konforme Regulierungsmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Extraktions-, Aufreinigungs- und Rohstofflogistikkosten
Die Herstellung von Xylose aus lignocellulosischer Biomasse umfasst Vorbehandlung, Trennung, Aufreinigung und energieintensive Veredelungsprozesse. Diese Anforderungen können die Margen für Anlagen einschränken, die Ausrüstungs- und Rohstoffkosten nicht über mehrere Produkte verteilen können, insbesondere wenn Energie- oder Transportkosten steigen. Eine 2025 in Biomass and Bioenergy veröffentlichte Bewertung von Reisstroh-Bioraffinerien untersuchte die Kostenauswirkungen von Vorbehandlungs- und Koproduktionswegen und identifizierte Verdünnungssäure-Vorbehandlung und Dampfverbrauch als wesentliche Betriebskostenfaktoren. Die saisonale Verfügbarkeit betrifft auch Maiskolben, Zuckerrohrtrester und andere landwirtschaftliche Rückstände, was von Anlagen eine rechtzeitige Sammlung und stabile Lagerungspraktiken erfordert. Hersteller benötigen Sammelsysteme, die Transportwege minimieren, die Rohstoffqualität nach der Ernte erhalten und vorhersehbare Mengen während des gesamten Betriebsjahres sicherstellen. Der Xylose-Markt ist für Anlagen günstiger, die in der Nähe großer Rückstandsströme liegen und durch zuverlässige Energie-, Logistik- und Nebenproduktinfrastruktur unterstützt werden.
Wettbewerb durch alternative Süßungsmittel und regulatorische Zugangsbeschränkungen
Erythritol, Stevia und Sucralose verfügen über eine starke Käuferbekanntheit und eine weit verbreitete Verwendung in zuckerreduzierten Produktkategorien. Infolgedessen stehen Anbieter von Xylose in Lebensmittelqualität vor Herausforderungen bei der Erschließung neuer Anwendungen, die allein auf technischer Funktionalität basieren, selbst wenn Xylose vorteilhafte Bräunungs- und Formulierungseigenschaften bietet. Das US-Handelsministerium erließ im Jahr 2025 eine endgültige positive Feststellung in seiner Erythritol-Untersuchung zu Importen aus China. Obwohl Handelsmaßnahmen die kurzfristige Preisdynamik verändern können, beseitigen sie nicht die Notwendigkeit einer klaren Produktpositionierung, Kundenschulung und zuverlässigen Formulierungsunterstützung. Lebensmittelhersteller müssen auch Zulassungswege und Dokumentationsanforderungen bewerten, wenn sie Xylose in regulierten Anwendungen einsetzen, insbesondere für Produkte, die für mehrere Exportmärkte bestimmt sind. Diese Anforderungen können Kundenqualifizierungszyklen verlängern und die Akzeptanz in exportorientierten Lieferketten verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von D-Xylose begrenzt kommerzielle Fortschritte von L-XyloseD-Xylose hielt im Jahr 2026 einen Marktanteil von 87,65 % am Xylose-Markt, gestützt durch breite Verfügbarkeit und etablierte nachgelagerte Kundennutzung. Seine führende Position spiegelt Hydrolyseverfahren wider, die auf Maiskolben- und Weizenstroh-Rohstoffen basieren, die bereits im kommerziellen Maßstab eingesetzt werden. Lebensmittelhersteller verwenden D-Xylose in zuckerreduzierten Formulierungen und zur Kontrolle der Maillard-Reaktion in Back- und Süßwarenprodukten. Pharmazeutische Kunden verwenden hochreines D-Xylose auch in Diagnostik- und Hilfsstoffanwendungen, die eine anspruchsvollere Dokumentation erfordern. Etablierte Produktionswege, Beschaffungsvereinbarungen und Kundenqualifizierungen unterstützen Wiederholungsbestellungen und helfen, den Wechsel in diesem Segment zu begrenzen.
L-Xylose soll im Zeitraum 2027–2032 mit einer CAGR von 7,65 % wachsen, der schnellsten Rate in dieser Produktgruppe. Seine geringe metabolische Relevanz unterstützt das Interesse an spezialisierten diabetischen Ernährungs- und Gewichtsmanagementprodukten, bei denen Formulierer nach eigenständigen Zutatenprofilen suchen. Eine breitere kommerzielle Akzeptanz hängt von skalierbarer Produktion, klaren regulatorischen Wegen und ausreichenden technischen Nachweisen für den Lebensmitteleinsatz ab. DL-Xylose behält eine engere industrielle Rolle und erzielt nicht dieselben Reinheitsaufschläge wie die beiden einzelnen Isomere. Technologien, die Konversionskosten senken, könnten die kommerzielle Attraktivität von L-Xylose verbessern, insbesondere in höherwertigen Ernährungsanwendungen.
Nach Quelle:
Maiskolbeninfrastruktur festigt die Preismacht im Asien-Pazifik-RaumMaiskolben repräsentierten im Jahr 2026 einen Marktanteil von 68,17 % am Xylose-Markt und spiegeln damit ihre Bedeutung als etablierter industrieller Rohstoff wider. Hersteller in Shandong, Henan, Jilin und der Inneren Mongolei können Rückstandsbeschaffung mit Raffination und nachgelagerter Konversion verknüpfen. China National Radio berichtete 2025 über die Verarbeitung von Landwirtschaftsabfällen, die neue Einkommensmöglichkeiten für ländliche Gebiete schuf[1]. Diese Betriebsstruktur unterstützt einen zuverlässigen Rohstoffzugang, niedrigere Handhabungskosten und eine effiziente Nutzung großer Rückstandsmengen. Sie erschwert es auch Lieferanten mit weniger entwickelten Rückstandsnetzwerken, die gelieferten Rohstoffkosten und die Zuverlässigkeit der Sammlung zu erreichen.
Zuckerrohrtrester soll im Zeitraum 2027–2032 mit einer CAGR von 8,96 % wachsen, der schnellsten Rate unter den Quellen. Brasilien und Argentinien verfügen über Zucker- und Ethanolsysteme, die Tresterbasierende Konversionsprojekte neben bestehenden Betrieben unterstützen können. Trester bietet einen Weg für eine regionale Versorgung näher an südamerikanischen Lebensmittel- und Pharmakunden mit kürzeren Lieferwegen. Seine Expansion hängt davon ab, ob Betreiber die Xylose-Rückgewinnung in breitere Zuckerrohr-Bioraffineriebetriebe integrieren können, ohne die Kernproduktion zu stören. Verarbeitungsleistung und saisonale Sammlungspraktiken werden bestimmen, wie schnell neue Kapazitäten kommerzielle Größenordnungen erreichen und stabile Ausbeuten erzielen.
Nach Form:
Pulver und Kristalle halten Marktanteile, während Flüssigkeiten und Sirupe neue Marktsegmente erschließenPulver und Kristalle machten im Jahr 2026 einen Marktanteil von 64,28 % am Xylose-Markt aus und sind damit das bevorzugte Format für den breiten Zutateneinsatz. Die Kristallform lässt sich leicht in trockene Lebensmittelprodukte, Vormischungen, pharmazeutische Zwischenprodukte und Futtermittelformulierungen einarbeiten. Ihre Lagerungs- und Transporteigenschaften machen sie für verteilte Kundennetzwerke geeignet, einschließlich Käufer, denen eine dedizierte Flüssighandhabungsinfrastruktur fehlt. Lieferanten, die internationale Zutatenkäufer in regulierten Lebensmittel- und Pharmakanälen bedienen, müssen robuste Lebensmittelsicherheits- und Qualitätssysteme aufrechterhalten. Die Kristallform unterstützt auch eine präzise Dosierung über mehrere Trockenproduktreihen und Produktionsstandorte hinweg. Sie eignet sich für Anwendungen, die visuelle Reinheit, kontrollierte Partikeleigenschaften, konsistente Handhabung und eine hochwertige Präsentation erfordern. Im Oktober 2025 meldete die Stadt Hegang, dass ihre 1.000-Tonnen-Kristall-Pilotlinie eine stabile Produktion erreicht und internationale Aufträge gesichert hatte[2].
Flüssigkeit und Sirup sollen im Zeitraum 2027–2032 mit einer CAGR von 8,16 % wachsen, unterstützt durch Anwendungen, die eine Inline-Dosierung und eine einfache Einarbeitung in Flüssigsysteme erfordern. Das Format wird beim Getränkemischen, in der gewerblichen Bäckerei und in Futtermittelanwendungen eingesetzt, bei denen Trockenhandhabung oder Rekonstitution zusätzliche Prozessschritte erfordern würden. Lieferanten können Konzentration und Liefereigenschaften an die Ausrüstung und Chargenanforderungen der Kunden anpassen. Das Wachstum wird dort unterstützt, wo Hersteller effizientes Mischen, kontrollierten Fluss und vereinfachte Verarbeitung priorisieren. Pulver bleibt das größere Format, während Flüssigkeit und Sirup die schneller wachsende Option für Betriebe bieten, die auf flüssige Formulierung ausgerichtet sind.
Nach Anwendung:
Lebensmittel und Getränke behaupten ihre Stellung, während die industrielle Nachfrage die Einnahmen diversifiziertLebensmittel und Getränke hielten im Jahr 2026 einen Marktanteil von 59,12 % am Xylose-Markt und bilden die wichtigste Mengenbasis für Lieferanten. Das Segment verwendet Xylose als niedrig-glykämische Süßungszutat und als Aromahilfsmittel in Backwaren, Süßwaren und zuckerreduzierten Getränken. Hersteller kombinieren Xylose häufig mit anderen funktionellen Kohlenhydraten, was die Formulierungskomplexität erhöht und die Position qualifizierter Lieferanten stärkt. Die Nachfrage bleibt empfindlich gegenüber Zutatenkosten, Verbraucherbekanntheit, regulatorischem Zugang und der Leistung von Fertigprodukten in Verbrauchertests. Diese Mengenbasis gibt Herstellern einen breiten Kundenstamm, auch wenn einzelne Produkteinführungen selektiv bleiben und Qualifizierungszeiträume langwierig sind.
Biokraftstoffe und Industriechemikalien sollen im Zeitraum 2027–2032 mit einer CAGR von 7,72 % wachsen, der schnellsten Rate auf Anwendungsebene. Xylose ist eine C5-Zuckerplattform für Xylitol, Xylonsäure und andere biobasierte Chemiewege. Eine Studie aus dem Jahr 2025 demonstrierte die gleichzeitige Produktion von Xylonsäure und Xylitol aus Xylose durch bipolare Membranelektrodialyse[3]. Die industrielle Nachfrage fügt Wachstum hinzu, das weniger von den Präferenzen der Verbraucher für Süßungsmittel und den Einkaufszyklen für Lebensmittelzutaten abhängt. Sie kann auch integrierten Verarbeitern helfen, die Einnahmen in Zeiten schwächerer Lebensmittelzutatennachfrage oder sich ändernder Formulierungspräferenzen zu diversifizieren.
Geografische Analyse
Asien-Pazifik führt die globale Expansion des Xylose-Marktes an
Asien-Pazifik machte im Jahr 2026 einen Marktanteil von 54,61 % am Xylose-Markt aus und ist damit die größte regionale Produktions- und Verbrauchsbasis. China verankert die regionale Versorgung durch maiskolbenintegrierte Xylose- und Xylitol-Anlagen, die inländische Kunden und Exportmärkte beliefern. Verarbeitungscluster in Shandong, Henan, Jilin und der Inneren Mongolei bringen Rückstandssammlung, Raffination und nachgelagerte Konversion zusammen. Diese Konzentration unterstützt den Produktionsmaßstab, während Japan, Südkorea und Indien zur Hochreinheitsnachfrage und zur Forschung an alternativen Biomasseströmen beitragen.
Die Größe des Xylose-Marktes im Nahen Osten und Afrika soll im Zeitraum 2027–2032 mit einer CAGR von 8,31 % wachsen, der schnellsten regionalen Rate. Investitionen in die pharmazeutische Fertigung und das Interesse an Biotechnologie erweitern die Nachfrage in mehreren Ländern über konventionelle Lebensmittelanwendungen hinaus. Südafrika verfügt über Zuckerrohrtrester-Ressourcen, die zukünftige Biomassekonversionsanlagen unterstützen könnten, wenn kommerzielle Prozesse ausgereift sind. Die importierte Versorgung bleibt Fracht- und Währungsschwankungen ausgesetzt, was die Beschaffungskosten beeinflussen und den schrittweisen Aufbau lokaler Verarbeitungskapazitäten begünstigen kann.
Nordamerika wird durch die Nachfrage nach Zuckerreduzierung, pharmazeutische Diagnostika und das Interesse an biobasierten Chemikalien aus landwirtschaftlichen Rohstoffen unterstützt. Inländische Versorgungsprojekte könnten die Abhängigkeit von importiertem Material verringern, wo ausreichend Rohstoffe, Logistikkapazitäten und spezialisierte Kundennachfrage vorhanden sind. Europa hat eine Nachfrage nach pharmazeutischen Hilfsstoffen und Spezial-Biotechnologiezutaten, aber Lebensmittelanwendungen erfordern eine sorgfältige Beachtung der regulatorischen Dokumentation und der Kundenqualifizierungsanforderungen. Südamerika kann auf Zuckerrohrtrester und etablierte Zucker-Ethanol-Betriebe für eine potenzielle integrierte Xylose-Rückgewinnung an Bioraffinerie-Standorten zurückgreifen. Diese Regionen unterscheiden sich in Rohstoffzugang, Käuferanforderungen und Branchenstruktur, sodass Lieferanten Produktions- und Qualifizierungsstrategien an lokale Gegebenheiten anpassen müssen. Europa bevorzugt Lieferanten, die strenge Kunden- und Regulierungsanforderungen erfüllen können, während Südamerika von der Tresterverarbeitung im Zusammenhang mit etablierten Bioraffinerie-Anlagen profitieren kann.
Wettbewerbslandschaft
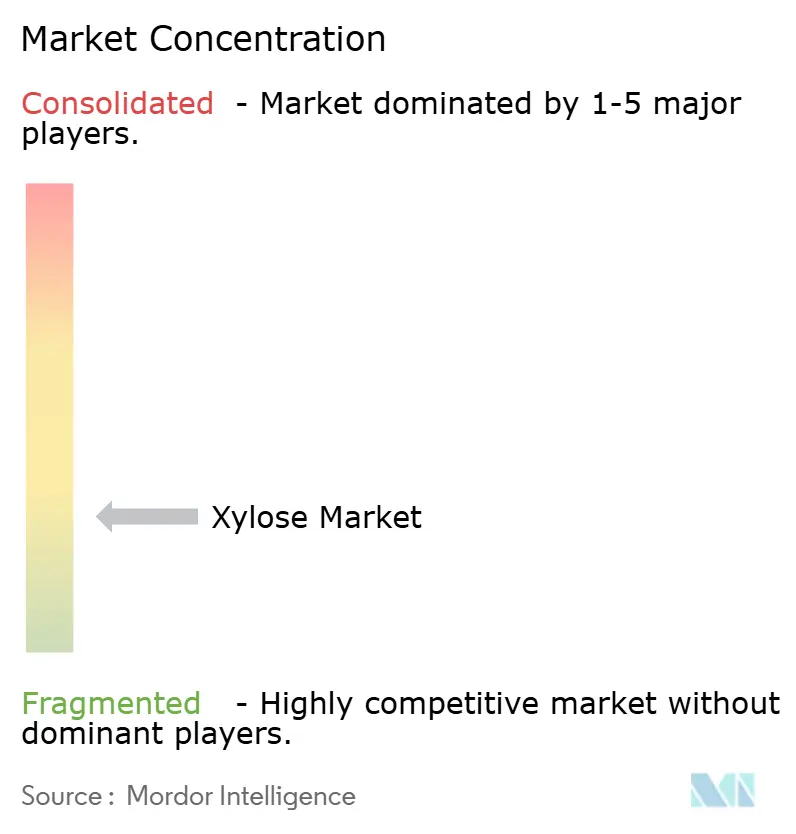
Der Xylose-Markt weist eine fragmentierte Konzentration auf, wobei chinesische integrierte Hersteller starke Positionen bei Massenware und mittleren Qualitäten halten. Zhejiang Huakang Pharmaceutical, Shandong Futaste, Healtang Biotech und Shandong Longlive Biotechnology agieren in einem Versorgungsumfeld, das durch den Zugang zu Maiskolben und die nachgelagerte Konversion geprägt ist. Ihre integrierten Modelle können Xylose und andere funktionelle Zuckerprodukte umfassen, was die Nutzung desselben Rohstoffs verbessert. Diese Struktur verteilt Rohstoff- und Verarbeitungskosten auf mehrere Einnahmequellen und gibt größeren integrierten Herstellern mehr Flexibilität beim Produktmix.
Prozesseffizienz bleibt wichtig, da Extraktion und Aufreinigung erhebliche Mengen an Energie, Wasser, Ausrüstung und technischer Kontrolle erfordern. Kontinuierliche Verarbeitung, bessere Trennung und höhere Nebenprodukt-Rückgewinnung können die Kostenexposition reduzieren und die Produktionskonsistenz über längere Betriebszyklen verbessern. ISO 9001, HACCP und Lebensmittelsicherheitssysteme helfen Lieferanten, internationalen Käufern mit formellen Lieferantengenehmigungssystemen Konsistenz zu demonstrieren. FDA-Dokumentation und die Erwartungen der Europäischen Arzneimittel-Agentur sind ebenfalls relevant, wenn Kunden Xylose in regulierten pharmazeutischen Anwendungen oder Diagnostikprodukten einsetzen.
Roquettes Übernahme von IFF Pharma Solutions im Mai 2025 fügte seinem Gesundheits- und pharmazeutischen Zutatensegment Größe hinzu. Xi'an Healthway Biotech erweiterte im Februar 2026 sein XOS-Angebot von 35 % futtermittelqualitätsgerechtem auf 98 % ultrarein lebensmittelqualitätsgerechtes Material. Hegangs Kristall-Pilotlinie sicherte im Oktober 2025 internationale Aufträge, was das anhaltende Lieferanteninteresse an hochwertigen Kristallqualitäten zeigt. Diese Maßnahmen begünstigen höherwertige Derivate, pharmazeutisch-nahe Versorgung und exportfähige Formate, die eine größere Prozesskontrolle erfordern. Die großvolumige Massenversorgung bleibt für Volumenkunden und Hersteller mit integrierten Rohstoffsystemen, die Lebensmittelzutaten beliefern, wichtig. Produktdifferenzierung bietet einen Weg zu stärkeren Margen, wo Lieferanten Qualität, technischen Support und kundenspezifische Dokumentation aufrechterhalten können.
Marktführer im Xylose-Bereich
-
Zhejiang Huakang Pharmaceutical Co., Ltd.
-
Shandong Futaste Pharmaceutical Co., Ltd.
-
Shandong Thomson Bio-Tech Co., Ltd.
-
Healtang Biotech Co., Ltd.
-
Shandong Longlive Bio-Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Xylose-Markt Unternehmen in diesem Bericht
- Zhejiang Huakang Pharmaceutical Co., Ltd.
- Shandong Futaste Pharmaceutical Co., Ltd.
- Shandong Thomson Bio-Tech Co., Ltd.
- Healtang Biotech Co., Ltd.
- Shandong Longlive Bio-Technology Co., Ltd.
- Shandong Xieli Bio-Tech Co., Ltd.
- Roquette Frères
- Danisco A/S
- International Flavors and Fragrances Inc.
- Cargill, Incorporated
- Ingredion Incorporated
- Gulshan Polyols Ltd.
- Toyota Tsusho Corporation
- Yucheng Lujian Biological Technology Co., Ltd.
- Hangzhou Shouxing Biotechnology Co., Ltd.
- Suvchem
- Ardilla Technologies Limited
- Merck KGaA
- Stora Enso Oyj
- Mitsubishi Corporation Life Sciences Limited
Neueste Industrielle Entwicklungen in Xylose-Markt
- Oktober 2026: Stora Enso ging eine Partnerschaft mit Shanshan Technology ein, um in Ningbo, China, eine Demonstrationslinie für ligninbasiertes Hartkohlenstoffmaterial zu errichten. Die Initiative zielt darauf ab, sein Lignode®-Batterieanodenmaterial zu industrialisieren und unterstützt die Ligninverwertung, was die strategische Bedeutung integrierter Holzbioraffinerie-Modelle entlang der gesamten Hemizellullose-, Zellulose- und Ligninwertschöpfungskette unterstreicht.
- Dezember 2025: Der Dongshan-Bezirk in Hegang installierte 2025 eine 1.000-Tonnen-Fermentations-Xylitol-Pilotlinie als erste Phase eines geplanten 50.000-Tonnen-pro-Jahr-Projekts. In einem Interview im Dezember 2025 gab die Regierung an, dass die 50.000-Tonnen-pro-Jahr-Anlage 2026 den Betrieb aufgenommen hat.
- Juli 2025: Qore, das Joint Venture im Wert von 300 Millionen USD zwischen Cargill und HELM, begann 2024 mit der kommerziellen Produktion von QIRA® in seiner 66.000-Tonnen-pro-Jahr-Anlage in Eddyville, Iowa. Die Anlage, die weltweit größte biobasierte 1,4-Butandiol (BDO)-Anlage, bestätigt die kommerzielle Skalierbarkeit der Umwandlung landwirtschaftlicher Biomasse in biobasierte Chemikalien in der Nähe von Xylose-Lieferketten.
Umfang des globalen Xylose-Marktberichts
Der Xylose-Markt bezieht sich auf den Markt für Xylose, einen Fünfkohlenstoffzucker, der hauptsächlich aus der Hemizellulosefraktion landwirtschaftlicher Biomasse gewonnen wird. Der Xylose-Markt ist nach Produkttyp, Quelle, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in D-Xylose, L-Xylose und DL-Xylose segmentiert. Nach Quelle ist der Markt in Maiskolben, Weizenstroh, Zuckerrohrtrester und andere Quellen segmentiert. Nach Form ist der Markt in Pulver und Kristall sowie Flüssigkeit und Sirup segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Pharmazeutika und Diagnostika, Tierfutter und Heimtierfutter, Kosmetik und Körperpflege, Biokraftstoffe und Industriechemikalien sowie andere Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) erstellt.
Segmentierungsübersicht
| D-Xylose |
| L-Xylose |
| DL-Xylose |
| Maiskolben |
| Weizenstroh |
| Zuckerrohrtrester |
| Andere Quellen |
| Pulver und Kristall |
| Flüssigkeit und Sirup |
| Lebensmittel und Getränke |
| Pharmazeutika und Diagnostika |
| Tierfutter und Heimtierfutter |
| Kosmetik und Körperpflege |
| Biokraftstoffe und Industriechemikalien |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | D-Xylose | |
| L-Xylose | ||
| DL-Xylose | ||
| Nach Quelle | Maiskolben | |
| Weizenstroh | ||
| Zuckerrohrtrester | ||
| Andere Quellen | ||
| Nach Form | Pulver und Kristall | |
| Flüssigkeit und Sirup | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Pharmazeutika und Diagnostika | ||
| Tierfutter und Heimtierfutter | ||
| Kosmetik und Körperpflege | ||
| Biokraftstoffe und Industriechemikalien | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Xylose an?
Die Nachfrage kommt aus zuckerreduzierten Lebensmittelformulierungen, pharmazeutischen Diagnostika, Hilfsstoffen und biobasierten Chemieanwendungen. Diese Nachfragepools haben unterschiedliche Qualitätsanforderungen, was integrierten Herstellern und dokumentierten Speziallieferanten separate Wachstumswege bietet. Der Bericht prognostiziert eine CAGR von 6,11 % für 2027–2032.
Welcher Xylose-Produkttyp hat den größten Marktanteil?
D-Xylose führt die Produktnachfrage mit einem Anteil von 87,65 % im Jahr 2026 an. Etablierte Maiskolben- und Weizenstroh-Hydrolysewege unterstützen die Verfügbarkeit, während Lebensmittel- und Pharmaeinsätze eine breite Kundenbasis bieten. L-Xylose ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 7,65 %.
Welche Xylose-Quelle wächst am schnellsten?
Zuckerrohrtrester soll im Zeitraum 2027–2032 mit einer CAGR von 8,96 % wachsen. Das Wachstum hängt von seiner Integration in Zucker- und Ethanolverarbeitungssysteme ab, insbesondere in Südamerika, wo Trester die regionale Zutaten- und Spezialstoffversorgung unterstützen kann.
Welche Anwendung wächst für Xylose am schnellsten?
Biokraftstoffe und Industriechemikalien sollen im Zeitraum 2027–2032 mit einer CAGR von 7,72 % wachsen. Xylose kann als C5-Plattform für Xylitol, Xylonsäure und verwandte Chemiewege dienen, was Herstellern eine Wachstumsquelle jenseits der Verbrauchernachfrage nach Süßungsmitteln bietet.