
Taille et part du marché du Xylose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 739.20 Millions de dollars américains |
| Taille du Marché (2032) | 994.37 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Xylose par Mordor Intelligence
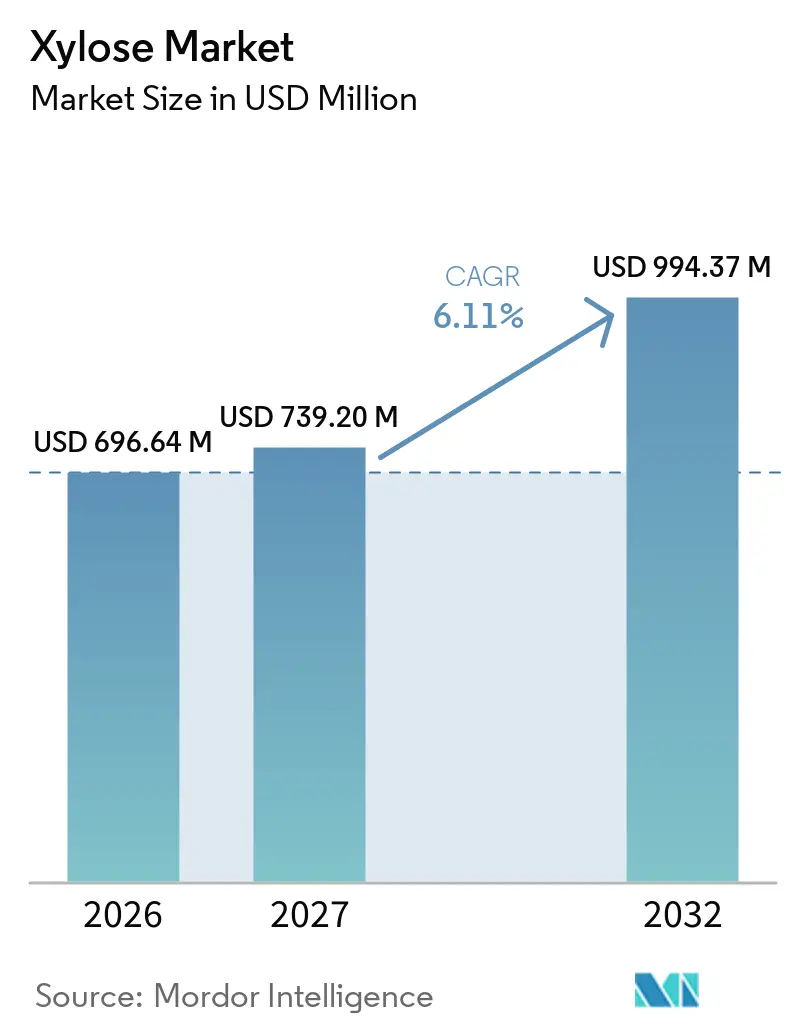
La taille du marché du Xylose devrait s'étendre de 696,64 millions USD en 2026 pour atteindre 994,37 millions USD d'ici 2032, enregistrant un CAGR de 6,11 % entre 2027 et 2032. La demande est soutenue par l'utilisation du xylose dans les aliments à teneur réduite en sucre, les diagnostics pharmaceutiques et les systèmes d'ingrédients nécessitant une pureté contrôlée. Les producteurs séparent de plus en plus l'approvisionnement de qualité alimentaire et de qualité pharmaceutique, car les deux groupes de clients appliquent des exigences de qualification différentes. Les usines intégrées peuvent utiliser des rafles de maïs comme matière première pour plusieurs produits, ce qui soutient la récupération des coûts tout au long de la chaîne de production. La concurrence reste centrée sur les producteurs intégrés chinois pour les grades en vrac et sur les fournisseurs spécialisés dans les applications réglementées. La consommation d'énergie, la collecte des matières premières et la concurrence des édulcorants établis continuent de limiter l'adoption plus large dans certaines utilisations alimentaires.
Points clés du rapport
- Par type de produit, le D-Xylose représentait la plus grande part du marché du Xylose, soit 87,65 % en 2026, tandis que le L-Xylose devrait croître au CAGR le plus rapide de 7,65 % durant 2027-2032.
- Par source, les rafles de maïs représentaient la plus grande part du marché du Xylose, soit 68,17 % en 2026, tandis que la bagasse de canne à sucre devrait croître au CAGR le plus rapide de 8,96 % durant 2027-2032.
- Par forme, la poudre représentait la plus grande part du marché du Xylose, soit 64,28 % en 2026, tandis que les cristaux devraient croître au CAGR le plus rapide de 8,16 % durant 2027-2032.
- Par application, l'alimentation et les boissons représentaient la plus grande part du marché du Xylose, soit 59,12 % en 2026, tandis que les biocarburants et les produits chimiques industriels devraient croître au CAGR le plus rapide de 7,72 % durant 2027-2032.
- Par géographie, l'Asie-Pacifique représentait la plus grande part du marché du Xylose, soit 54,61 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître au CAGR le plus rapide de 8,31 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs de Croissance*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'édulcorants naturels et hypocaloriques | +1.5% | Mondial, avec une demande principale en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance de l'Utilisation du D-Xylose dans les Diagnostics Pharmaceutiques et les Excipients | +1.0% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Bioraffineries intégrées et diversification des matières premières | +0.8% | Cœur Asie-Pacifique, avec une activité émergente au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Prébiotiques dérivés du Xylose et produits biochimiques spécialisés | +0.7% | Mondial, avec une adoption de premier plan en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Diversification des matières premières par les résidus forestiers et agricoles | +0.5% | Amérique du Sud, Moyen-Orient et Afrique, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Reclassification des nouveaux aliments par l'UE créant une prime pour les approvisionnements conformes aux exigences réglementaires | +0.4% | UE, répercussions sur le GCC et les producteurs d'Asie-Pacifique orientés vers l'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'édulcorants naturels et hypocaloriques
Les formulations alimentaires et de boissons à teneur réduite en sucre soutiennent la demande de D-xylose, car il peut remplir à la fois des fonctions d'édulcoration et de brunissement. Sa voie métabolique suscite de l'intérêt pour les produits conçus pour les consommateurs gérant leur apport en sucre alimentaire, et il peut être utilisé lorsque les formulateurs ont besoin à la fois du développement des arômes et de la douceur. Les formulateurs alimentaires ont besoin d'ingrédients pouvant être documentés comme étant d'origine végétale et traçables jusqu'à une matière première nommée, en particulier lorsque les clients demandent des enregistrements clairs de la chaîne d'approvisionnement. Cette exigence augmente la valeur des enregistrements fournisseurs couvrant l'origine des rafles de maïs ou de la bagasse de canne à sucre et peut favoriser les producteurs disposant d'une documentation de lot cohérente. Le marché du Xylose bénéficie lorsque les producteurs alimentaires recherchent des ingrédients répondant à la fois aux exigences de formulation et de traçabilité sans nécessiter un processus de fabrication entièrement nouveau. Ces besoins sont les plus visibles dans les applications de boulangerie, de produits laitiers, de compléments alimentaires et de boissons à teneur réduite en sucre, où le travail de reformulation doit équilibrer le goût, le comportement de traitement et les besoins en matière d'étiquetage.
Croissance dans les diagnostics pharmaceutiques et les excipients
Le D-xylose reste pertinent pour les tests de malabsorption intestinale, tandis que la demande pharmaceutique s'étend au-delà des applications de qualité alimentaire vers l'approvisionnement en excipients et en diagnostics. Les fournisseurs desservant ce segment doivent se conformer à des exigences de qualité strictes et empêcher le contact entre les matériaux de qualité pharmaceutique et les approvisionnements de qualité inférieure, car la qualification des clients dépend de contrôles documentés. Le 1er mai 2025, Roquette a finalisé l'acquisition d'IFF Pharma Solutions, intégrant les activités dans une plateforme plus large d'excipients pour la santé et les produits pharmaceutiques. IFF a séparément confirmé la cession finalisée de son activité Pharma Solutions à la même date. La plateforme combinée englobe plus de 40 sites de fabrication et 11 000 employés, soulignant l'importance de l'échelle, du soutien technique et de la qualification des clients dans l'approvisionnement en ingrédients pharmaceutiques. Les exigences de la FDA en matière de réactifs de diagnostic et les attentes de l'Agence européenne des médicaments concernant les excipients peuvent soutenir une tarification premium pour les matériaux disposant d'une documentation technique complète et d'un historique de qualité cohérent.
Bioraffineries intégrées et diversification des matières premières
Les usines à base de rafles de maïs utilisent un flux de matières premières pouvant produire du xylose, du xylitol, du furfural et des produits énergétiques au lieu de dépendre de la vente d'un seul ingrédient. Ce modèle intégré réduit la dépendance aux revenus d'un seul produit tout en améliorant l'économie de la collecte des matières premières, de la purification et de l'utilisation des résidus dans l'ensemble de l'installation. Une étude de cycle de vie et technico-économique de 2025 publiée dans Science of the Total Environment a évalué une bioraffinerie de xylitol à base de rafles de maïs traitant 20 tonnes métriques de matières premières et a identifié une période de retour sur investissement inférieure à cinq ans selon les hypothèses de l'étude. L'étude a également rapporté des émissions de gaz à effet de serre de 7,67 kg d'équivalent dioxyde de carbone par kilogramme de cristaux de xylitol, soulignant l'importance de l'intégration énergétique dans l'économie des usines. Des développements similaires émergent autour de résidus alternatifs, notamment la bagasse de canne à sucre et les sous-produits de la transformation des céréales, où la disponibilité locale des matières premières peut soutenir de nouvelles voies de conversion. Le marché du xylose offre des opportunités de développement d'approvisionnement régional lorsque les producteurs intègrent la collecte des résidus, le traitement, les ventes de coproduits et la récupération d'énergie dans un seul modèle opérationnel.
Prébiotiques dérivés du Xylose et produits biochimiques spécialisés
Les xylooligosaccharides sont produits à partir de biomasse riche en xylose, offrant aux transformateurs un débouché à plus haute valeur ajoutée à partir de la même base de matières premières. Une revue de 2025 publiée dans Food and Function a évalué le potentiel des xylooligosaccharides à influencer le microbiote intestinal et les résultats de santé, y compris des études utilisant des matériaux dérivés de rafles de maïs. Les études contrôlées examinées utilisaient des doses quotidiennes de 1,4 à 2,8 g et ont rapporté une augmentation de 21 % du nombre de Bifidobacterium par rapport aux valeurs initiales après quatre semaines. Une étude de 2026 publiée dans Scientific Reports a également étudié les xylooligosaccharides prébiotiques dans un modèle de maladie hépatique stéatosique associée à un dysfonctionnement métabolique. Ces résultats soutiennent la poursuite des recherches dans les applications de nutrition clinique et de compléments alimentaires ; cependant, les allégations de produits doivent être conformes aux réglementations locales et étayées par des preuves spécifiques aux produits. En février 2026, Xi'an Healthway Biotech a annoncé une expansion de sa capacité de XOS, passant d'un matériau de qualité alimentaire pour animaux à un matériau de qualité alimentaire ultra-pur, soulignant l'intérêt commercial pour desservir plusieurs niveaux de qualité.
Analyse de l'Impact des Freins*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'extraction, de purification et de logistique des matières premières | -1.0% | Mondial, le plus aigu dans les usines non intégrées en Europe et en Amérique du Sud | Court terme (≤ 2 ans) |
| Concurrence des édulcorants alternatifs et limites d'accès réglementaire | -0.8% | Amérique du Nord et Europe, avec répercussions sur les marchés alignés sur l'Union européenne | Court terme (≤ 2 ans) |
| Variabilité saisonnière des matières premières et logistique des résidus | -0.5% | APAC (saisonnalité de la récolte des rafles de maïs), Amérique du Sud (bagasse) | Moyen terme (2 à 4 ans) |
| Incertitude réglementaire pour les applications alimentaires humaines | -0.4% | UE, avec répercussions sur le GCC et les marchés réglementaires alignés sur l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'extraction, de purification et de logistique des matières premières
La production de xylose à partir de biomasse lignocellulosique implique un prétraitement, une séparation, une purification et des procédés de finition à forte intensité énergétique. Ces exigences peuvent contraindre les marges des usines qui ne peuvent pas partager les équipements et les coûts des matières premières entre plusieurs produits, en particulier lorsque les coûts de l'énergie ou du transport augmentent. Une évaluation de 2025 des bioraffineries de paille de riz publiée dans Biomass and Bioenergy a évalué les implications en termes de coûts des voies de prétraitement et de coproduction et a identifié le prétraitement à l'acide dilué et la consommation de vapeur comme des facteurs de coûts d'exploitation significatifs. La disponibilité saisonnière affecte également les rafles de maïs, la bagasse de canne à sucre et d'autres résidus agricoles, obligeant les usines à mettre en œuvre des pratiques de collecte rapide et de stockage stable. Les producteurs ont besoin de systèmes de collecte qui minimisent les distances de transport, préservent la qualité des matières premières après la récolte et garantissent des volumes prévisibles tout au long de l'année d'exploitation. Le marché du xylose est plus favorable pour les installations situées à proximité de grands flux de résidus et soutenues par une infrastructure fiable en matière d'énergie, de logistique et de coproduits.
Concurrence des édulcorants alternatifs et limites d'accès réglementaire
L'érythritol, la stévia et le sucralose bénéficient d'une forte notoriété auprès des acheteurs et d'une utilisation répandue dans les catégories de produits à teneur réduite en sucre. Par conséquent, les fournisseurs de xylose de qualité alimentaire font face à des défis pour sécuriser de nouvelles applications basées uniquement sur la fonctionnalité technique, même lorsque le xylose offre des propriétés bénéfiques de brunissement et de formulation. Le Département du commerce des États-Unis a rendu une détermination affirmative finale dans son enquête de 2025 sur l'érythritol concernant les importations en provenance de Chine. Bien que les mesures commerciales puissent modifier la dynamique des prix à court terme, elles n'éliminent pas la nécessité d'un positionnement clair du produit, d'une éducation des clients et d'un soutien fiable à la formulation. Les producteurs alimentaires doivent également évaluer les voies d'approbation et les exigences de documentation lors de l'utilisation du xylose dans des applications réglementées, en particulier pour les produits destinés à plusieurs marchés d'exportation. Ces exigences peuvent prolonger les cycles de qualification des clients et retarder l'adoption dans les chaînes d'approvisionnement axées sur l'exportation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination du D-Xylose limite les percées commerciales du L-XyloseLe D-Xylose détenait 87,65 % de la part du marché du Xylose en 2026, soutenu par une large disponibilité et une utilisation établie par les clients en aval. Sa position de leader reflète les méthodes d'hydrolyse construites autour des matières premières de rafles de maïs et de paille de blé, qui sont déjà utilisées à l'échelle commerciale. Les fabricants alimentaires utilisent le D-xylose dans les formulations à teneur réduite en sucre et pour le contrôle de la réaction de Maillard dans les produits de boulangerie et de confiserie. Les clients pharmaceutiques utilisent également le D-xylose de haute pureté dans des applications diagnostiques et d'excipients nécessitant une documentation plus exigeante. Les voies de production établies, les arrangements d'approvisionnement et les qualifications des clients soutiennent les commandes répétées et contribuent à limiter les changements de fournisseurs dans ce segment.
Le L-Xylose devrait se développer à un CAGR de 7,65 % durant 2027-2032, le taux le plus rapide dans ce groupe de produits. Sa faible pertinence métabolique suscite de l'intérêt pour les produits de nutrition diabétique spécialisée et de gestion du poids où les formulateurs recherchent des profils d'ingrédients distincts. Une adoption commerciale plus large dépend d'une production évolutive, de voies réglementaires claires et de preuves techniques suffisantes pour une utilisation alimentaire. Le DL-Xylose conserve un rôle industriel plus étroit et ne bénéficie pas des mêmes primes de pureté que les deux isomères individuels. La technologie qui réduit les coûts de conversion pourrait améliorer le cas commercial du L-Xylose, en particulier dans les applications nutritionnelles à plus haute valeur ajoutée.
Par source :
l'infrastructure des rafles de maïs renforce le pouvoir de fixation des prix de l'APACLes rafles de maïs représentaient 68,17 % de la part du marché du Xylose en 2026, reflétant leur importance en tant que matière première industrielle établie. Les producteurs du Shandong, du Henan, du Jilin et de la Mongolie intérieure peuvent relier l'approvisionnement en résidus au raffinage et à la conversion en aval. China National Radio a rapporté en 2025 sur le traitement des déchets agricoles qui a créé de nouvelles opportunités de revenus pour les zones rurales[1]. Cette structure opérationnelle soutient un accès fiable aux matières premières, des coûts de manutention réduits et une utilisation efficace de grands volumes de résidus. Elle rend également difficile pour les fournisseurs utilisant des réseaux de résidus moins développés de correspondre aux coûts des matières premières livrées et à la fiabilité de la collecte.
La bagasse de canne à sucre devrait croître à un CAGR de 8,96 % durant 2027-2032, le taux le plus rapide parmi les sources. Le Brésil et l'Argentine disposent de systèmes de sucre et d'éthanol pouvant soutenir des projets de conversion à base de bagasse aux côtés des opérations existantes. La bagasse offre une voie pour un approvisionnement régional plus proche des clients alimentaires et pharmaceutiques d'Amérique du Sud avec des délais de livraison plus courts. Son expansion dépend de la capacité des opérateurs à intégrer la récupération du xylose dans des opérations de bioraffinerie de canne à sucre plus larges sans perturber la production principale. Les performances de traitement et les pratiques de collecte saisonnière détermineront la rapidité avec laquelle les nouvelles capacités atteignent l'échelle commerciale et obtiennent des rendements stables.
Par Forme :
La Poudre et les Cristaux Détiennent la Part de Marché tandis que le Liquide et le Sirop Ouvrent de Nouveaux Segments de MarchéLa poudre et les cristaux représentaient 64,28 % de la part du marché du Xylose en 2026, en faisant le format privilégié pour une utilisation large des ingrédients. La forme cristalline se mélange facilement aux produits alimentaires secs, aux prémix, aux intermédiaires pharmaceutiques et aux formulations pour l'alimentation animale. Ses caractéristiques de stockage et de transport la rendent adaptée aux réseaux de clients distribués, y compris les acheteurs qui ne disposent pas d'une infrastructure dédiée à la manipulation des liquides. Les fournisseurs desservant les acheteurs internationaux d'ingrédients dans les circuits alimentaires et pharmaceutiques réglementés doivent maintenir des systèmes robustes de sécurité alimentaire et de qualité. La forme cristalline soutient également un dosage précis sur plusieurs lignes de produits secs et sites de fabrication. Elle convient aux applications nécessitant une pureté visuelle, des caractéristiques de particules contrôlées, une manipulation cohérente et une présentation de qualité premium. En octobre 2025, la ville de Hegang a rapporté que sa ligne pilote de cristaux de 1 000 tonnes métriques avait atteint une production stable et obtenu des commandes internationales[2].
Le liquide et le sirop devraient croître à un CAGR de 8,16 % durant 2027-2032, soutenus par des applications nécessitant un dosage en ligne et une incorporation facile dans les systèmes liquides. Le format est utilisé dans le mélange de boissons, la boulangerie commerciale et les applications d'alimentation animale où la manipulation à sec ou la reconstitution ajouterait des étapes de traitement. Les fournisseurs peuvent adapter la concentration et les caractéristiques de livraison aux équipements et aux exigences de lot des clients. La croissance est soutenue là où les fabricants privilégient un mélange efficace, un débit contrôlé et un traitement simplifié. La poudre reste le format le plus important, tandis que le liquide et le sirop offrent l'option à croissance plus rapide pour les opérations construites autour de la formulation liquide.
Par application :
l'alimentation et les boissons maintiennent leur position tandis que la demande industrielle diversifie les revenusL'alimentation et les boissons détenaient 59,12 % de la part du marché du Xylose en 2026, constituant la principale base de volume pour les fournisseurs. Le segment utilise le xylose comme ingrédient édulcorant à faible indice glycémique et comme aide au développement des arômes dans les produits de boulangerie, la confiserie et les boissons à teneur réduite en sucre. Les producteurs combinent couramment le xylose avec d'autres glucides fonctionnels, ce qui augmente la complexité de la formulation et renforce la position des fournisseurs qualifiés. La demande reste sensible au coût des ingrédients, à la familiarité des consommateurs, à l'accès réglementaire et aux performances des produits finis lors des tests consommateurs. Cette base de volume donne aux producteurs un large bassin de clients même lorsque les lancements de produits individuels restent sélectifs et que les périodes de qualification sont longues.
Les biocarburants et les produits chimiques industriels devraient croître à un CAGR de 7,72 % durant 2027-2032, le taux le plus rapide au niveau des applications. Le xylose est une plateforme de sucre en C5 pour le xylitol, l'acide xylonique et d'autres voies chimiques biosourcées. Une étude de 2025 a démontré la production simultanée d'acide xylonique et de xylitol à partir du xylose par électrodialyse à membrane bipolaire[3]. La demande industrielle ajoute une croissance moins dépendante des préférences des consommateurs en matière d'édulcorants et des cycles d'achat d'ingrédients alimentaires. Elle peut également aider les transformateurs intégrés à diversifier leurs revenus pendant les périodes de demande plus faible en ingrédients alimentaires ou de changement des préférences de formulation.
Analyse géographique
L'Asie-Pacifique mène l'expansion mondiale du marché du Xylose
L'Asie-Pacifique représentait 54,61 % de la part du marché du Xylose en 2026, en faisant la plus grande base régionale de production et de consommation. La Chine ancre l'approvisionnement régional grâce à des usines de xylose et de xylitol intégrées aux rafles de maïs qui approvisionnent les clients nationaux et les marchés d'exportation. Les clusters de traitement au Shandong, au Henan, au Jilin et en Mongolie intérieure rapprochent la collecte des résidus, le raffinage et la conversion en aval. Cette concentration soutient l'échelle de production, tandis que le Japon, la Corée du Sud et l'Inde contribuent à la demande de haute pureté et à la recherche sur des flux de biomasse alternatifs.
La taille du marché du Xylose au Moyen-Orient et en Afrique devrait croître à un CAGR de 8,31 % durant 2027-2032, le taux régional le plus rapide. Les investissements dans la fabrication pharmaceutique et l'intérêt pour la biotechnologie élargissent la demande au-delà des utilisations alimentaires conventionnelles dans plusieurs pays. L'Afrique du Sud dispose de ressources en bagasse de canne à sucre qui pourraient soutenir de futures installations de conversion de biomasse à mesure que les procédés commerciaux mûrissent. L'approvisionnement importé reste exposé aux mouvements du fret et des devises, ce qui peut affecter les coûts d'approvisionnement et favoriser le développement progressif de capacités de traitement locales.
L'Amérique du Nord est soutenue par la demande de réduction du sucre, les diagnostics pharmaceutiques et l'intérêt pour les produits chimiques biosourcés dérivés de matières premières agricoles. Les projets d'approvisionnement nationaux pourraient réduire la dépendance aux matériaux importés lorsque des matières premières suffisantes, une capacité logistique et une demande spécialisée des clients sont disponibles. L'Europe a une demande d'excipients pharmaceutiques et d'ingrédients de biotechnologie spécialisés, mais les applications alimentaires nécessitent une attention particulière à la documentation réglementaire et aux exigences de qualification des clients. L'Amérique du Sud peut s'appuyer sur la bagasse de canne à sucre et les opérations établies de sucre-éthanol pour une récupération potentielle intégrée du xylose sur des sites de bioraffinerie. Ces régions diffèrent en termes d'accès aux matières premières, d'exigences des acheteurs et de structure industrielle, de sorte que les fournisseurs doivent adapter leurs stratégies de production et de qualification aux conditions locales. L'Europe favorise les fournisseurs capables de répondre aux exigences strictes des clients et des réglementations, tandis que l'Amérique du Sud pourrait bénéficier du traitement de la bagasse lié aux actifs de bioraffinerie établis.
Paysage concurrentiel
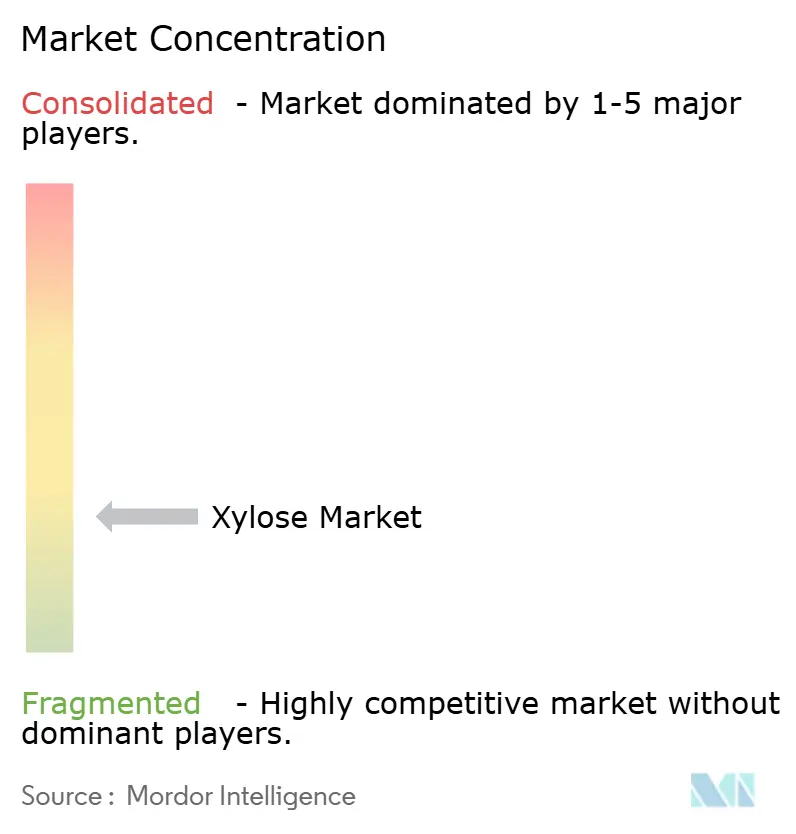
Le marché du Xylose présente une concentration fragmentée, les producteurs intégrés chinois occupant des positions solides dans les matériaux de qualité courante et intermédiaire. Zhejiang Huakang Pharmaceutical, Shandong Futaste, Healtang Biotech et Shandong Longlive Biotechnology opèrent dans un environnement d'approvisionnement façonné par l'accès aux rafles de maïs et la conversion en aval. Leurs modèles intégrés peuvent inclure le xylose et d'autres produits à base de sucres fonctionnels, ce qui améliore l'utilisation de la même matière première. Cette structure répartit les coûts des matières premières et de traitement sur plusieurs flux de revenus et donne aux plus grands producteurs intégrés une plus grande flexibilité dans le mix produit.
L'efficacité des procédés reste importante car l'extraction et la purification consomment une énergie, une eau, des équipements et un contrôle technique significatifs. Le traitement continu, une meilleure séparation et une récupération plus élevée des coproduits peuvent réduire l'exposition aux coûts et améliorer la cohérence de la production sur des cycles d'exploitation plus longs. Les systèmes ISO 9001, HACCP et de sécurité alimentaire aident les fournisseurs à démontrer leur cohérence aux acheteurs internationaux disposant de systèmes formels d'approbation des fournisseurs. La documentation de la FDA et les attentes de l'Agence européenne des médicaments sont également importantes lorsque les clients utilisent le xylose dans des applications pharmaceutiques réglementées ou des produits de diagnostic.
L'acquisition d'IFF Pharma Solutions par Roquette en mai 2025 a ajouté de l'échelle à son activité d'ingrédients pour la santé et les produits pharmaceutiques. Xi'an Healthway Biotech a élargi son offre de XOS en février 2026, passant d'un matériau de qualité alimentaire pour animaux à 35 % à un matériau de qualité alimentaire ultra-pur à 98 %. La ligne pilote de cristaux de Hegang a obtenu des commandes internationales en octobre 2025, indiquant un intérêt continu des fournisseurs pour les grades de cristaux premium. Ces actions favorisent les dérivés à plus haute valeur ajoutée, l'approvisionnement adjacent aux produits pharmaceutiques et les formats prêts à l'exportation nécessitant un contrôle de procédé plus important. L'approvisionnement en vrac à grande échelle reste important pour les clients à fort volume et les producteurs disposant de systèmes de matières premières intégrés desservant les ingrédients alimentaires. La différenciation des produits offre une voie vers des marges plus solides lorsque les fournisseurs peuvent maintenir la qualité, le soutien technique et la documentation spécifique aux clients.
Leaders du secteur du Xylose
-
Zhejiang Huakang Pharmaceutical Co., Ltd.
-
Shandong Futaste Pharmaceutical Co., Ltd.
-
Shandong Thomson Bio-Tech Co., Ltd.
-
Healtang Biotech Co., Ltd.
-
Shandong Longlive Bio-Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Xylose Entreprises couvertes dans ce rapport
- Zhejiang Huakang Pharmaceutical Co., Ltd.
- Shandong Futaste Pharmaceutical Co., Ltd.
- Shandong Thomson Bio-Tech Co., Ltd.
- Healtang Biotech Co., Ltd.
- Shandong Longlive Bio-Technology Co., Ltd.
- Shandong Xieli Bio-Tech Co., Ltd.
- Roquette Frères
- Danisco A/S
- International Flavors and Fragrances Inc.
- Cargill, Incorporated
- Ingredion Incorporated
- Gulshan Polyols Ltd.
- Toyota Tsusho Corporation
- Yucheng Lujian Biological Technology Co., Ltd.
- Hangzhou Shouxing Biotechnology Co., Ltd.
- Suvchem
- Ardilla Technologies Limited
- Merck KGaA
- Stora Enso Oyj
- Mitsubishi Corporation Life Sciences Limited
Développements industriels récents dans Marché du Xylose
- Octobre 2026 : Stora Enso s'est associé à Shanshan Technology pour établir une ligne de démonstration de carbone dur dérivé de la lignine à Ningbo, en Chine. L'initiative vise à industrialiser son matériau d'anode de batterie Lignode® et soutient la valorisation de la lignine, renforçant l'importance stratégique des modèles intégrés de bioraffinerie du bois dans l'ensemble de la chaîne de valeur hémicellulose, cellulose et lignine.
- Décembre 2025 : Le district de Dongshan à Hegang a installé en 2025 une ligne pilote de xylitol par fermentation de 1 000 tonnes comme première phase d'un projet planifié de 50 000 tonnes par an. Dans une interview de décembre 2025, le gouvernement a indiqué que l'installation de 50 000 tonnes par an avait démarré ses opérations en 2026.
- Juillet 2025 : Qore, la coentreprise de 300 millions USD entre Cargill et HELM, a commencé la production commerciale de QIRA® dans son installation de 66 000 tonnes métriques par an à Eddyville, Iowa, en 2024. L'installation, la plus grande usine de 1,4-butanediol (BDO) biosourcé au monde, valide la viabilité à l'échelle commerciale de la conversion de la biomasse agricole en produits chimiques biosourcés à proximité des chaînes d'approvisionnement en xylose.
Portée du rapport mondial sur le marché du Xylose
Le marché du xylose désigne le marché du xylose, un sucre à cinq carbones dérivé principalement de la fraction hémicellulosique de la biomasse agricole. Le marché du xylose est segmenté par type de produit, source, forme, application et géographie. Sur la base du type de produit, le marché est segmenté en D-xylose, L-xylose et DL-xylose. Sur la base de la source, le marché est segmenté en rafles de maïs, paille de blé, bagasse de canne à sucre et autres sources. Sur la base de la forme, le marché est segmenté en poudre et cristal, et liquide et sirop. Sur la base de l'application, le marché est segmenté en alimentation et boissons, produits pharmaceutiques et diagnostics, alimentation animale et aliments pour animaux de compagnie, cosmétiques et soins personnels, biocarburants et produits chimiques industriels, et autres applications. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
Aperçu de la segmentation
| D-Xylose |
| L-Xylose |
| DL-Xylose |
| Rafles de maïs |
| Paille de blé |
| Bagasse de canne à sucre |
| Autres sources |
| Poudre et cristal |
| Liquide et sirop |
| Alimentation et boissons |
| Produits pharmaceutiques et diagnostics |
| Alimentation animale et aliments pour animaux de compagnie |
| Cosmétiques et soins personnels |
| Biocarburants et produits chimiques industriels |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | D-Xylose | |
| L-Xylose | ||
| DL-Xylose | ||
| Par source | Rafles de maïs | |
| Paille de blé | ||
| Bagasse de canne à sucre | ||
| Autres sources | ||
| Par forme | Poudre et cristal | |
| Liquide et sirop | ||
| Par application | Alimentation et boissons | |
| Produits pharmaceutiques et diagnostics | ||
| Alimentation animale et aliments pour animaux de compagnie | ||
| Cosmétiques et soins personnels | ||
| Biocarburants et produits chimiques industriels | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de xylose ?
La demande provient des formulations alimentaires à teneur réduite en sucre, des diagnostics pharmaceutiques, des excipients et des utilisations chimiques biosourcées. Ces bassins de demande ont des besoins de qualité différents, ce qui donne aux producteurs intégrés et aux fournisseurs spécialisés documentés des voies distinctes pour croître. Le rapport prévoit un CAGR de 6,11 % pour 2027-2032.
Quel type de produit xylose détient la plus grande part ?
Le D-Xylose mène la demande de produits avec une part de 87,65 % en 2026. Les voies d'hydrolyse établies des rafles de maïs et de la paille de blé soutiennent la disponibilité, tandis que les utilisations alimentaires et pharmaceutiques fournissent une large base de clients. Le L-Xylose est le type de produit à croissance la plus rapide avec un CAGR projeté de 7,65 %.
Quelle source de xylose connaît la croissance la plus rapide ?
La bagasse de canne à sucre devrait croître à un CAGR de 8,96 % durant 2027-2032. La croissance dépend de son intégration dans les systèmes de traitement du sucre et de l'éthanol, en particulier en Amérique du Sud, où la bagasse peut soutenir l'approvisionnement régional en ingrédients et en matériaux spécialisés.
Quelle application se développe le plus rapidement pour le xylose ?
Les biocarburants et les produits chimiques industriels devraient croître à un CAGR de 7,72 % durant 2027-2032. Le xylose peut servir de plateforme C5 pour le xylitol, l'acide xylonique et les voies chimiques connexes, ce qui donne aux producteurs une source de croissance au-delà de la demande des consommateurs en édulcorants.