
キシロース市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 739.20 百万米ドル |
| 市場規模 (2032) | 994.37 百万米ドル |
| 成長率 (2027 - 2032) | 6.11 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
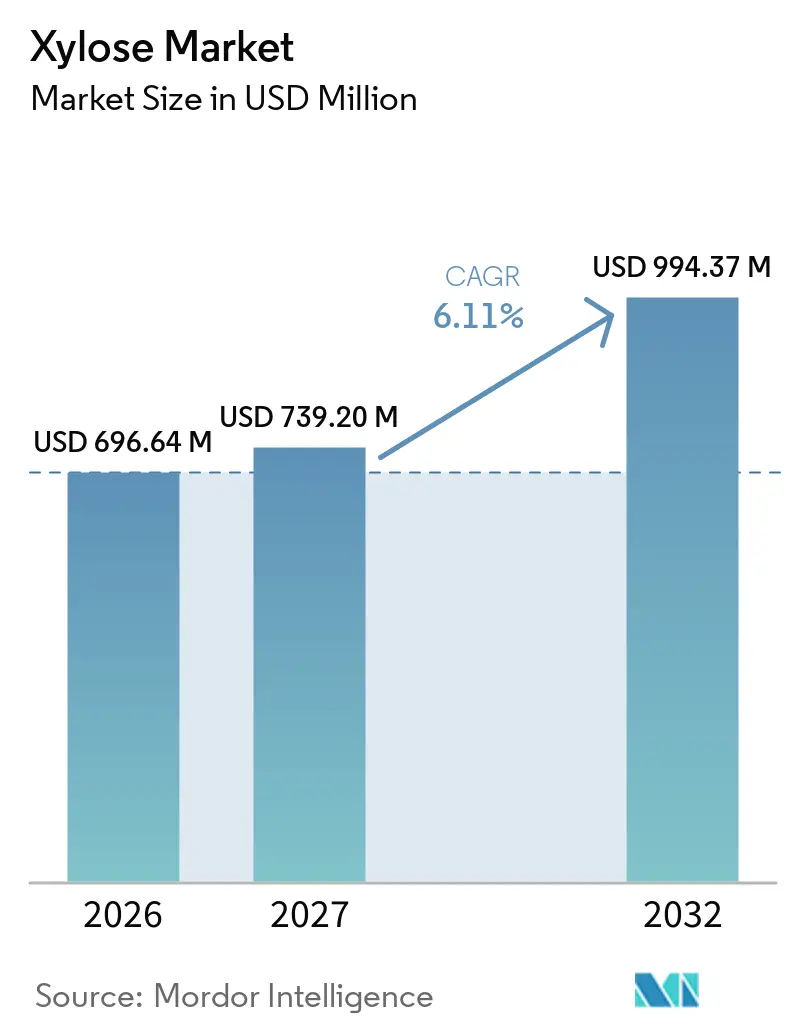
Mordor Intelligenceによるキシロース市場分析
キシロース市場規模は、2026年の6億9,664万米ドルから2032年には9億9,437万米ドルに拡大し、2027年から2032年の間に6.11%のCAGRを記録すると予測されています。需要は、低糖食品、医薬品診断、および純度管理が求められる原料システムにおけるキシロースの使用によって支えられています。生産者は、食品グレードと医薬品グレードの供給を分離する傾向が強まっています。これは、両顧客グループが異なる適格性要件を適用するためです。統合プラントはトウモロコシ穂軸の原料を複数の製品に使用できるため、生産チェーン全体でのコスト回収を支援します。競争は、バルクグレードにおける中国の統合生産者と、規制対象用途における特殊サプライヤーを中心に展開されています。エネルギー使用量、原料収集、および既存甘味料との競合が、一部の食品用途での普及拡大を引き続き制限しています。
主要レポートのポイント
- 製品タイプ別では、D-キシロースが2026年にキシロース市場の最大シェアである87.65%を占め、L-キシロースは2027年から2032年にかけて最も速い7.65%のCAGRで成長すると予測されています。
- 原料別では、トウモロコシ穂軸が2026年にキシロース市場の最大シェアである68.17%を占め、サトウキビバガスは2027年から2032年にかけて最も速い8.96%のCAGRで成長すると予測されています。
- 形態別では、粉末が2026年にキシロース市場の最大シェアである64.28%を占め、結晶は2027年から2032年にかけて最も速い8.16%のCAGRで成長すると予測されています。
- 用途別では、食品・飲料が2026年にキシロース市場の最大シェアである59.12%を占め、バイオ燃料・工業用化学品は2027年から2032年にかけて最も速い7.72%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年にキシロース市場の最大シェアである54.61%を占め、中東・アフリカは2027年から2032年にかけて最も速い8.31%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 天然・低カロリー甘味料に対する需要の増大 | +1.5% | 北米、欧州、アジア太平洋を中心としたグローバル需要 | 短期(2年以内) |
| 医薬品診断および賦形剤におけるD-キシロース使用の増加 | +1.0% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 統合バイオリファイナリーと原料多様化 | +0.8% | アジア太平洋が中核、中東・アフリカ・南米での新興活動 | 中期(2〜4年) |
| キシロース由来プレバイオティクスおよび特殊生化学品 | +0.7% | アジア太平洋および欧州が先行するグローバル市場 | 中期(2〜4年) |
| 林業・農業残渣を通じた原料多様化 | +0.5% | 南米、中東・アフリカ、東南アジア | 長期(4年以上) |
| EUの新規食品再分類によるコンプライアンス対応供給へのプレミアム創出 | +0.4% | EU、GCCおよび輸出志向のアジア太平洋生産者への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然・低カロリー甘味料に対する需要の増大
低糖食品・飲料の処方はD-キシロースへの需要を支えています。これは、甘味付けと褐変の両機能を担うことができるためです。そのメタボリックパスウェイは、食事中の糖摂取を管理する消費者向けに設計された製品への関心を支持しており、風味開発と甘味の両方が必要な処方者にも使用できます。食品処方者は、特に顧客が明確なサプライチェーン記録を要求する場合、植物由来として文書化され、特定の原料にトレースできる原料を必要としています。この要件は、トウモロコシ穂軸またはサトウキビバガス由来のサプライヤー記録の価値を高め、一貫したバッチ文書を持つ生産者を優遇する可能性があります。キシロース市場は、食品生産者が処方とトレーサビリティの両要件を満たす原料を、まったく新しい製造プロセスを必要とせずに求める場合に恩恵を受けます。これらのニーズは、ベーカリー、乳製品、サプリメント、低糖飲料用途において最も顕著であり、処方変更作業は味、加工特性、表示ニーズのバランスを取る必要があります。
医薬品診断・賦形剤の成長
D-キシロースは腸管吸収不良検査に引き続き関連性を持ち、医薬品需要は食品グレード用途を超えて賦形剤および診断供給にまで拡大しています。このセグメントにサービスを提供するサプライヤーは、厳格な品質要件を遵守し、医薬品グレードの材料が低グレードの供給と接触しないようにする必要があります。顧客の適格性は文書化された管理に依存するためです。2025年5月1日、Roquetteはその医薬品賦形剤プラットフォームを拡大するため、IFF Pharma Solutionsの買収を完了し、事業を統合しました。IFFは同日、Pharma Solutions事業の売却完了を別途確認しました。統合されたプラットフォームは40以上の製造拠点と11,000人の従業員を擁しており、医薬品原料供給における規模、技術サポート、顧客適格性の重要性を示しています。FDA診断試薬要件および欧州医薬品庁の賦形剤に対する期待は、包括的な技術文書と一貫した品質履歴を持つ材料のプレミアム価格設定を支援できます。
統合バイオリファイナリーと原料多様化
トウモロコシ穂軸ベースのプラントは、単一原料の販売に依存するのではなく、キシロース、キシリトール、フルフラール、エネルギー製品を生産できる原料ストリームを使用します。この統合モデルは、1つの製品からの収益への依存を低減しながら、施設全体での原料収集、精製、残渣利用の経済性を改善します。2025年に「Science of the Total Environment」に掲載されたライフサイクルおよびテクノ経済的研究では、20メトリックトンのトウモロコシ穂軸原料を処理するトウモロコシ穂軸ベースのキシリトールバイオリファイナリーを評価し、研究の前提条件の下で5年未満の回収期間を特定しました。この研究はまた、キシリトール結晶1キログラムあたり7.67キログラム二酸化炭素換算の温室効果ガス排出量を報告し、プラント経済における省エネルギー統合の重要性を強調しました。サトウキビバガスや穀物加工副産物を含む代替残渣を中心に同様の展開が生まれており、地域の原料入手可能性が新たな変換経路を支援できます。キシロース市場は、生産者が残渣収集、加工、副産物販売、エネルギー回収を単一の操業モデル内に統合する場合、地域供給開発の機会を提供します。
キシロース由来プレバイオティクスおよび特殊生化学品
キシロオリゴ糖はキシロースリッチなバイオマスから生産され、加工業者に同じ原料ベースからより高い付加価値の出口を提供します。2025年に「A Food and Function」に掲載されたレビューでは、トウモロコシ穂軸由来の材料を使用した研究を含め、腸内細菌叢と健康アウトカムに影響を与えるキシロオリゴ糖の可能性を評価しました。レビューされた対照研究では、1日1.4〜2.8gの投与量を使用し、4週間後にベースラインからビフィドバクテリウム数が21%増加したと報告しました。2026年に「Scientific Reports」に掲載された研究では、代謝機能障害関連脂肪性肝疾患モデルにおけるプレバイオティクスキシロオリゴ糖も調査しました。これらの知見は、臨床栄養および栄養補助食品用途への継続的な研究を支持しますが、製品の主張は地域の規制に準拠し、製品固有のエビデンスによって裏付けられる必要があります。2026年2月、西安Healthway Biotechは、飼料グレードから超高純度食品グレード材料へのXOS容量の拡大を発表し、複数の品質ティアへのサービス提供における商業的関心を示しました。
制約影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い抽出・精製・原料物流コスト | -1.0% | 欧州および南米の非統合プラントで最も深刻なグローバル課題 | 短期(2年以内) |
| 代替甘味料との競合および規制アクセスの制限 | -0.8% | 北米および欧州、EU準拠市場への波及 | 短期(2年以内) |
| 季節的な原料変動と残渣物流 | -0.5% | アジア太平洋(トウモロコシ穂軸収穫の季節性)、南米(バガス) | 中期(2〜4年) |
| ヒト食品用途に関する規制の不確実性 | -0.4% | EU、GCCおよびEU準拠規制市場への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い抽出・精製・原料物流コスト
リグノセルロース系バイオマスからキシロースを生産するには、前処理、分離、精製、エネルギー集約的な仕上げプロセスが必要です。これらの要件は、特にエネルギーや輸送コストが増加する場合、複数の製品にわたって設備と原料コストを共有できないプラントのマージンを制約する可能性があります。2025年に「Biomass and Bioenergy」に掲載された稲わらバイオリファイナリーの評価では、前処理と共同生産経路のコスト影響を評価し、希酸前処理と蒸気消費を重要な操業コスト要因として特定しました。季節的な入手可能性もトウモロコシ穂軸、サトウキビバガス、その他の農業残渣に影響を与え、プラントは適時の収集と安定した保管慣行を実施する必要があります。生産者は、輸送距離を最小化し、収穫後の原料品質を維持し、操業年間を通じて予測可能な量を確保する収集システムを必要としています。キシロース市場は、大規模な残渣ストリームの近くに位置し、信頼性の高いエネルギー、物流、副産物インフラに支えられた施設にとってより有利です。
代替甘味料との競合および規制アクセスの制限
エリスリトール、ステビア、スクラースは、低糖製品カテゴリー全体で強い購買者認知度と広範な使用実績を持っています。その結果、食品グレードのキシロースサプライヤーは、キシロースが有益な褐変と処方特性を提供する場合でも、技術的機能性のみに基づいて新しい用途を確保することに課題を抱えています。米国商務省は、中国からの輸入品に関わる2025年のエリスリトール調査において最終肯定的決定を下しました。貿易措置は短期的な価格動態を変える可能性がありますが、明確な製品ポジショニング、顧客教育、信頼性の高い処方サポートの必要性を排除するものではありません。食品生産者はまた、特に複数の輸出市場向けの製品において、規制対象用途でキシロースを使用する際の承認経路と文書要件を評価する必要があります。これらの要件は、顧客適格性サイクルを延長し、輸出志向のサプライチェーン全体での採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
D-キシロースの優位性がL-キシロースの商業的進出を制限D-キシロースは2026年にキシロース市場シェアの87.65%を占め、広範な入手可能性と確立された下流顧客使用によって支えられています。その主導的地位は、商業規模ですでに使用されているトウモロコシ穂軸と小麦わら原料を中心に構築された加水分解法を反映しています。食品メーカーは、低糖処方およびベーカリー・菓子製品のメイラード反応制御にD-キシロースを使用しています。医薬品顧客も、より厳格な文書化を必要とする診断および賦形剤用途に高純度D-キシロースを使用しています。確立された生産経路、調達取り決め、顧客適格性が繰り返し発注を支援し、このセグメントでの切り替えを制限するのに役立っています。
L-キシロースは2027年から2032年にかけて7.65%のCAGRで拡大すると予測されており、この製品グループで最も速い成長率です。その低い代謝関連性は、処方者が独自の原料プロファイルを求める特殊な糖尿病栄養および体重管理製品への関心を支持しています。より広い商業的採用は、スケーラブルな生産、明確な規制経路、および食品使用のための十分な技術的エビデンスに依存しています。DL-キシロースはより狭い工業的役割を保持しており、2つの個別の異性体と同じ純度プレミアムを持ちません。変換コストを下げる技術は、特に高付加価値の栄養用途において、L-キシロースの商業的ケースを改善できます。
原料別:
トウモロコシ穂軸インフラがアジア太平洋の価格決定力を強化トウモロコシ穂軸は2026年にキシロース市場シェアの68.17%を占め、確立された工業用原料としての重要性を反映しています。山東省、河南省、吉林省、内モンゴルの生産者は、残渣調達と精製および下流変換を連携させることができます。中国国家ラジオは、2025年に農業廃棄物処理が農村地域に新たな収入機会をもたらしたと報告しました[1]。この操業構造は、信頼性の高い原料アクセス、低い取り扱いコスト、大量残渣の効率的な使用を支援します。また、開発が進んでいない残渣ネットワークを使用するサプライヤーが、納入原料コストと収集信頼性を一致させることを困難にしています。
サトウキビバガスは2027年から2032年にかけて8.96%のCAGRで成長すると予測されており、原料の中で最も速い成長率です。ブラジルとアルゼンチンには、既存の操業と並行してバガスベースの変換プロジェクトを支援できる砂糖・エタノールシステムがあります。バガスは、より短い配送経路で南米の食品・医薬品顧客に近い地域供給の経路を提供します。その拡大は、オペレーターがコア生産を妨げることなく、より広いサトウキビバイオリファイナリー操業にキシロース回収を組み込めるかどうかに依存します。加工性能と季節的な収集慣行が、新しい設備が商業規模に達し、安定した収率を達成する速度を決定します。
形態別:
粉末および結晶が液体およびシロップが新たな市場層を開拓する中でシェアを維持粉末・結晶は2026年にキシロース市場シェアの64.28%を占め、広範な原料使用に好まれる形態となっています。結晶形態は、乾燥食品、プレミックス、医薬品中間体、飼料処方に容易に混合できます。その保管・輸送特性は、専用の液体取り扱いインフラを持たない購買者を含む分散型顧客ネットワークに適しています。規制対象の食品・医薬品チャネルで国際的な原料購買者にサービスを提供するサプライヤーは、堅牢な食品安全・品質システムを維持する必要があります。結晶形態はまた、複数の乾燥製品ラインと製造拠点にわたる正確な投与をサポートします。視覚的純度、制御された粒子特性、一貫した取り扱い、プレミアムグレードの提示を必要とする用途に適しています。2025年10月、鶴崗市は1,000メトリックトンの結晶パイロットラインが安定生産を達成し、国際注文を確保したと報告しました[2]。
液体・シロップは2027年から2032年にかけて8.16%のCAGRで成長すると予測されており、インライン投与と液体システムへの容易な組み込みを必要とする用途によって支えられています。この形態は、乾燥取り扱いや再溶解がプロセスステップを追加する飲料ブレンド、商業ベーカリー、飼料用途に使用されます。サプライヤーは、顧客の設備とバッチ要件に合わせて濃度と配送特性を調整できます。成長は、メーカーが効率的な混合、制御されたフロー、簡素化された加工を優先する場合に支えられます。粉末は引き続き大きな形態であり、液体・シロップは液体処方を中心に構築された操業に対してより速く成長するオプションを提供します。
用途別:
食品・飲料がシェアを維持しながら工業需要が収益を多様化食品・飲料は2026年にキシロース市場シェアの59.12%を占め、サプライヤーの主要な量ベースを提供しています。このセグメントは、ベーカリー製品、菓子、低糖飲料において、低血糖甘味原料および風味開発補助剤としてキシロースを使用しています。生産者は一般的にキシロースを他の機能性炭水化物と組み合わせており、処方の複雑さを高め、適格サプライヤーの地位を強化しています。需要は原料コスト、消費者の親しみやすさ、規制アクセス、消費者テストにおける完成品の性能に敏感です。この量ベースは、個々の製品ローンチが選択的で適格性期間が長い場合でも、生産者に広い顧客プールを提供します。
バイオ燃料・工業用化学品は2027年から2032年にかけて7.72%のCAGRで成長すると予測されており、用途レベルで最も速い成長率です。キシロースは、キシリトール、キシロン酸、その他のバイオベース化学経路のC5糖プラットフォームです。2025年の研究では、双極性膜電気透析によるキシロースからのキシロン酸とキシリトールの同時生産が実証されました[3]。工業需要は、消費者向け甘味料の好みや食品原料の購買サイクルに依存しない成長を加えます。また、食品原料需要が弱い時期や処方の好みが変化する時期に、統合プロセッサーが収益を多様化するのに役立ちます。
地域分析
アジア太平洋がグローバルキシロース市場の拡大をリード
アジア太平洋は2026年にキシロース市場シェアの54.61%を占め、最大の地域生産・消費基盤となっています。中国は、国内顧客と輸出市場に供給するトウモロコシ穂軸統合キシロース・キシリトールプラントを通じて地域供給を支えています。山東省、河南省、吉林省、内モンゴルの加工クラスターは、残渣収集、精製、下流変換を近接させています。この集中は生産規模を支援し、日本、韓国、インドは高純度需要と代替バイオマスストリームの研究に貢献しています。
中東・アフリカのキシロース市場規模は2027年から2032年にかけて8.31%のCAGRで成長すると予測されており、最も速い地域成長率です。医薬品製造投資とバイオテクノロジーへの関心が、複数の国で従来の食品用途を超えた需要を拡大しています。南アフリカには、商業プロセスが成熟するにつれて将来のバイオマス変換施設を支援できるサトウキビバガス資源があります。輸入供給は引き続き輸送費と為替変動にさらされており、調達コストに影響を与え、地域加工能力の段階的な開発を促進する可能性があります。
北米は、砂糖削減需要、医薬品診断、農業原料由来のバイオベース化学品への関心によって支えられています。国内供給プロジェクトは、十分な原料、物流能力、特殊顧客需要が利用可能な場合、輸入材料への依存を低減できます。欧州は医薬品賦形剤と特殊バイオテクノロジー原料への需要がありますが、食品用途は規制文書と顧客適格性要件に細心の注意が必要です。南米は、バイオリファイナリーサイトでの潜在的な統合キシロース回収のために、サトウキビバガスと確立された砂糖・エタノール操業を活用できます。これらの地域は原料アクセス、購買者要件、産業構造が異なるため、サプライヤーは生産と適格性戦略を地域条件に適応させる必要があります。欧州は厳格な顧客・規制要件を満たせるサプライヤーを優遇し、南米は確立されたバイオリファイナリー資産に連携したバガス加工から恩恵を受ける可能性があります。
競合環境
キシロース市場は分散した集中度を持ち、中国の統合生産者がコモディティおよび中グレード材料で強い地位を占めています。Zhejiang Huakang Pharmaceutical、Shandong Futaste、Healtang Biotech、Shandong Longlive Biotechnologyは、トウモロコシ穂軸アクセスと下流変換によって形成された供給環境で操業しています。その統合モデルには、キシロース、その他の機能性糖製品が含まれる場合があり、同じ原料の利用を改善します。この構造は、原料と加工コストを複数の収益ストリームに分散させ、大規模な統合生産者に製品ミックスの柔軟性を与えます。
抽出と精製は大量のエネルギー、水、設備、技術的制御を使用するため、プロセス効率は引き続き重要です。継続的な加工、より良い分離、より高い副産物回収は、より長い操業サイクルにわたってコストエクスポージャーを低減し、生産の一貫性を改善できます。ISO 9001、HACCP、食品安全システムは、正式なベンダー承認システムを持つ国際購買者に対して一貫性を示すのに役立ちます。FDAの文書化と欧州医薬品庁の期待は、顧客がキシロースを規制対象の医薬品用途または診断製品に使用する場合にも重要です。
RoquetteによるIFF Pharma Solutionsの2025年5月の買収は、その健康・医薬品原料事業に規模を加えました。西安Healthway Biotechは2026年2月に、35%飼料グレードから98%超高純度食品グレード材料へのXOS提供を拡大しました。鶴崗の結晶パイロットは2025年10月に国際注文を確保し、プレミアム結晶グレードへのサプライヤーの継続的な関心を示しました。これらの行動は、より高い付加価値の誘導体、医薬品隣接供給、およびより大きなプロセス制御を必要とする輸出対応フォーマットを優遇します。大規模バルク供給は、統合原料システムを持つ量顧客と生産者にとって引き続き重要です。製品差別化は、サプライヤーが品質、技術サポート、顧客固有の文書化を維持できる場合、より強いマージンへの経路を提供します。
キシロース業界リーダー
-
Zhejiang Huakang Pharmaceutical Co., Ltd.
-
Shandong Futaste Pharmaceutical Co., Ltd.
-
Shandong Thomson Bio-Tech Co., Ltd.
-
Healtang Biotech Co., Ltd.
-
Shandong Longlive Bio-Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
キシロース市場 このレポートでカバーされる企業
- Zhejiang Huakang Pharmaceutical Co., Ltd.
- Shandong Futaste Pharmaceutical Co., Ltd.
- Shandong Thomson Bio-Tech Co., Ltd.
- Healtang Biotech Co., Ltd.
- Shandong Longlive Bio-Technology Co., Ltd.
- Shandong Xieli Bio-Tech Co., Ltd.
- Roquette Frères
- Danisco A/S
- International Flavors and Fragrances Inc.
- Cargill, Incorporated
- Ingredion Incorporated
- Gulshan Polyols Ltd.
- Toyota Tsusho Corporation
- Yucheng Lujian Biological Technology Co., Ltd.
- Hangzhou Shouxing Biotechnology Co., Ltd.
- Suvchem
- Ardilla Technologies Limited
- Merck KGaA
- Stora Enso Oyj
- Mitsubishi Corporation Life Sciences Limited
最近の産業開発事情 キシロース市場
- 2026年10月:Stora Ensoは、中国寧波にリグニン由来ハードカーボンデモンストレーションラインを設立するためShanshan Technologyと提携しました。このイニシアチブは、Lignode®バッテリーアノード材料の工業化を目指し、リグニンの高付加価値化を支援し、より広いヘミセルロースセルロース、リグニンバリューチェーン全体にわたる統合木材バイオリファイナリーモデルの戦略的重要性を強化します。
- 2025年12月:鶴崗市の東山区は、2025年に計画された年間5万トンプロジェクトの第一フェーズとして、1,000トンの発酵ベースキシリトールパイロットラインを設置しました。2025年12月のインタビューで、政府は年間5万トン施設が2026年に操業を開始したと示しました。
- 2025年7月:CargillとHELMの3億米ドルの合弁会社であるQoreは、2024年にアイオワ州エディビルの年間66,000メトリックトン施設でQIRA®の商業生産を開始しました。世界最大のバイオベース1,4-ブタンジオール(BDO)プラントであるこの施設は、キシロースサプライチェーン近くで農業バイオマスをバイオベース化学品に変換する商業規模の実行可能性を検証しています。
グローバルキシロース市場レポートの範囲
キシロース市場とは、主に農業バイオマスのヘミセルロース画分から誘導される五炭糖であるキシロースの市場を指します。キシロース市場は、製品タイプ、原料、形態、用途、地域によってセグメント化されています。製品タイプに基づき、市場はD-キシロース、L-キシロース、DL-キシロースにセグメント化されています。原料に基づき、市場はトウモロコシ穂軸、小麦わら、サトウキビバガス、その他の原料にセグメント化されています。形態に基づき、市場は粉末・結晶、液体・シロップにセグメント化されています。用途に基づき、市場は食品・飲料、医薬品・診断、動物飼料・ペットフード、化粧品・パーソナルケア、バイオ燃料・工業用化学品、その他の用途にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(百万米ドル)で行われています。
セグメンテーション概要
| D-キシロース |
| L-キシロース |
| DL-キシロース |
| トウモロコシ穂軸 |
| 小麦わら |
| サトウキビバガス |
| その他の原料 |
| 粉末・結晶 |
| 液体・シロップ |
| 食品・飲料 |
| 医薬品・診断 |
| 動物飼料・ペットフード |
| 化粧品・パーソナルケア |
| バイオ燃料・工業用化学品 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | D-キシロース | |
| L-キシロース | ||
| DL-キシロース | ||
| 原料別 | トウモロコシ穂軸 | |
| 小麦わら | ||
| サトウキビバガス | ||
| その他の原料 | ||
| 形態別 | 粉末・結晶 | |
| 液体・シロップ | ||
| 用途別 | 食品・飲料 | |
| 医薬品・診断 | ||
| 動物飼料・ペットフード | ||
| 化粧品・パーソナルケア | ||
| バイオ燃料・工業用化学品 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
キシロースへの需要を促進しているものは何ですか?
需要は、低糖食品処方、医薬品診断、賦形剤、バイオベース化学品用途から来ています。これらの需要プールは異なる品質ニーズを持っており、統合生産者と文書化された特殊サプライヤーに別々の成長経路を与えます。レポートは2027年から2032年にかけて6.11%のCAGRを予測しています。
最大のシェアを持つキシロース製品タイプはどれですか?
D-キシロースは2026年に87.65%のシェアで製品需要をリードしています。確立されたトウモロコシ穂軸と小麦わら加水分解経路が入手可能性を支援し、食品・医薬品用途が広い顧客基盤を提供しています。L-キシロースは予測7.65%のCAGRで最も速く成長する製品タイプです。
最も速く成長しているキシロース原料はどれですか?
サトウキビバガスは2027年から2032年にかけて8.96%のCAGRで成長すると予測されています。成長は、特にバガスが地域の原料・特殊材料供給を支援できる南米において、砂糖・エタノール加工システムへの統合に依存しています。
キシロースで最も速く拡大している用途はどれですか?
バイオ燃料・工業用化学品は2027年から2032年にかけて7.72%のCAGRで成長すると予測されています。キシロースは、キシリトール、キシロン酸、関連化学経路のC5プラットフォームとして機能でき、消費者向け甘味料需要を超えた成長源を生産者に提供します。