
Marktgröße und Marktanteile für Holzwandpaneele
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
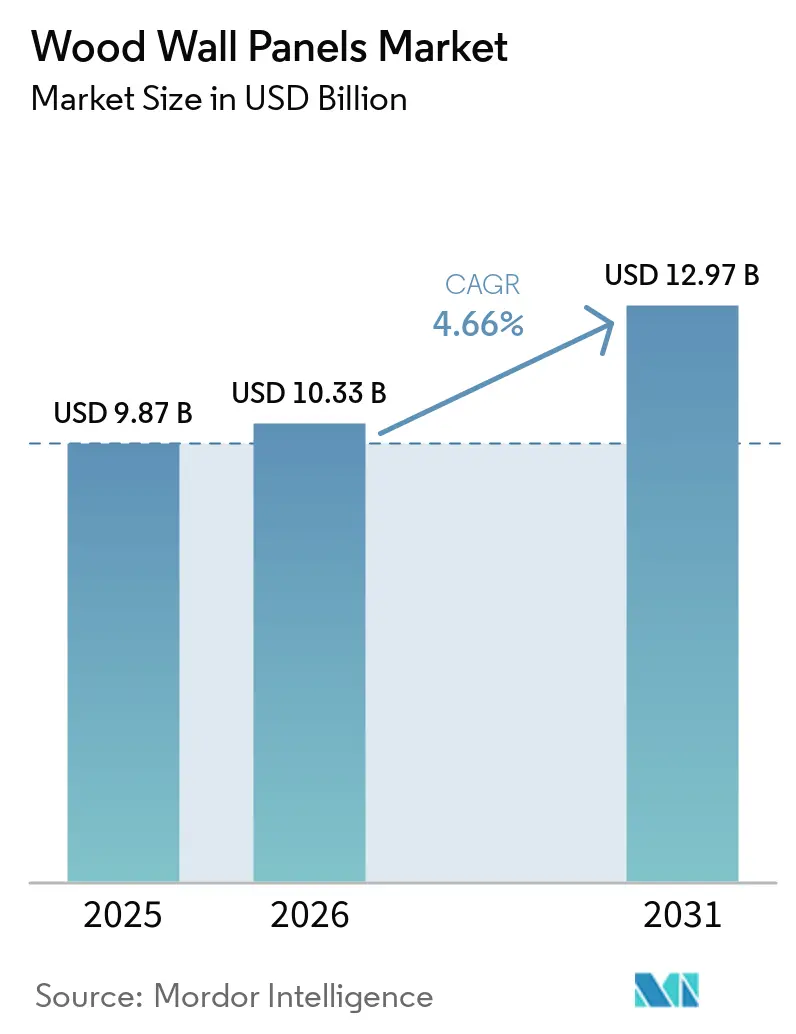
| Marktgröße (2026) | 10.33 Milliarden US-Dollar |
| Marktgröße (2031) | 12.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
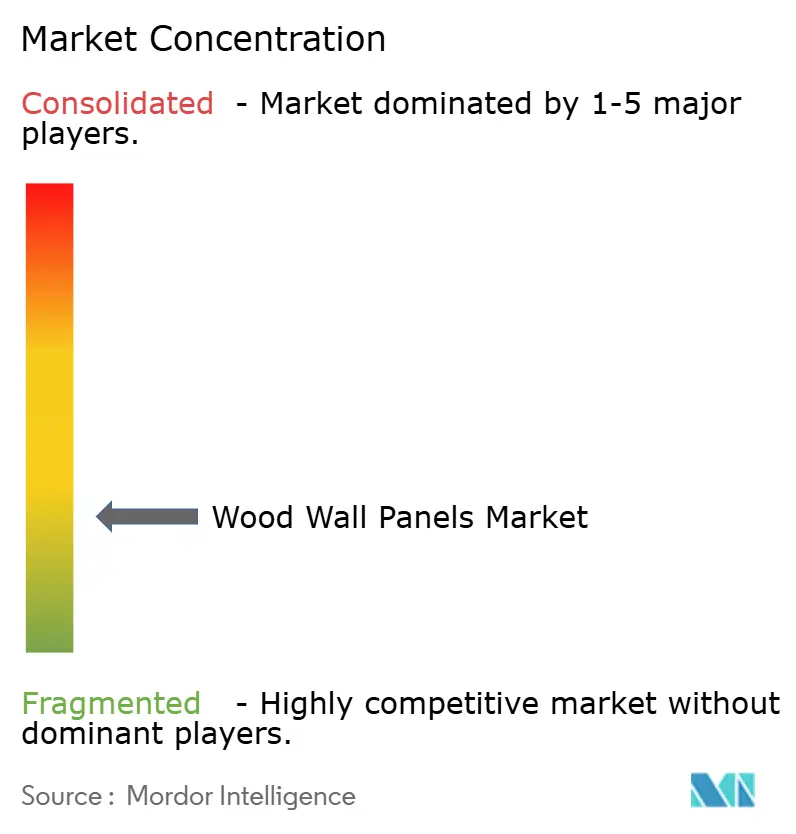
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Holzwandpaneele von Mordor Intelligence
Die Marktgröße für Holzwandpaneele wurde im Jahr 2025 auf 9,87 Milliarden USD geschätzt und soll von 10,33 Milliarden USD im Jahr 2026 auf 12,97 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2026–2031). Die Renovierungsnachfrage in Nordamerika und Europa stützt den Markt für Holzwandpaneele, da Eigentümer ältere Häuser modernisieren, anstatt umzuziehen. Neubau, Stadtentwicklung und Hotelprojekte stützen die Nachfrage im gesamten Asien-Pazifik-Raum. Die Hersteller reagieren mit vormontierten Systemen, die den Installationsaufwand reduzieren, sowie mit zertifizierten emissionsarmen Materialien. Die Einhaltung von Rückverfolgbarkeits- und Formaldehydvorschriften verändert ebenfalls Kaufentscheidungen und Produktionsinvestitionen. Diese Bedingungen begünstigen Lieferanten, die eine zuverlässige Holzversorgung, technische Zertifizierung und ein breites Vertriebsnetz kombinieren können.
Wichtigste Erkenntnisse des Berichts
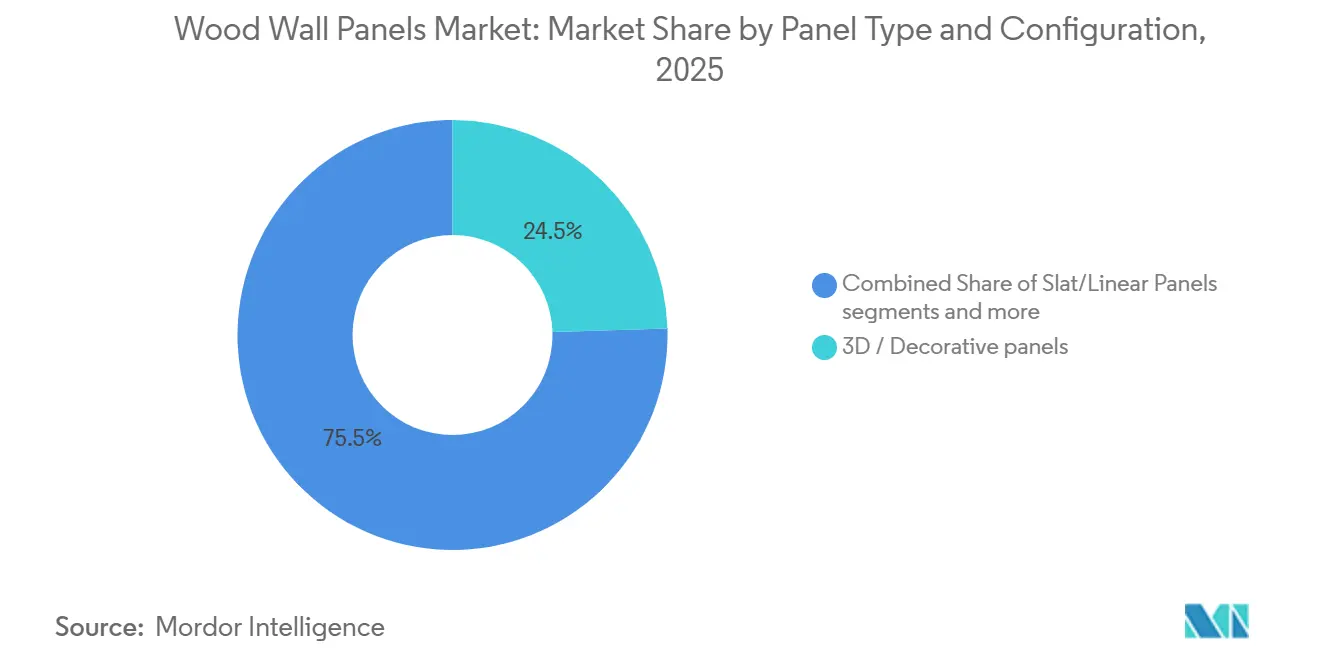
- Nach Paneeltyp hielten 3D- und Dekorativpaneele im Jahr 2025 einen Marktanteil von 24,52 % am Markt für Holzwandpaneele, während Akustikpaneele im Zeitraum 2026–2031 voraussichtlich mit der höchsten CAGR von 6,24 % wachsen werden.
- Nach Holzart hielt Holzwerkstoff im Jahr 2025 einen Marktanteil von 45,14 % am Markt für Holzwandpaneele, während Altholz und Recyclingholz von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,01 % wachsen wird.
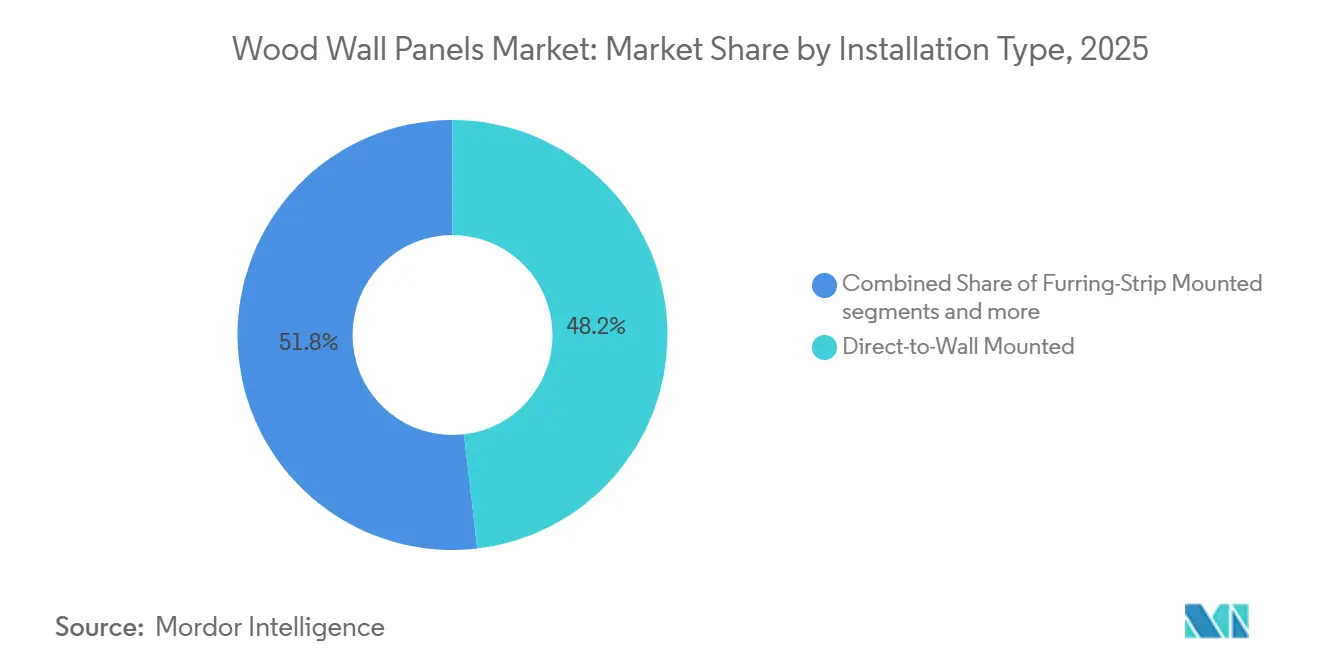
- Nach Installationsart hielten Direktmontagesysteme im Jahr 2025 einen Umsatzanteil von 48,17 %, während Stecksysteme von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,54 % wachsen werden.
- Nach Endnutzer hielten Wohnanwendungen im Jahr 2025 einen Umsatzanteil von 52,23 %, während gewerbliche Anwendungen von 2026 bis 2031 voraussichtlich mit 5,83 % wachsen werden.
- Nach Vertriebskanal hielt B2C im Jahr 2025 einen Umsatzanteil von 65,42 %, während B2B-Kanäle von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,48 % wachsen werden.
- Nach Geografie entfiel auf Europa im Jahr 2025 ein Umsatzanteil von 32,21 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Holzwandpaneele
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Renovierung und Modernisierung des bestehenden Wohnungsbestands | +1.4% | Global, konzentriert in Nordamerika und Europa, wo der Wohnungsbestand im Durchschnitt mehr als 40 Jahre alt ist | Mittelfristig (2–4 Jahre) |
| Renovierungswelle im Gastgewerbe und im gewerblichen Immobiliensektor | +0.7% | Global, am stärksten in Asien-Pazifik, dem Nahen Osten und Afrika sowie Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Modularer und vorgefertigter Innenausbau | +0.9% | Nordamerika und Europa, mit früher Verbreitung in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach akustischen und biophilen Gewerbeinterieurs | +1.1% | Global, insbesondere Nordamerika, Europa und urbaner Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Beschaffung von Recyclingfasern und rückverfolgbarem Holz | +0.7% | EU-geführt, mit Auswirkungen auf Lieferanten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Digitale Massenfertigung und abfallreduzierte CNC-Fertigung | +0.5% | Nordamerika und Europa, mit Ausweitung auf Südostasien und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Renovierung und Modernisierung des bestehenden Wohnungsbestands
Ein alternder Wohnungsbestand erhöht den Bedarf an regelmäßigen Innenrenovierungen. Der Nationale Verband der Hausbauer erwartet, dass die Renovierungsaktivitäten im Wohnbereich in den Vereinigten Staaten im Jahr 2026 inflationsbereinigt um 3 % und im Jahr 2027 um weitere 2 % wachsen werden. Hohe Hypothekenzinsen halten viele Eigentümer weiterhin davon ab, umzuziehen, was die Ausgaben auf bestehende Häuser lenkt. Badezimmer-, Küchen- und Gesamthaussanierungen umfassen häufig Wandflächenaufwertungen, da diese sichtbare Elemente eines fertiggestellten Raums sind. Der Nationale Verband der Hausbauer verzeichnete zu Beginn des Jahres 2025 128.000 Renovierungsunternehmen in den Vereinigten Staaten, verglichen mit 69.000 im Jahr 2000[1]https://www.nahb.org/news-and-economics/press-releases/2026/02/nahb-expects-remodeling-growth-2026. Holzwandpaneele können davon profitieren, wenn Renovierungsunternehmen von einfachem Streichen zu langlebigeren Oberflächen übergehen. Das Gemeinsame Zentrum für Wohnungsstudien der Harvard-Universität erwartet, dass die jährlichen Ausgaben der Hauseigentümer für Verbesserungen in den Vereinigten Staaten bis Ende 2026 518 Milliarden USD erreichen werden[2]https://www.jchs.harvard.edu/blog/remodeling-growth-set-downshift-late-2026. Diese Ausgabenbasis stützt die Nachfrage auch dann, wenn der Neubau nachlässt. Der Markt für Holzwandpaneele ist daher Renovierungsbudgets ausgesetzt, die weniger von Neubaubeginnen abhängig sind.
Modularer und vorgefertigter Innenausbau
Außerbetriebliche Montage und werkseitig vorbereitete Innenausbaukomponenten werden zunehmend eingesetzt. Vorfertige Paneele werden maßgenau für die direkte Montage geliefert und können den Zimmereiaufwand bei einem Projekt reduzieren. Dieser Ansatz ist nützlich, wenn erfahrene Holzverarbeitungsfachkräfte begrenzt verfügbar sind. Eine begutachtete Studie ergab, dass eine gezielte CNC-Automatisierung in 2 von 8 Produktionsaktivitäten die Jahresproduktion einer Fabrik auf über 300 Häuser steigern könnte[3]https://www.mdpi.com/2075-5309/16/5/908. Das Ergebnis veranschaulicht, wie begrenzte Automatisierung die Produktion steigern kann, wenn die Paneelherstellung standardisiert ist. Vorfertigung verlagert den Paneleinkauf von einzelnen Baustellen zu Fabrikeinkaufsteams, was größere Bestellungen und stärkere Betonung auf einheitliche Maße und Lieferleistung schafft. Hersteller mit etabliertem Ingenieurssupport sind möglicherweise besser für diese Spezifikationen positioniert. Kleinere Baustellenteams können vorfertige Systeme mit weniger Schneid- und Veredelungsarbeiten einsetzen. Der Markt für Holzwandpaneele profitiert von diesem Wandel, da er den Wert von Paneelen erhöht, die für die sofortige Montage vorbereitet sind.
Nachfrage nach akustischen und biophilen Gewerbeinterieurs
Gewerbliche Projekte erfordern zunehmend eine optische Gestaltung in Verbindung mit akustischer Leistung. Großraumbüros haben die Aufmerksamkeit auf Nachhall- und Sprachkontrolle gelenkt. Gesundheits-, Bildungs- und Hotelprojekte schreiben ebenfalls Materialien vor, die komfortable Innenraumumgebungen unterstützen. Holzlamellensysteme können eine natürliche Furnieroptik mit schallabsorbierender Rückwand kombinieren. Solche Produkte können die Anforderungen an emissionsarme Materialien in Gebäudezertifizierungsprogrammen erfüllen. Architekten bewerten die akustische Leistung zunehmend neben Brandschutzklassen und Innenraumluftqualitätsnachweisen, was das Feld für Lieferanten ohne geprüfte Produktdokumentation einengt. Armstrongs WoodWorks Shapes-Deckenpaneele vom Juli 2026 zeigen denselben Trend zur Holz-Akustik-Spezifikation. Die Produkte umfassen 10 standardmäßige FSC-zertifizierte Holzarten und ASTM E84 Klasse A Brandschutzleistung. Der Markt für Holzwandpaneele profitiert, wenn Dekorationsprodukte auch funktionale Designanforderungen erfüllen.
Anforderungen an die Beschaffung von Recyclingfasern und rückverfolgbarem Holz
Beschaffungsvorschriften erfordern zunehmend eine dokumentierte Holzherkunft und einen höheren Recyclinganteil. Die EU-Verordnung 2023/1115 wird von Betreibern ab dem 30. Dezember 2026 verlangen, die Rückverfolgbarkeit per Geolokalisierung und eine entwaldungsfreie Beschaffung nachzuweisen. Die Verordnung wurde im Dezember 2025 geändert, während ihre grundlegende Rückverfolgbarkeitsanforderung bestehen blieb[4]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02023R1115-20251226. Der Forest Stewardship Council bietet einen Sorgfaltspflichtrahmen, den Unternehmen mit diesen Anforderungen in Einklang bringen können. Diese Vorschriften machen die Lieferkettendokumentation bei der Lieferantenauswahl wichtiger und erhöhen die Prüfung von gemischten Recyclingfasereinsätzen, die in Spanplatten und MDF verwendet werden. Recyclingmaterial kann den Einsatz von Primärfasern reduzieren, aber Sortierung, Entnagelungsarbeiten und Artenverifizierung erhöhen die Betriebskosten. EGGER berichtete, dass Recyclingmaterial und Sägewerksnebenprodukte 66 % des in seinen Holzwerkstoffen verwendeten Holzes und 76 % des für Spanplatten verwendeten Holzes ausmachen. Diese Praktiken erklären, warum Recyclingkapazitäten strategisch relevant geworden sind. Der Markt für Holzwandpaneele wird weiterhin Lieferanten bevorzugen, die Materialherkunft und -qualität dokumentieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Holz, Fasern und Harze | -0.8% | Global, insbesondere Nordamerika und Europa, wo die Harzkosten empfindlich auf Energiemärkte reagieren | Kurzfristig (≤ 2 Jahre) |
| Handelszölle und Einfuhrabgaben auf Holz und Holzderivate | -0.7% | Nordamerika, mit Auswirkungen auf europäische und asiatisch-pazifische Lieferanten, die in die Vereinigten Staaten verkaufen | Kurzfristig (≤ 2 Jahre) |
| Compliance-Kosten für Brand-, VOC- und Entwaldungs-Rückverfolgbarkeitsvorschriften | -0.7% | Europäische Union, mit Auswirkungen auf Exporteure in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an qualifizierte Montage bei Sanierungsprojekten | -0.5% | Nordamerika, Europa und urbane Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für Holz, Fasern und Harze
Inputkosten können die Margen im gesamten Markt für Holzwandpaneele einschränken, insbesondere bei Produkten mit MDF-, Spanplatten- oder anderen harzintensiven Kernen. Harz und Wachs machen 10 % bis 35 % der variablen Produktionskosten für OSB, Sperrholz, Spanplatten und MDF aus. West Fraser meldete einen sequenziellen Anstieg der Harz- und Wachskosten um 13 Millionen USD für seine nordamerikanischen und europäischen Holzwerkstoffoperationen im zweiten Quartal 2026. Das Unternehmen identifizierte auch Ölpreisänderungen als eine bedeutende Kostenvariable. Hersteller stehen vor Schwierigkeiten, wenn sich Faser- und petrochemische Kosten in verschiedene Richtungen bewegen, was langfristige Preis- und Lieferverpflichtungen schwieriger zu managen macht. Frachtunterbrechungen können zusätzlichen Druck auf Lieferanten ausüben, die mehrere regionale Märkte bedienen. Dekorativpaneele mit höherem Harzanteil sind stärker dem petrochemischen Inputzyklus ausgesetzt als Massivholzprodukte. Die Kostendeckung kann daher je nach Portfolio unterschiedlich sein, während vertikal integrierte Hersteller die Exposition durch Holzfaserversorgung und selbst erzeugte Energie teilweise ausgleichen können. Der Markt für Holzwandpaneele bleibt empfindlich gegenüber diesen Bewegungen, da Panelsysteme mit kostengünstigeren Oberflächenalternativen konkurrieren.
Handelszölle und Einfuhrabgaben auf Holz und Holzderivate
Handelsmaßnahmen haben die Kosten für Holz und Holzderivate, die in die Vereinigten Staaten gelangen, erhöht. Eine präsidiale Proklamation vom September 2025 legte ab dem 14. Oktober 2025 einen Zoll von 10 % auf Weichholz- und Schnittholzimporte fest. Sie legte auch eine Abgabe von 25 % auf Küchenschränke, Waschtische und gepolsterte Holzprodukte fest. Eine geplante Erhöhung auf 50 % für Schränke und Waschtische wurde vom Januar 2026 auf den 1. Januar 2027 verschoben. Diese Maßnahmen beeinflussen die Materialkosten für Bau- und Renovierungsprojekte und schaffen Planungsunsicherheit für Lieferanten, die auf grenzüberschreitende Holzströme angewiesen sind. Der Nationale Verband der Hausbauer berichtete, dass tarifbedingte Kosten laut Umfrageantworten 10.900 USD pro Haus hinzufügten. Höhere Projektkosten können das für hochwertige Innenausstattungen verfügbare Budget reduzieren, insbesondere bei renovierungsgetriebener Wohnnachfrage. Käufer können kostengünstigere Materialien wählen, während Hersteller durch lokale Beschaffung, Produktneugestaltung und effizientere Installationsmethoden reagieren. Der Markt für Holzwandpaneele steht vor einem Hemmnis, bei dem Zölle sowohl die Rohstoffkosten als auch die Erschwinglichkeit für Endnutzer beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Paneeltyp und Konfiguration: Akustiknachfrage gestaltet die Dekorativkategorie um
3D- und Dekorativpaneele hielten im Jahr 2025 einen Marktanteil von 24,52 % am Markt für Holzwandpaneele. Ihre Position spiegelt die Verwendung in Wohnakzentwänden, gewerblichen Empfangsbereichen und Hotelmerkmalinstallationen wider. Geriffelte Wände und Schränke erfreuten sich laut dem Trendbericht 2026 der Composite Panel Association 2 aufeinanderfolgende Jahre zunehmender Beliebtheit. Dies hat die Verwendung über einzelne Akzentwände hinaus auf eine breitere Raumabdeckung ausgeweitet. Eine größere Abdeckung kann die Panelfläche pro Installation erhöhen. Sie kann auch die Auftragswerte für Lieferanten und Installateure steigern.
Lamellen- und Linearpaneele gewinnen in gewerblichen Räumen an Bedeutung, da ihre modularen Abmessungen das Schneiden vor Ort reduzieren können. Sie behalten auch den optischen Charakter von Holz bei und ermöglichen gleichzeitig akustische Rückwände. Flache und bündige Paneele bleiben in Gesundheits-, Unternehmens- und institutionellen Innenräumen relevant. Diese Umgebungen erfordern häufig durchgehende Oberflächen und klare Compliance-Dokumentation. Akustikpaneele werden voraussichtlich bis 2031 mit einer CAGR von 6,24 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach messbarer Schallkontrolle wider und nicht eine kurzlebige Stilpräferenz. Perforierte und genuteté Systeme bedienen weiterhin Studios und Auditorien, aber ihr Volumen bleibt durch enge Anwendungen begrenzt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Holzart und Material: Holzwerkstoffformate sichern das Volumen, Altholz beschleunigt sich durch ESG
Holzwerkstoff hielt im Jahr 2025 einen Marktanteil von 45,14 % am Markt für Holzwandpaneele. MDF-Kern-Furnierpaneele, laminierte Dekorplatten und verwandte Formate bieten einheitliche Abmessungen und Oberflächen. Diese Eigenschaften unterstützen die Fabrikproduktion und gewerbliche Projektspezifikationen. Holzwerkstoffformate ermöglichen es Herstellern auch, dokumentierte Emissionsleistung bereitzustellen. Sperrholz bleibt eine bedeutende sekundäre Option, wo Holzoptik zu geringeren Kosten benötigt wird. Massivhart- und Weichholzpaneele behalten ihre Positionen in Premium- und Kunsthandwerksprojekten.
Altholz und Recyclingholz werden voraussichtlich bis 2031 mit einer CAGR von 6,01 % wachsen. Die Marktgröße für Holzwandpaneele wird durch Nachhaltigkeitsberichtspflichten und die Nachfrage nach authentifizierter Materialherkunft gestützt. Hersteller müssen Sortiervariationen, Entnagelungsarbeiten und Artenverifizierung managen, bevor Recyclingeinsätze konsistent verwendet werden können. Diese Aktivitäten können die Kosten im Vergleich zu Primärholz erhöhen. Der PEFC-Lieferkettenzertifizierungsstandard enthält Anforderungen, die EUDR-Sorgfaltspflichtsysteme unterstützen. Bambusverbundwerkstoffe und Paneele mit landwirtschaftlichem Faserkern bleiben kleinere Alternativen. Sie erhalten Aufmerksamkeit in Indien und Südostasien, wo lokale Plantagenressourcen Nicht-Holz-Materialien unterstützen können.
Nach Installationsart: Vorfabrikationskompatible Methoden gewinnen an Bedeutung, da Arbeitskräftemangel zunimmt
Direktmontagesysteme machten im Jahr 2025 48,17 % der globalen Installationen aus. Ihre Position spiegelt die Kompatibilität mit professionellen Installateuren und erfahrenen Heimwerkern wider. Paneele können direkt auf Trockenbau und andere vorbereitete Untergründe geklebt oder befestigt werden. Dies reduziert die Anzahl der auf der Baustelle benötigten Materialien. Es begrenzt auch die Installationszeit, wenn die Wandbedingungen geeignet sind. Lattungssysteme bleiben wichtig, wo bestehende Wände uneben sind oder ein Installationshohlraum erforderlich ist.
Stecksysteme werden voraussichtlich bis 2031 mit einer CAGR von 5,54 % wachsen. Kantenprofile ermöglichen es Paneelen, mit minimalen sichtbaren Befestigungsmitteln und weniger Klebstoff zu verbinden. Dies kann den Arbeitsaufwand reduzieren, der Holzpaneele zuvor von Vinyl- oder PVC-Alternativen unterschied. Clip-in- und Schienensysteme sprechen auch gewerbliche Nutzer an, die austauschbare Paneele benötigen. Diese Systeme bieten Wartungszugang und können zukünftige Innenraumänderungen unterstützen. Der Markt für Holzwandpaneele profitiert von Installationssystemen, die für schnellere Sanierungsprojekte konzipiert sind. Fertigungsgenauigkeit wird zunehmend wichtiger, da Paneelprofile einheitliche Toleranzen erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Wohnvolumen und gewerblicher Wertaufschlag treiben paralleles Wachstum
Wohnanwendungen hielten im Jahr 2025 einen Umsatzanteil von 52,23 %. Renovierungen in Nordamerika und Europa stützen diese Position, zusammen mit dem Wohnungsneubau im Asien-Pazifik-Raum. Die Verwendung von Akzentwänden ist zu einer routinemäßigeren Spezifikation in Wohnungen und Hausrenovierungsprojekten geworden. Entwickler können verbesserte Innenausstattungen nutzen, um Einheiten zu differenzieren, wenn die Erschwinglichkeit eingeschränkt ist. Altersgerechte Renovierungen schaffen auch Möglichkeiten für umfassendere Oberflächenerneuerungen. Der Nationale Verband der Hausbauer berichtete, dass 56 % der US-amerikanischen Renovierungsunternehmen altersgerechte Arbeiten durchführten.
Gewerbliche Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 5,83 % wachsen. Ihre Marktgröße für Holzwandpaneele wird durch Anforderungen an akustische Leistung, Innenraumluftqualität und Lieferkettendokumentation gestützt. Hotelprojekte legen besonderen Wert auf markante Innenausstattungen. Gesundheits- und Bildungseinrichtungen generieren ebenfalls Spezifikationsnachfrage in Nordamerika. Gewerbliche Käufer benötigen in der Regel mehr technische Daten, bevor sie Produkte genehmigen. Diese Anforderungen können etablierte Lieferanten mit geprüften Systemen begünstigen. Sie können auch die gewerbliche Nachfrage für zertifizierte Panelhersteller widerstandsfähiger machen.
Nach Vertriebskanal: Spezifikationskanäle übertreffen den Einzelhandel bei der Wertschöpfung
B2C-Kanäle machten im Jahr 2025 65,42 % des Umsatzes aus. Einzelhändler, Fachgeschäfte und Online-Plattformen haben Dekorativpaneele für Hausbesitzer zugänglicher gemacht. Online-Kanäle helfen Käufern, Oberflächen und Konfigurationen zu vergleichen, ohne ein Ausstellungsstudio zu besuchen. Produktkonfiguratoren können die eigenständige Auswahl für kleinere Wohnprojekte unterstützen. Dieses Modell eignet sich gut für Akzentwände und andere Installationen mit begrenztem Umfang. Der stationäre Einzelhandel bleibt relevant, wo Kunden Materialien vor dem Kauf inspizieren möchten.
B2B-Kanäle werden voraussichtlich bis 2031 mit einer CAGR von 5,48 % wachsen. Auftragnehmer, Architekten, Designer und institutionelle Beschaffungsteams kaufen in der Regel größere Systeme für gewerbliche Projekte. Der Marktanteil der B2B-Kanäle für Holzwandpaneele wird durch höhere durchschnittliche Projektwerte und die Nachfrage nach zertifizierten Akustik- oder Recyclinginhaltsprodukten geprägt. Architekten können Paneele während der Gebäudeinformationsmodellierungs- und Spezifikationsphasen auswählen. Zugelassene Händler beliefern dann Auftragnehmer mit den erforderlichen Systemen. Wolf-Gordon erwarb Andor Willow im Juni 2026 und fügte einen sofort montierbaren Holzpanelhersteller mit E-Commerce-Fähigkeit hinzu. Dieser Schritt verband digitale Vertriebsfähigkeiten mit architektonischen Spezifikationskanälen.
Geografische Analyse
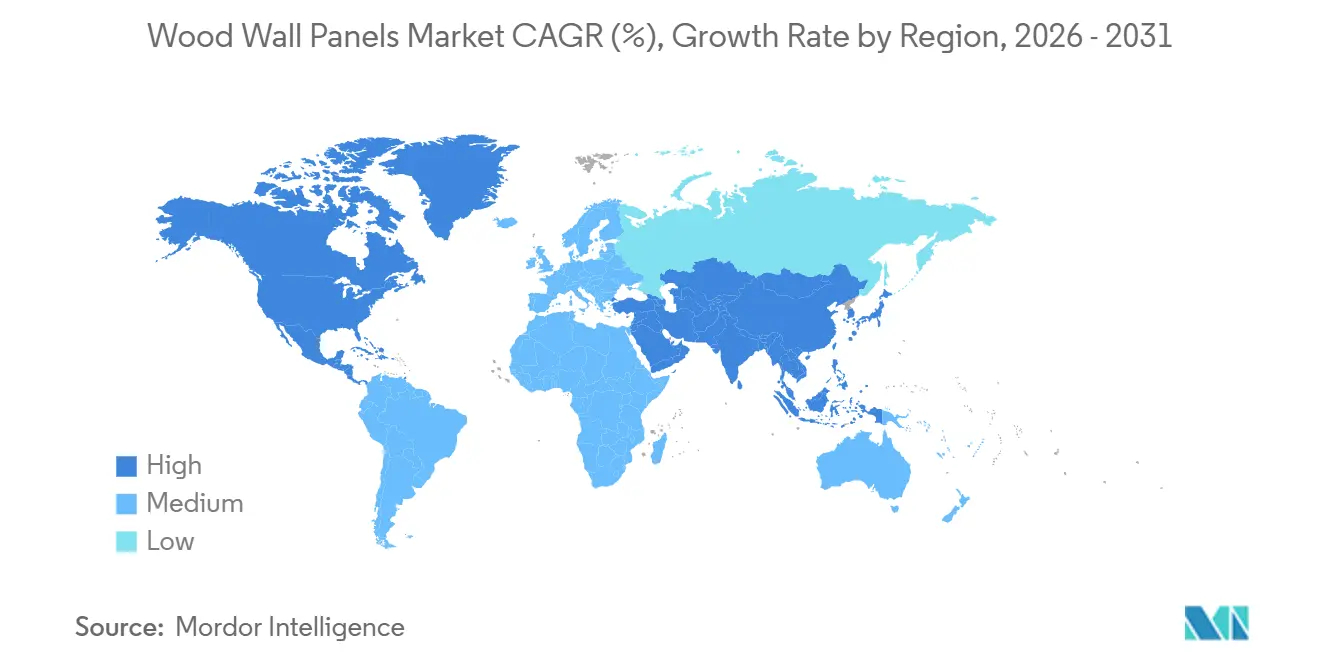
Europa hielt im Jahr 2025 einen Anteil von 32,21 % am globalen Markt für Holzwandpaneele. Die Region profitiert von etablierten Holzinnenraumtraditionen, Renovierungsaktivitäten und zertifizierten Forstressourcen. Der Europäische Plattenverband berichtete, dass der scheinbare Verbrauch von Holzwerkstoffplatten in den Mitgliedsländern im Jahr 2025 um 3 % auf 60.900.000 m³ gestiegen ist. Dies geschah trotz schwachem Neubau, hohen Zinssätzen und vorsichtigem Konsumverhalten. Renovierungs- und gewerbliche Ausbauaktivitäten halfen, die Nachfrage in diesem Zeitraum zu stützen.
Deutschland, Polen, das Vereinigte Königreich und die nordischen Länder bleiben aktive gewerbliche Spezifikationsmärkte. Die Entwaldungs- und Formaldehydanforderungen der Europäischen Union begünstigen Hersteller mit gut entwickelten Compliance-Systemen. Die Verordnung 2023/1464 trat am 6. August 2026 in Kraft und legte einen Formaldehydgrenzwert von 0,062 mg/m³ für erfasste Holzwerkstoffe fest. Südamerika bietet eine sekundäre Produktionsbasis durch Chile und Brasilien. Der inländische Verbrauch bleibt durch Erschwinglichkeit und Vertriebslücken in Teilen der Region eingeschränkt.
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,13 % wachsen. Indien und Südostasien werden durch Wohnungsbau, Urbanisierung und Hotelbau gestützt. Japan und Südkorea bleiben reife Märkte für maßgefertigte Furniersysteme und hochwertige Akustikprodukte. China ist der größte Holzwerkstoffplattenhersteller der Region, obwohl schwächere Bautätigkeit die inländische Nachfrage seit 2024 gedämpft hat. Nordamerika bleibt ein bedeutendes Marktgebiet für Holzwandpaneele, da Renovierungen und gewerbliche Ausbauten komplementäre Nachfrage bieten. Der Nahe Osten und Afrika entwickelt sich als Importmarkt, gestützt durch saudi-arabische Projekte und Hotelexpansion in den Vereinigten Arabischen Emiraten.

Wettbewerbslandschaft
Der Markt für Holzwandpaneele ist fragmentiert. Zu den großen integrierten Herstellern gehören Arauco, EGGER Group, Kronospan, Swiss Krono Group und Sonae Arauco. Ihre Größe basiert auf Holzbeschaffung, Kontinuierpressprodukten und Zertifizierungssystemen. Diese Fähigkeiten sind wichtig, da Emissions-, Rückverfolgbarkeits- und Recyclingfaseranforderungen zunehmen. EGGER meldete für das Geschäftsjahr 2025/26 einen Umsatz von 4,13 Milliarden EUR und Investitionen von 542,2 Millionen EUR. Das Investitionsprogramm des Unternehmens zeigt den Kapitalbedarf für die Aufrechterhaltung von Produktions- und Compliance-Fähigkeiten.
Regionale Lieferanten wie Pfleiderer, Finsa, Kastamonu Entegre und Investwood konkurrieren durch Produktpalette und Lieferleistung. Sie stehen vor wiederkehrenden Ausgabeanforderungen für Formaldehydreformulierung und Holzrückverfolgbarkeit. Stora Enso und Koskisen erweiterten ihre Zero-Produktfamilie im Januar 2026. Die Reihe verwendet NeoLigno, ein ligninbasiertes Bindemittel, das zugesetztes Formaldehyd eliminiert. Diese Initiative adressiert die Nachfrage nach Produkten mit geringeren Emissionen und biobasierten Einsatzstoffen. Kronospan schloss im November 2025 die Übernahme des Sägewerks ZG Timber Sebeș ab und fügte seiner rumänischen Betriebsstätte Rohstoffkontrolle hinzu.
Akustik- und Architekturpanelspezialisten konkurrieren durch geprüfte Leistungsdaten und etablierte Designbeziehungen. Armstrong World Industries, Hunter Douglas Architectural und BAUX Sweden halten in diesem Bereich Premiumpositionen. Ihre Produkte sind schwer allein durch den Preis zu ersetzen, wenn Projekte veröffentlichte Akustik- oder Brandschutzleistung erfordern. Kleinere Marken, darunter Andor Willow und Naturepanel, nutzen Online-Konfiguration und Auftragsproduktion. Dies kann das Lagerrisiko reduzieren und gleichzeitig individuelle Designanforderungen erfüllen. Der Markt für Holzwandpaneele bietet eine Öffnung für Produkte, die Recyclinginhalt, Akustiktests und rückverfolgbare Beschaffung kombinieren.
Branchenführer im Bereich Holzwandpaneele
EGGER Group
Kronospan
Arauco
Swiss Krono Group
West Fraser Timber Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Wolf-Gordon erwarb Andor Willow, einen digital nativen Hersteller von architektonischen Holzwandpaneelen, akustischen Lamellendeckensystemen und Raumteilern. Die Übernahme erweiterte das Portfolio von Wolf-Gordon um natürliche Holzoberflächen und fügte eine etablierte E-Commerce-Plattform sowie einen Direktvertriebskanal hinzu, wodurch das kombinierte Unternehmen sowohl im B2C- als auch im gewerblichen Spezifikationssegment positioniert wurde.
- November 2025: Kronospan schloss die Übernahme des Sägewerks Sebeș von ZG Timber in Rumänien ab, das früher zur Ziegler Group gehörte, sicherte mehr als 500 Arbeitsplätze und integrierte die Schnittholzproduktion in die bestehenden MDF-, Spanplatten- und Melaminharzplattenoperationen von Kronospan in Sebeș. Der Schritt erweitert Kronospans rumänisches Produktsortiment und die Rohstoffkontrolle und stärkt seine vertikale Integration in einem kostenempfindlichen Versorgungsumfeld.


Berichtsumfang des globalen Marktes für Holzwandpaneele
| 3D / Dekorativpaneele |
| Lamellen-/Linearpaneele |
| Akustische Holzpaneele |
| Flache / bündige Holzpaneele |
| Sonstige Spezialpaneele |
| Hartholz |
| Weichholz |
| Holzwerkstoff |
| Sperrholz |
| Altholz / Recyclingholz |
| Sonstige |
| Direktmontage an der Wand |
| Lattungsmontage |
| Clip-in- und Schienenbasiert |
| Stecksystem |
| Sonstige |
| Wohnbereich |
| Gewerbe |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachgeschäfte | |
| Heimwerkermärkte/Baumärkte | |
| Online | |
| Lokale Eisenwarengeschäfte | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Paneeltyp und Konfiguration | 3D / Dekorativpaneele | |
| Lamellen-/Linearpaneele | ||
| Akustische Holzpaneele | ||
| Flache / bündige Holzpaneele | ||
| Sonstige Spezialpaneele | ||
| Nach Holzart und Material | Hartholz | |
| Weichholz | ||
| Holzwerkstoff | ||
| Sperrholz | ||
| Altholz / Recyclingholz | ||
| Sonstige | ||
| Nach Installationsart | Direktmontage an der Wand | |
| Lattungsmontage | ||
| Clip-in- und Schienenbasiert | ||
| Stecksystem | ||
| Sonstige | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachgeschäfte | ||
| Heimwerkermärkte/Baumärkte | ||
| Online | ||
| Lokale Eisenwarengeschäfte | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Holzwandpaneelen bis 2031?
Die Renovierung älterer Häuser, gewerbliche Ausbauten sowie die Nachfrage nach akustischen und zertifizierten Produkten stützen die Expansion mit einer CAGR von 4,66 % bis 2031.
Welches Paneelformat wächst am schnellsten?
Akustische Holzpaneele werden voraussichtlich bis 2031 mit einer CAGR von 6,24 % wachsen, gestützt durch gewerbliche Akustik- und Innenraumleistungsanforderungen.
Warum wird Holzwerkstoff häufig für Innenwandpaneele verwendet?
Holzwerkstoff hielt im Jahr 2025 einen Umsatzanteil von 45,14 %, da er einheitliche Abmessungen, Oberflächenqualität und Kompatibilität mit vorgefertigten Systemen bietet.
Welche Endnutzergruppe wächst am schnellsten?
Gewerbliche Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 5,83 % wachsen, gestützt durch Anforderungen an Akustik, Brandschutz, Luftqualität und Beschaffungsdokumentation.
Wie beeinflussen Beschaffungsvorschriften Panellieferanten?
Die EUDR-Rückverfolgbarkeitsanforderungen und die Formaldehydgrenzwerte der Europäischen Union erhöhen die Bedeutung dokumentierter Beschaffung und emissionsarmer Produktsysteme.
Seite zuletzt aktualisiert am:



