
Tamanho e Participação do Mercado de Bioprodutos de Madeira
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 394.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 591.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.45 % |
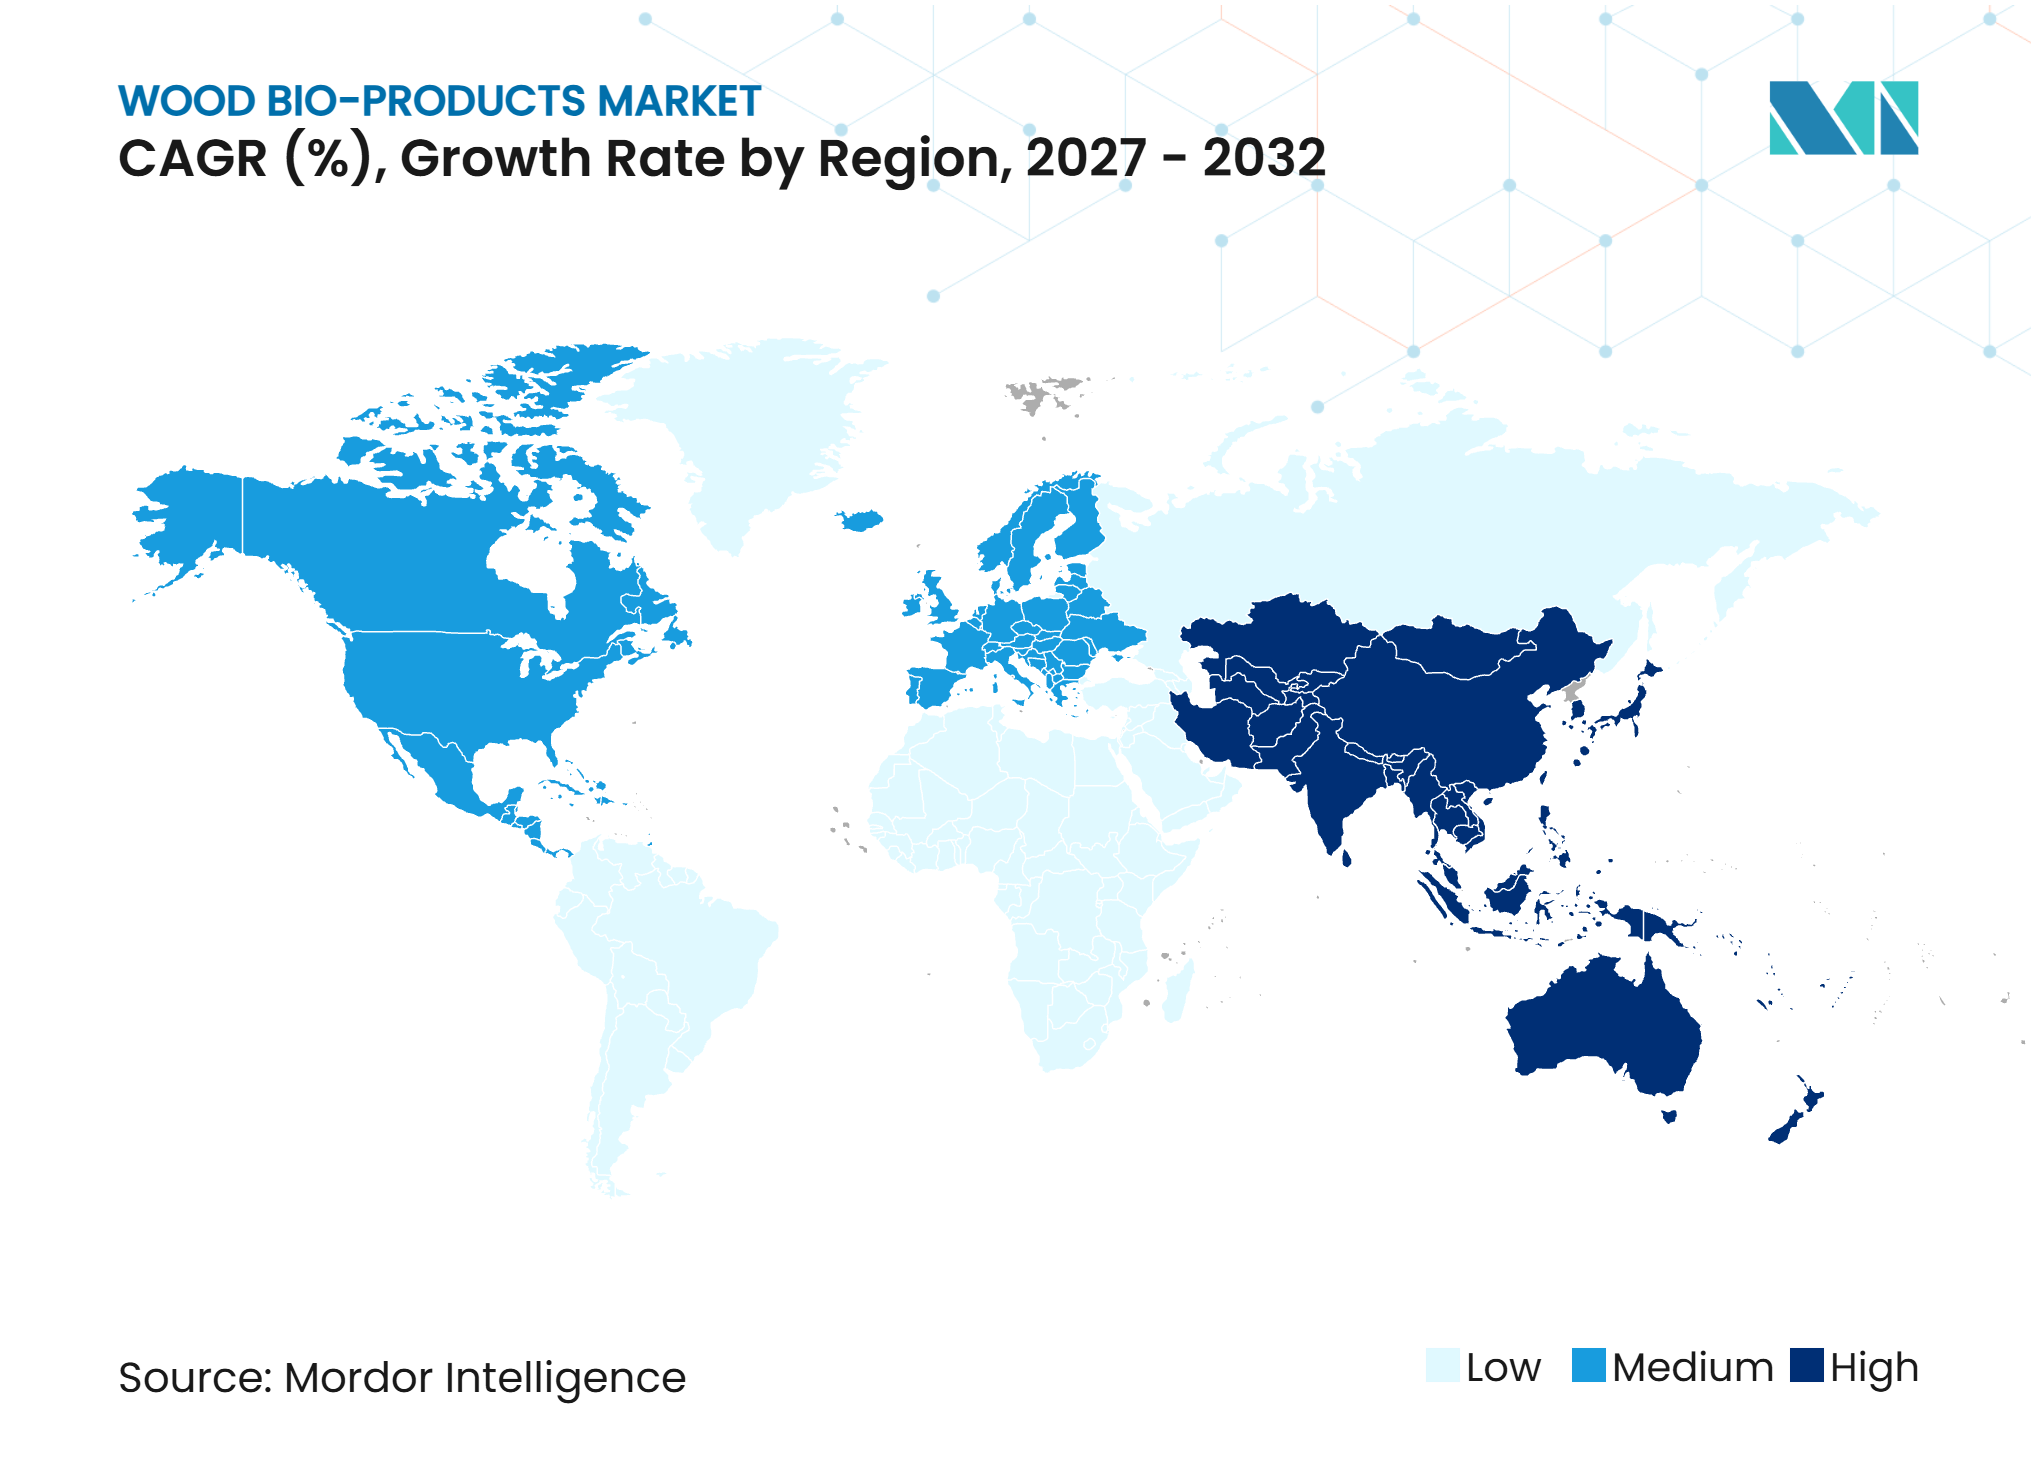
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bioprodutos de Madeira por Mordor Intelligence
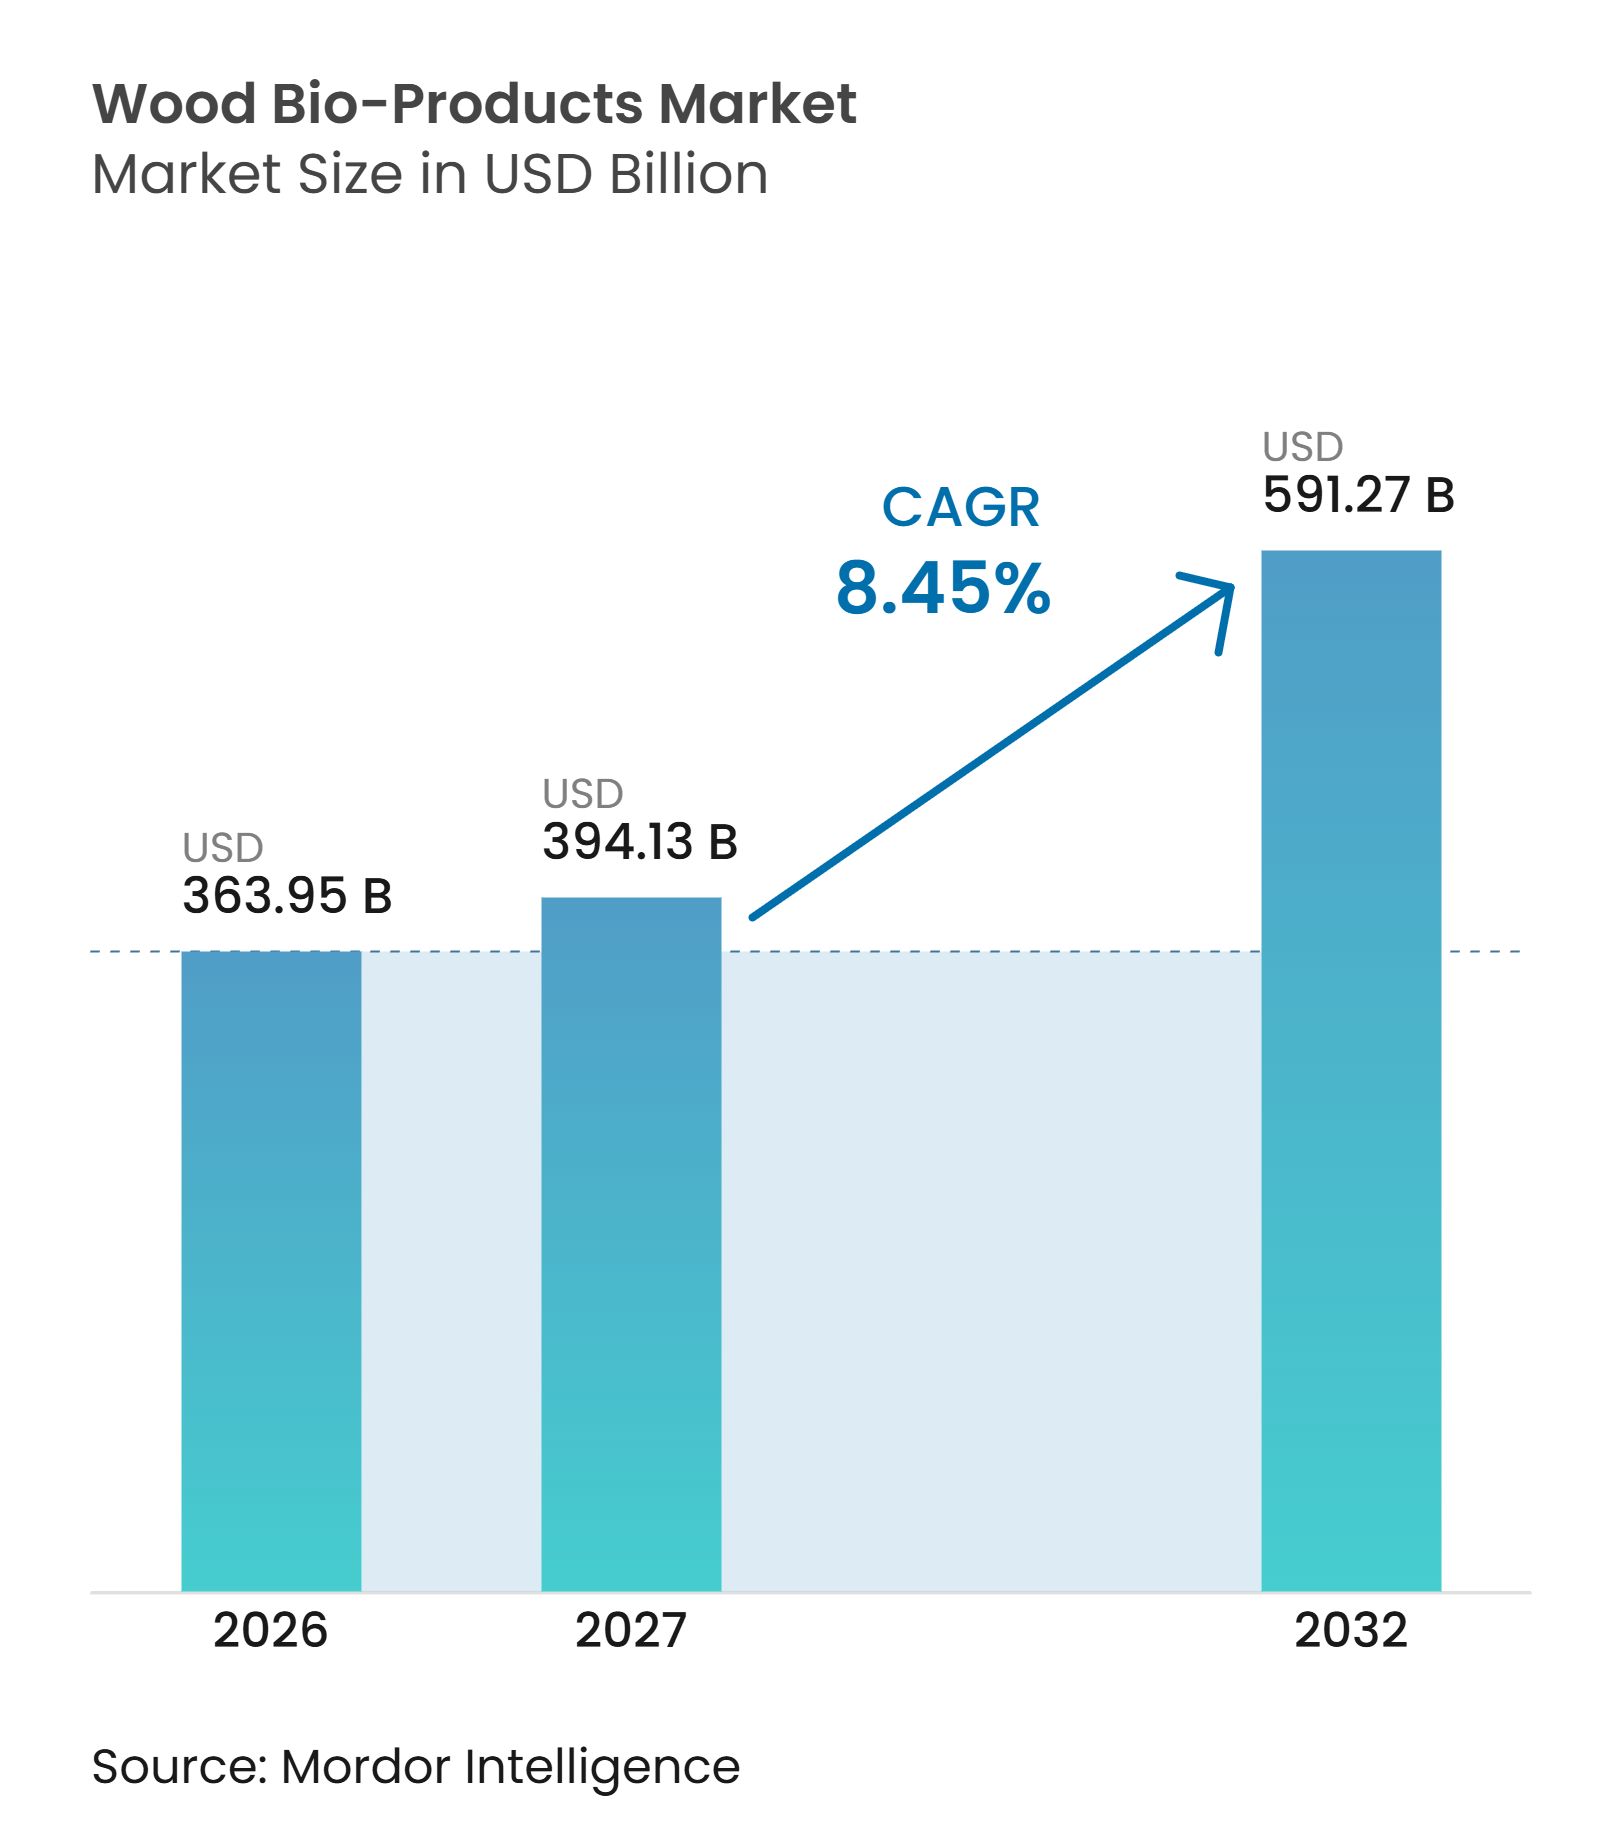
O tamanho do Mercado de Bioprodutos de Madeira foi avaliado em 363,95 bilhões de USD em 2026 e estima-se que cresça de 394,13 bilhões de USD em 2027 para atingir 591,27 bilhões de USD até 2032, a um CAGR de 8,45% durante o período de previsão (2027-2032). O mercado de bioprodutos de madeira é sustentado pelo uso mais amplo de materiais de engenharia na construção, mobiliário e aplicações especializadas. Os requisitos de construção sustentável estão aumentando a demanda por produtos rastreáveis com declarações ambientais, enquanto a atividade de renovação sustenta a demanda por painéis, portas, pisos e componentes de interiores. Os produtores também estão direcionando investimentos para o uso de resíduos, materiais manufaturados de maior valor e ferramentas de pedidos digitais. Essas iniciativas podem reduzir a exposição aos ciclos de commodities e fortalecer o acesso dos clientes ao mercado de bioprodutos de madeira. Medidas comerciais, custos de fibra e requisitos de emissões mais rigorosos permanecem como restrições importantes, pois afetam os preços dos insumos, os processos de produção e os arranjos de fornecimento transfronteiriço.
Principais Conclusões do Relatório
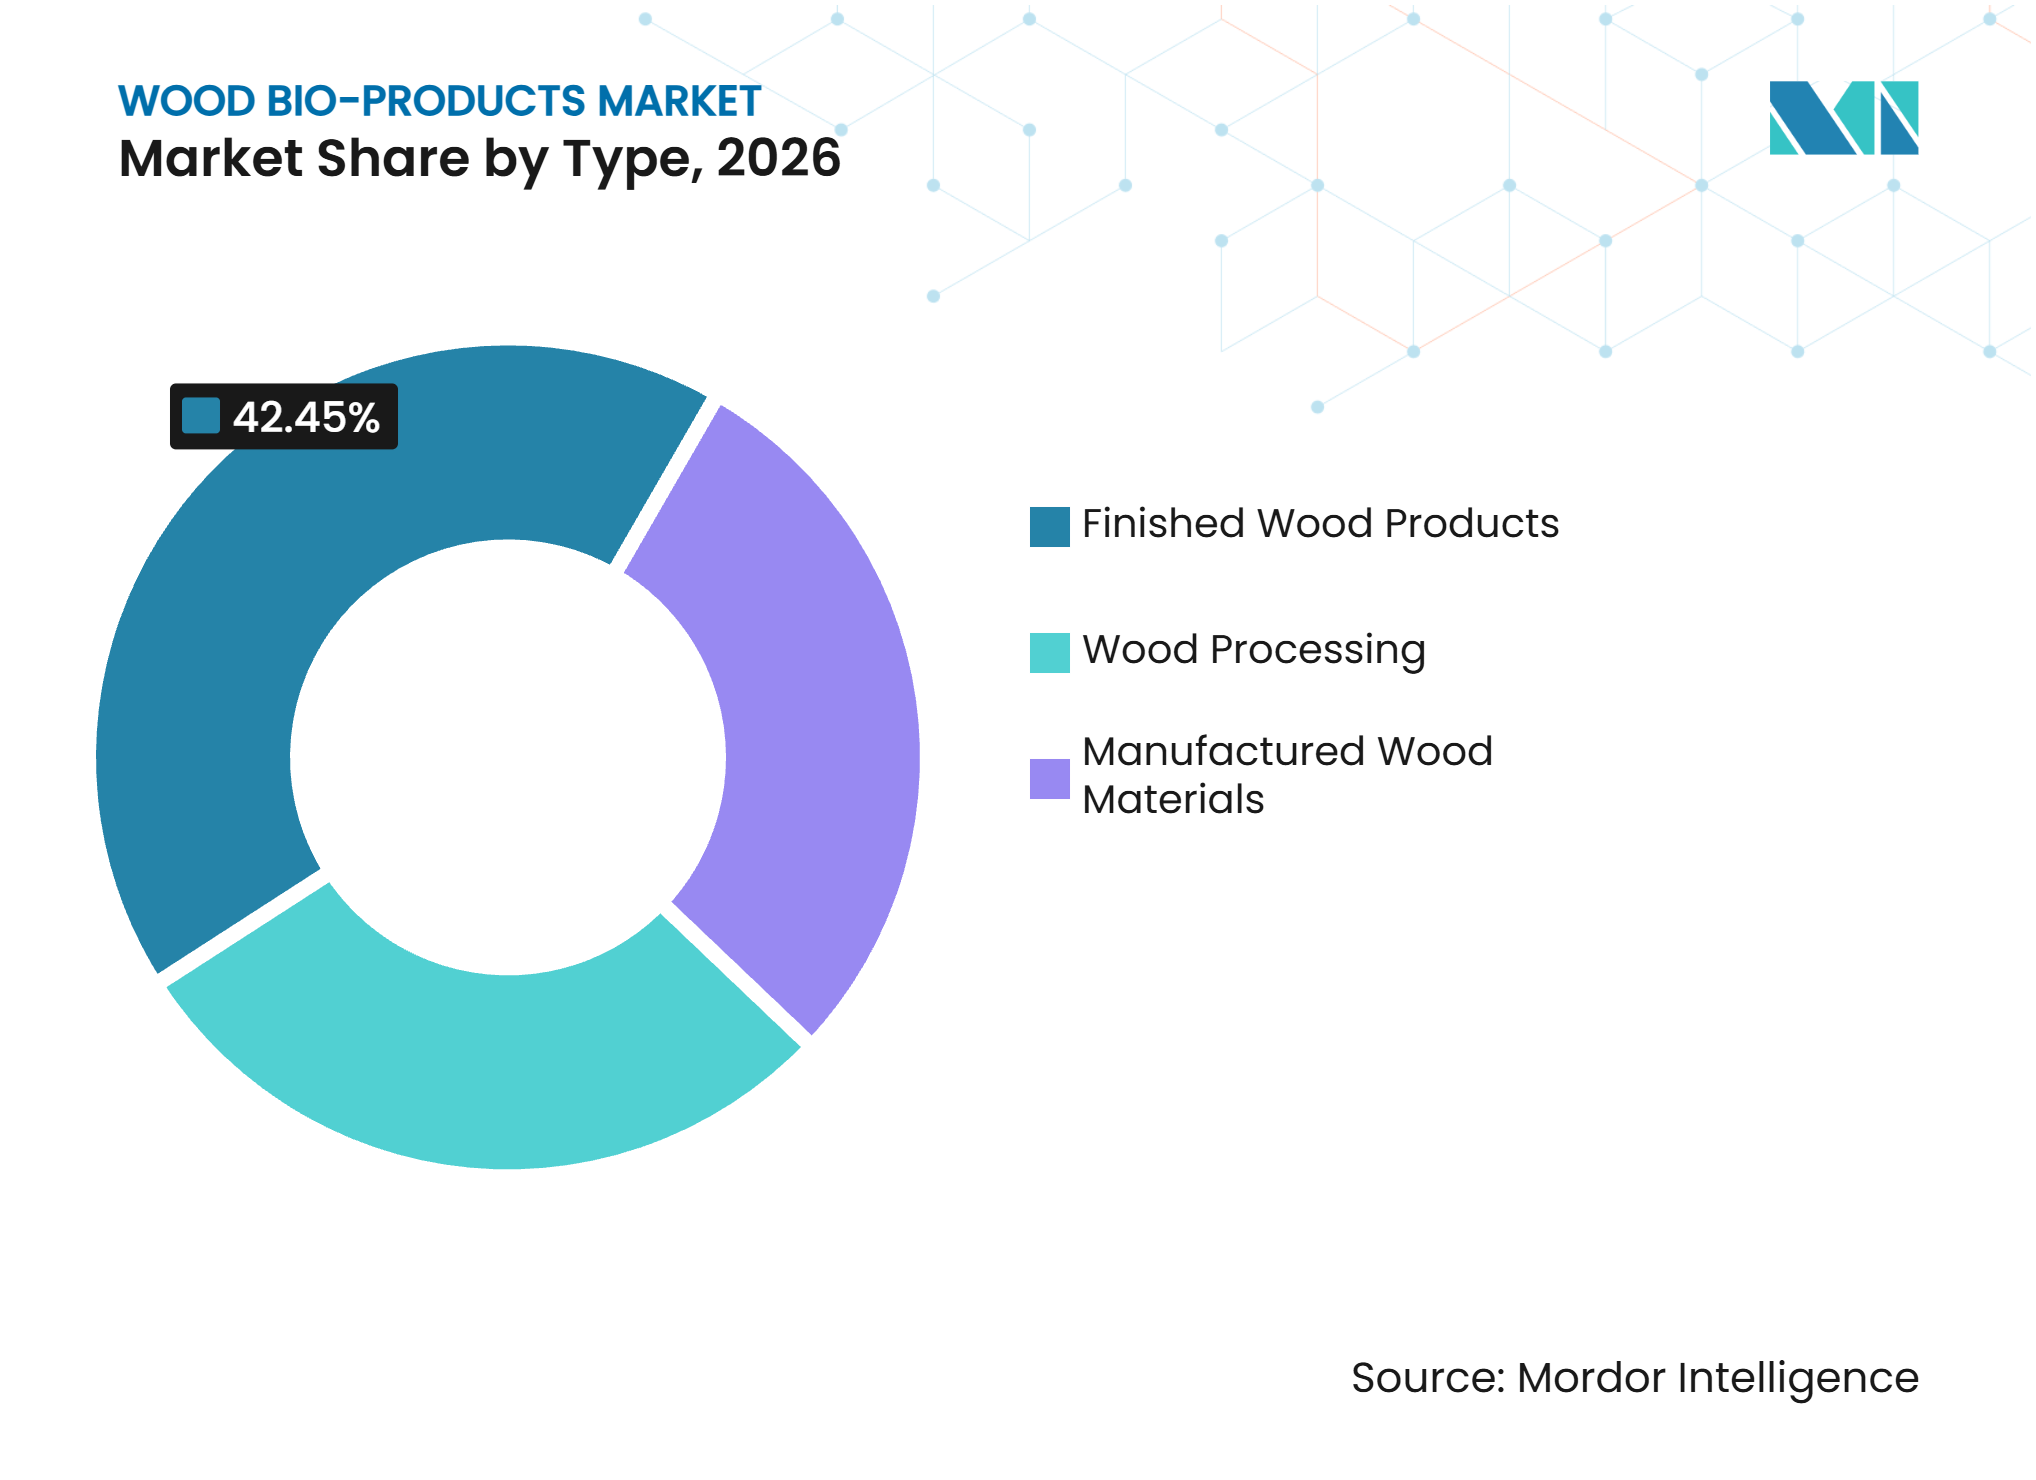
- Por tipo, os produtos de madeira acabados detinham 42,45% da participação do mercado de bioprodutos de madeira em 2026, enquanto os materiais de madeira manufaturados têm previsão de avançar a um CAGR de 9,56% até 2032.
- Por canal de distribuição, o canal offline detinha 75,13% da participação do mercado de bioprodutos de madeira em 2026, enquanto o canal online tem previsão de avançar a um CAGR de 9,45% até 2032.
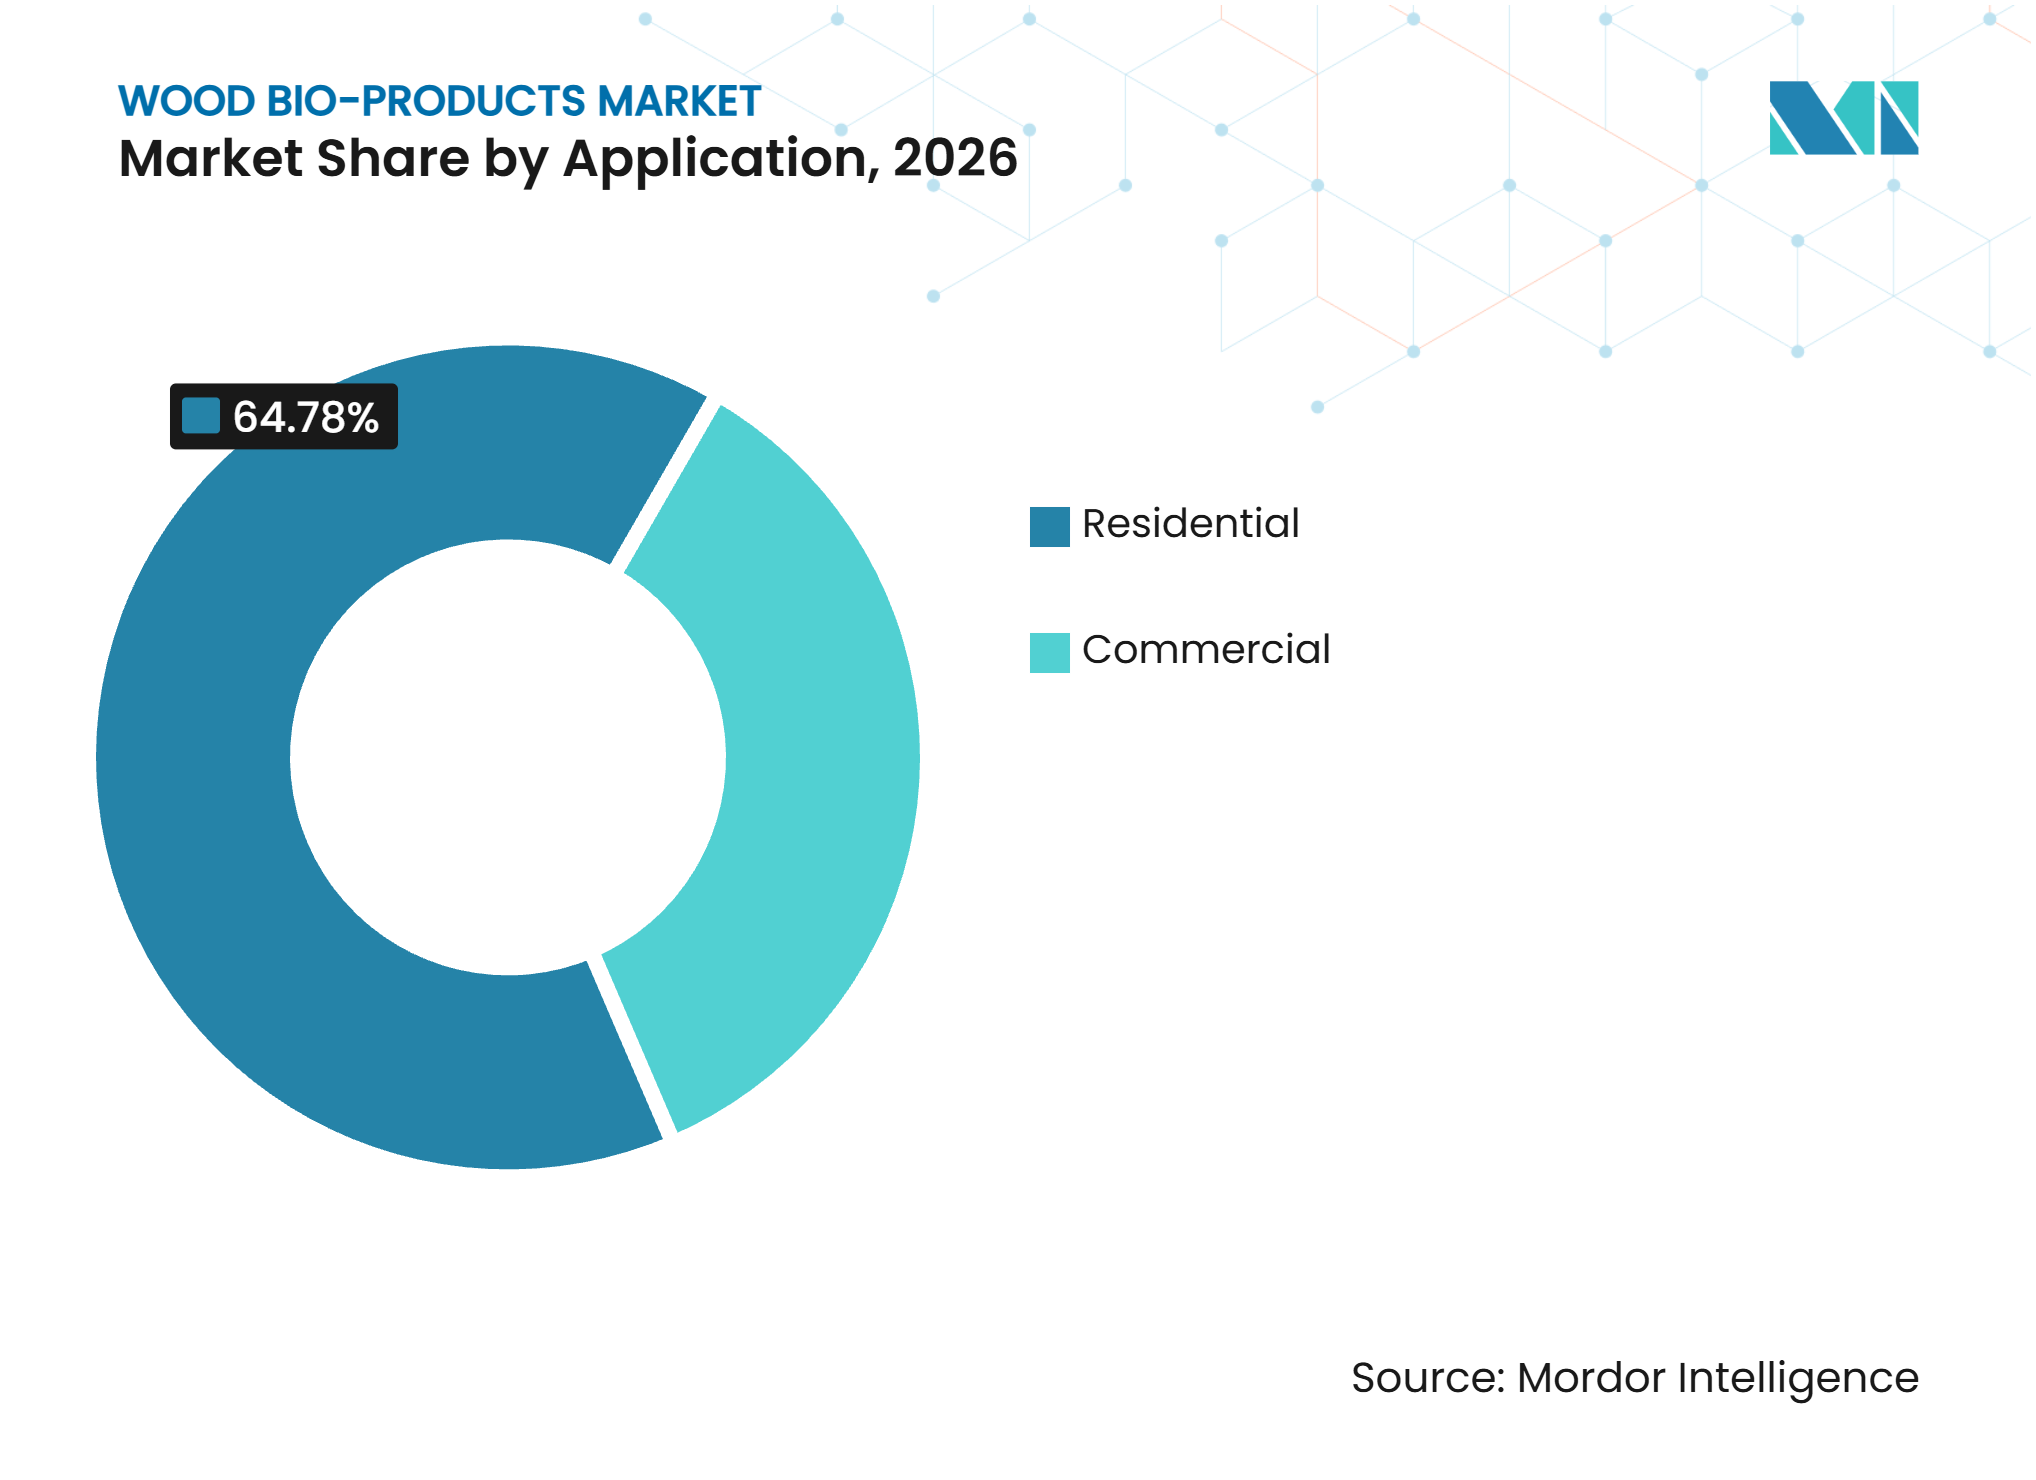
- Por aplicação, o segmento residencial detinha 64,78% da participação do mercado de bioprodutos de madeira em 2026, enquanto o segmento comercial tem previsão de avançar a um CAGR de 10,27% até 2032.
- Por geografia, a Ásia-Pacífico detinha 35,27% da participação do mercado de bioprodutos de madeira em 2026 e tem previsão de avançar a um CAGR de 10,02% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Materiais de Madeira Manufaturados e de Engenharia | +2.0% | Global, concentrado na América do Norte e Europa; expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão da Construção e Renovação Residencial | +1.8% | APAC como núcleo, expansão para América do Norte e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Construção Sustentável e Redução do Carbono Incorporado | +1.5% | Europa e América do Norte como núcleo, emergindo na APAC | Médio prazo (2-4 anos) |
| Crescente Utilização de Resíduos de Madeira e Toras de Menor Diâmetro | +1.0% | Global, com maior ganho na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Aquisição Digital e Acesso ao Comércio Eletrônico para Produtos de Madeira Acabados | +0.7% | APAC (Japão, Índia, Sudeste Asiático) e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Materiais de Madeira Manufaturados e de Engenharia
A madeira manufaturada está se tornando cada vez mais relevante para o mercado de bioprodutos de madeira à medida que construtores utilizam madeira laminada cruzada, madeira laminada de folhas e sistemas pré-fabricados em projetos de maior porte. Mais de 2.500 projetos de madeira em massa foram construídos ou estavam em desenvolvimento nos Estados Unidos no final de 2025, e a base de projetos crescia a 20% ao ano. O Softwood Lumber Board gerou 438 milhões de pés de tábua de demanda incremental no segundo trimestre de 2025 em projetos de madeira em massa, estrutura leve e híbridos. Esses sistemas utilizam componentes de engenharia que requerem especificações consistentes e fornecimento confiável, o que favorece produtores com capacidade de processamento e controles de qualidade. A Metsä Group iniciou a produção de teste em sua fábrica de madeira laminada de folhas Kerto em Äänekoski em 2025, com produção plena esperada para o final de 2026. A Boise Cascade também modernizou sua fábrica de Oakdale e avançou uma linha de produção de vigas em I no Alabama, ampliando o fornecimento norte-americano de materiais de madeira manufaturados.
Expansão da Construção e Renovação Residencial
A construção e renovação residencial sustentam uma ampla base de demanda para o mercado de bioprodutos de madeira, pois requerem produtos estruturais, acabamentos interiores, portas e painéis. O Canadá registrou 259.028 inícios de construção habitacional em 2025, um aumento de 5,6% em relação a 2024, e a habitação para aluguel representou mais da metade dos inícios em áreas urbanas[1]. A demanda por renovação também se beneficia dos requisitos de melhor isolamento e desempenho energético em edificações existentes. O Regulamento de Produtos de Construção da União Europeia, Regulamento (UE) 2024/3110, estabelece regras atualizadas para informações e declarações de desempenho de produtos de construção. Esses requisitos de conformidade apoiam o uso de painéis de madeira tratada, sistemas de paredes de engenharia e isolamento à base de madeira onde atendem aos requisitos de desempenho declarados. O mercado de bioprodutos de madeira pode, portanto, beneficiar-se tanto da demanda por novas habitações quanto das melhorias no estoque de edificações existentes.
Adoção de Construção Sustentável e Redução do Carbono Incorporado
Os produtos de madeira são cada vez mais avaliados por meio de informações de ciclo de vida, e não apenas pelo preço de compra, o que altera as decisões de aquisição no mercado de bioprodutos de madeira. A ISO 14025:2026 reforçou os requisitos para Declarações Ambientais de Produto, incluindo independência do verificador e maior comparabilidade entre declarações. O Relatório Técnico ISO 25078:2025 fornece exemplos para o cálculo do potencial de deslocamento de gases de efeito estufa para produtos à base de madeira. Na Europa, o Regulamento de Produtos de Construção exige informações ambientais e de sustentabilidade para produtos selecionados e vincula a marcação CE aos requisitos de avaliação do ciclo de vida. Essas regras tornam o fornecimento documentado, as declarações verificadas e os dados confiáveis de produtos mais importantes nas aquisições comerciais. O Regulamento de Desmatamento da União Europeia também incentiva os fornecedores a fortalecer as práticas de rastreabilidade e certificação para as cadeias de fornecimento de madeira. Os produtores que podem fornecer documentação completa estão em melhor posição para atender projetos onde a transparência do material é uma condição de aquisição.
Crescente Utilização de Resíduos de Madeira e Toras de Menor Diâmetro
O uso de resíduos pode melhorar a posição de custos do mercado de bioprodutos de madeira ao transformar subprodutos de serrarias e fibras de menor valor em insumos úteis. A EGGER relatou que materiais reciclados e subprodutos de serraria representaram 66% de seu insumo de madeira no ano fiscal de 2025/2026 e 76% do insumo de aglomerado. Essa abordagem reduz a dependência de toras frescas e pode apoiar um planejamento de matérias-primas mais estável. A UPM Biochemicals inaugurou sua biorrefinaria de Leuna em outubro de 2026 para processar desbaste de faia e resíduos de serraria em glicóis renováveis e cargas funcionais à base de lignina. O Plano de Implementação da Construção da Floresta Nacional de Reserva da China para 2025-2028 também prevê a reciclagem de resíduos de processamento de madeira para bioenergia e materiais compostos[2]. Esses investimentos criam saídas para materiais que antes eram tratados como resíduos. Eles também oferecem aos produtores integrados mais formas de capturar valor de cada parte do fluxo de madeira.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços da Madeira e da Logística | -1.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Concorrência de Plásticos, Metais, Concreto, Bambu e Cânhamo | -0.9% | Global, mais aguda na APAC e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Endurecimento dos Requisitos de Formaldeído, COV e Qualidade do Ar Interior | -0.6% | Europa (UE) e América do Norte; fatores de conformidade se expandindo para a APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços da Madeira e da Logística
A volatilidade dos preços da madeira e da logística pode restringir o mercado de bioprodutos de madeira porque os produtores de madeira precisam fazer compromissos antecipados antes que os custos dos insumos sejam conhecidos. Os direitos antidumping e compensatórios combinados sobre a madeira serrada de coníferas canadense aumentaram durante 2025, e os Estados Unidos aplicaram uma tarifa adicional da Seção 232 em outubro de 2025. A Canfor Corporation fechou permanentemente suas fábricas de Estill e Darlington na Carolina do Sul em agosto de 2025, removendo 350 milhões de pés de tábua de capacidade anual. A perturbação afeta serrarias, fabricantes, distribuidores e produtores de madeira de engenharia que dependem de fluxos de fibra transfronteiriços. Também torna a definição de preços mais difícil para empresas de médio porte sem terras florestais próprias ou arranjos de fornecimento de longo prazo. Relacionamentos de aquisição estáveis e fontes de fibra diversificadas são, portanto, salvaguardas importantes para empresas que atendem ao mercado de bioprodutos de madeira.
Concorrência de Plásticos, Metais, Concreto, Bambu e Cânhamo
Materiais alternativos competem com a madeira quando os clientes priorizam durabilidade, custo, desempenho contra incêndio ou um perfil de sustentabilidade diferente. Compósitos de bambu estão sendo desenvolvidos para aplicações em construção, transporte e infraestrutura. Isolamento à base de cânhamo, painéis de fibra e compósitos de fibra natural também estão entrando nas discussões de construção de baixo carbono na Europa. Essa concorrência eleva o valor do desempenho consistente, da documentaão ambiental clara e da certificação confiável no mercado de bioprodutos de madeira. As credenciais do Forest Stewardship Council e do Programme for the Endorsement of Forest Certification não podem mais servir apenas como características premium quando os compradores as tratam como requisitos básicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Produtos de Madeira Acabados Lideram em Escala, Materiais de Madeira Manufaturados se ExpandemOs produtos de madeira acabados detinham 42,45% da participação do mercado de bioprodutos de madeira em 2026, sustentados por portas, pisos, armários, painéis decorativos e outras categorias impulsionadas por substituição. Esses produtos se beneficiam da renovação residencial, bem como da nova construção, o que distribui a demanda por vários ciclos de compra. A JELD-WEN, Inc. reportou 3,21 bilhões de USD em receita líquida em 2025 proveniente de seu portfólio de portas e janelas. Os fabricantes de produtos de madeira acabados competem em design, durabilidade, prazos de entrega e suporte à instalação. A demanda é menos dependente de grandes projetos estruturais do que a demanda por componentes de engenharia. Isso confere à categoria uma ampla conexão tanto com a renovação profissional quanto com os gastos de substituição do consumidor.
Os materiais de madeira manufaturados têm projeção de avançar a um CAGR de 9,56% até 2032. Madeira laminada cruzada, madeira laminada de folhas, vigas em I e sistemas pré-fabricados estão sendo adotados para projetos que necessitam de desempenho estrutural previsível. A base de projetos de madeira em massa dos Estados Unidos superou 2.500 projetos concluídos ou em andamento no final de 2025. A modernização de Oakdale pela Boise Cascade e a expansão planejada da capacidade de vigas em I mostram como os fornecedores estão alinhando a capacidade com essa demanda. O processamento de madeira permanece essencial porque fornece fibra e materiais intermediários tanto para produtos acabados quanto para produtos manufaturados. A ARAUCO continuou trabalhando em projetos de capacidade de painéis de fibra de média densidade (MDF) e painéis de partículas orientadas no México e no Chile durante 2025.



Por Canal de Distribuição:
Canais Offline Lideram, Enquanto os Canais Online Expandem o CrescimentoOs canais offline detinham 75,13% da participação do mercado de bioprodutos de madeira em 2026, pois produtos volumosos dependem de compras por empreiteiros, atacadistas, centros de materiais de construção e entrega direta. Madeira serrada dimensional, treliças de telhado, painéis e grandes pedidos de construção requerem modelos de serviço que combinam estoque, transporte e suporte técnico. A UFP Industries, Inc. relatou que produz 35% das treliças de telhado utilizadas em habitações industrializadas nos Estados Unidos e 28% da madeira tratada residencial. Esses fluxos de produtos permanecem estreitamente ligados aos relacionamentos com construtores e às redes de distribuição estabelecidas. Os pontos de venda físicos também permitem que os clientes avaliem os materiais e coordenem compras grandes ou urgentes. Isso sustenta a importância contínua do modelo offline em todo o mercado de bioprodutos de madeira.
Os canais online têm projeção de avançar a um CAGR de 9,45% até 2032, à medida que os compradores utilizam catálogos digitais e ferramentas de autoatendimento para compras menores e mais padronizadas. O modelo é mais adequado para componentes de mobiliário, produtos de renovação, ferragens e painéis pré-acabados do que para cargas completas de caminhão de madeira estrutural. A UFP Industries, Inc. utiliza monitoramento digital de pedidos e remessas para conectar seus serviços aos fluxos de trabalho dos construtores. Os exportadores de madeira do Vietnã relataram que as vendas digitais representaram 10%-15% do total de vendas para empresas que migraram para o comércio eletrônico. O acesso digital pode reduzir os custos de busca para compradores que anteriormente dependiam de redes de distribuidores fragmentadas. Também pode fornecer aos fornecedores melhores dados sobre padrões de demanda, especificações preferidas e necessidades de entrega no mercado de bioprodutos de madeira.
Por Aplicação:
Residencial Lidera em Escala, Enquanto o Comercial se ExpandeO segmento residencial detinha 64,78% da participação do mercado de bioprodutos de madeira em 2026, refletindo o uso de madeira em casas, projetos multifamiliares de baixa altura, reparos e reformas interiores. O segmento adquire materiais de estruturação, portas, janelas, pisos, armários, sistemas de isolamento e produtos decorativos. A construção residencial pode absorver produtos em uma ampla gama de faixas de preço e especificações de desempenho. A atividade de renovação adiciona resiliência porque propriedades mais antigas requerem componentes de substituição mesmo quando a nova construção desacelera.
As aplicações comerciais têm projeção de avançar a um CAGR de 10,27% até 2032, à medida que escritórios, projetos de hotelaria, edifícios institucionais e centros de dados consideram sistemas de madeira de engenharia. As disposições do código de construção no Código Internacional de Construção (IBC) nos Estados Unidos permitem edifícios de madeira em massa qualificados de até 18 andares. A transparência do material também é relevante para projetos que utilizam os requisitos de Liderança em Energia e Design Ambiental (LEED) e WELL. A Canfor Corporation identificou produtos de madeira de engenharia de alto valor como prioridade para aplicações de madeira em massa residencial, comercial e industrial em seu relatório de 2025. Os compradores comerciais tendem a exigir engenharia detalhada, certificação e documentação, o que pode favorecer fornecedores experientes. Isso torna a aplicação um canal relevante para fabricantes que podem atender a requisitos técnicos e de conformidade mais elevados.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 35,27% da participação do mercado de bioprodutos de madeira em 2026 e tem projeção de avançar a um CAGR de 10,02% até 2032. O Plano de Implementação da Construção da Floresta Nacional de Reserva da China para 2025-2028 apoia florestas industriais de matérias-primas, cultivo de madeira de grande diâmetro e uso de resíduos de processamento de madeira. Essa política fornece uma base do lado da oferta para painéis, compósitos e outras aplicações de madeira processada. A Lei de Normas de Construção revisada do Japão entrou em vigor em abril de 2025 e aumentou os requisitos estruturais e de eficiência energética para os edifícios relevantes. A mudança sustenta a demanda por madeira estrutural certificada pelas Normas Agrícolas do Japão e produtos de alta especificação. As ferramentas digitais também estão melhorando o acesso dos compradores em partes da região, o que ajuda os fornecedores a atender clientes menores de construção e renovação. Esses desenvolvimentos conferem à região uma combinação de demanda de construção, investimento em processamento e expectativas mais fortes de desempenho de produtos.
América do Norte
A América do Norte permanece um importante centro de produção e consumo para o mercado de bioprodutos de madeira, sustentado por terras florestais estabelecidas, capacidade de manufatura e distribuição para construtores. Os inícios de construção habitacional nos Estados Unidos atingiram 1,36 milhão de unidades em 2025, enquanto o Canadá registrou 259.028 inícios de construção habitacional. As tarifas de madeira serrada transfronteiriças continuam a afetar os custos de fibra e as decisões de investimento. A Canfor Corporation também fechou duas fábricas na Carolina do Sul em 2025. A Weyerhaeuser Company reportou 4,957 bilhões de USD em vendas líquidas de Produtos de Madeira em 2025 e identificou eficiência operacional e mix de produtos como prioridades-chave. A Georgia-Pacific LLC também comprometeu 140 milhões de USD para modernizar e expandir sua fábrica de painéis de partículas orientadas de Englehart em Ontário. Esses investimentos demonstram confiança contínua na capacidade de madeira manufaturada, apesar das condições comerciais voláteis.
Europa, América do Sul e Oriente Médio e África
A Europa é moldada pela certificação de produtos, divulgação ambiental e investimentos na produção de madeira de engenharia. A Stora Enso iniciou uma revisão estratégica de suas serrarias da Europa Central e operações de soluções de construção em 2026, abrangendo serrarias e instalações de madeira laminada cruzada. A Binderholz GmbH expandiu sua base de produção europeia e adicionou fornecimento de abeto nórdico por meio de aquisições, apoiando suas operações integradas de madeira laminada cruzada e madeira laminada colada. A América do Sul está adicionando capacidade de fornecimento por meio do projeto de MDF da ARAUCO no México e do projeto de painéis de partículas orientadas no Chile. No Oriente Médio e África, as aplicações de embalagem e papel são importantes canais para a fibra de madeira. A Sappi Limited respondeu às fracas condições de polpa solúvel no ano fiscal de 2025 convertendo capacidade em sua Fábrica de Somerset para papelão. Nessas regiões, os fatores de conformidade e as decisões de mix de produtos influenciam os investimentos de forma mais intensa do que um único impulsionador de demanda.
Cenário Competitivo
Concentração do Mercado
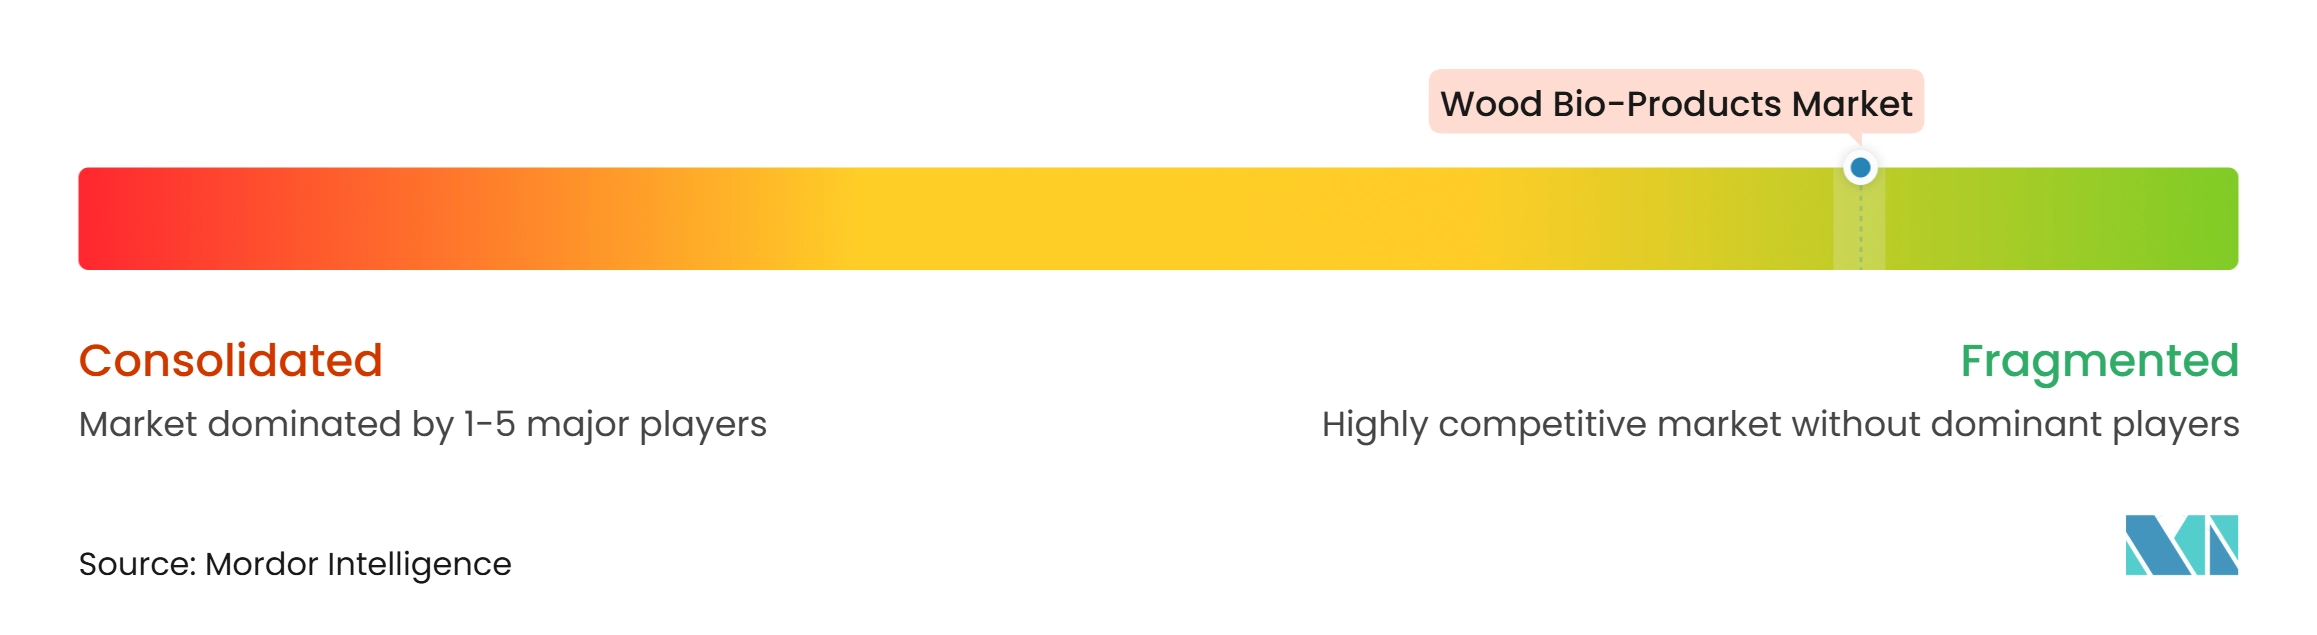
O mercado de bioprodutos de madeira é altamente fragmentado, com os cinco principais participantes incluindo West Fraser Timber Co., Georgia-Pacific LLC, ARAUCO, Weyerhaeuser Company e Stora Enso. A West Fraser Timber Co. operava 28 serrarias, 15 instalações de painéis de partículas orientadas e 9 fábricas de madeira de engenharia no final de 2025. Fornecedores europeus como Binderholz GmbH, Metsä Group, EGGER e Stora Enso competem por meio de produtos de engenharia, fornecimento sustentável e processamento especializado. ARAUCO, Canfor Corporation, Roseburg Forest Products, JELD-WEN, Inc., UFP Industries, Inc., Sappi Limited e UPM Biochemicals ampliam o campo competitivo em celulose, painéis, produtos de construção acabados, madeira industrial e bioquímicos. O mercado de bioprodutos de madeira é, portanto, caracterizado por modelos de negócios variados, em vez de um grupo uniforme de fornecedores.
As empresas estão investindo em capacidade e produtos de maior valor para proteger as margens e atender à demanda em mudança. O investimento de 140 milhões de USD da Georgia-Pacific LLC na fábrica de Englehart deve adicionar capacidade de processamento de toras e armazenagem, com maior produção planejada após a conclusão. A Boise Cascade concluiu uma grande modernização de sua fábrica de compensado na Louisiana e avançou sua linha de vigas em I no Alabama antes da produção comercial. A EGGER reportou 450 milhões de EUR (aproximadamente 520 milhões de USD) em investimentos no ano fiscal de 2025/2026, incluindo projetos de painéis, reciclagem e energia renovável. Essas ações indicam que os produtores estão focando em eficiência de processos, materiais de engenharia e uso mais completo da fibra disponível. Elas também elevam a importância competitiva do acesso a capital e da capacidade técnica.
A conversão de resíduos e os serviços digitais criam áreas adicionais de competição no mercado de bioprodutos de madeira. A UPM Biochemicals inaugurou sua instalação de Leuna em outubro de 2026 para produzir produtos químicos renováveis a partir de matérias-primas à base de madeira. A iniciativa demonstra como fluxos residuais de baixo valor podem se tornar insumos para produtos industriais fora das categorias tradicionais de madeira serrada e painéis. A UFP Industries, Inc. utiliza ferramentas digitais para apoiar a visibilidade de pedidos e construir vínculos mais estreitos com clientes da construção. A Roseburg Forest Products retomou a construção de seu projeto de painéis de fibra de média densidade em Dillard, Oregon, durante 2026, com comissionamento previsto para o final de 2028. Os resultados competitivos dependerão da segurança de fibra, da prontidão para conformidade, do desempenho do produto e da capacidade de fornecer serviço confiável em aplicações de construção e industriais.
Líderes do Setor de Bioprodutos de Madeira
-
West Fraser Timber Co.
-
Georgia-Pacific LLC
-
ARAUCO
-
Weyerhaeuser Company
-
Stora Enso
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bioprodutos de Madeira Empresas cobertas neste relatório
- ARAUCO
- Binderholz GmbH
- Boise Cascade
- Canfor Corporation
- EGGER
- Georgia-Pacific LLC
- JELD-WEN, Inc.
- LP Building solutions
- Metsä Group
- Roseburg Forest Products
- Sappi Limited
- Stora Enso
- UFP Industries, Inc.
- UPM Biochemicals
- West Fraser Timber Co.
- Weyerhaeuser Company
Desenvolvimentos industriais recentes em Mercado de Bioprodutos de Madeira
- Outubro de 2026: A biorrefinaria SWEETWOODS da Fibenol em Imavere, Estônia, atingiu o nível de prontidão tecnológica 8, demonstrando a conversão em escala industrial de resíduos de madeira de folhosas em lignina e açúcares de madeira. A instalação converte mais de 90% de sua matéria-prima em biomateriais valiosos, apoiando o mercado de bioprodutos de madeira ao melhorar a utilização comercial de resíduos florestais em aplicações de produtos químicos, construção e polímeros.
- Junho de 2025: A União Europeia lançou o projeto de pesquisa e inovação WoodVALOR para desenvolver tecnologias de reciclagem de resíduos de madeira contaminados em produtos químicos e polímeros de base biológica. A iniciativa tem previsão de durar até maio de 2028 e recebeu financiamento da Parceria Conjunta Europa Circular de Base Biológica, apoiando o mercado de bioprodutos de madeira por meio de pesquisas sobre recuperação circular de matérias-primas e produção de materiais renováveis.
Escopo do Relatório Global do Mercado de Bioprodutos de Madeira
Os bioprodutos de madeira são materiais e produtos derivados da madeira e da biomassa processada para uso na construção, manufatura e outras aplicações. Eles utilizam recursos de madeira renováveis e apoiam a produção de materiais de valor agregado por meio de processamento e conversão.
O Mercado de Bioprodutos de Madeira é segmentado por tipo, canal de distribuição, aplicação e geografia. Por tipo, o mercado é segmentado em produtos de madeira acabados, materiais de madeira manufaturados e processamento de madeira. Por canal de distribuição, o mercado é segmentado em online e offline. Por aplicação, o mercado é segmentado em residencial e comercial. O relatório também abrange o tamanho do mercado e as previsões para bioprodutos de madeira em 16 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Produtos de Madeira Acabados |
| Materiais de Madeira Manufaturados |
| Processamento de Madeira |
| Online |
| Offline |
| Residencial |
| Comercial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Produtos de Madeira Acabados | |
| Materiais de Madeira Manufaturados | ||
| Processamento de Madeira | ||
| Por Canal de Distribuição | Online | |
| Offline | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bioprodutos de madeira?
O tamanho do mercado de bioprodutos de madeira foi avaliado em 363,95 bilhões de USD em 2026 e estima-se que cresça de 394,13 bilhões de USD em 2027 para atingir 591,27 bilhões de USD até 2032, a um CAGR de 8,45% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por bioprodutos de madeira?
A adoção de madeira de engenharia, a construção e renovação residencial, os requisitos de construção sustentável, a utilização de resíduos e a aquisição digital sustentam a demanda.
Qual tipo tem projeção de avançar mais rapidamente até 2032?
Os materiais de madeira manufaturados têm projeção de avançar a um CAGR de 9,56% até 2032, sustentados pela madeira em massa e pela construção pré-fabricada.
Qual aplicação detinha a maior participação em 2026?
O segmento residencial detinha 64,78% da participação do mercado de bioprodutos de madeira em 2026, sustentado pela construção habitacional, reparos e reformas interiores.